パラセタモール IV 市場規模、シェアおよび業界分析、適応症別 (痛み、発熱)、用途別 (外科的、非外科的)、最終用途別 (病院、診療所)、および地域予測、2026 年から 2034 年
 無料サンプルをダウンロード

パラセタモール IV 市場概要
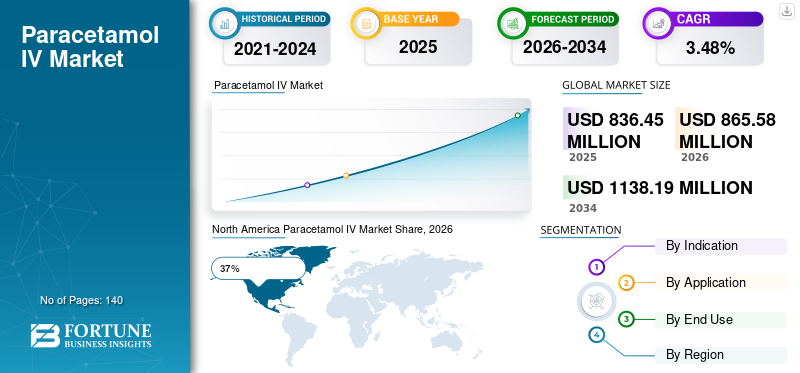
パラセタモール IV 市場規模は、2025 年に 8 億 3,645 万米ドルと評価されました。市場は、2026 年の 8 億 6,558 万米ドルから 2034 年までに 11 億 3,819 万米ドルに成長すると予測されており、予測期間中に 3.48% の CAGR を示します。

パラセタモール IV 市場は、病院、救急治療室、集中治療部門、術後治療施設全体で静脈鎮痛薬の採用が増加しているため、持続的な拡大を見せています。静脈内パラセタモールは、経口投与が不可能な場合に迅速な鎮痛や発熱管理に広く利用されています。オピオイドを節約する疼痛管理戦略の重視の高まり、手術件数の増加、医療インフラの拡大がパラセタモール IV 市場の成長を支えています。製薬会社は、無菌製造技術、包装形式の改善、および地理的な流通ネットワークの拡大に重点を置いています。パラセタモール IV 市場レポートは、入院患者ケアおよび急性期治療プロトコル向けに効果的な非オピオイド鎮痛剤ソリューションを求める病院からの需要の増加を浮き彫りにしています。
米国は、高度な病院インフラ、大量の外科処置、および集学的疼痛管理プロトコルの強力な採用により、静脈内パラセタモールの最も確立された市場の 1 つです。医療提供者は、オピオイド依存を軽減し、患者の転帰を改善するために、術後回復プログラムで静脈内パラセタモールを利用することが増えています。外傷症例、整形外科処置、緊急入院の増加が需要を支え続けています。病院と医薬品サプライヤー間の調達契約により、医療施設全体での製品の入手可能性が強化されました。さらに、非オピオイドによる疼痛管理を促進する臨床ガイドラインは、外科病棟、集中治療室、外来治療センターでの静脈内製剤のより広範な使用を奨励しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
重要なポイント
市場規模と成長
- 2025年の世界市場規模:8億3,645万ドル
- 2034年の世界市場規模:11億3,819万ドル
- CAGR (2026 ~ 2034 年): 3.48%
市場シェア – 地域別
- 北米: 37%
- ヨーロッパ: 29%
- アジア太平洋地域: 25%
- その他の国: 9%
国レベルのシェア
- ドイツ: ヨーロッパ市場の 24%
- 英国: ヨーロッパ市場の 21%
- 日本: アジア太平洋市場の18%
- 中国: アジア太平洋市場の 34%
パラセタモールIV市場の最新動向
パラセタモール IV 市場分析は、医療機関における複合的な疼痛管理アプローチへの移行が進んでいることを示しています。病院では、オピオイド曝露を最小限に抑えながら疼痛管理を強化するために、静脈内パラセタモールと他の非オピオイド療法を組み合わせるケースが増えています。この傾向は、整形外科、心臓手術、外来手術プログラムで特に顕著です。医療管理者も回復期間の短縮を重視しており、速効性の静脈内鎮痛剤の需要が生まれています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
もう 1 つの注目すべきパラセタモール IV 市場動向には、新興国全体でのジェネリック静注製剤の拡大が含まれます。製薬会社は、病院の調達要件を満たすために、無菌注射剤の製造能力に投資しています。これらのソリューションは薬剤の準備時間を短縮し、臨床ワークフローの効率を向上させるため、すぐに使用できる輸液バッグや単回投与のパッケージ形式に対する需要が増加しています。デジタル病院在庫システムと集中調達プラットフォームが市場への浸透をさらにサポートしています。パラセタモール IV 業界レポートでは、迅速な発熱管理と正確な投与が臨床上の優先事項である小児および高齢者医療分野での採用の増加も強調しています。
パラセタモール IV 市場動向
ドライバ
非オピオイド疼痛管理ソリューションに対する需要の高まり
パラセタモール IV 市場の主な成長原動力は、効果的な非オピオイド鎮痛療法に対する需要の増加です。世界中の医療システムは、高水準の疼痛管理を維持しながらオピオイドの処方を減らす戦略を導入しています。パラセタモールの静脈内投与は、オピオイド薬に伴う中毒リスクがなく、迅速な鎮痛および解熱効果が得られるため、好ましい選択肢として浮上しています。病院は、静脈内パラセタモールを術後の回復強化プログラムに組み込んでおり、患者の可動性と術後の転帰の改善に貢献しています。
世界的に外科手術の件数が増加していることも、市場の拡大に大きく貢献しています。整形外科手術、胃腸処置、心臓インターベンション、および外傷治療では、即時の疼痛管理が必要となることが多く、静脈内製剤に対する強い需要が生じています。さらに、オピオイドを節約する治療プロトコルに関する臨床医の間の意識の高まりにより、採用が加速しています。パラセタモール IV 市場調査レポートでは、長期的な市場需要を強化する重要な要因として、集中治療室と救急部門にわたる利用の増加が特定されています。
拘束
代替鎮痛療法の利用可能性
パラセタモール IV 市場に影響を与える主な制約の 1 つは、多数の代替疼痛管理療法の利用可能性です。非ステロイド系抗炎症薬、局所麻酔技術、オピオイド薬、および鎮痛薬の併用療法は、医療施設全体でパラセタモールの静脈内投与と競合し続けています。いくつかの地域では、臨床医は、新しい静脈内疼痛管理オプションの採用を制限する確立された治療プロトコルを好む場合があります。
病院調達システム内の価格圧力も購入決定に影響を与えます。公的医療機関は、予算が限られている場合、低コストの代替治療法を優先することがよくあります。さらに、無菌注射剤の製造に関連する厳しい規制要件により、製薬会社の運営コストが増加する可能性があります。医薬品原薬や医薬品に関わるサプライチェーンの混乱梱包材一時的な欠品が発生し、製品の在庫状況に影響を与える可能性があります。効果的な静脈内鎮痛製品に対する臨床需要が高まっているにもかかわらず、これらの要因により、一部の発展途上医療市場における普及率が低下する可能性があります。
機会
新興国における医療インフラの拡大
アジア太平洋、ラテンアメリカ、中東の一部における医療インフラの急速な近代化により、大きなチャンスが生まれています。政府は病院建設、救命救急施設、外科センター、救急医療部門に多額の投資を行っています。これらの開発は、静脈内パラセタモール製品の幅広い採用に有利な条件を生み出しています。
製薬会社が流通パートナーシップを強化し、地域での製造能力を確立しているため、パラセタモール IV 市場の見通しは引き続き明るいです。医療費の増大と高度な治療への患者のアクセスの増加により、医療提供者は急性の痛みや発熱の管理に静脈内製剤を採用するようになっています。小児ケア、腫瘍学支援サービス、術後リハビリテーション プログラムでも機会が広がりつつあります。費用対効果の高いジェネリック製品を導入するメーカーは、臨床的に効果的でありながら手頃な価格の治療ソリューションを求める公立病院や医療ネットワークの間で市場範囲をさらに拡大することができます。
チャレンジ
規制遵守と製造の複雑さ
パラセタモール IV 市場における主要な課題には、厳格な医薬品製造基準への準拠を維持することが含まれます。静脈内製剤には、高度に管理された無菌製造環境、厳格な品質テスト、および包括的な検証手順が必要です。規制当局は汚染管理、包装の完全性、製品の安定性に関する厳しい要件を課しており、運用の複雑さが増しています。
メーカーは規制当局の承認を維持するために、高度な生産技術と品質保証システムに継続的に投資する必要があります。生産が中断されると供給不足が発生し、医療提供者や調達機関に影響を与える可能性があります。さらに、ジェネリックメーカーとの競争激化により、複数の市場にわたって価格圧力が生じています。企業は収益性を維持しながら、手頃な価格と品質および規制順守のバランスを取る必要があります。パラセタモール IV 業界分析では、地理的に多様な医療ネットワークにサービスを提供するサプライヤーにとって、輸送とコールド チェーン管理の要件が運用上の課題であることも特定されています。
パラセタモール IV 市場セグメンテーション
適応症別
疼痛セグメントはパラセタモール IV 市場を支配しており、約 61% の市場シェアを占めています。静脈内パラセタモールは、術後の痛みの管理、外傷治療、整形外科処置、救急医療現場で広く使用されています。鎮痛作用が迅速に発現し、オピオイドを節約した治療戦略をサポートするため、病院ではこの製剤が好まれています。回復プロトコルの強化が重視されるようになり、外科部門全体での需要がさらに高まっています。
パラセタモール IV 市場 世界的な手術件数の増加により、疼痛管理アプリケーションの規模は拡大し続けています。医療提供者は、患者の快適性を向上させ、より強力な麻薬への依存を減らすために、処置前、処置中、処置後にパラセタモールを静脈内投与することが増えています。特に心臓外科、腹部外科、関節置換術の需要が高いです。製薬メーカーは、特に病院の調達チャネル向けに設計された生産能力の拡大とサプライチェーン能力の改善を通じて対応しています。
発熱セグメントは約 39% の市場シェアを占めており、パラセタモール IV 市場予測の重要な要素であり続けています。静脈内投与は、胃腸の合併症、意識不明、または重篤な疾患のために経口薬に耐えられない、重度の発熱を経験している患者にとって特に有益です。集中治療室では、入院患者の迅速な体温管理のためにパラセタモールの静脈内投与が頻繁に行われています。
感染症の蔓延と急性発熱に伴う入院の増加がこの分野の需要を支えている。医療提供者は多くの場合、正確な投与と即時の治療反応を必要とするため、小児および高齢者の集団が大きく寄与しています。パラセタモール IV 市場の洞察は、救急部門や専門医療施設での静脈内解熱療法の使用が増加していることを示しています。医療システムは入院患者の治療成績の向上に重点を置いているため、点滴発熱管理ソリューションの需要は先進国市場と新興市場全体で引き続き安定していると予想されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
用途別
外科分野はパラセタモール IV 市場シェアのほぼ 58% を占めています。外科患者は周術期に即時の疼痛管理を必要とすることが多いため、パラセタモールの静脈内投与は集学的鎮痛プログラムの貴重な要素となっています。病院はこれらの製剤を利用して回復体験を改善し、オピオイド関連の合併症を軽減します。
整形外科、心臓血管、神経科、胃腸科の手術件数の増加がセグメントの拡大を推進しています。静脈内投与により迅速な治療効果が保証され、重要な回復段階での効果的な疼痛管理がサポートされます。医療施設では、患者の満足度と業務効率を向上させるために、標準化された外科治療経路に静脈内パラセタモールを組み込むケースが増えています。パラセタモール IV 市場調査レポートは、証拠に基づいた疼痛管理ソリューションを求める大規模な三次医療病院や専門外科センターでの導入が特に強力であることを強調しています。
非外科部門は約 42% の市場シェアを占め、救急医療、集中治療、感染症管理、外傷サービスが含まれます。パラセタモールの静脈内投与は、経口薬の投与ができない入院患者で急速な解熱や疼痛管理が必要な場合に一般的に投与されます。
この部門は、救急入院の増加、慢性疾患の負担の増加、救命救急インフラの拡大から恩恵を受けています。医療専門家は、その良好な安全性プロファイルと患者集団全体への幅広い適用性により、静脈内パラセタモールを高く評価しています。また、効果的な症状管理が依然として不可欠である腫瘍学サポート サービスや呼吸器ケア プログラムでも需要が高まっています。医療システムの近代化に伴い、非外科用途におけるパラセタモール IV 市場機会は拡大し続けています急性期医療施設を整備し、救急医療能力を強化します。
最終用途別
病院はパラセタモール IV 市場の約 72% を占めており、依然として最大の最終用途カテゴリーです。大規模な医療機関は、外科手術の大部分を実行し、静脈療法を必要とする複雑な入院患者の症例を管理します。調達部門は、大量の需要と厳しい品質基準を満たすことができる信頼できるサプライヤーをますます優先しています。
病院での導入は、強化された回復プログラム、緊急治療プロトコル、救命救急サービスの利用の増加によって支えられています。静脈内パラセタモールは、痛みや発熱の管理に効果があるため、医薬品処方に広く組み込まれています。病院内のパラセタモール IV 市場の成長は、医療インフラへの投資の拡大と世界的な入院患者数の増加によりさらに強化されています。
クリニックは約 28% の市場シェアを占めており、静脈内パラセタモール製品の重要なユーザーとして浮上しています。専門クリニック、外来手術センター、外来治療施設では、患者の転帰と治療効率を向上させるために、静脈内投薬の投与が増えています。
外来手術への移行が進んでいることにより、この分野の需要が高まっています。クリニックは、薬剤投与を簡素化し、準備の必要性を軽減する、すぐに使用できる静脈内製剤の恩恵を受けています。即日手術プログラムと専門治療センターの拡大が引き続きセグメントの成長を支えています。医薬品サプライヤーは、生産量の少ない医療環境向けにカスタマイズされた流通戦略や製品パッケージングを通じて、クリニック ネットワークをターゲットにすることが増えています。
パラセタモール IV 市場の地域展望
北米
North America Paracetamol IV Market Share, 2025 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は世界のパラセタモール IV 市場シェアの約 37% を占めています。この地域は、高度な医療インフラ、病院の強力な購買力、複合的な疼痛管理プロトコルの広範な実施の恩恵を受けています。医療提供者は、特に術後のケア環境において、オピオイド削減戦略の一環として静脈内パラセタモールを支持することが増えています。救急部門や集中治療室にわたる大規模な導入により、持続的な需要が支えられています。
米国は、外科手術件数の多さと強力な償還構造により、依然として主要な貢献国である。カナダはまた、医療近代化への取り組みと非オピオイド鎮痛薬への臨床的焦点により、利用が増加していることを示しています。製薬メーカーは、地域全体にわたって広範な流通ネットワークを維持し、一貫した製品の入手可能性を確保しています。北米のパラセタモール IV 市場の見通しは、病院サービス、患者安全プログラム、科学的根拠に基づいた疼痛管理実践への継続的な投資により、引き続き良好です。
ヨーロッパ
ヨーロッパは世界のパラセタモール IV 市場シェアの約 29% を占めています。この地域では、確立された医療制度、高齢者人口の増加、外科手術件数の増加により、静脈鎮痛薬の普及が進んでいます。西ヨーロッパ中の病院は、オピオイド使用量の削減と患者転帰の改善に重点を置いた強化された回復プログラムを引き続き実施しています。
政府が支援する医療枠組みにより、公的および民間の機関全体で静脈内医薬品への幅広いアクセスが促進されます。特にドイツ、英国、フランス、イタリアでの需要が依然として強い。ヨーロッパ内で事業を展開しているメーカーは、洗練された医薬品流通チャネルと静脈内疼痛管理に関する高い臨床意識の恩恵を受けています。パラセタモール IV 業界の分析では、人口動態の高齢化、慢性疾患管理の要件、継続的な医療インフラの改善によって拡大が続くことが示唆されています。
ドイツのパラセタモール IV 市場
ドイツはヨーロッパのパラセタモール IV 市場の約 24% を占めています。この国の高度な病院ネットワーク、強力な製薬部門、大量の外科的介入が、静脈内鎮痛剤に対する堅調な需要を支えています。医療提供者は、オピオイド消費量を削減し、回復結果を改善することを目的として、静脈内パラセタモールを周術期治療プロトコルに組み込むことがよくあります。
ドイツの医療制度は、科学的根拠に基づいた治療アプローチと患者の安全基準を重視し、信頼できる静脈内薬の採用を奨励しています。整形外科、心臓血管、腫瘍科の治療現場における疼痛管理ソリューションに対する需要の高まりにより、市場のパフォーマンスは引き続き強化されています。製薬メーカーは、確立された調達システムと非オピオイド療法の臨床での強い受け入れから恩恵を受けています。病院の近代化と救命救急サービスへの投資の増加により、主要な医療施設全体の需要が維持されると予想されます。
英国のパラセタモール IV 市場
英国は欧州のパラセタモール IV 市場の約 21% を占めています。国立医療機関は、オピオイドへの曝露を減らし、患者の回復促進を支援する効率的な疼痛管理戦略をますます重視しています。静脈内パラセタモールは、外科部門、救急医療ユニット、救命救急環境で広く使用されています。
即日処置や外来手術サービスに対する需要の高まりにより、速効性の静脈内療法の普及が促進されています。医療提供者は、薬剤の安全性プロフィールと複合鎮痛プログラムとの適合性を重視しています。医療インフラと臨床サービスの拡大への継続的な投資が、長期的な市場の発展を支えています。品質と費用対効果を重視した調達の取り組みにより、英国全土に静脈内パラセタモール製品を供給するメーカーの機会も強化されました。
アジア太平洋地域
アジア太平洋地域は世界のパラセタモール IV 市場シェアの約 25% を占めており、最も急速に発展している地域市場の 1 つです。急速な都市化、医療インフラの拡大、医療支出の増加により、製薬メーカーに大きなチャンスが生まれています。最新の疼痛管理技術に対する意識の高まりにより、病院や専門治療センター全体での導入が加速しています。
この地域の国々は、高度な外科施設、救急治療部門、救命救急サービスに投資しています。患者数の拡大と慢性疾患の有病率の増加が市場の需要をさらに支えています。ジェネリック医薬品メーカーは、手頃な価格とアクセスしやすさを向上させることで重要な役割を果たしています。アジア太平洋地域のパラセタモール IV 市場予測は、継続的な医療の近代化と高品質の静脈内治療ソリューションに対する需要の高まりにより、引き続き明るい見通しです。
日本パラセタモール点滴市場市場
日本はアジア太平洋地域のパラセタモール IV 市場の約 18% を占めています。この国の人口高齢化と高度な医療システムにより、効果的な痛みと発熱の管理ソリューションに対する強い需要が生まれています。病院では、外科的回復、高齢者医療、救命救急治療プログラムに静脈内パラセタモールを利用するところが増えています。
医療提供者は、強力な安全性プロファイルと予測可能な臨床結果を提供する治療法を優先します。パラセタモールの静脈内投与はこれらの目的に合致しており、通常、周術期のケア経路に組み込まれています。医療提供における技術の進歩と患者中心の治療への注目の高まりが市場の成長を支え続けています。医薬品サプライヤーは、主要な医療ネットワーク全体にわたる安定した規制の枠組みと機関からの強い需要の恩恵を受けています。
中国パラセタモール IV 市場
中国はアジア太平洋地域のパラセタモール IV 市場の約 34% を占めています。医療インフラの急速な拡大、入院者数の増加、医療サービスへの政府の多額の投資により、市場の需要が強化されています。患者数の多さと高度な疼痛管理技術に対する意識の高まりにより、導入が促進され続けています。
中国の病院では、非オピオイド鎮痛薬を組み込んだ最新の周術期治療プロトコルの導入が増えています。国内の製薬メーカーは、静脈内医薬品の需要の高まりに対応するため生産能力を拡大している。手術、緊急治療、集中治療入院の件数の増加が、市場の継続的な発展を支えています。医療へのアクセスと流通ネットワークの改善により、都市および地域の医療施設全体での静脈内パラセタモール製品の入手可能性がさらに向上しています。
世界のその他の地域
その他の地域は、世界のパラセタモール IV 市場シェアの約 9% を占めています。ラテンアメリカ、中東、アフリカでは、医療インフラの改善に伴い、静脈鎮痛療法が徐々に導入されています。政府と民間の医療提供者は、病院の拡張、外科サービス、救急医療の能力に投資しています。
高度な治療オプションがより利用しやすくなっている都市部の医療センターでは、需要が特に顕著です。国際的な製薬会社は、地域の流通ネットワークと戦略的パートナーシップを拡大し続けています。オピオイドを節約した疼痛管理に関する意識の高まりと外科手術件数の増加が市場浸透を支えています。特定の分野ではインフラの制限が依然として残っていますが、進行中の医療近代化の取り組みにより、静脈内パラセタモールメーカーの長期的な機会が強化されることが期待されています。
パラセタモール IV のトップ企業のリスト
- マリンクロット (マリンクロット製薬)
- 株式会社シプラ
- ルパン
- ドクター・レディーズ・ラボラトリーズ株式会社
- オーロビンドファーマ
- サン・ファーマシューティカル・インダストリーズ株式会社
- ノバルティスAG
- ファイザー株式会社
- アボット
- サノフィ
- ブリストル・マイヤーズ スクイブ社
市場シェア上位 2 社
- マリンクロット (マリンクロット製薬) – 18%
- ファイザー社 – 14%
投資分析と機会
パラセタモール IV 市場は、無菌注射剤の生産に重点を置く製薬メーカーから多額の投資を集めています。企業は増大する病院の需要に応えるために、製造施設を拡張し、品質管理システムをアップグレードし、サプライチェーンの回復力を強化しています。アジア太平洋地域では特に投資活動が活発で、医療インフラの拡大により注射薬の新たな調達機会が生まれています。
民間および公的医療への投資も、病院建設プロジェクト、救命救急病棟の拡張、外科施設の近代化を通じて需要の増加を支えています。製薬会社とヘルスケア販売業者との間の戦略的パートナーシップにより、新興市場全体での製品のアクセシビリティが向上しています。パラセタモール IV の市場機会は、ジェネリック製剤の採用の増加と、費用対効果の高い鎮痛療法に対する需要の増加によってさらに強化されています。投資家は、規制遵守、拡張性の高い生産、信頼性の高い流通能力を提供できるメーカーに注目しています。先進的な包装技術、すぐに使える輸液システム、小児および高齢者の患者集団向けに設計された特殊な製剤にも、新たな機会が存在します。
新製品開発
パラセタモール IV 市場におけるイノベーションは、医療提供者の利便性、安全性、業務効率の向上に重点が置かれています。メーカーは、準備時間を短縮し投薬ミスを最小限に抑える、すぐに投与できる輸液バッグ、高度な包装システム、改良されたバイアル技術を導入しています。これらの開発は、高水準の患者ケアを維持しながら、病院のワークフローの最適化をサポートします。
研究努力は、製品の安定性の向上、無菌保証の強化、およびより長い保存期間をサポートする包装ソリューションの開発にも焦点を当てています。製薬会社は、生産の一貫性を向上させるために、製造自動化とデジタル品質監視システムへの投資を続けています。新製品開発戦略は、小児治療室、外来手術センター、集中治療施設などの特殊な医療現場をターゲットにすることが増えています。パラセタモール IV 市場の傾向は、医療機関全体で管理を簡素化し、効率的な在庫管理をサポートするユーザーフレンドリーな配送形式への重点が高まっていることを示しています。
最近の 5 つの動向 (2023 ~ 2025 年)
- マリンクロットは、病院への供給の可用性を強化するために注射用医薬品の生産能力を拡大しました。
- 複数のジェネリック医薬品メーカーが、アジア太平洋地域の医療ネットワーク全体でのパラセタモールの静脈内配布を増加させました。
- 大手サプライヤーは、病院で使用する静脈鎮痛剤向けに強化された滅菌包装技術を導入しました。
- いくつかの医療システムでは、最新のオピオイド削減および多モード疼痛管理プロトコルに静脈内パラセタモールが組み込まれています。
- 製薬会社は、注射剤製品の信頼性を向上させるために、製造自動化と品質保証技術に投資しました。
レポートの対象範囲
パラセタモール IV 市場レポートは、業界構造、競争上の地位、需要パターン、新たな成長機会の包括的な分析を提供します。このレポートは、適応症、用途、最終用途分野、地理的地域にわたる市場パフォーマンスを評価します。病院の調達決定、医療インフラ開発、医薬品製造戦略に影響を与える要因を調査します。
[OMIDZ8CDki]
パラセタモール IV 市場調査レポートは、主要な業界参加者、流通ネットワーク、技術の進歩、規制の枠組み、および投資傾向もカバーしています。詳細なセグメンテーション分析により、疼痛管理、発熱治療、外科的応用、非外科的ケア、病院、クリニックにわたる需要の変動が浮き彫りになります。地域評価では、北米、ヨーロッパ、アジア太平洋、その他の地域全体の市場状況を評価します。このレポートでは、競争力学、製品革新への取り組み、医療近代化プログラム、将来の業界の発展を形作る戦略的機会についてさらに調査しています。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(有効期限 15th Oct 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





