フッ化アンモニウム市場規模、シェアおよび業界分析、タイプ別(工業/技術グレード、電子グレード、試薬/分析グレード、その他)、用途別(ガラスエッチング/フロスティング、半導体およびエレクトロニクス、金属表面処理、分析/研究室および化学合成、その他)、および地域予測、2026年から2034年
 無料サンプルをダウンロード

フッ化アンモニウムの市場規模と今後の見通し
 音声版を聴く
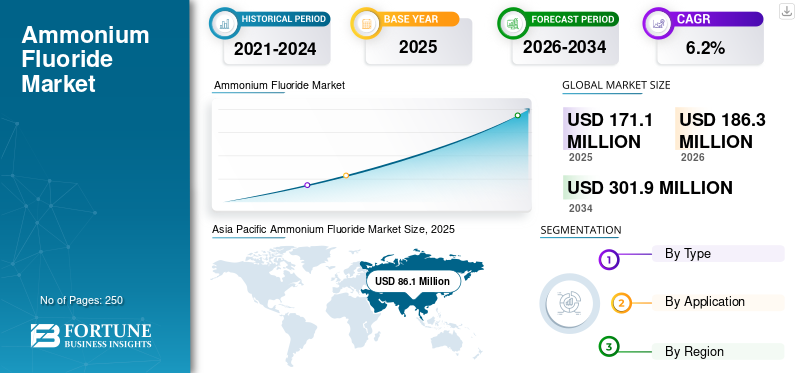
世界のフッ化アンモニウム市場規模は、2025年に1億7,110万米ドルと評価されています。市場は2026年の1億8,630万米ドルから2034年までに3億190万米ドルに成長すると予測されており、予測期間中に6.2%のCAGRを示します。アジア太平洋地域がフッ化アンモニウム市場を支配し、2025年には市場の50.32%を占めた。
フッ化アンモニウム (NH4F) は、ガラスのエッチング、半導体加工、金属表面処理、実験室合成に広く使用されている無機フッ化物塩です。シリカや金属酸化物と反応する能力が高く評価されており、制御された表面改質や洗浄用途が可能になります。工業用および工業用グレードのフッ化アンモニウムは、バルクガラスのフロスティングおよび金属処理プロセスで使用されます。同時に、高純度の電子および試薬グレードは、半導体製造研究所や分析研究所で利用されています。特殊ガラス加工やエレクトロニクス製造からの需要の増加が市場の拡大を大きく支えています。半導体デバイスの微細化により、高純度グレードの需要がさらに高まっています。工業用表面処理や化学合成用途の拡大も安定した消費に貢献しています。エレクトロニクス製造および精密表面技術が世界的に進化し続ける中、フッ化アンモニウムは産業分野と先端技術分野の両方で戦略的重要性を維持しており、その結果、特殊化学市場におけるその関連性が強化されています。
市場で活動している主要なプレーヤーは、Solvay S.A.、Arkema S.A.、Navin Fluorine International Limited、Tanfac Industries Limited、および Fluorsid S.p.A. です。
無料サンプルをダウンロード このレポートについて詳しく知るために。
フッ化アンモニウム市場の重要なポイント
 世界市場規模と予測
- 2025年の市場規模:1億7,110万ドル
- 2026年の市場規模:1億8,630万ドル
- 2034 年の予測市場規模: 3 億 190 万ドル
- CAGR: 2026 ~ 2034 年で 6.2%
 市場占有率
- アジア太平洋地域は、2025年に50.32%のシェアでフッ化アンモニウム市場を支配しました。
- 電子グレードセグメントは、予測期間中に 5.3% の CAGR で成長すると予測されています。
- ガラスエッチング/フロスティングセグメントは、予測期間中に最速の CAGR 7.2% で成長すると予想されます。
 主要な地域のハイライト
アジア太平洋地域
アジア太平洋地域は、好調な半導体製造と特殊ガラス生産により、2025 年に 8,610 万米ドル。
北米
北米 半導体リショアリングや工業用ガラス製造に支えられ、着実な成長が見込まれる。
ヨーロッパ
ヨーロッパ 先進的な特殊製造と半導体への投資により、大幅な成長が見込まれます。
私たち。
エレクトロニクス製造と建築用ガラスの需要の増加に支えられ、2025 年には 2,650 万米ドル。
日本
日本 半導体製造、特殊ガラス製造、高純度化学用途からの強い需要に支えられています。
続きを読む

フッ化アンモニウム市場動向
半導体の小型化と装飾ガラスの用途が消費パターンを再形成
市場は、半導体メーカーの急速な進歩と装飾用ガラス用途の成長の影響を受けています。精密エッチング薬品の需要が増加集積回路製造は高純度の電子グレードの消費を促進しています。同時に、建築用および自動車用の装飾用ガラスの使用が工業グレードの安定した需要を支えています。ソーラーパネルや特殊光学部品の生産量が増加すると、エッチング用の化学薬品の消費がさらに増加します。管理された化学物質の取り扱いを規制が重視することは、生産基準とサプライチェーンの慣行に影響を与えます。超高純度フッ化物配合における技術の進歩により、敏感な電子プロセスとの適合性が強化されています。さらに、新興国における産業オートメーションと表面処理の拡大が、さらなる成長に貢献しています。これらのエレクトロニクス主導およびアーキテクチャのトレンドは需要パターンを再形成しており、市場の安定した拡大を支えています。
市場ダイナミクス
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
ガラスエッチングおよび半導体製造活動からの強い製品需要が市場の成長を促進
市場の主な推進力は、ガラスのエッチングおよびフロスティング用途からの強い需要です。シリカと効果的に反応し、装飾用および工業用ガラスの制御された表面処理が可能になります。建築用および自動車用ガラスの使用拡大が需要を大きく支えています。さらに、半導体製造プロセスではウェーハの洗浄とエッチングにフッ化物ベースの化学薬品が使用されており、電子グレードの消費が増加しています。チップ製造施設への投資の増加により、需要の伸びがさらに強化されています。工業用金属処理用途の増加も消費に貢献しています。これらの多様な産業および電子ドライバーは着実な需要拡大を維持し、それによってフッ化アンモニウム市場の成長の勢いを維持します。
市場の制約
毒性の懸念と規制監視により市場の柔軟性が制限される
フッ化アンモニウムは、厳密な取り扱い、保管、輸送手順を必要とする危険な化学物質です。労働者の安全と環境への排出に関する規制の監視により、コンプライアンスコストが増加します。暴露のリスクがあるため、製造施設には高度な保護装置と監視システムが必要です。さらに、代替品の入手可能性エッチング薬品特定の用途では、コスト重視の分野での需要が制限される可能性があります。フッ化物廃棄物の処理を管理する環境規制は、生産の経済性にさらに影響を与えます。これらの安全性と規制の圧力により運用上の制約が生じ、市場全体の成長の可能性が抑制されます。
市場機会
エレクトロニクス製造と特殊ガラスの需要の拡大が新たな市場成長の見通しを生み出す
特にアジア太平洋地域と北米では、半導体産業と製造施設の拡大に大きなチャンスが存在します。国内チップ生産を支援する政府の奨励金により、電子グレードのフッ化アンモニウムの需要が増加しています。家庭用電化製品、自動車用ディスプレイ、ソーラーパネルに使用される特殊ガラスの成長により、さらなる拡大の道が開かれています。金属仕上げと表面処理における産業の近代化も、より広範な技術グレードの採用をサポートします。化学合成や分析試験における研究活動の増加により、試薬グレードの需要がさらに高まっています。新興国はエレクトロニクスの組み立てや精密製造に投資しており、市場機会が増加しています。テクノロジー主導の製造が世界的に拡大し続けるにつれて、フッ化アンモニウムの消費量は着実に増加すると予想されており、そのため長期的な市場の見通しが強化されています。
市場の課題
品質、供給、規制上の課題が競争力学に影響を与える
市場における主要な課題は、半導体および電子用途に必要な高純度レベルの需要を維持することです。たとえ微量の不純物でもチップ製造の歩留まりに影響を与える可能性があり、高度な精製および品質管理システムが必要となります。原材料の調達とフッ素供給の安定性も価格と入手可能性に影響します。さらに、工業用グレードの大量生産と特殊グレードの精密製造のバランスを取ると、運用がさらに複雑になります。環境および労働安全に関するコンプライアンスコストの増加は、利益率にさらに影響を与えます。これらの品質、供給、規制上の課題は競争力を形成し、長期的な市場の安定性に影響を与えます。
研究開発の動向
研究開発の取り組みは、半導体用途向けの超高純度フッ化アンモニウム配合物の改良に重点を置いています。汚染管理およびパッケージング技術の進歩により、デリケートな電子プロセスにおける製品の信頼性が向上しています。
セグメンテーション分析
タイプ別
大量のガラスおよび金属加工アプリケーションが産業/技術グレードセグメントの成長を促進
タイプに基づいて、市場は産業/技術グレード、電子グレード、試薬/分析グレードなどに分類されます。
工業用/工業用グレードのセグメントは、ガラスのエッチング、フロスティング、金属表面処理に広く使用されているため、フッ化アンモニウム市場で最大のシェアを保持しています。建築用ガラスの大量生産と装飾用ガラスの加工が消費を大きく支えています。工業用洗浄および酸化物除去用途は、安定した需要にさらに貢献しています。電子グレードのフッ化アンモニウムと比較して純度要件が比較的低いため、コスト効率の高い大規模生産が可能になります。建設活動の増加と自動車用ガラスの使用により、安定した量の需要が維持されています。これらの大量生産の産業用アプリケーションは、市場での支配的な地位を確保し、市場における産業グレードのリーダーシップを維持します。
電子グレードセグメントは、予測期間中に 5.3% の CAGR で成長すると予想されます。半導体超高純度が重要なウェーハの洗浄およびエッチングプロセス。チップ製造投資の増加とデバイスの小型化が需要を大きく支えています。工業用グレードよりも生産量は少ないものの、価格が高く付加価値が高いことがこのセグメントの特徴です。世界的な半導体製造能力の拡大は長期的な成長を維持するため、その戦略的重要性が強化されます。
用途別
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
チップ製造施設の急速な拡張が半導体およびエレクトロニクス部門の成長を促進
アプリケーションの観点から見ると、市場はガラスのエッチング/フロスティング、半導体およびエレクトロニクス、金属表面処理、分析/研究室および化学合成などに分類されます。
半導体およびエレクトロニクス部門は、2025 年に最大の市場シェアを保持しました。フッ化アンモニウムは、酸化物の除去とエッチングのための半導体ウェーハ処理に不可欠です。チップ製造施設の世界的な急速な拡大により、需要が高まっています。ガラス用途に比べて量は少ないものの、高価値の電子グレードの使用が漸進的な成長をサポートし、そのためセグメントの重要性が高まります。
ガラスエッチング/フロスティングセグメントは、予測期間中に 7.2% という最高の CAGR で成長しています。これは、フッ化アンモニウムがシリカと反応し、制御された表面テクスチャを作成する能力によるものです。成長する建築設計トレンドと自動車装飾ガラス用途が需要を大きく支えています。特殊ガラス製造の拡大により消費がさらに強化され、セグメントの成長が維持されます。
フッ化アンモニウム市場の地域別見通し
地域に基づいて、市場は北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカに分割されています。
アジア太平洋地域
Asia Pacific Ammonium Fluoride Market Size, 2025 (USD Million)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
アジア太平洋地域の市場規模は、2025 年に 8,610 万ドルに達しました。アジア太平洋地域は、強力な半導体製造能力と特殊ガラス生産の拡大により、市場で圧倒的なシェアを保持しています。中国、日本、韓国、台湾はエレクトロニクス製造の主要拠点であり、ウェーハの洗浄やエッチングのプロセスで使用される高純度の電子グレードのフッ化アンモニウムの需要を促進しています。さらに、急速なインフラ開発と装飾建築のトレンドにより、ガラスのエッチングやフロスティング用途の需要が増加しています。
太陽光パネルの生産拡大と画面ガラス製造は工業用グレードの消費をさらに強化します。競争力のある化学品の製造コストと統合されたサプライチェーンにより、地域の生産能力が強化されます。中国とインドにおける国内半導体拡大に対する政府の奨励金の増加も、長期的な需要を支えている。これらのエレクトロニクス関連要因と建設関連要因が総合的に旺盛な消費を維持し、世界市場におけるアジア太平洋地域のリーダーシップを強化しています。
中国フッ化アンモニウム市場
アジア太平洋地域の大きな貢献と、地域市場の主導国としての中国の地位を踏まえると、2025 年の中国市場は 2,860 万米ドルと評価され、地域収益の約 16.7% を占めます。成長は大規模な半導体製造能力と特殊ガラス製造の拡大によって推進されています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
北米
北米は、半導体リショアリングの取り組みの拡大と確立された工業用ガラス生産に支えられ、安定したテクノロジー主導の市場を代表しています。米国が主な貢献国であり、国内のチップ製造施設への投資が増加し、電子グレードのフッ化アンモニウムの需要が高まっている。強力な航空宇宙および防衛製造部門は、特殊な電子アプリケーションをさらにサポートしています。
米国のフッ化アンモニウム市場
2025 年の米国市場の評価額は 2,650 万ドルに達し、地域収益の約 15.5% を占めます。この拡大は、エレクトロニクス製造の取り組みの増加と建築用ガラスの需要の増加によって支えられています。
ヨーロッパ
ヨーロッパの市場は、厳しい環境規制と高度な特殊製造産業によって形成されています。ドイツ、フランス、英国などでは、特殊ガラス製造、自動車表面処理、半導体関連産業などの需要が堅調です。半導体製造能力はアジア太平洋地域に比べて小さいものの、EU が支援するチップ製造への継続的な投資が漸進的な成長を支えています。厳格な REACH 規制は生産プロセスに影響を与え、高純度で準拠した配合を奨励します。
ドイツのフッ化アンモニウム市場
ドイツ市場は 2025 年に評価額 840 万米ドルに達し、地域収益の約 4.9% を占めます。需要は特殊な自動車用ガラスの生産と高度な工業用表面エンジニアリングによって促進されています。
ラテンアメリカ、中東、アフリカ
ラテンアメリカでは、主にインフラストラクチャーとガラス加工産業の拡大によって市場が徐々に成長しています。ブラジルとメキシコは、建築用ガラスの使用量と自動車製造の増加により、地域の需要をリードしています。工業用表面処理および金属加工活動は、安定した技術グレードの消費をサポートします。
中東およびアフリカ地域では、インフラの多様化と産業活動の拡大に支えられ、フッ化アンモニウムの需要が徐々に増加しています。 GCC諸国は、建設、建築用ガラス製造、特殊表面処理産業に投資を行っています。成長する石油化学金属加工セクターは工業用消費をさらに強化します。
GCCフッ化アンモニウム市場
2025 年の GCC 市場は 520 万米ドルと評価され、収益の約 3.1% を占めました。拡大はインフラ開発と建築用ガラスつや消し用途の増加によって推進されています。
競争環境
主要な業界プレーヤー
市場構造を形成する純度要件と統合されたフッ素化学製品の製造
世界市場は適度に細分化されており、競争は主にフッ素化学の統合と製品の純度能力によって推進されています。大手メーカーは、ホタル石資源と垂直統合されたフッ化水素酸生産へのアクセスの恩恵を受け、コスト管理と供給の安定化を可能にします。電子グレードのサプライヤーは超高純度規格と汚染管理技術で競争しますが、工業グレードのメーカーは規模と輸出範囲に重点を置いています。アジアのメーカーはコスト効率を活用していますが、ヨーロッパと日本のメーカーは特殊な半導体グレードの配合を重視しています。厳しい環境への影響と安全規制により参入障壁が形成され、継続的な技術アップグレードが促進されます。これらの統合の利点と純度主導の要件が総合的に競争上の地位を形成し、したがって既存の企業の優位性が強化されます。フッ素化学プロデューサーたち。
プロファイルされた主要なフッ化アンモニウム企業のリスト
- Solvay S.A. (Belgium)
- Arkema S.A. (France)
- Navin Fluorine International Limited (India)
- Tanfac Industries Limited (India)
- Fluorsid S.p.A. (Italy)
- Derivados del Flúor S.A.U. (DDF) (Spain)
- Morita Chemical Industries Co., Ltd. (Japan)
- Harshil Industries (India)
- Jayfluoride Private Limited (India)
- Mars Chemical Corporation (India)
レポートの範囲
世界的なフッ化アンモニウム市場調査レポートは、市場の詳細な分析を提供し、主要企業、タイプ、アプリケーションなどの重要な側面に焦点を当てています。また、市場トレンドに関する洞察を提供し、重要な業界の発展に焦点を当てます。上記の要因に加えて、レポートには、近年の市場の成長に寄与するさまざまな要因が含まれています。さらに、過去のデータと世界、地域、国レベルでの収益の伸びを予測し、業界の最新の市場動向と機会を分析します。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| ユニット | 価値 (100 万米ドル) と体積 (キロトン) |
| 成長率 | 2026 年から 2034 年までの CAGR は 6.2% |
| セグメンテーション | 種類、用途、地域別 |
| タイプ別 |
|
| 用途別 |
|
| 地域別 |
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場規模は 1 億 7,110 万ドルで、2034 年までに 3 億 190 万ドルに達すると予測されています。
2025 年のアジア太平洋地域の市場規模は 8,610 万米ドルでした。
6.2%のCAGRを記録し、市場は予測期間中(2026年から2034年)に安定した成長を示すでしょう。
用途別では、半導体およびエレクトロニクス部門が2025年に市場をリードした。
ガラスエッチングや半導体製造活動からの強い製品需要が市場の成長を押し上げています。
Solvay S.A.、Arkema S.A.、Navin Fluorine International Limited、Tanfac Industries Limited、および Fluorsid S.p.A. が市場の主要企業です。
2025 年のシェアではアジア太平洋地域が市場を独占しました。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 250
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。


















関連レポート