レーザー剥離装置の市場規模、シェアおよび業界分析、テクノロジー別(レーザーアブレーション、レーザー誘起順転送)、レーザータイプ別(UVレーザー、IRレーザー)および地域予測、2026~2034年
 無料サンプルをダウンロード

レーザー剥離装置市場概要
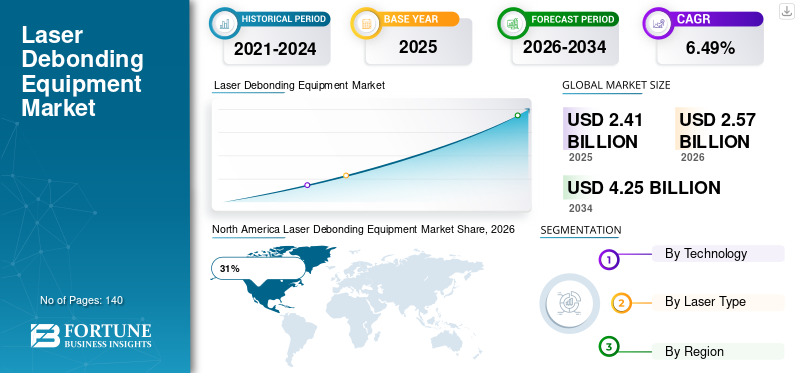
レーザー剥離装置の市場規模は、2025年に24億1,000万米ドルと評価されています。市場は2026年の25億7,000万米ドルから2034年までに42億5,000万米ドルに成長すると予測されており、予測期間中に6.49%のCAGRを示します。

レーザー剥離装置市場は、高度なパッケージング技術、ウェーハの薄化プロセス、異種統合の利用の増加により、半導体製造エコシステムの重要なセグメントになりつつあります。レーザー剥離装置を使用すると、機械的ストレスや基板の損傷を引き起こすことなく、一時的に接着されたウェーハを正確に分離できます。超薄型ウェーハ、3D 集積回路、MEMSデバイス、イメージセンサー、パワー半導体では、レーザー剥離システムの採用が加速しています。レーザー剥離装置市場レポートは、より高い生産歩留まりとプロセス信頼性の向上を求める半導体製造工場、外部委託の半導体アセンブリプロバイダー、先端エレクトロニクスメーカーからの強い需要を浮き彫りにしています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
重要なポイント
市場規模と成長
- 2025年の世界市場規模:24.1億ドル
- 2034 年の世界市場規模: 42 億 5,000 万ドル
- CAGR (2026 ~ 2034 年): 6.49%
市場シェア – 地域別
- 北米: 31%
- ヨーロッパ: 24%
- アジア太平洋: 38%
- その他の国: 7%
国レベルのシェア
- ドイツ: ヨーロッパ市場の 34%
- 英国: ヨーロッパ市場の 18%
- 日本: アジア太平洋市場の22%
- 中国: アジア太平洋市場の41%
米国市場の概要
米国は、強力な半導体研究能力、高度な製造インフラ、国内チップ生産への継続的な投資により、レーザー剥離装置市場に引き続き大きく貢献しています。主要な半導体製造施設とパッケージング技術開発者の存在により、ウェーハレベルのパッケージングおよびチップレット統合アプリケーションに対するレーザー剥離ソリューションの継続的な採用がサポートされています。
米国市場の需要は、高度なコンピューティング、人工知能プロセッサ、自動車エレクトロニクス、航空宇宙システム、防衛グレードの半導体コンポーネントとますます結びついています。レーザー剥離装置の業界分析によると、メーカーはウェーハの破損や汚染のリスクを最小限に抑えながら生産効率を向上させるために、非接触剥離方法を優先していることがわかりました。
レーザー剥離装置市場 最新動向
最も重要なレーザー剥離装置市場のトレンドの 1 つは、一時的なウェーハの接着および剥離用途に紫外線レーザー システムの導入が増加していることです。 UV レーザー技術は、精度の向上、熱影響の低減、および高度な半導体パッケージング プロセスとの優れた互換性を実現します。メーカーは、自動ハンドリング システム、人工知能支援のプロセス監視、リアルタイム検査機能をレーザー剥離プラットフォームに統合しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
もう 1 つの注目すべき傾向には、50 ミクロン未満の超薄型半導体ウェーハに対する需要の増大が含まれます。ファンアウト ウェーハ レベル パッケージング、3D スタッキング、チップレット アーキテクチャなどの高度なパッケージング テクノロジには、基板の完全性を維持できる高度な剥離装置が必要です。レーザー剥離装置市場調査レポートでは、フレキシブル ディスプレイ、OLED 製造、MEMS 製造、およびパワー半導体製造における採用の増加も特定しています。自動化、スループット率の向上、粒子汚染の低減、エネルギー効率の向上により、業界全体の機器開発戦略が形成され続けています。
レーザー剥離装置市場ダイナミクス
ドライバ
高度な半導体パッケージング技術に対する需要の高まり
レーザー剥離装置市場の主な成長原動力は、先進的な半導体パッケージング ソリューションの採用の増加です。最新の電子デバイスは、より小型のフォームファクター、より高いコンピューティング能力、および改善されたエネルギー効率を必要とします。これらの要件を満たすために、メーカーはウェーハの薄化、3D 統合、異種統合、および一時的なウェーハ ボンディングとレーザー デボンディング プロセスに大きく依存するチップレット ベースのアーキテクチャを利用しています。
レーザー剥離装置は、正確かつ非接触でウェーハを分離し、基板の損傷を軽減しながら生産歩留まりを向上させます。半導体メーカーは、人工知能アクセラレータ、メモリデバイス、イメージセンサー、自動車用チップ、および高度な通信コンポーネントに使用される極薄ウェーハを処理するために、レーザーベースのシステムへの依存を高めています。高度なパッケージングが製造戦略の中核となるにつれ、レーザー剥離装置の需要は世界中の製造施設で拡大し続けています。
拘束
高額な機器の取得および導入コスト
レーザー剥離装置市場に影響を与える主な制約は、装置の調達、設置、メンテナンスに必要な多額の投資です。高度なレーザー剥離システムには、高精度の光学系、自動化モジュール、ウェーハ処理機構、およびプロセス監視テクノロジーが組み込まれており、これらが多額の設備投資に貢献しています。
中小規模の半導体メーカーは、レーザー剥離ソリューションの導入を検討する際に予算の制限に直面することがよくあります。さらに、既存の生産ラインに統合するには、プロセスの最適化、従業員のトレーニング、仮接着材料との適合性評価が必要です。レーザー源と光学コンポーネントのメンテナンス要件により、運用コストがさらに増加する可能性があります。これらの要因により、レーザー剥離技術に関連する長期的な生産性の利点にもかかわらず、コスト重視の製造施設での導入が遅れる可能性があります。
機会
フレキシブルエレクトロニクスと高度なディスプレイ製造の拡大
フレキシブルエレクトロニクスの急速な発展は、レーザー剥離装置市場にとって大きなチャンスをもたらしています。フレキシブル ディスプレイ、折りたたみ式スマートフォン、ウェアラブル デバイス、医療センサー、および高度な OLED テクノロジーでは、製造中に一時的なキャリア基板がますます必要になります。レーザー剥離は、変形や性能低下を引き起こすことなく、繊細で柔軟な構造を分離するための信頼できるソリューションを提供します。
メーカーはまた、次世代ディスプレイ パネル、マイクロ LED 製造、大面積エレクトロニクス向けのレーザー剥離技術も研究しています。軽量で柔軟なデバイスに対する消費者の需要が高まるにつれ、機器サプライヤーには、非半導体用途向けに最適化された特殊な剥離プラットフォームを導入する機会が生まれています。この多様化により、対応可能な市場が広がり、機器開発者やプロセス技術プロバイダーに追加の収益源が生まれます。
チャレンジ
極薄ウェーハのプロセス均一性の維持
レーザー剥離装置市場における最も重要な課題の 1 つは、ますます薄くなり脆弱になっているウェーハ全体で一貫したプロセスの均一性を達成することです。半導体メーカーが高度なパッケージングアーキテクチャをサポートするためにウェーハの厚さを薄くするにつれて、反り、亀裂、熱応力のリスクがより顕著になります。
局所的な損傷や歩留まりの低下を防ぐために、レーザーのエネルギー分布は大きなウェーハ表面にわたって高度に均一な状態を維持する必要があります。接着材料、基板組成、ウェハ寸法の変化により、プロセスの最適化がさらに複雑になります。機器メーカーは、進化する業界の要件を満たすために、改良されたビーム整形技術、高精度アライメント システム、高度なプロセス制御ソフトウェアを継続的に開発する必要があります。プロセスの一貫性を維持できないと、生産効率やデバイスのパフォーマンスに悪影響を及ぼす可能性があります。
レーザー剥離装置市場セグメンテーション
テクノロジー別
レーザー アブレーション技術は、推定市場シェア 62% でレーザー剥離装置市場を支配しています。この技術は、集束されたレーザーエネルギーを利用して、接着層を選択的に除去したり、一時的なキャリアと半導体ウェーハの間の接合界面を弱めたりします。その人気の理由は、高精度、機械的ストレスの軽減、および高度な半導体製造プロセスとの互換性です。
この技術は、ウェーハの薄化作業、高度なパッケージング設備、および半導体の大量生産環境で広く使用されています。レーザー アブレーション システムは、スループットの向上、汚染の低減、および優れた基板保護をサポートします。レーザー剥離装置の市場分析では、高度なプロセッサ、メモリ チップ、MEMS デバイス、イメージ センサーを製造するメーカーからの継続的な需要が示されています。半導体製造施設への投資の増加により、世界市場におけるレーザーアブレーション技術の地位はさらに強化されています。
レーザー誘起順転送は、レーザー剥離装置市場の約 38% を占めています。この技術は、正確な材料移送と選択的なエネルギー供給機能を提供し、特殊な半導体パッケージング用途や新興エレクトロニクス製造プロセスに適しています。
レーザー誘起順転送は、最小限の熱影響と優れたプロセス制御が必要な場合にますます利用されています。アプリケーションには、フレキシブルなエレクトロニクス製造、高度なセンサー製造、および高価値の半導体デバイスが含まれます。この技術は革新的なパッケージング設計をサポートし、メーカーが従来の剥離アプローチには適さない可能性があるデリケートな基板を処理できるようにします。継続的な研究開発活動により、システムのパフォーマンスが向上し、先進的な製造部門全体での商業採用が拡大され続けています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
レーザーの種類別
UV レーザー システムは、レーザー剥離装置市場の約 68% を占めています。これらのシステムは、半導体基板への損傷を最小限に抑えながら、一時的な接合材料と選択的に相互作用できるため、好まれています。 UV レーザーは優れた精度を提供し、ウェーハレベルのパッケージング、3D 統合、極薄ウェーハの加工に広く使用されています。
先進的な半導体パッケージング技術の導入が進むにつれて、UV レーザー剥離装置の需要が加速しています。メーカーは、プロセスの信頼性の高さ、汚染レベルの低減、次世代パッケージング アーキテクチャとの互換性により、このテクノロジーを高く評価しています。 UV レーザー システムは、高性能コンピューティング チップ、高度なメモリ デバイス、人工知能プロセッサの製造において特に重要です。
IR レーザー システムは、レーザー剥離装置市場で推定 32% のシェアを占めています。これらのシステムは、より深いエネルギー浸透と、特定の基材材料および接着剤配合物との適合性が必要な用途に使用されます。
IR レーザー剥離装置は、パワー半導体製造や特定のディスプレイ製造プロセスなどの特殊な製造環境で注目を集めています。機器開発者は、競争力を強化するために、ビーム品質、エネルギー効率、プロセス制御機能の向上を続けています。 UV システムが主流の半導体アプリケーションを支配している一方で、IR レーザーは、独自の材料特性が技術の選択に影響を与えるニッチな製造分野において重要な役割を維持しています。
レーザー剥離装置市場 地域別展望
North America Laser Debonding Equipment Market Share, 2026 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米
北米はレーザー剥離装置市場の約 31% を占めています。この地域は、先進的な半導体製造インフラ、多額の研究投資、高性能電子部品に対する強い需要の恩恵を受けています。半導体パッケージング施設では、ウェーハの薄化や異種集積プロセスをサポートするために、レーザー剥離システムの利用が増えています。
国内の半導体生産と高度なパッケージング能力への投資の拡大により、地域の需要は引き続き強化されています。自動車エレクトロニクス、航空宇宙アプリケーション、防衛システム、および AI 関連の半導体製品は、機器の採用に大きく貢献しています。
ヨーロッパ
ヨーロッパはレーザー剥離装置市場の約 24% を占めています。この地域は、エンジニアリングの強力な専門知識、高度な製造能力、半導体プロセスの革新に焦点を当てた広範な研究活動が特徴です。
欧州のメーカーは、サプライチェーンの回復力を強化し、半導体生産能力を向上させるために、先進的なパッケージング技術への投資を増やしています。レーザー剥離装置の採用は、自動車エレクトロニクス、産業オートメーション、および高度なセンサー製造部門からの需要によって支えられています。
ドイツのレーザー剥離装置市場
ドイツはヨーロッパのレーザー剥離装置市場の約 34% を占めています。半導体装置エンジニアリング、精密製造、産業オートメーションにおけるこの国のリーダーシップは、高度な剥離システムに対する強い需要を支えています。
ドイツの半導体企業や研究機関は、ウェハーレベルのパッケージング、MEMS製造、パワーエレクトロニクス製造への投資を続けています。市場は、機器サプライヤー、技術開発者、産業エンドユーザー間の強力なコラボレーションから恩恵を受けています。先進的な自動車用半導体製造は、依然としてレーザー剥離装置の需要に大きく貢献しています。
英国のレーザー剥離装置市場
英国は欧州のレーザー剥離装置市場の約 18% を占めています。この市場は、研究集約的な半導体活動、フォトニクス開発プログラム、特殊なエレクトロニクス製造業務によって支えられています。
半導体イノベーション、先端材料研究、次世代パッケージング技術への投資は、レーザー剥離システムの採用増加に貢献しています。英国はまた、通信、防衛、医療技術、産業オートメーション用途で使用される半導体部品の需要の拡大からも恩恵を受けています。
アジア太平洋地域
アジア太平洋地域はレーザー剥離装置市場を支配しており、約 38% のシェアを占めています。この地域には、半導体製造施設、パッケージング工場、ディスプレイメーカー、エレクトロニクス生産センターが集中しています。
高度なパッケージング技術、メモリデバイス製造、家庭用電化製品の製造における急速な成長により、レーザー剥離装置に対する継続的な需要が支えられています。地域の製造業者は、増大する生産要件を満たすために、高スループットで自動化されたソリューションを優先しています。
日本のレーザー剥離装置市場
日本はアジア太平洋地域のレーザー剥離装置市場の約22%を占めています。この国の専門知識半導体製造装置、高精度レーザー システム、先端材料が強力な市場発展をサポートします。
日本のメーカーは、イメージセンサー、パワー半導体、MEMSデバイス、高度なパッケージング技術への投資を続けています。製造品質とプロセスの最適化を重視することで、高度なレーザー剥離ソリューションが広く採用されるようになりました。
中国レーザー剥離装置市場
中国はアジア太平洋地域のレーザー剥離装置市場の約 41% を占めています。半導体製造能力の拡大、政府支援の産業的取り組み、先進的なパッケージング施設への投資の増加が、市場の力強い成長を支えています。
国内の半導体メーカーは、製造効率を向上させ、輸入技術への依存を減らすために、レーザー剥離システムの導入を増やしています。この国の大規模エレクトロニクス生産エコシステムにより、複数の最終用途産業にわたる機器の導入がさらに加速しています。
世界のその他の地域
その他の地域はレーザー剥離装置市場の約 7% を占めています。新興の半導体製造投資、エレクトロニクス生産の成長、高度なパッケージング技術の採用増加が、市場の緩やかな拡大を支えています。
中東、ラテンアメリカ、一部のアフリカ市場の国々は、半導体開発の機会を模索しています。導入レベルは確立された地域に比べて依然として低いものの、産業近代化への取り組みの拡大により、機器サプライヤーに長期的な機会が生まれています。
レーザー剥離装置のトップ企業リスト
- 信越エンジニアリング株式会社
- EVグループ(EVG)
- SUSS マイクロテック SE
- CWIテクニカル
- 株式会社キンギョウプエンタープライズ
- オプテック S.A.
- ブリューワーサイエンス株式会社
- 東京エレクトロン株式会社
- 株式会社スーパービン
- ハンズレーザーテクノロジー産業グループ株式会社
市場シェア上位 2 社
- EV グループ (EVG) – 24%
- SUSS MicroTec SE – 19%
投資分析と機会
半導体メーカーが高度なパッケージング能力を拡大するにつれて、レーザー剥離装置市場への投資活動は増加し続けています。設備投資は、ウェーハレベルのパッケージング設備、ヘテロジニアス集積技術、人工知能プロセッサ、メモリデバイス、パワー半導体をサポートする生産ラインに重点が置かれています。
アジア太平洋地域の製造拠点、北米の先進的なパッケージングセンター、ヨーロッパ全土の半導体近代化プロジェクトに最も大きなチャンスが生まれています。投資家は、自動剥離システム、高度なレーザー技術、インテリジェントなプロセス監視ソフトウェア、次世代ウェーハハンドリングソリューションを開発している企業を優先しています。フレキシブルエレクトロニクス製造、OLED製造、マイクロLEDアプリケーション、および高度なセンサー製造には、さらなるチャンスが存在します。より高いスループット、より低い運用コスト、および向上した歩留まり性能を提供できる装置サプライヤーは、長期的な業界の拡大から恩恵を受けることが期待されます。
新製品開発
レーザー剥離装置市場における製品開発の取り組みは、自動化、精密制御、プロセスの最適化にますます重点を置いています。メーカーは、高度なビーム整形技術、人工知能支援モニタリング、プロセスの逸脱をリアルタイムで特定できる統合検査モジュールを備えたシステムを導入しています。
最近の技術革新には、高速ウェーハ処理プラットフォーム、多波長レーザー構成、高度な熱管理システム、改良された基板アライメント技術などがあります。機器開発者は、超薄型ウェーハ、チップレット統合アーキテクチャ、およびフレキシブル電子デバイス向けに特別に設計されたソリューションにも取り組んでいます。ソフトウェア機能の強化、予知保全機能、スマートファクトリーとの互換性が、次世代レーザー剥離プラットフォームの主要な差別化要因となっています。
最近の 5 つの動向 (2023 ~ 2025 年)
- EV グループは、異種統合アプリケーション向けの高度なウェーハ剥離ソリューションを拡張しました。
- SUSS MicroTec は、高度なパッケージング プロセスをサポートする強化された仮接着および剥離プラットフォームを導入しました。
- Han's Laser は、半導体製造向けの完全自動レーザー剥離装置の製品を拡大しました。
- 信越エンジニアリングは、超薄型半導体ウェーハ処理用の高度な UV レーザー剥離システムを開発しました。
- 複数の装置メーカーが、AI ベースのプロセス監視および自動化機能をレーザー剥離プラットフォームに統合しました。
レポート 報道範囲
レーザー剥離装置市場レポートは、技術開発、市場力学、セグメンテーション分析、地域展望、競争環境、投資機会を包括的にカバーしています。このレポートは、半導体製造、高度なパッケージング技術、フレキシブルなエレクトロニクス生産、およびウェーハレベルの処理アプリケーションに影響を与える業界のトレンドを評価しています。
カスタマイズのご要望 広範な市場洞察を得るため。
この範囲には、レーザー アブレーション技術、レーザー誘起前方移動システム、UV レーザー プラットフォーム、および IR レーザー ソリューションの詳細な評価が含まれます。さらに、地域の需要パターン、大手メーカーの競争力、新たな応用分野、将来の産業発展を形作る技術革新を調査します。レーザー剥離装置市場調査レポートは、実用的な市場洞察を求める半導体メーカー、装置サプライヤー、投資家、技術開発者、業界関係者にとって戦略的リソースとして機能します。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(有効期限 30th Sep 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。














