卵胞刺激ホルモン市場規模、シェアおよび業界分析、タイプ別(組換えFSH、尿由来FSH、およびFSH組み合わせ製品)、製品別(フォリトロピンアルファ、フォリトロピンベータ、ウロフォリトロピン、およびメノトロピン)、アプリケーション別(体外受精/顕微授精のための卵巣刺激制御、排卵誘発、および男性不妊/精子形成)導入)、患者グループ別(男性および女性)、投与経路別(皮下および筋肉内)、流通チャネル別(病院薬局、小売薬局およびドラッグストア、オンライン薬局)、および地域予測、2026~2034 年
 無料サンプルをダウンロード

卵胞刺激ホルモンの市場規模と将来展望
 音声版を聴く
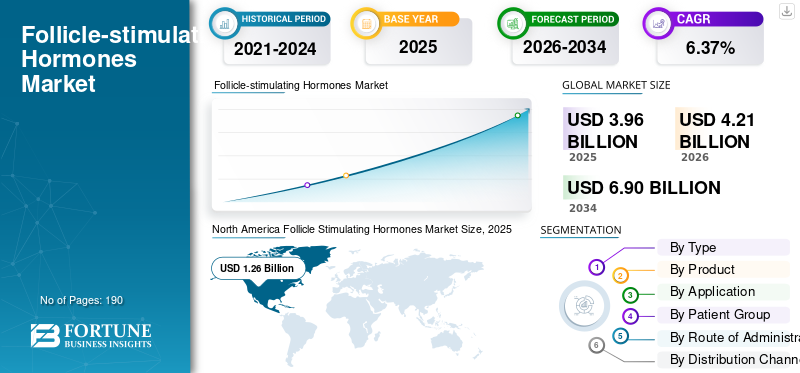
2025年の卵胞刺激ホルモン市場の規模は39億6,000万米ドルと評価された。同市場は、2026年の42億1,000万米ドルから2034年までに69億米ドルへと成長し、予測期間中の年平均成長率(CAGR)は6.37%になると見込まれている。2025年、北米は31.81%の市場シェアを占め、卵胞刺激ホルモン市場をリードした。
市場の成長は、不妊治療、排卵誘発、体外受精などの生殖補助医療の需要の高まりによって支えられています。 FSH 製品は、女性の卵胞発育と卵子の生産を刺激し、一部の男性不妊症の場合には精子の生産もサポートする可能性があります。市場には、組換え FSH、尿由来 FSH、および FSH 配合製品が含まれており、標準化された投与量、自己投与オプション、および充填済みの注射ペンによる入手可能性により、組換え製剤の使用が増加しています。不妊率の上昇、子育ての遅れ、不妊治療クリニックのネットワークの拡大、生殖治療に対する意識の高まりにより、製品の普及が促進されています。 2023年4月、WHOは、成人人口の約17.5%、つまり世界中のおよそ6人に1人が生涯を通じて不妊症を経験しており、相当な長期治療が必要であると報告した。個別化された卵巣刺激プロトコルの継続的な開発、バイオシミラーこれらの製品と併用療法は、治療の選択肢を改善し、市場の成長をサポートすると期待されています。
- 例えば、2025年5月、ゲデオン・リヒターは、米国市場向けのリヒターの組換え卵胞刺激ホルモン製品であるベンフォラの共同開発に関する拘束力のあるタームシートに署名し、グラナタ・バイオとの協力を強化した。この提携により、リヒターの製造およびリプロダクティブ・ヘルスの能力と、グラナタ・バイオの米国の臨床、規制および商業の専門知識が組み合わされます。この開発は、組換えFSH療法へのアクセスを拡大し、主要な不妊治療市場での存在感を強化することに市場参加者の関心が高まっていることを浮き彫りにしている。
さらに、Merck KGaA、Ferring、Organon & Co.、Gedeon Richter Plc.のChemical Worksなどの主要企業は、市場での存在感を拡大するための規制当局の承認や投資イニシアチブだけでなく、新製品の発売、戦略的提携、買収にも積極的に参加しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
卵胞刺激ホルモンの市場動向
不妊ホルモン製品の商品化に向けた業界パートナーシップの増加が顕著な市場傾向
既存の製薬会社と不妊治療薬の開発者との間でライセンス、供給、商品化のパートナーシップが増加することが世界的な傾向として浮上しています。これらのコラボレーションとパートナーシップにより、製品開発者は、独立した市場参入に必要な時間と投資を削減しながら、大企業の商業能力を利用できるようになります。これらのパートナーシップは、組換えおよび長時間作用型 FSH 製品の開発には専門的な製造、臨床検証、および国固有の規制上の承認が必要であるため、特に重要です。このような提携により、製品の発売が加速され、地理的な利用可能範囲が拡大し、生殖補助医療分野における競争が強化される可能性があります。したがって、パートナーシップ活動を継続することで治療の選択肢が広がり、先進的なFSH製剤の商業的採用がサポートされることが期待されます。
- たとえば、2024年9月、オルガノンは上海宝製薬および蘇州センタージーン製薬と共同で、長時間作用型FSHの治験薬であるSJ02を開発した。この開発により、同社は中国本土での SJ02 の商品化権を獲得しました。このパートナーシップは、Organon の女性の健康に関する専門知識と商業インフラを組み合わせたものです。
市場ダイナミクス
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場の成長を促進するためのIVF/ICSIおよびART治療量の拡大
卵胞刺激ホルモン市場の成長を促進する重要な要因の 1 つは、体外受精、ICSI、およびその他の生殖補助技術の実施数の増加です。これらの処置により、生殖補助医療や卵胞刺激ホルモン製品の需要が直接増加すると予想されます。制御された卵巣刺激は、体外受精およびICSI治療の重要な段階であり、複数の卵胞の発育を促進し、十分な卵胞の採取を可能にするためにFSHベースの薬剤が投与されます。卵受精のために。不妊治療クリニックの対応能力が拡大し、治療サイクルを繰り返す患者が増えるにつれ、組換え FSH、尿由来 FSH、およびそれらの組み合わせ製品の消費量が増加すると予想されます。
- たとえば、2026年6月、英国の受精・発生学当局は、2024年には6万4,000人の患者がHFEA認可クリニックで10万回を超える治療と凍結サイクルを受けたと報告した。体外受精患者の数も過去 30 年間でほぼ 3 倍に増加しており、ART 利用の持続的な成長が示されており、卵巣刺激薬の長期的な需要を支えています。
市場の推進力 - 影響と貢献 (2026 ~ 2034 年)
| ランク | 市場の推進力 | 市場の成長に対する予想される影響 | 推定総市場成長への貢献 (10 億米ドル) | 影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | Expansion of IVF/ICSI and other ART treatment volumes | 高 | 2.60% | 高 | 高 | 高 |
| 2 | Rising infertility prevalence and delayed parenthood. | 高 | 1.95% | 中 | 高 | 高 |
| 3 | Expansion of fertility clinics and ART infrastructure | 高 | 1.45% | 高 | 高 | 中 |
| 4 | Growing adoption of recombinant FSH and patient-friendly delivery systems | 中~高 | 1.20% | 中 | 高 | 高 |
| 5 | Geographic expansion of biosimilar and lower-cost FSH products | 中 | 1.00% | 中 | 中 | 高 |
| 6 | Others | 低い | 0.90% | 低い | 低い | 低い |
| 合計のプラス成長への貢献 | 9.10% | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場推進要因と影響予測について
市場の制約
市場拡大を妨げる高額な自己負担コストと不均一な償還
不妊治療補助生殖技術の高額な費用と一貫性のない償還補償により、卵胞刺激ホルモン製品の採用が制限されることが予想されます。 FSH 薬は卵巣刺激プロトコルの重要な部分を占めていますが、その費用は通常、診察、モニタリング、検査費用、胚移植費用に追加されます。公的資金や保険適用が利用できない場合、患者は治療の大部分を自分で賄わなければならないため、治療の開始が遅れ、反復サイクルの数が減り、一部の患者が治療を中止する可能性があります。償還も国や地域の医療当局によって大きく異なり、その結果、患者の所在地や経済力に基づいてアクセスが不平等になります。これらの財政的障壁は、特にプレミアムな組換えおよび組み合わせFSH製品に影響を及ぼし、治療量を制限し、市場全体の成長を鈍化させる可能性があります。
- たとえば、2026年6月、英国の受精・発生学当局は、NHSが資金提供する体外受精サイクルの割合が2019年の35%から2024年には28%に減少し、英国ではわずか25%になったと報告した。この減少は、私費による治療に依存しなければならない患者の割合が増加しており、不妊治療薬や手術費用にさらされる患者の割合が増加していることを示している。
市場の制約 - 影響とマイナス寄与 (2026 ~ 2034 年)
| ランク | 市場の制約 | 市場の成長に対する予想される影響 | 市場規模の推定縮小(10億米ドル) (2026-2034) |
影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | High out-of-pocket treatment costs and uneven reimbursement | 高 | 1.05% | 高 | 高 | 中 |
| 2 | Safety risks and need for intensive treatment monitoring | 中~高 | 0.70% | 高 | 中 | 中 |
| 3 | Complex biologic manufacturing and regulatory requirements | 中 | 0.58% | 中 | 中 | 高 |
| 4 | Others | 低い | 0.40% | 低い | 低い | 低い |
| 市場総削減 | 2.73% | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場制約とリスク分析用
市場機会
バイオシミラーおよびジェネリックFSH製品の地理的拡大による新たな成長機会の創出
バイオシミラーおよびジェネリックの卵胞刺激ホルモン製品を、十分なサービスを受けられていない高コストの不妊治療市場に拡大することは、メーカーにとって大きな成長の機会となります。いくつかの国では、高級ブランドの FSH 療法に大きく依存し続けており、不妊治療費用の相当部分を自分で支払っている患者の治療へのアクセスが制限されています。より手頃な価格の代替手段の導入により、卵巣刺激コストが削減され、医薬品の入手可能性が向上し、より多くの患者が体外受精やその他の生殖補助医療サイクルを開始または繰り返すことが可能になります。ライセンス契約や地域の商業パートナーによる地理的拡大も、メーカーが独立した商業インフラを構築することなく、地域の規制要件に対処し、流通ネットワークを確立するのに役立ちます。医師や不妊治療クリニックが同等の低価格製品に対する信頼を得るにつれて、バイオシミラーやジェネリック FSH 治療がより広く利用可能になることで、治療を受ける患者数が拡大し、より高い市場収益が創出されることが期待されます。
- たとえば、2024 年 10 月、Meitheal Pharmaceuticals, Inc. は、King Friend Industry Co., Ltd. との独占的商業ライセンス契約によりバイオシミラーのポートフォリオを拡大し、糖尿病、腫瘍学、生殖能力、および自己免疫疾患にわたる 3 種類のバイオシミラーを米国で販売および配布しました。計画されている米国での拡大は、ブランド製品が独占する市場への参入が、バイオシミラー FSH メーカーにとって新たな商業機会を創出しながら、いかに患者アクセスを改善できるかを浮き彫りにしています。
市場の課題
不妊治療の専門家とARTインフラの不足が新興国の市場浸透を制限
不妊治療の専門家や訓練を受けた不妊治療看護師の確保が限られていることが、新興国の市場にとって依然として大きな課題となっています。体外受精および顕微授精で使用される卵胞刺激ホルモン療法には、専門家主導の用量選択、定期的なホルモン検査、および超音波卵巣反応を管理し、治療関連のリスクを軽減するためのモニタリング。しかし、不妊治療センターや支援施設は大都市部に集中していることが多く、小都市や地方の患者は治療へのアクセスが限られています。不十分な臨床訓練、専門人材の不足、不十分な検査インフラにより、医療システムが実行できるARTサイクルの数が制限されています。このことは、不妊症の根本的な負担が高いにもかかわらず、治療を受ける適格な集団を減らし、組換え、尿由来、およびそれらを組み合わせた FSH 製品の商業的摂取を制限します。
- たとえば、Global Public Healthが発表した2025年の研究では、サハラ以南のアフリカ全土で生殖補助医療(ART)へのアクセスは依然として限られており、サービスを利用できる国は21か国のみであると報告されています。これらの能力ギャップは、訓練を受けた専門家とART施設の不足が卵巣刺激処置を制限し、その結果FSH医薬品の需要を制限する可能性があることを示しています。
セグメンテーション分析
タイプ別
高純度と投与量の一貫性により、組換え FSH セグメントが優勢
市場は種類に基づいて、組換えFSH、尿由来FSH、FSH配合製品などに分類されます。
2025 年、組換え FSH セグメントは、その高純度、予測可能な生物学的活性、および治療サイクル全体にわたる一貫した投与量により、市場を支配しました。これらの特性により、不妊治療の専門家は、患者の卵巣予備力、年齢、治療反応に応じて卵巣刺激用量をより正確に調整できます。組換え製品は、プレフィルドペンや複数回投与形式でも広く入手可能であり、投与の利便性が向上し、治療遵守をサポートします。 IVF/ICSI、排卵誘発、選択された男性不妊治療におけるその使用法が確立されているため、尿由来製剤よりも幅広い商業基盤が生まれ、主要企業がその製品を革新するよう奨励されています。
- たとえば、2025 年 10 月、グラナタ バイオ コーポレーションはジョージタウン エクイティ パートナーズと協力して、次世代の低グリコシル化組換え FSH 療法を開発しました。先進的な組換え製剤への投資は、FSH の効力、治療反応、患者の転帰の改善に商業的および臨床的に継続的に焦点を当てていることを強調しています。
FSH 組み合わせ製品セグメントは、予測期間中に 5.98% の CAGR で成長すると予想されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
製品別
メノトロピン/hMG セグメントは、制御された卵巣刺激での使用頻度が高いため優勢
製品に基づいて、市場はフォリトロピン アルファ、フォリトロピン ベータ、ウロフォリトロピン、メノトロピン / hMG、コリフォリトロピン アルファなどに分類されます。
メノトロピン/hMGセグメントは、2025年の卵胞刺激ホルモン市場で最大のシェアを占めました。この高いシェアは、制御された卵巣刺激における確立された使用と、FSHと黄体形成ホルモン活性の組み合わせにより割り当てられました。両方のホルモン活性の存在により、臨床医は、特に追加の LH 活性が必要な女性において、単一の治療製品内で卵胞の補充と成熟をサポートすることができます。このセグメントには、いくつかのブランドの低コストの高純度 hMG 製品も含まれており、先進国市場と新興市場全体でその入手可能性が拡大しています。治療には通常、数日間にわたる毎日の投与が含まれるため、ART サイクルごとにかなりの量の製品が消費されます。
- たとえば、2025 年 4 月に、フェリングはアクティブな製品の新しい製造プロセスの正式な検証を完了しました。医薬品MENOPURに使用されている成分。彼らは必要な規制への提出を進めていました。この開発により、同社の統合製造能力が強化され、卵巣刺激治療の需要が増加し続ける中、高純度の hMG 製品の信頼できる供給がサポートされます。
コリフォリトロピン アルファセグメントは、予測期間中に 8.42% の CAGR で成長すると予測されています。
用途別
周期ごとのゴナドトロピン消費量が多いため、IVF/ICSI の制御された卵巣刺激が支配的
市場はアプリケーションに基づいて、IVF/ICSI、排卵誘発、男性不妊/精子形成誘発、妊孕性温存などのための制御された卵巣刺激に分類されます。
2025 年には、IVF/ICSI 用の制御された卵巣刺激が市場で支配的な地位を占めました。このセグメントでは、採卵前に複数の卵胞を発育させるためにFSH含有薬剤を繰り返し投与する必要があり、その優位性を裏付けています。従来の排卵誘発と比較して、IVF および ICSI プロトコルでは一般に、連続した数日間にわたってより高い 1 日用量を使用するため、患者あたりのホルモン消費量が増加します。したがって、IVF/ICSI 量の増加は、組換え FSH、メノトロピン、およびそれらの組み合わせ製品の需要を直接的に増加させます。不妊治療センターと ART 能力の継続的な拡大により、このアプリケーションの市場収益への貢献がさらに強化されます。
- たとえば、2026 年 4 月、米国生殖医学会は、米国における体外受精による出生数が 1 年間で 10 万人を超えたと報告しました。体外受精による出生数の記録的な数字は、ART の利用規模の拡大と、それに伴う卵巣刺激薬の必要性を示しています。
妊孕性温存セグメントは、予測期間中に 6.85% CAGR で成長すると予測されています。
患者グループ別
卵巣刺激と排卵誘発の広範な使用により女性セグメントが優勢
患者グループに基づいて、市場は男性と女性に分類されます。
IVF/ICSI刺激、排卵誘発、妊孕性温存などの用途には女性へのホルモンの直接投与が含まれるため、女性セグメントが市場を支配しました。 ART 治療中、FSH は複数の卵胞を動員して発達させるために使用され、FSH は従来のほぼすべての刺激された IVF サイクルの中心的な要素となっています。女性患者は、繰り返しのサイクル、用量調整、および LH 含有製品との併用治療を必要とする場合もあり、そのため全体的な薬の消費量が増加します。
- 例えば、2024年11月、英国の受精・発生学当局は、体外受精またはドナーによる授精治療を受けている独身女性の数が2012年の約1,400人から2022年には4,800人に増加したと報告した。また、治療を受けている女性の同性カップルの数も約1,300人から3,300人に増加しており、不妊治療の女性患者層の拡大が実証されている。
男性セグメントは、予測期間中に 6.45% の CAGR で成長すると予測されています。
投与経路別
便利な自己投与により皮下セグメントが市場を独占
投与経路に基づいて、市場は皮下と筋肉内に分類されます。
皮下セグメントは、2025 年に市場の主要シェアを獲得しました。最新の組換え FSH 製品と高度に精製されたゴナドトロピン製品のほとんどは、皮下投与用に設計されています。皮下送達は、充填済みペン、複数回投与カートリッジ、および細粒カートリッジと互換性があります。針、適切なトレーニングを受けた後、患者が自宅で毎日の治療を行うことができるようになります。これにより、繰り返しのクリニック受診への依存が軽減され、患者は複雑な卵巣刺激スケジュールに簡単に従うことができるようになります。これらの利点により、メーカーや不妊治療の専門家は皮下製剤を好むようになりました。
- たとえば、2024年7月、スコットランド医薬品コンソーシアムは、合意されたアクセス取り決めに基づいてNHSスコットランド内での使用のために、事前に充填されたペンに注射用の溶液として供給される組換えFSH製品であるREKOVELLEを受け入れました。この推奨事項は、患者に優しい皮下ペン製剤を不妊治療経路に継続的に組み込むことを示しています。
筋肉内セグメントは、予測期間中に 3.27% の CAGR で成長すると予測されています。
流通チャネル別
専門家による管理と一元的な機関調達が病院薬局の優位性を支えた
流通チャネルに基づいて、市場は病院薬局、小売薬局とドラッグストア、オンライン薬局に分類されます。
2025 年には、FSH 療法が主流の病院薬局では、一般的に専門医主導の不妊治療の一環として処方され、不妊治療クリニックとの緊密な連携が必要となります。病院の薬局は、予定された治療サイクルに合わせて医薬品の入手可能性を調整し、緊急の用量変更をサポートし、同じ体外受精プロトコル内で使用される複数の製品の調達を管理できます。ゴナドトロピン治療も、不妊治療の経験を積んだ医師によって行われなければならず、適切なモニタリング施設へのアクセスが必要です。これらの要因は、病院および病院関連の ART センター内での FSH 調剤の集中を裏付けています。
- たとえば、2025 年 9 月、ビクトリア州の公共不妊治療プログラムは、王立女性病院が主導し、10 の医療サービスが参加して実施され、250 人目の赤ちゃんの誕生を発表しました。統合病院ネットワークを通じた不妊治療の拡大は、ART 量の増加が病院ベースのチャネルを通じた卵巣刺激薬の施設調達と調剤をどのように強化できるかを示しています。
オンライン薬局セグメントは、予測期間中に 11.49% の CAGR で成長すると予測されています。
卵胞刺激ホルモン市場の地域展望
地理的に、市場はヨーロッパ、北アメリカ、アジア太平洋、ラテンアメリカ、中東およびアフリカに分類されます。
北米
North America Follicle Stimulating Hormones Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は2024年に11億9,000万米ドルと評価され、成長の勢いを維持し、2025年には12億6,000万米ドルで首位の座を維持しました。この市場は、体外受精/ICSIの治療量の多さ、高度な医療インフラ、保険や雇用主が支援する不妊治療給付金の増加により成長を遂げています。
米国の卵胞刺激ホルモン市場
北米の多大な貢献とこの地域における米国の優位性を考慮すると、2026 年の米国市場は約 12 億 2,000 万米ドルと推定され、世界市場の約 28.99% を占めます。
ヨーロッパ
ヨーロッパは、予測年間に5.70%のCAGRで成長し、全地域の中で2番目に高く、2026年までに評価額14億2,000万米ドルに達すると予測されています。ART処置の継続的な増加が市場の成長を支えています。また、いくつかの国で確立された公的不妊治療プログラムと償還制度の改善により、FSH ベースの刺激療法に対する需要が高まっています。
英国の卵胞刺激ホルモン市場
英国市場は 2026 年に 2 億米ドルと推定され、世界市場の約 4.72% を占めます。
ドイツの卵胞刺激ホルモン市場
ドイツの市場は 2026 年に約 2 億 4,000 万米ドルに達すると予測されており、これは世界市場の約 5.71% に相当します。
アジア太平洋地域
アジア太平洋地域は、2025 年に市場で 3 番目に大きなシェアを占め、2026 年には 10 億 8,000 万米ドルに達すると推定されています。この地域は、子育ての遅れ、出生率の低下、不妊症に対する意識の高まり、民間の不妊治療クリニック ネットワークの急速な成長により拡大しています。不妊治療へのアクセスを改善するための政府の取り組みも、FSH 製品の普及促進を後押ししています。これらの要因が地域市場の成長を支えると予想されます。
日本の卵胞刺激ホルモン市場
2026 年の日本市場は約 2 億 5,000 万ドルと推定され、世界市場の約 5.92% を占めます。
中国卵胞刺激ホルモン市場
中国市場は世界最大規模の市場の一つと予測されており、2026年の収益は約3億1000万米ドルと推定され、世界売上の約7.36%を占める。
インドの卵胞刺激ホルモン市場
インド市場は 2026 年に約 1 億 3,000 万米ドルと推定され、世界収益の約 3.05% を占めます。
ラテンアメリカ、中東、アフリカ
ラテンアメリカ地域は、予測期間中にこの市場が大幅に成長し、2026年には評価額が1億6,000万米ドルに達すると予想されています。この地域の成長は、治療に対する意識の高まりと主要都市市場における生殖補助医療の利用可能性の増加によって推進されています。中東とアフリカでは、GCC は 2026 年に 0.6 億米ドルに達すると予想されています。
南アフリカの卵胞刺激ホルモン市場
南アフリカ市場は、2026 年までに約 0.3 億米ドルに達すると予測されており、世界収益の約 0.67% を占めます。
競争環境
主要な業界プレーヤー
市場での地位を強化するため、主要企業によるポートフォリオの拡大と戦略的イノベーションに焦点を当てる
卵胞刺激ホルモン市場は適度に強化された競争構造を有しており、Merck KGaA、Ferring, Organon & Co.、Chemical Works of Gedeon Richter Plc..、IBSA Institut Biochimique SA、Theramex などの企業が市場で重要な存在感を保っています。これらの企業が主導的な立場にあるのは、確立された組換えおよび尿由来のゴナドトロピンのポートフォリオ、不妊治療クリニックとの強い関係、幅広い地理的分布、患者に優しい送達システムへの継続的な投資によるものです。主要企業はまた、治療の利便性を向上させ、主要な不妊治療市場全体へのアクセスを拡大するために、個別化されたFSH投与、長時間作用型製剤、バイオシミラーの開発、戦略的ライセンス契約にも注力している。
- たとえば、2026 年 3 月に、ゲデオン リヒターは、ファーストインクラスの経口 FSH 受容体アゴニストを含むリプロダクティブヘルス発見ポートフォリオを Celmatix から買収しました。この治験製品は、ホルモン注射への依存を潜在的に軽減することにより、より患者に優しい卵巣刺激をサポートすることを目的としています。この買収は、主要な市場プレーヤーが不妊治療における長期的な地位を強化するために外部イノベーションにますます注目していることを浮き彫りにしました。
世界市場の他の注目すべきプレーヤーは、予測期間中の地位を強化するために、バイオシミラーの発売、地域での製品登録、戦略的パートナーシップ、新興生殖市場への拡大を優先すると予想されます。
主要な卵胞刺激ホルモン企業のリスト
- メルク KGaA (ドイツ)
- フェリング (スイス)
- オルガノン社(アメリカ)
- ゲデオン リヒター Plc. (ハンガリー)
- IBSA Institut Biochimique SA (スイス)
- セラメックス(イギリス)
- 長春遺伝子科学製薬有限公司(中国)
- LG化学(韓国)
- マンカインド・ファーマ・リミテッド(インド)
- リブゾンファーマシューティカルグループ株式会社(中国)
- 齊魯製薬有限公司(中国)
- Intas Pharmaceuticals Ltd.(インド)
- Gufic Biosciences Limited (インド)
- あすか製薬株式会社(日本)
主要な産業の発展
- 2026 年 4 月:持田製薬株式会社は、Qilu Pharmaceutical Co., Ltd.と日本におけるフォリトロピン アルファ バイオシミラーの開発および商業化に向けたパートナーシップ契約を締結しました。持田氏は日本の開発と規制プロセスを主導し、両社は製品の商業発売に向けて協力することになる。
- 2025 年 12 月:Anhui Anke Biotechnology は、長時間作用型の組換え FSH-CTP 製品に関して上海宝製薬と協力しました。この製品は2025年11月に最初の商業出荷を完了し、Anke Biotechnologyの流通ネットワークを通じて中国市場に導入されました。
- 2025 年 7 月:安徽省アンケバイオテクノロジーは、Bao Pharmaceutical の子会社である Suzhou Shengji Pharmaceutical と、組換えヒト FSH-CTP 融合タンパク質注射剤である SJ02 に関して協力しました。この提携により、Anke は中国本土、香港、マカオ、台湾での独占的な販売およびマーケティング権を付与されました。
- 2025 年 5 月:Jingze Biopharmaceuticalは、組換えヒト卵胞刺激ホルモン注射剤であるZepanxiについて中国NMPAから承認を取得した。フォリトロピン アルファ バイオシミラーは、生殖補助医療を受けている患者の排卵誘発と卵巣刺激の制御を目的として開発されました。
- 2024 年 10 月:Celmatix Inc. は、経口卵胞刺激ホルモン受容体 (FSHR) アゴニスト医薬品開発プログラムのリード化合物として指名されました。この開発は、男性と女性の両方の不妊治療を変革する可能性を秘めた大きなマイルストーンでした。
レポートの範囲
このレポートは、種類、製品、用途、患者グループ、投与経路、流通チャネルなどの主要セグメントにわたる卵胞刺激ホルモン市場の詳細な分析を提供します。また、体外受精/顕微授精のための制御された卵巣刺激、排卵誘発、男性不妊、妊孕性温存などの主要な治療分野も調査します。市場レポートは、北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカを含む主要地域全体の市場洞察と、該当する場合は国レベルの評価も提供します。レポートにはさらに、主要な成長ドライバー、制約、課題、傾向、機会などの市場ダイナミクス、競争環境、最近の製品発売、規制当局の承認、パートナーシップ、コラボレーション、買収、市場で事業を展開している大手企業が採用しているポートフォリオ拡大戦略も含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 6.37% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | 種類、製品、用途、患者グループ、投与経路、流通チャネル、地域別 |
| タイプ別 |
|
| 製品別 |
|
| 用途別 |
|
| 患者グループ別 |
|
| 投与経路別 |
|
| 販売チャネル別 |
|
| 地域別 |
|
研究方法
1.ボトムアップアプローチ
アプローチ 1: 主要な FSH メーカーの収益と市場シェア
- Merck KGaA/EMD Serono、Ferring、Organon、Gedeon Richter、IBSA、Theramex、LG Chem、Mankind Pharma/BSV、Intas Pharmaceuticals、Livzon、Qilu Pharmaceutical、およびその他の関連メーカーの年次報告書、SEC 提出書類、投資家向けプレゼンテーション、決算リリース、企業 Web サイト、および製品開示から生殖能力および FSH 関連の収益を収集。
- GONAL-f、Pergoveris、Menopur、Rekovelle、Follistim/Puregon、Elonva、Bemfola、Ovaleap、Fostimon、Meriofert、Foligraf、Humog、およびその他の FSH 製品の製品レベルのマッピング。
- 製品構成、地域別売上高、治療適応症、剤形、報告されたブランド実績を使用して、FSH 収益を広範な不妊治療薬収益から分離します。
- ライセンス収入、非 FSH 不妊治療薬、販売代理店利益、小売値上げ、企業間取引、クリニック サービス収入の調整。
- 製品の入手可能性、国別のフットプリント、治療量、価格の位置付け、および相対的なブランドの浸透度を使用して、報告されていない企業の収益を推定します。
- 世界市場を推定し、指標となる企業の市場シェアを計算するための企業レベルのメーカー収益の合計。
アプローチ 2: 製品レベルの販売、投与量、および価格とボリュームの分析
- メーカー、有効成分、用量強度、プレゼンテーション、投与経路、および国ごとに市販されている FSH 製品を識別します。
- 政府入札、病院の調達記録、販売業者の開示情報、輸出入データ、薬局指標、および企業の生産情報からの製品量の収集。
- 工場出荷価格、メーカー販売価格、償還価格、公式医薬品価格、病院入札価格の収集。
- 卸売業者のマージン、小売マージン、税金、調剤手数料、不妊治療クリニックの値上げ、および管理手数料の削除。
- ペン、カートリッジ、バイアル、アンプル、シリンジを国際標準単位および同等の治療サイクルに変換します。
- IVF/ICSI刺激、排卵誘発、男性不妊、妊孕性温存のための治療サイクルあたりの平均投与量の適用。
- 製品レベルの市場価値の推定: 販売個数 × 個当たりのメーカー販売価格。
- タイプ、製品、用途、患者グループ、投与経路、流通チャネル、国、地域、世界市場ごとの製品売上高の集計。
アプローチ 3: 患者、治療サイクル、疫学モデル
- 国別の生殖年齢人口、不妊症の有病率、診断された症例、治療を求めている患者、および治療資格のある男性および女性患者の評価。
- 国内 ART 登録および臨床情報源からの、IVF/ICSI サイクル、排卵誘発サイクル、妊孕性温存サイクル、適格な精子形成誘発症例の収集。
- 臨床実践、手頃な価格、償還、入手可能性を考慮した、適応症および国別の FSH 治療の普及状況の適用。
- 組換え FSH、尿由来 FSH、FSH 配合製品、その他にわたる治療サイクルの割り当て。
- フォリトロピン アルファ、フォリトロピン ベータ、ウロフォリトロピン、メノトロピン/hMG、コリフォリトロピン アルファ、その他にわたる製品使用率のマッピング。
- 平均 FSH 用量、患者ごとの治療サイクル数、治療期間、サイクルのキャンセル、用量調整、製品の無駄の推定。
- 処理されたサイクルに平均消費単位と国固有のメーカー価格を乗じて市場価値を推定します。
- 国レベルの推定値を合計して、地域および世界の市場規模を導き出します。
2.トップダウンアプローチ
アプローチ 1: 親市場およびアドレス可能な市場の配分分析
- 関連する親市場としての世界の不妊治療薬市場、ゴナドトロピン市場、生殖補助医療の医薬品支出、不妊治療エコシステムの分析。
- IVF/ICSI周期、排卵誘発治療、男性不妊治療、妊孕性温存活動に基づくゴナドトロピンによる割合の推定。
- スタンドアロン hCG、スタンドアロン LH、GnRH アゴニスト、GnRH アンタゴニスト、プロゲステロン、エストロゲン、クロミフェン、レトロゾール、およびその他の非 FSH 療法を除外した後のゴナドトロピン内の FSH シェアの推定。
- 治療プロトコル、製品の入手可能性、償還、および処方の好みを使用した、組換え FSH、尿由来 FSH、および FSH 配合製品にわたる、対応可能な市場の割り当て。
- ART サイクル、不妊治療へのアクセス、不妊治療クリニックのインフラストラクチャ、メーカーの存在、償還範囲、メーカーの価格レベルに基づく地域割り当て。
- 治療量、ブランド品とバイオシミラーの普及率、患者の手頃な価格、公的資金、流通チャネル構造に基づいて国を割り当てます。
3.主要な情報源のリスト
- 年次報告書、10-K/20-F 申告書、投資家向けプレゼンテーション、決算リリース、および企業の製品ポートフォリオ
- Merck KGaA、Ferring、Organon、Gedeon Richter、IBSA、Theramex、LG Chem、Mankind Pharma/BSV、Intas Pharmaceuticals、Livzon、Qilu Pharmaceutical、およびその他の関連メーカー
- FDA、EMA、欧州委員会、PMDA、NMPA、CDSCO、および TGA
- CDC National ART Surveillance System、SART、ASRM、ESHRE European IVF Monitoring Programme、HFEA、ICMART、ANZARD、日本産科婦人科学会
- WHO、OECD、世界銀行、ユーロスタット、国連人口局、および国家統計機関
- 政府の入札ポータル、病院の調達記録、全国薬価データベース、償還スケジュール、製剤文書
- 製品ラベル、処方情報、規制当局の承認、臨床ガイドライン、査読済み研究、特許情報、輸出入データベース
4.一次面接
サプライサイドインタビュー: 60%
- 主な回答者: FSH メーカー、不妊治療薬販売業者、病院調達チーム、専門薬局、委託製造業者、地域の商業パートナーとのディスカッションにより、製品収益、メーカー価格、供給量、製品構成、チャネル構造、地理的範囲、競争上の位置付けを検証します。回答者には、営業ディレクター、事業開発幹部、製品マネージャー、地域マネージャー、市場アクセス専門家、サプライチェーンマネージャー、販売代理店などが含まれる場合があります。
デマンドサイドインタビュー: 40%
- 主な回答者:生殖内分泌学者、不妊治療の専門家、体外受精クリニックの院長、病院の薬剤師、発生学者、調達担当者、償還関係者と話し合い、治療サイクル、平均FSH用量、処方の好み、遺伝子組み換え型と尿型の採用、患者の手頃な価格、償還条件、治療期間、キャンセル率、国レベルの利用パターンを検証します。
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 39 億 6000 万米ドルで、2034 年までに 69 億米ドルに達すると予測されています。
2025 年の北米の市場価値は 12 億 6,000 万米ドルでした。
市場は、2026 年から 2034 年の予測期間にわたって 6.37% の CAGR で成長すると予想されます。
組換えFSH型セグメントが市場をリードすると予想されている。
IVF/ICSIおよびART治療量の拡大が市場の成長を推進しています。
Merck KGaA、Ferring, Organon & Co.、および Gedeon Richter Plc の Chemical Worksは世界市場の主要企業の一つです。
2025 年には北米が最大の市場シェアを占めます。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 190
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





