大容量非経口LVP市場規模、シェアおよび業界分析、容量別(100~250 ML、250~500 ML、500~1,000 MLなど)、用途(治療用、液体バランスなど)、包装(ガラス瓶、フレキシブルバッグ)、製造技術(無菌充填仕上げ、ブローフィルシール)、エンドユーザー別(病院、在宅医療など)、地理 (北米、ヨーロッパ、アジア太平洋、MEA、南米)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

大容量非経口LVP市場の概要
大量非経口(LVP)市場規模は、2025年に90億2,000万米ドルと評価されています。市場は2026年の94億4,000万米ドルから2034年までに136億3,000万米ドルに成長すると予測されており、予測期間中に4.7%のCAGRを示します。

大量非経口LVP市場は、静脈内補液、電解質管理、栄養サポート、薬物投与、その他の点滴ベースの治療に使用される無菌医薬品の重要なセグメントです。 LVP 製品は通常、100 mL を超える容器で供給され、フレキシブルバッグ、プラスチックボトル、ガラスボトルが含まれます。大容量非経口LVP市場レポートは、製品量、治療用途、包装形態、製造技術、医療エンドユーザー、地域の需要をカバーしています。大容量非経口LVP市場分析は、病院が依然として主な消費環境である一方、在宅輸液および外来診療が対応可能な市場を拡大していることを示しています。
米国の大量非経口LVP市場は、大規模な病院インフラ、静脈内療法の高度な利用、緊急治療の要件、外科的処置、慢性疾患の管理、および信頼性の高い滅菌液体供給の需要によって支えられています。病院では、塩化ナトリウム、ブドウ糖、平衡電解質溶液、洗浄溶液、栄養製剤などの標準溶液を大量に必要とします。したがって、国内の製造能力と多様化した流通ネットワークは医療提供者にとって戦略的に重要です。
米国市場でも、柔軟ですぐに管理できるコンテナ、自動生産、サプライチェーンの回復力、および取り扱いリスクを軽減するように設計された製品に対する関心が高まっています。メーカーは国内の無菌製造および流通能力に投資している一方、医療機関は製品の入手可能性、包装の安全性、製造品質、供給の継続性に基づいてサプライヤーを評価することが増えています。米国の大容量非経口LVP市場の見通しは、外来および在宅ベースの点滴サービスの拡大によってさらに影響を受けます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
重要なポイント
市場規模と成長
- 2025年の世界市場規模:90億2000万ドル
- 2034年の世界市場規模:136.3億ドル
- CAGR (2025 ~ 2034 年): 4.7%
市場シェア – 地域別
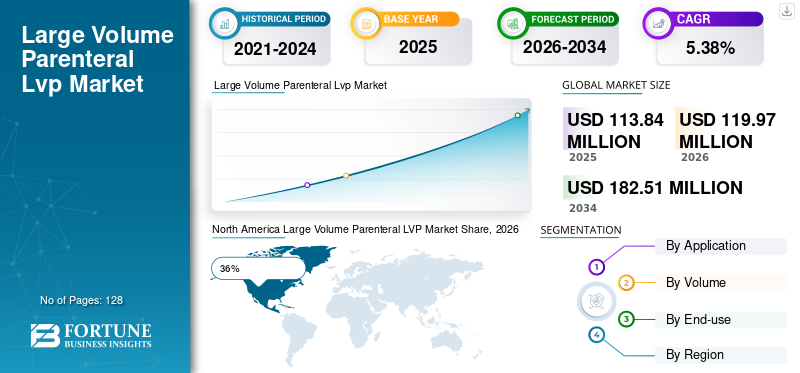
- 北米: 36%
- ヨーロッパ: 29%
- アジア太平洋地域: 26%
- その他の国: 9%
国レベルのシェア
- ドイツ: ヨーロッパ市場の 30%
- 英国: ヨーロッパ市場の 22%
- 日本: アジア太平洋市場の19%
- 中国: アジア太平洋市場の 38%
大容量非経口(LVP)市場の最新動向
最新の大容量非経口LVP市場動向は、軽量フレキシブルコンテナ、非PVC素材、多層包装、改良されたコンテナ密閉システムへの移行を示しています。柔軟なバッグは、破損の心配を軽減し、輸送を簡素化し、便利な管理をサポートできるため、ますます魅力的になっています。メーカーはまた、輸液装置との互換性を向上させ、製剤と包装材料間の相互作用を軽減するのに役立つ包装構成の開発も行っています。 FDA のガイダンスでは、フレキシブルバッグ、ガラスボトル、その他の容器システムを潜在的な LVP 包装形式として認識しており、包装と製品の相互作用の評価を重視しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
自動化は、大容量非経口LVP市場の成長を形成するもう1つの重要なトレンドです。ブローフィルシール技術は、容器の形成、充填、密封を制御された製造プロセスに統合しており、滅菌液体製品での使用が増加しています。無菌処理、自動検査、デジタル監視、プロセス分析技術、および改善された環境制御は、メーカーが生産の一貫性を強化するのに役立っています。業界はまた、資材の削減、効率的な製造、輸送重量の削減など、持続可能性にも大きな関心を払っています。カスタマイズされた非経口栄養、マルチチャンバーバッグ、すぐに使用できる輸液製品は、さらなる製品の差別化を生み出しています。
大量非経口LVP市場動向
ドライバ
点滴療法と病院ベースのケアの需要の増加
大量非経口LVP市場の主な推進力は、病院、救急科、外科施設、集中治療室、およびその他の臨床環境にわたる静脈内輸液療法に対する継続的な要件です。 LVP ソリューションは、水分補給、電解質の補充、水分の維持、薬剤の希釈、および栄養サポートの基礎となります。十分な水分や栄養を経口または経腸的に摂取できない患者は静脈内投与が必要になる場合があり、標準化された滅菌製品に対する施設の需要が繰り返し発生します。
病院の調達部門は通常、頻繁に使用されるソリューションの信頼できる供給を必要とするため、LVP 製品は医薬品在庫計画の重要な要素となっています。需要基盤は、先進医療システムだけでなく、病院の収容力と現代医療へのアクセスが拡大している新興市場にも広がっています。外科手術、緊急治療、慢性疾患管理、支持療法の増加が、定期的な消費に貢献しています。
もう 1 つの推進要因は、すぐに投与できる製品に対する嗜好が高まっていることです。医療施設は、標準化された溶液が適切な容器で提供されると、準備の必要性を軽減できます。これにより、薬局のワークフローをサポートし、不要な処理を削減し、業務効率を向上させることができます。病院が医薬品の安全性と供給継続にますます重点を置く中、幅広い製品ポートフォリオと強力な無菌製造能力を持つメーカーは、大量の非経口LVP市場機会から恩恵を受ける立場にあります。
拘束
製造の複雑さ、価格圧力、厳しい品質要件
無菌注射剤の製造には高度に管理された施設、検証済みのプロセス、専門スタッフ、医薬品グレードのユーティリティ、および厳格な品質テストが必要であるため、大量非経口LVP市場は大きな制約に直面しています。あらゆる汚染事象は深刻な結果をもたらす可能性があり、メーカーは厳格な環境管理と包括的な品質システムを維持する必要があります。包装材料は、適合性、抽出物、浸出物、吸着、吸収、および医薬品とのその他の潜在的な相互作用についても評価する必要があります。
価格設定の圧力も重要な制約です。多くの LVP 製品は、競争的な調達プロセスを通じて購入された標準化された病院製品です。バイヤーは多くの場合、信頼性の高い供給を優先すると同時に、製品コストについて積極的に交渉します。したがって、メーカーは大量生産と、自動化、品質システム、パッケージング開発、公共事業、流通への投資とのバランスを取る必要があります。
サプライチェーンの混乱は、特殊な包装材料、医薬品グレードのコンポーネント、生産設備の可用性にさらに影響を与える可能性があります。ガラスは特定の用途にとって依然として重要ですが、追加の重量と破損に関する考慮事項が必要になる可能性があります。柔軟なポリマーパッケージは、運用上の問題をいくつか軽減しますが、独自の材料互換性と持続可能性の要件が導入されます。これらの要因により、技術的および財務的な参入障壁が高まり、規模、製造の専門知識、規制能力が重要な競争上の優位性となります。
機会
家庭用輸液、特殊栄養、高度な包装の拡大
大容量非経口LVP市場の機会は、従来の病院での使用を超えて拡大しています。在宅ケアおよび代替施設の輸液プログラムでは、軽量で取り扱いが容易で、輸送中に安定しており、輸液ポンプと互換性のある製品に対する需要が生じています。より多くの治療法が外来患者向けに移行するにつれて、LVP メーカーは病院以外の環境に適したパッケージングおよび配送形式を開発できるようになります。
非経口栄養法は別の機会を提供します。医療提供者は、アミノ酸、ブドウ糖、脂質、電解質、ビタミン、微量元素の特殊な組み合わせなど、さまざまな患者のニーズに対応できる栄養製剤をますます求めています。マルチチャンバーバッグは、保管中に成分を分離した状態に保ち、投与直前に混合できるため、複雑な栄養療法に実用的なアプローチを提供します。
パッケージングの革新はメーカーにもチャンスをもたらします。 PVC フリーおよび DEHP フリーのコンテナ、多層ポリマー構造、大型の柔軟なバッグ、改良されたポートにより、安全性、取り扱い、持続可能性の要件に対応できます。デジタル製造システムは、バッチ監視、トレーサビリティ、予知保全、品質文書の改善により、新たな機会を提供します。製剤の専門知識と高度な包装および自動化を組み合わせた企業は、大量非経口LVP市場での地位を強化できます。
チャレンジ
一貫した無菌生産と中断のない供給を維持
大量非経口LVP業界の主要な課題は、厳格な無菌医薬品要件を満たしながら、一貫した生産を維持することです。 LVP 製品は大規模に製造されるため、生産ラインに影響を与える問題は、大量のヘルスケア製品に影響を与える可能性があります。メーカーは、生産サイクル全体を通じて、汚染管理、滅菌検証、環境モニタリング、容器の完全性、充填精度、最終製品のテストを管理する必要があります。
在庫が制限されると、病院では必須の点滴液を簡単に代替することができないため、供給の継続性も同様に重要です。したがって、大手メーカーは製造の冗長性、地域生産、在庫管理、流通能力、サプライチェーンの監視に投資しています。たとえば、Baxter は、IV ソリューションの継続性を向上させることを目的とした製造の多様化とサプライチェーンへの投資を強調しています。
企業が国際的に事業を展開する場合、課題はさらに複雑になります。さまざまな規制要件、輸送条件、梱包仕様、医療調達慣行に同時に対処する必要があります。メーカーはまた、検証済みのプロセスを損なうことなく新しいテクノロジーを導入する必要があります。生産効率、製品品質、法規制順守、持続可能性、供給の信頼性のバランスをとることは、依然として大容量非経口LVP市場予測における中心的な課題です。
大量非経口LVP市場セグメンテーション
ボリューム別
100 ~ 250 mL セグメントは、選択された薬物投与、輸液療法、希釈、および補助注入アプリケーションなど、比較的小規模な LVP プレゼンテーションを必要とする臨床アプリケーションに役立ちます。この大容量非経口LVP市場分析では、このセグメントは推定18%のシェアを占めています。その重要性は、より大きな容器に伴う保管や取り扱いを必要とせず、より短い臨床ワークフロー内で投与できる便利な容量の必要性から来ています。 メーカーは、容器の完全性、ポート設計、輸液セットとの互換性、ラベル貼り付け、効率的な滅菌に重点を置いています。フレキシブルなバッグやプラスチック容器は、取り扱いの利便性が重要な場合に特に役立ちます。また、容器が小さいと従来の病院環境外での輸送や管理が容易になるため、この部門は外来患者の輸液活動の増加からも恩恵を受けることができます。製品の差別化は、非 PVC 素材、すぐに投与できる構成、および自動薬剤管理システムとの互換性にますます重点を置いています。
250 ~ 500 mL セグメントは、注入療法、薬剤の希釈、輸液管理、および中程度の輸液量を必要とする臨床治療に広く使用されています。これは、大容量非経口LVP市場の推定25%のシェアを占めています。このセグメントは、病院、診療所、外来施設、専門治療センターにわたる幅広い適用性の恩恵を受けています。 この容量範囲により、十分な処理能力と実際の保管および取り扱いとの間のバランスが得られます。耐破損性と軽量物流が優先される場合、フレキシブルバッグの人気が高まっています。メーカーは、改良されたクロージャ システム、標準化されたポート、すぐに使用できるプレゼンテーションも開発しています。 B2B 購入者にとって、信頼性、パッケージングの互換性、製品の入手可能性、輸液装置との統合の容易さは、調達の主要な考慮事項です。このセグメントは、日常的および特殊な輸液要件の幅広いグループに対応できるため、引き続き魅力的です。
500 ~ 1,000 mL セグメントは、大容量非経口 LVP 市場の主要な容量カテゴリであり、推定 39% のシェアを占めています。このセグメントの強い地位は、標準的な静脈内輸液療法、電解質補充、水分補給、維持療法、薬物投与の広範な使用に関連しています。市場評価では、500 ~ 1,000 mL が主な LVP 容量範囲であると特定されています。 病院では、救急医療、外科、集中治療、入院治療、一般病棟にわたってこれらの形式が必要です。柔軟なバッグは、保管、輸送、管理に便利であるため、特に重要です。メーカーは、厳格な無菌管理を維持しながら、標準化された製品を大規模に生産できる高スループットラインに投資しています。 500 mL および 1,000 mL のプレゼンテーションの需要も、これらの形式が複数の市場で標準化できるため、製造効率をサポートします。このセグメントは、調達戦略と全体的な大容量非経口LVP市場の成長の中心であり続けると予想されます。
その他のセグメントには、1,000 mL を超える容器と、主に栄養補給、特殊な輸液、灌漑、およびその他の選択された用途に使用される特殊な大判プレゼンテーションが含まれます。これは、大容量非経口LVP市場の推定18%のシェアを占めています。より大きな容器は、適切な臨床用途に合わせてバッグ交換の頻度を減らし、特定の栄養および水分管理プロトコルをサポートできます。 この分野では、容器の強度、保管、輸送、管理設備、製品の安定性に細心の注意を払う必要があります。マルチチャンバー技術は、異なる成分を投与まで分離したままにすることができるため、非経口栄養に特に関連しています。一部のメーカーは、特殊な臨床用途向けに大容量コンテナも提供しています。ホームケアの輸液や複雑な栄養プログラムが発展するにつれて、より大きなフォーマットへの需要が特殊な軟包装やポンプ互換製品の機会を生み出す可能性があります。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
用途別
治療用途は、大量非経口 LVP 市場で最大の用途カテゴリーを表し、推定 45% のシェアを占めます。これらの製品は、静脈内投与が必要な場合の投薬管理および臨床治療プログラムをサポートします。治療用 LVP ソリューションは、病院の各部門で使用される医薬品の希釈剤、担体、または注入媒体として機能します。 需要は、外科、救急医療、腫瘍学関連の治療、感染症管理、および制御された静脈内投与を必要とするその他の臨床分野によって支えられています。すぐに実行できるプレゼンテーションにより、準備手順が削減され、標準化された病院のワークフローがサポートされます。バイヤーは、無菌性の保証、製剤の安定性、容器の適合性、ラベルの明瞭さ、入手可能性に従って治療用LVP製品を評価することが増えています。 製品開発は患者の安全性と業務効率にますます結びついています。メーカーは、取り扱いを改善し、漏れ、破損、または不必要な操作の可能性を減らすパッケージを開発しています。したがって、大容量非経口LVP市場調査レポートでは、治療用途が広範な無菌製品ポートフォリオを持つメーカーの中核セグメントであると考えられています。
体液バランスアプリケーションは、大容量非経口LVP市場の推定34%のシェアを占めており、水分補給、電解質補充、維持療法、水分要求量の管理に使用されるソリューションが含まれます。手術、急性疾患、脱水症、外傷、その他の病状中に体液と電解質の状態の変化が発生する可能性があるため、これらの製品は病院では不可欠です。 標準化された塩化ナトリウム、ブドウ糖含有溶液、平衡電解質溶液、およびその他の製剤が臨床要件に従って使用されます。製品の選択は、電解質の組成、張度、患者の状態、治療設定、医師または施設のプロトコルに応じて異なります。したがって、メーカーは製品の幅広さ、パッケージングの選択、信頼性、供給の継続性を通じて競争します。 病院は多数のユニットを扱い、軽量で耐久性のあるパッケージを重視しているため、流体バランス用途ではフレキシブルコンテナの重要性がますます高まっています。このカテゴリーの大容量非経口LVP市場の見通しは、輸液管理慣行の改善と医療提供者の適切な輸液選択への注力によっても影響されます。
栄養価の高い非経口栄養アプリケーションは推定 21% のシェアを占めており、大容量非経口 LVP 市場のより特殊な分野の 1 つを表しています。非経口栄養製品は、胃腸管から十分な栄養を得ることができない患者に静脈内で栄養を提供します。製剤には、炭水化物、アミノ酸、脂質、電解質、ビタミン、微量元素が含まれる場合があります。 栄養要件は患者によって大きく異なる可能性があるため、この部門では製品の革新を奨励しています。マルチチャンバーコンテナは、使用するまで互換性のないコンポーネントを分離することにより、実用的な製造および管理アプローチを提供します。メーカーはまた、ますます複雑になる配合をサポートするために、容器の材料、充填技術、安定性管理を改善しています。 病院からの需要は依然として重要ですが、在宅非経口栄養はさらなる機会を生み出します。この分野にサービスを提供するサプライヤーは、製剤開発、無菌製造、包装適合性、安定性研究、規制順守に関する専門知識を必要としています。これらの特性により、より高い技術的障壁が生じ、メーカーが特殊な LVP ソリューションを提供する機会が生まれます。
包装別
ガラスボトルは、大容量非経口 LVP 市場、特に実証済みの容器性能、化学的安定性、および製剤との相互作用に対する強い耐性を必要とする静脈内溶液向けに、依然として確立された包装形式です。ガラスはガスや湿気に対する十分なバリア機能を備えており、医薬品の滅菌包装に長年使用されてきました。病院や製薬メーカーは、ガラスの特性が有利な選択された点滴液、栄養製剤、特殊非経口製品に引き続きガラス製プレゼンテーションを使用しています。 大容量非経口LVP市場分析は、ガラスボトルが滅菌製品の調達慣行が確立されている医療システムに特に関連していることを示しています。透明な構造により溶液の可視性が得られ、投与前の目視検査がサポートされます。ガラスは滅菌プロセスにも耐えることができ、標準化された容器構成で入手できます。ただし、フレキシブルポリマーコンテナと比較して重量が大きく破損する可能性があるため、輸送と取り扱いの要件が増加する可能性があります。
B2B 調達の観点から見ると、製品の安定性、確立された製造プロセス、既存の病院手順との互換性が優先される場合、ガラス製パッケージは依然として魅力的です。メーカーは、取り扱い要件に対処するために、ボトルの設計、密閉システム、ラベル貼り付け、および二次包装を改善し続けています。この大容量非経口 LVP 市場レポートでは、ガラス瓶が包装需要の推定 34% を占めています。
柔軟なバッグは、軽量の取り扱い、破損リスクの軽減、コンパクトな保管、および便利な管理を提供するため、大容量非経口LVP市場においてますます重要になっています。フレキシブルコンテナは通常、ポリマーベースの材料から製造されており、適切な機械的強度と製品の適合性を提供するためにさまざまな層を使用して設計できます。液体が投与されるときに潰れる能力もまた、適切な注入システムにおける外気置換の必要性を減らすことができる。 フレキシブルバッグの需要は、大量の IV 製品の効率的な保管と輸送を求める病院によって支えられています。数千もの輸液ユニットを管理する施設は、占有スペースが少なく、医療従事者にとって扱いやすいパッケージの恩恵を受けることができます。柔軟なバッグは、非経口栄養、電解質溶液、水分補給製品、およびその他の大容量製剤でも重要です。
イノベーションは、PVC フリーおよび DEHP フリーの素材、多層構造、改良されたポート、強化されたシール、輸液装置との互換性にますます重点を置いています。柔軟なバッグは、特に投与前に成分を分離できる栄養用途において、マルチチャンバー構成の機会も提供します。メーカーにとっては、自動袋生産と高速充填により大規模生産をサポートできます。したがって、医療提供者が利便性、安全性、持続可能性、効率的な物流をますます重視しているため、大容量非経口LVP市場の見通しでは柔軟な包装が好まれています。
製造技術別
無菌製品は厳密に管理された条件下で充填および密封する必要があるため、無菌充填仕上げは大量非経口 LVP 市場において重要な製造技術です。このプロセスには、滅菌されたコンポーネント、管理された環境、検証された手順、訓練を受けた担当者、広範な品質監視が含まれます。 LVP 製品は静脈経路を通じて体内に直接投与されるため、充填および閉鎖全体を通じて無菌状態を維持することが不可欠です。 無菌製造には、高度なクリーンルームインフラストラクチャ、環境モニタリング、自動充填装置、容器密閉制御、および検査システムが必要です。製薬メーカーは、わずかな逸脱でも製品の品質と生産継続に影響を与える可能性があるため、プロセスの検証に多額の投資を行っています。現代の施設では、手作業による介入を減らし、プロセスの一貫性を向上させるために自動化の利用が増えています。
メーカーはまた、デジタル製造システムを無菌操作に統合しています。リアルタイムのプロセス監視、電子バッチ文書化、自動検査、環境制御の改善により、生産の可視性を強化できます。これらの機能は、強力な品質システムと拡張可能な製造能力を備えた信頼できるサプライヤーを求める B2B 顧客にとって、ますます重要になっています。無菌充填仕上げは、この市場評価における製造技術需要の推定シェア 58% を占めています。
ブローフィルシール技術は、統合された自動プロセス内で容器の形成、充填、密封を組み合わせるため、重要性が高まっています。 LVP 製造環境では、制御された製造シーケンス内でポリマー樹脂を容器に成形し、薬液を充填し、密封することができます。このアプローチにより、取り扱い段階の数を減らすことができ、高スループットの無菌製造をサポートします。 BFS は、プラスチック容器および選択された柔軟または半硬質のプレゼンテーションに特に関連します。この技術により、複数の取り扱い段階に伴う外部汚染の機会を減らしながら、製造効率を向上させることができます。また、製造業者に容器設計の柔軟性を提供し、特定の配合量と投与要件に合わせて包装を開発できるようにします。
BFS は、軽量プラスチック容器やカスタマイズされた滅菌パッケージの製品開発の機会もサポートしています。製薬会社が生産効率と供給の信頼性を重視する中、BFS の専門知識を確立したメーカーは競争力を強化できます。この評価では、BFS は製造技術需要の推定シェア 42% を占めています。
エンドユーザー別
病院は、救急科、手術室、集中治療室、病棟、腫瘍科、その他の臨床環境全体で大量の静脈内輸液を消費するため、大容量非経口LVP市場の主要なエンドユーザーセグメントを代表しています。 LVP 製品は、水分補給、電解質の補充、薬物投与、水分管理、栄養サポートのために日常的に使用されています。 病院の需要は、患者数、外科的処置、緊急治療、救命救急の要件、および静脈内療法の利用可能性によって大きく影響されます。調達チームは通常、製品の入手可能性、一貫した品質、梱包の安全性、輸液装置との互換性、および信頼性の高い配送を優先します。大規模な病院ネットワークでは、複数の施設間で製品を標準化するために集中購入契約を交渉することもあります。 病院はまた、臨床での取り扱いを簡素化できるパッケージングの革新に対する関心を高めています。柔軟なバッグ、改良されたポート、明確なラベル、すぐに投与できる製剤により、ワークフローの効率をサポートできます。電子在庫管理の導入が進むことで、予測と調達がさらに改善される可能性があります。病院は、LVP エンドユーザー需要の推定 76% のシェアを占めています。
在宅ケアは、選択された注入療法が従来の病院環境の外にますます移行しているため、大量非経口LVP市場の新たなエンドユーザーセグメントです。在宅点滴は、長期入院の必要性を軽減しながら、長期にわたる治療を必要とする患者をサポートできます。このような環境で使用される LVP 製品は、適切な臨床監督の下で、輸送、保管、接続、および管理が容易でなければなりません。 大量の非経口LVP市場 ホームケアにおける機会は、従来の輸液療法を超えて広がります。特殊な栄養、長期の点滴治療、支持療法により、代替部位投与用に特別に設計された製品の需要が生まれる可能性があります。病院の需要に比べれば規模は小さいものの、医療システムは外来治療モデルを模索し続けているため、在宅医療は戦略的に重要です。
「その他」のエンドユーザー カテゴリには、外来手術センター、専門診療所、外来点滴センター、薬局、長期介護施設、その他の医療環境が含まれます。これらのユーザーは集合的に、従来の急性期病院の外で LVP 製品に対する追加の需要を生み出します。病院では在庫が少なく、保管施設が少なく、より専門的な治療ワークフローで運営されている場合があるため、その要件は大病院の要件とは異なる場合があります。 外来施設では外科的処置や回復のために点滴輸液が必要になる場合がありますが、外来点滴センターでは計画された治療に LVP 製品を使用する場合があります。長期介護施設では、臨床上のニーズに応じて、選択された水分補給および栄養製品が必要になる場合があります。薬局は、非経口製品に関する調合、調剤、または流通活動に参加する場合があります。
このセグメントの B2B バイヤーは、取り扱い効率と供給の信頼性に基づいて製品を評価することが増えています。医療提供の分散化が進むにつれて、多様な流通ネットワークを通じて病院や小規模の医療施設にサービスを提供できるメーカーは利点を得ることができます。
大容量非経口LVP市場の地域展望
北米
[36t0J×nFrL]
北米は、世界の大容量非経口LVP市場の推定シェア36%を占めています。この地域は、高度な病院インフラ、確立された無菌医薬品製造、静脈内治療への強い需要、洗練された医療調達システムの恩恵を受けています。米国は主要な市場であり、標準的な点滴液、栄養製品、緊急治療、点滴ベースの治療の広範な使用によって支えられています。重要な注射可能な製品に影響を与える混乱を受けて、供給の安全性が戦略的な購入の考慮事項となっています。したがって、メーカーは国内生産能力、多様な生産、在庫計画、物流の回復力を重視しています。バクスターは、北米の複数の製造拠点と点滴ソリューション供給インフラへの継続的な投資を特定しています。フレキシブルコンテナ、PVCフリー素材、すぐに投与できる製品、自動製造の関連性はますます高まっています。カナダとメキシコは、病院、診療所、外科施設、医療インフラの拡大を通じて、さらなる地域需要を提供しています。北米の大容量非経口LVP市場の見通しは、製品の信頼性、製造の回復力、パッケージングの革新、および高度な注入技術の採用と強く関連しています。
ヨーロッパ
ヨーロッパは、世界の大容量非経口LVP市場の推定29%のシェアを占めており、無菌製薬メーカー、病院、委託製造業者、包装サプライヤー、輸液技術プロバイダーのよく発達したエコシステムを持っています。ドイツ、イギリス、フランス、イタリア、その他のヨーロッパ諸国では、標準輸液、栄養製品、特殊滅菌製剤に対する確立された需要が維持されています。医療提供者が包装材料、生産効率、廃棄物の削減、輸送要件を検討するにつれて、持続可能性の重要性がますます高まっています。ヨーロッパのメーカーは、ガラス、ポリマー、フレキシブルバッグ、無菌、最終滅菌の機能を運用しています。フレゼニウス カビの施設では、フレキシブル バッグ、ガラス ボトル、BFS コンテナ、大容量フォーマットなど、利用可能なテクノロジーの多様性を実証しています。欧州市場も国境を越えた医薬品供給ネットワークの恩恵を受けていますが、メーカーは適用される規制および品質要件の遵守を維持する必要があります。非 PVC 容器、マルチチャンバーバッグ、自動生産、および特殊な栄養製品に対する需要により、新たな大容量非経口 LVP 市場機会が創出されています。
ドイツの大量非経口LVP市場
ドイツは、欧州の大量非経口 LVP 市場で推定 30% のシェアを占めています。この国には、強力な医薬品製造基盤、高度な病院インフラ、無菌生産と医療技術における重要な専門知識があります。ドイツの医療提供者は、入院患者のケア、手術、緊急治療、特殊な治療のための輸液ソリューションの信頼できる供給を必要としています。ドイツで事業を展開するメーカーは、従来の充填と高度なポリマーおよび BFS 技術を組み合わせることが増えています。たとえば、Fresenius Kabi のフリードバーグの事業には、フレキシブル バッグ、ガラス瓶の充填、大容量容器、および選択された滅菌製品の BFS 生産が含まれます。ドイツの産業能力は、自動検査、プロセス制御、クリーンルーム システム、生産の最適化への投資もサポートしています。持続可能性は、特に軽量ポリマー容器が取り扱いや物流の負担を軽減できる場合、包装の決定においてより重要な考慮事項になっています。したがって、ドイツの大量非経口LVP市場は、高品質の製造、技術の採用、供給の信頼性、および特殊な注入製品を中心に位置付けられています。
英国の大量非経口LVP市場
英国は、ヨーロッパの大量非経口LVP市場の推定22%のシェアを占めています。需要は病院、外来治療、救急医療、外科手術、在宅医療サービスによって支えられています。点滴輸液は不可欠な医療製品であるため、調達組織は供給の継続性を非常に重視しています。これにより、サプライヤーは堅牢な在庫戦略と信頼できる流通ネットワークを維持することができます。フレキシブルバッグは、重いガラス製のプレゼンテーションと比較して取り扱いを簡素化し、破損のリスクを軽減できるため、ますます関連性が高まっています。英国市場は、すぐに投与できる製品や特殊な栄養製剤の機会も提供します。デジタル在庫管理と自動化された医療ワークフローにより、調達と利用計画をさらに改善できます。英国をターゲットとする製造業者は、医薬品の品質要件、製品ラベル、流通の信頼性、および機関調達の期待に対処する必要があります。したがって、英国の大容量非経口LVP市場の見通しには、柔軟な包装、特殊な輸液製品、ホームケアアプリケーション、およびサプライチェーンの最適化の機会が含まれています。
アジア太平洋地域
アジア太平洋地域は、世界の大容量非経口LVP市場の推定26%のシェアを占めており、医療インフラの拡大、患者数の多さ、医薬品製造能力、点滴療法へのアクセスの増加により、大きな機会を提供しています。中国、日本、インド、韓国、オーストラリア、東南アジアの市場が地域の需要に貢献しています。地元メーカーは無菌生産を拡大し、包装および充填技術を向上させており、多国籍企業は地域の供給ネットワークを強化し続けています。インドは非経口製品の重要な製造拠点であり、中国は重要な大量注射剤の生産能力を持っています。この地域では成熟市場と発展途上の医療システムが組み合わさっており、標準化された低コストのソリューションと特殊な製品の両方に対する需要が生まれています。フレキシブルバッグ、ペットボトル、BFS製造、非経口栄養法などが注目を集めています。 B2B の機会は、病院供給契約、受託製造、無菌施設のアップグレード、地域輸出生産において特に強力です。アジア太平洋地域の大容量非経口LVP市場の成長見通しは、ヘルスケアの拡大と製造の現地化によって支えられています。
日本の大量非経口LVP市場
日本は、アジア太平洋地域の大量非経口LVP市場で推定19%のシェアを占めています。この市場は、高度な医療インフラ、洗練された製薬産業、病院や長期介護現場における輸液ソリューションに対する大きな需要の恩恵を受けています。人口の高齢化により、支持療法、水分補給、栄養補給、病院での治療の重要性が高まっています。日本のメーカーは、静脈内溶液および非経口栄養法における長年の専門知識を有しており、品質と信頼性に重点を置いた競争環境を作り出しています。大塚製薬工場は、点滴液および栄養関連製品の分野で定評のある企業です。日本の医療機関は、効率的な包装、精密な製造、安全な投与をサポートする製品の価値をますます重視しています。日本の大容量非経口LVP市場は、取り扱いを簡素化する特殊な栄養製剤や包装技術の機会も提供します。サプライヤーは、変化する臨床ワークフローや医療提供モデルに製品を適応させながら、厳格な品質基準を維持する必要があります。
中国の大量非経口LVP市場
中国は、アジア太平洋地域の大量非経口LVP市場で推定38%のシェアを占めています。この国の大規模な医療システム、広範な医薬品製造基地、静脈治療の需要により、この国は地域の中心市場となっています。国内メーカーは大量の注射剤や輸液製品を大量に生産しており、生産技術への投資により効率と品質が向上しています。中国はまた、企業が大規模な生産施設と確立された医薬品サプライチェーンを活用できるため、輸出志向の製造の機会も提供します。病院は依然として標準的な液体製品の主要ユーザーですが、栄養製剤、専門療法、最新の柔軟なパッケージングによりさらなる機会が追加されます。中国の大量非経口LVP市場は、自動化、品質の最新化、包装の改善、製造の現地化による影響をますます受けています。国内外のサプライヤー間の競争は引き続き激しいと予想されており、メーカーは製品の信頼性、技術、配合能力、流通範囲を通じて差別化を図ることができます。
世界のその他の地域
世界のその他の地域は、世界の大容量非経口LVP市場の推定シェア9%を占めており、ラテンアメリカ、中東、アフリカが含まれます。需要は国によって大きく異なり、医療インフラ、医薬品製造、病院の収容能力、輸入依存度、調達システムの違いを反映しています。ラテンアメリカ市場は、拡大する病院ネットワーク、医薬品製造、および必須の静脈治療の需要を通じて機会を提供します。ブラジルは地域の重要な製造および消費の中心地である一方、メキシコは南北アメリカ大陸全体の生産と流通のつながりをサポートしています。中東は、医療インフラへの投資、専門病院、最新の製薬技術への関心の高まりによって支えられています。アフリカ市場は、医療へのアクセスが拡大し、医薬品製造能力が発展するにつれて、長期的な機会を提供します。一部の国は輸入に大きく依存しているため、サプライチェーンの信頼性は依然として重要な考慮事項です。地域的なパートナーシップ、現地生産能力、信頼できる流通、規制に関する専門知識を確立するメーカーは、自らの立場を強化できます。したがって、その他の世界の大容量非経口LVP市場の見通しは、ヘルスケアの拡大、ローカリゼーション、必須医薬品の入手可能性、および改善された無菌製造インフラストラクチャに焦点を当てています。
大容量非経口LVP上位企業のリスト
- ファイザー株式会社
- B. ブラウン SE
- 大塚製薬株式会社
- フレゼニウス カビ AG
- バクスターインターナショナル株式会社
推定市場シェア上位 2 社
- 17% — バクスター・インターナショナル社
- 13% — B. Braun SE
投資分析と機会
大量非経口LVP市場への投資活動は、無菌製造能力、包装の近代化、自動化、サプライチェーンの回復力にますます集中しています。病院は必須の点滴製品の信頼できる供給を必要としているため、投資家と製薬メーカーは地域生産を拡大する機会を評価しています。充填ライン、クリーンルームのインフラ、滅菌システム、検査機器、医薬品グレードのユーティリティを最新化することで、より大規模な製品ポートフォリオをサポートしながら、生産の信頼性を向上させることができます。
フレキシブル パッケージングと非 PVC 技術も魅力的な投資分野です。メーカーは、軽量コンテナ、改良されたポート、マルチチャンバー システム、特定の臨床ワークフローに基づいて設計されたパッケージングによって差別化できます。特殊な非経口栄養法は、製剤の複雑さが技術的な障壁を生み出し、特殊な製造能力を必要とするため、より価値の高い製品開発の機会を提供します。
受託製造は、社内にすべての生産能力を構築せずに無菌充填を必要とする製薬会社にとっても重要になりつつあります。たとえば、Fresenius Kabi は、複数の施設および容器形式にわたって無菌充填および製造機能を提供します。したがって、大量非経口LVP市場の機会は、製造の拡大、技術のアップグレード、パッケージングの革新、特殊な製剤、および地域のサプライチェーン開発に広がります。
新製品開発
大容量非経口LVP市場における新製品開発は、安全性、利便性、製剤の柔軟性、製造効率の向上に焦点を当てています。高度なポリマー構造で作られた柔軟なバッグは、必要に応じて従来のガラス製プレゼンテーションの代替品として開発されています。 PVC フリーおよび DEHP フリーのパッケージングが注目を集めている一方で、改良されたポートと多層材料が互換性と管理要件をサポートできます。
マルチチャンバーバッグは、保存中に別々の成分を隔離したままにし、使用前に混合できるため、非経口栄養にとって重要な革新を表しています。 BFS テクノロジーは、統合されたプロセス内で容器の製造と充填を組み合わせるため、もう 1 つの主要な開発分野です。製造業者はまた、自動化された外観検査、デジタルバッチ記録、改善された環境モニタリング、およびプロセス制御を導入しています。
製品開発者は、処方のみではなく、患者と病院のワークフロー全体を考慮することが増えています。これには、保管の容易化、取り扱いの軽減、輸液装置との互換性、明確なラベル付け、効率的な廃棄が含まれます。持続可能性は、材料の最適化や容器の軽量化を通じて製品開発プログラムにも取り入れられています。したがって、大容量非経口LVP市場調査レポートでは、包装、自動化、栄養、無菌プロセスの革新が新製品開発の重要な分野であると特定しています。
最近の 5 つの動向 (2023 ~ 2025 年)
- 2023 – B. Braun: IV 治療ポートフォリオ内で安全な投与、材料性能、持続可能性を重視した輸液および包装ソリューションの開発を継続。
- 2024 – バクスター: 北米での供給回復力と製造能力を強化するための措置を含む、IV ソリューションの製造および流通インフラストラクチャへの継続的な投資。
- 2024 – Fresenius Kabi: BFS、フレキシブルバッグ生産、ガラス瓶充填、特殊な非経口栄養機能など、無菌製造業務全体にわたる継続的な近代化と技術開発。
- 2024 – 大塚製薬: 点滴剤および非経口栄養機能の拡大と開発を継続し、世界の輸液製品エコシステムにおける役割をサポートします。
- 2025 – B. Braun: 米国で 500 mL フレキシブル EXCEL IV コンテナーのトロメタミン注射液を導入し、従来のガラス包装の代替として設計されたフレキシブルコンテナーのプレゼンテーションを提供しました。
大量非経口LVP市場のレポートカバレッジ
大容量非経口LVP市場レポートは、製品量、用途、パッケージング、製造技術、エンドユーザー環境、地理、競争上の地位、投資活動、製品開発をカバーしています。大容量非経口 LVP 市場調査レポートでは、100 ~ 250 mL、250 ~ 500 mL、500 ~ 1,000 mL、およびそれ以上の形式の 4 つの主要な容量カテゴリを評価しています。ガラスボトルや柔軟なバッグとともに、治療、体液バランス、栄養補給または非経口栄養の用途を調査します。
大容量非経口 LVP 産業レポートでは、無菌充填仕上げおよびブローフィルシールの製造、病院、在宅医療および代替部位の輸液、外来環境、および地域の需要も考慮されています。地理的な範囲には、北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、南米、ドイツ、英国、日本、中国が含まれます。
カスタマイズのご要望 広範な市場洞察を得るため。
大容量非経口 LVP 産業分析では、無菌製造能力、包装の適合性、製品の入手可能性、品質システム、規制順守、サプライチェーンの回復力、自動化、製品の差別化などの主要な B2B 購入要素に重点を置いています。大容量非経口LVP市場洞察では、ヘルスケアの提供がどのように外来および在宅治療に移行し、便利で信頼性の高い輸液製品への需要が生み出されているかも評価しています。大容量非経口LVP市場予測フレームワークには、柔軟な包装、特殊な栄養、自動化生産、および地域製造における新たな機会が組み込まれています。
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 90 億 2000 万ドルで、2034 年までに 136 億 3000 万ドルに達すると予測されています。
市場は、2026 年から 2034 年の予測期間中に 4.7% の CAGR を示すと予想されます。
治療用注射は、薬剤投与、感染症管理、化学療法サポート、救急医療における広範な使用によって牽引され、市場の約 45% を占める主要なアプリケーション分野でした。
主要企業には、B. Braun SE、Fresenius Kabi AG、Baxter、大塚製薬株式会社、Sichuan Kelun、Albert David Ltd が含まれます。
主な傾向としては、高度な柔軟な非 PVC 包装技術の採用や、カスタマイズされた栄養および治療用輸液ソリューションに対する需要の高まりが挙げられます。北米が約 36% のシェアで市場をリードし、アジア太平洋地域が 26% を占めました。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 128
-

(有効期限 30th Sep 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





