 無料サンプルをダウンロード



見積もりを依頼
ニーズに合わせた最適な価格をご提案します。
- ライセンスタイプを選択
- 複数ユーザーオプション
- 範囲とカバレッジのカスタマイズ
- 迅速な対応
"成長戦略の設計は私たちのDNAにあります"
 音声版を聴く
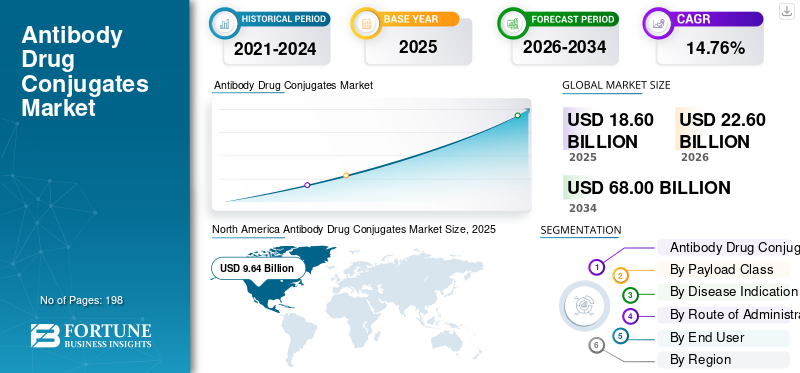
世界の抗体薬物複合体市場規模は2025年に186億米ドルと評価され、2026年の226億米ドルから2034年までに680億米ドルに成長すると予測されており、予測期間中に14.76%のCAGRを示します。北米は 2025 年に 51.83% の市場シェアを獲得し、世界市場を独占しました。
抗体薬物複合体 (ADC) は、モノクローナル抗体の特異性と非常に強力な細胞傷害性薬剤の致死効果を組み合わせた標的がん治療法です。がん治療は、健康な組織への不必要な損傷を最小限に抑えながら治療効果を高める、より正確で個別化された治療へとますます移行しており、市場は拡大しています。
固形腫瘍および血液がんにおける承認の増加、初期の治療ラインにおけるADCの幅広い適用、および主要な企業による強力な臨床進歩の取り組み 製薬企業は導入の拡大を促進しています。 ADC プラットフォームの進歩に伴い、リンカーの安定性が向上し、トポイソメラーゼ I 阻害剤や微小管阻害剤などのより効率的なペイロード タイプ、および広範囲の腫瘍標的が増加するにつれて、世界的な製品需要も増加しています。
世界市場で事業を展開している主要企業には、第一三共株式会社、アストラゼネカ、ファイザー株式会社、アステラス製薬株式会社、ギリアド・サイエンシズ株式会社、およびF. ホフマン・ラ・ロシュ株式会社が含まれます。これらの戦略には、新製品の発売、規制当局の承認、共同開発パートナーシップ、買収、および高成長のがん治療分野での存在感を強化するための次世代ADCプラットフォームへの投資が含まれます。
構造抗体薬物複合体 (ADC) 市場は、標的腫瘍学、抗体工学、リンカー化学、および強力な細胞傷害性ペイロードの進歩によって形成されています。商業的な需要は承認された治療法に集中していますが、臨床開発は腫瘍の種類や治療環境を超えて拡大し続けています。市場のパフォーマンスは、臨床上の利点、バイオマーカーの普及率、治療順序、毒性を管理する能力に依存します。
ヒト上皮成長因子受容体 2 (HER2) 指向性 ADC は確立された製品ファミリーを代表し、選択された乳がんおよびその他のがん全体で使用される治療法によってサポートされています。栄養膜細胞表面抗原 2 (TROP2) 指向性産物も、乳がんおよび肺がんにおいて臨床関連性を獲得しています。ネクチン 4 指向性 ADC は尿路上皮がんにおいて重要な役割を果たしますが、CD30 指向性 ADC は選択されたリンパ腫に依然として関連しています。
ペイロードの選択は有効性と安全性に影響します。トポイソメラーゼ I 阻害剤は、新しい ADC デザインで注目を集めていますが、微小管阻害剤は確立された製品では引き続き重要です。リンカーの安定性、薬物対抗体比、標的発現、内部移行、およびペイロード放出は、総合的に治療成績に影響を与えます。これらの要因は製品の差別化を形成し、開発コストに影響を与えます。
市場の成長は、臨床的証拠、治療適応の拡大、標的療法への医薬品投資によって支えられています。ただし、このカテゴリーは大きな制約に直面しています。有害事象、耐性、製造の複雑さ、高額な治療費、他の腫瘍治療法との競合により、採用が制限される可能性があります。抗体、リンカー、ペイロードコンポーネントは統合システムとして機能する必要があるため、ADC には特殊な生産管理も必要です。
無料サンプルをダウンロード このレポートについて詳しく知るために。
 市場規模と予測
 市場占有率
 主要な地域のハイライト
北米
北米は、2025 年に 96 億 4,000 万米ドルに達し、市場をリードしました。
アジア太平洋地域
アジア太平洋地域は、がん治療アクセスの拡大により、2026年までに47億4,000万米ドルに達すると予想されています。
ヨーロッパ
ヨーロッパは、予測期間中に 13.95% の CAGR で成長すると予測されています。
私たち。
市場は2026年に106億6,000万米ドルに達すると予測されており、世界収益の47.2%を占める。
日本
2026 年の市場規模は 15 億 4,000 万米ドルと推定されており、世界収益の 6.8% を占めます。
続きを読む

次世代の抗体薬物複合体の開発に注力することが市場で観察される重要な傾向
企業は現行の ADC の安全性、有効性、腫瘍標的化を強化することを目指しており、次世代の抗体薬物複合体の進歩は世界の ADC 市場における重要なトレンドとなっています。以前の ADC は臨床上の重要な利点を実証しましたが、オフターゲット毒性、不安定なリンカー、限られたペイロード送達、および特定の患者における耐性などの問題により、改良された ADC 設計の必要性が強調されました。その結果、組織は、より堅牢なリンカー、部位特異的結合、より高い薬物対抗体比、革新的なペイロード、二重ペイロード構造、および強化された腫瘍標的化メカニズムを備えた ADC を開発しています。
この動きは、HER2 や CD30 などの従来の標的を超えて、TROP2、CLDN6/9、CDH17、VEGF、さまざまな腫瘍関連抗原などの新たな固形腫瘍標的への ADC 応用の拡大を促進しています。また、これにより、企業は治療ラインの早い段階で、標準的な化学療法ではほとんど利点が得られない困難ながんに ADC を導入できるようになります。その結果、次世代ADCの進歩は、治療成績の改善、がん適用範囲の拡大、大手製薬会社とバイオテクノロジー企業の両方にとって新たなビジネスチャンスの創出により、市場の長期的な成長を促進すると予想されます。これらの要因は、世界全体の抗体薬物複合体市場の成長を支えています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
がん標的療法の採用増加が市場の成長を促進
がん治療が広範な化学療法から特定の腫瘍マーカーを標的とする医薬品へと移行しており、がん標的療法の採用増加が世界市場の主要な原動力となっています。 ADC は、がん標的を認識する抗体と、がん細胞をより選択的に殺す強力なペイロードを組み合わせているため、この変化によく適合します。これは、腫瘍学者が以下に基づいて、より個別化された治療アプローチを使用するのに役立ちます。バイオマーカーHER2、TROP2、ネクチン-4、CD30、葉酸受容体アルファなど。
腫瘍学においてバイオマーカー検査がより一般的になるにつれて、より多くの患者が腫瘍プロファイルに適した ADC 療法を受けることができます。これにより、乳がん、尿路上皮がん、肺がん、リンパ腫、卵巣がん、胃がん全体で ADC の使用が増加しています。承認数と適応拡大の増加は、ADC がより広範な患者グループと早期の治療環境に移行していることも示しています。したがって、標的がん治療に対する需要の高まりは、ADC薬の採用の増加を直接支援し、市場の成長を強化しています。
抗体薬物複合体 (ADC) の需要は、腫瘍生物学、バイオマーカーの状態、および以前の治療によってますます導かれる腫瘍経路によって支えられています。これらの医薬品は標的認識とペイロード送達を組み合わせており、確立された治療後に病気が進行した患者に選択肢を提供します。
承認とラベルの拡大により対象となるグループが広がる一方、試験の結果が治療順序と医師の信頼を形成します。 2025年1月、米国食品医薬品局は、特定の転移性乳がん集団を対象としたTROP2指向性ADCダトポタマブ・デルクステカンを承認し、対象となる選択肢の継続的な拡大を示した。
FDA
HER2 指向性治療は、確立された検査経路と複数の治療設定から恩恵を受けます。ネクチン 4 ターゲティングは進行性尿路上皮がんにおいて役割を果たしていますが、選択されたリンパ腫では CD30 指向の治療が依然として重要です。これらの違いにより、異なる商業需要プロファイルが作成されます。
リンカー化学、抗体工学、ペイロード設計の進歩が開発をサポートします。薬物放出と標的への関与をより適切に制御することで、有効性と毒性のバランスが改善される可能性があります。製薬会社は、製品を差別化し、治療範囲を拡大するために、これらの機能に投資しています。
市場の成長を制限する高額な研究開発コスト
ADCの開発は多くの標準的ながん治療薬よりも複雑であるため、研究開発費の高騰が世界市場に制限をもたらしています。企業は、ADC が臨床試験を効果的に進める前に、抗体、リンカー、ペイロード、薬物対抗体比、安定性、毒性プロファイル、生産プロセスを強化する必要があります。これにより、発見、前臨床研究、臨床開発、分析試験、特殊生産への支出が増加します。
多くの ADC 候補が、安全性への懸念、有効性の限界、または現在の治療法と比べて明らかな利点を実証する際の課題により失敗する可能性があるため、リスクは依然として大きい。その結果、小規模な ADC 開発者は、研究努力を削減したり、プログラムを延期したり、パートナーを見つけたり、最も有望な資産のみに集中したりする必要があるかもしれません。これにより、パイプラインの成長が妨げられ、新しい ADC が市場に投入されるペースが遅くなる可能性があります。したがって、ADC は大きな商業的チャンスをもたらしますが、多額の研究開発費と開発リスクにより市場の拡大が制限される可能性があります。
構造抗体薬物複合体 (ADC) 市場は、科学的、製造的、商業的な制約に直面しています。標的発現は腫瘍内および腫瘍間で異なる可能性があり、治療反応の一貫性が制限されます。抗原の喪失、細胞取り込みの減少、および細胞内プロセシングの変化も、治療法が最初に臨床的利益をもたらした場合でも、耐性に寄与する可能性があります。
毒性は依然として開発上の大きな課題です。悪影響は、健康な組織での標的発現、意図しないペイロードへの曝露、または細胞毒性物質の生物学的特性から生じる可能性があります。これらのリスクは、用量の選択、治療期間、患者のモニタリング、および治療を受けることができる患者の範囲に影響を与えます。
製造の複雑さがさらにプレッシャーを与えます。各 ADC は抗体、リンカー、強力なペイロードを組み合わせており、結合、薬物と抗体の比率、不純物、安定性、バッチの一貫性を制御する必要があります。特殊な封じ込めおよび取り扱い手順により生産需要が増加し、これらの製品を確実に製造できる施設の数が制限されます。
市場成長の機会を提供するためにがん治療薬開発への投資が増加
での資金調達の増加腫瘍治療薬ADC の開発は世界市場に大きな機会を生み出しており、ADC は現在、がん標的治療において最も魅力的な分野の 1 つとみなされています。大手製薬会社やバイオテクノロジー企業は、これらの治療法が乳がん、肺がん、卵巣がん、胃がん、尿路上皮がんなどの優先度の高いがんを標的とする可能性があるため、ADC開発への投資を強化している。この資金は、企業が新しいターゲット、強化されたペイロード、高度なリンカー技術、優れた製造能力を作成するのに役立ちます。
さらに、ADC を中心とする世界的な製薬会社とバイオテクノロジー企業との間のライセンス契約、買収、戦略的提携の増加を促進しています。 ADC 研究への投資が増加することで、企業は候補者の臨床試験への移行を促進し、より広範囲の腫瘍の種類と治療ラインにわたって候補者を試験することができます。これは、効果的な ADC が高い価格設定、広範な腫瘍学用途、追加の適応症によるライフサイクルの成長を達成できるため、重要なビジネスの見通しを示しています。
構造抗体薬物複合体 (ADC) 市場は、既存の治療法では効果が限られている、または耐性が発現している腫瘍にチャンスをもたらします。新しい標的は治療の選択肢を広げる可能性がありますが、選択は腫瘍発現、健康な組織への曝露、内部移行、臨床的関連性のバランスをとらなければなりません。
リンカーおよび結合技術は機会を生み出します。部位特異的な結合とリンカーの安定性の向上により、一貫した薬物対抗体比が得られ、意図しないペイロード放出が減少する可能性があります。研究により治療領域が確認され、製造の拡張性が維持されれば、これらのアプローチは差別化を改善できる可能性があります。
ペイロードの多様化は、抵抗と混雑したターゲットクラスに対処するのに役立つ可能性があります。代替メカニズム、二重ペイロード構造、および二重特異性フォーマットが調査中です。その価値は、開発コストの増加ではなく、複雑性の追加によって有効性や忍容性が向上するかどうかによって決まります。
利用可能な特殊な生産施設が限られていることが、市場の成長に対する顕著な課題となっている
ADCの製造には従来の生物製剤や化学療法プラントにはない高度に専門化されたスキルが必要であるため、利用可能な特殊な生産施設が限られていることが世界市場にとって大きな課題となっています。 ADC の製造には、モノクローナル抗体の製造、強力なペイロードの管理、リンカー化学、生体共役、無菌充填、封じ込め、分析試験。細胞毒性ペイロードの効力が高いため、施設は厳格な安全規制と封じ込め規制を遵守する必要があり、その結果、設備投資が増加し、認定製造業者の数が制限されます。これは、追加の ADC 候補が臨床試験から商業生産に移行する際にボトルネックを引き起こす可能性があります。小規模なバイオテクノロジー企業は、限られた数の ADC 中心の CDMO に依存しているため、スケジュールの延長やアウトソーシング費用の増加に直面する可能性があります。需要の増加に伴い、企業は生産能力を強化していますが、新しい施設の建設と認定には何年もかかります。その結果、専用の ADC 製造施設が不足すると、商業化が妨げられ、市場に障害が生じる可能性があります。
構造抗体薬物複合体(ADC)市場は、ターゲットファミリー、ペイロードクラス、疾患適応症、投与経路、エンドユーザーによって分割されています。各カテゴリーは商業的価値の異なる側面を反映しています。ターゲットの生物学は患者の適格性を形成し、ペイロードの設計は治療成績に影響を与え、疾患の適応症は臨床上の位置付けを決定します。管理と治療の設定は、インフラストラクチャの要件、アクセス、購入行動に影響を与えます。
HER2 指向性 ADC の強力な商業採用によりセグメントの優位性が向上
製品/ターゲットファミリーの観点から見ると、市場はHER2指向性ADC、ネクチン4指向性ADC、TROP2指向性ADC、CD30指向性ADC、CD79b指向性ADC、葉酸受容体α指向性ADCなどに分割されています。
HER2 指向性 ADC
HER2 指向性 ADC セグメントは、2025 年の世界の抗体薬物複合体市場シェアをリードしました。これは、HER2 陽性がんおよび HER2 低発現がんにおける Enhertu や Kadcyla などの製品の大きな商業的成功と広範な臨床応用によるものです。このセグメントの優位性は、乳がん、胃がん、および HER2 を発現するその他の固形腫瘍による重大な疾患負担によるものであり、その結果、HER2 標的療法の対象となる患者が相当数存在することになります。
ヒト上皮成長因子受容体 2 (HER2) 指向性 ADC は、確立されたセグメントを代表し、選択された乳がんおよびその他の HER2 発現悪性腫瘍にわたる臨床使用によってサポートされています。同社の商業的地位は、確立された検査経路、蓄積された臨床経験、適格な患者集団を定義する治療ガイドラインから恩恵を受けています。
このセグメントは生物学的に均一ではありません。 HER2 発現レベル、腫瘍の不均一性、以前の治療法、および疾患設定は、治療法の選択に影響します。新しいアプローチでは、発現が最も高い腫瘍以外にも注目が広がっていますが、適格性と期待される利点は依然として製品固有です。臨床証拠は、さまざまな発現カテゴリーおよび腫瘍タイプにわたって治療効果を区別する必要があります。
さらに、HER2 標的 ADC は、これまでに標的療法をほとんど受けていない患者、特に転移性疾患のシナリオにおいて有効性が証明されているため、より広く受け入れられています。 HER2検査の継続的な増加、適応症の承認の増加、およびこれらの医薬品のより初期の治療段階への移行により、予測される期間にわたってこの部門の成長が促進されると予想されます。
葉酸受容体アルファ指向性 ADC セグメントは、予測期間中に 27.09% の CAGR で増加すると予想されます。
ネクチン 4 指向性 ADC
ネクチン 4 指向性 ADC は、尿路上皮がん治療において一定の位置を占めています。エンフォルツマブ ベドチンは、ネクチン 4 を標的とする抗体と微小管破壊ペイロードを組み合わせます。その臨床的役割により、この目標は商業的に関連性のあるものとして確立され、併用療法によりその治療の範囲が広がりました。
需要は疾患の発生率、診断、治療の適格性、以前の治療法、および償還によって異なります。尿路上皮がんの治療には連続治療が含まれることが多く、治療経路内に ADC を配置することが商業的に重要となっています。臨床証拠と進化する基準により、治療現場全体で使用が移行する可能性があります。
標的の発現と安全性が依然として中心的な考慮事項です。ネクチン 4 の生物学は標的送達をサポートしていますが、副作用により治療の強度や期間が制限される可能性があります。医師は臨床上の利点、患者の併存疾患、モニタリングの必要性を比較検討します。
この分野の競争力は、代替療法の利用可能性にも依存します。免疫療法、プラチナベースの化学療法、およびその他の標的治療は、治療の決定を決定します。将来の成長は、規制上の決定や臨床結果次第ではありますが、併用研究や治療順序の改訂によってもたらされる可能性があります。
TROP2 指向 ADC
栄養膜細胞表面抗原 2 (TROP2) 指向性 ADC は、固形腫瘍、特に乳がんおよび肺がんにおける重要な開発分野です。それらの商業的魅力は、選択された腫瘍タイプにおける標的の普及率と、悪性細胞に細胞傷害性ペイロードを送達する可能性を反映している。
製品は、リンカーの化学的性質、ペイロード特性、薬物対抗体比、および臨床証拠が異なります。これらの違いは、曝露、忍容性、治療結果に影響を与えます。開発者は、同じ抗原をターゲットにすることで同等のパフォーマンスが得られると想定するのではなく、特定の疾患設定内で利点を示す必要があります。
この分野は、確立された治療法や他の ADC との競争に直面しています。市場の成長は、以前に化学療法または他の全身性薬剤で治療された患者を含む、特定の患者グループでの使用を裏付ける証拠に依存します。バイオマーカーの要件は、製品および適応症によって異なる場合があります。
メーカーは、併用療法、初期の治療ライン、追加の腫瘍タイプを評価しています。これらの戦略は商業的範囲を拡大する可能性がありますが、それぞれが新たな臨床要件と規制要件を生み出します。市場シェアは、比較結果、忍容性、治療期間、アクセスによって決まります。
CD30 指向の ADC
CD30 指向性 ADC は主に、ホジキンリンパ腫や特定の全身性未分化大細胞リンパ腫などの特定のリンパ腫と関連しています。ブレンツキシマブ ベドチンは、CD30 ターゲティングと微小管阻害剤ペイロードを組み合わせています。臨床用途が確立されているため、固形腫瘍に焦点を当てた ADC とは異なる商業的プロファイルが提供されます。
需要は、リンパ腫の発生率、治療の適格性、臨床ガイドライン、および併用療法における治療の位置づけに関連しています。治療法の決定は、疾患のサブタイプ、以前の治療、反応、および患者固有の安全性の考慮事項によって異なります。
標的は定義された血液悪性腫瘍に関連しているため、アドレス指定可能な集団は、広範に発現される固形腫瘍標的の集団とは異なります。成長は、関連のないがん全体への拡大よりも、適応症固有の証拠と治療順序に大きく依存します。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
微小管阻害剤 ADC の臨床使用が確立されセグメントの優位性をサポート
ペイロードクラスに基づいて、市場はトポイソメラーゼ I 阻害剤 ADC、微小管阻害剤 ADC、メイタンシノイド ADC、DNA 損傷 ADC などに分類されます。
微小管阻害剤 ADC
微小管阻害剤 ADC セグメントは、2025 年の世界市場で主導的な地位を獲得しました。これは、オーリスタチンおよびメイタンシノイドベースのペイロードを搭載した ADC の早期承認と強力な商業利用によるものです。この部門の優位性は、リンパ腫、尿路上皮がん、乳がん、子宮頸がん、およびその他の腫瘍学適応症における Adcetris、Padcev、Kadcyla、Polivy、Tivdak などの製品の広範な使用に由来しています。これらのペイロードは、腫瘍細胞に導入されるとがん細胞の分裂を阻害し、急速に増殖するがんに対して効果的となるため、一般的に使用されています。
さらに、この分野は、認められた医師の知識、広範な実用化、固形腫瘍と血液がんの両方に対するいくつかの承認された製品から得ています。併用療法における微小管阻害剤 ADC の継続的な適用により、市場でのこれらの薬剤の一貫した摂取が促進されることが期待されます。さらに、このセグメントは2026年には36.3%のシェアを獲得する予定です。
トポイソメラーゼ I 阻害剤 ADC
トポイソメラーゼ I 阻害剤 ADC セグメントは、予測期間中に 21.70% の CAGR で増加すると予想されます。 トポイソメラーゼ I 阻害剤 ADC は、固形腫瘍の発生において注目を集めています。これらのペイロードは DNA 複製を妨げ、細胞内放出後に細胞死を引き起こす可能性があります。これらの使用により、HER2、TROP2、その他の腫瘍関連抗原を標的とする ADC が開発されました。サポートされています。
商業的なパフォーマンスは完全な構造に依存します。リンカーの安定性、薬物負荷、抗体分布、内部移行、およびペイロード放出はすべて、治療曝露に影響を与えます。全身曝露やオフターゲット効果が投与量を制限する可能性があるため、ペイロードの効力だけでは臨床上の利点を確立することはできません。
このクラスでは、安全に関する重要な考慮事項も取り上げられます。特定の製品によっては、間質性肺疾患、骨髄抑制、胃腸への影響、その他の有害事象の監視が必要な場合があります。リスク プロファイルは構成によって異なり、ペイロード クラスだけから一般化することはできません。
乳がんにおける大規模な患者群と幅広い ADC 使用がセグメントの優位性をもたらした
疾患の適応に基づいて、市場は乳がん、尿路上皮がん、リンパ腫、肺がん、卵巣がん、胃および胃食道がんなどに分類されます。
乳がんセグメントが 2025 年の市場シェアを独占しました。これは、ADC ベースの治療の対象となる患者の数が多いことと、転移状況で承認された ADC が強力に使用されているためです。さらに、ADC の広範な採用、バイオマーカー検査の使用の増加、標的療法に対する嗜好の高まり、進行中の適応拡大などの要因が、乳がんにおける ADC の採用の増加を支えています。さらに、このセグメントは2026年には39.0%のシェアを獲得する予定です。
卵巣がんセグメントは、予測期間中に 28.76% の CAGR で増加すると予想されます。
病院ベースの点滴使用により静脈セグメントの優位性が促進される
投与経路に基づいて、市場は静脈内投与とその他に分けられます。
2025 年には、市場シェアは主に静脈内セグメントによってリードされました。これは、ほとんどすべての承認された抗体薬物複合体が医師の監督下で IV 注入によって投与されているという事実によるものです。このセグメントの優位性は、モノクローナル抗体を強力なペイロードと統合し、注意深い投与、希釈、注入モニタリング、潜在的な注入関連反応の管理を必要とする ADC の複雑な特性に関連しています。 IV 投与により、腫瘍学者は好中球減少症、神経障害、眼球イベント、肝臓関連の副作用などの毒性について患者を注意深く観察することができます。さらに、このセグメントは2026年には99.7%のシェアを獲得する予定です。
その他のセグメントは、予測期間中に 26.19% の CAGR で増加すると予想されます。
先進的ながん治療インフラの利用可能性による病院主導の市場
エンドユーザーに基づいて、市場は病院、がん専門センター、大学および研究病院、外来点滴センターなどに分類されます。
病院セグメントは、2025 年の市場シェアを独占しました。このセグメントの優位性は、ほとんどの ADC が静脈内注入によって投与されるという事実に由来しており、これには熟練した腫瘍学チーム、注入センター、用量モニタリング、および潜在的な副作用の管理が必要です。さらに、病院は通常、診断検査、腫瘍学の専門家、調剤薬局の準備部門、救急医療のためのリソースを備えており、複雑ながん治療に適した場所として位置づけられています。 ADC を受けている多くの患者はさらに、日常的な画像検査、血液分析、毒性評価を必要とし、通常は病院の腫瘍科が担当します。 さらに、このセグメントは2026年には51.9%のシェアを獲得する予定です。
さらに、外来点滴センターは、予測期間中に 19.07% CAGR で成長すると予測されています。
地理的に、市場はラテンアメリカ、アジア太平洋、ヨーロッパ、北米、中東およびアフリカに分割されます。
North America Antibody Drug Conjugates Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は世界市場で最大のシェアを保持し、2024 年には 76 億 5,000 万米ドルに達しました。2025 年にも、この地域は引き続き優位性を維持し、96 億 4,000 万米ドルとなりました。北米は、先進的な腫瘍治療の強力な導入、高額ながん治療費、および承認された ADC の早期入手可能性により拡大しています。
米国市場は北米地域をリードし、2026 年には約 106 億 6,000 万米ドルとなり、世界市場の約 47.2% を占めると予測されています。
ヨーロッパの市場は、予測期間中に 13.95% の CAGR で成長すると予想されます。欧州は、がん標的療法の採用の増加、主要国の強力な償還制度、乳がん、リンパ腫、尿路上皮がんにおけるADCの使用増加により、着実に成長しています。
2026 年の英国市場は約 6 億 9,000 万米ドルと推定され、世界収益の約 3.0% に相当します。
ドイツの市場規模は、2026 年に約 11 億 1,000 万米ドルに達すると予測されており、これは世界売上高の約 4.9% に相当します。
アジア太平洋地域の市場規模は、2026年までに評価額47億4,000万米ドルに達すると見込まれています。アジア太平洋地域は、大規模ながん患者集団による力強い成長、がん治療へのアクセスの改善、中国、日本、韓国、オーストラリア、インドにおける医療支出の増加などの要因により成長すると予想されています。
2026 年の日本の市場は約 15 億 4,000 万ドルと推定され、世界収益の約 6.8% を占めます。
中国市場は2026年に15億4,000万米ドルに達すると予測されており、これは世界売上高の約6.8%を占める。
2026 年のインド市場は約 2 億 5,000 万米ドルと推定され、世界収益の約 1.1% を占めます。
ラテンアメリカ、中東、アフリカ地域の成長は、予測期間中に鈍化すると予想されます。市場の成長は、がん負担の増加、民間医療保険の拡大、および特殊ながん治療薬の使用の増加によって促進されており、ADC の需要を支えています。 2026 年のラテンアメリカ市場は約 8 億 7,000 万米ドルと推定されています。
中東およびアフリカ地域では、GCC市場は2026年に約2億1,000万米ドルに達すると予測されており、これは世界収益の約0.9%に相当します。
プレーヤーの市場支配に貢献する強力な ADC 製品ポートフォリオと戦略的コラボレーション
世界の抗体医薬コンジュゲート市場は、第一三共株式会社、アストラゼネカ plc、ファイザー社、ギリアド・サイエンシズ社、F. ホフマン・ラ・ロシュ社などの大手製薬会社が市場を支配しており、半統合的な競争環境を特徴としています。これらのプレーヤーは、乳がん、尿路上皮がん、リンパ腫、卵巣がん、およびその他の固形腫瘍にわたる市場での地位を強化するために、規制ラベルの拡大、共同開発契約、買収、および次世代 ADC パイプラインの開発に焦点を当てています。
その他の重要な参加者には、AbbVie Inc.、GSK plc、RemeGen、Astellas Pharma Inc.、Jiangsu Hengrui Pharmaceuticals Co., Ltd.などが含まれます。これらの企業は、ADC 製品の発売、地域での商業化、臨床試験世界市場での成長機会を獲得するための戦略的パートナーシップを強化します。
世界の抗体薬物複合体市場分析には、市場規模の徹底的な評価と、レポートで強調されているすべてのセグメントの予測が含まれています。これは、予測期間を通じて市場を推進すると予想される市場のダイナミクスと傾向についての洞察を提供します。技術の進歩、製品革新、パイプライン分析、規制環境、新製品の発売などの重要な要素を理解することができます。さらに、パートナーシップ、合併と買収、および市場内の業界の主要な発展についても詳しく説明します。世界市場予測レポートは、市場シェアや主要なアクティブプレーヤーのプロフィールに関する情報を含む、詳細な競争状況も提供します。
カスタマイズのご要望 広範な市場洞察を得るため。
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 14.76% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | 製品/対象ファミリー、ペイロードクラス、疾患適応症、投与経路、エンドユーザー、および地域別 |
| 製品/ターゲット ファミリ別 |
|
| ペイロードクラス別 |
|
| 適応疾患別 |
|
| 投与経路別 |
|
| エンドユーザー別 |
|
| 地域別 |
|
Fortune Business Insights によると、2025 年の世界市場価値は 186 億米ドルで、2034 年までに 680 億米ドルに達すると予測されています。
2025 年の北米の市場価値は 96 億 4,000 万ドルでした。
市場は、2026年から2034年の予測期間中に14.76%のCAGRを示すと予想されます。
製品/ターゲットファミリー別では、HER2 向け ADC セグメントが市場をリードすると予想されます。
固形がんおよび血液がんにおける承認の増加、初期の治療法における ADC の使用の拡大、および大手製薬会社による強力な臨床開発活動が主に市場の拡大を推進しています。
第一三共株式会社、アストラゼネカ、ファイザー社、ギリアド・サイエンシズ社、F. ホフマン・ラ・ロッシュ社は、世界市場における著名なプレーヤーの一部です。
2025 年には北米が市場を支配します。

30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)






ニーズに合わせた最適な価格をご提案します。
業界の専門家にご質問をご相談いただけます。
ご不明な点はございますか?ご購入前に迅速にお答えします。

