整形外科用ロボット市場規模、シェアおよび業界分析、用途別(股関節、膝、脊椎)、エンドユース別(入院患者、外来患者)および地域予測、2026~2034年
 無料サンプルをダウンロード

整形外科用ロボットの市場規模と業界の概要
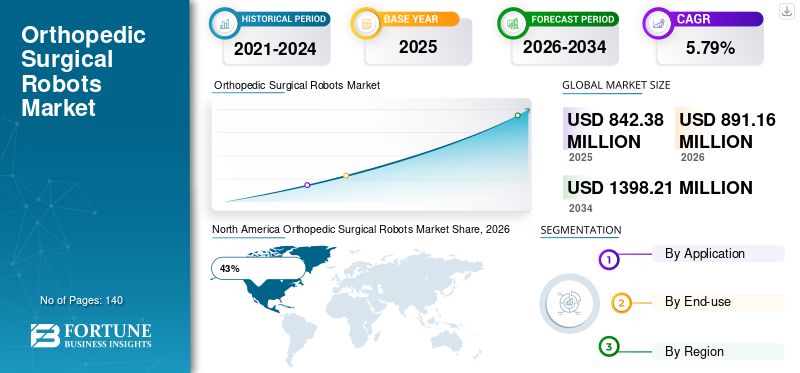
整形外科用ロボットの市場規模は、2025年に8億4,238万米ドルと評価されています。市場は2026年の8億9,116万米ドルから2034年までに13億9,821万米ドルに成長すると予測されており、予測期間中に5.79%のCAGRを示します。

整形外科手術ロボット市場は、整形外科手術全体での精密誘導手術システムの採用の増加により、大きな変革を経験しています。医療提供者はロボット支援技術を統合して、インプラントの位置決め、手術の一貫性、ワークフローの効率、患者の転帰を改善しています。整形外科用ロボットは、長期的な臨床の成功には精度が重要である関節置換手術や脊椎手術でますます活用されています。市場は技術の進歩によって支えられています。人工知能、ナビゲーション ソフトウェア、リアルタイム イメージング統合、ロボット アーム テクノロジー。低侵襲処置と強化された手術計画機能に対する需要の高まりにより、現代の手術室における整形外科ロボットの役割は拡大し続けています。整形外科用ロボットの市場分析では、病院や専門の整形外科センターでの受け入れが増加していることが示されています。
米国は、強力な医療インフラ、高度な手術施設、ロボット支援整形外科手術の普及率の高さにより、依然として整形外科用ロボット市場の主導国であり続けています。全国の病院では、膝関節置換術、股関節置換術、脊椎手術にロボット システムを活用するところが増えています。主要な整形外科技術開発者の存在、広範な外科医トレーニング プログラム、高度な医療技術の有利な採用が市場の拡大を支えています。米国の整形外科ロボット市場レポートでは、パーソナライズされた手術計画、デジタルワークフローの統合、ロボットの精度に対する需要の高まりが浮き彫りになっています。大規模な医療ネットワークは、手術の結果を改善し、整形外科ケアの提供における競争力を強化するために、ロボットプラットフォームへの投資を続けています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
重要なポイント
市場規模と成長
- 2025年の世界市場規模:8億4,238万ドル
- 2034年の世界市場規模:13億9,821万ドル
- CAGR (2026 ~ 2034 年): 5.79%
市場シェア – 地域別
- 北米: 43%
- ヨーロッパ: 28%
- アジア太平洋: 21%
- その他の国: 8%
国レベルのシェア
- ドイツ: ヨーロッパ市場の 31%
- 英国: ヨーロッパ市場の 22%
- 日本: アジア太平洋市場の26%
- 中国: アジア太平洋市場の 38%
整形外科用ロボット市場の最新動向
整形外科ロボット市場の最も注目すべきトレンドの 1 つは、人工知能と人工知能の統合です。機械学習アルゴリズムをロボットプラットフォームに組み込む。これらのテクノロジーにより、外科医は患者の解剖学的構造をより正確に分析し、インプラントの配置を最適化し、手術のばらつきを減らすことができます。高度なソフトウェア ソリューションは、術前計画と術中の意思決定をサポートするためにロボット システムと統合されることが増えています。
[0ナクウ3年3分]
もう 1 つの重要な傾向は、ロボット支援による整形外科手術が膝関節や股関節の置換手術を超えて拡大していることです。メーカーは、脊椎手術、外傷用途、複雑な再建処置に特化したロボット システムを開発しています。クラウド接続された手術プラットフォーム、データ駆動型分析、デジタル整形外科エコシステムも、整形外科用ロボット業界分析において顕著な特徴となりつつあります。医療機関は、効率を高め、回復期間を短縮し、手順の標準化を改善するテクノロジーに焦点を当てています。さらに、協調ロボティクスとコンパクトなロボット設計は、中規模の医療施設での採用拡大に貢献し、新たな整形外科用ロボット市場の機会を生み出しています。
整形外科用ロボット市場のダイナミクス
ドライバ
精密ベースの整形外科処置に対する需要の増加
整形外科用ロボット市場の成長の主な原動力は、高精度の整形外科手術に対する需要の高まりです。ロボット支援システムは、外科医がインプラントの位置決めと骨の準備をより正確に行うのに役立ち、手術ミスのリスクを軽減します。整形外科処置がますます複雑になるにつれて、医療提供者は処置の一貫性を高め、長期的な患者の転帰を改善するテクノロジーを求めています。
筋骨格系疾患、スポーツ傷害、変形性関節疾患、加齢に伴う整形外科疾患の有病率の上昇により、世界中で手術件数が増加し続けています。ロボット システムは個別の治療計画をサポートし、低侵襲の外科的アプローチを促進します。整形外科用ロボット市場の洞察は、病院が手術能力を強化し、患者の満足度を向上させるためにロボットプラットフォームをますます導入していることを示しています。強化された視覚化、リアルタイム ナビゲーション、およびデータに基づいた外科手術の実行は、ロボット整形外科ソリューションに対する需要の増大にさらに貢献します。
拘束
高い取得コストと導入コスト
整形外科用ロボット市場に影響を与える主な制約の 1 つは、ロボット システムの購入、導入、保守に関連する多額のコストです。高度な整形外科用ロボットには多額の設備投資が必要となるため、予算の制約の下で運営されている小規模な病院や医療施設では導入が困難になります。
医療機関は、初期の設備支出のほかに、外科医のトレーニング、ソフトウェアの更新、メンテナンス サービス、手術室の改修に投資する必要があります。経済的負担により、購入決定が遅れ、コスト重視の医療環境における市場普及が制限される可能性があります。さらに、医療提供者はロボット技術を導入する前に投資収益率の指標を評価することがよくあります。整形外科用ロボット市場調査レポートの調査結果は、特に医療予算が比較的限られている新興医療市場では、コストへの懸念が依然として調達決定に影響を与える重要な要素であることを示唆しています。
機会
整形外科分野におけるロボット応用の拡大
ロボット支援技術のさらなる整形外科専門分野への拡大は、市場参加者にとって大きなチャンスとなります。現在、膝および股関節の手術が使用の大半を占めていますが、メーカーは脊椎手術、外傷再建、肩手術、および複雑な整形外科的介入のためのソリューションの開発を進めています。
外科医の間でロボット プラットフォームの受け入れが広がっていることで、ソフトウェアの革新、高度なナビゲーション システム、患者固有の手術計画ツールの機会が生まれています。新興ヘルスケア市場も高度な外科インフラへの投資を行っており、整形外科用ロボットへのさらなる需要が生まれています。整形外科用ロボット市場の予測評価では、将来の機会はポータブルロボットシステム、AI 対応の手術誘導、統合されたデジタル手術室によって推進されることが示されています。より広範な臨床応用とワークフローの最適化に注力する企業は、世界市場全体で競争上の優位性を獲得できると期待されています。
チャレンジ
トレーニング要件とワークフローの適応
整形外科用ロボット市場における大きな課題は、広範なトレーニングとワークフローの適応の必要性です。外科医は、最適な結果を達成する前に、ロボット支援処置、ソフトウェア インターフェイス、デジタル手術計画システムに習熟する必要があります。
ロボット手術に関連する学習曲線は、最初は手術の効率と手術室のスケジュールに影響を与える可能性があります。医療組織は、スタッフの教育、認定プログラム、テクノロジーの統合にリソースを割り当てる必要があります。確立された手術技術を変更することへの抵抗により、一部の医療専門家の間での導入率が低下する可能性もあります。整形外科用ロボット業界レポートの評価では、導入を成功させるには外科医、管理者、テクノロジープロバイダーが関与する調整された取り組みが必要であることが示されています。一貫した利用レベルを維持し、測定可能な臨床上の利点を実証することは、ロボット プラットフォームに投資している医療施設にとって依然として重要な課題です。
整形外科用ロボット市場セグメンテーション
手続きの種類別
股関節アプリケーションは、整形外科用ロボット市場シェアの約 29% を占めています。ロボット支援による人工股関節置換術は、インプラントの正確な位置決めと関節の位置合わせの改善が必要なため、人気が高まり続けています。外科医は、個々の患者の解剖学的構造に基づいてパーソナライズされた手術計画を開発するために、ロボット システムをますます活用しています。 高度なロボット技術は、骨の準備とインプラントの埋入中にリアルタイムのガイダンスを提供し、手順のばらつきを軽減します。整形外科用ロボット市場の分析では、高齢化人口や変形性関節疾患に苦しむ患者の間で股関節形成術の需要が高まっており、セグメントの拡大を引き続き支援していることが示されています。医療提供者は、再現性を高め、長期的なインプラントのパフォーマンスをサポートするロボット支援を好んでいます。
膝関節手術は整形外科用ロボット市場規模の約 47% を占め、最大のセグメントとなっています。ロボット支援による膝関節置換手術は、高精度の骨切除、アライメントの最適化、患者固有の治療計画の恩恵を受けます。変形性関節症と膝の変性が広く蔓延しているため、世界的に手術件数は増加し続けています。 膝の手術では精度とワークフローの効率が目に見えて改善されていることが実証されているため、医療機関は膝手術用のロボット システムを優先することがよくあります。整形外科用ロボット市場の傾向は、ロボット支援による部分的および全膝関節形成術の利用が増加していることを示しています。ソフトウェアの継続的な進歩とナビゲーション技術により、整形外科ロボット業界におけるセグメントのリーダーシップがさらに強化されます。
脊椎アプリケーションは、整形外科用ロボット市場シェアの約 24% を占めています。ロボット支援による脊椎手術は、椎弓根スクリューの設置、脊椎の安定化処置、および複雑な脊椎の再建にますます利用されています。解剖学的に敏感な領域での精度向上のニーズにより、専門の外科センターでの採用が加速しています。 高度なロボット ナビゲーション システムにより、外科医は手順のばらつきを最小限に抑えながら、高精度の脊椎介入を行うことができます。脊椎疾患の発生率の増加と画像誘導ロボットの技術進歩により、脊椎手術における整形外科用ロボットの市場機会は拡大し続けています。医療提供者は、手術の精度を向上させ、低侵襲の脊椎手術アプローチをサポートする上でロボット支援の価値をますます認識しています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
最終用途別
入院施設は、整形外科用ロボット市場シェアの約 72% を占めています。大病院や専門の整形外科センターでは、高度な手術室、訓練を受けたスタッフ、大量の手術が利用できるため、ロボット支援手術の大部分が行われています。これらの施設は、手術能力を強化し、高度な整形外科治療を求める患者を惹きつけるためにロボット技術に頻繁に投資しています。 入院患者部門は、統合された医療インフラと学際的な臨床チームの恩恵を受けています。整形外科用ロボット市場に関する洞察によると、病院はロボットの導入、外科医のトレーニング、長期的な利用戦略をサポートするために必要なリソースを備えているため、導入を主導し続けていることがわかります。複雑な整形外科処置に対する需要の増加が、セグメントの優位性をさらに高めています。
整形外科用ロボットの市場シェアは外来施設が約28%を占めている。低侵襲整形外科手術がより一般的になるにつれて、外来手術センターではロボット技術の導入が進んでいます。これらの施設は、効率的なワークフロー管理、患者の滞在期間の短縮、費用対効果の高い治療の提供に重点を置いています。 ロボット システムの設計と手順の効率化の進歩により、外来環境での導入がより実現可能になりました。このセグメントの整形外科用ロボット市場の成長は、同日の手術に対する患者の嗜好の高まりと、リソース利用を最適化するための医療システムの取り組みによって支えられています。ロボット技術がよりコンパクトでアクセスしやすくなるにつれて、外来患者の導入はさらに拡大すると予想されます。
整形外科用ロボット市場の地域展望
北米
North America Orthopedic Surgical Robots Market Share, 2026 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は世界の整形外科用ロボット市場シェアの約 43% を占めています。この地域は、高度な医療インフラ、強力な技術導入、整形外科医の集中の恩恵を受けています。米国とカナダの病院は、精度と患者の転帰を向上させるために、ロボット支援手術システムへの投資を続けています。
この地域は、ロボット誘導による膝関節置換術、股関節置換術、および脊椎手術に対する強い需要を示しています。整形外科用ロボット市場調査レポートの評価では、継続的な技術革新、有利な償還環境、外科医の広範な受け入れが地域のリーダーシップに貢献していることが示されています。学術医療センターや統合医療ネットワークは、より広範なデジタルヘルスケアの取り組みの一環として、ロボット支援整形外科を積極的に推進しています。
ヨーロッパ
ヨーロッパは整形外科用ロボット市場シェアの約28%を占めています。この地域は、医療の近代化の進展、整形外科手術の件数の増加、精密手術技術への関心の高まりから恩恵を受けています。ヨーロッパのいくつかの国は、公的および民間の医療システム内でロボット手術プログラムを拡大しています。
ヨーロッパの整形外科用ロボット市場の見通しは、先進的な手術室技術と臨床研究への取り組みの増加により、引き続き明るい見通しとなっています。病院は、手術の一貫性を向上させ、患者中心の整形外科ケアをサポートするために、ロボット プラットフォームの評価を続けています。この地域は依然として技術革新と臨床導入に重要な貢献をしています。
ドイツの整形外科用ロボット市場
ドイツはヨーロッパの整形外科用ロボット市場の約 31% を占めています。この国はヨーロッパで最も先進的な医療インフラを有しており、医療技術の革新に重点を置いています。ドイツの病院は、処置の効率と臨床転帰を向上させるために、ロボット支援の整形外科ソリューションに積極的に投資しています。
ドイツの整形外科用ロボット産業分析では、関節置換術や脊椎手術におけるロボット システムの採用の増加が浮き彫りになっています。外科医の強力な専門知識、技術的な準備、病院の近代化プログラムが市場の拡大を支え続けています。大学病院と専門の整形外科センターは、全国のロボット支援手術技術の進歩において重要な役割を果たしています。
英国の整形外科用ロボット市場
英国は欧州の整形外科用ロボット市場の約22%を占めている。医療革新と手術の効率性が重視されるようになり、主要な医療機関内でのロボット整形外科技術の導入が促進されています。
英国の整形外科用ロボット市場に関する洞察は、膝関節および股関節置換プログラムにおけるロボット システムの導入が増加していることを示しています。医療提供者は、患者の転帰を改善し、リソースの利用を最適化するテクノロジーに焦点を当てています。デジタル医療変革と外科医トレーニング プログラムへの継続的な投資が、全国の長期的な市場発展をサポートします。
アジア太平洋地域
アジア太平洋地域は、整形外科用ロボット市場シェアの約 21% を占めています。医療の急速な近代化、病院インフラの拡大、高度な外科技術に対する意識の高まりが、地域の成長に貢献しています。この地域の国々は、医療の質を高め、治療成績を向上させるために、ロボット支援手術プログラムに投資しています。
アジア太平洋地域の整形外科用ロボット市場予測では、低侵襲処置と高度な整形外科ケアに対する需要の高まりが浮き彫りになっています。人口の増加、医療費の増加、専門的な外科サービスへのアクセスの拡大が、導入を後押ししています。地域メーカーも技術革新や現地化の取り組みを通じて市場発展に貢献している。
日本の整形外科用ロボット市場
日本はアジア太平洋地域の整形外科用ロボット市場の約26%を占めている。この国の人口高齢化と整形外科疾患の罹患率の高さにより、高度な外科的介入に対する大きな需要が生じています。医療提供者は、処置の精度を向上させ、個別の治療戦略をサポートするために、ロボット技術をますます導入しています。
日本の整形外科用ロボット市場分析では、革新的な医療技術とデジタルヘルスケアソリューションへの強い関心が示されています。病院は、手術の質の向上、合併症の軽減、患者の回復体験の向上に重点を置いています。継続的な技術進歩により、地域市場における日本の地位はさらに強化されます。
中国の整形外科用ロボット市場
中国はアジア太平洋地域の整形外科用ロボット市場の約 38% を占めています。医療インフラの急速な開発と先進医療技術への投資の増加により、ロボット支援整形外科システムの導入が加速しています。
中国の整形外科ロボット市場は、病院ネットワークの拡大、整形外科手術件数の増加、医療の近代化を促進する政府の取り組みによって支えられています。国内のイノベーションとロボットソリューションの可用性の向上は、市場の拡大に貢献し続けています。都市部の大規模病院は依然として整形外科ロボット技術を主要に採用しています。
世界のその他の地域
その他の地域は、整形外科用ロボット市場シェアの約 8% を占めています。医療システムの近代化と高度な外科技術への投資に伴い、ラテンアメリカ、中東、アフリカ全体で導入が徐々に増加しています。
これらの地域における整形外科用ロボットの市場機会は、専門的な整形外科サービスに対する需要の高まりと、ロボット支援手術の利点に対する認識の高まりによって支えられています。導入率は依然として先進国市場に比べて低いものの、医療インフラと医療技術調達への投資は成長の可能性を生み出し続けています。戦略的パートナーシップ、研修プログラム、病院の近代化への取り組みが将来の市場発展をサポートすると期待されています。
整形外科用ロボットのトップ企業リスト
- メドロボティクス株式会社
- メドトロニック
- レニショー plc
- スミスと甥
- ストライカーコーポレーション
- シンクサージカル株式会社
- Transenterix (Asensus Surgical, Inc.)
- ジマー・バイオメット
- アキュレイ・インコーポレーテッド
- グローバス・メディカル
- オーリスヘルス株式会社
- ジョンソン・エンド・ジョンソン・サービス株式会社
- ノードソン コーポレーション
- 株式会社オムニライフサイエンス
- 直感的な外科手術
- ライト・メディカル・グループ
市場シェア上位 2 社
- ストライカー コーポレーション – 24%
- ジマー・バイオメット – 19%
投資分析と機会
整形外科用ロボット市場における投資活動は、引き続き技術革新、ソフトウェア開発、ロボット支援手術ポートフォリオの拡大に焦点を当てています。医療技術企業は、人工知能の統合、ナビゲーション技術、高度なイメージング機能に多大なリソースを割り当てています。ベンチャーキャピタル企業や戦略的投資家は、ロボット手術プラットフォームの長期的な成長の可能性と臨床応用の拡大により、ロボット手術プラットフォームへの関心を高めています。
整形外科用ロボットの市場機会は、病院の近代化の取り組みが進められている新興ヘルスケア市場で特に強力です。外科医のトレーニング プログラム、デジタル外科エコシステム、クラウド接続のロボット プラットフォームへの投資は、大きな価値を生み出すことが期待されます。病院、研究機関、技術開発者間の戦略的連携により、イノベーションが加速しています。費用対効果の高いロボットソリューション、ワークフローの最適化、臨床適応症の拡大に重点を置く企業は、投資を呼び込み、世界市場内での競争力を強化できる立場にあります。
新製品開発
整形外科用ロボット市場における新製品開発は、手術の精度、ワークフローの効率、ユーザーエクスペリエンスの向上に重点が置かれています。メーカーは、高度なナビゲーション システム、人工知能機能、強化された画像統合を備えたロボット プラットフォームを導入しています。これらのイノベーションは、パーソナライズされた手術計画とリアルタイムの術中ガイダンスをサポートします。
いくつかの企業が、モジュール式プラットフォーム アーキテクチャを通じて複数の整形外科専門分野に対応できる次世代ロボット システムを開発しています。整形外科用ロボット市場の傾向は、コンパクトなシステム設計、クラウドベースの接続、予測分析がますます重視されていることを示しています。ソフトウェア機能の強化により、外科医は手術室に入る前に手順をシミュレーションできるため、準備と意思決定が向上します。製品開発の取り組みは、病院情報システムとの相互運用性の向上と、関節置換術、脊椎手術、外傷処置にわたる用途の拡大にも重点を置いています。
最近の 5 つの動向 (2023 ~ 2025 年)
- Stryker は、ソフトウェアとワークフローの強化を通じて、ロボット支援による整形外科処置の機能を拡張しました。
- Zimmer Biomet は、ロボット整形外科システム向けにアップグレードされたデジタル プランニングおよびナビゲーション機能を導入しました。
- ジョンソン・エンド・ジョンソンは、整形外科用途をターゲットとしたロボット手術開発の取り組みを強化しました。
- Globus Medical は、強化されたナビゲーション統合により、ロボット脊椎手術の製品を拡張しました。
- メドトロニックの高度なロボット支援脊椎手術技術は、正確なガイド付き介入に重点を置いています。
整形外科用ロボット市場のレポートカバレッジ
整形外科用ロボット市場レポートは、業界構造、競争環境、技術開発、市場動向、戦略的成長の機会を包括的にカバーしています。このレポートでは、病院、専門診療所、外来手術センター全体での採用に影響を与える主要な要因を評価しています。詳細なセグメンテーション分析は、手順のカテゴリ、最終使用環境、地域市場をカバーします。
カスタマイズのご要望 広範な市場洞察を得るため。
整形外科用ロボット市場調査レポートでは、技術革新、投資パターン、製品開発戦略、新たなビジネスチャンスについても調査しています。市場参加者、投資家、医療提供者、業界関係者は、進化する競争力学と将来の市場の可能性を理解するためにこのレポートを利用します。対象範囲には、企業プロファイリング、地域評価、需要分析、および世界の医療システム全体にわたるテクノロジー導入に影響を与える要因の評価が含まれます。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(有効期限 15th Oct 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





