診断抗体市場規模、シェアおよび業界分析、タイプ別(モノクローナル抗体、ポリクローナル抗体、組換え抗体、複合抗体など)、技術別(フローサイトメトリー、ELISA、免疫組織化学、ウェスタンブロットなど)、ソース別(マウス、ウサギ、ヤギ、ヒトなど)、アプリケーション別(腫瘍学、免疫学、感染症、およびその他)、エンドユーザー別(病院および診断研究所、製薬会社および診断会社、学術研究機関)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

診断用抗体の市場規模と今後の見通し
 音声版を聴く
世界の診断用抗体市場規模は、2025年に112億米ドルと評価され、2026年の119.6億米ドルから2034年までに211.3億米ドルへと成長し、予測期間中の年平均成長率(CAGR)は7.37%になると見込まれています。2025年、北米は37.95%の市場シェアを占め、診断用抗体市場をリードした。
診断用抗体は、生体サンプル中の疾患関連タンパク質を検出するために、免疫組織化学、フローサイトメトリー、ELISA、ウェスタンブロッティングなどのさまざまな技術で広く使用されています。バイオマーカーベースの疾患検出に対する需要の増加が市場の拡大を推進しています。市場では、特異性、再現性、自動検査プラットフォームとの互換性が向上した組換え抗体やモノクローナル抗体への移行も見られています。コンパニオン診断と精密医療は企業に対し、検証済みの抗体クローンや疾患特異的アッセイの開発をさらに奨励し、それによって市場の成長を支援しています。
- たとえば、2025 年 4 月、アジレント テクノロジーはアブカムと協力して、同社の検証済みの組換えモノクローナル抗体のポートフォリオを使用した免疫組織化学コンパニオン診断を開発しました。この提携により、カスタム アッセイの開発が加速され、初期段階の臨床試験での診断アッセイの使用がサポートされました。
F. Hoffmann-La Roche Ltd.、Danaher Corporation、BD、Thermo Fisher Scientific Inc. などの主要企業は、市場での存在感を拡大するために、新技術の発表、戦略的提携、買収、投資イニシアチブに積極的に参加しています。
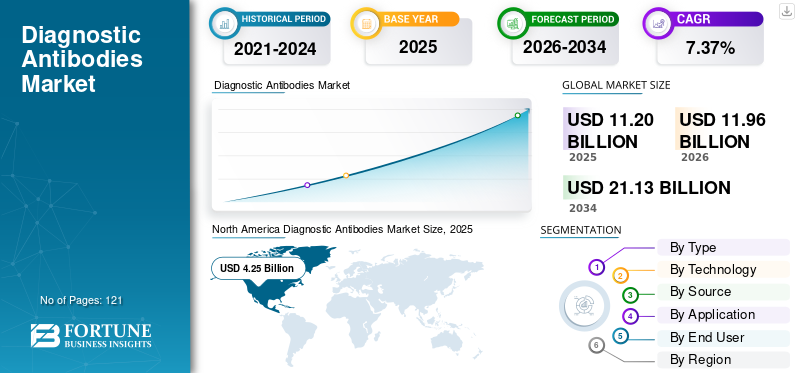
無料サンプルをダウンロード このレポートについて詳しく知るために。
診断抗体市場の動向
診断の精度と再現性を向上させるために組換え抗体の採用が増加することが顕著な傾向となっている
抗体ベースの検査アプリケーション全体で組換え抗体への移行が主要な市場トレンドです。組換え抗体は、定義された遺伝子配列を使用して製造されるため、バッチ間の変動が軽減され、より一貫した特異性と結合性能が得られます。診断ラボが標準化され自動化された検査ワークフローを採用するにつれて、これらの利点がますます重要になっています。これらの要因は、診断およびライフサイエンス企業が組換え抗体ポートフォリオを拡大することを奨励しており、それによって組換え抗体が世界市場における重要なトレンドとして確立されています。
- たとえば、2026年4月、バイオ・ラッド・ラボラトリーズは、デュラグルチドに特異的な組換え抗体に加えて、いくつかの生物学的製剤に対する8つの新しい抗体を発売することにより、組換えモノクローナル抗イディオタイプ抗体ポートフォリオを拡大しました。これらの抗体は、薬物動態学、抗薬物抗体、治療薬モニタリング用途など、選択的で信頼性の高い生物分析アッセイをサポートするように設計されています。
市場力学
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場の成長を促進するがん負担の増加とバイオマーカーに基づく治療選択
がんによる世界的な負担の増大により、疾患の検出、腫瘍の分類、予後、治療法の選択に使用される診断用抗体に対する強い需要が生じています。世界的ながんの発生率は今後数十年間で大幅に増加すると予想されており、その結果、組織生検、診断検査、および診断検査の数が増加します。バイオマーカー評価。また、標的療法や免疫療法の利用可能性が高まっていることから、バイオマーカー検査が臨床上の意思決定の重要な部分となっています。マーカーを標的とする抗体は、臨床医が適格な患者を特定し、臨床的利益をもたらす可能性が低い治療を回避するのに役立ちます。製薬会社がバイオマーカー定義の腫瘍学パイプラインを拡大するにつれて、診断研究所はより検証済みの免疫組織化学およびフローサイトメトリー抗体を採用し、それによって市場の成長を促進すると予想されます。
- たとえば、2024年10月、F. ホフマン・ラ・ロシュ社は、VYLOYによる治療の対象となる可能性のあるCLDN18陽性の胃がんまたは胃食道接合部がんの患者を特定するために使用される抗体ベースのコンパニオン診断であるVENTANA CLDN18 (43-14A) RxDx Assayについて米国FDAの承認を取得しました。この承認は、バイオマーカーに基づいた腫瘍治療の選択において診断用抗体の重要性が高まっていることを示しています。
|
ランク |
市場の推進力 |
総合影響ランク |
CAGR への貢献 (2026 ~ 2034 年) |
影響: 2026 ~ 2028 年 |
影響: 2029 ~ 2031 年 |
影響: 2032 ~ 2034 年 |
|
1 |
がん負担の増大とバイオマーカーに基づく治療選択 |
高い |
3.10% |
高い |
高い |
高い |
|
2 |
診断検査と臨床検査インフラの拡大。 |
高い |
2.45% |
中くらい |
高い |
高い |
|
3 |
フローサイトメトリーと高パラメータ免疫表現型検査の成長 |
高い |
1.95% |
高い |
高い |
中くらい |
|
4 |
組換え抗体、配列定義抗体、および操作抗体への移行 |
中~高 |
1.55% |
中くらい |
高い |
高い |
|
5 |
コンパニオン診断と精密医療の成長 |
中くらい |
1.15% |
中くらい |
中くらい |
高い |
|
6 |
その他 |
低い |
0.75% |
低い |
低い |
低い |
|
合計のプラス成長への貢献 |
10.95% |
市場の制約
市場の成長を抑制するロット間の変動性、交差反応性、および複雑な検証要件
世界の診断用抗体市場の成長を制限する主な要因は、生産ごとの抗体性能のばらつきです。抗体の親和性、結合、純度、またはエピトープ認識が変化すると、研究室が同じ製品と試験プロトコルを使用している場合でも、アッセイ感度が変化し、異なる結果が生じる可能性があります。構造的に類似または無関係な抗原との交差反応性により、さらに偽陽性または偽陰性の所見が生じる可能性があり、誤った疾患分類のリスクが高まります。したがって、製造業者と診断研究所は、抗体試薬を導入または置き換える前に、広範な特異性、感度、干渉、交差反応性、およびロット比較研究を実施する必要があります。これらの検証活動には追加のサンプル、熟練した人材、文書、実験室リソースが必要となり、開発コストが増加し、商品化スケジュールが延長されます。このような性能関連の不確実性により、研究室は製品の切り替えを思いとどまり、新しく開発された診断用抗体の採用が抑制される可能性があります。
- たとえば、Harm Reduction Journal に掲載された 2024 年の実験室評価では、抗体ベースのニタゼン テスト ストリップの 2 つの製造ロットが、2,000 ng/mL と 3,000 ng/mL という異なる検出限界を示したことが判明しました。この研究では、試験した類似体全体でのさまざまな交差反応性も報告されました。アッセイを現実の環境に適用する前に、特異性、ロット間の変動、試験条件、およびサンプルの特性を考慮する必要があると述べられています。これらの発見は、信頼性の高い抗体ベースの診断性能を確保するために必要な追加の検証負担を浮き彫りにしています。
|
ランク |
市場の制約 |
総合影響ランク |
CAGR のマイナス寄与 (2026 ~ 2034 年) |
影響: 2026 ~ 2028 年 |
影響: 2029 ~ 2031 年 |
影響: 2032 ~ 2034 年 |
|
1 |
ロットのばらつき、交差反応性、検証の負担 |
高い |
1.35% |
高い |
高い |
中くらい |
|
2 |
価格設定の圧力と集中調達 |
中~高 |
0.95% |
高い |
中くらい |
中くらい |
|
3 |
規制の複雑さと市場アクセスの細分化 |
中くらい |
0.78% |
中くらい |
中くらい |
低い |
|
4 |
その他 |
低い |
0.50% |
低い |
低い |
低い |
|
合計のマイナス成長の影響 |
3.58% |
市場機会
診断抗体生産の現地化と現地OEMネットワークの拡大による成長機会の創出
診断用抗体生産のローカライズは、新興市場に大きな成長の機会をもたらします。地域に生産および検証施設を設立すると、輸入関税、為替関連コスト、配送遅延、供給中断のリスクを軽減できます。地元の OEM サプライヤーは、国内の診断キット メーカーや検査プラットフォームの要件に従って、抗体クローン、コンジュゲート、バッファー、およびアッセイ形式をカスタマイズすることもできます。したがって、世界的な抗体メーカーと地元の OEM 企業との間の戦略的パートナーシップにより、製品の手頃な価格と市場アクセスを改善できると同時に、サプライヤーが政府調達や国内製造プログラムに参加できるようになります。これらの要因により、中国、インド、東南アジア、ラテンアメリカ、その他の発展途上市場全体で診断用抗体企業に拡大の機会が生まれると予想されます。
- たとえば、2025 年 8 月のロイターベースの業界レポートでは、次のことが強調されています。医薬品中国の診断会社は、コストを削減し、納期を短縮し、国際貿易とサプライチェーンに関連する不確実性を制限するために、国内の供給業者から試薬を購入することが増えています。地元サプライヤーへの移行は、地域メーカーにとって診断試薬や抗体ベースのアッセイコンポーネントの国内生産を拡大する商業的チャンスを示しています。
市場の課題
診断ワークフロー全体で抗体の特異性を維持することは、市場にとって依然として大きな課題です
さまざまな診断ワークフローにわたって一貫した抗体パフォーマンスを維持することは、市場参加者にとって依然として大きな課題です。ある用途では確実に機能する抗体でも、別の技術、サンプルの種類、固定方法、抗原賦活化プロセス、または自動検査プラットフォームと併用すると、弱い、非特異的、または誤解を招くシグナルを生成する可能性があります。研究室のプロトコール、組織の調製、試薬濃度、機器、および解釈基準の違いは、アッセイの感度と染色の品質にさらに影響を与える可能性があります。このアプリケーション固有の検証には、適切な管理、代表的な臨床サンプル、訓練を受けた担当者、継続的な品質監視が必要であり、開発時間と運用コストが増加します。特異性と再現性を維持できないと、誤った所見が生じ、診断が遅れ、新しく導入された抗体製品に対する検査室の信頼が低下する可能性があり、その結果、世界市場に継続的な課題が生じます。
- たとえば、2024 年 12 月にマギル大学は、推定 770 万の製品のうちの多くの市販抗体が十分な特異性を欠いており、オフターゲットシグナルや再現性の低下を引き起こす可能性があると報告しました。この記事は、Nature Protocols での厳密な抗体検証プロトコルの掲載に伴い、研究室や抗体サプライヤーが直面しているパフォーマンスの問題の大きさを強調しました。
セグメンテーション分析
タイプ別
高い特異性と確立された臨床検証によりモノクローナル抗体の優位性が裏付けられる
種類に基づいて、市場はモノクローナル抗体、ポリクローナル抗体、組換え抗体、複合抗体などに分類されます。
モノクローナル抗体セグメントは、その高い標的特異性、一貫した結合特性、および標準化された診断アッセイへの適合性により、2025 年の市場を支配しました。これらのモノクローナル抗体は定義されたエピトープを認識するため、バックグラウンドシグナルが減少し、診断結果の再現性が向上します。免疫組織化学、フローサイトメトリー、ELISA、およびコンパニオン診断におけるそれらの使用が確立されているため、臨床的に検証された抗体クローンの大規模なポートフォリオも生まれています。これらの利点により、診断会社や臨床検査機関は日常的なバイオマーカーに基づく検査にモノクローナル抗体を好むようになり、それによってこの分野の市場での支配的な地位を支えています。
- たとえば、2024 年 11 月に、ロシュは胆道がんにおける PATHWAY 抗 HER2/neu (4B5) ウサギモノクローナル一次抗体の使用拡大について米国 FDA の承認を取得しました。抗体ベースの検査は、ZIIHERA の適応となる可能性のある HER2 陽性患者を特定し、標準化された治療選択アッセイにおけるモノクローナル抗体の確立された臨床的役割を実証します。
組換え抗体セグメントは、予測期間中に 11.41% の CAGR で成長すると予想されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
テクノロジー別
組織診断およびコンパニオン検査での広範な使用が免疫組織化学の優位性を裏付けた
技術に基づいて、市場はフローサイトメトリー、ELISA、免疫組織化学、ウェスタンブロットなどに分類されます。
2025 年には、免疫組織化学セグメントが市場のトップシェアを獲得しました。この技術により、病理学者は保存された組織構造内で疾患関連タンパク質を直接検出し、位置を特定することができます。これにより、研究室はバイオマーカーが存在するかどうかだけでなく、その位置、染色強度、腫瘍細胞全体の分布も評価できるようになります。 IHC は、腫瘍の分類、組織起源の決定、受容体状態の評価、予後、および標的治療または免疫ベースの治療の選択に日常的に使用されています。さらに、IHC ベースのコンパニオン診断薬の増加により、一次抗体と検出試薬の繰り返しの消費が増加し、その結果、この部門の市場支配力が強化されました。
- たとえば、2025 年 5 月に Guardant Health は、固形腫瘍用の包括的な IHC 検査スイートを組織プロファイリング ポートフォリオに追加しました。拡張されたメニューには、HER2、MMR、PD-L1、c-MET、ER、PR、Ki-67、CLDN18、FOLR1などのバイオマーカーが含まれており、腫瘍の特性評価と治療選択におけるIHCの幅広い臨床用途が強調されています。
フローサイトメトリーセグメントは、予測期間中に 8.05% CAGR で成長すると予測されています。
ソース別
樹立されたハイブリドーマクローンの大量入手がマウスセグメントの優位性を裏付けた
情報源に基づいて、市場はマウス、ウサギ、ヤギ、ヒトなどに分類されます。
マウスセグメントは、ハイブリドーマベースのモノクローナル抗体開発における長年のマウスの使用と、検証済みのマウスクローンの広範な入手可能性により、2025年の診断抗体市場で最大のシェアを占めました。マウスの免疫系は、広範囲のヒトおよび非ヒト抗原に対して強力な抗体応答を生成するため、メーカーは多数の診断用バイオマーカーに対する抗体を開発できます。さらに、研究室は幅広い互換性のある抗マウス二次抗体、コンジュゲート、および検出システムにアクセスできるため、アッセイの開発と日常的な実施が簡素化されます。
- たとえば、2024 年 8 月にアジレントは、TECELRA の対象となる可能性のある滑膜肉腫患者を特定するための MAGE-A4 IHC 1F9 pharmDx アッセイについて米国 FDA の承認を取得しました。このアッセイではモノクローナルマウス抗 MAGE-A4 クローン OTI1F9 が使用されており、コンパニオン診断におけるマウス由来の抗体クローンの臨床的重要性が継続していることが実証されています。
人間セグメントは、予測期間中に 11.01% の CAGR で成長すると予測されています。
用途別
腫瘍分類とバイオマーカー検査に対する高い要件が腫瘍分野の成長を促進
アプリケーションに基づいて、市場は腫瘍学、免疫学、感染症など。
2025 年には、がんの診断、分類、予後、治療法の選択全体にわたって診断用抗体が広範に使用されたため、がん分野が市場を支配しました。がん組織では、腫瘍の起源、組織学的サブタイプ、受容体の発現、増殖状態、標的療法の適格性を判断するために、複数の抗体を用いた検査が頻繁に必要になります。高精度腫瘍学の拡大により、治療開始前にコンパニオン診断検査を必要とする、またはその恩恵を受ける治療法の数がさらに増加しています。その結果、腫瘍学経路へのバイオマーカー検査の統合が進むにつれて、より少ないマーカーまたはより少ない頻度で検査を必要とする用途よりも、診断用抗体に対する大きな需要が生じています。
- たとえば、2025 年 5 月に、F. ホフマン ラ ロシュ社は、エムレリスの対象となる特定の非扁平上皮非小細胞肺がん患者を特定するための最初のコンパニオン診断として、VENTANA MET (SP44) RxDx アッセイについて米国 FDA の承認を取得しました。このアッセイは、抗体ベースの IHC 染色を通じて MET タンパク質の発現を評価します。これは、精密腫瘍学における診断用抗体の需要の高まりを示しています。
免疫学セグメントは、予測期間中に 7.63% の CAGR で成長すると予測されています。
エンドユーザー別
一元的な調達と専門医主導の治療により、病院と検査機関が市場を牽引
エンドユーザーに基づいて、市場は病院と診断研究所、製薬会社と診断会社、学術研究機関に分類されます。
2025 年には病院と診断研究所が市場を独占しました。これらの機関は、組織、血液、骨髄、その他の患者サンプルに対する日常的な臨床検査の大部分を実施しました。病院はまた、大量の生検標本や外科標本を受け取り、複雑ながんや免疫疾患の症例ごとに複数の抗体検査を頻繁に実施します。診断研究所は、社内に高度な病理学的能力を持たない小規模な病院、診療所、医師向けの集中検査をさらにサポートします。したがって、病院と診断研究所は、検査量の多さ、試薬の定期的な調達、新しく承認されたコンパニオン診断薬の採用能力により、最大のエンドユーザーセグメントとなっています。
- たとえば、ラボコープは 2026 年 4 月に、プラチナ耐性卵巣がんの適格患者を特定するためのアジレントの PD-L1 IHC 22C3 pharmDx コンパニオン診断が全国で利用可能になることを発表しました。ラボコープはまた、早期の検証、標準化されたトレーニング、および迅速なアクセスを可能にする検査室の準備活動を完了し、抗体ベースの検査の商業化における大規模な診断検査室の中心的な役割を実証しました。
製薬および診断会社セグメントは、予測期間中に 7.62% の CAGR で成長すると予測されています。
診断抗体市場の地域別展望
地理的に、市場はヨーロッパ、北アメリカ、アジア太平洋、ラテンアメリカ、中東およびアフリカに分類されます。
北米
North America Diagnostic Antibodies Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は2024年に40億4000万ドルで市場をリードし、2025年も42億5000万ドルで優位性を維持した。市場の成長は、高いがん検査量、コンパニオン診断の強力な採用、確立された病院と参考検査機関のネットワークによって推進されています。高精度医療と自動病理学への継続的な投資により、検証済みの医療機器の使用が増加しています。診断用抗体。
米国の診断用抗体市場
北米の多大な貢献とこの地域における米国の優位性を考慮すると、2026 年の米国市場は約 41 億 8,000 万米ドルと推定され、世界収益の約 34.96% を占めます。
ヨーロッパ
欧州は今後数年間で6.09%のCAGRで成長し、全地域の中で2番目に大きな成長を示し、2026年には評価額31億8000万米ドルに達すると予測されている。成長は、がんスクリーニングプログラムの拡大、高度な病理学インフラ、バイオマーカーに基づく治療の利用増加によって支えられている。標準化された再現性のある診断検査を規制が重視していることも、高品質の抗体に対する需要を高めています。
英国の診断用抗体市場
英国市場は 2026 年に 6 億 7,000 万米ドルと推定され、世界収益の約 5.61% を占めます。
ドイツの診断抗体市場
ドイツの市場は、2026 年に約 5 億 3,000 万米ドルに達すると予測されており、これは世界収益の約 4.42% に相当します。
アジア太平洋地域
アジア太平洋地域は、2025 年に市場で 3 番目に大きなシェアを占め、2026 年には 31 億 4,000 万米ドルに達すると推定されています。市場の成長は、疾病負担の増加、診断アクセスの改善、病院および医療インフラの急速な発展によって推進されています。現地での製造、医療費の増加、高度な検査プラットフォームの導入増加が市場の成長をさらに支えています。
日本の診断用抗体市場
2026 年の日本市場は約 11 億米ドルと推定され、世界収益の約 9.22% を占めます。
中国の診断用抗体市場
中国市場は世界最大の市場の一つと予測されており、2026年の収益は約7億8000万米ドルと推定され、世界売上の約6.48%を占める。
インドの診断抗体市場
インド市場は 2026 年に約 3 億 9,000 万米ドルと推定され、世界収益の約 3.23% を占めます。
ラテンアメリカ、中東、アフリカ
ラテンアメリカでは、予測期間中にこの市場が緩やかに成長すると予想されており、2026年には評価額が6億4,000万米ドルに達すると推定されています。市場の成長は、がんや感染症の診断へのアクセスの改善、臨床検査室の近代化、民間医療ネットワークの拡大によって推進されています。自動化されたイムノアッセイおよび病理学システムの利用可能性の増加により、抗体の消費量が増加しています。中東とアフリカでは、GCC は 2026 年に 2 億米ドルに達すると予想されています。
南アフリカの診断抗体市場
南アフリカ市場は、2026 年に約 1 億米ドルに達すると予測されており、世界収益の約 0.82% を占めます。
競争環境
主要な業界プレーヤー
市場競争を激化させる主要企業間のポートフォリオ拡大と組換え抗体イノベーション
世界の診断用抗体市場の特徴は、多様な診断会社と専門の抗体メーカーの強力な存在です。企業は、組換え抗体の開発、アプリケーション固有の検証、新しい複合体、コンパニオン診断パートナーシップ、自動免疫組織化学およびフローサイトメトリープラットフォームとの統合を通じてポートフォリオを強化することに重点を置いています。より高い特異性、一貫したロットパフォーマンス、および複数の診断ワークフローとの互換性を提供する抗体を研究室が求めているため、競争は激化しています。大企業は幅広い製品ポートフォリオ、確立された機器プラットフォーム、規制機能、世界的な流通ネットワークから恩恵を受ける一方、専門サプライヤーは検証済みのクローン、新たなバイオマーカーの対象範囲、カスタマイズされた抗体開発サービスを通じて競争しています。
- たとえば、2025 年 4 月、Cell Signaling Technology は CiteAb の年間最優秀組換え抗体サプライヤーに選ばれました。同社は、新たに開発された抗体のほぼ 99% が以下を使用して生成されたと述べました。組換えDNA技術そしてそのアプリケーション固有の検証アプローチを強調しました。この開発は、企業が再現可能な抗体生産、広範な検証データ、差別化された製品品質を通じてどのように競争しているかを示しています。
F. Hoffmann-La Roche Ltd.、Danaher Corporation、Becton, Dickinson and Company、Thermo Fisher Scientific Inc.、Agilent Technologies, Inc. などの主要企業は、製品革新、規制当局の承認、戦略的パートナーシップ、ポートフォリオの拡大、地理的展開を通じて競争しています。臨床的に検証された抗体、強力な病理学およびフローサイトメトリーのプラットフォーム、信頼性の高い製造システム、病院や診断研究所との確立された関係を備えた企業は、市場で主導的な地位を維持すると予想されます。
プロファイリングされた主要な診断抗体企業のリスト
- ホフマン・ラ・ロッシュ株式会社。(スイス)
- ダナハーコーポレーション(私たち。)
- BD(私たち。)
- サーモフィッシャーサイエンティフィック株式会社(私たち。)
- アジレント・テクノロジー株式会社(私たち。)
- メルク KGaA (ドイツ)
- Revvity, Inc.(米国)
- バイオ・ラッド・ラボラトリーズ社(米国)
- 株式会社バイオテクネ(私たち。)
- Cell Signaling Technology, Inc.(米国)
主要な産業の発展
- 2025 年 4 月:Cell Signaling Technology は Visiopharm と提携して空間生物学研究を推進しました。この提携により、Visiopharm の Phenoplex ソフトウェアで同社の IHC テクノロジーを使用して生成された画像のより効率的な分析が可能になり、研究者が腫瘍微小環境における細胞相互作用をより効率的に調査し、バイオマーカーの発見と分析を効率化できるようになりました。
- 2025 年 3 月:ライカ バイオシステムズは CellCarta と提携しました。この提携により、ライカ バイオシステムズの病理学技術および現地製造の専門知識が、CellCarta の優れた検査方法および開発能力と組み合わされました。
- 2025 年 3 月:アジレント・テクノロジー株式会社は、EU IVDR1 から PD-L1 IHC 28-8 のコンパニオン診断適応症の 2 件の新規承認を取得し、早期の非小細胞肺がん (NSCLC) および未治療の進行性黒色腫患者への治療資格を拡大しました。
- 2025 年 3 月:Revvity, Inc. は、麻疹ウイルス感染の診断をサポートしたり、麻疹ウイルスに対する免疫状態を判定したりするために、EUROIMMUN の CE マーク付き抗麻疹ウイルス ELISA 2.0 (IgG) を発売しました。 EUROIMMUN の抗麻疹ウイルス ELISA 2.0 (IgG) は、血清と血漿に加えてサンプル材料として乾燥血液斑 (DBS) の検証を含む EUROIMMUN の血清学的感染症診断ポートフォリオを拡張する開発中のいくつかのアッセイの最初のものです。
- 2024 年 8 月:Agilent Technologies Inc. は、MAGE-A4 向けに操作された TCR である TECELRA (afamitresgene autoleucel、afami-cel または ADP-A2M4 としても知られる) による治療の対象となる滑膜肉腫患者の特定を支援する診断ツールとして、MAGE-A4 IHC 1F9 pharmDx (SK032) の使用について米国 FDA から承認を取得しました。 T細胞療法。
レポートの範囲
診断用抗体市場レポートは、すべての市場セグメントの詳細な評価を提供し、業界の成長に影響を与える主要な推進力、傾向、機会、制約、課題を強調しています。また、モノクローナル、ポリクローナル、組換え、結合抗体の技術進歩、主要な業界の発展、市場シェア分析、主要企業の包括的なプロフィールもカバーしています。このレポートは、主要地域全体のタイプ、テクノロジー、ソース、アプリケーション、エンドユーザーごとの傾向を評価します。これには、免疫組織化学、フローサイトメトリー、ELISA、ウェスタンブロッティング、バイオマーカー開発、コンパニオン診断承認、製品発売、抗体検証、価格動向、主要な診断およびライフサイエンス企業が採用する競争戦略を網羅する世界市場分析が含まれます。この研究では、北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカにわたる地域の成長パターンと、各地域での診断用抗体の採用を支える主な要因も強調しています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 7.37% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | タイプ、テクノロジー、ソース、アプリケーション、エンドユーザー、地域別 |
| タイプ別 |
|
| テクノロジー別 |
|
| 出典別 |
|
| アプリケーション別 |
|
| エンドユーザーによる |
|
| 地域別 |
|
研究方法:
1. ボトムアップアプローチ
アプローチ 1: 主要な診断抗体企業の収益と市場シェア
- Roche、Danaher、Thermo Fisher Scientific、BD、Agilent Technologies、Merck KGaA、Bio-Rad、Revvity、Bio-Techne などの主要企業の年次報告書、SEC 提出書類、投資家向けプレゼンテーション、収益開示、企業 Web サイト、製品カタログ、規制当局への提出書類から診断抗体関連の収益を収集します。
- モノクローナル、ポリクローナル、組換え、結合体、およびその他の診断抗体にわたる企業ポートフォリオの評価。
- フローサイトメトリー、ELISA、免疫組織化学、ウェスタンブロット、その他の診断技術にわたる収益エクスポージャの推定。
- 診断用抗体の収益を、治療用抗体、診断機器、検査サービス、ソフトウェア、および非抗体試薬から分離する。
- より広範な病理学、免疫診断、ライフサイエンス試薬、およびバイオサイエンスのビジネスセグメントにおける診断用抗体の寄与の推定。
- 製品の幅、地理的範囲、OEM 供給活動、病院や研究所の普及率、流通ネットワーク、顧客ベースの評価。
- 二重計上を防ぐため、ダナハー傘下のアブカムやレブビティ傘下のバイオレジェンドなど、子会社の収益を親会社に統合。
- 企業レベルの収益と推定市場シェアを三角測量して、世界および地域の市場価値を導き出します。
アプローチ 2: エンドユーザーの調達と消費の分析
- 研究対象となっている主要国の病院と診断研究所、製薬会社と診断会社、学術研究機関の特定。
- 最終的なエンドユーザーカテゴリーごとの年間診断用抗体調達量の推定。
- 製品タイプ、診断技術、供給源種、疾患用途、バイアルサイズ、濃度、結合形式ごとの抗体消費量の評価。
- 調達額、機関入札数量、代理店売上高、OEM購入、研究室予算、および試薬使用情報の収集。
- 病院、診断研究所、製薬会社、診断会社、研究機関ごとの年間平均抗体消費量の推定。
- 流通業者のマークアップ、小売マージン、税金、運送費、検査サービス料を除いたメーカーレベルの平均販売価格を適用します。
アプローチ3:診断検査量と技術活用モデル
- 腫瘍学、免疫学、感染症、その他のアプリケーションにわたる抗体ベースの診断検査量の評価。
- フローサイトメトリー、ELISA、免疫組織化学、ウェスタンブロット、およびその他の抗体ベースの診断手順のための検査量の収集。
- 抗体、抗体パネル、捕捉検出ペアの数、またはテスト、染色実行、アッセイバッチ、または患者サンプルごとに消費される試薬量の推定。
- 研究室のスループット、設置された分析装置ベース、検査頻度、アッセイの採用、バッチサイズ、試薬パックの収量、無駄、品質管理の消費、および繰り返し検査の評価。
- 腫瘍学検査量を免疫組織化学およびフローサイトメトリーの需要にマッピングし、感染症検査をELISAおよびイムノブロットの需要にマッピングし、免疫学検査をELISAおよびフローサイトメトリーの需要にマッピングします。
- 国レベルのテストから得られた需要を集約して、地域および世界の市場規模を決定します。
- 結果として得られる市場価値と企業の収益およびエンドユーザーの調達見積もりを相互検証します。地域の普及率と価格要因を適用して、北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東とアフリカを推定します。
2. トップダウンアプローチ
アプローチ 1: 親市場と診断抗体の浸透分析
- 免疫診断試薬、臨床免疫測定試薬、病理学試薬、フローサイトメトリー試薬、IVD原料、ライフサイエンス抗体試薬など、関連する親市場の分析。
- 親市場の収益のうち、特に市販の診断抗体に起因する部分の推定。
- 抗体成分を単離できない診断機器、分析装置、ソフトウェア、検査サービス、非抗体試薬、治療用抗体、および完全なキットの収益は除外されます。
- タイプ、技術、ソース、アプリケーション、エンドユーザー、および地域ごとの診断用抗体コンポーネントの割り当て。
- 国レベルの診断検査の強度、医療費、検査インフラ、疾病負担、償還、技術導入、規制環境の評価。
- 地域の普及率と価格要因を適用して、北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東とアフリカを推定します。
3. 主要な情報源のリスト
- FDA、EMA、PMDA、NMPA、CDSCO、TGA、CMS、WHO、OECD、世界銀行、ユーロスタット、および IARC
- 年次報告書、SEC への提出書類、投資家向けプレゼンテーション、収益開示
- 企業の製品カタログ、技術文書、OEM 抗体ポートフォリオ
- 規制当局の承認、製品の発売、パートナーシップ、および買収
- 病院の調達、臨床検査量、入札、償還データ
4. 一次面接
サプライサイドインタビュー: 60%
- 主な回答者:診断用抗体メーカー、OEM サプライヤー、IVD 会社、販売代理店、検査用試薬サプライヤーとの協議。
- 主な回答者には、ビジネス責任者、営業ディレクター、製品マネージャー、市場アクセス担当幹部、アプリケーション スペシャリスト、製造マネージャー、地域の販売代理店が含まれます。
- インタビューにより、診断用抗体の収益、製品構成、メーカー販売価格、地理的販売分布、OEM への貢献、需要傾向、競争上の地位を検証します。
デマンドサイドインタビュー: 40%
- 主な回答者:病院の検査機関、診断検査機関、病理学検査機関、製薬会社および診断会社、学術機関および研究機関との協議。
- 主な回答者には、研究所長、病理学者、調達マネージャー、臨床科学者、フローサイトメトリーの専門家、研究責任者、診断アッセイ開発チームが含まれます。
- インタビューでは、年間の抗体消費量、推奨される抗体形式、購入頻度、テクノロジーの利用状況、検査量、調達価格、無駄、満たされていない要件を検証します。
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 112 億米ドルで、2034 年までに 211 億 3000 万米ドルに達すると予測されています。
2025 年の北米の市場価値は 42 億 5,000 万米ドルでした。
市場は、2026 年から 2034 年の予測期間にわたって 7.37% の CAGR で成長すると予想されます。
アプリケーション別では、腫瘍学分野が市場をリードしました。
がん負担の増加とバイオマーカーに基づく治療選択が市場の成長を推進しています。
F. Hoffmann-La Roche Ltd.、Danaher Corporation、BD、Thermo Fisher Scientific Inc. は、世界市場の主要企業の 1 つです。
2025 年には北米が市場を独占しました。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 121
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)






関連レポート