泌尿器疾患治療市場規模、シェアおよび業界分析、治療別(デバイス、医薬品)、最終用途別(病院および診療所、外来手術センター)、および地域予測、2026~2034年
 無料サンプルをダウンロード

尿路疾患治療市場の概要
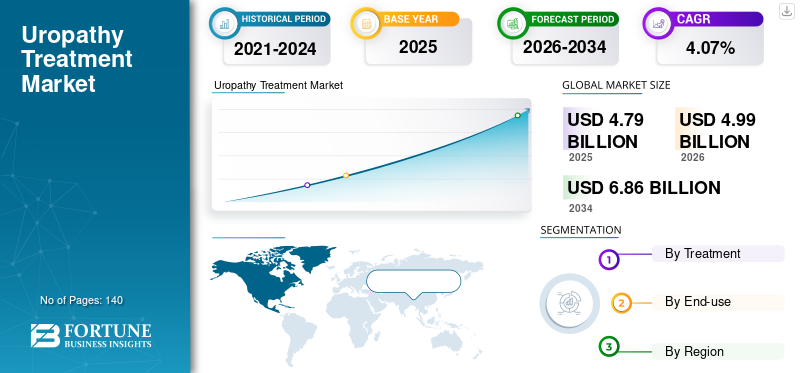
世界の尿路疾患治療市場規模は、2025年に47億9,000万米ドルと評価されています。市場は2026年の49億9,000万米ドルから2034年までに68億6,000万米ドルに成長すると予測されており、予測期間中に4.07%のCAGRを示します。

高齢者における尿路障害、腎閉塞、尿管合併症、膀胱機能不全の有病率の増加により、尿路疾患治療市場は大幅に拡大しています。尿路疾患治療市場レポートは、低侵襲治療処置、高度な画像診断、革新的な排尿装置に対する需要の高まりを浮き彫りにしています。病院や専門クリニックでは、患者の転帰を改善し、回復時間を短縮するために、技術的に高度な泌尿器科治療ソリューションをますます採用しています。尿路疾患の早期診断と専門治療施設の利用に関する意識の高まりが、尿路疾患治療市場の成長を支えています。医療費の増加と泌尿器科医療インフラの拡大により、世界の尿路疾患治療市場の見通しは引き続き強化されています。
米国の尿路疾患治療市場は、強力な医療インフラ、診断技術への広範なアクセス、慢性腎臓および尿路疾患の有病率の増加により、依然として高度に進歩しています。泌尿器疾患治療産業レポートでは、病院や外来診療施設全体で低侵襲泌尿器科処置やロボット支援手術システムの採用が増加していることを強調しています。高齢者人口の増加と、尿路閉塞や腎臓合併症の症例の増加が、治療需要の増加に寄与しています。製薬会社や医療機器メーカーは国内で製品イノベーション活動を拡大している。有利な償還システムと専門の泌尿器科治療センターへの強力な投資により、米国の尿路疾患治療市場の規模は拡大し続けています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
重要なポイント
市場規模と成長
- 2025 年の世界市場規模: 47 億 9,000 万米ドル
- 2034 年の世界市場規模: 68 億 6,000 万米ドル
- CAGR (2026 ~ 2034 年): 4.07%
市場シェア – 地域別
- 北米: 39%
- ヨーロッパ:28%
- アジア太平洋: 25%
- その他の国: 8%
国レベルのシェア
- ドイツ: ヨーロッパ市場の 31%
- 英国: ヨーロッパ市場の 24%
- 日本: アジア太平洋市場の17%
- 中国: アジア太平洋市場の24%
尿路疾患治療市場の最新動向
尿路疾患治療市場は、高度な画像技術、低侵襲治療手順、革新的な排尿装置の統合により急速に進化しています。尿路疾患治療市場分析で特定された主要な傾向の 1 つは、尿路閉塞や腎臓障害の治療のためのロボット支援泌尿器科手術の使用が増加していることです。医療提供者は、治療効率を向上させ、術後の合併症を軽減するために、精密誘導手術システムを採用しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
尿路疾患治療市場を形成するもう 1 つの重要な傾向は、生分解性物質の採用の増加です。尿管ステントそして先進的なカテーテル技術。メーカーは、感染リスクを最小限に抑え、患者の快適性を向上させるように設計された抗菌コーティングされたデバイスを導入しています。尿路疾患治療市場調査レポートでは、治療後の泌尿器科ケアにおける遠隔医療およびデジタル患者モニタリング システムの使用の増加も強調しています。人工知能ベースの画像解析ツールは、尿路合併症の迅速な診断と治療計画をサポートしています。さらに、製薬会社は炎症性泌尿器疾患や慢性尿路障害に対する標的薬物療法に焦点を当てています。外来泌尿器科サービスと外来手術センターの拡大も、世界の泌尿器疾患治療産業分析の変革に貢献しています。
尿路疾患治療市場のダイナミクス
ドライバ
尿路疾患および腎臓関連疾患の有病率の上昇。
尿路疾患治療市場の主な成長原動力は、尿路閉塞、腎疾患、膀胱機能不全、尿管合併症の世界的な発生率の増加です。人口の高齢化と、糖尿病や高血圧などの慢性疾患の有病率の上昇により、長期治療を必要とする泌尿器科合併症のリスクが大幅に増加しています。尿路疾患治療市場予測では、低侵襲処置と高度な排尿管理装置に対する患者の需要が高まっていることが浮き彫りになっています。
医療機関は、臨床転帰を向上させるために、最新の泌尿器科治療施設と高度な診断システムへの投資を拡大しています。内視鏡手術、画像誘導手術、ロボット支援治療プラットフォームにおける技術の進歩により、市場の拡大が加速しています。尿路疾患治療市場の洞察では、泌尿器疾患の早期診断と予防的健康管理に関する意識の高まりも確認されています。発展途上国における医療へのアクセスの向上と外来泌尿器科処置に対する患者の希望の増加により、尿路疾患治療市場全体の成長が引き続き強化されています。さらに、尿道カテーテル、ステント、薬物療法における継続的な製品革新が、業界の長期的な発展を支えています。
拘束
高額な手続き費用と限られた専門ケアへのアクセス。
尿路疾患治療市場に影響を与える主な制約の 1 つは、高度な泌尿器科処置と特殊な治療機器に関連する高額なコストです。ロボット支援手術、画像技術、および低侵襲介入には多額の医療投資が必要となることが多く、低所得地域では手頃な価格が制限されます。泌尿器疾患治療市場レポートでは、医療インフラの格差と熟練した泌尿器科医の確保が市場浸透の主な障壁となっていることが特定されています。
地方や開発途上地域の患者は、高度な診断機器や専門治療センターへのアクセスが限られているため、診断が遅れることがよくあります。さらに、感染症、ステントの移動、デバイス関連の不快感などの治療後の合併症は、患者の信頼に悪影響を与える可能性があります。新しい泌尿器科機器や薬物療法の規制当局の承認には、製品の商業化が遅れる可能性がある長い評価手順も含まれます。尿路疾患治療市場分析では、いくつかの医療制度における償還制限がさらに浮き彫りになり、プレミアム治療オプションへの患者のアクセスが制限されています。従来の治療アプローチや薬物ベースの管理戦略との競争により、高度な介入処置の採用がさらに抑制される可能性があります。
機会
低侵襲および外来泌尿器科処置の拡大。
低侵襲治療アプローチに対する嗜好の高まりにより、尿路疾患治療市場に大きなチャンスがもたらされています。医療提供者は、入院期間を短縮し、患者の回復を促進するために、腹腔鏡、内視鏡、およびロボット支援による処置をますます採用しています。尿路疾患治療市場 外来手術がコスト効率と患者の迅速な対応を提供する外来手術センターでは、特に大きなチャンスがあります。
医療機器メーカーは、臨床転帰と患者の快適性を向上させるために設計された次世代の尿管ステント、抗菌性カテーテル、高度な腎瘻造設装置に多額の投資を行っています。尿路疾患治療市場調査レポートでは、遠隔監視システムやAI支援画像診断ツールなど、デジタルヘルスケア統合における機会の増加も強調しています。アジア太平洋地域およびラテンアメリカの新興市場では、医療インフラや泌尿器科専門クリニックへの投資が増加しており、市場拡大に有利な条件が生まれています。尿路炎症および腎臓障害の標的療法を含む医薬品の革新は、尿路疾患治療産業レポート全体の成長機会を強化し続けています。
チャレンジ
治療の合併症を管理し、長期的な患者のコンプライアンスを維持します。
尿路疾患治療市場における主な課題の 1 つは、長期にわたる排尿装置の埋め込みや侵襲的処置に伴う合併症の管理です。ステントの留置やカテーテル治療を繰り返し受けている患者は、感染症、組織の炎症、装置に関連した不快感を経験する可能性があり、治療の有効性や生活の質に影響を与えます。尿路疾患治療市場の展望では、患者がフォローアップケアとモニタリングプロトコルを遵守することが、慢性尿路疾患管理における継続的な課題であると特定しています。
医療提供者はまた、高齢化人口における泌尿器疾患の有病率の増加によって引き起こされる病院リソースへの負担の増大にも対処する必要があります。発展途上のいくつかの医療システムでは、高度なロボット支援手術や泌尿器科介入手術に熟練した労働力を維持することが依然として困難です。さらに、医療機器の安全性と臨床試験の検証に関する規制要件により、メーカーの開発は引き続き複雑になっています。尿路疾患治療産業分析では、高度な治療へのアクセスとコスト抑制目標のバランスをとろうとする医療システム内の価格圧力も浮き彫りにしています。サプライチェーンの混乱と医療グレードの機器の原材料不足は、製品の入手可能性にさらに影響を与える可能性があります。
尿路疾患治療市場セグメンテーション
治療別
尿道カテーテル、尿管ステント、腎瘻造設チューブ、および低侵襲手術器具が広く採用されているため、デバイスは世界の尿路疾患治療市場シェアの約 63% を占めています。病院や泌尿器科専門クリニックは、尿路閉塞や腎臓合併症の治療成績を向上させるために、高度なドレナージシステムや精密ガイド付き手術ツールへの依存度を高めています。尿路疾患治療市場レポートでは、感染リスクを軽減し、患者の快適性を向上させるように設計された抗菌コーティングされたカテーテルと生分解性尿管ステントに対する強い需要が浮き彫りになっています。 メーカーは、柔軟な内視鏡システム、ロボット支援手術プラットフォーム、画像誘導介入技術などのイノベーションに注力しています。
薬剤は尿路疾患治療市場シェアのほぼ 37% を占めており、尿路感染症、炎症性疾患、腎機能障害、術後合併症の管理において重要な役割を果たしています。薬物療法は、痛みを軽減し、感染症を制御し、泌尿器機能を改善するために介入的処置と並行して広く使用されています。尿路疾患治療市場分析では、慢性泌尿器疾患の治療効果を向上させるために設計された標的薬剤製剤および併用療法に対する需要の増加が浮き彫りになっています。 製薬会社は、複雑な泌尿器疾患に対する抗炎症剤、抗菌療法、精密医療アプローチに焦点を当てた研究に投資しています。
最終用途別
病院とクリニックは、これらの施設内に専門の泌尿器科、画像診断システム、および外科の専門知識が集中しているため、世界の尿路疾患治療市場シェアの約 68% を占めています。大規模な医療機関は、高度な医療インフラを必要とする複雑な尿路閉塞処置、ロボット支援手術、緊急腎臓病介入などを扱っています。尿路疾患治療市場調査レポートは、現代の泌尿器科センターと病院ネットワーク全体にわたる統合腎臓ケアプログラムへの投資の増加を浮き彫りにしています。 病院では、診断精度と治療効率を向上させるために、低侵襲技術や AI 支援画像システムの導入が増えています。尿路疾患治療市場の見通しでは、病院環境内での専門的な術後ケアと患者モニタリング サービスに対する需要の高まりがさらに明らかになりました。
外来手術センターは、尿路疾患治療市場シェアの約 32% を占めており、費用対効果の高い外来手術に対する嗜好の高まりにより、大きな人気を集めています。外来環境で行われる低侵襲泌尿器科手術は、従来の入院手術と比較して、入院時間が短縮され、治療費が削減され、患者の回復が早くなります。尿路疾患治療産業レポートでは、専門の外科センター全体で外来尿管鏡検査、カテーテル留置、軽度の尿路介入の導入が増加していることを強調しています。 医療提供者は、外来施設内に高度な画像システムと精密ガイド付き手術ツールを統合することにより、外来診療の機能を拡張しています。
尿路疾患治療市場の地域別展望
北米
北米は、強力な医療インフラ、高度な診断能力、低侵襲性泌尿器科処置の普及率の高さにより、世界の尿路疾患治療市場シェアの約 39% を占めています。この地域は、ロボット支援手術システム、専門の泌尿器科センター、革新的な泌尿器管理技術が広く利用できる恩恵を受けています。尿路疾患治療市場の分析では、米国とカナダの高齢化人口全体で腎障害、尿路感染症、慢性膀胱機能不全の有病率が上昇していることが浮き彫りになっています。
北米中の医療提供者は、治療成果を向上させるために、高度な画像技術、外来手術プログラム、AI 支援診断システムへの投資を増やしています。尿路疾患治療市場 傾向はまた、抗菌性排尿装置と個別化された治療戦略に対する需要の増大を示しています。強力な償還構造と医療イノベーションへの継続的な投資が、引き続き地域市場の拡大を支えています。さらに、医療機器メーカーと医療機関との連携により、北米全土で製品開発・商品化活動が加速しています。
ヨーロッパ
ヨーロッパは、医療の近代化が進み、低侵襲泌尿器科医療への注目が高まっているため、世界の尿路疾患治療市場シェアのほぼ 28% を占めています。ドイツ、イギリス、フランス、イタリアなどの国々では、高度な尿路治療処置や専門的な腎臓学サービスに対する需要が高まっています。尿路疾患治療市場調査レポートは、欧州の医療システム内でロボット支援手術とデジタル診断画像の統合が進んでいることを強調しています。
ヨーロッパの医療提供者は、病院の負担を軽減し、患者の転帰を改善するために、外来手術センターと正確な指導に基づく泌尿器科介入への投資を拡大しています。泌尿器疾患治療産業分析では、泌尿器疾患の早期診断と腎臓病の予防ケアに関する意識の高まりがさらに明らかになりました。政府による好ましい医療政策と強力な医療技術の導入が、引き続き地域市場の発展を支えています。持続可能な医療インフラの改善と泌尿器科専門トレーニングプログラムの拡大も、ヨーロッパ全土の長期的な市場成長に貢献しています。
ドイツの尿路疾患治療市場
ドイツは、先進的な医療インフラと強力な医療技術の導入により、欧州の尿路疾患治療市場シェアの約 31% に貢献しています。ドイツ全土の病院や専門の泌尿器科クリニックでは、ロボット支援手術、高度な MRI 診断、低侵襲性の尿路介入システムの利用が増えています。尿路疾患治療市場レポートでは、国内の精密医療技術と総合腎臓病治療プログラムへの強力な投資が強調されています。
ドイツの医療提供者は、病気の早期診断と予防治療のアプローチに焦点を当てています。慢性腎臓病そして尿路の合併症。抗菌尿道カテーテル、柔軟な内視鏡システム、外来治療ソリューションに対する需要は増加し続けています。尿路疾患治療市場の見通しでは、泌尿器科ケアの革新に向けて研究機関と医療機器メーカー間の協力が拡大していることも示しています。人口の高齢化と慢性代謝疾患の有病率の増加が、ドイツ全土の持続的な市場拡大を支えています。
英国の尿路疾患治療市場
英国は、低侵襲手術と高度な診断サービスに対する需要の増加により、欧州の尿路疾患治療市場シェアの約 24% を占めています。医療機関は泌尿器科を積極的に近代化し、外来での尿路処置へのアクセスを拡大しています。尿路疾患治療市場の洞察では、NHS 施設と民間医療提供者全体でロボット支援治療技術とデジタル患者監視システムの採用が増加していることが浮き彫りになっています。
尿路感染症、腎臓結石、加齢に伴う膀胱疾患の有病率の増加により、国全体で治療需要が高まっています。尿路疾患治療市場分析では、腎臓専門クリニックや遠隔医療でサポートされる泌尿器科診療への強力な投資がさらに明らかになりました。医療機器メーカーはまた、高度な排液装置や手術技術へのアクセスを改善するために、医療提供者とのパートナーシップを強化しています。予防的な腎臓ケアと早期診断プログラムに関する意識の高まりが、英国の市場成長を支え続けています。
アジア太平洋地域
アジア太平洋地域は、医療インフラが急速に改善し、人口密集国全体で尿路疾患の有病率が増加しているため、世界の尿路疾患治療市場シェアの約25%を占めています。中国、日本、インド、韓国では、先進的な泌尿器科医療施設や低侵襲治療技術への投資が増加しています。尿路疾患治療市場予測では、地域の医療システム内で最新の画像診断とロボット支援手術の採用が拡大していることが浮き彫りになっています。
医療費の増加、高齢者人口の増加、泌尿器の健康管理に対する意識の高まりが、地域市場の拡大を推進しています。アジア太平洋地域の政府も、治療へのアクセスを改善するために、病院の近代化と専門医療インフラへの投資を行っています。尿路疾患治療市場 傾向はさらに、手頃な価格の排尿管理デバイスおよび外来患者ケア ソリューションに対する需要の増加を示しています。メディカルツーリズムと医療デジタル化の取り組みの拡大により、地域の尿路疾患治療産業レポートは強化され続けています。
日本の尿路疾患治療市場
日本は高齢化と先進医療システムにより、アジア太平洋地域の尿路疾患治療市場シェアの約17%を占めています。日本の病院や専門クリニックでは、泌尿器疾患の正確な診断と治療のために、ロボット支援手術プラットフォームや高解像度画像技術の導入が進んでいます。尿路疾患治療市場調査レポートは、回復時間の短縮と治療成果の向上を求める高齢患者の間で、低侵襲手術に対する需要が高まっていることを浮き彫りにしています。
日本の医療提供者は、個別化された泌尿器科治療アプローチと高度な術後モニタリングシステムに焦点を当てています。生分解性ステント、抗菌性排尿装置、AI 支援画像解析に対する需要は増加し続けています。尿路疾患治療市場の機会は、政府の強力な医療資金と国内で進行中の医療技術革新によっても支えられています。外来手術センターと遠隔医療をサポートする腎臓科サービスの拡大は、日本全国の長期的な市場の発展に貢献しています。
中国の尿路疾患治療市場
中国は、急速な医療インフラの拡大と腎臓病や尿路疾患の有病率の増加により、アジア太平洋地域の尿路疾患治療市場シェアの約24%を占めています。都市部の病院は、高度な画像システム、ロボット支援手術、泌尿器科専門の治療プログラムに多額の投資を行っています。尿路疾患治療市場分析では、全国各地で低侵襲処置と医療アクセスの向上に対する患者の需要が高まっていることが浮き彫りになっています。
政府の医療改革と保険適用範囲の拡大により、高度な泌尿器治療ソリューションの幅広い導入が後押しされています。医療機器メーカーは、増大する臨床需要に対応するために、現地の生産施設と流通ネットワークを拡大しています。尿路疾患治療市場の洞察はさらに、外来手術サービスと遠隔医療ベースの患者管理システムが大きく成長していることを示しています。早期診断と予防的な泌尿器ヘルスケアに対する意識の高まりにより、中国全土で長期的な市場機会が強化され続けています。
世界のその他の地域
その他の地域は、世界の尿路疾患治療市場シェアの約 8% を占めており、ラテンアメリカ、中東、アフリカの新興ヘルスケア市場が含まれています。医療投資の増加、都市化、専門的な泌尿器科サービスへのアクセスの改善が、これらの地域全体の市場発展を支えています。尿路疾患治療市場レポートでは、都市部の主要な医療センターにおける基本的な排尿管理装置と低侵襲治療手順の採用の増加を浮き彫りにしています。
発展途上国の医療提供者は、腎臓病治療の能力を拡大し、画像診断技術へのアクセスを改善することに重点を置いています。尿路疾患治療市場の機会は、慢性腎臓病の管理と予防的な泌尿器医療に関する意識の高まりによって支えられています。国際的な医療機器メーカーも、製品のアクセシビリティを向上させるために地域流通パートナーシップを強化しています。医療インフラの拡大と政府主導の医療近代化プログラムは、世界のその他の地域全体での市場の成長を引き続き支援しています。
泌尿器疾患治療のトップ企業のリスト
- ボストン サイエンティフィック コーポレーション
- クックメディカル
- バイエルAG
- サノフィ
- B. ブラウン メルズンゲン AG
- C.R.バード株式会社
- オリンパス株式会社
- テレフレックス社
- メリットメディカルシステムズ株式会社
- アルゴン メディカル デバイス株式会社
市場シェアが最も高い上位 2 社
- ボストン サイエンティフィック コーポレーション – 19% の市場シェア
- Cook Medical – 15% の市場シェア
投資分析と機会
尿路疾患治療市場は、低侵襲性泌尿器科処置と高度な泌尿器管理技術に対する需要の高まりにより、多額の投資を集めています。医療機関は、臨床転帰と患者の効率を向上させるために、ロボット支援手術システム、デジタル イメージング インフラストラクチャ、外来治療施設への投資を拡大しています。医療機器メーカーも、抗菌カテーテル、生分解性ステント、AI 支援診断プラットフォームに対する研究資金を増やしています。
尿路疾患治療市場 ヘルスケアの近代化と専門医療インフラが急速に改善している新興国では、特に大きなチャンスがあります。投資家は、遠隔医療を活用した泌尿器科診療、外来手術センター、正確な誘導による介入技術に注目しています。尿路疾患治療市場予測では、個別化医療と遠隔患者モニタリング ソリューションにおける機会がさらに強調されています。慢性腎臓病管理プログラムと予防的泌尿器医療イニシアチブの拡大により、世界の尿路疾患治療産業分析全体で有利な投資条件が生み出され続けています。
新製品開発
尿路疾患治療市場におけるイノベーションは、患者の快適さ、感染予防、低侵襲治療の効率にますます重点を置いています。メーカーは、長期にわたるデバイスの移植に伴う合併症を軽減するために、生分解性尿管ステント、抗菌コーティングされた尿道カテーテル、高度な腎瘻造設ドレナージ システムを開発しています。尿路疾患治療市場 傾向としては、治療精度の向上を目的として、ロボット支援手術器具や AI 支援画像技術の採用が増加していることが示されています。
医療技術企業も、リアルタイムの患者管理のためにデジタル ヘルスケア プラットフォームと統合されたスマートな尿モニタリング デバイスを導入しています。製薬会社は、慢性泌尿器疾患に対する標的抗炎症療法や併用療法に関する研究を拡大しています。尿路疾患治療市場調査レポートは、回復速度を向上させ、入院費用を削減する外来患者対応の治療ソリューションへの注目が高まっていることを強調しています。柔軟な内視鏡システムと正確なガイドによる泌尿器科介入の進歩により、市場全体のイノベーションが強化され続けています。
最近の 5 つの動向 (2023 ~ 2025 年)
- ボストン サイエンティフィック コーポレーションは、2024 年に高度な抗菌性尿管ステント技術を導入しました。
- Cook Medical は、2025 年中に低侵襲腎瘻造設装置のポートフォリオを拡大しました。
- オリンパス株式会社は、泌尿器科手術向けに強化されたデジタル内視鏡システムを 2023 年に発売しました。
- Teleflex Incorporated は、2024 年に外来カテーテル管理ソリューションを強化します。
- B. Braun Melsungen AG は、2025 年に排尿装置の製造能力を拡大しました。
レポート 尿路疾患治療市場のカバレッジ
尿路疾患治療市場レポートは、世界市場の拡大に影響を与える治療技術、デバイスの革新、医薬品開発、医療インフラの包括的な分析を提供します。このレポートでは、病院、診療所、外来手術センターにわたるアプリケーションを調査しながら、デバイスと医薬品のセグメントを評価しています。この研究には、尿路障害、腎臓合併症、および低侵襲治療の採用に関する詳細な分析が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
尿路疾患治療市場分析では、北米、ヨーロッパ、アジア太平洋、および世界のその他の市場にわたる地域の医療動向もさらにカバーしています。主要企業の競合プロファイリングでは、製品の発売、戦略的提携、投資活動、市場競争を形成する技術の進歩に焦点を当てます。このレポートでは、規制の動向、償還の枠組み、AI 支援診断や遠隔医療の統合に関連する新たな機会についても調査しています。尿路疾患治療市場の展望は、将来の医療の近代化、外来治療の拡大、および個別化された泌尿器科医療の発展についての洞察を提供します。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(有効期限 30th Sep 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





