糖尿病性腎症の市場規模、シェアおよび業界分析、薬物クラス別(アンジオテンシン変換酵素(ACE)阻害剤、アンジオテンシン受容体拮抗薬、グルコース共輸送体2(SGLT2)阻害剤、ミネラルコルチコイド受容体拮抗薬など)、流通チャネル別(病院薬局、ドラッグストアおよび小売薬局など)、および地域別予測、2026 ~ 2034 年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
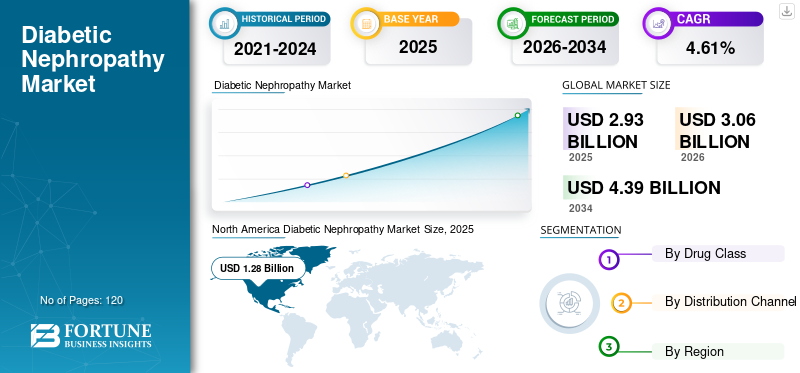
世界の糖尿病性腎症市場規模は米ドルで評価されました 2.93 2025 年には 10 億ドルに達します。市場は米ドルから成長すると予測されています 3.06 2026 年の 10 億ドルを米ドルに換算すると 4.39 2034 年までに 10 億ドルに達し、CAGR は 4.61 予測期間中の%。北米は糖尿病性腎症市場を支配しており、市場シェアは 43.73 さらに、米国の糖尿病性腎症市場規模は、糖尿病の罹患率の増加により大幅に成長し、2032年までに推定15億9,000万米ドルに達すると予測されています。
糖尿病性腎症は、腎臓が持続的な高血糖にさらされることで引き起こされる腎臓病の一種であり、タンパク尿の存在によって定義されます。糖尿病患者ではそのリスクが高くなります。腎臓病の程度は、糸球体濾過率を評価することによって判断できます。糖尿病の有病率の増加により、世界市場は拡大しています。たとえば、IDF Diabetes Atlas によると、2021 年のヨーロッパでは約 6,100 万人が糖尿病に罹患しているのに対し、西太平洋地域では 2 億 600 万人が糖尿病に罹患しています。さらに、遺伝学、血糖コントロール、血圧などの他の要因が、糖尿病患者の腎臓病の発症を助ける可能性があります。この状態のリスクの増加が世界市場の成長を推進しています。
新型コロナウイルス感染症(COVID-19)の発生は、糖尿病性腎症市場に悪影響を及ぼしました。たとえば、Fierce Healthcare の記事によると、2020 年には医薬品開発プロセスの臨床試験が遅れました。さらに、オプタムの報告書は、パンデミック中に臨床試験が減速したものの、止まらなかったと示唆している。新型コロナウイルス感染症(COVID-19)のパンデミックは、新薬開発のための研究研究に大きな負担を与えています。主要企業のほとんどは、新型コロナウイルス感染症のパンデミックの影響で収益が減少した。
パンデミックは世界中の医薬品サプライチェーンにも影響を与えています。 2019 年に公開された FDA データに基づくと、登録された製造拠点の約 40% が医薬品有効成分中国とインドにも存在していました。これはサプライチェーンの信頼性に深刻な影響を及ぼし、労働力の確保や輸送距離などさまざまな理由で医薬品の不足につながりました。これらの要因により、世界市場の収益も減少しました。市場は2021年にパンデミック前の成長傾向を再開し、2024年から3032年の予測期間にわたって一貫した成長傾向を示すと予想されます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
糖尿病性腎症市場の重要なポイント
 世界市場規模と予測
- 2025年の市場規模:29.3億ドル
- 2026年の市場規模:30.6億ドル
- 2034 年の予測市場規模: 43 億 9,000 万ドル
- CAGR: 2026 ~ 2034 年で 4.61%
 市場占有率
- 北米は2025年に43.73%のシェアを獲得し、糖尿病性腎症市場を独占しました。
- アンジオテンシン受容体拮抗薬セグメントは、2026 年に 37.93% の最大の市場シェアを占めると予測されています。
- 病院薬局セグメントは市場をリードし、2026 年には全世界で 54.96% に寄与すると予想されます。
 主要な地域のハイライト
北米
北米は2025年に43.73%の市場シェアを保持し、市場価値は12億8,000万米ドルとなり、2026年には13億3,000万米ドルに達すると予測されています。
ヨーロッパ
欧州は 2025 年に 6 億 8,000 万米ドルを占め、2026 年までに 7 億 1,000 万米ドルに成長すると予測されています。
アジア太平洋地域
アジア太平洋地域は2025年に7億6,000万米ドルを生み出し、2026年には8億1,000万米ドルに達すると予想されています。
私たち。
米国の糖尿病性腎症市場は、2026 年までに 12 億 6,000 万米ドルに達すると予測されています。
日本
日本の糖尿病性腎症市場は、2026 年までに 2 億 2,000 万米ドルに達すると予測されています。
続きを読む

糖尿病性腎症の市場動向
市場の成長を促進するための研究開発活動の急増
腎臓は、糖尿病における微小血管損傷の主要な標的臓器です。糖尿病患者のかなりの割合が、糖尿病と、高血圧や加齢に伴うネフロン喪失などの他の併存疾患により腎臓病を発症すると予想されます。この症状の治療のための研究開発活動の増加が市場を押し上げています。
- たとえば、ClinicalTrials.gov の最近のデータに基づくと、2021 年には 50 以上の進行中の研究が糖尿病性腎症の治療に関連すると予想されます。これらの薬剤は主に、レニン・アンジオテンシン・アルドステロン系の不活化から生じる抗タンパク尿および降圧対策で構成されています。これらの研究は、長期的には市場の成長に役立ちます。
さらに、糖尿病性腎症の根本的なメカニズムを包括的に理解し、治療戦略を強化することを目的とした研究活動は、製薬会社、研究機関、医療機関の間の連携の強化によって推進されています。
- たとえば、2024 年 2 月に若年性糖尿病研究財団株式会社が提供したデータによると、糖尿病と腎臓研究の慈善団体が提携して糖尿病性腎障害に取り組んでいます。これらの慈善団体は、糖尿病性腎症の現在の治療法におけるギャップを発見し、糖尿病や腎臓病を持つ個人を助けることを目的とした成功した治療法に研究を転換するために協力しています。
また、慢性糖尿病腎臓の早期診断に関する意識が高まり、臨床検査室を訪れる患者の数が増加しており、その結果、予測期間中の医薬品の需要が高まると考えられます。さらに、世界中で技術革新により、糖尿病性腎疾患(DKD)に対する科学的発展が推進されています。
- たとえば、2021 年 4 月に BMC Nephrology に掲載された論文に基づくと、ハイスループット技術とマルチオミクス研究は、研究者が糖尿病性腎疾患の病因と予後を理解するのに役立ち、最終的には世界中で研究開発活動が拡大すると予想されています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
糖尿病性腎症市場の成長因子
糖尿病と肥満の有病率の上昇が市場を押し上げる
肥満の症例は大幅に増加しています。たとえば、A-Mansia Biotech の記事によると、世界の肥満有病率は 1975 年から 2020 年の間に 3 倍近く増加しました。2020 年には、20 億人以上の成人が過体重であり、これは世界の成人人口の 39% でした。ヨーロッパでは人口の半数以上が過体重で、そのうち約30%が肥満です。肥満患者の数がこのペースで増加し続けると、2030 年までに世界の成人人口の半数が過体重または肥満になるでしょう。
さらに、WHOは糖尿病を21世紀のパンデミックと呼んでいます。国際糖尿病連盟の 2019 年報告書によると、世界中で 18 歳から 79 歳までの成人約 4 億 6,300 万人が 2 型糖尿病に苦しんでいます。この数は 2045 年までに 7 億人に達すると予想されています。肥満と糖尿病に苦しむ人は、糖尿病性腎症と診断されるリスクが高くなります。したがって、糖尿病の有病率の増加により、この疾患に苦しむ患者の数が増加し、その治療に対する需要が高まっています。
市場の成長を促進する強力な医薬品パイプライン
グルカゴン様ペプチド 1 (GLP-1) 受容体アゴニストとナトリウム-グルコース共輸送体 2 (SGLT2) 阻害剤が慢性腎臓病の制御に期待できることを示唆する証拠が増えています。評価されるさまざまな創薬研究の数が急増しています。糖尿病性腎症の現在の治療管理には、血糖コントロールとレニン-アンジオテンシン-アルドステロン系の遮断が含まれます。しかし、多くの患者は最終的には末期腎疾患に進行します。
したがって、主要なプレーヤーは新薬の開発や糖尿病性腎症の治療法の改善に集中しています。このような医薬品の開発と上市のための研究開発が市場を牽引しています。
- 2023年11月、プロキドニー社は、糖尿病性腎症治療のための腎自家細胞療法(REACT)の第2相臨床試験を順調に完了したと発表した。同社は、第3相試験の試験プロトコルを更新する計画があると発表した。
- たとえば、ClinicalTrials.gov に基づいて、ベーリンガーインゲルハイムは 2021 年 4 月に、糖尿病性腎症に対する BI 685509 の有効性を研究する第 2 相臨床試験に登録しました。腎機能改善に対する薬の有効性を研究するのが目的。
バルドキソロン メチル TMX-049 など、さまざまな臨床開発段階にある強力な医薬品パイプラインがあります。最近の医薬品の承認により、Farxiga、Invokana、Kerendia などの将来の治療法への道が開かれました。
- たとえば、2022年6月、田辺三菱製薬株式会社は、2型糖尿病に伴う慢性腎臓病の治療薬としてカナグル錠100mgの規制当局の承認を発表しました。
- 2021年4月、FDAは腎機能、腎不全、心血管死亡率、疾患進行のリスクがある慢性腎臓病患者のリスクを低下させる目的で、アストラゼネカのファシーガ(ダパグリフロジン)経口錠剤を承認した。 FDAは、画期的な第III相DAPA-HF試験の肯定的な結果に基づいて認可を与え、フォシーガがプラセボと比較して統計的に有意で臨床主導の研究により、2型糖尿病の有無にかかわらず心不全(HF)による心不全による死亡または入院を減少させたことを実証した。
これらすべての要因が最終的に業界の成長を促進します。
抑制要因
厳しい規制要件により市場の成長が制限される
製薬会社による医薬品の承認には厳格な規制方針があります。したがって、製薬団体は新薬の販売について FDA の承認を求めています。処方薬発見/構想、前臨床研究、臨床研究、FDA 審査、FDA 市販後安全性モニタリングという 5 段階のプロセスを完了する必要があります。米国では、実験薬が製造されても、研究室から薬品棚に届くまでに平均 12 年かかります。 5,000 件中約 5 件の医薬品が人体試験に向けて前臨床試験に入っています。ヒトで試験されたこれら 5 つの薬のうち 1 つが承認されています。
規制当局は、臨床試験研究の結果に基づいて、治療選択肢の承認と決定を決定します。また、医薬品のさまざまな段階の要件は非常に厳格です。たとえば、これらの薬の第 3 相試験の目的は、以前の試験で収集された、その薬が安全で有益で効果的な治療法であるという予備的な証拠を判断し、確認することです。多くの臨床試験研究は、腎転帰に対する有効性が低い場合、分析から除外されます。 2017年に国立バイオテクノロジー情報センターによる糖尿病腎症の臨床試験の横断分析に基づくと、完了した第3相臨床試験49件のうち、15件の研究は糖尿病患者やDKDの介入が含まれていなかったため除外された。
また、糖尿病性腎症の複雑な病態生理学は、腎臓障害の根底にあるメカニズムを適切に標的とすることができる標的療法の創出に障害をもたらし、新たな治療アプローチの開発を妨げ、治療の進歩を制限する可能性があります。
さらに、この状態を治療する方法はなく、現在市場で入手可能な薬は、糖尿病性腎疾患の進行を制御または遅らせることしかできません。これらすべての要因が世界の糖尿病性腎症市場の成長を制限しています。
糖尿病性腎症市場セグメンテーション分析
薬物クラス分析による
アンジオテンシン受容体拮抗薬セグメントが最高の市場シェアを誇る
アンジオテンシン受容体拮抗薬セグメントは、2026 年に 37.93% のシェアで市場を独占すると予測されています。世界市場は、薬物クラスに基づいて、アンジオテンシン変換酵素 (ACE) 阻害剤、アンジオテンシン受容体拮抗薬、ナトリウム-グルコース共輸送体 2 (SGLT2) 阻害剤、ミネラルコルチコイド受容体拮抗薬、その他 (抗酸化炎症調節剤、利尿薬、カルシウム チャネル遮断薬)。
アンジオテンシン受容体拮抗薬セグメントは、2023 年に最高の市場シェアを占めました。市場の成長は、アンジオテンシン受容体拮抗薬の使用に関連するさまざまな利点によるものと考えられます。たとえば、2 型糖尿病および微量アルブミン尿に苦しむ患者の腎症の発症を予防および遅らせ、糖尿病患者があらゆる種類の合併症の発症を防ぐのに役立ちます。
ACE阻害剤セグメントは、2023年に3番目に大きな市場を占めた。さまざまな臨床研究により、CKDから末期腎障害への進行を約40.0%遅らせることにおけるACE阻害剤の臨床効果が確立されている。このような臨床上の利点により、糖尿病性腎症の治療におけるACE阻害剤の受け入れが拡大し、最終的に市場の成長に貢献しています。
SGLT2 阻害剤セグメントは最も高い CAGR で成長すると推定されています。これは、糸球体濾過や細胞外マトリックスの産生などのさまざまな因子の改善および低下による腎線維症アルブミン尿の減少に起因すると考えられます。糖尿病性腎症患者における心血管疾患などの併存疾患の合併症の軽減など、その他の臨床上の利点も、この疾患の管理におけるSGLT阻害剤の適用を促進する要因の一部となっている。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
流通チャネル分析による
病院薬局が最高の市場シェアを達成
流通チャネルに基づいて、市場は病院薬局、ドラッグストアおよび小売薬局などに分類されます。
病院薬局セグメントは市場をリードし、2026 年には全世界で 54.96% を占めると予想されています。慢性腎臓病が世界中で一般的になり、CKD に苦しむ人々は健康合併症のリスクが増加しているため、病院薬局は最高の市場シェアを占めています。 Plos Medicine の研究論文の 1 つによると、慢性腎臓病に苦しむ成人の入院率は、一般の人々が入院するよりも高いことがわかっています。また、2024 年 2 月に Scientific Reports によって提供されたデータによると、過去 3 年間で、糖尿病性腎症患者の入院率が上昇しています。これにより、最終的に病院薬局での治療用の糖尿病性腎症関連薬の使用が増加します。
ドラッグストア・小売薬局セグメントは、2023年に2番目に大きなシェアを獲得しました。これは、処方薬の調達と処方薬の詰め替えによるものです。さらに、炎症などの糖尿病性腎症に関連する初期の第 3 相症状も治療できます。一般用医薬品それは小売薬局から簡単に入手できます。
地域の見識
地域に基づいて、世界市場は北米、ヨーロッパ、アジア太平洋、および世界のその他の地域に分類されます。
North America Diabetic Nephropathy Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米
北米は2025年に12億8,000万米ドルの市場規模を記録し、世界市場シェアの43.73%を獲得し、2026年には13億3,000万米ドルに達すると予測されています。これは糖尿病の発生率の増加が原因と考えられています。たとえば、CDC による全国糖尿病統計報告書によると、2020 年には 3,420 万人のアメリカ人が糖尿病に苦しんでいます。糖尿病とそれに伴う合併症の急速な増加により、多くの患者が糖尿病性腎症に苦しんでいます。また、CDCの報告書に基づくと、2021年には米国成人の約15%が慢性腎臓病を患っていると推定され、米国では約3,700万人がこの病気に苦しんでいることになる。これらの要因により、米国とカナダでは医薬品の需要が増加しています。米国市場は、2026 年までに 12 億 6,000 万米ドルに達すると予測されています。
ヨーロッパ
2025年、ヨーロッパの市場規模は6億8000万米ドルで、世界市場の23.33%を占め、2026年には7億1000万米ドルに成長すると予測されています。とりわけ、糖尿病、肥満、および関連する合併症の有病率の増加が、この地域の市場の成長を推進しています。たとえば、2021年のアストラゼネカの記事によると、慢性腎臓病は腎機能を低下させ、心臓病や脳卒中の原因にもなります。この記事では、世界中で約8億4,000万人、欧州連合では約4,700万人がCKDに罹患していると述べています。この CKD の有病率は、糖尿病性腎疾患の急増も示しています。これらすべての要因が、ヨーロッパ市場での医薬品の需要を刺激しています。英国市場は2026年までに1億4,000万米ドルに達すると予測されており、ドイツ市場は2026年までに1億6,000万米ドルに達すると予測されています。
アジア太平洋地域
アジア太平洋市場は、2025 年に 7 億 6,000 万米ドルを生み出し、世界市場の 25.88% を占め、2026 年には 8 億 1,000 万米ドルに達すると予想されています。アジア太平洋地域の市場は、最も高い CAGR で成長すると推定されています。糖尿病人口の増加と、この地域の人々の座りっぱなしのライフスタイルが市場の成長に大きく貢献しています。この地域の病気の管理に向けた規制当局によるさまざまな取り組みも、市場の成長を後押しします。 2020年にアジア太平洋腎臓学会が発表した論文によると、糖尿病性腎症はこの地域における重大な医療負担となっており、マレーシアとシンガポールが最も大きな負担となっている。アジア太平洋腎臓学会(APSN)は、地域各国の医療インフラやリソースの違いに基づいてワーキンググループ(WG)を委託し、この疾患に苦しむ患者を管理し、地域各国における医療の変化に注意を払うための一連の臨床ガイドラインを開発した。日本市場は2026年までに2.2億ドル、中国市場は2026年までに2.6億ドル、インド市場は2026年までに1.4億ドルに達すると予測されています。
世界のその他の地域
世界のその他の国は、2025年に2億06924779390384億米ドルを占め、世界市場シェアの70億5729879154642%を占め、2026年には2億12470363478046億米ドルに達すると予測されています。世界のその他の国は、予測期間中に限定的な市場収益シェアを占めると予想されます。市場の成長は、糖尿病性腎症の有病率の増加と、糖尿病性腎症の早期診断と治療に対する意識の高まりに起因すると考えられています。
糖尿病性腎症市場の主要企業のリスト
ノバルティス、アストラゼネカ、サノフィが2023年の世界市場を独占
ノバルティスは 2023 年に市場で主要なシェアを占めました。これは主に、提供する製品を改善するための研究開発に重点を置いたことによるものです。たとえば、2018 年 4 月、ノバルティス AG は糖尿病性腎症に対してディオバンやエントレストなどの強力な製品を提供していました。アストラゼネカは、2023年の世界市場で重要な市場シェアを占めました。これは、同社の市場での地位を確立し、製品ポートフォリオを強化するために、合併と買収に重点を置き、規制当局からの承認を取得したことが原因と考えられます。たとえば、2021年4月、アストラゼネカは、2型糖尿病の有無にかかわらず成人の慢性腎臓病(CKD)を治療するための同社製品ファシーガ/フォシーガの米国での承認を発表した。これにより、同社の製品ポートフォリオがさらに 1 つ増えました。他の主要企業には、ファイザー、バイエル AG、田辺三菱製薬株式会社、パー ファーマシューティカルズ、サン ファーマが含まれます。これらの企業は、腎臓病や糖尿病の治療のための製品提供を拡大するための研究開発に重点を置いています。
プロファイルされた主要企業のリスト:
- Janssen Pharmaceuticals, Inc (U.S.)
- AstraZeneca (U.K.)
- Aurobindo Pharma Limited (India)
- Teva Pharmaceutical Industries Ltd (Israel)
- Sanofi (France)
- Novartis AG (Switzerland)
- Sun Pharmaceutical Industries Ltd. (India)
- Bayer AG (Germany)
- Par Pharmaceuticals (U.S.)
主要な業界の発展:
- 2023年11月– ProKidney Corp.は、英国医薬品ヘルスケア製品規制庁(MHRA)からプロアクト1(REGEN-006)の承認を取得し、糖尿病性慢性腎臓病におけるREACTの第3相プロトコルに関してEMAから科学的アドバイスを受けました。
- 2021年7月– FDAは、2型糖尿病に関連する慢性腎臓病の成人における腎機能の低下、腎不全、非致死性心臓発作、心血管死、心不全による入院のリスクを軽減するバイエル社のケレンディア(フィネレノン)錠剤を承認した。
- 2019年9月– ヤンセンファーマ株式会社は、2型糖尿病および糖尿病性腎疾患患者における糖尿病性腎症心不全の進行を軽減する目的で、インボカナ(カナグリフロジン)が米国食品医薬品局(FDA)から承認を取得したと発表した。
レポートの範囲
世界の糖尿病性腎症市場調査レポートは、詳細な市場分析を提供し、市場の概要、研究開発および主要国でのアウトソーシングの浸透、価格分析などの重要な側面に焦点を当てています。さらに、合併、提携、買収、ブランド分析などの主要な業界の動向も含まれます。これらに加えて、レポートは市場動向に関する洞察を提供し、主要な業界の発展に焦点を当てています。上記の要因に加えて、レポートには、近年の市場の成長に貢献したいくつかの要因が含まれています。レポートでは、さまざまなセグメントの地域分析もカバーしています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
推定年 | 2026年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | のCAGR 4.61 2026 年から 2034 年の割合 |
ユニット | 価値 (10億米ドル) |
セグメンテーション | 薬物クラス別
|
流通チャネル別
| |
による 地理
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場規模は 29 億 3000 万ドルで、2034 年までに 43 億 9000 万ドルに達すると予測されています。
2025 年、北米は 12 億 8,000 万ドルに達しました。
CAGR 4.61% で成長する市場は、予測期間 (2026 ~ 2034 年) にわたって安定した成長を示すでしょう。
アンジオテンシン受容体拮抗薬セグメントは、予測期間中にこの市場の主要セグメントになると予想されます。
糖尿病の有病率の上昇とパイプライン製品の増加が市場を押し上げていることは、市場の成長を推進する主な要因の一部です。
ノバルティスとアストラゼネカは、世界市場の主要企業の一部です。
2025 年には北米が市場を支配します。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 120
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)






関連レポート