貿易信用保険市場規模、シェアおよび業界分析、適用範囲別(全取引額補償および単一購入者補償)、被保険会社規模別(中小企業および大企業)、業種別(製造、小売、食品および飲料、自動車、ITおよび通信、およびその他(エネルギーなど))、および地域予測、2026~2034年
 無料サンプルをダウンロード

貿易信用保険市場洞察 (2026-2034)
 音声版を聴く
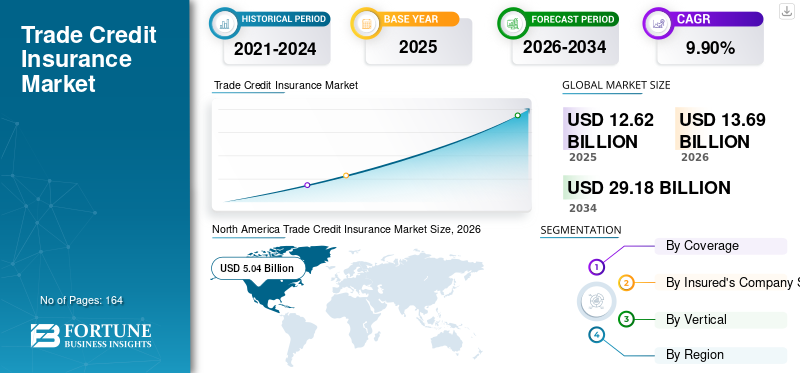
世界の貿易信用保険市場規模は2025年に126億2,000万米ドルと評価され、2026年の136億9,000万米ドルから2034年までに291億8,000万米ドルに成長すると予測されており、予測期間中に9.90%のCAGRを示します。北米は、2025 年に 39.93% の市場シェアを獲得し、貿易信用保険市場を独占しました。
企業が不確実性を増す取引環境で多額の債権を抱えているため、世界の貿易信用保険市場は企業リスク管理のより戦略的な要素になりつつあります。取引信用保険は、顧客の破産、長期にわたる債務不履行、その他の対象となる支払い不履行によって生じる確定損失から企業を保護します。その役割は、補償を超えて、購入者の監視、信用情報、回収、運転資本のサポートへと拡大しています。
基礎となる市場は相当なものです。国際信用保険保証協会 (ICISA) は、会員が世界の民間信用保険事業の約 95% に相当する 3 兆米ドル近くの売掛金をカバーしていると報告しました。このエクスポージャーの尺度は保険料収入として解釈されるべきではありませんが、業界によって支えられている商業信用の規模を示しています。
貿易信用保険の市場規模は、企業間の取引量、支払条件、倒産状況、保険料率、企業のリスク選好度に影響されます。市場の定義が異なるため、公表されている収益予測は異なります。したがって、制度分析では、個々の予測を直接比較できるものとして扱うのではなく、一貫した範囲と方法論を優先する必要があります。
大企業は、多様な債権ポートフォリオと大幅な取引相手の集中を管理しているため、引き続き重要な買い手です。デジタル配信と簡素化された引受業務により導入の障壁が軽減されるため、中小企業にとっては重要な拡大の機会となります。保険は、売掛金の質と取引相手のリスクに関する可視性を向上させることで、資金調達構造を強化することもできます。
貿易信用保険 (TCI) は、掛け売りで提供された商品やサービスに対する顧客による支払い不払いのリスクから企業を保護します。顧客が破産したり支払いを怠ったりした場合に、未払いの負債の一定割合を売り手に補償します。
市場は、経済の不確実性の増大、グローバル化、中小企業(SME)の成長、技術の進歩などのいくつかの要因により成長を遂げています。 TCI は顧客の不払いリスクから企業を保護し、財務の安定性と商取引の信頼性を高めます。
市場の主な参加者には、Allianz Trade、Atradius N.V.、Coface、American International Group、Zurich、Chubb、QBE Insurance Group Limited が含まれます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
Gen AI の影響
Gen AI がリスク評価と保険金請求管理を変革することで市場を再構築
Generative AI は、リスク評価と保険金請求管理を変革することにより、貿易信用保険部門を再構築しています。高度なゲンアイモデルは、財務諸表や貿易フローから世界的なニュースまで、入手可能な大量の構造化データと非構造化データを常に評価し、買い手の不安や信用リスク全般の早期警告指標を特定します。プロアクティブに監視することで、保険会社は引受決定プロセスを強化し、ポートフォリオのパフォーマンスを維持できます。請求管理プロセスでは、GenAI は検証、文書化、ケースのトリアージ管理を自動化し、理想的には和解所要時間を大幅に短縮します。正確性、透明性、業務効率を高めることで、保険会社が保険金請求プロセスを最新化し、より迅速でデータドリブンで信頼性の高い信用リスク保護を実現できるようになります。
市場力学
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
支払い不履行の増加と世界貿易のボラティリティが市場の成長を促進
貿易信用保険市場の成長は、支払い不履行の増加と世界貿易のボラティリティの増大によって推進されています。企業が破産リスクの増大、サプライチェーンの混乱、地政学的な不確実性を経験する中、売掛金の保護が緊急の必要性となっています。
取引信用保険により、企業は不払いリスクを軽減し、運転資本を保護し、流動性を確保することができます。さらに、保険会社はリスク評価システムとカスタマイズ可能な補償ソリューションを改善して、より多くの普及を促進しています。貿易信用保険は、困難な状況下でも安定を提供し、貿易金融へのアクセスを提供する能力により、企業の信頼と世界貿易の回復力を維持するための重要なツールになりつつあります。
貿易信用保険市場のもう 1 つの主要な推進要因は、企業間の支払い条件に組み込まれた財務エクスポージャーの増加です。サプライヤーは配送から回収までの間、顧客に効果的に資金を提供しているため、支払いが遅延または中断された場合に流動性が弱まる可能性がある売掛金リスクが生じます。アリアンツ・トレードは、世界の現金換算サイクルは2025年も引き続き構造的に上昇し、67日に達すると報告した。
破産リスクの上昇により、経済的保護の根拠が強化されます。アリアンツ・トレードは、世界の企業倒産は2025年にも同様に増加し、2026年には6%増加すると予測しています。持続的な倒産圧力により、取引相手の監視と債権保護の需要が高まっています。
国境を越えた貿易は、別の構造的な需要プールを提供します。輸出業者は、支払い慣行、破産手続き、執行環境、地政学的な影響などの違いに直面しています。信用保険は、補償と購入者の評価および回収機能を組み合わせることができ、馴染みのない市場への制御された拡大をサポートします。
運転資本の管理は、購入を考慮する上でより重要になってきています。企業は供給の回復力を強化するために追加の在庫を保有していますが、資金調達サイクルの長期化により資金調達の必要性が増大しています。保険は、企業が商業信用の利用可能性を大幅に低下させることなく売掛金を保護するのに役立ちます。
市場の制約
変動する損失率と限られた中小企業の認識が市場の成長を妨げる
変動する損失率と中小企業 (SME) 間の限られた認識が、依然として貿易信用保険業界の主要な制約となっています。景気低迷期には、デフォルトの増加と保険金請求頻度の変動が保険会社の収益性を圧迫し、引受業務の厳格化と保険料の上昇を促します。このボラティリティはリスク選好を妨げ、市場の拡大を制限します。一方で、多くの中小企業は貿易信用保険の特典についての認識が不足していたり、不必要な費用であると認識していたりするため、導入が制限されています。ターゲットを絞った教育、簡素化された製品、柔軟な価格設定モデルを通じてこれらの課題に対処することは、市場浸透を強化し、業界の持続可能な成長を確実にするために重要です。
貿易信用保険市場は、商業信用リスクが高まっているにもかかわらず、導入を制限する制約に直面しています。売掛金が限られている、または顧客ベースが非常に細分化されている中小企業にとって、プレミアムな手頃な価格は依然として考慮事項です。一部の中小企業にとっては、内部与信管理と顧客の選択的審査の方が総合保険よりも経済的であるように見えるかもしれません。
引受業務の複雑さは、もう 1 つの構造上の制限です。保険会社は、購入者の財務力、支払い行動、セクターエクスポージャー、国の状況、集中リスク、接続されたサプライチェーン全体にわたる潜在的な伝染を評価する必要があります。信用状況の急激な変化により、過去の財務情報の予測が困難になる可能性があります。
リスクが急激に悪化した場合、補償範囲が厳しくなる可能性もあります。保険会社は、破産の見通しが高まると、与信限度額を引き下げたり、除外を導入したり、国のエクスポージャーを再評価したりする可能性があります。これにより、より大きな保護を求める保険契約者とポートフォリオの質を守る保険会社との間に緊張が生じる可能性があります。
クレームの集中はプロバイダーにとって重大なリスクとなります。企業の大規模な失敗は多数のサプライヤーに同時に影響を及ぼし、個別の請求ではなく関連した損失を引き起こす可能性があります。したがって、効果的なポートフォリオの多様化と規律ある引受業務が保険会社の収益性の中心となります。
市場機会
ECAと民間保険会社のパートナーシップの拡大が市場成長の大きなチャンスを生み出す
輸出信用機関(ECA)と民間保険会社との連携の拡大は、貿易信用保険市場に大きなチャンスをもたらしています。これらのパートナーシップは、公的機関のリスク軽減フレームワークと民間保険会社の引受専門知識と機敏性を組み合わせ、市場全体の能力と回復力を強化します。
共同イニシアチブにより、新興市場、高リスク地域、および従来民間保険会社のサービスが十分に受けられていなかった中小企業における信用保険ソリューションへのアクセスが向上します。 ECAと民間保険会社の提携は、より大きなリスク共有を促進し、補償範囲を拡大し、貿易金融の利用可能性を促進することにより、市場の成長、ポートフォリオの多様化、持続可能な世界貿易の発展のための新たな道を切り開いています。
貿易信用保険市場は、債権の集中が流動性に重大な影響を与える可能性がある中小企業セグメントに特に大きなチャンスをもたらします。小規模企業には、専門の信用リスク チームや洗練された購入者監視インフラストラクチャが不足していることがよくあります。保険会社は、オンボーディングを簡素化し、与信判断を自動化し、補償範囲を会計プラットフォームと統合することで、導入に対する管理上の障壁を軽減できます。 Allianz Trade はすでに、デジタル ツールと API 接続を中小企業および金融機関向けサービスの一部として位置づけています。
国境を越えた拡大は新たなチャンスをもたらします。不慣れな市場に参入する輸出業者には、取引相手の情報、回収に関する専門知識、商業的および特定の政治的リスクに対する保護が必要です。アトラディウスは、全取引高と単一リスク構造の両方を提供し、集中的な国際エクスポージャーに合わせて補償範囲を調整できます。
さらなるチャンスは、埋め込み貿易信用ソリューションにあります。保険会社をエンタープライズ リソース プランニング、財務、請求書発行、B2B コマース プラットフォームと接続することで、与信判断を商業ワークフロー内で直接行うことができます。このモデルにより、サービスコストを削減しながら流通を拡大できる可能性があります。
市場動向
スタンドアロン TCI から銀行組み込み型カバーへの移行が大きなトレンドを表す
スタンドアロン保険から銀行組み込み型補償モデルへの移行は、貿易信用保険市場に影響を与える重要なトレンドです。資金提供された債権に完全なセキュリティを提供するために、金融機関はサプライチェーンファイナンス、請求書の割引、およびファクタリングソリューションに貿易信用保険を徐々に組み込んでいます。
この統合戦略により、貸し手の信頼が高まり、信用の利用可能性が向上し、リスク管理が合理化されます。銀行は金融商品に補償を組み込むことで、顧客、特に中小企業にさらなるアクセスしやすさと利便性を提供します。このアプローチは、貸し手と保険会社間の協力を促進することにより、イノベーション、運用効率、より堅牢な貿易金融エコシステムを促進します。
貿易信用保険市場は、従来の補償から継続的な信用リスク管理へと移行しつつあります。保険会社は、保険契約の保護と購入者のインテリジェンス、自動モニタリング、回収、ポートフォリオ分析を組み合わせることが増えています。これは、企業調達における広範な変化を反映しており、財務チームは、保険会社がデフォルト後の損失を補償するだけでなく、早期の介入をサポートすることをますます期待しています。
人工知能は有意義な保険引受機能になりつつあります。 Atradius は 2026 年に、与信限度額申請の 70% 以上が独自の人工知能と機械学習モデルを使用して自動的に処理されたと報告しました。また、同社のシステムは、大量の外部情報をスキャンして、買い手、業界、または国に影響を与えるネガティブな出来事の初期の兆候を見つけます。
企業システムとの統合も重要な方向性です。 Atradius は、保険会社とエンタープライズ リソース プランニングおよび財務システムを接続するアプリケーション プログラミング インターフェイス (API) が、自動化された与信制限リクエスト、購入者の評価、および保険契約の管理にとってますます重要であると認識しています。これにより手動介入が減り、小規模アカウントの運用経済性が向上します。
その結果、中小企業セグメントは戦略的にますます重要になっています。中小企業では、より迅速な意思決定、よりシンプルなオンボーディング、変化する取引関係に適応できる補償範囲がますます求められています。アトラディウスは、人工知能がより自動化された中小企業ソリューションをサポートし、流通とサービスのコストが削減される可能性があると期待しています。
市場セグメンテーション分析
取材範囲別
ポートフォリオ全体の保護により、売上高全体のカバレッジセグメントの成長を促進
カバレッジに基づいて、市場は売上高全体のカバレッジと単一のバイヤーのカバレッジに分類されます。
売上高全体をカバー
売上高カバーセグメント全体は、2024年の世界市場全体で82億4,000万米ドルという最大の収益シェアを占めました。収益は、貸し手がファクタリング/SCF/証券化に対して好むポートフォリオ全体の保護によって推進され、より低い管理コストで多くの買い手にリスクを分散します。
幅広い顧客ポートフォリオと定期的な信用販売を抱える企業にとって、売上高全体をカバーすることは依然として中核的な構造です。このポリシーは通常、個々の取引を分離するのではなく、合意されたポートフォリオ全体で債権を保護します。この構造により、保険会社は保険契約者に包括的な保護を提供しながら、複数の購入者、セクター、地域にわたってエクスポージャーを多様化することができます。
経済的合理性は損失補償を超えて広がります。企業は、デフォルトリスクの定義された部分を保険会社に移転しながら、顧客全体で一貫した信用条件を維持できます。これは、売掛金が運転資本の重要な要素である場合に特に価値があります。
また、全売上高ポリシーは、保険会社と保険契約者の間により強力な情報関係を生み出します。保険会社は継続的に購入者の質を評価し、与信限度額を設定し、支払い行動を監視し、リスクが変化した場合にエクスポージャーを調整します。結果として得られる信用インテリジェンスは、販売上の意思決定や社内の信用管理プロセスに影響を与える可能性があります。
大企業の場合、顧客ポートフォリオが複数の国や業界にまたがる可能性があるため、全体の売上高構造が特に重要になります。したがって、多様化されたポリシーにより、集中的なリスクガバナンスを提供できると同時に、個々の市場間で個別に取り決めを行う必要性が軽減されます。
この構造は、より効率的な引受業務もサポートします。リスクは単一の取引相手に集中するのではなく、ポートフォリオ全体に分散されます。基礎となる債務者層が十分に多様化している場合、これにより価格の経済性が改善される可能性があります。
単一購入者の補償範囲
単一購入者のカバレッジは、世界市場で最高の CAGR 12.0% を維持しています。この成長は主に、プロジェクトや商品取引の増加に加え、集中した取引先と長期契約者に対する「補充」ニーズによるものです。単一の購入者を対象とすることで、さまざまなリスク プロファイルに対応します。これは、戦略的に重要な顧客、取引、または関係を中心に露出が集中している企業向けに設計されています。この構造は、1 人の買い手が年間収益のかなりの部分を占めている場合、または特定の取引により不均衡な取引相手エクスポージャーが生じている場合に特に関連性があります。
輸出業者は、債務者のポートフォリオ全体に保険をかけたくなくても、新しい市場に参入する際に単一購入者保護を利用することがあります。また、1 つの取引相手の信用力によって取引の経済性が決まるプロジェクトベースの取引もサポートできます。
引受プロセスは本質的により集中しています。ポートフォリオの多様化により不利な結果に対する保護が薄れるため、保険会社は選択した買い手についてより詳細な分析を行う必要があります。したがって、財務力、支払履歴、所有構造、セクターの状況、管轄区域、および契約条件が重要な引受変数となります。
単一バイヤーの構造は、従来の全売上高プログラムに適合しない機会にも対処できます。たとえば、エティハド信用保険は、他の貿易関連の保護構造と併せて、売上高全体保険と単一リスク保険の両方を提供しています。
被保険者の企業規模別
銀行主導の要件により、大企業セグメントが市場を支配
被保険者の企業規模に基づいて、市場は中小企業と大企業に分けられます。
大企業
大企業セグメントは、70 億米ドルの貿易信用保険市場シェアを独占しています。この部門は、保険売上高と保険料の増加につながる銀行主導の要件により、引き続き主要な収益を生み出し続けています。
大企業は、複数の顧客や管轄区域にわたって多額の債権ポートフォリオを管理しているため、依然として高度な貿易信用保険の主な購入者となっています。彼らの購入決定は一般に、単純な保険料の最小化ではなく、ポートフォリオのリスク、バランスシートの目標、資金調達要件、およびグローバルな信用ガバナンスによって決定されます。
多国籍企業は、多くの場合、複数の子会社や市場をカバーする調整されたポリシーを必要とします。これにより、一元的なレポート、一貫した引受基準、多国籍の政策構造、統合された保険金請求管理に対する需要が生まれます。
大企業も、保険会社の財務力とグローバルなサービス能力をより重視しています。何百、何千もの購入者を監視できることは、最低のヘッドラインプレミアムよりも重要な場合があります。したがって、独自の商業データベース、地域の収集ネットワーク、地域の引受業務の専門知識が、有意義な競争上の優位性を生み出します。
運転資本の最適化はますます重要になっています。企業は、商業上の柔軟性を維持しながら、より広範な財務戦略内で保険付き債権を使用できます。 Allianz Trade は、複数の国にまたがって事業を展開する組織を含む、中規模、大規模、およびグローバル ビジネス向けの貿易信用保険を明確に位置づけています。
中小企業
中小企業は世界市場で 10.9% という最も高い CAGR を維持しています。この部門の成長は主に、ブローカー/フィンテックを介したデジタルオンボーディング、売掛金ファイナンスの組み込みカバー、認知度と手頃な価格の拡大によるECAサポートによるものです。中小企業は貿易信用保険市場にとって重要な拡大の機会となっています。中小企業は、多角的な多国籍企業よりも流動性バッファーが薄く、顧客が集中して事業を行っていることがよくあります。したがって、一度の重大な支払い不履行が運転資本に不釣り合いな影響を与える可能性があります。
これまで、導入は限られた認識、複雑さ、保険管理の維持コストによって制約されてきました。デジタル配信はこれらの障壁に対処し始めています。簡素化されたアプリケーション、自動化された購入者評価、および統合された信用監視ツールにより、保険契約管理に関連する運用上の負担を軽減できます。
この価値提案は、オープンアカウント条件で販売する輸出業者や企業にとって特に強力です。保険により、中小企業は債権の定義された部分を債務不履行から保護しながら信用を拡大することができます。また、保険付き債権が運転資本融資協定の一部を構成する場合、貸し手との協議を強化することもできる。
中小企業の需要は均一ではありません。高度に集中した顧客ポートフォリオを持つ企業は対象を絞ったカバレッジを好む可能性がありますが、定期的な購入者が多い企業は全体の売上高構造から恩恵を受ける可能性があります。保険会社は買い手の質、支払い条件、業界の状況、地理的エクスポージャーに応じてリスクの価格設定を行うため、セクターのエクスポージャーも重要です。
垂直方向
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
最大規模の B2B 債権プールにより、 製造部門の成長
市場は垂直方向に基づいて、製造、小売、食品および飲料、自動車、ITおよび電気通信、その他(エネルギーなど)。
製造業
製造部門は2024年に27億8,000万ドルで最大の市場シェアを占め、最大のB2B債権プール(化学、機械、金属、エレクトロニクス)と輸出集中型で長期の与信期間を保有しているため、最高の収益を生み出し続けている。
製造業者は装置、コンポーネント、材料、完成品を掛け売りで販売することが多いため、製造業は中核的な需要分野を代表しています。支払いサイクルは延長できますが、サプライチェーン関係には複数の層の顧客と販売代理店が関与する可能性があります。
このセクターのリスクプロファイルは循環的です。需要の縮小により、特に高い在庫コストと資金調達コストを抱えて事業を行っている小規模な製造業者の間で、買い手の流動性が急速に弱まる可能性があります。貿易信用保険は、サプライヤーを保護しながら、需要が低迷している期間でも商業関係を維持できるようにします。
小売り
小売業は、サプライヤーとの関係、流通業者、卸売業者、フランチャイズ ネットワークを通じて需要を生み出します。消費者の需要が弱まり、在庫状況が悪化したり、資金調達コストが上昇したりすると、支払いリスクが増大する可能性があります。
小売関連の引受業務では、換金、レバレッジ、在庫管理、顧客集中に細心の注意を払う必要があります。大手小売業者が財務上のストレスに直面すると、サプライヤーは重大なリスクに直面する可能性があります。
取引信用保険は、サプライヤーが信用条件を維持しながら、定義された買い手の債務不履行から保護するのに役立ちます。これは、小売業者が支払い期間に関して大きな交渉力を発揮する場合に特に価値があります。
食べ物と飲み物
食品および飲料は、世界市場で 12.8% という最大の CAGR を示しています。食品および飲料の成長が加速しているのは、主に買い手(大手小売業者/食品サービス)の集中により不良債権への感受性が高まり、TCIの普及が進んでいることによるものです。
食品および飲料会社は、生産者、卸売業者、小売業者、外食産業が関与する広範な流通ネットワーク全体で事業を展開しています。結果として生じる債権エクスポージャは、信用保険に対する自然な需要プールを生み出します。
このセクターは投入コストインフレ、商品価格、消費者需要、小売業者の集中に敏感です。したがって、保険会社は購入者固有のリスク指標とセクター全体のリスク指標の両方を監視する必要があります。
輸出業者にとって、農産物や食品の供給業者は、国特有の支払いや貿易のリスクにも直面します。バイヤーのインテリジェンスと組み合わせた補償範囲により、予期せぬ不払いのリスクを制限しながら、国際的な拡大をサポートできます。
自動車
自動車のサプライチェーンは、メーカー、一次サプライヤー、二次サプライヤー、販売代理店が緊密に相互接続された関係で運営されているため、特に複雑な信用エクスポージャーを生み出します。 1 つの主要参加者の経済的ストレスが複数のサプライヤーに波及する可能性があります。
電気自動車への移行、生産拠点の変化、サプライヤー間の再編により、従来のリスクパターンが変化しています。保険会社は、一時的な流動性圧力と構造悪化を区別するために、セクターの詳細なインテリジェンスをますます必要としています。
自動車サプライヤーは貿易信用保険を利用して、戦略的な顧客との関係を維持しながら売掛金を保護できます。これは、サプライヤーが多額の工具、在庫、生産能力の確保に直面している場合に重要になる可能性があります。
IT&テレコム
IT および通信企業は、エンタープライズ ソフトウェア、ハードウェア配布、マネージド サービス、インフラストラクチャ プロジェクト、チャネル パートナーシップを通じて貿易信用エクスポージャをますます生み出しています。契約サイクルが長いと、多額の売掛金残高が生じる可能性があります。
この部門のリスク特性は製造業とは異なります。保険会社は、顧客の集中、契約構造、経常収益の質、プロジェクトの実行、テクノロジー部門の資金調達条件を考慮する必要があります。
地域の洞察
地理的には、市場は北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカに分割されています。
北米貿易信用保険市場分析
North America Trade Credit Insurance Market Size, 2026 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
現在、世界市場をリードしているのは北米地域です。この地域の市場価値は、2025 年と 2026 年にそれぞれ 46 億 5,000 万米ドルと 50 億 4,000 万米ドルでした。成長を促進する要素には、TCI (ファクタリング/SCF/証券化) の銀行との緊密な統合、高密度のブローカー ネットワーク、中規模から大企業での高い採用が含まれます。この市場には世界的な大手企業がサービスを提供しており、さまざまな分野の企業に不可欠なリスク軽減を提供し、顧客の不払いから企業を守ります。米国は北米市場の最前線にあり、国内外の貿易の増加と倒産の増加により、2025年には37億3,000万米ドルの収益が見込まれています。
北米は依然として成熟した貿易信用保険市場であり、洗練された商業保険インフラ、充実した資本市場、広範な企業間取引に支えられています。企業が売掛金の保護、運転資本の効率化、取引先の監視に注力していることにより、需要が強化されています。国境を越えたサプライチェーンと倒産の不確実性の高まりにより、企業は国内外の顧客ポートフォリオ全体で商業上の柔軟性を維持しながら、選択した信用リスクを移転することが引き続き奨励されています。
米国貿易信用保険市場
米国は、大企業部門、広範な卸売ネットワーク、および大規模な輸出活動に支えられ、この地域の主要な需要の中心地を代表しています。大企業は依然として重要な保険契約者である一方、中小企業はさらなる普及の可能性を秘めています。保険会社は、デジタル引受業務、購入者のインテリジェンス、ポートフォリオのモニタリングをますます重視しています。需要は、保険付き債権がより強力な運転資本管理と貸し手の信頼をサポートする資金調達構造にも関連しています。
ヨーロッパ貿易信用保険市場分析
欧州市場は大幅に成長しており、2026 年には 35 億 8,000 万米ドルの収益シェアに貢献すると見込まれています。この地域の成長は、企業倒産の増加と信用リスクに対する意識の高まりによるものです。この成長は、テクノロジーの採用と政府の有利な取り組みによってさらに支えられています。英国とドイツは市場の成長に大きく貢献しており、必要な収益額は2026年に7億6000万ドル、10億1000万ドルで、フランスは2025年に4億ドルを貢献した。
ヨーロッパは、成熟した保険エコシステム、密な国境を越えた貿易関係、確立された信用管理慣行により、依然として主要な貿易信用保険市場を維持しています。ドイツ、フランス、英国、その他の主要国は相当な需要を支えています。持続的な破産懸念、輸出リスク、複雑なサプライチェーンにより、導入が促進されます。地域の保険会社は、広範な購入者データベースと確立された回収ネットワークからも恩恵を受けています。
ドイツ貿易信用保険市場
ドイツは、その製造拠点、輸出志向、広範なサプライヤーネットワークを反映し、ヨーロッパで最も重要な貿易信用保険市場の一つを代表しています。自動車、機械、化学、工業企業は多額の売掛金エクスポージャーを生み出します。需要は、国際市場全体にわたる取引相手のリスクを管理する必要性によって支えられています。経済の不確実性とサプライチェーンの再構築により、企業は与信限度額と顧客の集中を再評価するようになっています。
英国貿易信用保険市場
英国は、金融サービスの専門知識、国際商取引、および多数の中小企業人口に支えられて、発展した貿易信用保険市場を維持しています。輸出業者や流通業者は、複雑な取引関係における顧客のデフォルトリスクを管理するために、信用保険を利用することが増えています。デジタル引受業務と自動信用監視によりアクセシビリティが向上する一方、保険会社は引き続き、より広範な運転資本および債権管理戦略と補償範囲を統合しています。
アジア太平洋貿易信用保険市場分析
アジア太平洋地域は大幅に拡大しています。中小企業のデジタル化と国境を越えた貿易をサポートするECA能力の拡大(Sinosure、NEXI、K-Sure、EFAなど)によって、市場規模は2026年に30億9,000万米ドルに達すると予想されています。この成長はさらに、地域経済の拡大、貿易量の増加、企業倒産の増加にも起因しています。
インドと中国は市場の成長に大きく貢献しており、2026年までにそれぞれ7億米ドルと6億8,000万米ドルの収益シェアが見込まれています。
アジア太平洋地域では、製造業、輸出、域内通商、企業信用活動の拡大に伴い、貿易信用保険市場が力強い成長を遂げると予想されています。導入は依然として国によって不均一であり、大きな普及の機会を生み出しています。中国、日本、韓国、オーストラリア、東南アジアの経済は、異なるリスクプロファイルを示しています。サプライチェーンの多様化が進み、売掛金保護への関心が高まっていることにより、大企業から中小企業まで幅広い導入が進んでいます。
日本貿易信用保険市場
日本には、洗練された製造業者、商社、確立された企業リスク管理慣行に支えられた成熟した貿易信用保険環境があります。需要は、輸出活動、サプライヤーとの関係、企業構造の老朽化に影響されます。企業は、取引相手のエクスポージャーを管理しながら、顧客関係の継続性をますます重視しています。確立された保険会社ネットワークと詳細な商業情報により、国内外の債権ポートフォリオにわたる規律ある引受業務がサポートされます。
中国貿易信用保険市場
中国は、その広範な製造エコシステムと大規模な国内および輸出指向のビジネス基盤により、貿易信用保険の長期的な重要な機会を示しています。需要は、サプライチェーンの再構築、国際的な拡大、売掛金リスクへの関心の高まりによって支えられています。導入は企業規模や分野によって大きく異なります。輸出志向のメーカーや商社は、専門的な信用保護に特に関連した機会を提供します。
ラテンアメリカおよび中東およびアフリカ貿易信用保険市場分析
南米と中東・アフリカの市場は成長しており、2025年にはそれぞれ6億9,000万米ドルと12億米ドルのシェアが見込まれています。この地域の成長は、企業倒産の増加、国際貿易の拡大、リスク管理ソリューションへの需要の高まりによるものです。 GCC 諸国の市場シェアは 2025 年までに 5 億 3,000 万米ドルになると予測されています。
ラテンアメリカでは、製造、商品、小売、食品、輸出指向の産業全体にわたって貿易信用保険の開発機会を提供しています。通貨の変動性、不均一な倒産枠組み、国境を越えた支払いリスクにより、専門的な信用リスク管理の価値が高まります。導入率は依然として成熟した欧州市場を下回っており、拡大の余地が残されています。強力な現地回収能力と国レベルの引受専門知識を備えた保険会社は、地域の複雑さを管理するのに有利な立場にあります。
中東およびアフリカ市場は依然として比較的浸透していないものの、インフラ投資、エネルギー貿易、製造業の拡大、国際貿易を通じて機会を提供しています。政治リスク、支払いの複雑さ、さまざまな破産制度が引受業務に影響を与えます。輸出信用機関、銀行、ブローカー、民間保険会社は、信用保護と貿易金融および債権管理ソリューションを組み合わせることで、市場の発展をサポートできます。
貿易信用保険業界の競争環境
主要企業は業界をリードするためにパートナーシップと買収に注力
業界の主要企業には、Allianz Trade、Atradius N.V.、Coface、American International Group、Zurich、Chubb、QBE Insurance Group Limited、Aon Plc、Credento、Howden Insurance Brokers LLC、Allianz Saudi Fransi、AXA XL、Markel Corporation が含まれます。これらの大手企業は、合併と買収、技術統合(AI、データ分析)、多国籍企業と中小企業に特化したソリューションを提供します。彼らは、世界的な貿易の変化に適応し、リアルタイムのリスク分析を提供し、政策管理を簡素化し、市場の専門知識を活用して顧客のリスクを軽減し、市場シェアを拡大することに重点を置いています。
貿易信用保険市場は、広範な購入者データベース、多国籍引受ネットワーク、確立された保険金請求インフラストラクチャを備えた少数のグローバル専門家グループに集中しています。競争上の優位性は、財務力と、きめ細かい商業インテリジェンスおよび即応性のあるリスク管理を組み合わせる能力にますます依存しています。
市場は依然として比較的集中しています。コファスは、アリアンツ・トレード、アトラディウス、コファスが合わせて、2024年の世界の信用保険市場の約60%を占めると報告した。この集中は、蓄積された購入者データ、国際的な回収インフラ、資本リソース、および長年にわたる企業関係の重要性を反映している。
人工知能はさらなる差別化要因になりつつあります。 Atradius は 2026 年に、与信限度額申請の 70% 以上が人工知能と機械学習モデルを使用して自動的に処理されたと報告しました。パートナーシップは、銀行、ブローカー、フィンテックプラットフォーム、貿易金融プロバイダーにも拡大しています。これらの関係により、企業の売掛金ワークフローに信用保護を組み込みながら、流通を改善できます。
競争の見通しは、サービスコストを削減しながら引受品質を維持できる保険会社に有利です。大手プロバイダーはデータと地理的カバレッジの点で構造的な優位性を維持していますが、小規模な企業は専門性、地域の専門知識、迅速な意思決定によって競争できます。時間の経過とともに、テクノロジーを活用した引受業務とポートフォリオの多様化は、貿易信用保険市場シェアの決定要因としてますます重要になるはずです。
主要な貿易信用保険会社の概要
- アリアンツ貿易(フランス)
- アトラディウス NV(オランダ)
- コファス(フランス)
- アメリカン・インターナショナル・グループ(私たち。)
- チューリッヒ (スイス)
- チャブ (スイス)
- QBE Insurance Group Limited (オーストラリア)
- エーオン社(イギリス)
- クレデント (ベルギー)
- ハウデン・インシュアランス・ブローカーズLLC(英国)
- アリアンツ・サウジ・フランシ(サウジアラビア)
- AXA XL (フランス)
- マーケルコーポレーション(米国)
貿易信用保険業界の最新動向
- 2025年9月~地域大手複数保険会社であるアブダビ国民保険会社(ADNIC)と貿易信用保険の世界的リーダーであるアリアンツ・トレードは、長期的な戦略的パートナーシップの確立を発表した。この提携は、UAE全土の企業向けに貿易信用保険ソリューション(TCIS)へのアクセスを拡大する上での大きなマイルストーンとなる。
- 2025年7月~DUAL Europe は、汎ヨーロッパの航空会社である Axeria が提供する貿易信用保険事業の立ち上げにより、専門分野を大陸全体に拡大しています。
- 2025 年 7 月:アトラディウスはロイズから、2026年1月からの引受開始を目標としたアトラディウス・シンジケート1864設立の「原則的」承認を得た。戦略的目的は、アトラディウスの能力を拡大し、貿易信用エクスポージャーに直面している金融セクターの顧客に対する提案を強化することであった。関与する機能には、ロイズの引受インフラストラクチャ、貿易信用リスク評価、ポートフォリオの多様化、約 2 億社をカバーするアトラディウスの確立された信用情報ネットワークが含まれます。
- 2025 年 7 月:コファスは、貿易信用保険事業と並行してデータ機能を拡張しながら、戦略的投資プログラムを継続しました。同社は貿易信用保険収入が1.7%増加したと報告し、情報ガバナンスの強化を含むデータ戦略を優先事項として挙げた。戦略的な目的は、信用リスク インテリジェンスを向上させ、引受品質をサポートすることでした。関連する機能には、ビジネス情報、データ ガバナンス、信用分析、統合リスク管理サービスが含まれます。
- 2026 年 6 月:Allianz Trade は、Mastercard と提携して、旅行業界で活動する発行会社向けの Allianz Trade 支払いソリューションを通じて貿易信用保険機能を拡張しました。戦略的な目的は、信用リスク管理を支払いワークフローに統合しながら、B2B 旅行支払いトランザクション内で追加の保護を提供することでした。関連する機能には、貿易信用保険、B2B 決済インフラストラクチャ、自動取引プロセス、Mastercard の決済エコシステムが含まれます。
レポートの範囲
グローバル レポートは、市場の詳細な分析を提供し、著名な企業、展開モード、種類、製品のエンド ユーザーなどの主要な側面に焦点を当てています。これに加えて、貿易信用保険市場の動向に関する洞察を提供し、主要な業界の動向と主要企業の市場シェア分析に焦点を当てています。前述の要因に加えて、レポートには、近年の市場の成長に貢献したいくつかの要因が含まれています。
[7hゴムジグQ4]
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 成長率 | 2026 ~ 2034 年の CAGR は 9.90% |
| 歴史的時代 | 2021-2024 |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | 補償範囲、被保険者の企業規模、業種、地域別 |
| 報道による |
|
| 被保険者の会社規模別 |
|
| 垂直方向 |
|
| 地域別 |
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場は 126 億 2000 万米ドルで、2034 年までに 291 億 8000 万米ドルに達すると予測されています。
市場は、予測期間中に9.90%のCAGRで着実な成長を示すと予想されます。
支払い不履行の増加と世界的な貿易のボラティリティにより、市場の成長が加速しています。
Allianz Trade、Atradius N.V.、Coface、American International Group、Zurich、Chubb、QBE Insurance Group Limited は、市場のトッププレーヤーの一部です。
北米地域が最大の市場シェアを占めました。
北米は 2025 年に 46 億 5,000 万米ドルと評価されました。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 164
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。