超音波画像解析ソフトウェア市場規模、シェアおよび業界分析、タイプ別(統合型、スタンドアロン)、製品別(2D、3Dおよび4D、ドップラーイメージング)、アプリケーション別(整形外科、歯科、心臓病)、地域別、および地域予測、2026年から2034年
 無料サンプルをダウンロード

超音波画像解析ソフトウェア市場概要
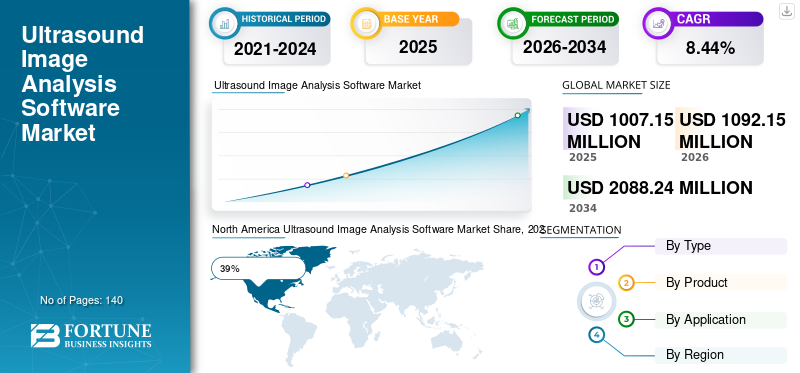
超音波画像解析ソフトウェアの市場規模は、2025年に10億715万米ドルと評価されました。市場は2026年の10億9215万米ドルから2034年までに20億8824万米ドルに成長すると予測されており、予測期間中に8.44%のCAGRを示します。

超音波画像解析ソフトウェア市場は、正確な画像診断、自動読影、ワークフローの最適化、AI支援の臨床意思決定に対するニーズの高まりにより、医療システム全体で広く採用されています。病院、画像診断センター、専門クリニック、研究機関は、画像品質を向上させ、解釈のばらつきを減らし、リアルタイムの臨床評価をサポートするために、高度な超音波画像分析プラットフォームを統合しています。市場は、クラウドに接続されたイメージング エコシステム、機械学習アルゴリズム、高度な視覚化テクノロジーの利用拡大からも恩恵を受けています。心臓血管、産科、筋骨格、腹部の画像処理に対する需要の高まりにより、医療環境全体での超音波画像解析ソフトウェア ソリューションの広範な導入が引き続きサポートされています。
米国の超音波画像解析ソフトウェア市場は、広範な医療デジタル化、人工知能技術の強力な採用、病院や外来診断施設での高度な画像ソフトウェアの使用の増加により、引き続き世界需要に大きく貢献しています。医療提供者は、自動病変検出、画像強調、測定の標準化、臨床レポートの統合が可能なソフトウェア プラットフォームに投資しています。確立された画像技術プロバイダーの存在とポイントオブケア超音波システムの導入の拡大が、市場の拡大をさらに支えています。心臓病科、放射線科、産科、救急医療、腫瘍科では、診断効率の向上とワークフローの自動化を求める需要が特に旺盛です。
無料サンプルをダウンロード このレポートについて詳しく知るために。
重要なポイント
市場規模と成長
- 2025年の世界市場規模:10億715万ドル
- 2034年の世界市場規模:20億8,824万米ドル
- CAGR (2025 ~ 2034 年): 8.44%
市場シェア – 地域別
- 北米: 39%
- ヨーロッパ: 28%
- アジア太平洋地域: 25%
- その他の国: 8%
国レベルのシェア
- ドイツ: ヨーロッパ市場の 29%
- 英国: ヨーロッパ市場の 22%
- 日本: アジア太平洋市場の24%
- 中国: アジア太平洋市場の 37%
超音波画像解析ソフトウェア市場の最新動向
人工知能の統合は、最も影響力のある超音波画像解析ソフトウェア市場のトレンドの 1 つを表しています。医療提供者は、画像セグメンテーション、解剖学的認識、自動測定、診断サポートのために AI を活用したソフトウェアにますます依存しています。高度なアルゴリズムにより、臨床医は解釈の不一致を減らしながら異常をより迅速に特定できるようになります。深層学習テクノロジーの受け入れが拡大しているため、ベンダーはリアルタイムの画像最適化と予測分析が可能なソフトウェア プラットフォームを導入するようになっています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
超音波画像解析ソフトウェア業界分析におけるもう 1 つの重要な傾向は、クラウドベースの画像処理環境への移行です。医療施設は、リモート アクセス、共同診断、電子医療記録とのシームレスな統合を可能にする集中画像管理システムを導入しています。ポータブル超音波装置の需要もソフトウェア革新を加速しており、開発者はモバイルおよびハンドヘルド画像システムと互換性のある軽量アプリケーションを作成することが奨励されています。さらに、ソフトウェア ベンダーは、自動レポート ツール、高度な 3D 視覚化機能、診断精度を維持しながら生産性を向上させるように設計されたワークフロー中心のプラットフォームに重点を置いています。
超音波画像解析ソフトウェア市場動向
ドライバ
AI支援画像診断の導入拡大
超音波画像解析ソフトウェア市場の成長に影響を与える主な推進力は、人工知能画像診断ワークフローに組み込みます。医療提供者は、増加する患者数を管理しながら診断精度を向上させるというプレッシャーの増大に直面しています。 AI 対応の超音波ソフトウェアは、測定の自動化、解剖学的構造の特定、手作業による処理要件の削減、臨床上の意思決定のサポートに役立ちます。これらの機能により、効率が大幅に向上し、オペレーター間のばらつきを軽減できます。
病院や画像センターでは、リアルタイム分析、高度な画像強調、自動レポート、予測的な臨床洞察を提供するソフトウェア ソリューションの導入が増えています。心血管疾患、がん、肝疾患の有病率の上昇、および妊娠関連のモニタリング要件により、ソフトウェアの需要がさらに高まっています。の拡大遠隔医療また、遠隔診断により、医療機関はスケーラブルな超音波画像分析プラットフォームへの投資を促進しました。これらの要因により、先進医療市場と新興医療市場にわたって、洗練されたソフトウェア ソリューションに対する強い需要が生み出され続けています。
拘束
実装の複雑さと統合コストが高い
超音波画像解析ソフトウェア市場の見通しに影響を与える主な制約は、ソフトウェアの導入と統合に関連する複雑さです。医療機関は多くの場合、多様なイメージング インフラストラクチャを運用しているため、相互運用性が大きな懸念事項となっています。高度な超音波分析ソフトウェアを病院情報システム、画像アーカイブ システム、電子医療記録と統合するには、多くの場合、相当な技術的専門知識と組織リソースが必要になります。
多くの中小規模の医療施設は予算の制限に直面しており、プレミアム ソフトウェア プラットフォームの導入が遅れています。臨床医は新しいワークフローとソフトウェア機能に適応する必要があるため、スタッフのトレーニング要件により導入の課題がさらに増大します。規制遵守の義務とサイバーセキュリティ要件も、追加の導入負担を生じさせます。医療機関が安全で相互運用可能なイメージング エコシステムを求める中、ソフトウェア ベンダーはこれらの障壁を克服するために、互換性、ユーザー トレーニング、データ保護機能に継続的に投資する必要があります。
機会
クラウドベースおよびリモート診断プラットフォームの拡張
最も魅力的な超音波画像解析ソフトウェア市場機会の 1 つは、クラウド対応の画像ソリューションにあります。医療システムでは、リモート アクセシビリティ、一元化された画像ストレージ、共同臨床ワークフローがますます優先されています。クラウドベースのソフトウェア プラットフォームにより、医師は複数の場所から超音波検査にアクセスできるようになり、診断のレビューや専門家の診察が迅速化されます。
遠隔超音波サービスに対する需要の高まりにより、ソフトウェア開発者にとってさらなる機会が生まれています。新興市場はデジタル ヘルスケア インフラストラクチャに投資しており、クラウド接続の診断テクノロジーの広範な実装を可能にしています。さらに、ハンドヘルド超音波装置の使用が増加しているため、モバイル診断と遠隔画像解釈をサポートできるソフトウェアが必要です。スケーラブルで AI を活用したクラウド互換のソリューションを提供するベンダーは、病院、診療所、地域の医療現場での採用拡大から恩恵を受けることが期待されます。
チャレンジ
データの標準化と規制遵守の要件
超音波画像解析ソフトウェア市場における重要な課題は、多様な画像システムや医療環境全体で一貫性を維持することです。超音波画像は、機器の仕様、オペレータの技術、患者の特性によって大きく異なります。これらの変数全体にわたって一貫したパフォーマンスを提供できるソフトウェアを開発することは、依然として技術的に要求が厳しいものです。
規制上の承認プロセスは、ソフトウェア プロバイダーにとってもう 1 つの課題です。高度な画像アルゴリズム、特に AI ベースのソリューションは、臨床導入前に広範な検証を必要とします。ベンダーは、進化する医療規制に準拠しながら、信頼性、正確性、患者の安全性を実証する必要があります。さらに、患者データのプライバシーとサイバーセキュリティに関する懸念は、引き続き購入の意思決定に影響を与えます。これらの課題に対処するには、ソフトウェア検証、セキュリティ インフラストラクチャ、相互運用性標準への継続的な投資が必要となり、市場参加者にとって開発の複雑さが増大します。
超音波画像解析ソフトウェア市場セグメンテーション
タイプ別
統合ソフトウェアは、超音波画像解析ソフトウェア市場シェアの約 62% を占めています。これらのソリューションは、超音波画像システムまたは接続された企業画像プラットフォームに直接組み込まれます。医療提供者は、シームレスなワークフロー管理、リアルタイムの画像処理、病院情報システムとの直接の相互運用性をサポートする統合ソリューションを好みます。
統合プラットフォームは、効率性と一元的な画像管理が重要な大規模病院や診断センターで広く利用されています。自動測定、AI 支援診断、画像アーカイブ、構造化レポートなどの高度な機能により、需要がさらに強化されます。統合ソフトウェアはワークフローの中断を軽減し、臨床医の生産性を向上させるため、医療組織は統合ソフトウェアをますます重視しています。デジタルイメージングエコシステムがより洗練されるにつれて、統合ソリューションは超音波画像解析ソフトウェア市場の調査レポートの状況内で支配的な地位を維持し続けています。
スタンドアロン ソフトウェアは市場の 38% 近くを占め、柔軟性とコスト効率の高い導入オプションを求める医療提供者にサービスを提供しています。これらのソリューションは画像処理ハードウェアから独立して動作できるため、組織は複数の機器メーカーから取得した超音波画像を分析できます。
スタンドアロン プラットフォームは、研究施設、専門クリニック、小規模な診断センターで特に価値があります。多くの場合、高度な画像分析機能、カスタマイズ可能なレポート ツール、および外部画像データベースとの互換性が提供されます。医療提供者が多様な臨床ワークフローをサポートできるベンダー中立のソリューションを求めているため、需要が増加しています。スタンドアロン プラットフォームは、イメージング ハードウェアから独立してソフトウェアをアップグレードできるため、インフラストラクチャ コストを管理しながら診断機能を最新化することを目指す組織にとっても魅力的です。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
製品別
2D 超音波セグメントは、広範な臨床利用と確立された診断価値により、超音波画像解析ソフトウェア市場規模の約 45% を占めています。 2D 超音波システム用に設計された画像解析ソフトウェアは、心臓病学、産科、腹部画像検査、筋骨格評価にわたる日常的な検査をサポートします。
医療施設は、アクセスしやすさ、手頃な価格、診断の信頼性により、2D イメージングに引き続き大きく依存しています。ソフトウェア開発者は、自動測定ツール、画像強調アルゴリズム、AI 支援通訳機能を通じてこれらのシステムを強化しています。ワークフローの最適化への注目が高まるにつれ、大幅なハードウェアのアップグレードを必要とせずに効率を向上させる高度な 2D 解析ソフトウェアの導入が促進されています。
3D および 4D 超音波セグメントは市場需要の約 33% を占めています。これらの高度な画像技術は、詳細な解剖学的視覚化を提供し、より包括的な臨床評価をサポートします。 3D および 4D システム用の画像解析ソフトウェアにより、体積測定、解剖学的モデリング、複雑な構造の視覚化の強化が可能になります。
産科、婦人科、心臓病学、および外科計画アプリケーションは、この部門の主要な成長分野です。医療提供者は、診断の信頼性と患者のコミュニケーションを向上させるために、高度な視覚化機能をますます活用しています。自動再構成、AI 支援セグメンテーション、リアルタイム レンダリングに重点を置いたソフトウェアの革新により、市場の需要は引き続き強化されています。
ドップラー イメージングは市場のほぼ 22% を占めており、血流、血管の状態、心血管の健康状態を評価するために依然として不可欠です。ドップラーアプリケーション用に開発された超音波画像解析ソフトウェアは、高度な流量測定ツール、血管追跡機能、および定量的評価機能を提供します。
心血管疾患の有病率の増加により、ドップラー固有のソフトウェア ソリューションに対する需要が引き続き高まっています。病院や心臓専門センターは、診断の精度を向上させ、治療結果を監視するためにこれらのプラットフォームを利用しています。ベンダーは、測定の一貫性を向上させながら解釈時間を短縮できる AI 強化ドップラー解析ツールを導入しています。
用途別
整形外科アプリケーションは、超音波画像解析ソフトウェア市場の約 24% を占めています。医療提供者は、超音波画像診断を使用して、軟部組織の損傷、腱の障害、靱帯の損傷、筋骨格の異常を評価します。高度なソフトウェア プラットフォームは、画像強調、解剖学的追跡、測定自動化機能を提供することで臨床医を支援します。
非侵襲的診断方法への関心が高まっていることにより、整形外科画像処理の継続的な拡大がサポートされています。スポーツ医学クリニックやリハビリテーションセンターでは、治療計画と患者モニタリングを改善するために超音波画像解析ソフトウェアを採用するケースが増えています。このアプリケーション分野では、強化された視覚化とワークフロー効率が依然として主要な購入検討事項となります。
歯科用途は市場需要の約 19% を占めます。歯科専門家は、歯周評価、インプラント計画、口腔軟組織の評価に超音波画像技術を採用することが増えています。画像解析ソフトウェアにより、患者の電離放射線への曝露を最小限に抑えながら、詳細な視覚化が可能になります。
技術の進歩により、歯科における超音波の臨床的有用性が拡大しています。リアルタイムの画像強調、測定ツール、診断サポート機能を提供するソフトウェア ソリューションが、専門の歯科診療所の間で注目を集めています。非放射イメージング手法に対する意識の高まりが、セグメントの成長にさらに貢献しています。
心臓病学は依然として約 31% の市場シェアを誇る主要なアプリケーション分野です。超音波画像解析ソフトウェアは、心エコー検査、心機能評価、弁解析、血流評価において重要な役割を果たします。高度なソフトウェア ソリューションは、自動チャンバー測定、ひずみ分析、およびリアルタイムの診断解釈をサポートします。
心血管障害の有病率の上昇により、高度な心臓病学画像プラットフォームに対する大きな需要が引き続き高まっています。医療提供者は、診断の精度を向上させ、検査時間を短縮するために、AI 支援ソフトウェアをますます活用しています。心臓画像解析における継続的な革新により、超音波画像解析ソフトウェア業界レポート内で収益を生み出す重要なアプリケーションとしての心臓病学の地位が強化されています。
超音波画像解析ソフトウェア市場の地域展望
北米
North America Ultrasound Image Analysis Software Market Share, 2026 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は世界の超音波画像解析ソフトウェア市場シェアの約 39% を占めています。この地域は、高度な医療インフラ、デジタル画像技術の高度な導入、人工知能アプリケーションへの強力な投資の恩恵を受けています。医療機関は、診断の精度を向上させ、ワークフローを合理化し、企業の画像戦略をサポートするソフトウェア プラットフォームを引き続き優先しています。
この地域は、大手技術プロバイダーの存在と広範な臨床研究活動からも恩恵を受けています。病院や診断センターは、増加する患者数に対応し、業務効率を向上させるために、高度な超音波ソフトウェアへの投資を増やしています。特に心臓病科、放射線科、救急医療、腫瘍科の需要が依然として高い。
ヨーロッパ
ヨーロッパは超音波画像解析ソフトウェア市場の約 28% を占めています。ヘルスケアの近代化への取り組みの拡大、AI を活用した診断の利用拡大、デジタル画像システムの普及が、この地域全体での市場拡大を支えています。医療提供者は、臨床効率と診断の一貫性を向上させるソフトウェア ソリューションに積極的に投資しています。
医療のデジタル化と医療技術革新に対する政府の支援により、ソフトウェアの導入に有利な条件が生み出され続けています。医療機関と技術開発者の間の研究協力により、高度な画像分析機能の開発が加速しています。強力な規制枠組みと品質基準が、欧州の医療システム全体の市場の成長をさらに支えています。
ドイツの超音波画像解析ソフトウェア市場
ドイツは、欧州の超音波画像解析ソフトウェア市場の約 29% を占めています。この国は、高度に発達した医療インフラ、高度な医療技術エコシステム、臨床革新への強い取り組みの恩恵を受けています。病院や専門診療所では、画像読影の精度とワークフローのパフォーマンスを向上させるソフトウェア ソリューションの導入が増えています。
ドイツの医療提供者は、心臓病学、放射線学、腫瘍学のアプリケーションをサポートできる AI 対応の診断プラットフォームに積極的に投資しています。大手医療技術メーカーの存在により、国内のソフトウェア導入がさらに強化されています。デジタルヘルスケアの変革と相互運用性への注目の高まりにより、先進的な超音波画像分析ソリューションの全国展開が引き続き促進されています。
英国の超音波画像解析ソフトウェア市場
英国は欧州市場の約 22% を占めています。全国の医療機関は、診断効率を向上させ、より広範な医療デジタル化の取り組みをサポートする画像ソフトウェア プラットフォームに投資しています。病院では、迅速かつ正確な診断サービスに対する需要の高まりに対応するために、高度な超音波分析技術をますます活用しています。
人工知能の導入は、公的および民間の医療施設全体で勢いを増しています。測定を自動化し、構造化されたレポートを生成し、臨床上の意思決定をサポートできるソフトウェアが大きな関心を集めています。医療近代化プログラムと画像インフラストラクチャのアップグレードへの継続的な投資が、超音波画像分析ソリューションに対する長期的な需要を支えています。
アジア太平洋地域
アジア太平洋地域は超音波画像解析ソフトウェア市場の約 25% を占めており、依然として最もダイナミックな地域市場の 1 つです。医療インフラの拡大、患者数の増加、高度な診断技術に対する需要の増加により、地域全体でソフトウェアの導入が促進されています。
医療提供者は、アクセシビリティ、効率、診断の質を向上させるためにデジタル画像プラットフォームを採用しています。医療の近代化と医療技術の開発を支援する政府の取り組みが、有利な市場環境を生み出しています。人工知能および遠隔医療ソリューションへの投資の増加により、アジア太平洋地域全体で高度な超音波画像解析ソフトウェアの需要がさらに高まっています。
日本の超音波画像解析ソフトウェア市場
日本はアジア太平洋市場の約 24% を占めています。この国の人口は高齢化しており、高度な医療技術に重点が置かれていることが、ソフトウェアの導入に大きく貢献しています。医療機関は、心臓血管、腫瘍、予防医療アプリケーションをサポートするために、超音波画像分析プラットフォームをますます活用しています。
日本の医療技術企業は、画像技術革新と人工知能の研究に多額の投資を続けています。診断の精度とワークフローの効率を向上させることができる高度なソフトウェア ソリューションは、病院や専門診療所で広く採用されています。強力な研究能力と確立された医療インフラが市場の発展を支え続けています。
中国の超音波画像解析ソフトウェア市場
中国はアジア太平洋地域の超音波画像解析ソフトウェア市場の約 37% を占めています。医療インフラの急速な拡大、画像診断需要の増加、デジタル医療への取り組みに対する政府の強力な支援により、ソフトウェアの導入が加速しています。病院は、患者数の増加に対処し、臨床転帰を向上させるために、高度な画像技術に投資しています。
国内のテクノロジー企業は、地域の医療要件に合わせた AI を活用した診断プラットフォームの開発を積極的に行っています。クラウドベースのイメージング システムと遠隔医療サービスの導入の拡大により、需要がさらに強化されています。ヘルスケアの近代化と医療イノベーションへの継続的な投資により、中国は超音波画像解析ソフトウェア ソリューションの主要な成長市場としての地位を確立しています。
世界のその他の地域
その他の地域は世界市場の需要の約 8% を占めています。ラテンアメリカ、中東、アフリカの国々は、医療インフラを徐々に拡大し、高度な診断技術に投資しています。医療提供者が診断精度を向上させる費用対効果の高いソリューションを求める中、超音波画像解析ソフトウェアの需要が高まっています。
病気の早期発見に対する意識の高まり、医療へのアクセスの拡大、デジタルヘルステクノロジーの採用の増加が市場の成長に貢献しています。国際的なテクノロジープロバイダーは、地域での存在感を強化するためにパートナーシップや販売契約を積極的に追求しています。政府の医療近代化プログラムは、高度な画像ソフトウェア プラットフォームの広範な実装を引き続きサポートしています。
超音波画像解析ソフトウェアのトップ企業のリスト
- Koninklijke Philips N.V.
- Neusoft Corporation
- CANON MEDICAL SYSTEMS CORPORATION
- Deep Rui Medical (Deepwise)
- Agfa-Gevaert Group
- Bruker
- Siemens Healthineers AG
- MIM Software, Inc.
- ESAOTE SPA
- Infervision
市場シェア上位 2 社
- シーメンス ヘルスニアーズ AG – 18%
- Koninklijke Philips N.V. – 16%
投資分析と機会
医療提供者が効率と臨床転帰を改善できる高度な診断技術を求める中、超音波画像解析ソフトウェア市場への投資活動は加速し続けています。ベンチャーキャピタル企業、ヘルスケア技術投資家、戦略的企業投資家は、AI を活用した画像プラットフォーム、クラウドベースの診断システム、ワークフロー自動化ソリューションにますます注目しています。
医療インフラの最新化が依然として優先事項である新興市場には、大きなチャンスが存在します。投資家は、ポータブル超音波システムや遠隔医療環境と互換性のあるスケーラブルなソフトウェア ソリューションを開発している企業に特に関心を持っています。ソフトウェア開発者、画像機器メーカー、医療機関間のパートナーシップにより、新たな商品化の機会が生まれ続けています。予測分析、自動画像解釈、統合診断エコシステムに対する需要の高まりにより、市場全体の投資の可能性がさらに強化されています。
新製品開発
革新は依然として超音波画像解析ソフトウェア市場の特徴です。ベンダーは、人工知能、機械学習、高度な視覚化テクノロジーを組み合わせた次世代プラットフォームを導入しています。新しいソフトウェア製品には、自動化された病変検出、画像セグメンテーション、ワークフローの最適化、構造化されたレポート機能が搭載されることが増えています。
医療提供者が柔軟でリモートからアクセス可能なイメージング ソリューションを求めるにつれて、クラウドネイティブ アーキテクチャがより一般的になってきています。開発者は、ハンドヘルド超音波装置やポイントオブケア超音波装置との互換性も強化しています。リアルタイム画像処理、予測分析、パーソナライズされた診断サポート機能が主要な差別化要因として浮上しています。製品開発の取り組みは、より高いレベルの診断精度と臨床効率を実現しながら、ユーザー エクスペリエンスを向上させることにますます重点を置いています。
最近の 5 つの動向 (2023 ~ 2025 年)
- Samsung Medison は、2024 年に AI を活用した超音波診断機能を強化するために、胎児超音波 AI ソフトウェア会社 Sonio SAS を買収しました。
- 主要な超音波ソフトウェア ベンダーは、クラウドベースのイメージングおよびリモート診断プラットフォームの製品をヘルスケア ネットワーク全体に拡大しました。
- AI 支援心臓超音波分析ソリューションは、世界中の病院システムでより広範な臨床採用を受けています。
- いくつかのイメージング ソフトウェア プロバイダーは、ワークフローの最適化のために自動測定およびレポート モジュールを導入しました。
- 画像機器メーカーと AI ソフトウェア開発者の連携が強化され、統合プラットフォームの開発が加速しました。
レポートの対象範囲
超音波画像分析ソフトウェア市場レポートは、市場のダイナミクス、競争力のある地位、技術開発、地域の需要パターン、およびアプリケーション固有の機会の詳細な評価を提供します。この調査では、ソフトウェア展開モデル、製品カテゴリ、臨床アプリケーション、将来の市場の進化に影響を与える新興技術トレンドを調査しています。
カスタマイズのご要望 広範な市場洞察を得るため。
このレポートでは、製品イノベーション、戦略的パートナーシップ、買収、地理的拡大の取り組みなど、大手企業が採用している競争戦略をさらに分析しています。地域評価では、北米、ヨーロッパ、アジア太平洋、その他の地域にわたる市場機会が強調されます。この範囲には、投資活動の評価、医療のデジタル化傾向、人工知能の導入、病院、診断センター、専門クリニック全体で進化する顧客要件も含まれます。超音波画像解析ソフトウェア市場予測は、業界内で成長の機会を求める投資家、メーカー、流通業者、医療提供者、技術開発者に実用的な洞察を提供します。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(有効期限 15th Oct 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





