軍用機アビオニクス市場規模、シェアおよび業界分析、製品別(ハードウェア、ソフトウェア、サービス)、航空機プラットフォーム別(固定翼戦闘機、練習機および軽戦闘機、軍用輸送機、軍用ヘリコプター)、アビオニクスシステム別(飛行制御システム、コックピットディスプレイおよびHMI、ナビゲーション、誘導および測位、ミッションコンピューティング、およびレーダーおよびRFセンサー)、設置タイプ別(ラインフィット、改修と近代化、中期アップグレード)、エンドユーザー別 (空軍、海軍航空司令部、陸軍航空司令部)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

軍用機アビオニクス市場規模と将来展望
 音声版を聴く
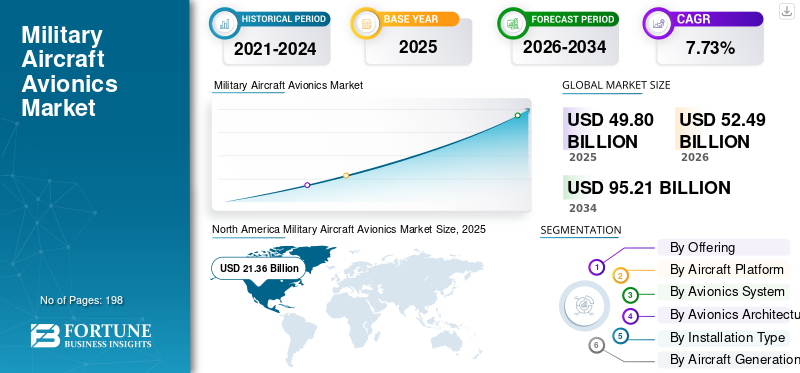
世界の軍用機アビオニクス市場規模は、2025年に498億米ドルと評価されています。市場は2026年の524億9000万米ドルから2034年までに952億1000万米ドルに成長すると予測されており、予測期間中に7.73%のCAGRを示します。
軍用機アビオニクスは、戦闘機、軍用輸送機、ヘリコプター、練習機、特殊任務機、無人プラットフォームに設置されたミッションクリティカルな電子システムをカバーします。これには、飛行制御、コックピット ディスプレイ、ミッション コンピューター、通信およびナビゲーション システム、監視センサー、電子戦機器、データ リンク、ソフトウェア、および関連するアップグレードおよび維持サービスが含まれます。
市場の成長は、老朽化した航空機の近代化、次世代航空機の調達、電子戦の脅威の増大、および改良された航空機の需要によって推進されています。状況認識、安全な接続、センサーフュージョン、自律性、および高性能ミッションコンピューティング。軍隊では、より迅速なテクノロジー導入、相互運用性、ベンダー依存の低減、ライフサイクルアップグレードコストの削減が求められているため、Modular Open Systems Approach (MOSA) アーキテクチャの採用が加速しています。
主な参加企業には、コリンズ・エアロスペース社、ハネウェル・インターナショナル社、タレス・グループ、BAEシステムズ社、L3ハリス・テクノロジーズ社などが含まれる。主要企業は、継続的な研究開発投資、オープンアーキテクチャおよびソフトウェアデファインド・アビオニクス、AI対応ミッションシステム、航空機とOEMのパートナーシップ、航空機改修プログラム、現地生産、長期予知保全および即応性サポート契約を通じて市場の成長を追求している。
無料サンプルをダウンロード このレポートについて詳しく知るために。
軍用機アビオニクス市場動向
軍用機のソフトウェアデファインド、オープン、AI 対応、継続的にアップグレード可能なアーキテクチャへの移行が主要な市場トレンド
軍用機は、緊密に統合された独自のシステムから、ミッション機能がソフトウェア アプリケーションを通じて提供される共通のコンピューティング環境へと徐々に移行しつつあります。オープン ミッション システム、将来の航空機搭載能力環境標準、政府リファレンス アーキテクチャ、および MOSA 準拠のハードウェアにより、顧客は航空機全体を再設計することなく、個々のアプリケーションやプロセッサを交換できます。
さらに、人工知能 (AI)は、ミッション計画、センサー管理、パイロットの意思決定サポート、自律航行、電子戦、有人-無人チーム編成の重要な部分になりつつあります。そのため、アビオニクスのサプライヤーは、高性能プロセッサー、安全なデータバス、機械学習ソフトウェア、高度なマンマシンインターフェース、航空機上で直接情報を処理できるシステムに投資しています。
たとえば、2026 年 7 月、米国空軍研究所は、追加のハードウェア、ソフトウェア、計器、および航空機を制御できる人工知能エージェントを備えた改良型 VENOM F-16 航空機の飛行試験を開始したと発表しました。
市場動向
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場の成長を促進するための航空機の近代化と、高度で接続された生存可能なアビオニクスへの投資の増加
軍隊は老朽化した戦闘機、輸送機、ヘリコプター、訓練機、および特殊任務の艦隊が、急速に進化する脅威に対する運用上の関連性を維持します。これにより、新しいミッション コンピューター、デジタル コックピット、安全な通信システム、電子戦スイート、データ リンク、ナビゲーション機器、センサー フュージョン システムに対する需要が増加しています。現代の戦闘作戦では、航空機がほぼリアルタイムで陸上、海上、宇宙、および無人プラットフォームと照準、監視、およびコマンド情報を交換する必要があります。 GPS妨害、電子攻撃、サイバー脅威の増大、長距離防空システム、観測不可能な脅威も、軍隊に対し、より高性能なレーダー警報受信機、対抗策、対妨害航行、暗号化通信の設置を促している。
次世代航空機の開発により、将来のセンサー、兵器、自律性ソフトウェア、ミッション アプリケーションをサポートできるモジュラー アビオニクスに対するさらなる需要が生み出されています。さらに、将来の長距離攻撃機と高度な空挺電子戦プラットフォームには、より高い処理能力、オープンシステム インターフェイス、改善された電源管理、およびソフトウェアでアップグレード可能なミッション システムが必要です。これにより、今後数年間で軍用機アビオニクス市場の成長が促進されると予想されます。
たとえば、2026 年 4 月、コリンズ エアロスペースは、デジタル エンジニアリングとモジュラー オープン システム アプローチを使用する、米陸軍の MV-75 FLRAA に 5 つの重要なシステムを提供するというベルとの複数の契約を発表しました。
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Growing modernization, retrofit, and technology-refresh requirements across aging military aircraft fleets | High | 2.65% | High | High | High |
| 2 | Rising procurement and development of fifth-generation, sixth-generation, and military uncrewed aircraft | High | 2.20% | Medium | High | High |
| 3 | Expansion of network-centric and multi-domain operations driving tactical data links, sensor fusion, and secure connectivity | Medium-High | 1.85% | High | High | High |
| 4 | Growing adoption of software-defined avionics, MOSA, advanced mission computing, and open-system architectures | Medium | 1.55% | Medium | High | High |
| 5 | Higher defense spending and air-power recapitalization programs across the U.S., Europe, and Asia Pacific | Medium-Low | 1.45% | High | High | Medium-High |
| 6 | Others | Low | 0.93% | Low | Low | Low |
| Total Positive Growth Contribution | 10.63% | |||||
Source: Fortune Business Insights
市場の制約
開発、統合、認証、維持にかかる高額なコストにより、アビオニクスのアップグレード スケジュールが遅れている
軍用アビオニクス システムは、運用に入る前に、安全性、サイバーセキュリティ、電磁両立性、環境、信頼性、耐空性などの厳しい基準を満たしている必要があります。新しいハードウェアとソフトウェアを既存の航空機に統合するには、電力、冷却、配線、アンテナ、コックピットディスプレイ、ミッションコンピューター、飛行制御インターフェースなど。
これらの活動には、大規模な実験室テスト、地上テスト、飛行試験、ソフトウェア検証、認証が含まれるため、プログラムのコストと期間が大幅に増加します。また、独自のレガシー アーキテクチャにより、航空機の既存のミッション システムの大部分を再設計せずに代替サプライヤーから機器を導入することが困難になります。
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High avionics development, integration, qualification, flight-testing, and modernization costs | High | -1.05% | High | High | Medium |
| 2 | Supply-chain constraints, semiconductor/component shortages, long lead times, and electronic obsolescence | Medium-High | -0.78% | High | Medium | Medium |
| 3 | Increasing software complexity, cybersecurity requirements, interoperability issues, and integration delays | Medium | -0.67% | Medium | High | High |
| 4 | Others | Low | -0.40% | Low | Low | Low |
| Total Negative Growth Impact | -2.90% | |||||
Source: Fortune Business Insights
市場機会
レガシー航空機の改修とオープンアーキテクチャにより、新型航空機の生産を超えて対応可能な市場が拡大
軍用機は数十年間運用され続けると予想されており、コックピットの近代化、通信のアップグレード、ナビゲーションの改善、電子戦システム、ミッションコンピューター、旧式部品の交換などの重要な市場を創出します。防衛顧客は、まったく新しい航空機の購入に伴うコストや長いリードタイムを負担することなく、航空機の能力を向上させることができます。改修プログラムは、F-16、F-15、C-130、ブラックホーク、チヌーク、海上哨戒機、練習機、特殊任務プラットフォームにとって特に魅力的です。また、航空電子機器の修理、ソフトウェア サポート、サイバーセキュリティのアップデート、コンポーネントの交換、トレーニング、航空機のライフサイクル全体にわたるパフォーマンスベースの物流に対する需要も拡大します。
MOSA アーキテクチャは、サプライヤーにサードパーティのハードウェア、アプリケーション、センサー、アビオニクススイート全体を再設計することなく自律アルゴリズムを実現します。これにより、ベンダーへの依存が減り、専門ソフトウェア会社、人工知能開発者、センサーメーカー、非伝統的な防衛サプライヤーにもプログラムが開放されます。業界の統合により、アビオニクスのポートフォリオも強化されています。
たとえば、2026 年 3 月に米空軍は、新しいハードウェア、更新されたパイロット インターフェイス、追加の無線機、見通し内および見通し外の接続性の向上を含む F-16 通信スイートのアップグレードを発表しました。
市場の課題
サイバーセキュリティの暴露、コンポーネントの陳腐化、供給の制約、システムの複雑さが依然として主要な実行リスクである
軍用機の接続性が高まり、ソフトウェアへの依存が高まるにつれ、航空電子機器システムはサイバー侵入、データ操作、悪意のあるソフトウェア、電子攻撃、サプライチェーン侵害にさらされる機会が増大しています。安全な戦術ネットワーク、衛星通信、データリンク、ミッションデータファイル、メンテナンスシステム、地上支援機器は、接続された 1 つのエコシステムとして保護されなければなりません。
新しいソフトウェア リリースやサードパーティ製アプリケーションはすべてテストして、飛行の安全性、ミッションのパフォーマンス、機密情報に影響を与えないことを確認する必要があります。コンピューティング技術、暗号化方法、脅威技術は軍用機の更新サイクルよりもはるかに速いスピードで進化しているため、30 ~ 50 年間使用され続ける航空機全体でサイバーセキュリティを維持することは困難です。
セグメンテーション分析
提供によって
大規模なハードウェアの交換を行わずに機能を迅速に導入し、ソフトウェアセグメントの成長を促進
市場は提供するものによって、ハードウェア、ソフトウェア、サービスに分類されます。
ソフトウェアセグメントは、予測期間中に 9.49% という最速の CAGR で成長すると推定されています。現代の軍用機は、センサー フュージョン、電子戦、通信、任務計画、自律機能、脅威ライブラリ、コックピット アプリケーションなどのソフトウェアへの依存度が高まっています。国防軍は、アビオニクス ハードウェア全体を交換することなく、ソフトウェア アップデートを通じてこれらの機能を追加または改善できるため、アップグレード時間が短縮され、航空機が変化する作戦上の脅威により迅速に対応できるようになります。
ハードウェアセグメントは、2025 年に 62.46% の最大の市場シェアを占め、予測期間中に 7.72% の CAGR で成長すると予測されています。
航空機プラットフォームによる
軍用無人航空機セグメントの成長を促進するための自律型でミッション集中型のUAVの迅速な展開
航空機プラットフォームごとに、市場は固定翼戦闘機、練習機および軽戦闘機、軍用輸送機および給油機、特殊任務機、軍用ヘリコプター、そして軍用の無人航空機。
軍用無人航空機セグメントは、予測期間中に最速の CAGR 9.99% で成長すると推定されています。軍隊は、ISR、標的化、電子戦、通信中継、そしてますます協力的な戦闘任務のために無人航空機の使用を拡大しています。これらのプラットフォームには高度なフライト コンピューター、ナビゲーション システム、安全なデータ リンク、センサー、自律型ミッション管理システムが必要であり、プラットフォームごとのアビオニクスの価値が高まります。
固定翼戦闘機セグメントは、2025年に40.12%の最大の市場シェアを占め、予測期間中に8.06%のCAGRで成長すると予測されています。
アビオニクスシステムによる
ネットワーク中心のマルチドメイン運用を拡大し、戦術データリンクとネットワーキングセグメントの成長を促進
アビオニクス システムによって、世界市場は、飛行制御および車両管理システム、コックピット ディスプレイおよびマン マシン インターフェイス、ナビゲーション、誘導および測位、軍事通信、戦術データ リンクおよびネットワーキング、ミッション コンピューティングおよび処理、レーダーおよび無線周波数センサー、電気光学および赤外線システムなどに分類されます。
戦術データリンクおよびネットワーキングセグメントは、予測期間中に最速の CAGR 11.18% で成長すると推定されています。現代の軍用機は、より広範な空、陸、海、宇宙、および無人ネットワーク内で接続されたノードとして動作することがますます期待されています。これにより、ターゲット、センサー、コマンド情報をほぼリアルタイムで交換できる、安全で復元力のある高帯域幅のデータ リンクに対する需要が高まっています。
レーダーおよび無線周波数センサー部門は、2025 年に 18.59% の最大の市場シェアを占め、予測期間中に 9.27% の CAGR で成長すると予測されています。
アビオニクスアーキテクチャーによる
モジュラーオープンシステムアプローチを推進するためのより迅速な機能アップグレードの必要性 アビオニクス分野の拡大
アビオニクス アーキテクチャによって、世界市場はフェデレーテッド アビオニクス、統合モジュラー アビオニクス、モジュラー オープン システム アプローチ アビオニクス、分散型アビオニクス、ソフトウェア デファインド アビオニクス、混合臨界アビオニクス、安全分割コンピューティングなどに分類されます。
モジュラーオープンシステムアプローチアビオニクスセグメントは、予測期間中に最速の CAGR 10.87% で成長すると推定されています。防衛組織は、航空機システム全体を再設計することなく個々のアビオニクス機能をアップグレードできるよう、モジュール式のオープン アーキテクチャに移行しています。 MOSA を使用すると、さまざまなサプライヤーからの新しいセンサー、プロセッサー、兵器、通信機器を簡単に統合できます。また、より迅速な技術導入をサポートし、数十年間運用が継続すると予想される航空機のライフサイクル近代化コストを削減できます。
フェデレーテッド・アビオニクス部門は、2025年に31.21%の最大の市場シェアを占め、予測期間中に5.22%のCAGRで成長すると予測されています。
インストールタイプ別
テクノロジー・リフレッシュ・セグメントの成長を促進するために、コンピューティング・パフォーマンス、サイバーセキュリティ、および接続性の強化に注目が高まっています
世界市場は、設置タイプ別に、ラインフィット アビオニクス、改造と最新化、交換と予備、中期アップグレード、およびテクノロジーの更新に分類されます。
テクノロジー リフレッシュ セグメントは、予測期間中に 9.21% という最速の CAGR で成長すると推定されています。多くの軍用艦隊は、当初の設計耐用年数をはるかに超えて運用され続けており、時代遅れのプロセッサ、ディスプレイ、通信機器、ナビゲーション電子機器を交換する需要が繰り返し発生しています。技術更新プログラムにより、軍隊は航空機の完全な交換を行うことなく、コンピューティングパフォーマンス、サイバーセキュリティ、接続性、任務能力を向上させることができます。エレクトロニクス分野の技術サイクルの短縮により、プラットフォームのライフサイクル全体にわたってアビオニクスのアップグレードがより頻繁になっています。
ラインフィットアビオニクスセグメントは、2025年に33.48%の最大の市場シェアを占め、予測期間中に8.16%のCAGRで成長すると予測されています。
航空機の世代別
次世代および第 6 世代セグメントの成長を促進する将来の戦闘に向けた開発および実証プログラムの増加
航空機の世代によって、世界市場はレガシーおよび第 3 世代の航空機、第 4 世代の航空機、第 4.5 世代の航空機、第 5 世代の航空機、次世代および第 6 世代の航空機に分類されます。
次世代および第 6 世代セグメントは、予測期間中に 11.04% という最速の CAGR で成長すると推定されています。次世代戦闘機は、高度なセンサー フュージョン、分散センシング、AI 支援ミッション管理、安全なネットワーキング、電子戦争、無人システムとの連携。これらの要件により、アビオニクス スイートのコンピューティング、通信、およびソフトウェアの内容が大幅に増加します。したがって、将来の戦闘機の開発および実証プログラムの拡大により、大規模な航空機の生産が始まる前からアビオニクスの需要が生まれています。
レガシーおよび第 3 世代航空機セグメントは、2025 年に 28.06% の最大の市場シェアを占め、予測期間中に 5.45% の CAGR で成長すると予測されています。
調達ルート別
外国軍向けアビオニクス販売を増やすための連合艦隊の近代化と相互運用性の要件
調達ルート別に、市場は航空機OEMと元請け業者、ティア1アビオニクスインテグレーター、防衛省からの直接調達、外国軍需品販売、政府間取引に分類される。
海外軍事売上セグメントは、予測期間中に 9.26% という最速の CAGR で成長すると推定されています。より多くのパートナー国が、航空機、アビオニクスのアップグレード、通信機器、任務システム、訓練、維持支援を組み合わせた米国の対外軍事販売プログラムを通じて航空機部隊を近代化しています。米国および同盟軍との相互運用性の必要性により、互換性のあるナビゲーション、識別、データリンク、およびミッションシステム技術の調達が促進されています。さらに、ヨーロッパ、アジア太平洋、中東におけるセキュリティ要件の高まりにより、FMS チャネルを通じて大型航空機の近代化パッケージもサポートされています。
航空機 OEM および元請け業者セグメントは、2025 年に 40.86% の最大の市場シェアを占め、予測期間中に 7.66% の CAGR で成長すると予測されています。
エンドユーザー別
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
AI、自律性、高度なミッションシステムの急速な開発で軍事研究開発機関部門を強化
エンドユーザーごとに、市場は空軍、海軍航空司令部、陸軍航空司令部、政府の飛行試験機関、軍事研究開発機関に分類されます。
軍事研究開発機関セグメントは、予測期間中に 10.14% という最速の CAGR で成長すると推定されています。軍事研究開発組織は、自律飛行、高度なミッション コンピューティング、電子戦、センサー フュージョンなど、将来の戦闘機を形作るテクノロジーに多額の投資を行っています。ソフトウェア-定義されたアビオニクス。したがって、第 6 世代航空機および共同無人システムを中心とした開発活動の拡大により、防衛研究機関内のアビオニクス支出が増加しています。
空軍セグメントは2025年に60.00%の最大の市場シェアを占め、予測期間中に7.75%のCAGRで成長すると予測されています。
軍用機アビオニクス市場の地域展望
地域ごとに、市場はヨーロッパ、北米、アジア太平洋、中東およびアフリカ、ラテンアメリカに分類されます。
北米
North America Military Aircraft Avionics Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は2025年に213億6,000万米ドル相当の軍用機アビオニクス市場で圧倒的なシェアを維持し、2026年も223億5,000万米ドルでトップシェアを維持した。市場の成長は、米国が分散型、ネットワーク化された、電子的に争われる作戦に向けて軍用機を準備しているという事実によって牽引されている。同社は、高度なミッション コンピューター、安全なデータ リンク、電子戦システム、センサー フュージョン、オープン アーキテクチャのアビオニクスに投資しています。さらに、カナダの NORAD の近代化と 88 機の F-35A 航空機の調達により、AI の監視統合、脅威通信、ソフトウェアのアップグレード、サイバーセキュリティ、長期にわたるアビオニクスのサポート。
米軍用航空機アビオニクス市場
北米の強い貢献と地域内での米国の優位性を踏まえると、米国市場は2025年に204億5,000万米ドルに達し、予測期間中のCAGRは6.70%と推定されています。
ヨーロッパ
ヨーロッパは、予測期間中に 9.30% という最高の CAGR で成長すると予測されています。 2025 年の市場価値は 128 億 1,000 万米ドルでした。市場の成長は、欧州空軍がミサイル、ドローン、電子戦、サイバー脅威の増加に直面しているという事実によって推進されています。 NATO 加盟国は、回復力のある通信、強化された状況認識、安全な識別、相互運用可能な指揮飛行制御システムを備えた軍用機のアップグレードを行っています。
英国軍用機アビオニクス市場
2025 年の英国市場は 24 億 1,000 万米ドルと評価され、予測期間中に 7.81% の CAGR で成長すると推定されています。
ドイツの軍用機アビオニクス市場
2025 年のドイツ市場は 22 億米ドルと評価され、予測期間中に 10.79% の CAGR で成長すると推定されています。
フランスの軍用機アビオニクス市場
2025 年のフランス市場は 21 億 1,000 万米ドルと評価され、予測期間中に 8.61% の CAGR で成長すると推定されています。
アジア太平洋地域
アジア太平洋市場は、2025 年に 105 億 5,000 万米ドルと評価され、市場で 2 番目に大きい地域の地位を確保しています。アジア太平洋空軍は広大な海上領土を監視し、ますます争奪戦が激しくなる空域で迅速に対応しなければなりません。各国は先進的な技術を取得していますアビオニクス戦闘機用のシステムや、空挺監視、電子戦、ナビゲーション、長距離照準能力のアップグレードなどです。したがって、日本のF-35の調達、F-15の近代化、E-767のアップグレードは、インドのTejasプログラムと長期的な技術ロードマップと相まって、AESAレーダー、ミッションコンピューター、データリンク、コックピットシステム、および国産アビオニクス生産に対する需要を増大させている。
中国軍用機アビオニクス市場
2025 年の中国市場は 34 億 3,000 万米ドルと評価され、予測期間中に 6.51% の CAGR で成長すると推定されています。
インドの軍用機アビオニクス市場
2025 年のインド市場は 21 億 2,000 万米ドルと評価され、予測期間中に 11.14% の CAGR で成長すると推定されています。
日本の軍用機アビオニクス市場
2025 年の日本市場は 16 億 5,000 万米ドルと評価され、予測期間中に 9.38% の CAGR で成長すると推定されています。
中東とアフリカ
中東およびアフリカ市場は、2025年に39億ドルと評価されています。中東諸国は、制空権の強化、ミサイルやドローンからの防御、輸入防衛技術への依存の軽減を求めており、新しい航空機の購入と国産の戦闘機、練習機、アビオニクス開発プログラムを組み合わせています。
イスラエル軍用航空機アビオニクス市場
2025 年のイスラエル市場は 10 億 5,000 万米ドルと評価され、予測期間中に 6.74% の CAGR で成長すると推定されています。
サウジアラビア軍用機アビオニクス市場
2025 年のサウジアラビア市場は 8 億 1,000 万米ドルと評価され、予測期間中に 3.99% の CAGR で成長すると推定されています。
UAEの軍用機アビオニクス市場
2025 年の UAE 市場は 5 億 2,000 万米ドルと評価され、予測期間中に 5.37% の CAGR で成長すると推定されています。
ラテンアメリカ
ラテンアメリカの市場は、2025 年に 11 億 8,000 万米ドルと評価されています。ラテンアメリカ空軍は、国境警備、海上監視、防空、多国籍間の相互運用性を改善しながら、老朽化した航空機を更新する必要があります。彼らは、多用途航空機、選択的なアビオニクスのアップグレード、およびローカルでサポート可能なシステムを優先しています。
ブラジルの軍用機アビオニクス市場
2025 年のブラジル市場は 6 億 3,000 万米ドルと評価され、予測期間中に 3.27% の CAGR で成長すると推定されています。
競争環境
主要な業界プレーヤー
トップ企業は、オープン アビオニクス、統合ミッション システム、ポートフォリオの拡大、長期的な近代化プログラムを通じて競争します。
競争環境は、コリンズ・エアロスペース、ハネウェル、BAEシステムズ、L3ハリス・テクノロジーズ、タレス、エルビット・システムズ、レオナルド、ロッキード・マーチンなどの大手航空宇宙・防衛エレクトロニクス企業が主導しています。競争は、個々のコックピットコンポーネントの供給から、統合されたアビオニクス、電子戦、通信、ナビゲーション、センサーフュージョン、and mission-computing solutions.企業は、MOSA アーキテクチャ、ソフトウェア定義機能、人工知能、デジタル エンジニアリング、安全なデータ リンクに投資しています。
市場参加者はまた、買収、国際パートナーシップ、プラットフォームと OEM 契約、長期改修および維持契約を通じて自らの地位を強化しています。タレスによるコブハム・エアロスペース・コミュニケーションズ社の買収により、安全なコックピット通信と接続ポートフォリオが拡大しました。同時に、GCAP、FLRAA、韓国の AEW&C プログラムは、企業が航空機の統合、センサー、ミッション システム、通信、地元の産業能力を組み合わせるために多国籍チームをどのように結成しているかを示しています。
プロファイルされた主要な軍用航空機アビオニクス企業のリスト
- ハネウェル・インターナショナル社(米国)
- コリンズ航空宇宙事業 — RTX Corporation(私たち。)
- タレス S.A. (フランス)
- BAE Systems plc(英国)
- L3Harris Technologies, Inc.(米国)
- ロッキード・マーチン社(私たち。)
- レオナルド S.p.A.(イタリア)
- サーブAB(スウェーデン)
- Elbit Systems Ltd.(イスラエル)
- ヘンソルト社(ドイツ)
- サフラン S.A.(フランス)
- Bharat Electronics Limited (インド)
- Hanwha Systems Co., Ltd. (韓国)
- インドラ システマス S.A. (スペイン)
- Diehl Stiftung & Co. KG (ドイツ)
主要な産業の発展
- 2026 年 7 月:ノースロップ・グラマン・システムズ・コーポレーションは、大型航空機赤外線対策システム用の強化された光学検出識別ノード・センサーを開発するために、米国空軍ライフサイクル管理センターから6,044万米ドルの賞金を獲得し、航空機の赤外線誘導脅威の検出と防御を向上させました。
- 2026 年 6 月:米国空軍ライフサイクル管理センターは、空挺国家指揮統制作戦に使用される E-4B 航空機の通信およびミッション システムを維持および最新化するため、最大 9 億 8,400 万米ドル相当の契約に Strategic Mission Systems LLC を選択しました。
- 2026 年 6 月:米国海軍航空システム司令部は、ノースロップ・グラマン・ミッション・システムズに対し、EA-18Gグラウラー航空機に搭載されたAN/ALQ-218戦術電子戦受信機をアップグレードするためのプロセッサーアセンブリ、デジタル測定受信機、および低帯域受信機機器を製造する6,133万ドルの契約を締結した。
- 2026 年 6 月:米国海軍航空システム司令部は、エンジニアリング、ハードウェア、および機器を供給するための2,162万ドルの契約変更を通じてボーイングとの関与を拡大した。安全MQ-25A ミッション管理コンピュータのマルチレベル セキュリティ スイッチとクロスドメイン情報ガードを認証するために必要なコンポーネント。
- 2026 年 6 月:米国海軍航空システム司令部は、安全で精密な空母着陸作戦のための統合精密進入着陸システム、機内修理部品、設置および検査機器をイタリアに提供するため、レイセオンに1,203万ドルを発注した。
レポートの範囲
世界の軍用機アビオニクス市場分析には、レポートに含まれるすべての市場セグメントによる市場規模と予測の包括的な調査が含まれています。これには、予測期間中に市場を推進すると予想される市場のダイナミクスと市場動向の詳細が含まれています。技術の進歩の概要、パイプライン候補、規制環境、製品の発売など、重要な側面に関する情報を提供します。さらに、パートナーシップ、合併と買収、主要な防衛産業の発展と主要地域ごとの普及状況についても詳しく説明します。世界市場調査レポートは、市場シェアと主要な運営企業のプロフィールに関する情報を含む詳細な競争環境も提供します。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 7.73% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション |
提供によって
航空機プラットフォームによる
アビオニクスシステムによる
アビオニクスアーキテクチャーによる
インストールタイプ別
航空機の世代別
調達ルート別
エンドユーザー別
地域別
|
研究方法
1.底部アップアプローチ
アプローチ 1: 軍用機部隊 × アビオニクス コンテンツ モデル
- 現役の軍用機フリート、新規納入、計画調達を国別および航空機タイプごとに収集します。
- 航空機プラットフォームごとの平均アビオニクス コンテンツ/価値を推定します。
- 個別のライン適合、改造、交換/スペア、中期アップグレード、およびテクノロジーのリフレッシュ。
- 航空機の容積に該当するアビオニクスの価値を乗算し、国および地域ごとに集計します。
アプローチ 2: 軍事計画と契約の集約
- 航空機のアビオニクス契約、アップグレード プログラム、近代化の報酬、調達予算を追跡します。
- 特にアビオニクス、ミッション システム、通信、センサー、コンピューティングに起因する契約価値を特定します。
- 複数年契約を納品期間全体で年間化します。
- 特定されたプログラムを集約し、小規模または未報告の調達に合わせて調整します。
アプローチ 3: アビオニクス サプライヤーの収益分析
- 主要な OEM および Tier 1 サプライヤーから軍用航空電子機器関連の収益を集めます。
- 民間航空、宇宙、海軍、陸上システム、および無関係な電子機器の収益を削除します。
- 航空機プラットフォーム、アビオニクス システム、顧客、地理ごとに収益をマッピングします。
- 発見された小規模サプライヤーを総計して、対応可能な市場全体を推定します。
2. トップダウンアプローチ
アプローチ 4: 軍用航空調達および近代化支出モデル
- 主要国の軍用機調達・近代化予算を集計する。
- 戦闘機、練習機、輸送機、ヘリコプター、特殊任務航空機、UAV に関連する支出を分離します。
- 航空機の取得とアップグレードの支出に占めるアビオニクスの推定割合を適用します。
- 結果として生じる市場を、開示された契約とサプライヤーの収益に照らして検証します。
アプローチ 5: 防衛航空宇宙電子機器の割り当てモデル
- より広範な防衛航空宇宙エレクトロニクスと軍用機システムの支出を見積もります。
- 航空電子機器およびミッション電子機器に起因する部分を割り当てます。
- 武器、エンジン、構造物、地上システム、航空機以外の電子機器は除外します。
- 結果として得られる値を、製品、プラットフォーム、アビオニクス システム、アーキテクチャ、設置タイプ、地域ごとに分割します。
3. 主要な情報源のリスト
- S. 国防総省の予算文書
- アメリカ空軍、アメリカ海軍、アメリカ陸軍の航空調達文書
- NATOと欧州防衛庁
- 各国の省庁/防衛省
- DSCA 外国軍販売通知
- S.GAO プログラムの評価
- SIPRIの軍事支出と調達データ
- OEM 年次報告書、投資家向けプレゼンテーション、契約発表、プログラム開示
- 航空機 OEM 納入およびバックログ情報
- アビオニクス OEM 製品ポートフォリオと契約リリース
- 政府調達ポータルと議会の予算文書
- 軍用航空および防衛プログラムに関する出版物
4. 一次面接
供給側インタビュー: 60%
主な回答者:
- アビオニクス OEM
- Tier-1 アビオニクス インテグレーター
- ミッション系サプライヤー
- 通信およびデータリンクのサプライヤー
- レーダーとセンサーのメーカー
- 軍用機のOEM
- MRO およびアビオニクス アップグレード プロバイダー
- 代理店および認定サプライヤー
需要側インタビュー: 40%
主な回答者:
- 空軍
- 海軍航空コマンド
- 陸軍航空司令部
- 防衛調達機関
- 軍事研究開発および飛行試験組織
- 航空機のメンテナンスおよび近代化ユニット
- 防衛航空コンサルタントと技術専門家
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 498 億米ドルで、2034 年までに 952 億 1000 万米ドルに達すると予測されています。
2025 年の欧州の市場価値は 128 億 1,000 万米ドルでした。
市場は、予測期間中に 7.73% の CAGR を示すと予想されます。
エンドユーザー別では、軍事研究開発機関セグメントが予測期間中に最も高いCAGRで成長すると予想されます。
航空機の近代化と、先進的で接続された生存可能なアビオニクスへの投資の増加が市場の成長を推進しています。
Collins Aerospace、Honeywell International Inc.、Thales Group、BAE Systems plc、および L3Harris Technologies, Inc. が市場の主要企業です。
2025 年には北米が市場を支配します。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 198
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。



















