輸送コンテナ市場規模、シェアおよび業界分析、カテゴリ別(ISOおよび非ISOコンテナ)、コンテナタイプ別(乾貨物、冷蔵コンテナ、タンクコンテナおよび特殊品)、サイズ別(20フィート、40フィート、および45フィート以上)、材質別(コールテン鋼およびアルミニウム)、所有権/購入タイプ別(船会社、リース会社、および荷主所有)、最終用途産業別 (消費財および小売、食品および飲料、化学薬品および石油化学製品、自動車および産業機械、農林製品)、技術統合別 (標準コンテナおよびスマートコンテナ) および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

(有効期限 30th Sep 2026)

主要市場インサイト
 音声版を聴く
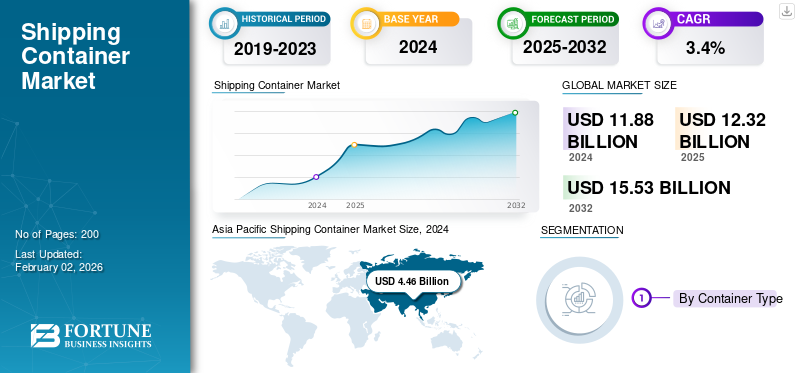
世界の輸送コンテナ市場規模は、2025年に123億2,000万米ドルと評価されています。市場は2026年の127億米ドルから2034年までに165億7,000万米ドルに成長すると予測されており、予測期間中に3.37%のCAGRを示します。アジア太平洋地域は、2025 年に 37.77% の市場シェアを獲得し、輸送コンテナ市場を独占しました。
世界の輸送コンテナ市場は、海上、鉄道、道路ネットワークを介して商品を輸送するために使用される標準化されたコンテナで構成され、効率的な世界貿易物流を可能にします。成長は、国際貿易量の増加、電子商取引の拡大、複合一貫輸送の効率化の必要性によって促進されています。コルテン鋼と軽量アルミニウムで作られた耐久性と耐腐食性の容器に対する需要の増加が、材料のトレンドを形作っています。 IoTによるスマートコンテナなどの技術革新センサー追跡と温度管理により、サプライチェーンの可視性が向上します。さらに、リースモデルの拡大、バルク貨物のコンテナ化、世界中での港湾インフラへの投資が市場の成長を強化し、輸送用コンテナが世界的な貨物輸送の根幹に位置付けられています。
世界の輸送コンテナ市場の主要企業には、中国国際海上コンテナ(CIMC)、マースク・コンテナ・インダストリー、シンガマス・コンテナ・ホールディングス、CXICグループ、東方国際コンテナが含まれます。これらの企業は、IoT 追跡および温度制御テクノロジーを組み込んだ、軽量で耐久性のあるスマート コンテナ ソリューションを重視しています。船会社、リース会社、物流プロバイダーとの戦略的パートナーシップと、自動化や持続可能な素材への投資により、世界の海上物流における競争力が強化されます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
輸送コンテナ市場の重要なポイント
 世界市場規模と予測
- 2025年の市場規模:123.2億ドル
- 2026年の市場規模:127億ドル
- 2034 年の予測市場規模: 165 億 7,000 万ドル
- CAGR: 2026 ~ 2034 年で 3.37%
 市場占有率
- アジア太平洋地域は、2025 年に 37.77% のシェアを獲得し、輸送コンテナ市場を独占しました。
- 乾貨物セグメントは、2026 年に市場の 88.09% を占めると予想されます。
- ISO コンテナセグメントは、2026 年に市場の 94.31% を占めると予測されています。
 主要な地域のハイライト
アジア太平洋地域
アジア太平洋地域は2025年に46億5,000万米ドルを生み出し、2026年には48億3,000万米ドルに達すると予測されており、市場のリーダーシップを維持しています。
北米
北米の市場規模は2025年に28億6,000万米ドルを記録し、2026年には29億6,000万米ドルに成長すると予想されています。
ヨーロッパ
欧州は2025年に20億9,000万米ドルを占め、2026年には21億4,000万米ドルに達すると予測されています。
私たち。
米国 この国は、強力な輸出入活動と物流インフラの拡大を通じて、北米の輸送コンテナ市場を牽引し続けています。
日本
日本 成長する国際貿易と先進的な港湾運営が、輸送用コンテナの安定した需要を支え続けています。
続きを読む

市場ダイナミクス
市場の推進力
世界貿易と複合一貫物流の拡大が市場の成長を促進
世界的な貿易量の増加と複合一貫輸送ネットワークの拡大により、輸送用コンテナの需要が加速しています。海上、鉄道、道路の輸送モード間での商品のシームレスな移動により、業務効率が向上し、物流コストが削減されます。 2024 年 12 月、アダニ港湾および経済特別区株式会社は、コンテナ輸送量の増加と液体およびガスの輸送量の 7% 増加により、港湾処理効率が強化され、貨物量が前年比 8% 増加したと報告しました。 RCEP や USMCA などの戦略的貿易協定により、港の接続性とコンテナの回転率が向上しています。統合輸送エコシステムへの世界的な移行は、コンテナの利用を促進し続け、輸送コンテナ市場全体の成長を強化します。
市場の制約
原材料価格と輸送コストの変動が市場拡大を妨げる
鋼材価格と運賃の変動は生産経済を混乱させ、輸送用コンテナのサプライチェーン全体の収益性に影響を与えます。 Deccan Transport Group によると、コンテナの製造コストの 60% 近くを鉄鋼が占めており、この業界は原材料の変動に対して非常に脆弱です。燃料費と輸送サーチャージの高騰が事業者にさらなるプレッシャーを与えている。持続的なコストの変動は価格の安定を妨げ、長期的な生産コミットメントやインフラ投資を阻害し、最終的には製造生産量を抑制し、コンテナ市場の拡大を遅らせます。
市場機会
スマートで特殊なコンテナの成長により、本番環境での導入が促進される
高度なテクノロジーを統合したコンテナに対する需要の高まりにより、フリートの近代化戦略が再構築されています。スマートリーファー、タンクコンテナ、IoT 対応ユニットは、貨物のトレーサビリティ、温度調整、厳しい安全基準への準拠を必要とする業界に対応します。 2023年3月、Hapag-Lloydは、10万個の冷凍輸送コンテナにスマートモニタリング技術が搭載され、リアルタイムの温度と位置の追跡が可能になり、世界中で貨物の透明性が向上したと発表した。コールドチェーン操作。テレマティクスと自動化の統合により、効率が向上し、損傷が軽減され、予知保全が可能になります。物流ネットワークが接続されたインフラストラクチャを採用するにつれて、これらのイノベーションは収益性の高い機会を生み出し、スマートな輸送コンテナの採用を世界的に加速させます。
輸送用コンテナ市場の動向
容器製造における持続可能性とデジタル変革は主要な市場トレンドです
持続可能性とデジタル化は、コンテナ製造とフリート管理の実践を再定義しています。生産者は、環境基準に準拠するために、低排出材料を使用した軽量でリサイクル可能な容器を開発しています。 2025年8月、マースクは国際海事機関による世界的なネットゼロ排出枠組の採用を歓迎し、マースクの脱炭素化目標との整合性と、低排出輸送およびグリーン物流ソリューションの拡大への取り組みを強調した。 IoT の統合により、リアルタイムの追跡、予知保全、輸送チェーン全体でのエネルギー消費の削減が可能になります。持続可能性とスマートテクノロジーの融合により、コスト管理、効率性、環境コンプライアンスが強化され、全体として次世代コンテナのイノベーションを推進し、予測期間中の長期的な導入を促進します。
市場の課題
不平等な貿易の流れ 市場の成長に挑戦する
不均一な貿易の流れと主要港で繰り返される渋滞が、世界のコンテナ物流に引き続き課題をもたらしています。輸入の多い地域では過剰なコンテナが蓄積されることが多い一方で、輸出業者は深刻なコンテナ不足に直面し、再配置や滞船費用の高騰に直面しています。これらの混乱を軽減し、運用効率を向上させ、世界中でバランスのとれたコンテナ展開をサポートするには、自動化、予測的なフリート管理、よりスマートな港のスケジューリングへの投資が不可欠です。
無料サンプルをダウンロード このレポートについて詳しく知るために。
セグメンテーション分析
コンテナの種類別
高い貨物汎用性と運用効率 アンカー乾式貨物コンテナの優位性
コンテナの種類ごとに、市場は乾貨物、冷蔵コンテナ、タンクコンテナ、スペシャルコンテナに分類されます。
乾式貨物コンテナは、消費者製品、繊維、工業部品などの非生鮮品を含む商品の輸送に多用途に使用できるため、輸送コンテナ市場で最大のシェアを占めています。コスト効率と可用性の高さにより、ほとんどの輸送ルートで好まれる選択肢となっています。マースクは2024年6月、小売業や製造業からの安定した需要を理由に、アジア・欧州および環太平洋航路で20フィートおよび40フィートの乾物コンテナの利用が増加していると報告した。このセグメントの広範な展開と世界的な相互運用性は、メーカーと貸手にとって一貫した収益創出とフリートの拡大を推進し続けています。乾式貨物セグメントは、2026 年に 88.09% の市場シェアを占めると予想されます。
タンクコンテナは、バルク液体、化学薬品、食品グレードの製品の輸送の増加により急速に拡大しています。 2025 年 1 月、ITCO は世界のタンクコンテナ保有台数が前年比 3.96% 増加したと報告し、液体物流における導入の加速を浮き彫りにしました。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
カテゴリ別
ISOコンテナ部門のリーダーシップを強化する世界貿易の標準化と互換性
カテゴリの観点から見ると、市場は ISO コンテナと非 ISO コンテナに分かれています。
ISO コンテナは、船会社、鉄道システム、トラック輸送ネットワークと汎用的に互換性があり、スムーズな複合一貫輸送を可能にするため、市場を支配し続けています。標準化された寸法により、取り扱いコストが削減され、積み重ねが容易になり、メンテナンスが簡素化されます。 ISO コンテナセグメントは、2026 年に市場の 94.31% を占めると予想されています。フリート所有者やリース会社は、運用効率と資産回転率の向上を目的として ISO モデルを好みます。 2025年5月、国際海事機関のMSC 110セッションでは、規制の調和、リスク評価、新興海事技術の統合に焦点を当て、I-ESKIMO 2025イニシアチブに基づく自律型スマート輸送システムの安全フレームワークについて議論した。これらの標準の広範な採用により、国際貿易回廊全体で持続的な需要と運用の拡張性が促進され続けています。オープントップ、フラットラック、カスタムモジュラーユニットなどの非 ISO コンテナは、プロジェクト貨物、海洋エネルギー、および海洋エネルギーへの適応性により急速に成長しています。 モジュール構造物流に特化したコンテナ設計の需要が高まっています。
サイズ別
最適な容量とポートの互換性により 40 フィート セグメントの成長を強化
サイズに基づいて、市場は 20 フィート、40 フィート、45 フィート以上に分類されます。
40 フィートのコンテナは、容量と輸送効率の最適なバランスにより、依然として世界的な業界標準であり、最大の市場シェアを保持しています。これは、特にアジア、ヨーロッパ、北米間の大量貿易ルートで、長距離および複合一貫輸送に広く採用されています。艦隊運営者は、ユニットあたりのコスト効率と港湾インフラストラクチャとの互換性から 40 フィートのコンテナを好みます。マースクは2024年7月、環太平洋およびアジア・欧州回廊にサービスを提供する同社のアクティブな乾貨物船団の大部分が40フィートユニットで構成され、その優位性を強化し、船団の安定した利用と市場の成長を推進していることを確認した。 40 フィートのセグメントは、2026 年に市場の 64.68% を占めると予想されます。
電子商取引や大量小売物流の拡大に伴い、45 フィート以上の輸送コンテナの需要が増加しています。より高いペイロード容量と改善されたコスト効率により、長距離のコンテナ化された取引活動での採用が促進されています。
素材別
構造耐久性と耐食性でコルテン鋼セグメントの成長を促進
材料に基づいて、市場はコールテン鋼とアルミニウム。
コールテン鋼セグメントは、海洋環境における優れた耐食性、構造耐久性、長寿命により世界市場を支配しています。厳しい天候や海水への曝露にも耐えられるため、重量物の国際輸送に最適です。メーカーは、コスト効率とリサイクル性の点でコールテン スチールを支持しています。タタ・スチールは2022年12月、中国の輸送コンテナ輸入への依存を抑制し、耐食性のコンテナグレード鋼の国内生産を増やすことを目的として、全インドでコールテン鋼を製造するライセンスを取得した。コールテン鋼セグメントは、2026 年に 97.54% の市場シェアを占めると予想されます。
アルミニウムセグメントは、特に空海複合物流において、軽量で高価値の貨物輸送で注目を集めています。風袋重量の軽減と燃料効率により、プレミアムで持続可能な輸送用途での採用が加速します。
所有権/購入タイプ別
船隊規模により、海運部門が圧倒的な市場シェアを保持
所有権/購入タイプによって、市場は船会社、リース会社、荷主所有に分類されます。
海運会社セグメントは、その規模、ネットワーク制御、運用統合により、世界のコンテナフリートの最大の所有シェアを保持しています。 Cosco Shipping、Maersk、MSC、CMA CGM などの大手運送業者は、資産の可用性を確保し、物流スケジュールを最適化するために、膨大な社内コンテナ在庫を維持しています。所有することで、リース料のコストを削減し、貿易の急増に迅速に対応できるようになります。 2024年9月、MSCは、大規模な社内コンテナ調達に支えられ、輸送船会社の優位性を強化し、貿易ネットワーク全体で輸送コンテナ市場の需要を維持し、輸送能力が500万TEUを超える船隊の拡大を確認した。
輸出業者や物流業者が柔軟性の向上、リースコストの削減、納期管理の改善を求めているため、荷主所有の輸送コンテナは急速に拡大しており、ニッチで時間に敏感な貨物輸送業務での採用が促進されています。
最終用途産業別
電子商取引および小売取引コンコースの拡大 消費財および小売部門の成長
最終用途産業ごとに、市場は消費財と小売、食品と飲料、化学品と化学品に分類されます。石油化学製品、自動車・産業機械、農林製品、その他。
消費財および小売部門は、電子商取引の持続的な成長とグローバル化した製品サプライチェーンにより、コンテナ化された取引で大きなシェアを占めています。この部門は、標準化されたドライコンテナで輸送されるエレクトロニクス、アパレル、家庭用品の継続的な需要から恩恵を受けています。 2025年1月、OSGコンテナーズは、世界的な電子商取引の成長をサポートする上で輸送用コンテナの重要な役割を強調し、効率的な物流、コスト削減、デジタル貿易ネットワーク全体でのシームレスな国際商品移動への貢献を強調しました。
食品および飲料の輸出は、コールドチェーン物流とリーファーコンテナの利用可能性の拡大に支えられ、急激に増加しています。
テクノロジーの統合により
コスト効率が原動力となり、標準コンテナセグメントがリード
テクノロジーの統合により、市場は標準コンテナとスマートコンテナに分割されます。
標準コンテナは、そのシンプルさ、低コスト、そして港や複合輸送システム全体で実証済みの互換性により、世界の輸送船団のバックボーンとして市場を支配し続けています。これらは、保存性の高い貨物の大部分を扱い、最小限の監視やデータ統合を必要とします。艦隊運営者は、最も拡張性があり経済的なオプションとして標準コンテナを保持しています。その普遍性と高い再利用率は市場の安定性を支え、安定した交換サイクルを保証し、貿易ルート全体での持続的な生産と運用効率をサポートします。
スマートコンテナ、IoT追跡、GPS、リアルタイム監視システムを備えたシステムは急速に拡大しています。 2023 年 10 月、Hapag-Lloyd は 70 万台目のリアルタイム追跡デバイスの設置を祝い、コンテナ フリート全体をデジタル化し、透明性、安全性、グローバル サプライ チェーンの可視性を向上させるという目標を前進させました。
輸送用コンテナ市場の地域別展望
地理的に、市場はヨーロッパ、北米、アジア太平洋、および世界のその他の地域に分類されます。
Asia Pacific Shipping Container Market Size, 2025 (USD Billion) この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
アジア太平洋地域
アジア太平洋市場は、2025年に46億5,000万米ドルを生み出し、世界市場の37.77%を占め、2026年には48億3,000万米ドルに達すると予想されています。アジア太平洋地域は、中国、日本、韓国、インドにわたる膨大な製造生産高、輸出指向型経済、先進的な港湾インフラに支えられ、世界市場をリードしています。地域貿易協定と造船能力の拡大により、そのリーダーシップが強化されています。 2024年12月、中国国家統計局は主要港のコンテナ取扱量が前年比6.2%増加したと報告したが、これは堅調な貿易活動と輸出主導の物流部門の継続的な回復力を反映している。中国と東南アジアにおけるスマート物流とコンテナのデジタル化の採用の増加により、引き続き生産の成長が促進され、この地域の市場支配力が強化されています。
北米
北米は2025年に28億6000万米ドルの市場規模を記録し、世界市場シェアの23.23%を獲得し、2026年には29億6000万米ドルに達すると予測されています。北米は依然として第2位の地域市場であり、回復力のある貿易ネットワーク、輸出入業者、アジアからの強力な輸入の流れに支えられています。コンテナのリース活動、インフラのアップグレード、自動化への投資が活発に行われ、地域の業績が維持されています。 2024年6月、米国運輸省は、港湾施設の近代化、貨物効率の向上、米国全土のサプライチェーンの回復力強化を目的とした、港湾インフラ開発プログラムに基づく4億5,000万ドルの資金提供を発表した。持続可能なデジタル貨物システムへの注目の高まりにより、コンテナの利用がさらに支援され、世界の海上物流におけるこの地域の地位が強化される。
私たち。
米国は、豊富な港湾容量、強い消費者需要、最先端の物流インフラにより、北米のコンテナ市場を支配しています。ロサンゼルス、ロングビーチ、サバンナなどの主要なハブは、アジアからの大量の商品の輸入を管理し、一貫したコンテナの移動を保証します。 2025年10月、ロサンゼルス港は2025年9月の取扱量が812,772TEUであると報告し、強い輸入需要と米国のゲートウェイ全体でのサプライチェーンの流動性の向上により、前年比10%増加しました。
ヨーロッパ
2025年の欧州市場の規模は20億9,000万米ドルで、世界市場の16.93%を占め、2026年には21億4,000万米ドルに成長すると予測されています。欧州市場の成長は、貿易回復、電子商取引、複合一貫輸送の成長、港湾拡張、船隊更新、脱炭素化義務、サプライチェーンの回復力、リース活動、デジタル化、交換サイクル、ニアショアリング、不安定な貨物によって牽引されています。料金。ロッテルダム、ハンブルク、アントワープなどの主要港は西ヨーロッパ全域のコンテナ輸送を支えており、この地域の市場成長を高めています。 2025年4月、ポート・エコノミクス・ヨーロッパは、アントワープ・ブルージュ港の2025年第1四半期の取扱量は346万TEUで、ロッテルダムの343万TEUをわずかに上回り、貨物の流れとターミナル効率の改善による一時的ではあるが顕著なリードを反映したと報告した。
世界のその他の地域
その他の地域の市場は、2025年に27億2,000万米ドルに達し、総市場収益の22.07%を占め、2026年には27億8,000万米ドルに達すると予測されています。その他の地域は、港湾投資の増加と貿易の多様化がコンテナの採用を推進しているラテンアメリカ、中東、アフリカを含む新興の貢献国として機能しています。 2024年10月、DPワールドとマワニはジッダ・イスラム港に30億ランド(8億米ドル)の最新鋭物流ターミナルを開設し、サウジアラビアの海運ネットワーク内のコンテナ取り扱い能力、自動化、地域貿易の接続性を強化した。ブラジルと南アフリカ全土で同様の取り組みが行われ、海上接続と物流の競争力が強化され、地域全体の参加が高まり、世界的な輸送コンテナ流通ネットワークが拡大しています。
競争環境
主要な業界プレーヤー
業界関係者は市場での存在感を高めるためにイノベーションに注力
世界の輸送用コンテナ市場は緩やかに統合されており、大手メーカーは世界的なプレゼンスを強化するために製品革新、材料効率、デジタル統合に注力しています。主要企業には、チャイナ インターナショナル マリン コンテナーズ (CIMC)、マースク コンテナ インダストリー、シンガマス コンテナ ホールディングス、CXIC グループ、および東方インターナショナル コンテナーが含まれます。企業は、フリート管理とエネルギー効率を向上させるために、スマート コンテナ テクノロジー、持続可能な材料、自動化に投資しています。 2025 年 5 月、マースクは、リアルタイムの可視性を強化する、世界中のコンテナ フリート全体の IoT 接続への大幅なアップグレードを発表しました。予知保全、および貨物追跡により、業務効率と顧客エクスペリエンスが向上します。
プロファイルされた主要な輸送コンテナ会社のリスト
- 中国国際海上コンテナ (CIMC) (中国)
- 東方国際コンテナ (DFIC) (中国)
- CXICグループコンテナーズ株式会社(中国)
- シンガマス・コンテナ・ホールディングス株式会社(香港)
- Maersk Container Industry (MCI) (デンマーク)
- 揚州同麗リーファーコンテナ有限公司(中国)
- 南通タンクコンテナ株式会社(NTtank) (中国)
- Welfit Oddy (Pty) Ltd. (南アフリカ)
- 株式会社シーボックス(米国)
- BSLコンテナ(香港、中国)
- Jindo Co., Ltd. (韓国)
- 青島パシフィックコンテナ有限公司(中国)
- 天津新華昌国際容器有限公司(中国)
- ティールマン社(ドイツ)
主要な産業の発展
- 2025年9月, Hapag-Lloydは、同社のドライコンテナフリートの85%以上にIoTデバイスが搭載され、リアルタイムの追跡と運用診断が可能になったと発表した。同社はまた、予知保全、効率の最適化、安全管理におけるスマートコンテナの利点を概説したホワイトペーパーを発表し、コンテナ物流におけるデジタル変革をさらに推進しました。
- 2025年7月に、国際標準化機構(ISO)は、スマートコンテナ標準の新しいフレームワークの開始を承認しました。このプロジェクトは、通信プロトコル、データプライバシー、パフォーマンス指標をカバーするIoT対応コンテナの世界的なガイドラインを確立し、国際輸送ネットワーク全体でのインテリジェントコンテナ監視システムの相互運用性と広範な導入を促進することを目的としています。
- 2025年6月, THIELMANNはIRESTAL Groupによる新たな所有権の下で統合を完了し、ステンレス鋼の産業用コンテナソリューションにおける地位を強化しました。この移行は、ティールマンの生産能力を拡大し、技術革新を推進することを目的としています。圧力容器化学、食品、医薬品の容器市場全体での世界的な存在感を設計し、加速します。
- 2025年2月に、Digital Container Shipping Association (DCSA) は、最新の Booking 2.0 および電子船荷証券 (eBL 3.0) 標準をリリースしました。これらは、運送業者やデジタル プラットフォーム間でデータ形式を統一し、文書化の遅延を軽減し、国境を越えた貨物輸送業務を合理化し、エンドツーエンドのコンテナのデジタル化とペーパーレス物流エコシステムに向けた世界的な取り組みを推進することを目的としています。
- 2024年7月、国際植物防疫条約(IPPC)は、海上コンテナ内の害虫汚染リスクを軽減するための新たな勧告を発表しました。 The guidelines, aligned with the CTU Code, emphasize cleaning protocols, inspection processes, and cooperation between shipping lines and ports, reinforcing global phytosanitary measures within containerized trade logistics and supply chain operations.
レポートの範囲
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
|
属性 |
詳細 |
|
学習期間 |
2019~2032年 |
|
基準年 |
2024年 |
|
推定年 |
2025年 |
|
予測期間 |
2025~2032年 |
|
歴史的時代 |
2019-2023 |
|
成長率 |
2025 ~ 2032 年の CAGR は 3.4% |
|
ユニット |
価値 (10億米ドル) |
|
セグメンテーション |
容器の種類別、カテゴリー別、サイズ別、材質別、 所有権/購入タイプ、最終用途産業別、テクノロジー統合別、地域別 |
|
コンテナの種類別 |
|
|
による カテゴリ |
|
|
による サイズ |
|
|
による 材料 |
|
|
による 所有権/購入の種類 |
|
|
による 最終用途産業 |
|
|
による テクノロジーの統合 |
|
|
地理別 |
北米 (コンテナタイプ別、カテゴリ別、サイズ別、材料別、所有権/購入タイプ別、最終用途産業別、技術統合別、国別)
ヨーロッパ (コンテナタイプ別、カテゴリー別、サイズ別、材質別、所有権/購入タイプ別、最終用途産業別、技術統合別、国別)
アジア太平洋 (コンテナタイプ別、カテゴリ別、サイズ別、材料別、所有権/購入タイプ別、最終用途産業別、技術統合別、国別)
その他の地域 (コンテナタイプ別、カテゴリー別、サイズ別、材質別、所有権/購入タイプ別、最終用途産業別、技術統合別) |
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 123 億 2000 万米ドルで、2034 年までに 165 億 7000 万米ドルに達すると予測されています。
2025 年の市場価値は 123 億 2,000 万米ドルでした。
市場は、予測期間(2026年から2034年)中に3.37%のCAGRを示すと予想されます。
乾式貨物セグメントは、コンテナの種類ごとに市場をリードしています。
世界貿易と複合一貫物流の拡大が市場の成長を推進する重要な要因です。
世界の輸送コンテナ市場の主要企業には、中国国際海上コンテナ(CIMC)、マースク・コンテナ・インダストリー、シンガマス・コンテナ・ホールディングス、CXICグループ、東方国際コンテナが含まれます。
アジア太平洋地域が市場で最大のシェアを占めています。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 200
-
(有効期限 30th Sep 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。





関連レポート