病院内感染制御市場規模、シェアおよび業界分析、タイプ別(機器、サービス、消耗品)、最終用途別(病院およびICU、外来手術および診断センター)、地域別、および地域予測、2026年から2034年
 無料サンプルをダウンロード

院内感染制御市場の概要
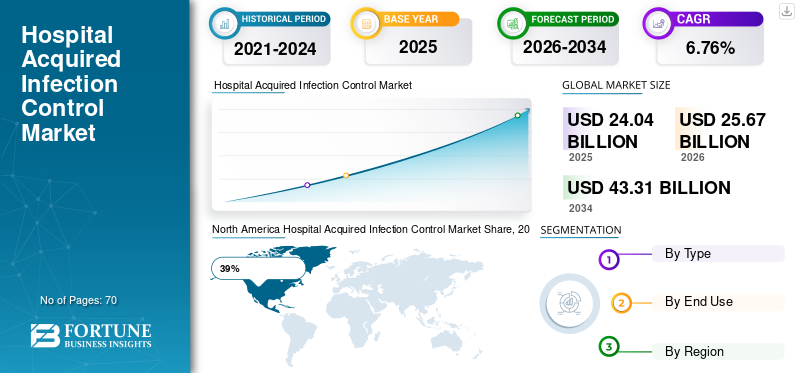
病院感染制御市場規模は2025年に228億8,000万米ドルと評価され、2026年の244億4,000万米ドルから2034年までに413億4,000万米ドルに成長すると予測されており、予測期間中に6.79%のCAGRを示しました。

病院内感染制御市場には、医療環境内で発生する感染を予防、監視、制御するために設計された製品、機器、消耗品、専門サービスが含まれます。市場には、滅菌システム、消毒装置、内視鏡再処理装置、感染監視ソリューション、抗菌製品、保護バリア、および関連サービスが含まれます。需要は、手術件数の増加、侵襲的医療機器の使用の増加、抗菌薬耐性の懸念、病院の衛生要件の強化によって支えられています。医療提供者は、自動滅菌、低温処理、非接触消毒、デジタル監視、統合された感染予防プログラムに移行しています。したがって、病院が獲得した感染制御市場レポートでは、患者の安全性、業務効率、汚染制御、コンプライアンスを向上させるテクノロジーに焦点を当てています。
米国の病院内感染制御市場は、高度な病院インフラ、大規模な外科手術、洗練された集中治療施設、感染予防への重点によって支えられています。病院では、自動滅菌システム、紫外線消毒、過酸化水素技術、抗菌バリア、滅菌モニタリング、デジタル監視プラットフォームが導入されています。特に手術室、集中治療室、中央無菌サービス部門、外来手術センターでの需要が高いです。米国の医療機関も、感染予防トレーニングやリアルタイムのコンプライアンス監視への投資を増やしています。病院が感染制御市場を獲得した米国の分析では、手作業による処理や汚染のリスクを軽減しながら滅菌の信頼性を向上できる統合技術に対する需要の高まりが浮き彫りになっています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
病院内感染制御市場の重要なポイント
 世界市場規模と予測
- 2025年の市場規模:228億8,000万ドル
- 2026年の市場規模:244億4,000万ドル
- 2034 年の予測市場規模: 413 億 4,000 万ドル
- CAGR: 2026 ~ 2034 年で 6.79%
 市場占有率
- 北米市場は 2025 年に 39% のシェアを獲得し、圧倒的な地位を占めました。
- 機器部門は 38% の市場シェアを誇り、タイプ部門を独占しました。
- 病院と ICU は 72% の市場シェアを誇り、最終用途セグメントを独占しました。
 主要な地域のハイライト
アジア太平洋地域
アジア太平洋地域の市場は、医療インフラの拡大と患者数の増加により、24% のシェアを占めました。
北米
北米市場は、先進的な医療インフラと感染予防への投資により、2025 年には 39% のシェアを獲得し、圧倒的なシェアを獲得しました。
ヨーロッパ
ヨーロッパの市場は、厳格な感染管理基準と病院の近代化に支えられ、27%のシェアを占めました。
イギリス
英国の市場は、医療の近代化と感染予防策に支えられ、欧州市場の24%を占めました。
日本
日本市場は、先進的な医療システムと感染症対策の採用により、アジア太平洋市場の 31% を占めました。
続きを読む

病院感染制御市場の最新動向
病院感染制御市場のトレンドは、自動化、デジタルモニタリング、低温滅菌、環境に配慮した感染予防にますます集中しています。病院は、病室、手術室、隔離エリア、その他の高リスク環境を治療するために、ロボットおよび紫外線 C 消毒システムを導入しています。過酸化水素蒸気滅菌とガスプラズマ滅菌は、熱に弱い手術器具や高度な内視鏡装置で注目を集めています。
もう 1 つの重要な傾向は、感染監視と病院情報システムの統合です。デジタル プラットフォームは、感染関連情報を一元管理し、コンプライアンスを追跡し、異常なパターンを特定し、より迅速な介入をサポートできます。センサーベースの手指衛生モニタリングと自動レポートも、大規模な医療ネットワークとの関連性が高まっています。
病院が感染制御市場を獲得した 洞察によると、バリア性能、抗菌特性、持続可能性の特性が向上した消耗品に対する需要が高まっています。病院はまた、水の消費量、化学物質への曝露、処理時間、エネルギー要件を削減する滅菌装置を求めています。メーカーは、接続された滅菌器、迅速生物学的インジケーター、自動洗浄消毒機、および特殊な再処理システムで対応しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
病院内感染制御市場のダイナミクス
ドライバー
医療関連感染症の蔓延と外科手術の増加
医療関連感染を防止する必要性の高まりが、院内感染制御市場の成長の主な原動力となっています。病院は、手術、カテーテル治療、人工呼吸器、透析、内視鏡検査、その他の侵襲的介入を必要とするますます複雑な患者を管理しています。これらの処置により、微生物が脆弱な患者に侵入する機会が数多く生まれ、滅菌、環境浄化、個人の保護、感染監視の重要性が高まります。
人口の高齢化と慢性疾患の有病率の増加により、病院の利用も拡大しています。免疫力が低下した患者は、より長期の治療とより集中的な医療介入を必要とすることが多く、追加の感染予防要件が生じます。その結果、医療提供者は、手術室、集中治療室、救急部門、無菌処理部門にわたる感染制御プログラムを強化しています。
抗菌薬耐性微生物の出現も、市場を牽引する重要な要因です。病院では、患者と医療従事者間の感染を減らすために、より高度なモニタリングと環境制御が必要です。自動化された消毒、滅菌検証、抗菌表面、および使い捨て消耗品が、包括的な感染予防戦略にますます組み込まれています。
病院が獲得した感染制御市場の予測は、病院インフラへの投資によっても支えられています。新しい病院やアップグレードされた医療施設には、専用の滅菌処理部門、換気の改善、高度な消毒装置、デジタル感染監視機能が組み込まれることが増えています。これらの開発により、機器メーカー、消耗品サプライヤー、専門サービスプロバイダーに継続的な調達の機会が生まれます。
拘束具
高度な感染制御技術の導入と保守にかかる高額なコスト
高額な取得コストと運用コストにより、特に資本予算が限られている小規模な病院や医療施設では、高度な感染制御システムの導入が制限される可能性があります。高度な滅菌器、自動洗浄消毒器、ロボット消毒装置、監視プラットフォーム、低温システムには、多額の初期投資と継続的なメンテナンスが必要です。
医療提供者は、スタッフのトレーニング、機器の検証、サービス契約、消耗品の要件、施設の改修、技術統合コストも考慮する必要があります。古いインフラストラクチャを運用している施設の場合、最新の滅菌システムを設置するには、電気、換気、配管、またはワークフローの変更が必要になる場合があります。
もう 1 つの制約は、一貫した感染予防措置を維持することの複雑さです。高度な機器を購入するだけでは感染リスクを排除できません。医療従事者は、正しい洗浄、消毒、滅菌、保管、取り扱い手順に従わなければなりません。コンプライアンスが一貫していない場合、高価なシステムの有効性が低下する可能性があります。
予算のプレッシャーにより、病院は感染対策のアップグレードよりも重要な医療機器を優先することになる可能性もあります。新興市場では、高度な滅菌技術、訓練を受けた人材、メンテナンス サービス、特殊な消耗品へのアクセスが制限される可能性があるため、さらなる課題に直面する可能性があります。こうした状況により、感染予防の要件が高まっている場合でも、高度なソリューションの導入が遅れる可能性があります。
市場機会
自動化、デジタル化、低温感染制御ソリューションの拡大
自動化は、病院内感染制御市場における重要な機会となります。医療施設では、一貫性、トレーサビリティ、処理速度を向上させながら、手動介入を削減するテクノロジーをますます求めています。自動滅菌器、洗浄消毒器、ロボットによる室内消毒、スマート監視システム、デジタル コンプライアンス プラットフォームにより、ワークフローの効率を向上させることができます。
現代の病院では、熱に敏感な器具、柔軟な内視鏡、ロボット手術器具、洗練された低侵襲デバイスの使用が増えているため、低温滅菌も魅力的な機会です。メーカーは、従来の蒸気滅菌に伴う高温を使わずに繊細な器具を処理できる蒸気過酸化水素やその他の技術を開発しています。
デジタル感染監視は新たな成長の機会を提供します。病院は接続システムを使用して、滅菌装置、環境モニタリング、手指衛生システム、患者ケアのワークフローからの情報を一元管理できます。高度な分析は、感染予防チームがパターンを特定し、介入に優先順位を付けるのに役立ちます。
新興ヘルスケア市場も大きなチャンスをもたらします。新しい病院、外来手術センター、診断施設、専門診療所には、最初から感染制御インフラが必要です。機器、消耗品、検証、トレーニング、保守サービスを組み合わせた完全なソリューションを提供できるサプライヤーは、より強力な B2B 関係を確立できます。
課題
複雑な医療環境全体で一貫した感染予防コンプライアンスの維持
院内感染対策業界における主要な課題の 1 つは、感染予防プロトコルを一貫して遵守することです。病院では、患者、医師、看護師、技術者、清掃スタッフ、サポート担当者の間で毎日何千ものやりとりが行われます。手指衛生、器具の処理、環境の清掃、または保護手順に弱点があると、感染伝播の機会が生じる可能性があります。
医療施設では、複数の感染リスクを同時に管理する必要もあります。手術部位感染、血流感染、カテーテル関連感染、呼吸器感染、医療機器関連の汚染には、さまざまな予防アプローチが必要です。この複雑さにより、統合された感染制御戦略の必要性が高まります。
テクノロジーの統合も課題です。現代の病院は多数のデジタル システムを運用しており、感染監視プラットフォームは臨床、研究室、機器、管理システムと連携する必要がある場合があります。相互運用性が低いと、デジタル監視の価値が制限される可能性があります。
持続可能性がさらに考慮されるようになってきています。病院では、消毒剤、使い捨て保護具、滅菌包装、その他の製品を大量に消費します。医療機関は、廃棄物、水の消費量、化学薬品の使用、エネルギー要件を削減しながら、高い安全基準を維持する感染制御技術をますます求めています。
病院感染制御市場セグメンテーション
タイプ別
機器は院内感染制御市場で最大の製品カテゴリーを表しており、この分析では市場全体の約 38% を占めています。このカテゴリには、滅菌器、洗浄消毒器、内視鏡再処理装置、UV 消毒システム、微生物検査装置、空気処理システム、その他の特殊技術が含まれます。
手術器具は再使用前に確実に処理する必要があるため、滅菌装置は引き続き医療感染予防の中心となります。蒸気滅菌器は引き続き中核技術として機能しますが、熱に弱い器具では低温システムの重要性がますます高まっています。自動洗浄により一貫性が向上し、手作業が軽減されるため、洗浄消毒機の採用も進んでいます。
病院では、デジタル接続、自動サイクル監視、トレーサビリティ、データレポート機能を備えた機器を選択するケースが増えています。これらの機能により、滅菌処理部門は機器の処理を文書化し、逸脱をより効率的に特定できるようになります。機器メーカーは、エネルギー効率の高い運用と水の消費量の削減にも注力しています。
機器部門は、手術室、外来手術センター、集中滅菌処理施設の拡張から恩恵を受けています。病院が取得した感染制御市場調査レポートでは、自動化、低温滅菌、接続された機器、コンパクト システムが主要な機会分野として特定されています。病院が古い滅菌インフラをアップグレードしたり、手術能力を拡大したりする場合、特に需要が高くなります。
サービスは院内感染制御市場の約 29% を占めています。このセグメントには、滅菌検証、感染制御コンサルティング、機器メンテナンス、環境消毒、トレーニング、コンプライアンス評価、およびアウトソーシングされた感染予防プログラムが含まれます。
感染対策には機器の調達だけでなく技術的な専門知識が必要となるため、医療施設では専門のサービスプロバイダーを利用するケースが増えています。滅菌検証により、機器が定義された性能要件に従って動作することが保証される一方、予防保守は予期せぬ機器のダウンタイムの削減に役立ちます。
研修サービスも重要です。スタッフは、洗浄手順、器具の取り扱い、滅菌サイクル、梱包要件、環境の消毒、個人の保護を理解する必要があります。定期的なトレーニングにより、コンプライアンスをサポートし、プロセス エラーを減らすことができます。
大規模な病院ネットワークでは、複数の施設にわたって一貫したプロトコルを提供する集中型の感染制御サービスがますます求められています。したがって、病院が獲得した感染制御市場の見通しには、テクノロジーサポート、検証、教育、監視、メンテナンスを組み合わせた統合サービスモデルを提供する企業の機会が含まれています。
消耗品は市場の約 33% を占めており、病院では消毒剤、滅菌ラップ、手袋、ガウン、マスク、ワイプ、化学インジケーター、生物学的インジケーター、保護バリアなどの製品を継続的に必要としているため、定期的な需要を生み出しています。
消耗品部門は、入院患者数と外科手術の増加から恩恵を受けています。医療施設は滅菌プロセスが正しく動作しているという証拠を必要とするため、滅菌モニタリング製品は特に重要です。化学的および生物学的インジケーターは、滅菌処理部門がサイクルパフォーマンスを検証するのに役立ちます。
病院はまた、相互汚染を軽減し、労働者の保護を向上させる製品を求めています。抗菌表面、高度な消毒剤配合、使い捨て製品、特殊な保護バリアへの注目が高まっています。
サステナビリティは製品開発に影響を与えています。メーカーは、リサイクル可能な包装、低残留化学物質、生分解性素材、プラスチック削減設計を模索しています。これらのイノベーションは、環境要件に対処しながら、新たな病院内感染制御市場の機会を生み出します。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
最終用途別
病院と集中治療室は院内感染制御市場の約 72% を占めています。これらの施設は、大量の患者、侵襲的処置、複雑な手術、重症患者、長期入院を扱うため、最も高度な感染予防要件が求められます。
ICU では、患者の免疫反応が弱まり、複数の医療機器が使用されている可能性があるため、特に厳格な環境制御が必要です。感染制御プログラムは通常、滅菌、環境清掃、手指衛生、空気管理、抗菌製品、保護具、感染監視を組み合わせたものです。
手術室もまた、主要な需要の中心地です。手術器具は再使用する前に検証済みの洗浄と滅菌を受ける必要があり、手術環境では空気の質の管理と厳格な表面消毒が必要です。
病院は、機器の監視と感染監視を組み合わせた統合感染予防プラットフォームへの投資を増やしています。病院が感染制御市場を獲得 分析によると、集中システムは複数の施設にわたる感染予防プロセスを標準化できるため、大規模な医療ネットワークは特に魅力的な顧客です。
外来手術および診断センターは市場の約 28% を占めています。外来処置の増加により、コンパクトな滅菌器、自動器具洗浄機、内視鏡再処理装置、消毒剤、保護製品、監視ソリューションに対するさらなる需要が生じています。
これらの施設では、稼働スケジュールが滅菌機器の迅速な利用可能性に依存することが多いため、効率的な機器の回転が必要です。したがって、コンパクトでサイクルが速く、操作が簡単なシステムの魅力がますます高まっています。
内視鏡検査やその他の侵襲的処置を行う診断センターにも、信頼性の高い再処理システムが必要です。軟性内視鏡の使用が増えるにつれ、特殊な洗浄、高レベルの消毒、滅菌、監視ソリューションに対する需要が生じています。
B2B サプライヤーにとって、多くの企業が処置量の増加に伴い感染予防インフラをアップグレードしているため、外来施設は病院が獲得する重要な感染制御市場の機会となります。
病院内感染制御市場の地域別展望
北米
North America Hospital Acquired Infection Control Market Share, 2025 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は地域市場の 39% を占め、先進的な医療インフラ、強力な感染予防プログラム、高度な滅菌技術の普及によって支えられています。米国が地域の需要の大部分を占めている一方、カナダは病院の近代化や感染予防への投資を通じて貢献している。医療提供者は、自動滅菌器、低温システム、デジタルモニタリング、高度な消耗品をますます使用しています。病院はまた、抗菌薬耐性の管理と感染症の監視を優先しています。地域の病院が獲得した感染制御市場 医療施設は老朽化した滅菌装置を定期的に更新するため、その規模は交換需要に大きく影響されます。大規模な病院のシステムでは、集中監視と標準化された感染予防ワークフローが採用されています。この地域には、検証サービス、メンテナンス プログラム、特殊な滅菌処理ソリューションに対する強い需要もあります。
ヨーロッパ
欧州は、確立された医療システムと患者の安全性の重視により、院内感染制御市場の 27% で重要な地位を維持しています。ドイツ、イギリス、フランス、イタリア、その他の主要な医療市場は、滅菌装置、消毒剤、感染監視システム、保護消耗品の需要を支えています。ヨーロッパの病院では、エネルギー効率の高い滅菌と低温技術への関心が高まっています。環境の持続可能性は購入を考慮する重要な要素であり、メーカーは水、化学物質、エネルギーの消費量を削減することが奨励されています。地域市場は病院の近代化と外来手術の増加からも恩恵を受けています。医療提供者は、機器、トレーニング、モニタリング、検証サービスを組み合わせた統合感染制御プログラムを採用しています。 B2B 調達では、個別の製品ではなく、完全な感染防止ワークフローを提供できるサプライヤーがますます有利になります。
ドイツの病院が感染制御市場を買収
ヨーロッパ市場の約 31% を占めるドイツは、ヨーロッパで最も重要な院内感染対策市場の 1 つであり、その広範な病院ネットワーク、高度な医療技術インフラストラクチャー、強力な無菌処理要件によって支えられています。需要は病院、外科センター、専門診療所、中央滅菌供給部門に集中しています。ドイツの医療提供者は、機器の信頼性、検証、トレーサビリティ、運用効率を重視しています。自動洗浄消毒器、蒸気滅菌器、低温システム、監視製品は重要な調達カテゴリです。病院は水とエネルギーの消費量を削減しようとしているため、メーカーは資源効率の高い機器をますます重視しています。ドイツはまた、特にメンテナンス、検証、スタッフトレーニング、機器のライフサイクル管理において、感染管理サービスプロバイダーに機会を提供しています。
英国の病院が感染制御市場を買収
欧州市場の約 24% 英国には、広範な公的および民間の医療インフラに支えられた、感染予防機器および消耗品の強力な市場があります。病院は、滅菌、消毒、環境衛生、感染監視への投資を続けています。特に外科部門や無菌処理環境での需要が高いです。英国市場では、トレーサビリティとプロセスの文書化を向上させるテクノロジーがますます好まれています。自動モニタリング システムとデジタル レポートは、医療機関が複数の施設にわたって一貫した感染予防手順を維持するのに役立ちます。持続可能性もますます重要になっており、調達チームは水効率の高い滅菌器、低化学薬品による消毒プロセス、環境に配慮した消耗品の検討が奨励されています。
アジア太平洋地域
アジア太平洋地域は、医療インフラが中国、日本、インド、韓国、オーストラリア、東南アジアに拡大しているため、院内感染対策市場の24%を占め、急速に発展しています。病院の収容能力の増加と外科活動の増加により、滅菌器、消毒器、消耗品、感染監視ソリューションの需要が生じています。日本やオーストラリアなどの先進国市場は高度な感染予防技術を重視する一方、新興国市場は基本的な滅菌インフラに投資しています。メーカーは、さまざまなレベルのインフラストラクチャを備えた施設向けに、スケーラブルでコンパクトな機器をますます開発しています。地域市場はまた、医療関連の感染症に対する意識の高まりと、国際的な感染予防慣行の導入の拡大からも恩恵を受けています。
日本の病院が感染制御市場を獲得
アジア太平洋市場の約 31% 日本は、高度な医療インフラ、人口の高齢化、信頼性の高い医療機器に対する強い需要を特徴とするアジア太平洋の主要市場です。病院では、手術器具、内視鏡、その他の再利用可能なデバイス用の高度な滅菌および消毒システムが必要です。医療提供者は手動の作業負荷を軽減する効率的なワークフローとテクノロジーを求めているため、自動化は特に重要です。日本には、コンパクトな装置、低温滅菌、高度な監視システム、信頼性の高い消耗品の大きなチャンスもあります。病院が取得した感染制御業界分析では、精度、トレーサビリティ、耐久性、操作の容易さを重視する技術サプライヤーが日本市場で有利な立場にあることが示されています。
中国の病院が感染制御市場を獲得
アジア太平洋市場の約 35% 中国は、その大規模な医療システム、病院インフラの拡大、最新の医療技術への需要の増加により、アジア太平洋地域における主要な病院感染制御市場を代表しています。病院は、増大する処置量に対応するために滅菌部門をアップグレードし、自動化装置を導入しています。大規模な三次病院は、高度な滅菌器、洗浄消毒器、内視鏡再処理装置、感染監視システムの重要な購入者です。医療インフラの改善に伴い、大都市圏以外でも需要が拡大しています。病院が国内の運営環境に適した費用対効果の高いソリューションを求める中、現地の製造と技術のパートナーシップがますます重要になっています。
世界のその他の地域
世界のその他の地域には、ラテンアメリカ、10%の中東、アフリカが含まれます。これらの地域では、感染対策の要件により、滅菌装置、消耗品、およびサービスのサプライヤーに長期的な機会が生まれています。医療インフラの開発は、特に新しい病院や外科施設に投資している国では主要な市場要因です。需要は多くの場合、自動化されたデジタル接続されたソリューションに進む前に、必須の滅菌および消毒装置から始まります。民間医療の拡大も、特に大都市中心部での重要な要因です。機器とともに設置、トレーニング、メンテナンス、技術サポートを提供するサプライヤーは、インフラストラクチャの制限に対処し、顧客の採用を向上させることができます。ポータブル滅菌システム、コンパクトな機器、基本的なモニタリング技術、およびコスト効率の高い消耗品は、医療環境の発展における重要な院内感染制御市場の機会を代表しています。
院内感染対策トップ企業のリスト
- 3M
- 株式会社ベリメッド
- O&M ハリヤード
- ゲティンゲ
- ASP (アドバンスト滅菌製品サービス株式会社)
- Sterigenics U.LLC - Sotera Health Company
- MMMグループ
- 株式会社ミッドマーク
- ステリス
- W&H
推定市場シェア上位 2 社
- ステリス:約9%
- ゲチンゲ:約8%
投資分析と機会
病院感染制御市場における投資活動は、自動化、低温滅菌、デジタル監視、特殊な再処理にますます集中しています。医療提供者は、ワークフローを過度に複雑にすることなく感染予防を向上させるテクノロジーを求めています。これにより、自動ローディング、サイクル検証、リモート診断、デジタル文書化を備えた機器を開発するメーカーにチャンスが生まれます。
低侵襲手術やロボット処置により、従来の高温処理に耐えられない器具の使用が増えているため、低温滅菌は特に魅力的です。したがって、過酸化水素蒸気システム、高度な生物学的インジケーター、特殊な内視鏡再処理への投資により、拡大する技術要件に対処できます。
新興ヘルスケア市場は新たな投資機会を提供します。新しい病院や外来施設には完全な感染予防インフラが必要であり、機器サプライヤー、消耗品メーカー、メンテナンス会社、トレーニングプロバイダーへの需要が生じています。医療機関との戦略的パートナーシップは、メーカーが継続的な B2B 関係を確立するのに役立ちます。
持続可能性も投資を惹きつけています。水の消費量、化学薬品への曝露、エネルギー要件、および使い捨て廃棄物を削減する製品は、医療機関が患者の安全を維持しながら環境目標を達成するのに役立ちます。
新製品開発
院内感染制御市場における新製品開発は、より高速な処理、自動化、デジタル接続、持続可能性の向上にますます重点を置いています。メーカーは、熱に弱い手術器具や内視鏡用の低温滅菌器を開発しています。 2024 年、Getinge は、熱に敏感な器具用の Poladus 150 蒸発過酸化水素低温滅菌器を発表しました。この滅菌器は、最大 55°C の温度で動作し、相互汚染バリア技術を組み込むように設計されています。
ASP は滅菌モニタリングのポートフォリオも拡大しました。 STERRAD 100NX システムの 2024 ULTRA GI サイクルでは、互換性のある十二指腸内視鏡の最終滅菌に取り組みましたが、その後の開発には、より高速な生物学的インジケーター技術が含まれていました。
もう 1 つの主要な開発方向には、接続された滅菌装置が含まれます。新しいシステムはますますサイクル情報を自動的に取得し、滅菌処理部門にデジタル記録を提供します。これはトレーサビリティをサポートし、医療機関がプロセスの逸脱を特定するのに役立ちます。
メーカーは、水とエネルギーの消費量を削減するように設計されたシステムなど、環境指向の製品も開発しています。感染予防パフォーマンス、自動化、データ接続、持続可能性の組み合わせにより、次世代の病院感染制御テクノロジーが形成されています。
最近の 5 つの動向 (2023 ~ 2025 年)
- 2023 – ASP は、BIOTRACE 生物学的インジケーター、自動読み取り蒸気リーダー、VERISURE 化学インジケーター ストリップ、および SEALSURE 蒸気インジケーター テープを使用して蒸気滅菌モニタリング ポートフォリオを拡張しました。
- 2024 – Getinge は、熱に弱い手術器具用に設計された過酸化水素蒸気低温滅菌器である Poladus 150 を発表しました。
- 2024 – ASP は、互換性のある十二指腸鏡端末滅菌用の ALLClear テクノロジーを備えた STERRAD 100NX 滅菌器に ULTRA GI サイクルを導入しました。
- 2024 – Midmark は、耐久性、ワークフローの使いやすさ、滅菌性能に重点を置いた次世代の M11 および M9 蒸気滅菌器を発売しました。
- 2025 – ASP は、BIOTRACE Instant Read Steam Biological Indicator および高速読み取り VH2O2 生物学的インジケーター システムを含む、迅速な生物学的インジケーター技術を拡張しました。
院内感染制御市場のレポートカバレッジ
病院が獲得した感染制御市場レポートは、医療関連の感染予防に関連する主要な技術、製品、サービス、最終使用環境、競争力のある開発、地域市場、投資機会をカバーしています。分析には、滅菌器、洗浄消毒器、内視鏡再処理装置、その他の特殊な感染制御システムなどの機器が含まれます。
このレポートでは、検証、メンテナンス、トレーニング、環境消毒、感染監視を含むサービスと、消毒剤、滅菌インジケーター、保護具、ラップ、ワイプ、抗菌製品などの定期的な消耗品も調査しています。
カスタマイズのご要望 広範な市場洞察を得るため。
病院取得感染制御市場調査レポートは、最終用途別に、病院、集中治療室、外来手術および診断センターを評価しています。地域分析には、北米、ヨーロッパ、ドイツ、英国、アジア太平洋、日本、中国、その他の世界が含まれます。
院内感染制御業界レポートでは、技術開発、調達の優先順位、競争力のある地位、新たなB2Bの機会とともに、市場の推進力、制約、機会、課題をさらに評価しています。自動滅菌、低温処理、デジタル監視、持続可能性、迅速な監視、高度な消耗品に特に注意が払われています。
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 228 億 8,000 万米ドルで、2034 年までに 413 億 4,000 万米ドルに達すると予測されています。
市場は、2026 年から 2034 年の予測期間中に 6.79% の CAGR を示すと予想されます。
病院と集中治療室は、患者数の多さ、救急処置、感染リスクの高まりにより、72%近くのシェアを獲得して市場をリードしました。
主要企業には、3M、Belimed Inc.、O&M Halyards、Getinge、ASP (Advanced Sterilization Products Services, Inc.)、および Sotera Health Company である Sterigenics U.S., LLC が含まれます。
主なトレンドとしては、自動滅菌およびロボット消毒システムの導入の増加、AI を活用したクラウドベースの感染監視プラットフォームの使用の増加などが挙げられます。北米が約 39% の市場シェアを占めて優勢でした。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 70
-

(有効期限 15th Oct 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





