 無料サンプルをダウンロード




見積もりを依頼
ニーズに合わせた最適な価格をご提案します。
- ライセンスタイプを選択
- 複数ユーザーオプション
- 範囲とカバレッジのカスタマイズ
- 迅速な対応
"成長戦略の設計は私たちのDNAにあります"
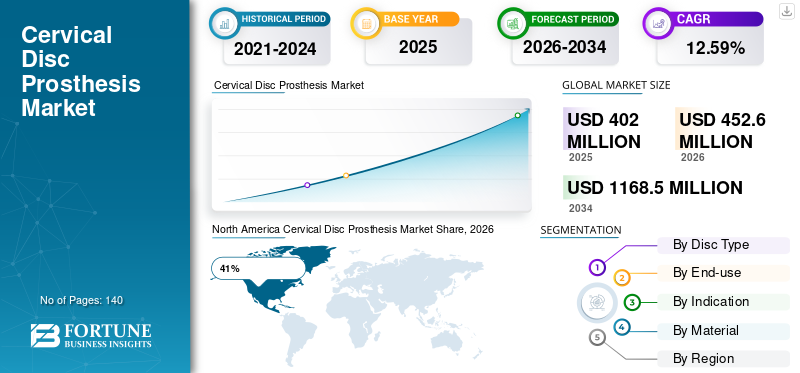
世界の頸椎椎間板プロテーゼ市場規模は、2025年に4億200万米ドルと評価されています。市場は2026年の4億5,260万米ドルから2034年までに11億6,850万米ドルに成長すると予測されており、予測期間中に12.59%のCAGRを示します。

頸椎椎間板プロテーゼ市場は、動きを保存する脊椎処置の採用が増加し、従来の脊椎固定術よりも人工椎間板置換術が好まれる傾向にあるため、着実に拡大しています。頸椎椎間板プロテーゼデバイスは、隣接するセグメントの変性を軽減しながら頸椎の可動性を維持するように設計されています。頸部変性椎間板疾患、頸部神経根症、脊椎疾患の発生率の増加により、医療施設全体で持続的な需要が生み出されています。生体材料、インプラント設計、および低侵襲手術技術における技術の進歩により、製品の採用がさらに強化されています。頸椎椎間板プロテーゼ市場レポートでは、医師の意識の高まり、手術成績の向上、脊椎医療インフラへの投資の増加が強調されており、先進医療システムと新興医療システム全体の市場浸透の拡大に貢献しています。
米国は、先進的な脊椎医療インフラストラクチャと頚椎手術の件数が多いため、北米の頸椎椎間板プロテーゼ市場シェアの 42% を占めています。全国では年間 120 万件以上の脊椎手術が行われており、頸椎椎間板プロテーゼの採用に対する強固な基盤が形成されています。有利な規制当局の承認、外科医の専門知識の向上、高度な画像技術の普及が市場の拡大を支えています。病院や整形外科センターでは、患者の転帰を改善するために次世代頸椎椎間板インプラントの利用が増えています。座りっぱなしのライフスタイル、職場関連の首の疾患、加齢に伴う頸部変性症の蔓延が需要を刺激し続けています。米国の頸椎椎間板プロテーゼ市場の拡大は、主要な医療機関全体で運動保存技術が強力に活用されていることを示しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
医療提供者が脊椎固定術に代わる代替手段を模索する中、頸椎椎間板プロテーゼ市場の傾向は、動きを維持する脊椎治療への大きな移行を示しています。メーカーは、耐久性と耐摩耗性を高めながら、自然な頸椎の動きを模倣する高度なインプラント設計をますます導入しています。 3 次元イメージング技術とコンピュータ支援による手術計画は、術前評価の標準ツールとなりつつあり、インプラントの位置決めの精度を向上させています。
[ロイズArR1lQ]
もう 1 つの注目すべき傾向には、生体適合性と長期的なインプラントの性能を向上させるチタン合金と高度なポリマーの組み合わせの使用の増加が含まれます。医療施設では低侵襲外科的アプローチの採用が増えており、入院期間が短縮され、患者の回復が促進されています。人工知能手術支援ナビゲーション システムも脊椎外科医の間で注目を集めています。
頸椎変性椎間板疾患の有病率の上昇
頸椎椎間板プロテーゼ市場の主な成長原動力は、頸椎変性椎間板疾患とそれに関連する脊椎疾患の有病率の増加です。主要経済国全体で高齢化が進んでおり、外科的介入を必要とする患者数が増加しています。臨床研究によると、頸椎椎間板変性は世界中で数百万人の成人、特に 45 歳以上の人々に影響を及ぼしています。コンピューター、スマートフォンの使用、座りっぱなしの作業環境の増加により、慢性的な首の痛みや頸椎疾患の発生率も高くなりました。医療提供者は、脊椎の動きを維持できるため、頸椎椎間板プロテーゼの処置を推奨することが増えています。一部の患者集団において手術成功率が 90% を超えて改善されていることが、手術の導入をさらに後押ししています。頸椎椎間板プロテーゼ市場分析によると、高度な脊椎治療オプションに対する患者の意識の高まりにより、病院や整形外科センター全体での処置量が増え続けていることがわかりました。
高額な手術費用とインプラント費用
良好な臨床転帰にもかかわらず、高額な治療費が頸椎椎間板プロテーゼ業界にとって依然として大きな制約となっています。頸椎椎間板置換術には特殊なインプラント、高度な画像技術、高度な訓練を受けた外科医が必要であり、医療費全体が増加します。いくつかの発展途上国では、償還範囲が依然として限られており、患者がこれらの処置を受けることは制限されています。コストに敏感な医療システムでは、初期費用が低いため、従来の固定手術が好まれることがよくあります。さらに、小規模な医療施設では、高級な補綴装置に関連する調達コストが課題となっています。規制遵守の要件と広範な臨床試験も、製造コストの上昇に寄与しています。頸椎椎間板プロテーゼ市場の見通しは、高度な脊椎治療に対する需要が高まっているにもかかわらず、手頃な価格の懸念が引き続き新興経済国での導入率に影響を与えていることを示しています。
低侵襲脊椎手術の拡大
低侵襲脊椎手術の人気の高まりにより、頸椎椎間板プロテーゼ市場に大きなチャンスがもたらされています。患者は組織損傷の軽減、入院期間の短縮、回復時間の短縮を伴う処置をますます好むようになってきています。医療機関は、インプラント埋入の精度を向上させる高度な手術ナビゲーション システムやロボット支援プラットフォームに多額の投資を行っています。新興国は専門の脊椎治療センターを拡大しており、インプラントメーカーに新たな商業機会を生み出しています。医療費の増加と高度な整形外科処置へのアクセスの改善により、市場の見通しはさらに強化されます。外来での脊椎手術の需要の増加により、低侵襲技術に最適化された次世代の頚椎椎間板プロテーゼの開発も促進されています。頸椎椎間板プロテーゼ市場の予測は、技術革新と手術能力の拡大が今後数年間に大きな成長の道を生み出すことを示唆しています。
長期臨床評価要件
頸椎椎間板プロテーゼ市場が直面する主要な課題の 1 つは、広範囲にわたる長期にわたる臨床検証の必要性です。規制当局は、新製品を承認する前に、インプラントの耐久性、安全性、有効性に関する実質的な証拠を必要とします。メーカーは長期にわたる臨床研究を実施する必要があり、その期間は 5 年を超えることも多く、開発スケジュールとコストが増加します。患者の解剖学的構造や手術技術の違いも臨床結果に影響を与える可能性があり、製品の評価が複雑になります。医療提供者は、十分な長期パフォーマンスデータが入手可能になるまで、新しいインプラント技術に対して慎重なままです。さらに、市販後の監視要件により、メーカーには追加の責任が課せられます。頸椎椎間板プロテーゼ業界レポートは、イノベーションと厳格な規制遵守のバランスをとることが、既存企業と新規市場参入者の両方にとって依然として重要な課題であることを示しています。
M-o-P 頚椎椎間板プロテーゼは、頚椎椎間板プロテーゼ市場シェアの 61% を占めています。これらのインプラントは、自然な頸椎の動きを再現するように設計された高度なポリマーコアと組み合わせた金属製終板を利用しています。このセグメントは、良好な摩耗特性、確立された臨床証拠、および広く外科医に知られているため、市場で強力なリーダーシップを維持しています。最新のポリマー素材により、耐久性が向上し、頸椎の動き時の摩擦が軽減されます。 M-o-P インプラントは信頼性の高い長期転帰と幅広い患者適合性を実証しているため、病院は M-o-P インプラントを好むことがよくあります。ポリマー工学の継続的な改善により、摩耗粒子の発生が減少し、インプラントの寿命が向上しています。
M-o-M 頸椎椎間板プロテーゼは、頸椎椎間板プロテーゼ市場シェアの 39% を占めています。これらのデバイスは、堅牢な構造サポートと長期的な機械的安定性を提供するように設計された金属製の関節面を利用しています。このセグメントは、その強度特性と、反復的な脊椎負荷条件下での変形に対する耐性が特に高く評価されています。金属加工および表面仕上げ技術の技術進歩により、インプラントの性能が向上し、摩耗の懸念が軽減されました。 M-o-M インプラントは、耐荷重能力の向上を必要とする慎重に選ばれた患者集団で頻繁に利用されています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
整形外科および外傷センターは、頸椎椎間板プロテーゼ市場シェアの 34% を占めています。これらの施設は、専門的な外科的専門知識と専門の脊椎治療部門により、頸椎疾患の診断と治療において重要な役割を果たしています。椎間板変性疾患、外傷性頸椎損傷、運動保存脊椎手術の紹介が増加しており、この分野の需要を支えています。多くの整形外科センターには、高度な画像システム、術中ナビゲーション技術、および処置の精度を向上させる低侵襲手術プラットフォームが装備されています。専門的な脊椎治療センターに対する患者の希望が高まっているため、セグメントの拡大はさらに強化されています。
病院は頸椎椎間板プロテーゼ市場シェアの 66% を占めており、主要な最終用途セグメントとなっています。大病院は、包括的な外科インフラ、多分野の治療チームを備え、頸椎椎間板置換術をサポートする高度な脊椎技術へのアクセスを備えています。三次医療病院で行われる脊椎手術の件数の増加は、インプラントの需要に大きく貢献しています。病院はまた、確立された償還枠組みや専門の神経外科医や整形外科医へのアクセスからも恩恵を受けています。子宮頸部変性疾患に関連する入院患者の増加により、手術の増加が続いています。
首の痛みは、適応症別の頸椎椎間板プロテーゼ市場シェアの 57% を占めています。変性椎間板疾患に関連する慢性的な首の痛みは、依然として頸椎椎間板置換術の最も一般的な理由の 1 つです。座りっぱなしのライフスタイル、長時間画面に触れる習慣、悪い姿勢の習慣が蔓延しているため、高度な治療ソリューションを求める患者の数が大幅に増加しています。頸椎椎間板プロテーゼは、痛みの症状を軽減しながら脊椎の柔軟性を維持するのに役立つ運動維持の利点を提供します。臨床研究では、持続的な首の痛みに対する頚椎椎間板置換後の患者満足度が良好であることが引き続き実証されています。
脊髄症は頸椎椎間板プロテーゼ市場シェアの 43% を占めています。頸部脊髄症は、変性変化、椎間板ヘルニア、または頸部脊柱管狭窄症によって引き起こされる脊髄の圧迫が原因で発生します。この状態は、神経症状、運動機能障害、生活の質の低下を引き起こすことがよくあります。高度な磁気共鳴画像技術による診断率の向上は、処置の需要に貢献しています。頸椎椎間板プロテーゼは、脊椎の可動性を維持しながら、特定の脊髄症患者に効果的な治療オプションを提供します。
材料ベースのセグメンテーションでは、頸椎椎間板プロテーゼの製造に使用される主なコンポーネントとして、チタン合金、コバルトクロム合金、および高度なポリマーが示されています。このセグメントはインプラント製造要件の 100% を占め、デバイスの性能を決定する上で重要な役割を果たします。チタンベースの材料は、優れた生体適合性と耐食性により、材料利用の 48% に貢献しています。コバルトクロム合金が32%を占め、機械的強度と耐摩耗性に優れています。高度なポリマー素材が 20% 使用されており、柔軟性と衝撃吸収特性を提供します。生体材料の継続的な革新により、インプラントの寿命が延び、合併症のリスクが軽減されています。頸椎椎間板プロテーゼ市場の傾向は、臨床転帰とデバイスの長期耐久性を向上させるために材料の最適化にますます重点が置かれていることを示しています。
North America Cervical Disc Prosthesis Market Share, 2025 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は世界の頸椎椎間板プロテーゼ市場シェアの 41% を占め、主要な地域市場となっています。この地域は、高度な医療インフラ、専門の脊椎センターが広く利用可能であること、動きを保存する外科手術が積極的に採用されていることなどの恩恵を受けています。米国は頸椎手術の件数が多いことと有利な償還政策により、地域の需要の大部分を占めています。椎間板変性疾患と慢性的な首の痛みの有病率の増加が、手術の増加を支え続けています。病院や整形外科施設では、耐久性と生体力学的性能が強化された次世代の頸椎椎間板インプラントが急速に採用されています。特定の患者における固定よりも人工椎間板置換を支持する強力な臨床証拠により、外科医の信頼が強化されました。ロボット支援手術およびナビゲーション技術への継続的な投資により、治療成果がさらに向上します。主要な業界参加者の存在と継続的な製品革新により、頸椎椎間板プロテーゼ市場における北米の支配的な地位が強化されています。
ヨーロッパは世界の頸椎椎間板プロテーゼ市場シェアの 29% を占めており、依然として脊椎医療イノベーションの主要な中心地です。この地域は、確立された医療制度、運動保存療法に対する意識の高まり、高度な整形外科技術の導入増加の恩恵を受けています。ドイツ、フランス、イタリア、英国などの国々は、公的および民間の医療ネットワークを通じて頸椎椎間板置換術へのアクセスを拡大し続けています。加齢に伴う脊椎疾患や頸部変性疾患の発生率の増加は、市場の需要に大きく貢献しています。長期的な臨床転帰が良好で脊椎の可動性が維持されるため、医師は人工頚椎椎間板を推奨することが増えています。研究機関や医療機器メーカーは積極的に協力して革新的なインプラント設計を開発しています。診断技術の向上により、子宮頸部の状態をより早期に検出できるようになります。ヘルスケアの近代化と特殊な脊椎治療プログラムへの投資の増加が、ヨーロッパ全体の頸椎椎間板プロテーゼ市場の成長を支え続けています。
ドイツはヨーロッパの頸椎椎間板プロテーゼ市場シェアの 27% を占めており、この地域で最も影響力のある市場の 1 つとして機能しています。この国は、高度に発達した医療システム、高度な整形外科施設、脊椎外科の強力な臨床専門知識の恩恵を受けています。ドイツの病院では、高度な画像診断技術と手術ナビゲーション技術を活用して、毎年かなりの数の頸椎椎間板置換手術を行っています。高齢化人口における頸椎変性椎間板疾患の有病率の増加により、手術の需要が引き続き増加しています。医療提供者は、脊椎の自然な動きを維持するのに役立つ運動保存インプラントをますます好んでいます。医学研究とインプラント開発への継続的な投資により、市場の拡大が強化されます。専門の脊椎センターの存在により、全国での治療へのアクセスが向上します。強力な外科医トレーニング プログラムと低侵襲手術の採用により、ヨーロッパの頸椎椎間板プロテーゼ業界におけるドイツのリーダーシップにさらに貢献しています。
英国はヨーロッパの頸椎椎間板プロテーゼ市場シェアの 18% を占めています。需要は、脊椎固定術の代替手段としての頸椎椎間板置換術に対する認識の高まりと、専門的な脊椎ケアサービスへのアクセスの拡大によって促進されています。医療機関は、患者の転帰を改善するために高度な整形外科技術と最新の外科インフラに投資しています。慢性的な首の痛みと頸椎椎間板変性の症例の増加が市場の成長を支え続けています。外科医は、隣接する脊椎部分へのストレスを軽減しながら頸椎の可動性を維持できるため、運動保存インプラントをますます利用しています。公的および民間の医療提供者は、増加する患者数に対応するために脊椎治療プログラムを拡大しています。臨床教育の取り組みにより、人工椎間板置換の利点に関する医師の認識が向上しています。継続的な技術革新と良好な治療成果により、英国は地域の頸椎椎間板プロテーゼ市場に大きく貢献する国としての地位を確立しています。
アジア太平洋地域は世界の頸椎椎間板プロテーゼ市場シェアの 23% を占めており、脊椎医療において最も急速に発展している地域の 1 つとして浮上しています。急速な医療インフラの発展、医療支出の増加、高度な外科治療に対する意識の高まりが市場の拡大を支えています。中国、日本、インド、韓国では人口が多いため、頚椎治療に対する大きな需要が生じています。加齢と座りっぱなしのライフスタイルに関連した頸部変性疾患の有病率の上昇により、患者数が増加しています。政府は病院の近代化に投資し、専門的な整形外科治療へのアクセスを拡大しています。訓練を受けた脊椎外科医の数が増えているため、地域全体での手術の利用可能性が向上しています。いくつかの国での医療ツーリズム活動もインプラントの採用に貢献しています。世界的なメーカーと地域の医療提供者との戦略的提携により、頸椎椎間板プロテーゼ業界における技術移転と市場浸透が加速しています。
日本はアジア太平洋地域の頸椎椎間板プロテーゼ市場シェアの 31% を占めています。この国は、高度な医療技術、強力な医学研究能力、高度な技術を持った整形外科医で知られています。人口の高齢化は、頸椎変性椎間板疾患および関連する脊椎疾患の有病率の増加に大きく寄与しています。日本の医療機関は、可動性と患者の長期転帰を改善するために設計された革新的な頸椎椎間板プロテーゼを採用し続けています。高度な画像システムと正確なガイド付き手術技術が手術の成功をサポートします。生体材料とインプラントの性能に焦点を当てた研究活動により、技術開発がさらに強化されます。患者は、より迅速な回復と生活の質の向上を可能にする、運動温存治療の選択肢をますます望んでいます。強力な医療基準と専門の脊椎センターへの広範なアクセスにより、日本はアジア太平洋地域における頸椎椎間板置換技術の主要市場としての地位を確立しています。
中国はアジア太平洋地域の頸椎椎間板プロテーゼ市場シェアの 24% を占め、この地域内で最大の市場を占めています。医療の急速な近代化、病院の収容能力の増加、医療支出の増加により、高度な脊椎治療の需要が高まり続けています。この国の人口の多さは、頸椎椎間板置換術の大きな機会を生み出します。低侵襲脊椎手術と運動保存技術に対する意識の高まりにより、医療従事者の間での導入がさらに広がっています。医療へのアクセスの向上を目的とした政府の取り組みは、整形外科および脊椎治療サービスの拡大を支援しています。国内メーカーはインプラント開発への投資を増やしており、国際企業は市場での存在感を強化し続けています。外科医のトレーニング プログラムの強化と診断能力の向上は、手術の成長に貢献します。中国の頸椎椎間板プロテーゼ市場の見通しは、進行中の医療改革と治療の利用可能性の拡大により、引き続き良好です。
その他の地域は、世界の頸椎椎間板プロテーゼ市場シェアの 7% を占め、ラテンアメリカ、中東、アフリカが含まれます。これらの市場は規模は小さいものの、医療インフラの改善と高度な脊椎治療オプションに対する意識の高まりにより、緩やかな成長を示しています。政府や民間の医療提供者は、患者ケアを強化するために近代的な病院や専門の整形外科施設に投資しています。子宮頸部変性疾患の診断率の上昇により、革新的な治療ソリューションの需要が高まっています。国際的な医療機器企業は、製品の入手可能性を向上させるために、流通ネットワークを拡大し、地域的なパートナーシップを強化しています。一部の国における医療ツーリズム活動は、手続き量の増加に貢献しています。整形外科医と脳神経外科医の研修への取り組みにより、頸椎椎間板置換術の専門知識が高まっています。継続的な医療の近代化と先進技術へのアクセスの拡大により、これらの地域全体の長期的な頸椎椎間板プロテーゼ市場の発展がサポートされると予想されます。
頸椎椎間板プロテーゼ市場への投資活動は、動きを維持する脊椎ケアへの移行、手術の受け入れの増加、次世代頸椎インプラントの商品化によって形成されています。インプラントのイノベーションとデジタル手術、ナビゲーション、ロボットエコシステムを組み合わせた企業に資本が流れている。なぜなら、これらのプラットフォームはワークフローの信頼性を高め、外科医の忠誠心を強化するからである。メドトロニックの継続的な脊椎エコシステムの拡大とデピュイ・シンセスのVELYS Spineの発売は、大規模な戦略がインプラントのポートフォリオと実現技術をどのように結びつけているかを示しています。
投資家にとって最も魅力的な機会は、プレミアム頚椎椎間板ライン、市販後の証拠生成、および手順のばらつきを軽減するバンドルされた脊椎ソリューションです。この市場は、すでに臨床採用を達成しているが、地理的に拡大する余地がまだある中規模の製造業者にも好材料をもたらします。 Orthofix の頸椎椎間板事業は、ニッチな人工椎間板資産であっても大きな売上を生み出すことができることを実証していますが、2025 年に M6-C 製品ラインから撤退するという同社の決定は、ポートフォリオの規律と収益性目標の重要性も示しています。
頸椎椎間板プロテーゼ市場における新製品開発は、動きの維持、生体力学的耐久性、および低侵襲脊椎手術とのより良いアライメントに重点を置いています。現在、最も競争力のある製品は、運動学の改善、摩耗プロファイルの低減、洗練された器具による挿入の容易さを重視しています。 Globus Medical の Simplify Cervical Disc は、依然として注目に値するベンチマークです。同社は、これが 1 レベルの疾患の主要評価項目で臨床的優位性を達成し、臨床差別化の商業的価値を強化する唯一の子宮頸部全椎間板置換術であると述べているからです。
開発の取り組みは、インプラント自体を超えて、より広範な外科エコシステムにも及んでいます。メドトロニックは 2024 年 9 月に AiBLE 脊椎手術エコシステムを拡張し、デピュイ・シンセスは 2024 年に初のアクティブ脊椎ロボティクスおよびナビゲーション プラットフォームを導入しました。どちらも、インプラント会社がイメージング、計画、ナビゲーションを自社の製品戦略にどのように統合しているかを反映しています。これらのエコシステムは、配置の精度を向上させ、手順の摩擦を軽減することで、頸椎椎間板の導入をサポートできます。
この頸椎椎間板プロテーゼ市場レポートは、製品設計、最終用途の需要、適応パターン、材料革新、地域での採用、企業のポジショニングなど、人工頸椎椎間板置換術の商業的および臨床的状況を完全にカバーしています。病院の調達行動、脊椎センターの購入傾向、外科医の採用パターン、大手メーカーの競争上の役割に重点を置き、B2B の観点から市場を評価します。この範囲には、椎間板変性疾患、首の痛み、脊髄症に使用される動きを保存する頚椎椎間板システムと、移植をサポートする処置エコシステムが含まれます。
カスタマイズのご要望 広範な市場洞察を得るため。
このレポートでは、可動性温存手術に対する臨床上の好み、長期的なインプラント性能の期待、規制の監視、導入に対するロボットおよびナビゲーションプラットフォームの影響などの市場動向も取り上げています。地域範囲には北米、ヨーロッパ、アジア太平洋、その他の地域が含まれており、米国は引き続きこのセグメント内で商業的に最も重要な国内市場です。この分析は、大手脊椎機器プレーヤーと専門の人工椎間板メーカー間の競争の激しさも説明しています。


(有効期限 31st Oct 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)






ニーズに合わせた最適な価格をご提案します。
業界の専門家にご質問をご相談いただけます。
ご不明な点はございますか?ご購入前に迅速にお答えします。

