Marktgröße, Anteil und Branchenanalyse für CAR-T-Zelltherapie, nach Produkt (Kymriah, Yescarta, Tecartus, Breyanzi, Abecma, Carvykti und andere), nach Indikation (großes B-Zell-Lymphom, follikuläres Lymphom, Mantelzell-Lymphom, chronische lymphatische Leukämie/kleines lymphatisches Lymphom, akute lymphatische B-Zell-Leukämie, multiples Myelom und andere), nach Altersgruppe (Kinder und Erwachsene), nach Endbenutzern (CAR-T-Zell-Behandlungszentren in Krankenhäusern, eigenständige Krebsbehandlungszentren und andere) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

Größe und Überblick über den Markt für CAR-T-Zelltherapie
 Audio-Version anhören
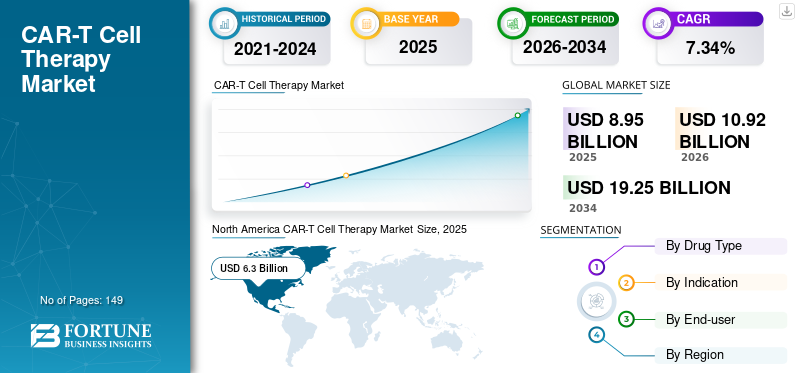
Die globale Marktgröße für CAR-T-Zelltherapie wurde im Jahr 2025 auf 8,62 Milliarden US-Dollar geschätzt und wird voraussichtlich von 12,08 Milliarden US-Dollar im Jahr 2026 auf 109,95 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 31,80 % im Prognosezeitraum entspricht. Nordamerika dominierte den CAR-T-Zelltherapie-Markt mit einem Marktanteil von 46,98 % im Jahr 2025.
Der globale Markt für CAR-T-Zelltherapie hat sich von einer fortschrittlichen Behandlungsplattform für stark vorbehandelte Blutkrebsarten zu einem kommerziell bedeutenden Ökosystem für zelluläre Immuntherapie entwickelt. Das Wachstum wird durch dauerhafte klinische Reaktionen, zunehmende behördliche Zulassungen, eine umfassendere Akkreditierung von Behandlungszentren und steigende Investitionen in technische Zelltherapien unterstützt.
Obwohl sich die Akzeptanz weiterhin auf spezialisierte Onkologienetzwerke konzentriert, erweitert sich der adressierbare Markt durch frühere Behandlungslinien, zusätzliche hämatologische Indikationen und verbesserte Produktionskapazitäten. Die Größe des Marktes für CAR-T-Zelltherapie wird zunehmend von der Behandlungsberechtigung, dem Produktionsdurchsatz, den Erstattungsbedingungen und der klinischen Infrastruktur und nicht nur von der Patientenprävalenz beeinflusst.
Das Branchenökosystem umfasst Biotechnologieentwickler, Pharmahersteller, Lieferanten viraler Vektoren, Anbieter von Zellverarbeitungstechnologie, Logistikunternehmen, akkreditierte Behandlungszentren sowie spezialisierte Vertragsentwicklungs- und Fertigungsorganisationen. Die Werterfassung verlagert sich hin zu integrierten Funktionen, die Zellsammlung, genetische Veränderung, Qualitätskontrolle, Koordinierung der Lieferkette und Überwachung nach der Infusion umfassen. Diese Struktur beeinflusst den Marktanteil der CAR-T-Zelltherapie bei Unternehmen mit etablierten kommerziellen Produkten und skalierbaren Produktionsnetzwerken.
Bei der CAR-T-Zelltherapie, die für „Chimäre Antigenrezeptor-T-Zelltherapie“ steht, werden spezialisierte T-Zellen, ein Bestandteil des Immunsystems, so verändert, dass sie gezielt auf Krebszellen abzielen und diese eliminieren. Aufgrund der zunehmenden Einführung personalisierter Immuntherapien für Patienten mit rezidivierten oder refraktären hämatologischen Malignomen steht der Weltmarkt vor einem exponentiellen Wachstum.
Die Ausweitung der behördlichen Zulassungen, der breitere Einsatz bei verschiedenen Blutkrebsindikationen und zunehmende klinische Beweise für dauerhafte Patientenreaktionen ermutigen Gesundheitsdienstleister dazu, die CAR-T-Therapie in spezielle Krebsbehandlungspfade zu integrieren. Pharmazeutischund Biotechnologieunternehmen investieren auch in schnellere Herstellungsprozesse, dezentrale Produktion, allogene oder Standardplattformen, Dual-Target-Therapien und Programme für solide Tumoren.
- Beispielsweise erhielt Bristol Myers Squibb im Dezember 2025 die US-amerikanische FDA-Zulassung für Breyanzi zur Behandlung von Erwachsenen mit rezidiviertem oder refraktärem Randzonenlymphom. Die Zulassung machte Breyanzi zur ersten und einzigen für diese Patientengruppe zugelassenen CAR-T-Zelltherapie und weitete ihren Einsatz auf eine fünfte Krebsart aus. Diese Entwicklung unterstreicht den zunehmenden Fokus von Pharmaunternehmen auf die Erweiterung der CAR-T-Therapieindikationen, die Deckung ungedeckter Behandlungsbedürfnisse und die Erweiterung der kommerziellen Reichweite etablierter Zelltherapieplattformen.
Wichtige Akteure wie Johnson & Johnson, Legend Biotech Corporation, Gilead Sciences, Inc. und Bristol-Myers Squibb Company beteiligen sich aktiv an der Einführung neuer Produkte, strategischen Kooperationen, Akquisitionen sowie behördlichen Genehmigungs- und Investitionsinitiativen, um die Marktpräsenz auszubauen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Neueste Produkteinführungen und wichtige Indikationserweiterungen
|
Produktname |
Name der Firma |
Beschreibung |
|
Satricabtagene Autoleucel – Satri-cel |
CARsgen Therapeutics |
Im Juni 2026 von der chinesischen NMPA für Claudin18.2-positives, HER2-negatives fortgeschrittenes Adenokarzinom des Magens oder des gastroösophagealen Übergangs nach mindestens zwei vorherigen Behandlungslinien zugelassen. |
|
Aucatzyl – Obecabtagene Autoleucel |
Autolus Therapeutics |
Der erste kommerzielle Verkauf in den USA erfolgte im Januar 2025 nach der FDA-Zulassung im November 2024 für Erwachsene mit rezidivierter oder refraktärer akuter lymphoblastischer B-Zell-Vorläufer-Leukämie. |
|
Breyanzi – Marginalzonen-Lymphom-Erweiterung |
Bristol Myers Squibb |
Erhielt im Dezember 2025 die US-amerikanische FDA-Zulassung für Erwachsene mit rezidiviertem oder refraktärem Randzonenlymphom. Dadurch wurde die kommerzielle Abdeckung von Breyanzi auf fünf B-Zell-Malignitätskategorien erweitert. |
|
Carvykti – Frühere Erweiterung des Multiplen Myeloms |
Johnson & Johnson und Legend Biotech |
Im April 2024 von der FDA für Patienten mit rezidiviertem oder refraktärem multiplem Myelom nach mindestens einer vorherigen Behandlungslinie zugelassen, wodurch die adressierbare Patientenpopulation erheblich erweitert wird. |
Markttrends für CAR-T-Zelltherapie
Zunehmende Pipeline-Kandidaten und klinische Studien für innovative CAR-T-Therapien werden sich zu einem wichtigen Markttrend entwickeln
Auf dem Weltmarkt gibt es eine wachsende Zahl von Pipeline-Kandidaten undklinische StudienDer Schwerpunkt liegt auf der Verbesserung der Behandlungssicherheit, Wirksamkeit, Dauerhaftigkeit und des Patientenzugangs. Pharma- und Biotechnologieunternehmen entwickeln Dual-Target- und Multi-Target-CAR-T-Therapien, um das Entweichen von Antigenen und Krankheitsrückfälle zu reduzieren. Die klinische Forschung weitet sich über Blutkrebs hinaus auch auf solide Tumoren und Autoimmunerkrankungen aus und schafft neue kommerzielle Anwendungen für die CAR-T-Technologie.
Wichtige Unternehmen untersuchen weiterhin verbesserte CAR-Designs, schnellere Herstellungstechniken, Sicherheitsschalter und Kombinationsbehandlungsstrategien, um schwere unerwünschte Ereignisse zu reduzieren und die therapeutischen Reaktionen zu verbessern. Der erfolgreiche Fortschritt dieser Kandidaten in der klinischen Entwicklung dürfte die ansprechbare Patientenpopulation erweitern und das langfristige Wachstum des Marktes unterstützen.
- Beispielsweise präsentierte Legend Biotech im Juni 2026 erstmals klinische Daten der Phase 1 am Menschen für LB2102, eine in der Prüfung befindliche DLL3-zielgerichtete CAR-T-Zelltherapie für Patienten mit rezidiviertem oder refraktärem kleinzelligem Lungenkrebs und großzelligem neuroendokrinen Karzinom. Der Kandidat zeigte eine ermutigende klinische Aktivität und ein beherrschbares Sicherheitsprofil, wobei bei stark vorbehandelten Patienten über Reaktionen berichtet wurde. Diese Entwicklung unterstreicht den zunehmenden Fokus von Unternehmen auf die Ausweitung der CAR-T-Therapie über hämatologische Malignome hinaus und die Entwicklung innovativer Behandlungsmöglichkeiten für schwer zu behandelnde solide Tumoren.
Darüber hinaus gehen mehrere Marktteilnehmer Partnerschaften zur Entwicklung einer CAR-T-Zelltherapie zur Behandlung von Krebs ein.
- Beispielsweise haben im Februar 2026 BioNTech SE, ein Immuntherapieunternehmen, und Autolus Therapeutics plc, abiopharmazeutischDas Unternehmen hat eine Partnerschaft mit dem Ziel geschlossen, die autologen CAR-T-Programme beider Unternehmen bis zur Kommerzialisierung voranzutreiben, bis die behördlichen Genehmigungen vorliegen.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Die steigende Prävalenz von hämatologischem Krebs treibt das Marktwachstum voran
Es wird erwartet, dass die zunehmende Belastung durch Leukämie, Lymphome und multiples Myelom die Patientenpopulation vergrößern wird, die eine fortgeschrittene Behandlung benötigt, nachdem herkömmliche Therapien versagt haben. CAR-T-Therapien können bei ausgewählten Patienten mit rezidivierter oder refraktärer Erkrankung zu tiefgreifenden und dauerhaften Reaktionen führen und ihre Einführung in spezialisierten Krebszentren unterstützen. Eine verbesserte Diagnose, ein längeres Überleben der Patienten und wiederholte Krankheitsrückfälle erhöhen auch die Zahl der Patienten, die möglicherweise für eine CAR-T-Behandlung in Frage kommen. Darüber hinaus wird erwartet, dass die Verlagerung dieser Therapien in frühere Behandlungslinien ihre ansprechbare Patientenpopulation erweitern und das Behandlungsvolumen erhöhen wird. Folglich dürfte die wachsende klinische Belastung durch hämatologischen Krebs das Marktwachstum für CAR-T-Zelltherapien in den kommenden Jahren ankurbeln.
- Beispielsweise erhielt Johnson & Johnson im April 2024 die US-amerikanische FDA-Zulassung für CARVYKTI für Patienten mit Rückfall oder RefraktärerkrankungMultiples Myelomdie mindestens eine vorherige Therapielinie erhalten hatten. Die erweiterte Indikation ermöglichte den Einsatz der Therapie ab dem ersten Rückfall, verglichen mit der früheren Anwendung nach mehreren Vorbehandlungen. Die Entwicklung verdeutlicht, wie die zunehmende Belastung der Patienten mit multiplem Myelom und die Nachfrage nach einer wirksamen Rückfallbehandlung die für CAR-T-Therapien geeignete Bevölkerungsgruppe vergrößert.
Ein weiterer wichtiger Treiber des CAR-T-Zelltherapie-Marktes ist die zunehmende klinische Validierung dauerhafter Reaktionen bei rezidivierten oder refraktären hämatologischen Krebsarten. Patienten mit begrenzten Behandlungsmöglichkeiten erzeugen eine anhaltende Nachfrage nach Therapien, die eine tiefe Remission erreichen können, insbesondere bei aggressiven B-Zell-Lymphomen, akuter lymphoblastischer Leukämie und multiplem Myelom. Durch die zunehmenden Zulassungen wird die CAR-T-Zelltherapie zunehmend über eng definierte Salvage-Einstellungen hinaus verlagert.
Investitionen in die Infrastruktur für zelluläre Immuntherapie verstärken die Marktentwicklung. Pharmaunternehmen, Biotechnologieunternehmen und Gesundheitssysteme investieren Kapital in Produktionsanlagen, spezialisierte Behandlungszentren, kryogene Logistik und Qualitätskontrollkapazitäten. Diese Investitionen verbessern die Marktreife und reduzieren gleichzeitig betriebliche Engpässe, die zuvor den Patientenzugang behinderten.
Durch die Einführung früherer Behandlungslinien wächst auch die anspruchsberechtigte Bevölkerung. Klinische Beweise, die den Einsatz von CAR-T-Zellen vor mehreren Chemotherapierunden belegen, erhöhen die Aufmerksamkeit des Arztes und verändern die Behandlungsalgorithmen. Diese Verschiebung stärkt die Wachstumsaussichten des CAR-T-Zelltherapie-Marktes, obwohl Erstattungs- und Kapazitätsbeschränkungen weiterhin relevant sind.
Der technologische Fortschritt sorgt für einen zusätzlichen Nachfragekatalysator. Verbesserungen beim Vektordesign, der T-Zelltechnik, der Fertigungsautomatisierung und dem Toxizitätsmanagement verbessern die Behandlungskonsistenz. Kürzere Produktionszeiten und eine bessere Zellfitness können den Durchsatz im Behandlungszentrum erhöhen und gleichzeitig die logistische Komplexität reduzieren.
|
Rang |
Markttreiber |
Erwartete Auswirkungen auf das Marktwachstum |
Geschätzter Bruttomarktwachstumsbeitrag (in Mrd. USD) |
Auswirkungen: 2026–2028 |
Auswirkungen: 2029–2031 |
Auswirkungen: 2032–2034 |
|
1 |
Steigende Belastung durch hämatologischen Krebs und unerfüllte Bedürfnisse bei Rückfallpatienten |
Hoch |
31,60 |
Hoch |
Hoch |
Hoch |
|
2 |
Ausweitung auf frühere Behandlungslinien und zusätzliche Indikationen |
Hoch |
27.10 |
Medium |
Hoch |
Hoch |
|
3 |
Wachsende Pipeline und klinische Studien für solide Tumoren und nicht-onkologische Erkrankungen |
Hoch |
23.20 |
Hoch |
Hoch |
Medium |
|
4 |
Entwicklung allogener, schnell herstellender und in vivo CAR-T-Plattformen |
Mittelhoch |
19.00 |
Medium |
Hoch |
Hoch |
|
5 |
Steigende behördliche Genehmigungen, Erstattungsunterstützung und Kapazität der Behandlungszentren |
Medium |
15.00 |
Medium |
Medium |
Hoch |
|
6 |
Andere |
Niedrig |
11.00 Uhr |
Niedrig |
Niedrig |
Niedrig |
|
Gesamter Bruttowachstumsbeitrag |
126,90 |
MARKTBEGRENZUNGEN
Hohe Behandlungskosten von CAR-T-Therapien schränken das Marktwachstum ein
Es wird erwartet, dass die hohen Kosten der CAR-T-Zelltherapie ihre breitere Anwendung einschränken, insbesondere in Ländern mit begrenzter Gesundheitsfinanzierung und Erstattungsdeckung. Zusätzlich zum teuren Therapieprodukt umfassen die gesamten Behandlungskosten die Sammlung von T-Zellen, die genetische Veränderung und Herstellung, den Krankenhausaufenthalt, die spezielle Überwachung und die Behandlung unerwünschter Ereignisse wie dem Zytokin-Freisetzungssyndrom. Diese Ausgaben stellen eine erhebliche finanzielle Belastung für Patienten, Krankenhäuser, Versicherer und öffentliche Gesundheitssysteme dar. Unsicherheit hinsichtlich der Erstattung kann auch die Überweisung von Patienten verzögern und kleinere Behandlungszentren davon abhalten, CAR-T-Programme einzurichten. Folglich können Erschwinglichkeits- und Kosteneffizienzbedenken den Patientenzugang trotz der großen klinischen Vorteile, die CAR-T-Behandlungen bieten, einschränken.
- Beispielsweise veröffentlichte das NICE im Dezember 2025 einen endgültigen Leitlinienentwurf, in dem empfohlen wurde, dass der NHS Tecartus von Gilead Sciences nicht routinemäßig bei rezidiviertem oder refraktärem Mantelzelllymphom verwenden sollte. Das NICE kam zu dem Schluss, dass die verfügbaren Beweise kein ausreichendes Preis-Leistungs-Verhältnis belegten und dass die Kosteneffizienzschätzungen der Therapie über dem Bereich lagen, der als akzeptabler Einsatz von NHS-Ressourcen angesehen wird. Die Entscheidung führte dazu, dass Gilead Berufung einlegte und dabei auf das Risiko hinwies, dass hohe Behandlungs- und Lieferkosten den Zugang zu einer wichtigen CAR-T-Option verwehren könnten. Obwohl das NICE im Juni 2026 einer erneuten Prüfung der Empfehlung zustimmte, zeigt der Fall, wie ungünstige Kosten-Nutzen-Bewertungen die Erstattung und kommerzielle Einführung teurer CAR-T-Therapien einschränken können.
Der Markt für CAR-T-Zelltherapie bleibt durch komplexe Herstellungsanforderungen, hohe Behandlungskosten und begrenzte Lieferkapazitäten eingeschränkt. Die autologe Produktion basiert auf patientenspezifischer Zellsammlung, genetischer Veränderung, Qualitätsprüfung und kontrollierter Logistik. Produktionsfehler, Verzögerungen bei der Planung oder unzureichende Zellqualität können Behandlungspläne unterbrechen und das Vertrauen der Anbieter schwächen.
Eine weitere wesentliche Einschränkung stellt die Behandlungsökonomie dar. Die Produktkosten gehen über die eigentliche Therapie hinaus und umfassen Leukapherese, Lymphodepletion, Krankenhausaufenthalt, Toxizitätsmanagement, intensive Überwachung und langfristige Nachsorge. Diese Kosten erschweren die Erstattungsverhandlungen und schränken die Akzeptanz in Gesundheitssystemen mit begrenzten Budgets für die Onkologie ein.
Auch die klinische Infrastruktur schränkt die Marktdurchdringung ein. Die Verabreichung von CAR-T-Zellen erfordert spezialisierte Zentren, geschulte multidisziplinäre Teams, Zugang zur Intensivstation und Protokolle zur Behandlung des Zytokin-Freisetzungssyndroms und des Immuneffektorzell-assoziierten Neurotoxizitätssyndroms. Solche Anforderungen konzentrieren sich auf die Behandlung in großen akademischen Krankenhäusern und etablierten Krebsnetzwerken.
|
Rang |
Marktbeschränkungen |
Erwartete Auswirkungen auf das Marktwachstum |
Geschätzter Rückgang der Marktgröße (in Mrd. USD) |
Auswirkungen: 2026–2028 |
Auswirkungen: 2029–2031 |
Auswirkungen: 2032–2034 |
|
1 |
Hohe Kosten für Therapie, Krankenhausaufenthalt und das Management unerwünschter Ereignisse |
Hoch |
10.50 |
Hoch |
Hoch |
Medium |
|
2 |
Komplexer Herstellungsprozess und lange Bearbeitungszeit |
Mittelhoch |
8.20 |
Hoch |
Medium |
Medium |
|
3 |
Schwere Toxizitäten und begrenzte spezialisierte Behandlungsinfrastruktur |
Medium |
6.30 Uhr |
Medium |
Medium |
Niedrig |
|
4 |
Andere |
Niedrig |
4.03 |
Niedrig |
Niedrig |
Niedrig |
|
Totale Marktreduzierung |
29.03 |
MARKTCHANCEN
Hohe Investitionen in Forschung und Entwicklung in therapeutische Anwendungen der CAR-T-Zelltherapie zur Schaffung von Marktwachstumschancen
Es wird erwartet, dass die Entwicklung allogener oder handelsüblicher CAR-T-Therapien erhebliche Wachstumschancen schaffen wird, indem sie die Herstellungs- und Zugänglichkeitsbeschränkungen autologer Behandlungen angeht. Bei diesen Therapien werden T-Zellen verwendet, die von gesunden Spendern stammen. Sie können im Voraus hergestellt, gelagert und bei Bedarf geliefert werden, sodass nicht für jeden Patienten eine separate Behandlung erstellt werden muss. Dieser Ansatz kann die Wartezeiten für die Behandlung verkürzen, die Herstellungskonsistenz verbessern und es ermöglichen, dass mit einer einzigen Produktionscharge mehrere Patienten versorgt werden können.
Eine größere Skalierbarkeit könnte auch die Behandlungsbereitstellung in einem größeren Netzwerk von Krankenhäusern und kommunalen Krebszentren unterstützen und gleichzeitig möglicherweise die Produktionskosten senken. Daher könnte eine erfolgreiche Spätentwicklung sicherer und langlebiger Standardprodukte den infrage kommenden Patientenkreis erheblich erweitern und die Marktexpansion beschleunigen.
- Beispielsweise gab Caribou Biosciences im November 2025 positive Ergebnisse der Phase-1-ANTLER-Studie für Vispacabtagene Regedleucel bekannt, eine in der Prüfung befindliche allogene Anti-CD19-CAR-T-Therapie für rezidiviertes oder refraktäres B-Zell-Non-Hodgkin-Lymphom. Das Unternehmen berichtete außerdem, dass die Therapie im Allgemeinen gut verträglich sei und ambulant durchgeführt werden könne. Diese Ergebnisse unterstreichen das Potenzial von handelsüblichen CAR-T-Produkten, eine leicht verfügbare und skalierbare Behandlung mit klinischen Ergebnissen anzubieten, die denen patientenspezifischer Therapien nahe kommen.
Die größte Chance auf dem CAR-T-Zelltherapie-Markt liegt in der Erweiterung des Behandlungszugangs über hochspezialisierte akademische Zentren hinaus. Regionale Produktionszentren, Satellitenbehandlungsnetzwerke und standardisierte Überweisungswege könnten die geografische Konzentration verringern und den Patientendurchsatz verbessern. Unternehmen, die dezentrale Logistik, Zellverfolgung und Koordination zwischen Behandlungszentren unterstützen, können einen Mehrwert erzielen, ohne proprietäre Therapien zu entwickeln.
Die Erweiterung der Indikationen bietet einen weiteren wesentlichen Wachstumspfad. Die klinische Entwicklung schreitet in Richtung früherer Linienanwendung, zusätzlicher B-Zell-Malignome und Plasmazellerkrankungen mit hohem ungedecktem Bedarf voran. Produkte, die dauerhafte Reaktionen bei beherrschbarer Toxizität zeigen, können die Erstattungsfälle stärken und die Akzeptanz durch Ärzte bei breiteren Behandlungspopulationen erhöhen.
Die Fertigungstechnik stellt ein attraktives Investitionssegment dar. Automatisierte Systeme, nicht-virale Genabgabe, geschlossene Verarbeitungsplattformen, schnelle Freisetzungstests und verbesserte Kryokonservierung können die Kosten- und Zuverlässigkeitsherausforderungen der Branche bewältigen. Lieferanten, die kürzere Produktionszyklen ermöglichen, können bei mehreren kommerziellen Produkten und Pipeline-Programmen davon profitieren.
HERAUSFORDERUNGEN DES MARKTES
Schwere behandlungsbedingte Toxizitäten erschweren die klinische Behandlung von Patienten
CAR-T-Zelltherapien können schwerwiegende unerwünschte Ereignisse verursachen, darunter das Zytokinfreisetzungssyndrom, das Immuneffektorzell-assoziierte Neurotoxizitätssyndrom, verlängerte Zytopenien, schwere Infektionen und sekundäre hämatologische Malignome. Diese Komplikationen können sich nach der Infusion schnell entwickeln und erfordern eine kontinuierliche Überwachung, sofortige unterstützende Behandlung und den Zugang zu Intensivstationen. Daher muss die CAR-T-Therapie im Allgemeinen von spezialisierten Zentren mit geschulten Onkologen, Neurologen, Intensivpflegeteams und etablierten Protokollen zum Toxizitätsmanagement durchgeführt werden. Auch die Möglichkeit lebensbedrohlicher Reaktionen kann Ärzte bei der Auswahl älterer, medizinisch anfälliger oder stark vorbehandelter Patienten zur Vorsicht veranlassen.
- Beispielsweise forderte die US-amerikanische FDA im April 2024 Warnhinweise für alle zugelassenen BCMA- und CD19-gerichteten autologen CAR-T-Therapien, nachdem bei behandelten Patienten über maligne T-Zell-Erkrankungen, einschließlich CAR-positiver Lymphome, berichtet wurde. Die Behörde verlangte außerdem von Patienten und Teilnehmern an klinischen Studien eine lebenslange Überwachung auf sekundäre Malignome. Diese regulatorische Maßnahme verdeutlichte das Potenzial schwerwiegender langfristiger Sicherheitskomplikationen und erhöhte die Überwachungsverantwortung von Gesundheitsdienstleistern, die CAR-T-Therapien verabreichen.
Segmentierungsanalyse
Nach Produkt
Die Produktstruktur des CAR-T-Zelltherapie-Marktes konzentriert sich auf sechs zugelassene kommerzielle Plattformen: Kymriah, Yescarta, Tecartus, Breyanzi, Abecma und Carvykti. Ihre Marktpositionen unterscheiden sich hinsichtlich der Indikationsabdeckung, der Platzierung der Behandlungslinien, der klinischen Ergebnisse, der Zuverlässigkeit der Herstellung und der Vertrautheit der Behandlungszentren. Der Marktanteil auf Produktebene spiegelt daher sowohl die therapeutische Leistung als auch die kommerzielle Umsetzung in den Empfehlungsnetzwerken wider.
Auf Produktebene wird das zukünftige Marktwachstum für CAR-T-Zelltherapie von der Indikationserweiterung, dem Produktionsumfang, der Dauerhaftigkeit des Ansprechens, dem Sicherheitsmanagement und der Fähigkeit, einen früheren Behandlungseinsatz zu unterstützen, abhängen. Produkte mit breiten Etiketten und zuverlässigen Lieferketten werden wahrscheinlich einen größeren institutionellen Wert erlangen als Produkte, die auf enge klinische Nischen angewiesen sind.
Das Carvykti-Segment führte aufgrund seines breiten therapeutischen Nutzens den Markt an
Carvykti, das in Zusammenarbeit zwischen Janssen, heute Teil von Johnson & Johnson, und Legend Biotech entwickelt wurde, hat aufgrund der starken klinischen Aktivität bei stark vorbehandelten Patienten bei multiplem Myelom an Bedeutung gewonnen. Seine Marktposition wird durch Wirksamkeitserwartungen gestützt, aber die Produktionskapazität und der Zugang zu Behandlungen bleiben zentrale Einschränkungen. Das Produkt veranschaulicht, wie klinische Differenzierung schneller Nachfrage erzeugen kann, als Produktionsnetzwerke reagieren können.
Das Carvykti-Segment dominierte den Markt im Jahr 2025 aufgrund seiner starken klinischen Leistung bei rezidiviertem oder refraktärem multiplem Myelom. Das Produkt richtet sich an eine große Gruppe von Patienten, bei denen es nach der Ersttherapie zu einem Fortschreiten der Krankheit kommt und die eine Behandlung benötigen, die tiefe und dauerhafte Reaktionen hervorrufen kann.
Die Erhöhung der Produktionskapazität, die umfassendere Aktivierung von Behandlungszentren und weitere internationale Markteinführungen verbesserten auch die Produktverfügbarkeit. Diese Faktoren erhöhten die Behandlungsvolumina und ermöglichten Carvykti ein schnelleres Wachstum als mehrere etablierte CD19-gerichtete CAR-T-Therapien.
- Beispielsweise stellte Legend Biotech Corporation im Januar 2026 ein Update über die jüngsten kommerziellen und klinischen Fortschritte des Unternehmens bereit und erläuterte seine strategischen Prioritäten für 2026. In diesem Update wurde der Abschluss der physischen Erweiterung der Raritan-Anlage erwähnt, die zur größten Zelltherapie-Produktionsanlage in den USA wird und installierte Kapazität zur Unterstützung der Behandlung von bis zu 10.000 Patienten pro Jahr bietet.
Kymriah, entwickelt von Novartis, behält seine Relevanz bei akuter lymphoblastischer B-Zell-Leukämie und ausgewählten Lymphomerkrankungen. Sein früher Markteintritt schuf einen bedeutenden klinischen und operativen Präzedenzfall, insbesondere in der pädiatrischen Onkologie. Der Wettbewerb hat sich jedoch verschärft, da neuere Produkte breitere Indikationen für Erwachsene, kürzere Herstellungsfristen oder eine stärkere kommerzielle Dynamik bieten.
Yescarta, entwickelt von Kite Pharma, einem Unternehmen von Gilead Sciences, hat eine starke Position bei großzelligen B-Zell-Lymphomen erlangt. Seine Einführung profitiert von umfassenden Beziehungen zwischen Behandlungszentren, etablierter Vertrautheit der Ärzte und der zunehmenden Verwendung in früheren Behandlungslinien. Die kommerzielle Stärke des Produkts hängt eng mit der Produktionskapazität und seiner Integration in das breitere Onkologie-Portfolio von Gilead zusammen.
Tecartus behandelt Mantelzell-Lymphome und ausgewählte B-Zell-Malignome. Seine Positionierung wird durch die Aktivität bei schwer zu behandelnden Patientenpopulationen und den strategischen Wert der Ausweitung der CAR-T-Zelltherapie auf weitere Lymphom-Subtypen gestützt. Sein Wachstum hängt von der Aufrechterhaltung der klinischen Relevanz ab, da konkurrierende Produkte in sich überschneidende Indikationen eingeführt werden.
Breyanzi wurde von Bristol Myers Squibb entwickelt und eignet sich für großzellige B-Zell-Lymphome, follikuläre Lymphome und andere zugelassene hämatologische Behandlungsmethoden. Seine Differenzierung hängt mit der Expansion in breitere Lymphompopulationen und der Fähigkeit des Unternehmens zusammen, den Zugang zu Behandlungszentren zu unterstützen. Die Produktakzeptanz hängt zunehmend von vergleichenden Beweisen, Herstellungskonsistenz und dem Vertrauen des Arztes in die Patientenauswahl ab.
Abecma, entwickelt von Bristol Myers Squibb und 2seventy bio, zielt auf BCMA-positives multiples Myelom ab. Das Unternehmen konkurriert in einem sich schnell entwickelnden Segment der Plasmazelltherapie, in dem die Reihenfolge der Behandlung, der vorherige Kontakt mit neuartigen Wirkstoffen und die Fitness der Patienten die Nachfrage beeinflussen. Seine kommerzielle Position wird durch die Konkurrenz von Carvykti und die Entwicklung alternativer BCMA-gesteuerter Ansätze beeinträchtigt.
Das andere Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 45,82 % wachsen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Durch Angabe
Die Indikationssegmentierung bestimmt das kommerzielle Potenzial, da die Krankheitsprävalenz, die Behandlungssequenz, die Antigenexpression, das Überweisungsverhalten des Arztes und die Eignung der Patienten bei hämatologischen Krebsarten erheblich variieren. Der Markt verlagert sich zunehmend von der Salvage-Therapie hin zu einer früheren Intervention, aber jede Indikation stellt unterschiedliche klinische und betriebliche Anforderungen.
Indikationsübergreifend hängt das Marktwachstum von der Wechselwirkung zwischen klinischem Nutzen und Durchführbarkeit der Behandlung ab. Krankheiten mit hohen Rückfallraten erzeugen Nachfrage, aber die Produkte müssen auch eine beherrschbare Toxizität, eine zuverlässige Produktion und aussagekräftige Überlebensergebnisse aufweisen. Die Erweiterung der Indikationen wird weiterhin ein Hauptmechanismus zur Vergrößerung des Marktes bleiben.
Breite Produktverfügbarkeit und früherer Einsatz zur Förderung der Dominanz im Segment des großzelligen B-Zell-Lymphoms
Basierend auf der Indikation wird der Markt in große B-Zell-Lymphome, follikuläre Lymphome, Mantelzell-Lymphome, chronische lymphatische Leukämie/kleine lymphatische Lymphome, akute lymphatische B-Zell-Leukämie, multiples Myelom und andere unterteilt.
Es wird geschätzt, dass das Segment der großen B-Zell-Lymphome im Prognosezeitraum den Markt dominieren wird, da mehrere kommerzielle CAR-T-Therapien für verschiedene Formen und Behandlungsstadien der Krankheit verfügbar sind. Das Segment hat von der relativ frühen Einführung der CAR-T-Therapie profitiert, wodurch etablierte Überweisungswege und eine größere Erfahrung der Ärzte als bei mehreren neueren Indikationen entstanden sind.
Das großzellige B-Zell-Lymphom stellt eines der kommerziell bedeutendsten Segmente dar. Die Kategorie umfasst diffuse großzellige B-Zell-Lymphome und verwandte aggressive Subtypen mit erheblichem ungedecktem Bedarf nach Rückfall oder Behandlungsversagen. Die CAR-T-Zelltherapie gewinnt in früheren Linien für ausgewählte Patienten immer mehr an Bedeutung und erweitert die infrage kommende Population. Die Akzeptanz ist dort am stärksten, wo Überweisungssysteme Kandidaten schnell identifizieren können und Behandlungszentren die komplexe Überwachung nach der Infusion verwalten können.
Darüber hinaus haben umfangreiche Beweise aus der Praxis und langfristige klinische Daten das Vertrauen der Ärzte in die Verwendung von CAR-T-Produkten bei einer breiteren Patientengruppe gestärkt. Folglich unterstützt die Kombination aus mehreren zugelassenen Produkten, einem früheren Behandlungseinsatz und einer etablierten Krankenhausinfrastruktur die führende Marktposition des Segments.
- Beispielsweise legte Kite im Dezember 2025 eine Analyse vor, die zeigt, dass die Zweitlinientherapie mit Yescarta bei einer breiten Patientengruppe mit rezidiviertem oder refraktärem großzelligem B-Zell-Lymphom konsistente klinische Vorteile bietet, darunter auch Patienten, die für eine Hochdosis-Chemotherapie und eine autologe Stammzelltransplantation nicht in Frage kamen. Die Ergebnisse erweiterten die klinische Relevanz der CAR-T-Therapie über transplantationsfähige Patienten hinaus und unterstützten die Akzeptanz der Behandlung bei einer breiteren LBCL-Population.
Das follikuläre Lymphom bietet eine wachsende Chance, da die Krankheit oft einen rezidivierenden Verlauf nimmt und nach mehreren Therapien resistent werden kann. CAR-T-Zellprodukte können eine Behandlungsoption für Patienten mit stark vorbehandelter Erkrankung darstellen. Der kommerzielle Weg unterscheidet sich jedoch vom aggressiven Lymphom, da Ärzte die Dauerhaftigkeit der Behandlung gegen die Verfügbarkeit anderer gezielter und immunmodulatorischer Therapien abwägen.
Das Mantelzelllymphom ist ein kleineres, aber klinisch wichtiges Segment. Bei Patienten kommt es nach gezielten Therapien häufig zu Rückfällen, wodurch ein Bedarf an dauerhaften zellulären Interventionen entsteht. Tecartus hat sich in dieser Kategorie eine starke Rolle erarbeitet, obwohl die Fitness des Patienten und der Zeitpunkt der Behandlung die Eignung beeinflussen. Die Marktexpansion wird von der Identifizierung von Patienten abhängen, bevor das Fortschreiten der Krankheit eine erfolgreiche Zellsammlung oder -infusion verhindert.
Das Segment der chronischen lymphatischen Leukämie/kleinen lymphatischen Lymphome wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 39,07 % wachsen. Chronische lymphatische Leukämie und kleine lymphatische Lymphome stellen ein technisch attraktives, aber kommerziell entwickeltes Segment dar. Diese Krankheiten haben in der Vergangenheit von wirksamen zielgerichteten Medikamenten profitiert, darunter Kinase- und BCL-2-Inhibitoren. Die CAR-T-Zelltherapie muss daher bei Patienten mit Multiresistenz, Hochrisikobiologie oder begrenzten verbleibenden Optionen einen klaren Nutzen zeigen. Die Produktentwicklung in diesem Segment ist eng mit der Persistenz, dem Antigen-Escape und der Fähigkeit zur Behandlung von Patienten mit eingeschränkter T-Zell-Funktion verknüpft.
Akute lymphoblastische B-Zell-Leukämie bleibt aufgrund des hohen ungedeckten Bedarfs bei rezidivierten oder refraktären Patienten, insbesondere in der pädiatrischen Population, eine wichtige Indikation. Kymriah stellte die kommerzielle Relevanz der CAR-T-Zelltherapie bei dieser Krankheit fest. Die Nachfrage wird durch pädiatrische Behandlungsnetzwerke, langfristige Überlebenserwägungen und die Notwendigkeit beeinflusst, eine dauerhafte Remission gegen Toxizität und Rückfallrisiko abzuwägen.
Das Multiple Myelom entwickelt sich zu einem der strategisch wichtigsten Segmente. Auf BCMA ausgerichtete Produkte wie Abecma und Carvykti richten sich an Patienten, die mehrere vorherige Therapien ausgeschöpft haben. Das Segment verfügt aufgrund der Krankheitsprävalenz und Behandlungsintensität über ein erhebliches Umsatzpotenzial, doch die Konkurrenz durch bispezifische Antikörper, Antikörper-Wirkstoff-Konjugate und Zelltherapien der nächsten Generation nimmt zu. Die Verschiebung früherer Produktionslinien könnte die Nachfrage steigern und gleichzeitig den Druck auf die Produktionskapazität und die Erstattungsbudgets erhöhen.
Nach Altersgruppe
Die Altersgruppensegmentierung unterteilt den Markt in pädiatrische und erwachsene Bevölkerungsgruppen. Aufgrund der größeren Prävalenz von Lymphomen und multiplem Myelom sind Erwachsene die größere kommerzielle Basis. Die pädiatrische Behandlung bleibt jedoch von strategischer Bedeutung, da die CAR-T-Zelltherapie bei rezidivierender akuter lymphoblastischer B-Zell-Leukämie und anderen Hochrisikoerkrankungen einen erheblichen Nutzen gezeigt hat.
Die altersbedingte Nachfrage hängt folglich eher von der klinischen Eignung als von der Bevölkerungsgröße allein ab. Pädiatrische Produkte erfordern spezielle Nachweise und eine langfristige Nachbeobachtung, während Produkte für Erwachsene von einer skalierbaren Bereitstellung, vergleichbaren Ergebnissen und der Kapazität des Behandlungszentrums abhängig sind. Unternehmen, die eine sichere Anwendung bei älteren oder medizinisch komplexen Patienten nachweisen können, können den adressierbaren Markt erheblich erweitern.
Größeres Spektrum an zugelassenen Produkten CAR-T-Therapien für Krebsindikationen führten zur Dominanz des Erwachsenensegments
Das Erwachsenensegment eroberte im Jahr 2025 den größten Marktanteil bei CAR-T-Zelltherapien. Das Segment zeigt, dass die meisten kommerziell erhältlichen CAR-T-Therapien für erwachsene Patienten mit Lymphom, multiplem Myelom, chronischer lymphatischer Leukämie, Mantelzell-Lymphom und akuter lymphoblastischer B-Zell-Leukämie bei Erwachsenen zugelassen sind.
Bei großzelligen B-Zell-Lymphomen, follikulären Lymphomen, Mantelzell-Lymphomen, chronischer lymphatischer Leukämie und multiplem Myelom besteht bei erwachsenen Patienten die größte Chance. Die Adoption bei Erwachsenen wird zunehmend durch die Ausweitung der Behandlungslinie, die Beurteilung der Komorbidität, den Leistungsstatus und die vorherige Exposition gegenüber systemischen Therapien beeinflusst. Ältere Patienten können von einer CAR-T-Zelltherapie profitieren, die Eignung hängt jedoch von der Gebrechlichkeit, der Organfunktion, dem Infektionsrisiko und der Kapazität der Behandlungszentren für eine intensive Überwachung ab.
Die erwachsene Bevölkerungsgruppe ist für eine größere Anzahl rezidivierender oder refraktärer Fälle verantwortlich und wird auch mit einer Reihe geeigneter Indikationen diagnostiziert. Der zunehmende Einsatz der CAR-T-Therapie bei Patienten beim ersten oder zweiten Rückfall führt zu einer weiteren Erweiterung der adressierbaren erwachsenen Bevölkerung. Es wird daher erwartet, dass die fortgesetzte Zulassung von CAR-T-Therapien für weitere Lymphom- und Myelom-Indikationen bei Erwachsenen die Marktführerschaft des Segments behaupten wird.
- Beispielsweise hat die US-amerikanische FDA im November 2024 AUCATZYL (Obecabtagene Autoleucel) von Autolus Therapeutics, eine CD19-gesteuerte CAR-T-Zelltherapie, für die Behandlung von Erwachsenen mit rezidivierter oder refraktärer akuter lymphoblastischer B-Zell-Vorläufer-Leukämie zugelassen. Durch die Zulassung wurde eine weitere kommerziell erhältliche CAR-T-Option speziell für erwachsene Patienten hinzugefügt, was die weitere Erweiterung der adressierbaren Behandlungspopulation für Erwachsene unterstützt.
Das pädiatrische Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 28,20 % wachsen. Pädiatrische Patienten werden im Allgemeinen in hochspezialisierten akademischen Zentren mit etablierten Zelltherapieprogrammen behandelt. Bei Behandlungsentscheidungen geht es um das langfristige Überleben, Entwicklungsergebnisse, Fruchtbarkeitsaspekte, Immunwiederherstellung und Überlebensüberwachung. Die Einführung pädiatrischer Medikamente wird daher eher durch klinische Beweise und institutionelles Fachwissen als durch breite kommerzielle Werbung beeinflusst. Das Segment erfordert außerdem eine spezielle Fertigungskoordination, da das Fortschreiten der Krankheit schnell erfolgen kann.
Vom Endbenutzer
Die Endbenutzersegmentierung besteht hauptsächlich aus krankenhausbasierten CAR-T-Zell-Behandlungszentren und eigenständigen Krebsbehandlungszentren. Die Unterscheidung spiegelt Unterschiede in der Infrastruktur, der klinischen Komplexität, den Überweisungsmustern und der finanziellen Leistungsfähigkeit wider.
Der Wettbewerb der Endnutzer basiert weniger auf der Anzahl der Einrichtungen als vielmehr auf der Behandlungsbereitschaft. Die stärksten Zentren kombinieren Patientenidentifikation, Zellsammlung, Infusionskapazität, Toxizitätsmanagement und langfristige Nachsorge innerhalb eines koordinierten Weges. Da der Markt für CAR-T-Zelltherapie wächst, werden Hersteller und Gesundheitssysteme der Netzwerkintegration zunehmend Vorrang vor der Aktivierung isolierter Standorte einräumen.
Bedarf an spezialisierter Infrastruktur zur Förderung des Segmentwachstums von CAR-T-Behandlungszentren in Krankenhäusern
Schätzungen zufolge werden CAR-T-Behandlungszentren in Krankenhäusern im Prognosezeitraum aufgrund der komplexen klinischen und betrieblichen Anforderungen, die mit der Durchführung der Therapie verbunden sind, den Markt dominieren. Diese Zentren bieten auch sofortigen Zugang zu Intensivpflegediensten, neurologischer Unterstützung, Transfusionseinrichtungen und Medikamenten, die zur Behandlung des Zytokinfreisetzungssyndroms und neurologischer Toxizitäten erforderlich sind. Ihre etablierten Beziehungen zu Herstellern, Kostenträgern, Zellverarbeitungslabors und Logistikanbietern vereinfachen die Produktbestellung und -erstattung zusätzlich.
Derzeit entfällt der überwiegende Anteil der Behandlungsaktivitäten auf krankenhausbasierte CAR-T-Zell-Behandlungszentren. Diese Einrichtungen verfügen in der Regel über einen Zugang zur Intensivpflege, Apheresedienste, Transplantationsexpertise, Unterstützung bei Infektionskrankheiten, Notfallmaßnahmen und multidisziplinäre Onkologieteams. Durch die Integration in akademische oder tertiäre Krankenhaussysteme sind sie besser für die Bewältigung des Zytokinfreisetzungssyndroms, neurologischer Toxizität, anhaltender Zytopenien und komplexer stationärer Versorgung gerüstet.
Das Segment der eigenständigen Krebsbehandlungszentren wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 37,79 % wachsen. Eigenständige Krebszentren bieten möglicherweise ausgewählte Dienstleistungen an, aber die Abhängigkeit von der Krankenhausinfrastruktur für die Notfallversorgung und die multidisziplinäre Überwachung schränkt ihren Gesamtmarktbeitrag ein. Daher trägt die zunehmende kommerzielle Aktivierung qualifizierter Krankenhauszentren direkt zu deren dominierendem Anteil bei.
Eigenständige Krebsbehandlungszentren stellen ein aufstrebendes Expansionssegment dar. Diese Einrichtungen können den regionalen Zugang verbessern, indem sie die Behandlung näher an Patienten anbieten, die nicht in akademische Krankenhäuser reisen können. Ihre Teilnahme hängt von der Akkreditierung, Vorkehrungen für den Notfalltransfer, geschultem Personal, Apothekenkapazitäten und einem zuverlässigen Zugang zu intensivmedizinischer Unterstützung ab. Eigenständige Zentren übernehmen eher die CAR-T-Zelltherapie, wenn die Hersteller standardisierte Protokolle, Tools für das Patientenmanagement und Logistikunterstützung bereitstellen.
- Beispielsweise berichtete Autolus im März 2025, dass 33 Behandlungszentren für die Verabreichung von Aucatzyl zugelassen wurden, was eine Abdeckung für mehr als 60 % der US-amerikanischen Patientenpopulation bietet. Das Unternehmen plante, das Netzwerk bis Ende 2025 auf etwa 60 Zentren zu erweitern, die etwa 90 % der Zielbevölkerung abdecken. Dieser Rollout zeigt, dass die kommerzielle Einführung von CAR-T in erheblichem Maße von der Aktivierung qualifizierter Behandlungszentren mit der für die Verwaltung des gesamten Behandlungsprozesses erforderlichen Infrastruktur abhängt.
Regionale Einblicke
Geografisch ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
Marktanalyse für CAR-T-Zelltherapie in Nordamerika
North America CAR-T Cell Therapy Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika dominierte den Markt mit 3,01 Milliarden US-Dollar im Jahr 2024 und behielt auch seine Wachstumsdynamik mit der Spitzenposition im Jahr 2025 bei 4,05 Milliarden US-Dollar bei. Das Marktwachstum in Nordamerika wird durch die frühe Kommerzialisierung von CAR-T-Therapien und die Präsenz großer Unternehmen unterstütztBiotechnologieUnternehmen und ein gut etabliertes Netzwerk spezialisierter Krebszentren. Die USA erweitern weiterhin die in Frage kommende Patientenpopulation durch Zulassungen, die zusätzliche Krebsindikationen und frühere Behandlungslinien abdecken.
Nordamerika bleibt aufgrund der fortschrittlichen onkologischen Infrastruktur, der starken Erstattungskapazität, der umfangreichen klinischen Forschung und der etablierten Netzwerke von Behandlungszentren der führende Markt für CAR-T-Zelltherapie. Die Region profitiert von der frühen Produktvermarktung und der hohen Vertrautheit der Ärzte mit der zellulären Immuntherapie. Die Marktexpansion ist zunehmend an frühere Zulassungen, den Produktionsumfang, Verhandlungen mit den Kostenträgern und einen breiteren Zugang über die großen akademischen Krankenhäuser hinaus gebunden.
US-amerikanischer CAR-T-Zelltherapie-Markt
Angesichts des erheblichen Beitrags Nordamerikas und der Dominanz der USA in der Region wird der US-Markt im Jahr 2026 auf etwa 5,27 Milliarden US-Dollar geschätzt, was etwa 43,60 % des weltweiten Umsatzes ausmacht. Die Vereinigten Staaten dominieren den regionalen Marktanteil der CAR-T-Zelltherapie durch die Konzentration zugelassener Produkte, spezialisierte Behandlungszentren, Investitionen in die Biotechnologie und regulatorische Aktivitäten. Die kommerzielle Einführung wird von großen Pharmaentwicklern und umfangreichen Netzwerken für klinische Studien unterstützt. Allerdings beeinflussen die Erschwinglichkeit der Behandlung, die Krankenhauskapazität, Verzögerungen bei der Herstellung und die Komplexität der Erstattung weiterhin den Patientenzugang und das Tempo der breiteren Marktdurchdringung.
Marktanalyse für CAR-T-Zelltherapie in Europa
Europa wird in den kommenden Jahren voraussichtlich um 29,20 % CAGR wachsen, die zweithöchste aller Regionen, und im Jahr 2026 einen Wert von 1,66 Milliarden US-Dollar erreichen. Das Marktwachstum wird durch die Ausweitung der von der EMA zugelassenen Indikationen, die staatliche Unterstützung für fortschrittliche Therapien und die Einbeziehung der CAR-T-Behandlung in öffentlich finanzierte Gesundheitssysteme vorangetrieben.
Der europäische Markt für CAR-T-Zelltherapie wächst durch zentralisierte behördliche Zulassungen, nationale Krebsprogramme und wachsende Investitionen in Arzneimittel für neuartige Therapien. Die Akzeptanz variiert von Land zu Land, da die Erstattung, die Kapazität der Behandlungszentren und die Gesundheitsbudgets unterschiedlich sind. Die westeuropäischen Märkte sind führend bei der kommerziellen Umsetzung, während das breitere regionale Wachstum von grenzüberschreitenden Überweisungswegen, Produktionspartnerschaften und Bemühungen zur Verringerung der Ungleichheiten beim Behandlungszugang abhängt.
Britischer Markt für CAR-T-Zelltherapie
Der britische Markt wird im Jahr 2026 auf 0,51 Milliarden US-Dollar geschätzt, was etwa 4,24 % des weltweiten Umsatzes ausmacht. Der britische Markt für CAR-T-Zelltherapie wird durch die Beauftragung durch den National Health Service, spezialisierte Behandlungszentren und eine zentralisierte klinische Steuerung geprägt. Die Anwendung konzentriert sich auf akkreditierte Krankenhäuser, die in der Lage sind, Komplikationen bei der Zelltherapie zu behandeln. Budgetfolgenabschätzungen und Kapazitätsplanung beeinflussen den Zugang, während akademische Forschung die Pipeline-Entwicklung unterstützt. Die Expansion wird von der Verbesserung der Überweisungseffizienz, der Produktionskoordination und der Behandlungsverfügbarkeit in allen Regionen abhängen.
Deutschland CAR-T-Zelltherapie-Markt
Der deutsche Markt wird im Jahr 2026 voraussichtlich etwa 0,77 Milliarden US-Dollar erreichen, was etwa 6,40 % des weltweiten Umsatzes entspricht. Deutschland stellt aufgrund seiner fortschrittlichen Krankenhausinfrastruktur, spezialisierten Onkologiezentren und starken Forschungskapazitäten einen wichtigen europäischen Markt für CAR-T-Zelltherapie dar. Die Einführung wird von Universitätskliniken und strukturierten Erstattungsmechanismen für komplexe Therapien unterstützt. Die Marktentwicklung hängt von der Akkreditierung der Behandlungszentren, der Verfügbarkeit klinischer Arbeitskräfte und der Integration zwischen Hämatologieabteilungen, Produktionsanbietern und nationalen Krebsbehandlungsnetzwerken ab.
Marktanalyse für CAR-T-Zelltherapie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte im Jahr 2025 den drittgrößten Marktanteil und wird im Jahr 2026 schätzungsweise 2,11 Milliarden US-Dollar erreichen. Der asiatisch-pazifische Raum verzeichnet aufgrund seiner großen in Frage kommenden Patientenpopulation, der zunehmenden klinischen Forschung und der schnellen Entwicklung im Inland hergestellter CAR-T-Therapien ein starkes Wachstum.
Der asiatisch-pazifische Raum entwickelt sich zu einer wichtigen Wachstumsregion, da China, Japan, Südkorea und andere Märkte die inländischen Zelltherapiekapazitäten erweitern. Die regionale Nachfrage wird durch die steigende Krebsinzidenz, die Verbesserung der Onkologie-Infrastruktur und staatlich geförderte Investitionen in die Biotechnologie unterstützt. Die Marktfragmentierung bleibt erheblich, wobei Unterschiede in der Regulierung, Erstattung, Herstellungsqualität und klinischen Expertise die Akzeptanzraten und die Wettbewerbspositionierung beeinflussen.
Japan CAR-T-Zelltherapie-Markt
Der japanische Markt wird im Jahr 2026 auf rund 0,42 Milliarden US-Dollar geschätzt, was etwa 3,48 % des weltweiten Umsatzes ausmacht. Japans Markt für CAR-T-Zelltherapie profitiert von hochentwickelten Krankenhäusern, einer strengen behördlichen Aufsicht und fortschrittlicher Forschung im Bereich der regenerativen Medizin. Die Anwendung konzentriert sich weiterhin auf große onkologische Einrichtungen mit spezialisierten Behandlungsmöglichkeiten. Inländische Entwicklungs- und Lizenzpartnerschaften unterstützen die Marktexpansion, während Erstattungskontrollen Einfluss auf die kommerzielle Wirtschaft haben. Zukünftiges Wachstum hängt von der Produktionseffizienz, einer breiteren Indikationsabdeckung und der Integration in Japans hochstrukturiertes Gesundheitssystem ab.
Markt für CAR-T-Zelltherapie in China
Der chinesische Markt dürfte mit einem geschätzten Umsatz von rund 0,76 Milliarden US-Dollar im Jahr 2026 zu den größten der Welt gehören, was etwa 6,27 % des weltweiten Umsatzes ausmacht. China hat einen schnell wachsenden Markt für CAR-T-Zelltherapie entwickelt, der von einheimischen Biotechnologieunternehmen, umfangreichen klinischen Forschungsaktivitäten und wachsenden Investitionen in die Zellherstellung unterstützt wird. Lokale Entwickler verstärken den Wettbewerb durch Produktinnovationen und Preisstrategien. Die Marktentwicklung wird durch behördliche Genehmigungen, Krankenhauszugang, Qualitätsstandards und Erstattungsbeschränkungen beeinflusst. Inländische Produktionskapazitäten können die Erschwinglichkeit und regionale Verfügbarkeit verbessern.
Indien CAR-T-Zelltherapie-Markt
Der indische Markt wird im Jahr 2026 auf etwa 0,13 Milliarden US-Dollar geschätzt, was etwa 1,07 % des weltweiten Umsatzes ausmacht.
Marktanalyse für CAR-T-Zelltherapie in Lateinamerika, im Nahen Osten und in Afrika
Es wird erwartet, dass die Region Lateinamerika im Prognosezeitraum ein robustes Wachstum dieses Marktes verzeichnen wird und im Jahr 2026 schätzungsweise einen Wert von 0,63 Milliarden US-Dollar erreichen wird. Regierungen, akademische Einrichtungen und gemeinnützige Organisationen arbeiten daran, eine erschwingliche regionale Produktion zu etablieren und so das Marktwachstum in Lateinamerika voranzutreiben. Im Nahen Osten und in Afrika soll der GCC im Jahr 2026 0,29 Milliarden US-Dollar erreichen.
Lateinamerika bleibt ein aufstrebender Markt für CAR-T-Zelltherapie, dessen Verbreitung sich auf Brasilien, Mexiko und ausgewählte private oder akademische Onkologienetzwerke konzentriert. Hohe Behandlungskosten, begrenzte spezialisierte Infrastruktur und Erstattungsbeschränkungen schränken den breiten Zugang ein. Wachstumschancen bestehen durch regionale Behandlungszentren, internationale Partnerschaften, klinische Forschungskooperationen und Technologietransfervereinbarungen, die die Herstellungs- und Überweisungsfähigkeiten verbessern können.
Der Markt für CAR-T-Zelltherapien im Nahen Osten und in Afrika befindet sich noch im Anfangsstadium, wobei sich die Behandlung auf gut ausgestattete Krankenhäuser und spezialisierte Krebszentren konzentriert. Die Akzeptanz wird durch importierte Produkte, begrenzte Produktionsinfrastruktur, Arbeitskräftemangel und hohe Behandlungskosten beeinflusst. Wachstumspotenzial besteht durch staatlich unterstützte medizinische Zentren, internationale Partnerschaften, regionale Überweisungsnetzwerke und Investitionen in eine fortschrittliche Onkologie-Infrastruktur.
Südafrikanischer Markt für CAR-T-Zelltherapie
Der südafrikanische Markt wird im Jahr 2026 voraussichtlich etwa 0,06 Milliarden US-Dollar erreichen, was etwa 0,50 % des weltweiten Umsatzes ausmacht.
Regionale Chancenbewertung
|
Region |
Aktuelle Position |
Wachstumsausblick |
Investitionsattraktivität |
Wichtige Chancentreiber |
|
Nordamerika |
Größter regionaler Markt |
Mäßig bis hoch |
Sehr hoch |
Größte Anzahl kommerzieller CAR-T-Zelltherapien, hohe Therapiepreise, starke klinische Studienaktivität, wachsende Netzwerke von Behandlungszentren, Übergang zu früheren Behandlungslinien, breiter kommerzieller Versicherungsschutz und zunehmende ambulante Verabreichung |
|
Europa |
Zweitgrößter Markt |
Mäßig |
Hoch |
Etablierung eines ATMP-Regulierungsrahmens, öffentlicher Erstattungssysteme, wachsende Kapazität der Behandlungszentren, Ausweitung der Zulassungen für Lymphome und multiples Myelom sowie zunehmender Einsatz von Gesundheitstechnologiebewertungen und ergebnisorientierter Erstattung |
|
Asien-Pazifik |
Am schnellsten wachsende Region |
Sehr hoch |
Sehr hoch |
Schnelles Wachstum der chinesischen CAR-T-Zellindustrie, Zulassung lokal entwickelter Produkte, große adressierbare Krebspopulation, steigende Produktionsinvestitionen, verbesserte Erstattung und Ausweitung auf solide Tumoren |
|
Lateinamerika |
Aufstrebender Markt |
Mäßig bis hoch |
Mäßig |
Steigende Krebsinzidenz, schrittweise Entwicklung von Zelltherapiezentren, Nachfrage aus dem privaten Sektor, regionale klinische Studien, verbesserter diagnostischer Zugang und potenzieller Markteintritt in wichtigen Märkten wie Brasilien und Mexiko |
|
Naher Osten und Afrika |
Sich entwickelnder Markt |
Mäßig |
Niedrig bis mittel |
Ausbau tertiärer Krebszentren in GCC-Ländern, staatliche Investitionen in fortschrittliche Therapien, medizinisch-touristische Initiativen, Partnerschaften mit internationalen Herstellern und steigende Nachfrage nach spezialisierter onkologischer Versorgung |
WETTBEWERBSFÄHIGE LANDSCHAFT
Die weltweite Wettbewerbslandschaft im Bereich der CAR-T-Zelltherapie wird von etablierten Pharma- und Biotechnologieunternehmen mit zugelassenen Produkten, spezialisierten Produktionsnetzwerken und umfassenden Kapazitäten für die Kommerzialisierung der Onkologie angeführt. Zu den wichtigsten Anbietern zählen Novartis, Gilead Sciences über Kite Pharma, Bristol Myers Squibb, Johnson & Johnson über Janssen, Legend Biotech und 2seventy bio. Ihre Wettbewerbspositionen spiegeln Unterschiede in den Produktindikationen, dem Produktionsdurchsatz, den Beziehungen zwischen Behandlungszentren, der klinischen Haltbarkeit, dem Sicherheitsmanagement und der geografischen Reichweite wider.
Novartis behält durch Kymriah eine wichtige Position, gestützt durch frühe kommerzielle Erfahrung, Fachwissen in der pädiatrischen Behandlung und etablierte Beziehungen zu spezialisierten Hämatologiezentren. Yescarta und Tecartus von Kite profitieren von einer breiten kommerziellen Infrastruktur und einer starken Positionierung bei aggressiven B-Zell-Malignitäten. Bristol Myers Squibb erweitert seine Präsenz durch Breyanzi bei Lymphomen und seine Partnerschaft mit 2seventy bio für Abecma bei multiplem Myelom, während Johnson & Johnson und Legend Biotech das auf BCMA ausgerichtete Segment durch Carvykti stärken.
Aufstrebende Wettbewerber konzentrieren sich auf differenzierte Technologien, anstatt bestehende autologe Modelle zu replizieren. Unternehmen wie Autolus Therapeutics, Caribou Biosciences, Cellectis, Allogene Therapeutics, Century Therapeutics und Fate Therapeutics entwickeln Ansätze, die optimierte T-Zell-Designs, Genbearbeitung, allogene Plattformen oder eine verbesserte Produktionskontrolle beinhalten. Die Obe-Cel-Plattform von Autolus verdeutlicht den Wettbewerbsschwerpunkt auf der Reduzierung schwerer Toxizität bei gleichzeitiger Aufrechterhaltung der Antitumoraktivität.
Wettbewerbsstrategien konzentrieren sich zunehmend auf Partnerschaften, die die Bereitstellung viraler Vektoren, die Zellverarbeitung, die Logistik, die Bereitstellung von Behandlungszentren und die regionale Kommerzialisierung umfassen. Entwickler investieren auch in die Automatisierung geschlossener Systeme, schnellere Fertigungszyklen, dezentrale Produktion und die Generierung realer Beweise. Folglich hängt die Marktpositionierung nicht nur von der klinischen Wirksamkeit ab, sondern auch von der zuverlässigen Vene-zu-Vene-Leistung, der Skalierbarkeit der Herstellung, der Akzeptanz seitens der Kostenträger und der Fähigkeit, Krankenhäuser in verschiedenen Gesundheitssystemen zu unterstützen.
|
Marktkonzentration – Globaler Markt für CAR-T-Zelltherapie |
|
|
|
|
Strategische Kooperationen und Produktionserweiterung zur Stärkung der Marktpositionen
Was das Wettbewerbsszenario angeht, weist der globale Markt für CAR-T-Zelltherapie eine konzentrierte Wettbewerbsstruktur auf, wobei Johnson & Johnson und Legend Biotech, Gilead Sciences über Kite Pharma, Bristol Myers Squibb und Novartis durch etablierte kommerzielle Produkte bemerkenswerte Positionen einnehmen. Der Wettbewerb nimmt zu, da führende Unternehmen in innovative Produkte und schnellere Fertigungsplattformen investieren.
- Beispielsweise gab Legend Biotech im Juni 2026 klinische Proof-of-Concept-Ergebnisse für LB2501 bekannt, seine experimentelle In-vivo-CD19/CD20-CAR-T-Therapie mit doppeltem Targeting für rezidiviertes oder refraktäres B-Zell-Non-Hodgkin-Lymphom. Bei der bewerteten Dosis sprachen alle sechs Patienten an und fünf erreichten nach einer einzigen Infusion ohne lymphodepletierende Chemotherapie ein vollständiges Ansprechen.
Weitere bemerkenswerte Marktteilnehmer sind Fosun Kite Biotechnology Co., Ltd., Innovent Biologics, Inc., Autolus Therapeutics plc, Immunoadoptive Cell Therapy Private Limited und Allogene Therapeutics, Inc. Diese Unternehmen konkurrieren hauptsächlich durch im Inland hergestellte Produkte, allogene und handelsübliche Plattformen, schnelle oder automatisierte Produktion, differenzierte Antigenziele und Expansion in unterversorgte regionale Märkte.
LISTE DER WICHTIGSTEN UNTERNEHMEN AUF DEM AUTO-T-Zelltherapie-Markt profiliert
- Johnson & Johnson(UNS.)
- Gilead Sciences, Inc.(UNS.)
- Bristol-Myers Squibb Company (USA)
- Novartis AG (Schweiz)
- Fosun Kite Biotechnology (China)
- Innovent Biologics (China)
- Autolus Therapeutics (Großbritannien)
- JW Therapeutics (China)
- ImmunoACT (Indien)
- CARsgen Therapeutics Holdings Limited(China)
- Juventas Cell Therapy Co., Ltd. (China)
- Legende Biotech(UNS.)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Juni 2026:CARsgen Therapeutics Holdings Limited gab bekannt, dass die National Medical Products Administration den New Drug Application von Satricabtagene Autoleucel, dem proprietären autologen humanisierten Claudin CAR T-Zelltherapieprodukt, für die Behandlung von Patienten mit Claudin-positivem, HER2-negativem fortgeschrittenem Adenokarzinom des Magens/gastroösophagealen Übergangs (G/GEJA) angenommen hat, bei denen mindestens zwei vorherige Therapielinien versagt haben.
- Mai 2026:BioOra Limited arbeitete mit Wellington Zhaotai Therapies Limited zusammen, um Wellington Zhaotais neuartige Anti-CD19-CAR-T-Zelltherapie der dritten Generation zur Behandlung mehrerer Erkrankungen (WZTL-002), einschließlich hämatologischer Malignome und Autoimmunerkrankungen, zu entwickeln und zu vermarkten. Durch die Vereinbarung mit Wellington Zhaotai erhält BioOra die exklusiven Rechte zur Vermarktung der Therapie in allen Märkten außerhalb Chinas und Indiens, einschließlich der USA, Europa und Großbritannien.
- Januar 2026:dAlta Limited hat sich mit Shanghai Cell Therapy Group Co Ltd zusammengetan, um eine innovative Krebsbehandlung, BZDS1901, auf Märkte außerhalb Chinas zu bringen. Diese Partnerschaft markiert den offiziellen Start der „Ost-West“-Strategie von AdCella, die chinesische Innovation und australisches Know-how nutzt, um den weltweiten Zugang zu Zelltherapien der nächsten Generation zu beschleunigen.
- Januar 2026:Cellares, die erste integrierte Entwicklungs- und Fertigungsorganisation (IDMO), und City of Hope, eine der größten und fortschrittlichsten Krebsforschungs- und -behandlungsorganisationen in den USA, gaben heute eine Zusammenarbeit bekannt, um die automatisierte Herstellung der gentechnisch veränderten CAR-T-Zelltherapie von City of Hope gegen Glioblastoma multiforme zu evaluieren, einen aggressiven soliden Hirntumor mit begrenzten Behandlungsmöglichkeiten.
- Januar 2026: Nona Biosciences gab bekannt, dass es mit Link Cell Therapies eine Zusammenarbeit zur Entdeckung von Multi-Target-Antikörpern eingegangen ist. Diese Zusammenarbeit wird Nonas proprietäre, vollständig humane HCAb Harbor Mice-Plattform und seine innovative, direkt auf CAR-Funktionen basierende HCAb-Bibliotheks-Screening-Plattform NonaCarFx nutzen, um neuartige CAR-T-Zelltherapie-Kandidaten zu entwickeln.
BERICHTSBEREICH
Der globale CAR-T-Zelltherapie-Bericht liefert Marktgrößen und Prognosen für alle in der Studie abgedeckten Segmente. Der Marktausblick analysiert auch die wichtigsten Dynamiken und Trends, die das Marktwachstum im Prognosezeitraum voraussichtlich beeinflussen werden. Es bietet Informationen zur Prävalenz von hämatologischem Krebs in wichtigen Regionen und Ländern, zu behördlichen Genehmigungen, zur Aktivität klinischer Studien, zur Einführung neuer Produkte und zu Entwicklungen im Zusammenhang mit Kooperationen, Lizenzvereinbarungen, Partnerschaften, Fusionen und Übernahmen. Der Bericht bietet außerdem eine umfassende Analyse des globalen Marktes für CAR-T-Zelltherapie. Es umfasst eine detaillierte Wettbewerbslandschaft mit Informationen zu Marktanteilen, Produktportfolios, Pipeline-Kandidaten, strategischen Initiativen und Profilen führender Unternehmen.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 31,80 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Produkt, Indikation, Altersgruppe, Endbenutzer und Region |
| Nach Produkt |
|
| Durch Angabe |
|
|
Nach Altersgruppe
|
|
|
Vom Endbenutzer
|
|
| Nach Region |
|
Forschungsmethodik
1. Bottom-Up-Ansätze
Ansatz 1: Umsätze und Marktanteil der wichtigsten CAR-T-Zelltherapie-Spieler
- Sammlung von CAR-T-Zelltherapie-Umsätzen aus Jahresberichten, 10-K- und 20-F-Anmeldungen, Investorenpräsentationen, Ergebnisveröffentlichungen, offiziellen Produktoffenlegungen und behördlichen Einreichungen wichtiger Unternehmen wie Gilead Sciences/Kite, Bristol Myers Squibb, Johnson & Johnson, Legend Biotech, Novartis, Autolus Therapeutics, CARsgen Therapeutics und anderen.
- Sammlung von Einnahmen auf Produktebene für Yescarta, Tecartus, Carvykti, Abecma, Breyanzi, Kymriah, Aucatzyl und andere kommerzielle CAR-T-Zelltherapien.
- Anpassung für Umsatzbeteiligung, Zusammenarbeit, Lizenzgebühren, Co-Kommerzialisierung und Gewinnbeteiligungsvereinbarungen, um Doppelzählungen zwischen Produktbesitzern und Entwicklungspartnern zu vermeiden.
- Geografische Zuordnung der Produktumsätze basierend auf vom Unternehmen gemeldeten Verkäufen in den USA und im Ausland, behördlichen Genehmigungsdaten, Erstattungsfristen, Verfügbarkeit von Behandlungszentren, Produkteinführungen und regionalen Patientenzahlen.
- Schätzung der Einnahmen für Unternehmen, die keine Verkäufe auf Produktebene anhand von Patienteninfusionen, Nettopreis des Herstellers, Abdeckung der Behandlungszentren, Produktionsmengen und kommerzieller Verfügbarkeit auf Länderebene offenlegen.
- Über die Summe der Unternehmens- und Produktumsätze sowie einer Berücksichtigung kleinerer regionaler Produkte gelangte man zum Weltmarkt.
- Die Produktumsätze wurden den gesperrten Segmenten Produkt, Indikation, Altersgruppe, Endbenutzer und Geografie zugeordnet.
Ansatz 2: Patienten- und Verkaufsanalyse auf Produktebene
- Identifizierung aller kommerziell zugelassenen CAR-T-Zelltherapien in den USA, Europa, China, Japan und anderen wichtigen Ländern.
- Sammlung von Informationen auf Produktebene und Schätzung der Produktumsätze.
- Separate Berechnung des Jahresumsatzes für Yescarta, Tecartus, Carvykti, Abecma, Breyanzi, Kymriah, Aucatzyl und unter Sonstige klassifizierte Produkte.
- Zuordnung zugelassener Produkte zu großzelligem B-Zell-Lymphom, follikulärem Lymphom, Mantelzell-Lymphom, CLL/SLL, akuter lymphoblastischer B-Zell-Leukämie, multiplem Myelom und anderen Indikationen.
- Einbeziehung von Pipeline-Therapien erst ab dem wahrscheinlichkeitsbereinigten erwarteten Markteinführungsjahr.
- Aggregation von Schätzungen auf Produktebene über Länder und Regionen hinweg, um den globalen Markt für CAR-T-Zelltherapie abzuleiten.
Ansatz 3: Epidemiologie und geeignetes Patientenmodell
- Bewertung der jährlich diagnostizierten Patientenpopulationen
- Anwendung von Filtern zu Krankheitsstadium, Rückfall, refraktärer Erkrankung, Vorbehandlung, Alter, Biomarker, Organfunktion, Leistungsstatus und Behandlungslinie, um die geeignete CAR-T-Zell-Patientenpopulation zu bestimmen.
- Schätzung der Patienten, die an ein CAR-T-Zell-Behandlungszentrum überwiesen wurden, basierend auf dem Wissen des Arztes, dem Überweisungsmuster, der geografischen Erreichbarkeit, dem Versicherungsschutz und der Verfügbarkeit qualifizierter Zentren.
- Berechnung der behandelten Patienten und Multiplikation der behandelten Patientenmengen mit dem produktspezifischen Nettoumsatz des Herstellers zur Berechnung der Marktgröße auf Länderebene
- Getrennte Modellierung der pädiatrischen und erwachsenen Bevölkerung auf der Grundlage zugelassener Produktetiketten und Krankheitsepidemiologie.
- Aggregation der Länderschätzungen nach Nordamerika, Europa, Asien-Pazifik, Lateinamerika sowie dem Nahen Osten und Afrika.
2. Top-Down-Ansätze
Ansatz 1: Analyse des übergeordneten Marktes
- Analyse von Muttermärkten wie dem globalen Markt für onkologische Therapeutika, dem Markt für hämatologische Malignome, dem Markt für die Behandlung multipler Myelome, dem Markt für die Behandlung von Lymphomen, dem Markt für die Behandlung von Leukämie und dem Markt für Zell- und Gentherapie.
- Schätzung des Anteils der Arzneimittelausgaben, der in den wichtigsten Ländern auf kommerziell verabreichte CAR-T-Zelltherapien zurückzuführen ist.
- Zur Schätzung des globalen Marktes wurde die Summe der auf CAR-T-Zellen zurückzuführenden Onkologieausgaben in wichtigen Ländern und Regionen herangezogen.
- Die daraus resultierende Marktschätzung wurde anhand der Unternehmensumsätze, Verkaufsschätzungen auf Produktebene, Patientenbehandlungsvolumina und Behandlungszentrumskapazität validiert.
3. Liste der wichtigsten Quellen
- Jahresberichte, 10-K- und 20-F-Einreichungen, Investorenpräsentationen und Gewinnveröffentlichungen
- Gilead Sciences/Kite, Bristol Myers Squibb, Johnson & Johnson, Legend Biotech, Novartis, Autolus Therapeutics, CARsgen Therapeutics und andere Unternehmensangaben
- S. FDA, EMA, Europäische Kommission, MHRA, PMDA, MHLW, NMPA und Health Canada
- Regierung, WHO, Internationale Agentur für Krebsforschung, Nationales Krebsinstitut, CDC, SEER, Eurostat und nationale Krebsregister
- Produktetiketten, Bewertungsberichte, Genehmigungsschreiben, Erstattungsentscheidungen und Bewertungen von Gesundheitstechnologien
- Veröffentlichte klinische Studien, reale Evidenzstudien, Offenlegungen in Behandlungszentren und Patientenregister
- Preisdokumente von Herstellern, CMS-Erstattungsdateien, nationale Ausschreibungsdokumente und Informationen zur Krankenhausbeschaffung
- Produkteinführungen, Markenerweiterungen, Ankündigungen von Produktionskapazitäten, Partnerschaften, Übernahmen und Handelsvereinbarungen
4. Liste der wichtigsten Quellen
Angebotsseitige Interviews: 60 %
- Hauptbefragte:Gespräche mit CAR-T-Zelltherapie-Herstellern, Biotechnologieunternehmen, Zelltherapie-Entwicklern, Vertragsherstellern, Logistikanbietern und auf dem Markt tätigen Technologielieferanten.
- Zu den wichtigsten Befragten zählen leitende Angestellte, kaufmännische Leiter, Marktzugangsmanager, Produktionsleiter, Manager für medizinische Angelegenheiten, Betriebsleiter für Zelltherapien, Führungskräfte in der klinischen Entwicklung, Supply-Chain-Manager und Fachleute für Geschäftsentwicklung.
- Befragungen dienten der Validierung von Produktumsätzen, Patienteninfusionsvolumina, Nettopreisen des Herstellers, Produktionskapazität, Chargenerfolgsraten, Bearbeitungszeit, Behandlungszentrumsabdeckung, regionaler Produktverfügbarkeit und Wettbewerbsmarktanteilen.
- Die Diskussionen befassten sich auch mit der Erweiterung neuer Indikationen, der Entwicklung allogener und in vivo CAR-T-Zellen, der Fertigungsautomatisierung, der Erstattung, Kapazitätsbeschränkungen und erwarteten Marktentwicklungen.
- Interviews auf der Nachfrageseite: 40 %
- Hauptbefragte:Gespräche mit Hämatologen, Onkologen, Transplantationsspezialisten, Krankenhausverwaltern, autorisierten Leitern von Behandlungszentren, Apothekern, Kostenträgern, Beschaffungsmanagern, Patientenunterstützungsorganisationen und klinischen Forschern.
- Mithilfe von Interviews wurden die Anzahl der in Frage kommenden Patienten, die Überweisungsraten, die Produktauswahl, die Präferenzen der Behandlungslinie, die Krankenhauskapazität, der Zugang zu Erstattungen, die Wartezeiten der Patienten, die Anforderungen an das Toxizitätsmanagement und die Behandlungsergebnisse analysiert.
- Diskussionen auf der Nachfrageseite bestätigten den Anteil geeigneter Patienten, die sich einer Leukapherese unterziehen, erfolgreich eine hergestellte Dosis erhalten und die CAR-T-Zell-Infusion abschließen.
Häufig gestellte Fragen
Fortune Business Insights sagt, dass die globale Marktgröße im Jahr 2025 bei 8,62 Milliarden US-Dollar lag und bis 2034 voraussichtlich 109,95 Milliarden US-Dollar erreichen wird.
Im Jahr 2025 lag der Marktwert Nordamerikas bei 4,05 Milliarden US-Dollar.
Der Markt wird im Prognosezeitraum (2026–2034) ein schnelles Wachstum mit einer jährlichen Wachstumsrate von 31,80 % aufweisen.
Nach Produkten dominierte das Carvykti-Segment den Markt.
Die steigende Prävalenz von hämatologischem Krebs treibt das Marktwachstum voran.
Gilead Sciences, Inc., Johnson & Johnson, Novartis AG und Bristol-Myers Squibb Company sind die Hauptakteure auf dem Markt.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 149
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf