Follikelstimulierende Hormone Marktgröße, Marktanteil und Branchenanalyse, nach Typ (rekombinantes FSH, aus dem Urin gewonnenes FSH und FSH-Kombinationsprodukte), nach Produkt (Follitropin Alfa, Follitropin Beta, Urofollitropin und Menotropine), nach Anwendung (kontrollierte Ovarialstimulation für IVF/ICSI, Ovulationsinduktion und männliche Unfruchtbarkeit/Spermatogenese-Induktion), nach Patientengruppe (männlich und weiblich), nach Art der Anwendung Verabreichung (subkutan und intramuskulär), nach Vertriebskanal (Krankenhausapotheken, Einzelhandelsapotheken und Drogerien sowie Online-Apotheke
 Gratis-PDF herunterladen

Marktgröße und Zukunftsaussichten für follikelstimulierende Hormone
 Audio-Version anhören
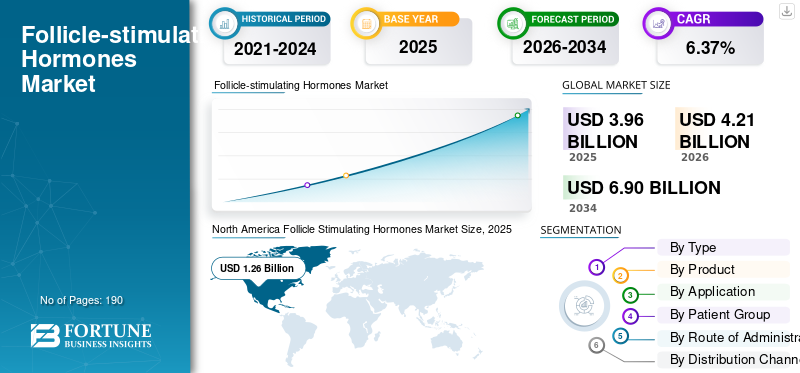
Die Größe des Marktes für follikelstimulierende Hormone wurde im Jahr 2025 auf 3,96 Milliarden US-Dollar geschätzt. Es wird erwartet, dass der Markt von 4,21 Milliarden US-Dollar im Jahr 2026 auf 6,90 Milliarden US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 6,37 % aufweist.Nordamerika dominierte den Markt für follikelstimulierende Hormone mit einem Marktanteil von 31,81 % im Jahr 2025.
Das Marktwachstum wird durch die steigende Nachfrage nach Unfruchtbarkeitsbehandlung, Ovulationsinduktion und assistierten Reproduktionstechnologien wie In-vitro-Fertilisation unterstützt. FSH-Produkte stimulieren die Follikelentwicklung und die Eizellenproduktion bei Frauen und können in ausgewählten Fällen männlicher Unfruchtbarkeit auch die Spermienproduktion unterstützen. Der Markt umfasst rekombinantes FSH, aus Urin gewonnenes FSH und FSH-Kombinationsprodukte, wobei rekombinante Formulierungen aufgrund ihrer standardisierten Dosierung, Möglichkeiten zur Selbstverabreichung und Verfügbarkeit durch vorgefüllte Injektionsstifte zunehmend verwendet werden. Steigende Unfruchtbarkeitsraten, verzögerte Elternschaft, wachsende Netzwerke von Fruchtbarkeitskliniken und zunehmendes Bewusstsein für reproduktive Behandlung fördern eine breitere Produktakzeptanz. Im April 2023 berichtete die WHO, dass rund 17,5 % der erwachsenen Bevölkerung, also etwa jeder Sechste weltweit, im Laufe ihres Lebens Unfruchtbarkeit erleiden, was einen erheblichen langfristigen Behandlungsbedarf darstellt. Weiterentwicklung personalisierter Protokolle zur Eierstockstimulation,BiosimilarProdukte und Kombinationstherapien sollen die Behandlungsauswahl verbessern und das Marktwachstum unterstützen.
- Beispielsweise verstärkte Gedeon Richter im Mai 2025 seine Zusammenarbeit mit Granata Bio durch die Unterzeichnung eines verbindlichen Term Sheets für die gemeinsame Entwicklung von Bemfola, Richters rekombinantem follikelstimulierendem Hormonprodukt, für den US-Markt. Die Zusammenarbeit kombiniert Richters Produktions- und reproduktive Gesundheitskompetenzen mit der klinischen, regulatorischen und kommerziellen Expertise von Granata Bio in den USA. Die Entwicklung unterstreicht den zunehmenden Fokus der Marktteilnehmer auf die Erweiterung des Zugangs zu rekombinanten FSH-Therapien und die Stärkung ihrer Präsenz in wichtigen Märkten für Fruchtbarkeitsbehandlungen.
Darüber hinaus beteiligen sich wichtige Akteure wie Merck KGaA, Ferring, Organon & Co. und Chemical Works of Gedeon Richter Plc. aktiv an der Einführung neuer Produkte, strategischen Kooperationen und Akquisitionen sowie an behördlichen Genehmigungen und Investitionsinitiativen zur Erweiterung der Marktpräsenz.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Markttrends für follikelstimulierende Hormone
Zunehmende Industriepartnerschaften für die Kommerzialisierung von Fruchtbarkeitshormonprodukten sind ein wichtiger Markttrend
Zunehmende Lizenz-, Liefer- und Kommerzialisierungspartnerschaften zwischen etablierten Pharmaunternehmen und Entwicklern von Fruchtbarkeitsmedikamenten zeichnen sich als globaler Trend ab. Diese Kooperationen und Partnerschaften ermöglichen es Produktentwicklern, die kommerziellen Möglichkeiten größerer Unternehmen zu nutzen und gleichzeitig den Zeit- und Investitionsaufwand für den unabhängigen Markteintritt zu reduzieren. Diese Partnerschaften sind besonders wichtig für rekombinante und langwirksame FSH-Produkte, da ihre Entwicklung eine spezielle Herstellung, klinische Validierung und länderspezifische behördliche Genehmigungen erfordert. Solche Kooperationen können Produkteinführungen beschleunigen, die geografische Verfügbarkeit erweitern und den Wettbewerb in den Bereichen der assistierten Reproduktionstechnologie stärken. Es wird daher erwartet, dass die fortgesetzte Partnerschaftsaktivität die Behandlungsmöglichkeiten erweitert und die kommerzielle Einführung fortschrittlicher FSH-Formulierungen unterstützt.
- Beispielsweise arbeitete Organon im September 2024 mit Shanghai Bao Pharmaceutical und Suzhou Centergene Pharmaceuticals für SJ02 zusammen, ein langwirksames FSH-Prüfprodukt. Diese Entwicklung verschaffte dem Unternehmen die Vermarktungsrechte für SJ02 auf dem chinesischen Festland. Die Partnerschaft vereinte Organons Fachwissen im Bereich Frauengesundheit und kommerzielle Infrastruktur.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Erweiterung des IVF/ICSI- und ART-Behandlungsvolumens zur Förderung des Marktwachstums
Einer der Schlüsselfaktoren für das Wachstum des Marktes für follikelstimulierende Hormone ist die steigende Zahl der durchgeführten IVF-, ICSI- und anderen Verfahren der assistierten Reproduktionstechnologie. Es wird erwartet, dass diese Verfahren die Nachfrage nach assistierten Reproduktionstechnologien und follikelstimulierenden Hormonprodukten direkt steigern werden. Die kontrollierte Stimulation der Eierstöcke ist eine Schlüsselphase der IVF- und ICSI-Behandlung, bei der Medikamente auf FSH-Basis verabreicht werden, um die Entwicklung mehrerer Eierstockfollikel zu fördern und die Sammlung ausreichender Eierstockfollikel zu ermöglichenEierzur Befruchtung. Da Fruchtbarkeitskliniken ihre Kapazität erweitern und immer mehr Patienten sich wiederholten Behandlungszyklen unterziehen, wird erwartet, dass der Verbrauch von rekombinantem FSH, aus Urin gewonnenem FSH und Kombinationsprodukten steigt.
- Beispielsweise berichtete die Human Fertilization & Embryology Authority im Vereinigten Königreich im Juni 2026, dass sich im Jahr 2024 64.000 Patienten über 100.000 Behandlungen und Einfrierzyklen in von der HFEA lizenzierten Kliniken unterzogen. Auch die Zahl der IVF-Patientinnen hat sich in den letzten 30 Jahren nahezu verdreifacht, was auf ein anhaltendes Wachstum der ART-Nutzung hindeutet und die langfristige Nachfrage nach Medikamenten zur Eierstockstimulation unterstützt.
Markttreiber – Auswirkungen und Beitrag (2026–2034)
| Rang | Markttreiber | Erwartete Auswirkungen auf das Marktwachstum | Geschätzter Bruttomarktwachstumsbeitrag (in Mrd. USD) | Auswirkungen: 2026-2028 | Auswirkungen: 2029-2031 | Auswirkungen: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Expansion of IVF/ICSI and other ART treatment volumes | Hoch | 2.60% | Hoch | Hoch | Hoch |
| 2 | Rising infertility prevalence and delayed parenthood. | Hoch | 1.95% | Mittel | Hoch | Hoch |
| 3 | Expansion of fertility clinics and ART infrastructure | Hoch | 1.45% | Hoch | Hoch | Mittel |
| 4 | Growing adoption of recombinant FSH and patient-friendly delivery systems | Mittelhoch | 1.20% | Mittel | Hoch | Hoch |
| 5 | Geographic expansion of biosimilar and lower-cost FSH products | Mittel | 1.00% | Mittel | Mittel | Hoch |
| 6 | Others | Niedrig | 0.90% | Niedrig | Niedrig | Niedrig |
| Insgesamt positiver Wachstumsbeitrag | 9.10% | |||||
Quelle: Fortune Business Insights
Laden Sie ein kostenloses Beispiel herunter Für detaillierte Markttreiber und Wirkungsprognosen
MARKTBEGRENZUNGEN
Hohe Eigenkosten und ungleiche Erstattungen behindern die Marktexpansion
Es wird erwartet, dass die hohen Kosten der assistierten Reproduktionstechnologie zur Behandlung von Unfruchtbarkeit und die uneinheitliche Kostenerstattung die Einführung von Produkten mit follikelstimulierendem Hormon einschränken. FSH-Medikamente sind ein wichtiger Bestandteil von Protokollen zur Stimulation der Eierstöcke, ihre Kosten kommen jedoch im Allgemeinen zu den Kosten für Beratung, Überwachung, Labor und Embryotransfer hinzu. Wenn keine öffentliche Finanzierung oder kein Versicherungsschutz verfügbar ist, müssen Patienten einen erheblichen Teil der Behandlung selbst finanzieren, was den Beginn der Behandlung verzögern, die Anzahl der Wiederholungszyklen verringern und dazu führen kann, dass einige Patienten die Therapie abbrechen. Auch die Erstattung variiert erheblich zwischen den Ländern und den lokalen Gesundheitsbehörden, was zu einem ungleichen Zugang je nach Standort und finanzieller Leistungsfähigkeit der Patienten führt. Diese finanziellen Hürden können sich insbesondere auf hochwertige rekombinante und kombinierte FSH-Produkte auswirken, das Behandlungsvolumen begrenzen und das Gesamtmarktwachstum verlangsamen.
- Beispielsweise berichtete die britische Human Fertilization and Embryology Authority im Juni 2026, dass der Anteil der vom NHS finanzierten IVF-Zyklen von 35 % im Jahr 2019 auf 28 % im Jahr 2024 zurückgegangen ist und in England nur 25 % betrug. Der Rückgang deutete darauf hin, dass ein wachsender Anteil der Patienten auf privat finanzierte Behandlungen angewiesen ist, was ihre Belastung durch Kosten für Fruchtbarkeitsmedikamente und Verfahren erhöht.
Marktbeschränkungen – Auswirkungen und negativer Beitrag (2026–2034)
| Rang | Marktbeschränkungen | Erwartete Auswirkungen auf das Marktwachstum | Geschätzter Rückgang der Marktgröße (in Mrd. USD) (2026-2034) |
Auswirkungen: 2026-2028 | Auswirkungen: 2029-2031 | Auswirkungen: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High out-of-pocket treatment costs and uneven reimbursement | Hoch | 1.05% | Hoch | Hoch | Mittel |
| 2 | Safety risks and need for intensive treatment monitoring | Mittelhoch | 0.70% | Hoch | Mittel | Mittel |
| 3 | Complex biologic manufacturing and regulatory requirements | Mittel | 0.58% | Mittel | Mittel | Hoch |
| 4 | Others | Niedrig | 0.40% | Niedrig | Niedrig | Niedrig |
| Gesamtmarktreduzierung | 2.73% | |||||
Quelle: Fortune Business Insights
Laden Sie ein kostenloses Beispiel herunter Für detaillierte Marktbeschränkungen und Risikoanalysen
MARKTCHANCEN
Geografische Expansion von Biosimilars und generischen FSH-Produkten zur Schaffung neuer Wachstumschancen
Die Ausweitung von Biosimilars und generischen follikelstimulierenden Hormonprodukten auf unterversorgte und kostenintensive Fruchtbarkeitsmärkte bietet den Herstellern eine erhebliche Wachstumschance. Mehrere Länder sind nach wie vor stark von FSH-Therapien der Premiummarke abhängig, was den Zugang zur Behandlung für Patienten einschränkt, die einen erheblichen Teil der Kosten für Fruchtbarkeitsbehandlungen selbst tragen. Die Einführung erschwinglicherer Alternativen kann die Kosten für die Stimulation der Eierstöcke senken, die Verfügbarkeit von Medikamenten verbessern und es einer größeren Anzahl von Patienten ermöglichen, IVF- und andere Behandlungszyklen der assistierten Reproduktion einzuleiten oder zu wiederholen. Die geografische Expansion durch Lizenzvereinbarungen und regionale Handelspartner kann Herstellern auch dabei helfen, lokale regulatorische Anforderungen zu erfüllen und Vertriebsnetze aufzubauen, ohne eine unabhängige kommerzielle Infrastruktur aufzubauen. Da Ärzte und Fruchtbarkeitskliniken zunehmend Vertrauen in vergleichbare, kostengünstigere Produkte gewinnen, wird erwartet, dass eine breitere Verfügbarkeit von Biosimilar- und generischen FSH-Therapien die behandelte Patientenpopulation vergrößern und höhere Markteinnahmen schaffen wird.
- Beispielsweise erweiterte Meitheal Pharmaceuticals, Inc. im Oktober 2024 sein Biosimilars-Portfolio durch eine exklusive kommerzielle Lizenzvereinbarung mit King Friend Industry Co., Ltd. zur Vermarktung und zum Vertrieb von drei Biosimilars in den USA in den Bereichen Diabetes, Onkologie, Fruchtbarkeit und Autoimmunerkrankungen. Die geplante US-Expansion verdeutlicht, wie der Eintritt in Märkte, die von Markenprodukten dominiert werden, den Patientenzugang verbessern und gleichzeitig neue kommerzielle Möglichkeiten für Biosimilar-FSH-Hersteller schaffen kann.
HERAUSFORDERUNGEN DES MARKTES
Mangel an Fruchtbarkeitsspezialisten und ART-Infrastruktur schränkt die Marktdurchdringung in Schwellenländern ein
Die begrenzte Verfügbarkeit von Fruchtbarkeitsspezialisten und ausgebildeten Fruchtbarkeitskrankenschwestern bleibt eine große Herausforderung für den Markt in Schwellenländern. Follikelstimulierende Hormontherapien, die bei IVF und ICSI eingesetzt werden, erfordern eine vom Spezialisten geleitete Dosisauswahl, regelmäßige Hormontests uswUltraschallÜberwachung, um die Reaktion der Eierstöcke zu steuern und behandlungsbedingte Risiken zu reduzieren. Allerdings sind Fruchtbarkeitszentren und unterstützende Labore häufig in großen städtischen Gebieten konzentriert, sodass Patienten in kleineren Städten und ländlichen Regionen nur begrenzten Zugang zur Behandlung haben. Unzureichende klinische Ausbildung, Mangel an Fachpersonal und unzureichende Laborinfrastruktur schränken die Anzahl der ART-Zyklen ein, die Gesundheitssysteme durchführen können. Dies verringert die anspruchsberechtigte behandelte Population und schränkt die kommerzielle Aufnahme rekombinanter, aus Urin gewonnener und kombinierter FSH-Produkte trotz der hohen Grundbelastung durch Unfruchtbarkeit ein.
- Beispielsweise wurde in einer von Global Public Health veröffentlichten Studie aus dem Jahr 2025 berichtet, dass der Zugang zur assistierten Reproduktionstechnologie (ART) in Afrika südlich der Sahara nach wie vor begrenzt ist und Dienste nur in 21 Ländern verfügbar sind. Diese Kapazitätslücken veranschaulichen, wie ein Mangel an ausgebildeten Fachkräften und ART-Einrichtungen die Verfahren zur Stimulation der Eierstöcke einschränken und folglich die Nachfrage nach FSH-Medikamenten begrenzen kann.
Segmentierungsanalyse
Nach Typ
Rekombinantes FSH-Segment dominiert aufgrund hoher Reinheit und größerer Dosierungskonsistenz
Je nach Typ wird der Markt in rekombinantes FSH, aus Urin gewonnenes FSH, FSH-Kombinationsprodukte und andere eingeteilt.
Im Jahr 2025 dominierte das Segment des rekombinanten FSH den Markt aufgrund seiner hohen Reinheit, vorhersehbaren biologischen Aktivität und konsistenten Dosierung über alle Behandlungszyklen hinweg. Diese Eigenschaften ermöglichen es Fruchtbarkeitsspezialisten, die Dosen der Eierstockstimulation genauer an die Eierstockreserve, das Alter und das Ansprechen auf die Behandlung der Patientin anzupassen. Rekombinante Produkte sind auch in vorgefüllten Stiften und Mehrfachdosisformaten weit verbreitet, was die Verabreichungsfreundlichkeit verbessert und die Therapietreue unterstützt. Ihr etablierter Einsatz bei IVF/ICSI, Ovulationsinduktion und ausgewählten Behandlungen männlicher Unfruchtbarkeit schafft eine breitere kommerzielle Basis als aus Urin gewonnene Formulierungen und ermutigt wichtige Akteure, ihre Angebote zu erneuern.
- Beispielsweise arbeitete die Granata Bio Corporation im Oktober 2025 mit Georgetown Equity Partners zusammen, um eine hypoglykosylierte rekombinante FSH-Therapie der nächsten Generation zu entwickeln. Die Investition in eine fortschrittliche rekombinante Formulierung unterstreicht den anhaltenden kommerziellen und klinischen Fokus auf die Verbesserung der FSH-Wirksamkeit, des Behandlungsansprechens und der Patientenergebnisse.
Das Segment der FSH-Kombinationsprodukte wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 5,98 % wachsen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Produkt
Das Menotropin/hMG-Segment dominiert aufgrund seines höheren Einsatzes bei der kontrollierten Stimulation der Eierstöcke
Je nach Produkt ist der Markt in Follitropin alfa, Follitropin beta, Urofollitropin, Menotropine/hMG, Corifollitropin alfa und andere unterteilt.
Das Segment Menotropine/hMG hatte im Jahr 2025 den größten Marktanteil bei follikelstimulierenden Hormonen. Dieser hohe Anteil wurde aufgrund seiner etablierten Verwendung in der kontrollierten Eierstockstimulation und seiner kombinierten FSH- und luteinisierenden Hormonaktivität zugewiesen. Das Vorhandensein beider hormoneller Aktivitäten ermöglicht es Ärzten, die Follikelrekrutierung und -reifung mit einem einzigen Behandlungsprodukt zu unterstützen, insbesondere bei Frauen, die möglicherweise eine zusätzliche LH-Aktivität benötigen. Das Segment umfasst außerdem mehrere Marken- und kostengünstigere hochreine hMG-Produkte, wodurch die Verfügbarkeit in entwickelten und aufstrebenden Märkten erweitert wird. Die Behandlung umfasst üblicherweise die tägliche Verabreichung über mehrere Tage, was zu einem erheblichen Produktverbrauch pro ART-Zyklus führt.
- Beispielsweise schloss Ferring im April 2025 die formelle Validierung eines neuen Herstellungsprozesses für den Wirkstoff abpharmazeutischZutat, der in MENOPUR verwendet wird. Sie kamen mit den erforderlichen behördlichen Einreichungen voran. Die Entwicklung stärkt die integrierten Fertigungskapazitäten des Unternehmens und unterstützt die zuverlässige Versorgung mit seinem hochreinen hMG-Produkt, da die Nachfrage nach Behandlungen zur Stimulation der Eierstöcke weiter steigt.
Das Segment Corifollitropin alfa wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 8,42 % wachsen.
Auf Antrag
Kontrollierte Eierstockstimulation bei IVF/ICSI dominiert aufgrund des hohen Gonadotropinverbrauchs pro Zyklus
Basierend auf der Anwendung ist der Markt in kontrollierte Eierstockstimulation für IVF/ICSI, Ovulationsinduktion, männliche Unfruchtbarkeit/Spermatogenese-Induktion, Fruchtbarkeitserhaltung und andere unterteilt.
Im Jahr 2025 hatte die kontrollierte Eierstockstimulation für IVF/ICSI die marktbeherrschende Stellung inne. Dieses Segment erfordert die wiederholte Verabreichung von FSH-haltigen Arzneimitteln, um vor der Eizellentnahme mehrere Follikel zu entwickeln, was seine Dominanz unterstützt. Im Vergleich zur herkömmlichen Ovulationsinduktion werden bei IVF- und ICSI-Protokollen im Allgemeinen höhere Tagesdosen über mehrere aufeinanderfolgende Tage hinweg verwendet, was zu einem höheren Hormonverbrauch pro Patient führt. Daher erhöhen steigende IVF/ICSI-Volumina direkt die Nachfrage nach rekombinantem FSH, Menotropinen und Kombinationsprodukten. Der kontinuierliche Ausbau von Fruchtbarkeitszentren und ART-Kapazitäten stärkt den Beitrag dieser Anwendung zum Marktumsatz weiter.
- Beispielsweise berichtete die American Society for Reproductive Medicine im April 2026, dass die Zahl der IVF-Geburten in den USA in einem einzigen Jahr die 100.000-Marke überschritten habe. Die Rekordzahl an IVF-Geburten zeigt den zunehmenden Einsatz von ART und den damit verbundenen Bedarf an Medikamenten zur Stimulation der Eierstöcke.
Das Segment Fruchtbarkeitserhaltung wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 6,85 % wachsen.
Nach Patientengruppe
Das weibliche Segment dominiert aufgrund der umfassenden Verwendung bei der Stimulation der Eierstöcke und der Ovulationsinduktion
Basierend auf der Patientengruppe wird der Markt in Männer und Frauen unterteilt.
Das weibliche Segment dominierte den Markt, da Anwendungen wie IVF/ICSI-Stimulation, Ovulationsinduktion und Fruchtbarkeitserhaltung die direkte Verabreichung des Hormons an Frauen beinhalten. Während der ART-Behandlung wird FSH verwendet, um mehrere Eierstockfollikel zu rekrutieren und zu entwickeln, was es zu einem zentralen Bestandteil fast jedes herkömmlichen stimulierten IVF-Zyklus macht. Bei weiblichen Patienten sind möglicherweise auch wiederholte Zyklen, Dosisanpassungen und eine Kombinationsbehandlung mit LH-haltigen Produkten erforderlich, wodurch sich der Gesamtverbrauch an Arzneimitteln erhöht.
- Beispielsweise berichtete die britische Human Fertilization and Embryology Authority im November 2024, dass die Zahl der alleinstehenden Frauen, die eine IVF- oder Spenderbefruchtungsbehandlung erhalten, von etwa 1.400 im Jahr 2012 auf 4.800 im Jahr 2022 gestiegen ist. Die Zahl der weiblichen gleichgeschlechtlichen Paare, die eine Behandlung erhalten, ist ebenfalls von etwa 1.300 auf 3.300 gestiegen, was die wachsende Zahl weiblicher Patienten für Fruchtbarkeitsbehandlungen zeigt.
Das männliche Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 6,45 % wachsen.
Auf dem Verwaltungsweg
Das subkutane Segment dominiert den Markt aufgrund der bequemen Selbstverabreichung
Basierend auf dem Verabreichungsweg wird der Markt in subkutane und intramuskuläre Verabreichung unterteilt.
Das subkutane Segment eroberte im Jahr 2025 den größten Marktanteil. Die meisten modernen rekombinanten FSH- und hochreinen Gonadotropin-Produkte sind für die Verabreichung unter die Haut konzipiert. Die subkutane Verabreichung ist mit vorgefüllten Stiften, Mehrfachdosis-Patronen und feinen Stiften kompatibelNadeln, sodass Patienten nach entsprechender Schulung die tägliche Behandlung zu Hause durchführen können. Dies verringert die Abhängigkeit von wiederholten Klinikbesuchen und ermöglicht es den Patientinnen, komplexe Zeitpläne zur Stimulation der Eierstöcke bequemer einzuhalten. Diese Vorteile haben Hersteller und Fruchtbarkeitsspezialisten dazu ermutigt, subkutane Formulierungen zu bevorzugen.
- Beispielsweise akzeptierte das Scottish Medicines Consortium im Juli 2024 REKOVELLE, ein rekombinantes FSH-Produkt, das als Injektionslösung in einem Fertigpen geliefert wird, zur Verwendung innerhalb des NHS Schottland im Rahmen vereinbarter Zugangsvereinbarungen. Die Empfehlung verdeutlichte die weitere Integration patientenfreundlicher subkutaner Pen-Formulierungen in die Fruchtbarkeitsbehandlungspfade.
Das intramuskuläre Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 3,27 % wachsen.
Nach Vertriebskanal
Fachliche Verwaltung und zentralisierte institutionelle Beschaffung unterstützten die Dominanz von Krankenhausapotheken
Basierend auf dem Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken und Drogerien sowie Online-Apotheken unterteilt.
Im Jahr 2025 dominieren Krankenhausapotheken, da FSH-Therapien im Allgemeinen im Rahmen einer von einem Spezialisten geleiteten Unfruchtbarkeitsbehandlung verschrieben werden und eine enge Abstimmung mit Fruchtbarkeitskliniken erfordern. Krankenhausapotheken können die Verfügbarkeit von Medikamenten mit geplanten Behandlungszyklen koordinieren, dringende Dosisänderungen unterstützen und die Beschaffung mehrerer Produkte verwalten, die im Rahmen desselben IVF-Protokolls verwendet werden. Die Behandlung mit Gonadotropin muss ebenfalls von Ärzten durchgeführt werden, die Erfahrung in der Behandlung von Unfruchtbarkeit haben, und erfordert den Zugang zu geeigneten Überwachungseinrichtungen. Diese Faktoren unterstützen die Konzentration der FSH-Abgabe in Krankenhäusern und krankenhausnahen ART-Zentren.
- So gab beispielsweise im September 2025 das Public Fertility Care-Programm von Victoria, das vom Royal Women’s Hospital geleitet und mit zehn teilnehmenden Gesundheitsdiensten durchgeführt wird, die Geburt seines 250. Babys bekannt. Die Ausweitung der Fruchtbarkeitsbehandlung durch ein integriertes Krankenhausnetzwerk zeigt, wie steigende ART-Mengen die institutionelle Beschaffung und Abgabe von Medikamenten zur Stimulation der Eierstöcke über krankenhausbasierte Kanäle stärken können.
Das Segment der Online-Apotheken wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 11,49 % wachsen.
Regionaler Ausblick auf den Markt für follikelstimulierende Hormone
Geografisch ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
Nordamerika
North America Follicle Stimulating Hormones Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hatte im Jahr 2024 einen Wert von 1,19 Milliarden US-Dollar und behielt seine Wachstumsdynamik mit einer führenden Position im Jahr 2025 bei 1,26 Milliarden US-Dollar bei. Dieser Markt verzeichnet ein Wachstum aufgrund des hohen Volumens an IVF/ICSI-Behandlungen, einer fortschrittlichen Gesundheitsinfrastruktur und steigenden versicherungs- und arbeitgeberfinanzierten Fruchtbarkeitsleistungen.
US-Markt für follikelstimulierende Hormone
Angesichts des erheblichen Beitrags Nordamerikas und der Dominanz der USA in der Region wird der US-Markt im Jahr 2026 auf etwa 1,22 Milliarden US-Dollar geschätzt, was etwa 28,99 % des Weltmarktes ausmacht.
Europa
Europa wird in den prognostizierten Jahren voraussichtlich um 5,70 % CAGR wachsen, das zweithöchste aller Regionen, und bis 2026 einen Wert von 1,42 Milliarden US-Dollar erreichen. Der anhaltende Anstieg der ART-Verfahren unterstützt das Marktwachstum. Darüber hinaus erhöhen etablierte öffentliche Fruchtbarkeitsprogramme und eine verbesserte Erstattung in mehreren Ländern die Nachfrage nach FSH-basierten Stimulationstherapien.
Markt für follikelstimulierende Hormone in Großbritannien
Der britische Markt wird im Jahr 2026 auf 0,20 Milliarden US-Dollar geschätzt, was etwa 4,72 % des Weltmarktes ausmacht.
Markt für follikelstimulierende Hormone in Deutschland
Der deutsche Markt wird im Jahr 2026 voraussichtlich etwa 0,24 Milliarden US-Dollar erreichen, was etwa 5,71 % des Weltmarktes entspricht.
Asien-Pazifik
Der asiatisch-pazifische Raum hatte im Jahr 2025 den drittgrößten Marktanteil und wird im Jahr 2026 schätzungsweise 1,08 Milliarden US-Dollar erreichen. Die Region expandiert aufgrund verzögerter Geburtenraten, sinkender Geburtenraten, zunehmendem Unfruchtbarkeitsbewusstsein und schnellem Wachstum privater Fruchtbarkeitskliniknetzwerke. Regierungsinitiativen zur Verbesserung des Zugangs zu Fruchtbarkeitsbehandlungen tragen ebenfalls zu einer stärkeren Akzeptanz von FSH-Produkten bei. Es wird erwartet, dass diese Faktoren das regionale Marktwachstum unterstützen.
Markt für follikelstimulierende Hormone in Japan
Der japanische Markt wird im Jahr 2026 auf rund 0,25 Milliarden US-Dollar geschätzt, was etwa 5,92 % des Weltmarktes ausmacht.
Markt für follikelstimulierende Hormone in China
Der chinesische Markt dürfte mit einem geschätzten Umsatz von rund 0,31 Milliarden US-Dollar im Jahr 2026 zu den größten der Welt gehören, was etwa 7,36 % des weltweiten Umsatzes ausmacht.
Markt für follikelstimulierende Hormone in Indien
Der indische Markt wird im Jahr 2026 auf etwa 0,13 Milliarden US-Dollar geschätzt, was etwa 3,05 % des weltweiten Umsatzes ausmacht.
Lateinamerika und der Nahe Osten und Afrika
Es wird erwartet, dass die Region Lateinamerika im Prognosezeitraum ein deutliches Wachstum dieses Marktes verzeichnen und im Jahr 2026 einen Wert von 0,16 Milliarden US-Dollar erreichen wird. Das regionale Wachstum wird durch ein steigendes Behandlungsbewusstsein und eine zunehmende Verfügbarkeit der assistierten Reproduktion in den großen städtischen Märkten vorangetrieben. Im Nahen Osten und in Afrika soll der GCC im Jahr 2026 0,06 Milliarden US-Dollar erreichen.
Markt für follikelstimulierende Hormone in Südafrika
Der südafrikanische Markt wird bis 2026 voraussichtlich etwa 0,03 Milliarden US-Dollar erreichen, was etwa 0,67 % des weltweiten Umsatzes ausmacht.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Fokus auf Portfolioerweiterung und strategische Innovation durch Schlüsselakteure zur Stärkung der Marktposition
Der Markt für follikelstimulierende Hormone weist eine mäßig konsolidierte Wettbewerbsstruktur auf, wobei Unternehmen wie Merck KGaA, Ferring, Organon & Co., Chemical Works of Gedeon Richter Plc., IBSA Institut Biochimique SA und Theramex eine bedeutende Marktpräsenz haben. Die führende Position dieser Unternehmen ist auf ihre etablierten rekombinanten und aus Urin gewonnenen Gonadotropin-Portfolios, enge Beziehungen zu Fruchtbarkeitskliniken, eine breite geografische Verteilung und kontinuierliche Investitionen in patientenfreundliche Verabreichungssysteme zurückzuführen. Wichtige Unternehmen konzentrieren sich außerdem auf personalisierte FSH-Dosierung, langwirksame Formulierungen, die Entwicklung von Biosimilars und strategische Lizenzvereinbarungen, um den Behandlungskomfort zu verbessern und den Zugang zu den wichtigsten Märkten für Fruchtbarkeitsbehandlungen zu erweitern.
- Beispielsweise erwarb Gedeon Richter im März 2026 ein Forschungsportfolio im Bereich der reproduktiven Gesundheit von Celmatix, darunter einen erstklassigen oralen FSH-Rezeptor-Agonisten. Das Prüfpräparat soll eine patientenfreundlichere Stimulation der Eierstöcke unterstützen, indem es möglicherweise die Abhängigkeit von der Verabreichung von injizierbaren Hormonen verringert. Die Übernahme verdeutlichte den zunehmenden Fokus führender Marktteilnehmer auf externe Innovationen, um ihre langfristige Position in der Fruchtbarkeitsversorgung zu stärken.
Es wird erwartet, dass andere namhafte Akteure auf dem Weltmarkt der Einführung von Biosimilars, regionalen Produktregistrierungen, strategischen Partnerschaften und der Expansion in aufstrebende Fruchtbarkeitsmärkte Priorität einräumen, um ihre Position im Prognosezeitraum zu stärken.
LISTE DER WICHTIGSTEN UNTERNEHMEN, DIE FOLLIKEL-STIMULIERENDES HORMON HERSTELLEN
- Merck KGaA (Deutschland)
- Ferring (Schweiz)
- Organon & Co. (USA)
- Gedeon Richter Plc. (Ungarn)
- IBSA Institut Biochimique SA (Schweiz)
- Theramex (Großbritannien)
- Changchun GeneScience Pharmaceutical Co., Ltd. (China)
- LG Chem(Südkorea)
- Mankind Pharma Limited (Indien)
- Livzon Pharmaceutical Group Inc.(China)
- Qilu Pharmaceutical Co., Ltd. (China)
- Intas Pharmaceuticals Ltd. (Indien)
- Gufic Biosciences Limited (Indien)
- ASKA Pharmaceutical Co., Ltd. (Japan)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- April 2026:Mochida Pharmaceutical Co., Ltd. hat mit Qilu Pharmaceutical Co., Ltd. eine Partnerschaftsvereinbarung zur Entwicklung und Vermarktung eines Follitropin alfa-Biosimilars in Japan geschlossen. Mochida wird den japanischen Entwicklungs- und Regulierungsprozess leiten, während beide Unternehmen bei der kommerziellen Markteinführung des Produkts zusammenarbeiten werden.
- Dezember 2025:Anhui Anke Biotechnology arbeitete mit Shanghai Bao Pharmaceutical an einem langwirksamen rekombinanten FSH-CTP-Produkt zusammen. Das Produkt wurde im November 2025 erstmals kommerziell ausgeliefert und über das Vertriebsnetz von Anke Biotechnology auf dem chinesischen Markt eingeführt.
- Juli 2025:Anhui AnkeBiotechnologiearbeitete mit Suzhou Shengji Pharmaceutical, einer Tochtergesellschaft von Bao Pharmaceutical, für SJ02 zusammen, eine rekombinante humane FSH-CTP-Fusionsprotein-Injektion. Die Partnerschaft gewährte Anke exklusive Vertriebs- und Marketingrechte auf dem chinesischen Festland, Hongkong, Macau und Taiwan.
- Mai 2025:Jingze Biopharmaceutical erhielt von der chinesischen NMPA die Zulassung für Zepanxi, eine rekombinante Injektion von menschlichem follikelstimulierendem Hormon. Das Follitropin alfa-Biosimilar wurde zur Ovulationsinduktion und kontrollierten Stimulation der Eierstöcke bei Patientinnen entwickelt, die sich einer assistierten Reproduktionsbehandlung unterziehen.
- Oktober 2024:Celmatix Inc. erhielt eine Nominierung für seinen Leitwirkstoff in seinem Entwicklungsprogramm für orale Follikel-stimulierende Hormonrezeptor-Agonisten (FSHR). Die Entwicklung stellte einen wichtigen Meilenstein dar und hatte das Potenzial, die Fruchtbarkeitsbehandlungen für Männer und Frauen zu verändern.
BERICHTSBEREICH
Der Bericht bietet eine detaillierte Marktanalyse für follikelstimulierende Hormone in Schlüsselsegmenten, einschließlich Typ, Produkt, Anwendung, Patientengruppe, Verabreichungsweg und Vertriebskanal. Es untersucht auch wichtige Behandlungsbereiche wie die kontrollierte Stimulation der Eierstöcke bei IVF/ICSI, die Auslösung des Eisprungs, männliche Unfruchtbarkeit und die Erhaltung der Fruchtbarkeit. Der Marktbericht bietet auch Markteinblicke in wichtige Regionen, darunter Nordamerika, Europa, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika, sowie gegebenenfalls Bewertungen auf Länderebene. Der Bericht umfasst außerdem Marktdynamiken wie wichtige Wachstumstreiber, Einschränkungen, Herausforderungen, Trends und Chancen sowie die Wettbewerbslandschaft, jüngste Produkteinführungen, behördliche Genehmigungen, Partnerschaften, Kooperationen, Übernahmen und Portfolioerweiterungsstrategien führender auf dem Markt tätiger Unternehmen.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 6,37 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Typ, Produkt, Anwendung, Patientengruppe, Verabreichungsweg, Vertriebskanal und Region |
| Nach Typ |
|
| Nach Produkt |
|
| Auf Antrag |
|
| Nach Patientengruppe |
|
| Nach dem Verabreichungsweg |
|
| Nach Vertriebskanal |
|
| Nach Region |
|
Forschungsmethodik
1.Bottom-Up-Ansätze
Ansatz 1: Umsätze und Marktanteil der großen FSH-Hersteller
- Erfassung von Fruchtbarkeits- und FSH-bezogenen Umsätzen aus Jahresberichten, SEC-Einreichungen, Investorenpräsentationen, Ergebnisveröffentlichungen, Unternehmenswebsites und Produktveröffentlichungen von Merck KGaA/EMD Serono, Ferring, Organon, Gedeon Richter, IBSA, Theramex, LG Chem, Mankind Pharma/BSV, Intas Pharmaceuticals, Livzon, Qilu Pharmaceutical und anderen relevanten Herstellern.
- Kartierung auf Produktebene von GONAL-f, Pergoveris, Menopur, Rekovelle, Follistim/Puregon, Elonva, Bemfola, Ovaleap, Fostimon, Meriofert, Foligraf, Humog und anderen FSH-Produkten.
- Trennung der FSH-Umsätze von den breiteren Umsätzen mit Fruchtbarkeitsmedikamenten anhand von Produktmix, geografischen Verkäufen, Behandlungsindikation, Dosierungsform und gemeldeter Markenleistung.
- Anpassung für Lizenzeinnahmen, Nicht-FSH-Fruchtbarkeitsmedikamente, Vertriebsmargen, Einzelhandelsaufschläge, konzerninterne Transaktionen und Einnahmen aus Klinikdienstleistungen.
- Schätzung nicht gemeldeter Unternehmensumsätze anhand von Produktverfügbarkeit, Länderpräsenz, Behandlungsvolumen, Preispositionierung und relativer Markendurchdringung.
- Summierung der Herstellerumsätze auf Unternehmensebene, um den globalen Markt abzuschätzen und indikative Unternehmensmarktanteile zu berechnen.
Ansatz 2: Umsatz-, Dosierungs- und Preis-Volumen-Analyse auf Produktebene
- Identifizierung kommerziell vermarkteter FSH-Produkte nach Hersteller, Wirkstoff, Dosierungsstärke, Präsentation, Verabreichungsweg und Land.
- Erfassung von Produktmengen aus staatlichen Ausschreibungen, Krankenhausbeschaffungsunterlagen, Offenlegungen von Händlern, Import-Export-Daten, Apothekenindikatoren und Unternehmensproduktionsinformationen.
- Erhebung von Werkspreisen, Herstellerverkaufspreisen, Erstattungspreisen, offiziellen Arzneimittelpreisen und Krankenhausausschreibungspreisen.
- Abschaffung der Großhandelsmargen, Einzelhandelsmargen, Steuern, Abgabegebühren, Aufschläge für Fruchtbarkeitskliniken und Verwaltungsgebühren.
- Umrechnung von Stiften, Patronen, Fläschchen, Ampullen und Spritzen in standardisierte internationale Einheiten und Behandlungszyklusäquivalente.
- Anwendung der durchschnittlichen Dosierung pro Behandlungszyklus zur IVF/ICSI-Stimulation, Ovulationsinduktion, männlicher Unfruchtbarkeit und Fruchtbarkeitserhaltung.
- Schätzung des Marktwerts auf Produktebene unter Verwendung von: Verkaufte Einheiten × Verkaufspreis des Herstellers pro Einheit.
- Aggregation der Produktverkäufe nach Typ, Produkt, Anwendung, Patientengruppe, Verabreichungsweg, Vertriebskanal, Land, Region und globalem Markt.
Ansatz 3: Patienten-, Behandlungszyklus- und Epidemiologiemodell
- Bewertung der Bevölkerung im gebärfähigen Alter, der Unfruchtbarkeitsprävalenz, diagnostizierter Fälle, behandlungssuchender Patienten sowie behandlungsberechtigter männlicher und weiblicher Patienten nach Ländern.
- Sammlung von IVF/ICSI-Zyklen, Ovulations-Induktionszyklen, Fruchtbarkeitserhaltungszyklen und geeigneten Fällen von Spermatogenese-Induktion aus nationalen ART-Registern und klinischen Quellen.
- Anwendung der FSH-Behandlungsdurchdringung nach Indikation und Land unter Berücksichtigung der klinischen Praxis, Erschwinglichkeit, Erstattung und Verfügbarkeit.
- Zuordnung der behandelten Zyklen zu rekombinantem FSH, aus Urin gewonnenem FSH, FSH-Kombinationsprodukten und anderen.
- Kartierung der Produktverwendung bei Follitropin alfa, Follitropin beta, Urofollitropin, Menotropinen/hMG, Corifollitropin alfa und anderen.
- Schätzung der durchschnittlichen FSH-Dosis, Anzahl der Behandlungszyklen pro Patient, Behandlungsdauer, Zyklusabbruch, Dosisanpassung und Produktverschwendung.
- Multiplikation der behandelten Zyklen mit durchschnittlich verbrauchten Einheiten und länderspezifischen Herstellerpreisen zur Schätzung des Marktwerts.
- Schätzungen auf Länderebene werden summiert, um regionale und globale Marktgrößen zu ermitteln.
2.Top-Down-Ansätze
Ansatz 1: Allokationsanalyse des Muttermarktes und des adressierbaren Marktes
- Analyse des globalen Marktes für Fruchtbarkeitsmedikamente, des Gonadotropinmarktes, der Arzneimittelausgaben für assistierte Reproduktion und des Ökosystems für die Behandlung von Unfruchtbarkeit als relevante Muttermärkte.
- Schätzung des Anteils, der auf Gonadotropine zurückzuführen ist, basierend auf IVF/ICSI-Zyklen, Behandlungen zur Ovulationsinduktion, Behandlung männlicher Unfruchtbarkeit und Aktivität zur Erhaltung der Fruchtbarkeit.
- Schätzung des FSH-Anteils innerhalb der Gonadotropine nach Ausschluss von eigenständigem hCG, eigenständigem LH, GnRH-Agonisten, GnRH-Antagonisten, Progesteron, Östrogen, Clomifen, Letrozol und anderen Nicht-FSH-Therapien.
- Aufteilung des adressierbaren Marktes auf rekombinantes FSH, aus Urin gewonnenes FSH und FSH-Kombinationsprodukte anhand von Behandlungsprotokollen, Produktverfügbarkeit, Erstattung und Verschreibungspräferenzen.
- Regionale Zuteilung basierend auf ART-Zyklen, Zugang zur Unfruchtbarkeitsbehandlung, Infrastruktur der Fruchtbarkeitsklinik, Herstellerpräsenz, Erstattungsabdeckung und Herstellerpreisniveau.
- Länderzuordnung basierend auf Behandlungsvolumen, Markendurchdringung im Vergleich zu Biosimilars, Erschwinglichkeit für Patienten, öffentlicher Finanzierung und Vertriebskanalstruktur.
3.Liste der wichtigsten Quellen
- Jahresberichte, 10-K/20-F-Einreichungen, Investorenpräsentationen, Gewinnveröffentlichungen und Unternehmensproduktportfolios
- Merck KGaA, Ferring, Organon, Gedeon Richter, IBSA, Theramex, LG Chem, Mankind Pharma/BSV, Intas Pharmaceuticals, Livzon, Qilu Pharmaceutical und andere relevante Hersteller
- FDA, EMA, Europäische Kommission, PMDA, NMPA, CDSCO und TGA
- CDC National ART Surveillance System, SART, ASRM, ESHRE European IVF Monitoring Programme, HFEA, ICMART, ANZARD und Japan Society of Obstetrics and Gynecology
- WHO, OECD, Weltbank, Eurostat, Bevölkerungsabteilung der Vereinten Nationen und nationale Statistikämter
- Staatliche Ausschreibungsportale, Aufzeichnungen über Krankenhausbeschaffungen, nationale Arzneimittelpreisdatenbanken, Erstattungspläne und Formulardokumente
- Produktetiketten, Verschreibungsinformationen, behördliche Genehmigungen, klinische Richtlinien, von Experten begutachtete Studien, Patentinformationen und Import-Export-Datenbanken
4.Primärinterviews
Angebotsseitige Interviews: 60 %
- Hauptbefragte: Gespräche mit FSH-Herstellern, Vertriebshändlern von Fruchtbarkeitsmedikamenten, Beschaffungsteams von Krankenhäusern, Spezialapotheken, Vertragsherstellern und regionalen Handelspartnern zur Validierung von Produktumsätzen, Herstellerpreisen, Liefermengen, Produktmix, Kanalstruktur, geografischer Abdeckung und Wettbewerbspositionierung. Zu den Befragten können Vertriebsleiter, Geschäftsentwicklungsleiter, Produktmanager, Regionalmanager, Marktzugangsexperten, Supply-Chain-Manager und Vertriebshändler gehören.
Interviews auf der Nachfrageseite: 40 %
- Hauptbefragte:Gespräche mit reproduktiven Endokrinologen, Fruchtbarkeitsspezialisten, Direktoren von IVF-Kliniken, Krankenhausapothekern, Embryologen, Beschaffungspersonal und Erstattungsakteuren zur Validierung von Behandlungszyklen, durchschnittlicher FSH-Dosierung, Verschreibungspräferenzen, Einführung von Rekombinanten gegenüber Urin, Erschwinglichkeit für Patienten, Erstattungsbedingungen, Behandlungsdauer, Stornierungsraten und Nutzungsmustern auf Länderebene.
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 3,96 Milliarden US-Dollar und soll bis 2034 6,90 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert Nordamerikas bei 1,26 Milliarden US-Dollar.
Es wird erwartet, dass der Markt im Prognosezeitraum 2026–2034 mit einer jährlichen Wachstumsrate von 6,37 % wächst.
Es wird erwartet, dass das Segment der rekombinanten FSH-Typen den Markt anführen wird.
Die Ausweitung der IVF/ICSI- und ART-Behandlungsvolumina treibt das Marktwachstum voran.
Merck KGaA, Ferring, Organon & Co. und Chemical Works of Gedeon Richter Plc. gehören zu den großen Playern auf dem Weltmarkt.
Nordamerika hatte im Jahr 2025 den größten Marktanteil.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 190
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf