Marktgröße, Anteil und Branchenanalyse für virtuelle Krankenhäuser, nach Pflegemodell (Hospital-at-Home und virtuelle Station und virtuelles Bett), nach Komponente (Plattformen, klinische Dienste und andere), nach Betriebsmodell (vom Anbieter betrieben, gemeinsam verwaltet und ausgelagert), nach Endbenutzer (Anbieter und Kostenträger) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktgröße und Zukunftsaussichten für virtuelle Krankenhäuser
 Audio-Version anhören
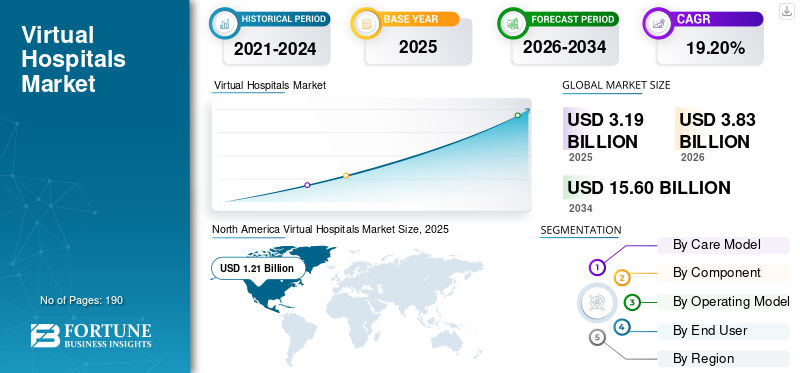
Die globale Marktgröße für virtuelle Krankenhäuser wurde im Jahr 2025 auf 3,19 Milliarden US-Dollar geschätzt. Es wird erwartet, dass der Markt von 3,83 Milliarden US-Dollar im Jahr 2026 auf 15,60 Milliarden US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 19,20 % aufweist. Nordamerika dominierte den Markt für virtuelle Krankenhäuser mit einem Marktanteil von 37,93 % im Jahr 2025.
Der weltweite Markt für virtuelle Krankenhäuser steht aufgrund der zunehmenden Einführung von Heimkrankenhausprogrammen, virtuellen Stationen und digital koordinierten Pflegemodellen in allen Gesundheitssystemen vor einem erheblichen Wachstum. Virtuelle Krankenhäuser nutzenFernüberwachungsgeräte für Patienten, Telekonsultationsplattformen, klinische Kommandozentralen und häusliche Gesundheitsdienste, um Behandlungen auf Krankenhausniveau außerhalb herkömmlicher Einrichtungen anzubieten. Diese Modelle werden zunehmend eingesetzt, um vermeidbare Einweisungen zu verhindern, eine frühzeitige Entlassung zu unterstützen und die klinische Kapazität zu erweitern, ohne dass zusätzliche physische Krankenhausbetten erforderlich sind. Der zunehmende Druck auf die Krankenhausinfrastruktur, der Mangel an medizinischem Fachpersonal, die zunehmende Prävalenz chronischer Krankheiten und die wachsende Nachfrage auf dem Markt ermutigen Gesundheitsdienstleister, in virtuelle Pflegekapazitäten zu investieren. Es wird erwartet, dass die kontinuierliche Integration vernetzter Geräte, Patientendaten in Echtzeit und zentralisierte klinische Überwachung das Marktwachstum unterstützen wird.
- Im Juli 2024 ging Doccla beispielsweise eine Partnerschaft mit der irischen Gesundheitsbehörde ein, um virtuelle Stationen im St. Vincent’s University Hospital und im University Hospital Limerick einzuführen. Das ursprüngliche Programm konzentrierte sich auf Kardiologie- und Atemwegspatienten und nutzte Fernüberwachungsgeräte, Software und klinische Unterstützung, um eine Pflege auf Krankenhausniveau zu Hause zu gewährleisten. Die Partnerschaft unterstreicht den wachsenden Fokus der Gesundheitssysteme auf den Ausbau der virtuellen Pflegekapazität, die Ermöglichung einer früheren Entlassung aus dem Krankenhaus und die Verbesserung der Kontinuität der Versorgung außerhalb traditioneller Krankenhausumgebungen.
Darüber hinaus beteiligen sich die Hauptakteure DispatchHealth Management, LLC, Huma Therapeutics Limited, Current Health, Inc. und Biofourmis aktiv an der Einführung neuer Produkte, strategischen Kooperationen, Übernahmen und Investitionsinitiativen, um ihre Marktpräsenz auszubauen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Markttrends für virtuelle Krankenhäuser
Die zunehmende Integration der Patientenfernüberwachung in die Akutversorgung ist ein wichtiger Trend
Gesundheitsdienstleister integrieren zunehmend die Fernüberwachung von Patienten in die Akutversorgung, um die kontinuierliche klinische Überwachung über herkömmliche Krankenhausumgebungen hinaus auszudehnen. Vernetzte Biosensoren, tragbare Geräte und digitale Überwachungsplattformen ermöglichen es klinischen Teams, Vitalfunktionen zu verfolgen, Warnungen zu erhalten und eine Verschlechterung des Zustands des Patienten zu erkennen, während sich die Patienten zu Hause erholen. Diese Integration unterstützt eine frühere Entlassung, reduziert unnötige stationäre Aufenthalte und verbessert die Koordination zwischen Krankenhaus- und häuslichen Pflegeteams. Es ermöglicht virtuellen Krankenhäusern außerdem, Patienten mit höherem Gesundheitszustand durch standardisierte Überwachungsprotokolle und eine zentralisierte klinische Aufsicht zu verwalten. Es wird erwartet, dass die zunehmende Interoperabilität zwischen medizinischen Geräten und Krankenhausüberwachungssystemen die Akzeptanz der Fernversorgung im Gesundheitswesen weiter stärken wird.
- Beispielsweise ging Koninklijke Philips N.V. im April 2024 eine strategische Partnerschaft mit smartQare ein, um die viQtor-Lösung von smartQare in die klinischen Patientenüberwachungsplattformen von Koninklijke Philips zu integrieren. Die integrierte Lösung kombinierte tragbare Biosensoren und eine einheitliche digitale Plattform, um eine kontinuierliche Überwachung vor, während und nach dem Krankenhausaufenthalt zu unterstützen.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Kapazitätsdruck im Krankenhaus und wachsende Notwendigkeit, unnötige Einweisungen zu vermeiden
Einer der Schlüsselfaktoren für das Wachstum des globalen Marktes für virtuelle Krankenhäuser ist der steigende Kapazitätsdruck auf Krankenhäuser und die Notwendigkeit, unnötige Krankenhausaufenthalte zu vermeiden. Hospital-at-Home-Programme und virtuelle Stationen ermöglichen es klinisch geeigneten Patienten, akute oder postoperative Behandlungen zu erhalten.Akutversorgungzu Hause. Diese Modelle tragen dazu bei, vermeidbare Einweisungen zu verhindern und eine frühere Entlassung zu ermöglichen, wodurch für schwerkranke und hochgradig kranke Patienten physische Betten verfügbar werden. Virtuelle Krankenhäuser ermöglichen es den Anbietern auch, die Behandlungskapazität zu erhöhen, ohne große Investitionen in die neue Krankenhausinfrastruktur zu tätigen. Da virtuelle Gesundheitssysteme weiterhin mit einer saisonalen Nachfrage, einer alternden Bevölkerung und einem Arbeitskräftemangel konfrontiert sind, wird erwartet, dass die Notwendigkeit, die Bettenauslastung zu verbessern und unnötige Krankenhausaufenthalte zu reduzieren, das Marktwachstum vorantreiben wird.
- Beispielsweise berichtete NHS England im Februar 2025, dass im Südosten Englands im Jahr 2024 mehr als 85.000 virtuelle Stationen aufgenommen wurden, was einem Anstieg von 18 % im Vergleich zu 2023 entspricht. Die Region betrieb mehr als 2.000 virtuelle Stationsbetten, die es Patienten ermöglichten, zu Hause eine Behandlung und Überwachung nach Krankenhausstandard zu erhalten, während gleichzeitig eine schnellere Entlassung unterstützt und der Druck auf die Kapazität herkömmlicher Krankenhäuser verringert wurde. Die Entwicklung unterstreicht die wachsende Rolle virtueller Krankenhäuser bei der Vermeidung unnötiger Einweisungen und der besseren Nutzung begrenzter stationärer Ressourcen.
Markttreiber – Auswirkungen und Beitrag (2026–2034)
| Rang | Markttreiber | Gesamtwirkungsrang | Beitrag (2026-2034) |
Auswirkungen: 2026-2028 | Auswirkungen: 2029-2031 | Auswirkungen: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Hospital capacity pressure and admission avoidance | Hoch | 7.20% | Hoch | Hoch | Hoch |
| 2 | Reimbursement and policy support | Hoch | 5.80% | Mittel | Hoch | Hoch |
| 3 | Aging and chronic-complex patient populations | Hoch | 5.10% | Hoch | Hoch | Mittel |
| 4 | Workforce shortages and centralized clinical models | Mittelhoch | 4.50% | Mittel | Hoch | Hoch |
| 5 | Better connected devices and platform integration | Mittel | 3.80% | Mittel | Mittel | Hoch |
| 6 | Others | Niedrig | 2.50% | Niedrig | Niedrig | Mittel |
| Insgesamt positiver Wachstumsbeitrag | 28.90% | |||||
Quelle: Fortune Business Insights
Laden Sie ein kostenloses Beispiel herunter Für detaillierte Markttreiber und Wirkungsprognosen
MARKTBEGRENZUNGEN
Inkonsistente Erstattungsrahmen und Abhängigkeit von vorübergehender politischer Unterstützung zur Begrenzung der Marktexpansion
Das Fehlen konsistenter und dauerhafter Erstattungsrahmen schränkt die groß angelegte Einführung virtueller Krankenhausmodelle ein. Die Deckungs- und Zahlungsrichtlinien unterscheiden sich häufig zwischen öffentlichen Versicherern, privaten Kostenträgern, Pflegewegen und geografischen Märkten. Diese Faktoren führen dazu, dass Anbieter und Anbieter die Erstattungsvereinbarungen getrennt aushandeln. Diese Fragmentierung erschwert Umsatzprognosen und verhindert, dass virtuelle Krankenhäuser die für die betriebliche Effizienz erforderliche Patientenzahl erreichen. Die Abhängigkeit von vorübergehenden Befreiungen, virtuellen Pflegeprogrammen und kurzfristigen Richtlinienverlängerungen hält Krankenhäuser auch davon ab, in klinische Teams, Fernüberwachungsinfrastruktur, Logistiknetzwerke und Technologieplattformen zu investieren.
- Beispielsweise stellte Inbound Health im Dezember 2025 den Betrieb ein, nachdem es nicht gelungen war, zusätzliche Mittel zu erhalten. Das Unternehmen gab an, dass die regulatorische Unsicherheit und das Fehlen einer langfristigen Verlängerung der Befreiung von der Akutkrankenhauspflege zu Hause in den USA es schwierig machten, weiteres Kapital anzuziehen. Die Schließung zeigt, wie vorübergehende politische Unterstützung und unvorhersehbare Erstattungen Investitionen abschrecken und die finanzielle Nachhaltigkeit virtueller Krankenhausdienstleister gefährden können.
Marktbeschränkungen – Auswirkungen und negativer Beitrag (2026–2034)
| Rang | Marktbeschränkungen | Erwartete Auswirkungen auf das Marktwachstum | Negativer Beitrag (2026-2034) |
Auswirkungen: 2026-2028 | Auswirkungen: 2029-2031 | Auswirkungen: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Fragmented reimbursement and temporary policy | Hoch | 3.10% | Hoch | Hoch | Mittel |
| 2 | Operational complexity and home suitability | Mittelhoch | 2.50% | Hoch | Mittel | Mittel |
| 3 | Data security, interoperability and regulatory burden | Mittel | 1.90% | Mittel | Mittel | Niedrig |
| 4 | Others | Niedrig | 1.10% | Niedrig | Niedrig | Niedrig |
| Insgesamt negative Wachstumsauswirkungen | 8.60% | |||||
Quelle: Fortune Business Insights
Laden Sie ein kostenloses Beispiel herunter Für detaillierte Marktbeschränkungen und Risikoanalysen
MARKTCHANCEN
Expansion in Spezial- und High-Acuity-Klinikpfade zur Erweiterung der ansprechbaren Patientenbasis
Anbieter virtueller Krankenhäuser haben erhebliche Chancen, in Fachgebiete wie Onkologie, Pädiatrie, Infektionskrankheiten, postoperative Genesung und Geburtshilfe und andere Bereiche zu expandieren. Durch die Entwicklung zustandsspezifischer Überwachungsprotokolle können Krankenhäuser klinisch komplexere Patienten sicher außerhalb herkömmlicher Einrichtungen behandeln. Diese Erweiterung würde die Zahl der Patienten erhöhen, die Anspruch auf virtuelle Versorgung haben, und die Nutzung bestehender Plattformen, Überwachungsgeräte und zentralisierter klinischer Teams verbessern. Spezialpfade können auch eine frühere Entlassung unterstützen, wiederholte Krankenhausbesuche reduzieren und die Kontinuität der Versorgung von Patienten verbessern, die eine längere klinische Überwachung benötigen. Da die Evidenz und das klinische Vertrauen zunehmen, wird erwartet, dass die Hinzufügung neuer Versorgungspfade zu wiederkehrenden Serviceeinnahmen führen und die breitere Einführung virtueller Krankenhausmodelle unterstützen wird.
- Im April 2025 ging Inhealthcare beispielsweise eine Partnerschaft mit dem Leeds Children’s Hospital ein, um eine der ersten virtuellen Stationen Großbritanniens für pädiatrische Onkologiepatienten zu eröffnen. Das Programm ermöglichte Kindern, die sich einer Krebsbehandlung unterziehen, die klinische Überwachung und Unterstützung zu Hause.
HERAUSFORDERUNGEN DES MARKTES
Komplexe betriebliche Integration zwischen virtuellen und persönlichen Pflegeeinrichtungen bremst die Marktnachfrage
Virtuelle Krankenhäuser erfordern eine enge Koordination zwischen entfernten klinischen Teams, Krankenhausabteilungen, kommunalen Anbietern, Hausbesuchsfachkräften usw.Apotheken, Labore und Rettungsdienste. Unterschiede in den klinischen Arbeitsabläufen, Überweisungsverfahren, elektronischen Gesundheitsakten, Personalstrukturen und Eskalationsprotokollen können den Wechsel von Patienten zwischen virtueller und einrichtungsbasierter Versorgung unterbrechen. Anbieter müssen außerdem sicherstellen, dass Medikamente, diagnostische Tests, Geräte und persönliche Interventionen die Patienten innerhalb klinisch angemessener Zeiträume erreichen. Eine schlechte Integration kann die Arbeitsbelastung des Personals erhöhen, eine doppelte Dokumentation verursachen, die Behandlung verzögern und zu Unsicherheit hinsichtlich der klinischen Verantwortung führen. Folglich könnte es für Gesundheitssysteme schwierig sein, virtuelle Krankenhausprogramme standort- und klinikübergreifend konsistent zu skalieren.
- Beispielsweise zeigte im Februar 2025 eine vom NIHR unterstützte Evaluierung der virtuellen Step-Down-Station des Northumbria Healthcare NHS Foundation Trust mehrere Implementierungsschwierigkeiten auf. Die Studie identifizierte den Widerstand der Kliniker, begrenzte Ressourcen, geografische Hindernisse für die Bereitstellung einer konsistenten Versorgung, Schwierigkeiten bei der Integration verschiedener IT-Systeme und die Notwendigkeit klarerer Governance-Strukturen.
Diese Ergebnisse zeigen, dass die Erweiterung eines virtuellen Krankenhauses komplexe betriebliche Veränderungen in Bezug auf Technologie, Personal und Pflegesysteme erfordert und nicht den einfachen Einsatz einer Fernüberwachungsplattform erfordert.
Segmentierungsanalyse
Nach Pflegemodell
Das Hospital-at-Home dominiert aufgrund seiner Fähigkeit, eine umfassende Akutversorgung zu gewährleisten
Basierend auf dem Pflegemodell wird der Markt in „Krankenhaus zu Hause“, „Virtuelle Station“ und „Virtuelles Bett“ unterteilt.
Das Segment „Krankenhaus zu Hause“ dominierte den Markt, da es berechtigten Patienten eine Akutversorgung auf Krankenhausniveau ermöglichte, ohne ein herkömmliches stationäres Bett zu belegen. Das breitere Leistungsspektrum steigert den klinischen und finanziellen Mehrwert pro Anwendungsfall und kommt den Patienten zugute. Diese Programme helfen Krankenhäusern auch dabei, Einweisungen zu vermeiden, Betten freizugeben und die Behandlungskapazität zu erhöhen, ohne zusätzliche Einrichtungen zu bauen. Folglich haben der zunehmende Druck auf die Krankenhausinfrastruktur und die Nachfrage nach patientenzentrierter häuslicher Pflege die führende Marktposition des Segments gestützt.
- Beispielsweise weitete die Cleveland Clinic im Oktober 2024 ihr Programm „Hospital Care At Home“ auf das Weston Hospital und Broward County aus und machte die Akutversorgung zu Hause in allen Krankenhäusern in Florida verfügbar. Das Programm hatte in den ersten 18 Monaten mehr als 1.800 Patienten unterstützt und ermöglichte den meisten berechtigten Patienten die direkte Verlegung aus der Notaufnahme.
Das Segment der virtuellen Stationen und virtuellen Betten wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 20,76 % wachsen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Komponente
Klinische Dienstleistungen dominieren aufgrund der serviceintensiven Natur der virtuellen Krankenhausversorgung
Basierend auf den Komponenten ist der Markt in Plattformen, klinische Dienstleistungen und andere unterteilt.
Im Jahr 2025 dominierte das Segment der klinischen Dienstleistungen den Markt. Virtuelle Krankenhäuser erfordern die kontinuierliche Einbindung von Ärzten, Krankenpflegern, Apothekern, Pflegekoordinatoren, Technikern und Hausbesuchsfachkräften. Dienstleistungen wie klinische Beurteilung, Behandlungsplanung,Medikamentenmanagement, Management chronischer Krankheiten, Diagnostik, Eskalationsunterstützung und persönliche Interventionen werden in jedem Anwendungsfall bereitgestellt und verursachen daher wiederkehrende Ausgaben basierend auf der Patientenzahl und der Pflegedauer. Infolgedessen hat der arbeitsintensive und multidisziplinäre Charakter virtueller Krankenhausprogramme den dominierenden Anteil dieses Segments begünstigt.
- Beispielsweise fusionierte DispatchHealth im März 2025 mit Medically Home, um einen integrierten Anbieter hochpräziser medizinischer Versorgung zu Hause in 50 Ballungsräumen zu schaffen. Das kombinierte Modell vereinte klinische Protokolle, medizinisches Fachpersonal, Technologie, Logistik und die Durchführung klinischer Dienstleistungen zu Hause für fast 40 Partner im Gesundheitssystem. Die Entwicklung zeigt, wie wichtig umfassende klinische Servicefunktionen für den Betrieb und die Skalierung virtueller Krankenhausprogramme sind.
Das Plattformsegment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 20,63 % wachsen.
Nach Betriebsmodell
Von Anbietern betriebene Modelle dominierten, da die Gesundheitssysteme die klinische und betriebliche Kontrolle behielten
Basierend auf dem Betriebsmodell wird der Markt in vom Anbieter betriebene, gemeinsam verwaltete und ausgelagerte Märkte unterteilt.
Basierend auf dem Betriebsmodell eroberte das von Anbietern betriebene Segment den Markt, da Krankenhäuser und Gesundheitssysteme lieber die Kontrolle über Patientenauswahl, klinische Governance, Behandlungsprotokolle, Personalbesetzung und Eskalationsentscheidungen behalten. Die Anbieter verfügen über lizenzierte klinische Teams, elektronische Gesundheitsakten, Labore, Apotheken, Überweisungsnetzwerke und eine Notfallversorgungsinfrastruktur, die auf virtuelle Versorgungspfade erweitert werden kann. Der interne Betrieb des Modells verbessert auch die Kontinuität zwischen Notaufnahmen, stationären Einheiten, virtuellen Kommandozentralen und Heimteams. Diese Faktoren reduzieren die Abhängigkeit von externen Organisationen und ermöglichen es Anbietern, virtuelle Dienste an ihre bestehenden Qualitäts-, Sicherheits- und Markenstandards anzupassen.
- Beispielsweise erweiterte die Mayo Clinic im August 2024 ihr Advanced Care at Home-Modell als Teil eines umfassenderen Ökosystems virtueller und dezentraler Pflegedienste. Das Programm wird von fortschrittlichen Praxisanbietern, Apothekern, Krankenschwestern und einer klinischen Kommandozentrale auf dem Mayo-Campus unterstützt.
Das ausgelagerte Segment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 21,68 % wachsen.
Vom Endbenutzer
Anbieter dominierten aufgrund der direkten Verantwortung für Kapazität, Pflegebereitstellung und Patientenergebnisse
Basierend auf dem Endverbraucher wird der Markt in Anbieter und Kostenträger segmentiert.
Im Jahr 2025 dominierten die Anbieter den Markt, da Krankenhäuser und Gesundheitssysteme direkt mit Bettenmangel, Überlastung der Notaufnahmen, Personaldruck, verzögerter Entlassung und vermeidbaren Wiedereinweisungen konfrontiert waren. Virtuelle Krankenhäuser bieten diesen Organisationen einen zusätzlichen Versorgungskanal, über den sie Patienten verwalten können, ohne die physische stationäre Kapazität zu erweitern. Obwohl die Kostenträger die Erstattung befürworten und möglicherweise kostengünstigere Pflegeeinrichtungen fördern, bleiben die Anbieter die wichtigsten Organisationen, die virtuelle Krankenhauspfade implementieren und betreiben. Die direkten betrieblichen und klinischen Vorteile, die Krankenhäuser erhalten, haben daher zu ihrem führenden Marktanteil geführt.
- Beispielsweise ging MedStar Health im November 2024 eine Partnerschaft mit DispatchHealth ein und weitete seine Präsenz auf vier Krankenhäuser aus. Das Programm ermöglicht es Patienten, die aus stationären Einheiten und Notaufnahmen entlassen werden, zu Hause klinische Untersuchungen, Labortests, intravenöse Behandlungen und Pflegekoordination zu erhalten.
Das Zahlersegment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 22,51 % wachsen.
Regionaler Ausblick auf den Markt für virtuelle Krankenhäuser
Geografisch ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
Nordamerika
North America Virtual Hospitals Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hielt im Jahr 2024 mit 1,01 Milliarden US-Dollar den dominierenden Marktanteil virtueller Krankenhäuser und behauptete seine führende Position im Jahr 2025 mit 1,21 Milliarden US-Dollar. Der Markt wächst aufgrund der anhaltenden Einführung von Hospital-at-Home-Programmen durch große Gesundheitssysteme, die darauf abzielen, stationäre Aufnahmen zu reduzieren und die Bettenauslastung zu verbessern. Die erweiterte politische Unterstützung für die Befreiung von der häuslichen Pflege im Akutkrankenhaus in den USA ermutigt Krankenhäuser auch dazu, weiterhin in die Infrastruktur für die virtuelle Pflege zu investieren.
US-Markt für virtuelle Krankenhäuser
Angesichts des erheblichen Beitrags Nordamerikas und der Dominanz der USA in der Region wird der Markt in den USA im Jahr 2026 auf etwa 1,31 Milliarden US-Dollar geschätzt, was etwa 34,21 % des Weltmarktes ausmacht.
Europa
Europa soll in den kommenden Jahren mit einer durchschnittlichen jährlichen Wachstumsrate von 18,13 % wachsen, der zweithöchsten aller Regionen, und bis 2026 einen Wert von 1,16 Milliarden US-Dollar erreichen. Das Wachstum wird durch staatlich geförderte virtuelle Stationsprogramme unterstützt, die darauf abzielen, Notaufnahmen zu reduzieren, Entlassungen zu beschleunigen und den Druck auf die Krankenhauskapazität zu verringern.
Britischer Markt für virtuelle Krankenhäuser
Der Markt in Großbritannien wird im Jahr 2026 auf 0,27 Milliarden US-Dollar geschätzt, was etwa 7,16 % des Weltmarktes ausmacht.
Markt für virtuelle Krankenhäuser in Deutschland
Der Markt in Deutschland wird im Jahr 2026 voraussichtlich etwa 0,22 Milliarden US-Dollar erreichen, was etwa 5,84 % des Weltmarktes entspricht.
Asien-Pazifik
Der asiatisch-pazifische Raum wird im Jahr 2026 voraussichtlich 0,84 Milliarden US-Dollar erreichen und sich den dritten Platz im Markt sichern. Die Region wächst aufgrund der großen unterversorgten Bevölkerung, des Mangels an medizinischem Fachpersonal und der Notwendigkeit, den Zugang zu ländlichen Gebieten zu verbessern. RegierungTelegesundheitRahmenbedingungen, Investitionen in die digitale Gesundheit und eine breitere Einführung von Ferndiagnosen unterstützen das regionale Marktwachstum.
Japans Markt für virtuelle Krankenhäuser
Japan wird im Jahr 2026 auf etwa 0,19 Milliarden US-Dollar geschätzt, was etwa 4,92 % des Weltmarktes ausmacht.
Chinas Markt für virtuelle Krankenhäuser
Der Markt in China dürfte mit einem geschätzten Umsatz von rund 0,25 Milliarden US-Dollar im Jahr 2026 zu den größten der Welt gehören, was etwa 6,64 % des weltweiten Umsatzes ausmacht.
Markt für virtuelle Krankenhäuser in Indien
Der Markt in Indien wird im Jahr 2026 auf etwa 0,10 Milliarden US-Dollar geschätzt, was etwa 2,69 % des weltweiten Umsatzes ausmacht.
Lateinamerika und der Nahe Osten und Afrika
Es wird erwartet, dass die Region Lateinamerika im Prognosezeitraum ein moderates Wachstum in diesem Markt verzeichnen wird und im Jahr 2026 voraussichtlich einen Wert von 0,23 Milliarden US-Dollar erreichen wird. Das Wachstum wird durch die Notwendigkeit vorangetrieben, den Zugang zu Fachkräften zu erweitern, geografische Ungleichheiten zu verringern und die Effizienz fragmentierter Gesundheitssysteme zu verbessern. Regionale digitale Gesundheitsprogramme und nationale Telegesundheitsinvestitionen stärken die Infrastruktur, die für die Bereitstellung virtueller Pflege erforderlich ist. Im Nahen Osten und in Afrika soll der GCC im Jahr 2026 0,08 Milliarden US-Dollar erreichen.
Markt für virtuelle Krankenhäuser in Südafrika
Der Markt in Südafrika wird bis 2026 voraussichtlich etwa 0,03 Milliarden US-Dollar erreichen, was etwa 0,73 % des weltweiten Umsatzes ausmacht.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Strategische Partnerschaften und Plattformerweiterung durch Schlüsselunternehmen zur Stärkung ihrer Marktpositionen
Der globale Markt für virtuelle Krankenhäuser ist mäßig wettbewerbsintensiv, an ihm beteiligen sich etablierte Unternehmen der Gesundheitstechnologie, Anbieter virtueller Unternehmensdienstleistungen, Fernüberwachungsspezialisten und Betreiber von Krankenhausdienstleistungen zu Hause. Große Unternehmen wie DispatchHealth Management, LLC, Huma Therapeutics Limited, Current Health, Inc., Biofourmis, Caregility und Doccla Limited konzentrieren sich auf virtuelle Pflegeplattformen, klinische Fernüberwachung, Pflegekoordination und Konnektivität zwischen Krankenhaus und Zuhause, um ihre Marktpositionen zu stärken. Diese Unternehmen integrieren zunehmend virtuelle Beratung, Konnektivität für elektronische Patientenakten, klinische Dashboards, vernetzte Geräte, Workflow-Automatisierung und Patientenunterstützungsdienste in einheitliche Plattformen. Die Verfügbarkeit integrierter Technologie und klinischer Servicefunktionen wird immer wichtiger, da Gesundheitssysteme nach skalierbaren virtuellen Pflegelösungen suchen, die mehrere Pflegewege und -einstellungen unterstützen können.
- Im August 2025 ging Doccla beispielsweise eine Partnerschaft mit dem South West London Integrated Care Board ein, um zwei Jahre lang integrierte virtuelle Fernüberwachungsdienste für virtuelle Stationen und Pflegeheime bereitzustellen. Ziel der Zusammenarbeit war es, den Druck auf Krankenhäuser zu verringern, die Patientensicherheit zu verbessern und die Bereitstellung einer koordinierten gemeindenahen Versorgung zu unterstützen.
Mehrere Unternehmen nutzen Partnerschaften, Plattformeinführungen, Übernahmen und Serviceintegration als wichtige Wachstumsstrategien, um ihre Marktpräsenz auszubauen. Etablierte Gesundheitstechnologieunternehmen stärken ihre Wettbewerbsposition, indem sie virtuelle Pflegefunktionen mit bestehenden Überwachungssystemen und der klinischen Infrastruktur des Unternehmens verbinden. Gleichzeitig konzentrieren sich spezialisierte Unternehmen auf krankheitsspezifische Behandlungspfade, den Betrieb im Krankenhaus zu Hause, die Fernüberwachung von Patienten und verwaltete klinische Dienstleistungen. Der Wettbewerb dürfte sich verschärfen, da Gesundheitsdienstleister zunehmend interoperable, skalierbare, sichere und klinisch validierte Lösungen fordern. Unternehmen mit starken Beziehungen zum Gesundheitssystem, integrierten klinischen und betrieblichen Fähigkeiten und nachgewiesenen Vorteilen im Kapazitätsmanagement und bei den Patientenergebnissen werden wahrscheinlich einen Wettbewerbsvorteil erlangen.
LISTE DER WICHTIGSTEN VIRTUELLEN KRANKENHÄUSER-UNTERNEHMEN IM PROFIL
- DispatchHealth Management, LLC (USA)
- Huma Therapeutics Limited(VEREINIGTES KÖNIGREICH.)
- Current Health, Inc. (USA)
- Biofourmis (USA)
- Doccla Limited (Großbritannien)
- OMRON Healthcare Co., Ltd. (Niederlande)
- Caregility Corporation (USA)
- Contessa Health, Inc. (USA)
- Lösungen zur Gesundheitswiederherstellung (HRS)(UNS.)
- Inbound Health (USA)
- Graphnet Health Limited(VEREINIGTES KÖNIGREICH.)
- Koninklijke Philips N.V. (Niederlande)
- Teladoc Health, Inc.(UNS.)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Juli 2025:Medtronic arbeitete mit Koninklijke Philips N.V. zusammen. Die neue strategische Partnerschaft umfasste die Integration von Technologien der nächsten Generation von Medtronic in die Überwachungslösungen von Philips.
- März 2025:AvaSure hat Nurse Disrupted übernommen, eine von Krankenschwestern gegründete virtuelle Pflegeplattform, die darauf abzielt, die Pflegeversorgung sowohl in Krankenhäusern als auch zu Hause zu verbessern. Die strategische Übernahme stärkte das Engagement des Unternehmens für klinisch orientierte Innovationen.
- Februar 2025:Die Caregility Corporation stellte auf der Global Health Conference & Exhibition Lösungen für die Pflegekoordination und Umgebungs-KI vor.
- Februar 2025:ai startete die geplante systemweite Implementierung bei AdventHealth, einem vernetzten Pflegesystem mit mehr als 50 Krankenhausstandorten in neun Bundesstaaten. Diese Zusammenarbeit bot dem Unternehmen die Möglichkeit, seine virtuellen Pflegekapazitäten in mehr als 13.000 stationären und Notaufnahmebetten zu verbessern.
- Januar 2025:Biofourmis arbeitete mit AdventHealth für ein Remote-Patient-Management-Programm (RPM) in Zentralflorida zusammen, um eine sichere, ganzheitliche Betreuung und ein erstklassiges Patientenerlebnis zu Hause zu gewährleisten. Im Rahmen der Zusammenarbeit wird Biofourmis AdventHealth mit dem AdventHealth Hospital at Home-Programm dabei helfen, die ganzheitliche Pflege zu Hause auszuweiten, wobei die Plattform des Unternehmens und das klinische Remote-Care-Team die stationäre Pflege von Patienten zu Hause unterstützen werden.
BERICHTSBEREICH
Der globale Marktbericht für virtuelle Krankenhäuser bietet eine detaillierte globale Marktanalyse für virtuelle Krankenhäuser in den wichtigsten Segmenten. Außerdem werden wichtige Endnutzer untersucht, darunter Gesundheitsdienstleister und Kostenträger, sowie wichtige Pflegemodelle wie „Hospital-at-Home“, virtuelle Stationen und virtuelle Betten. Die Studie bietet Markteinblicke in wichtige Regionen, darunter Nordamerika, Europa, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika, sowie gegebenenfalls Bewertungen auf Länderebene. Der Bericht umfasst außerdem Marktdynamiken wie wichtige Wachstumstreiber, Einschränkungen, Herausforderungen, Trends und Chancen sowie die Wettbewerbslandschaft, jüngste Plattformeinführungen, Partnerschaften, Kooperationen, Übernahmen und strategische Entwicklungen führender Unternehmen, die im virtuellen Krankenhaus-Ökosystem tätig sind.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 19,20 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Pflegemodell, Komponente, Betriebsmodell, Endbenutzer und Region |
| Nach Pflegemodell |
|
| Nach Komponente |
|
| Nach Betriebsmodell |
|
| Durch Endbenutzer |
|
| Nach Region |
|
Forschungsmethodik
1.Bottom-Up-Ansätze
Ansatz 1: Umsätze und Marktanteile der wichtigsten Akteure im Bereich virtueller Krankenhäuser
- Sammlung von Einnahmen aus dem Markt für virtuelle Krankenhäuser aus Jahresberichten, SEC-Einreichungen, Investorenpräsentationen, Gewinnabschriften, Unternehmenswebsites, Pressemitteilungen, Finanzierungsdokumenten und Offenlegungen von Akquisitionen.
- Analyse wichtiger Teilnehmer wie DispatchHealth/Medically Home, Huma, Current Health, Biofourmis/CopilotIQ, Doccla, Luscii, Contessa Health, Inbound Health und Health Recovery Solutions.
- Ermittlung der Einnahmen aus Hospital-at-Home-Plattformen, Virtual Ward/Virtual Bed-Plattformen, Remote-Klinikdiensten, Kommandozentralen, Implementierungs-, Integrations- und Programmverwaltungsdiensten.
- Schätzung des Umsatzes auf Unternehmensebene anhand von Krankenhauseinsätzen, überwachten Patienten, Patiententagen, virtueller Bettenkapazität, Vertragswerten, Abonnementgebühren, Implementierungsgebühren und Gebühren für klinische Dienstleistungen.
- Addition der geschätzten Umsätze privater, regionaler und kleinerer Betreiber zur Berechnung des Weltmarktes.
Ansatz 2: Analyse der Patientenepisoden und der virtuellen Betttagsnutzung
- Sammlung von Patienten, die im Rahmen von Hospital-at-Home- und Virtual-Ward-/Virtual-Bed-Programmen in den wichtigsten Ländern und Regionen behandelt wurden.
- Klassifizierung der Episoden in akutes Hospital-at-Home, Aufnahmevermeidung, frühzeitig unterstützte Entlassung, postakute virtuelle Stationen und andere geeignete Pfade auf Krankenhausebene.
- Schätzung der jährlichen virtuellen Pflegeepisoden anhand der virtuellen Bettenkapazität, der Belegung, der Patientenfluktuation, der durchschnittlichen Aufenthaltsdauer, der überwachten Patiententage und der Programmauslastung.
- Schätzung des durchschnittlichen Umsatzes pro Patientenepisode, der Plattformgebühren, klinische Fernbesetzung, Überwachung, Pflegekoordination, Implementierung, Diagnostik und direkt gebündelten Support umfasst.
- Berechnung des Marktwerts auf Länderebene durch Multiplikation der jährlichen förderfähigen Episoden virtueller Krankenhäuser mit dem durchschnittlichen zurechenbaren Umsatz pro Episode.
- Anpassung an Unterschiede in der klinischen Intensität, Verweildauer, Erstattung, Technologieeinführung, Betriebsmodell und Arbeitskosten zwischen den Ländern.
- Aggregation von Werten auf Länderebene zur Schätzung der regionalen und globalen Marktgröße.
- Aggregation der Produktverkäufe nach Typ, Produkt, Anwendung, Patientengruppe, Verabreichungsweg, Vertriebskanal, Land, Region und globalem Markt.
Ansatz 3: Krankenhauseinführung und virtuelles Kapazitätsmodell
- Erhebung der Anzahl von Krankenhäusern, Gesundheitssystemen, integrierten Liefernetzwerken und Kostenträgerorganisationen, die strukturierte virtuelle Krankenhausprogramme betreiben.
- Schätzung des Prozentsatzes anspruchsberechtigter Krankenhäuser, die in jedem Land Hospital-at-Home- oder Virtual-Ward-/Virtual-Bed-Dienste anbieten.
- Bewertung der durchschnittlichen virtuellen Betten pro teilnehmender Einrichtung, Belegung, Patientenfluktuation, überwachter Patiententage und Programmreife.
- Klassifizierung von Programmen in vom Anbieter betriebene, mitverwaltete und ausgelagerte Betriebsmodelle.
- Schätzung der jährlichen Ausgaben pro teilnehmender Einrichtung für Plattformlizenzierung, Implementierung, Integration, Wartung, klinische Fernbesetzung, Kommandozentralendienste und Programmmanagement.
- Berechnung des Marktwerts anhand der teilnehmenden Institutionen multipliziert mit den durchschnittlichen jährlichen virtuellen Krankenhausausgaben.
- Anpassung an Krankenhausgröße, Akutversorgungskapazität, digitale Reife, Verfügbarkeit von Erstattungen, Pflegeinfrastruktur und Einführungsphase.
- Schätzungen auf Länderebene werden summiert, um regionale und globale Marktgrößen zu ermitteln.
2.Top-Down-Ansätze
Ansatz 1: Analyse der Gesundheitsausgaben, Erstattungen und adressierbaren Pflege
- Analyse des übergeordneten adressierbaren Marktes anhand der Ausgaben für stationäre Gesundheitsversorgung, Krankenhauseinweisungen, Bettentage in der Akutversorgung, durchschnittliche Aufenthaltsdauer, Bettenbelegung und durchschnittliche Kosten pro Krankenhausepisode.
- Identifizierung von Aufnahmen und klinischen Pfaden, die mithilfe von Hospital-at-Home- oder Virtual-Ward-/Virtual-Bed-Modellen sicher verwaltet werden können.
- Schätzung des Anteils stationärer Episoden und Betttage, die klinisch für eine virtuelle Krankenhausentbindung in Frage kommen.
- Anwendung der Einführungsraten virtueller Krankenhäuser auf Länderebene basierend auf Erstattungsdeckung, Anbieterbeteiligung, technologischer Infrastruktur, Verfügbarkeit von Arbeitskräften und Patientenakzeptanz.
- Schätzung des Umsatzes, der auf Plattformen, klinische Dienste, Implementierung, Überwachung und gebündelten Support zurückzuführen ist, und nicht auf den vollen Wert des Krankenhausereignisses.
- Trennung von konventionellen stationären Einnahmen, Arzneimitteln, eigenständigen Geräten, Diagnostika und unabhängigen häuslichen Gesundheitsdiensten.
- Aggregation von Schätzungen auf Länderebene und Abgleich mit Unternehmensumsätzen, Patientenepisoden, virtueller Kapazität und institutionellen Einsatzdaten.
- Länderzuordnung basierend auf Behandlungsvolumen, Markendurchdringung im Vergleich zu Biosimilars, Erschwinglichkeit für Patienten, öffentlicher Finanzierung und Vertriebskanalstruktur.
3.Liste der wichtigsten Quellen
- Centers for Medicare & Medicaid Services, U.S. Department of Health and Human Services, FDA, NHS England, UK Department of Health and Social Care, Europäische Kommission, nationale Gesundheitsministerien, PMDA, MHLW, NMPA, China National Health Commission, CDSCO, National Health Authority of India, TGA und Australian Department of Health and Aged Care.
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 3,19 Milliarden US-Dollar und soll bis 2034 15,60 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert bei 1,21 Milliarden US-Dollar.
Es wird erwartet, dass der Markt im Prognosezeitraum 2026–2034 mit einer jährlichen Wachstumsrate von 19,20 % wächst.
Es wird erwartet, dass das Segment „Krankenhaus zu Hause“ den Markt anführen wird.
Der Kapazitätsdruck in Krankenhäusern und die Vermeidung von Krankenhauseinweisungen steigern die Nachfrage und treiben das globale Marktwachstum voran.
DispatchHealth Management, LLC, Huma Therapeutics Limited, Current Health, Inc. und Biofourmis gehören zu den Hauptakteuren auf dem Weltmarkt.
Nordamerika dominierte den Markt im Jahr 2025.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 190
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf