 Gratis-PDF herunterladen



Angebot anfordern
Erhalten Sie ein individuelles Angebot passend zu Ihren Anforderungen.
- Lizenztyp wählen
- Optionen für mehrere Nutzer
- Individueller Umfang & Abdeckung
- Schnelle Bearbeitung
"Entwicklung von Wachstumsstrategien liegt in unserer DNA"
 Audio-Version anhören
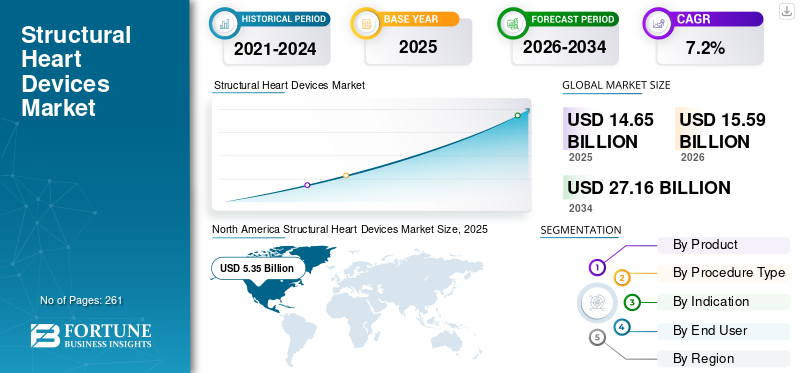
Die globale Marktgröße für strukturelle Herzgeräte wurde im Jahr 2025 auf 14,65 Milliarden US-Dollar geschätzt und wird voraussichtlich von 15,59 Milliarden US-Dollar im Jahr 2026 auf 27,16 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 7,2 % im Prognosezeitraum entspricht. Nordamerika dominierte den globalen Markt für strukturelle Herzgeräte mit einem Marktanteil von 36,52 % im Jahr 2025. Eine steigende Belastung durch Herzklappenerkrankungen und angeborene Herzfehler in einer alternden Bevölkerung beschleunigt die Umstellung auf minimalinvasive Transkatheter-Klappenreparatur und -ersatz.
Der Markt für strukturelle Herzgeräte ist geprägt von der Verlagerung hin zur katheterbasierten Behandlung von Herzklappenerkrankungen, angeborenen Defekten und anderen strukturellen Anomalien. Diese Verfahren können bei ausgewählten Patienten die Notwendigkeit einer Operation am offenen Herzen verringern. Ihre Akzeptanz hängt von klinischen Beweisen, anatomischer Eignung, verfahrenstechnischem Fachwissen und langfristiger Geräteleistung ab.
Der Transkatheter-Aortenklappenersatz (TAVR), auch Transkatheter-Aortenklappenimplantation (TAVI) genannt, bleibt ein wichtiges kommerzielles Segment. Seine etablierte klinische Rolle hat die Behandlungsmöglichkeiten für Patienten mit schwerer Aortenstenose erweitert. Transkatheter-Mitral- und Trikuspidalinterventionen stellen zusätzliche Möglichkeiten dar, obwohl die anatomische Komplexität und die Anforderungen an die klinische Evidenz je nach Indikation unterschiedlich sind.
Eine weitere wichtige Kategorie bilden strukturelle Herzverschlussgeräte. Der Verschluss des linken Vorhofohrs kann das Schlaganfallrisiko bei ausgewählten Patienten mit Vorhofflimmern verringern, die eine Alternative zur Langzeitantikoagulation benötigen. Der Verschluss des offenen Foramen ovale und des Vorhofseptumdefekts geht auf unterschiedliche klinische Anforderungen ein und schafft unterschiedliche Bedarfsmuster und Verfahrenswege.
Unter strukturellen Herzgeräten versteht man medizinische Geräte, die bei minimalinvasiven Eingriffen zur Behandlung von Anomalien in der Herzstruktur, einschließlich Problemen in Kammern, Wänden und anderen, eingesetzt werden. Die wachsende Prävalenz von Herzanomalien wie Herzinsuffizienz, angeborenen Herzfehlern und anderen führt zu einer steigenden Zahl von Patientenaufnahmen im klinischen Umfeld. Der wachsende Patientenpool und die technologischen Fortschritte in diesen Systemen fördern die Einführung von Transkatheterverfahren weiter, die die Behandlung von Patienten mit Hochrisikoerkrankungen in der Patientenpopulation ermöglichen.
Das Marktwachstum hängt nicht nur von der Patientenprävalenz ab. Krankenhäuser benötigen geschulte multidisziplinäre Teams, Bildgebungsfähigkeiten, Katheterisierungslabore und eine zuverlässige Überwachung nach dem Eingriff. Erstattungsrichtlinien, Überweisungsnetzwerke und klinische Richtlinien beeinflussen, welche Patienten eine Behandlung erhalten. Gerätehersteller müssen Sicherheit, Verfahrenserfolg, Haltbarkeit und sinnvolle Ergebnisse im Vergleich zu relevanten Alternativen nachweisen.
Darüber hinaus sind die wachsende geriatrische Bevölkerung und die zunehmenden Indikationen für Transkathetertherapien wichtige Faktoren, die zur wachsenden Nachfrage nach diesen Geräten auf dem Markt beitragen. In Verbindung mit einem wachsenden Fokus auf Forschungs- und Entwicklungsinitiativen bei Schlüsselakteuren wie Abbott, Medtronic, Boston Scientific Corporation und anderen wird erwartet, dass dies das Wachstum des globalen Marktes für strukturelle Herzgeräte unterstützen wird.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
 Marktgröße und Prognose
 Marktanteil
 Wichtige regionale Highlights
Nordamerika
Nordamerika blieb der führende regionale Markt und erreichte im Jahr 2025 ein Volumen von 5,35 Milliarden US-Dollar, unterstützt durch die starke Einführung fortschrittlicher struktureller Herzinterventionen.
Europa
Europa erreichte im Jahr 2025 ein Volumen von 5,10 Milliarden US-Dollar und wird voraussichtlich aufgrund der steigenden Nachfrage nach minimalinvasiven Herzverfahren stetig wachsen.
Asien-Pazifik
Der Wert des asiatisch-pazifischen Raums belief sich im Jahr 2025 auf 3,11 Milliarden US-Dollar, unterstützt durch die Verbesserung der Gesundheitsinfrastruktur und das zunehmende Bewusstsein für Behandlungsmöglichkeiten für Herz-Kreislauf-Erkrankungen.
UNS.
Der US-Markt für strukturelle Herzgeräte wurde im Jahr 2025 auf 4,98 Milliarden US-Dollar geschätzt, angetrieben durch einen großen Patientenpool und anhaltende technologische Fortschritte in der Herzversorgung.
Japan
Japan bleibt ein wichtiger Markt im asiatisch-pazifischen Raum, unterstützt durch seine alternde Bevölkerung, die wachsende Prävalenz von Herzklappenerkrankungen und die zunehmende Einführung innovativer struktureller Herztherapien.
Mehr lesen

Wachsende Prävalenz von Herzerkrankungen steigert die Nachfrage nach strukturellen Herzgeräten
Die Prävalenz von Herzerkrankungen wie angeborenen Herzfehlern und anderen nimmt zu, was zu einer steigenden Nachfrage nach strukturellen Herzgeräten bei der Patientenpopulation führt und die Akzeptanz dieser Geräte auf dem Markt steigert.
Darüber hinaus sind die wachsende geriatrische Bevölkerung, verbesserte Diagnosemöglichkeiten und andere Faktoren zusätzliche Faktoren, die die zunehmende Akzeptanz dieser Geräte bei der Patientenpopulation begünstigen und dadurch die weltweite Nachfrage nach strukturellen Herzgeräten ankurbeln. Zusammen mit der zunehmenden Zahl wichtiger Akteure, die innovative Produkte auf den Markt bringen, wird erwartet, dass dies die Akzeptanzrate steigern und so zur Größe des globalen Marktes für strukturelle Herzgeräte beitragen wird.
Der Markt für strukturelle Herzgeräte wird durch die steigende klinische Belastung durch Herzklappenerkrankungen, angeborene Defekte und das mit Vorhofflimmern verbundene Schlaganfallrisiko gestützt. Alternde Bevölkerungen erhöhen die Nachfrage nach Interventionen zur Behandlung von Aortenstenose und anderen Klappenerkrankungen. Eine verbesserte diagnostische Bildgebung hilft Ärzten auch dabei, Patienten zu identifizieren, die von einer früheren fachärztlichen Beurteilung profitieren könnten.
Transkatheterverfahren haben die Behandlungsmöglichkeiten für Patienten erweitert, die einem erhöhten Operationsrisiko ausgesetzt sind oder weniger invasive Alternativen benötigen. Der Transkatheter-Aortenklappenersatz hat sich zu einer etablierten Intervention entwickelt, die durch klinische Beweise und sich entwickelnde Patientenauswahlpraktiken gestützt wird. Die kontinuierliche Entwicklung von Mitral- und Trikuspidaltherapien könnte die Behandlung auf Patienten ausweiten, die zuvor nur mit Medikamenten oder chirurgischen Eingriffen behandelt wurden.
Der technologische Fortschritt stärkt die Akzeptanz. Verbesserte Abgabesysteme, Ventilkonstruktionen, Dichtungsmechanismen und intraprozedurale Bildgebung können die Verfahrenskontrolle unterstützen. Geräteverfeinerungen können auch die Implantation vereinfachen und Komplikationen reduzieren, obwohl die Vorteile einer klinischen Validierung bedürfen.
Hohe Kosten im Zusammenhang mit Geräten und Verfahren zur Begrenzung des Marktwachstums
Es besteht ein zunehmender Bedarf an strukturellen Herzsystemen zur Behandlung von Herzanomalien in der Patientenpopulation. Es wird jedoch erwartet, dass die mit diesen Produkten und Verfahren verbundenen hohen Kosten die Akzeptanzrate dieser Geräte einschränken, insbesondere in Schwellenländern wie Mexiko, Indien und anderen.
Die komplexen Designs und der Einsatz biokompatibler Materialien zur Herstellung dieser Systeme, insbesondere Transkatheter-Herzklappen und Reparaturprodukte, führen zu steigenden Kosten auf dem Markt. Dies erfordert neben strengen regulatorischen Anforderungen seitens der Regulierungsbehörden auch eine kontinuierliche Modernisierung der Geräte, was die Kostenbarriere auf dem Markt weiter erhöht.
Darüber hinaus stellen Verfahrenskosten wie fortschrittliche Bildgebung und begrenzte Erstattungsrichtlinien auch große Herausforderungen für die Patienten dar, insbesondere in Schwellenländern, und wirken sich dadurch auf das Gesamtwachstum des Marktes weltweit aus.
Hohe Gerätekosten bleiben ein großes Hindernis auf dem Markt für strukturelle Herzgeräte. Transkatheter-Klappensysteme, Verschlussimplantate, Einführkatheter und spezielle Bildgebungsgeräte erfordern erhebliche Investitionen. Krankenhäuser müssen außerdem geschultes Personal, verfahrenstechnische Infrastruktur und die Überwachung nach der Implantation finanzieren. Diese Anforderungen können die Akzeptanz in Gesundheitssystemen mit begrenzten Budgets oder inkonsistenter Erstattung einschränken.
Die klinische Eignung stellt ein weiteres Hindernis dar. Strukturelle Anomalien variieren in Anatomie, Schweregrad und assoziierter Erkrankung. Nicht jeder Patient kommt für einen katheterbasierten Eingriff in Frage, und in einigen Fällen ist dennoch eine chirurgische Behandlung oder medizinische Behandlung erforderlich. Eine komplexe Anatomie kann die Verfahrensschwierigkeiten und das Risiko von Komplikationen erhöhen und das Vertrauen des Arztes und die Patientenauswahl beeinträchtigen.
Auch Anforderungen an Langzeitnachweise haben Einfluss auf die Adoption. Hersteller müssen Sicherheit, Gerätehaltbarkeit und aussagekräftige klinische Ergebnisse bei relevanten Patientengruppen nachweisen. Neuere Mitral- und Trikuspidaltechnologien stehen vor besonderen Herausforderungen, da sich die Klappenanatomie, die Krankheitsmechanismen und die Reparaturanforderungen von denen bei Aorteneingriffen unterscheiden. Nachweise aus einer Gerätekategorie können nicht automatisch Vorteile in einer anderen belegen.
Zunehmende Akquisitionen und Kooperationen zur Schaffung von Marktchancen
Chronische Herzerkrankungen wie Herzklappenerkrankungen und andere treten immer häufiger auf, was zu einer steigenden Nachfrage nach strukturellen Herzprodukten auf dem Markt führt. Die steigende Nachfrage nach fortschrittlichen Technologien wie Transkatheter-Klappenreparatur- und -austauschverfahren führt dazu, dass sich die Hauptakteure zunehmend auf die Erweiterung ihres Produktportfolios durch strategische Initiativen weltweit konzentrieren.
Wichtige Akteure investieren in Akquisitionen und Kooperationen mit anderen Unternehmen, insbesondere in Schwellenländern, und schaffen so lukrative Möglichkeiten für die in der Branche tätigen Unternehmen.
Darüber hinaus ermöglicht die zunehmende Zusammenarbeit zwischen Forschungsinstituten und Schlüsselunternehmen eine fortschrittliche klinische Beweisgenerierung und schnellere Entwicklungszyklen für diese Produkte. Die Investoren legen auch Wert auf junge Unternehmen, die innovative Reparatur- und Ersatzprodukte entwickeln, und steigern so die weltweite Akzeptanz dieser Produkte.
Der Markt für strukturelle Herzgeräte bietet Chancen für Patientengruppen mit ungedecktem Behandlungsbedarf, insbesondere für Patienten mit Mitral- und Trikuspidalklappenerkrankungen. Verbesserte Transkatheter-Reparatur- und Ersatztechnologien können die Interventionsmöglichkeiten auf ausgewählte Patienten erweitern, die einem erhöhten Operationsrisiko ausgesetzt sind. Die kommerzielle Akzeptanz hängt von klinischen Beweisen, anatomischer Eignung und klaren Vorteilen gegenüber bestehenden Behandlungspfaden ab.
Fortschritte bei Verabreichungssystemen und Implantatdesign schaffen eine weitere Chance. Geräte, die eine genaue Positionierung, zuverlässige Abdichtung und kontrollierte Bereitstellung unterstützen, können die Verfahrenseffizienz verbessern. Hersteller können sich durch technische Verbesserungen von der Konkurrenz abheben, doch neue Funktionen müssen bedeutsame klinische oder betriebliche Vorteile aufweisen. Auch die Benutzerfreundlichkeit und Kompatibilität mit etablierten Bildgebungssystemen beeinflussen die Akzeptanz.
Aufstrebende Märkte bieten Potenzial für eine Expansion, da Kapazitäten für die kardiovaskuläre Diagnostik und spezialisierte Dienstleistungen zunehmen. Allerdings bleiben die Erschwinglichkeit der Geräte, die Erstattung und der Zugang zu geschulten Herzteams erhebliche Hindernisse. Hersteller benötigen möglicherweise regionalspezifische Geschäftsmodelle, klinische Schulungsprogramme und Partnerschaften mit Krankenhäusern, um eine nachhaltige Einführung zu unterstützen.
Der Verschluss des linken Vorhofohrs bietet Möglichkeiten zur Schlaganfallprävention für entsprechend ausgewählte Patienten mit Vorhofflimmern. Die Nachfrage hängt von der klinischen Beurteilung, der Leitlinienausrichtung, dem Verfahrenszugang und der Evidenz zur Unterstützung der Patientenauswahl ab. Septumverschlussgeräte richten sich an unterschiedliche Indikationen und erfordern unterschiedliche Marktstrategien.
Beschränkter Zugang in Schwellenmärkten, um das Marktwachstum zu behindern
Bei der Patientenpopulation besteht eine wachsende Nachfrage nach fortschrittlichen Geräten zur Behandlung struktureller Herzerkrankungen. Trotz der steigenden Nachfrage nach diesen fortschrittlichen Geräten bleibt die Einführung von Technologien wie TAMR, TAVR und anderen jedoch aufgrund unzureichender Erstattungsrichtlinien, begrenzter Innovationen in der Gesundheitsinfrastruktur, geringerer Zahl ausgebildeter Fachkräfte und anderer, insbesondere in Entwicklungsländern wie Mexiko und anderen, erheblich begrenzt.
Darüber hinaus fehlen vielen Gesundheitseinrichtungen in Schwellenländern die notwendigen bildgebenden Verfahren wie Herz-CT,MRTund andere, die für den genauen Einsatz von Geräten zur Behandlung dieser Verfahren erforderlich sind. Daher führen alle oben genannten Faktoren dazu, dass Patienten nur eingeschränkten Zugang zu Gesundheitseinrichtungen haben, was das Marktwachstum voraussichtlich weiter behindern wird.
Technologische Fortschritte bei Transkathetern der nächsten Generation steigern die Produktnachfrage
Es gibt eine wachsende Weiterentwicklung von Transkatheterprodukten der nächsten Generation und Innovationen bei maßgeschneiderten Implantat-Biomaterialien und -Designs. Die Hauptakteure konzentrieren sich auf die Entwicklung und Einführung fortschrittlicher Systeme mit rückholbaren und neu positionierbaren Ventilen, was die Akzeptanz dieser Produkte auf dem Markt weiter fördert.
Damit einher geht eine wachsende Präferenz für personalisierte Behandlungspläne, die eine patientenspezifische Klappengeometrie nutzen.3D-Modellierungund andere Techniken ermöglichen eine genaue Gerätedimensionierung und verbessern die langfristigen Ergebnisse. Diese technologischen Innovationen erweitern den Patientenkreis um jüngere oder risikoärmere Personen, die langlebigere Geräte benötigen.
Der Markt für strukturelle Herzgeräte bewegt sich in Richtung weniger invasiver Eingriffe, umfassenderer Patientenbeurteilung und verfeinerter Verfahrenstechniken. Der transkathetergestützte Aortenklappenersatz ist nach wie vor ein etablierter Behandlungsweg, während Mitral- und Trikuspidalklappeneingriffe im Zuge der Entwicklung von Gerätedesigns und klinischer Evidenz zunehmend an Bedeutung gewinnen.
Die Geräteentwicklung konzentriert sich zunehmend auf die Steuerung des Einführsystems, die Positionierung des Implantats, die Abdichtung und die Flexibilität des Verfahrens. Repositionierbare Systeme können Ärzten dabei helfen, schwierige anatomische Gegebenheiten zu bewältigen, während eine verbesserte Bildgebungsintegration die Platzierung und Beurteilung der Geräte unterstützt. Diese Funktionen müssen praktische Vorteile aufweisen, ohne die Komplexität des Verfahrens oder das Risiko von Komplikationen zu erhöhen.
Ein weiterer wichtiger Trend ist die Ausweitung der Behandlungsmöglichkeiten für Patienten, die bislang als ungeeignet für eine Intervention galten. Durch bessere Bildgebung, Risikobewertung und multidisziplinäre Bewertung können Kandidaten identifiziert werden, die von einer katheterbasierten Behandlung profitieren könnten. Die Eignung bleibt jedoch indikationsspezifisch und hängt von der klinischen Evidenz und der individuellen Anatomie ab.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Steigende Anzahl von Produkteinführungen, um die Dominanz im Instrumentensegment voranzutreiben
Der Markt für strukturelle Herzgeräte ist nach Produkt, Verfahrenstyp, Indikation und Endbenutzer segmentiert. Jede Dimension spiegelt unterschiedliche klinische Bedürfnisse, Kaufprioritäten und Akzeptanzbarrieren wider. Produktkategorien bestimmen die Gerätefunktionalität, Verfahrenstypen definieren Interventionspfade, Indikationen prägen die Patientenberechtigung und Endbenutzer beeinflussen Beschaffung und Nutzung.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Instrumente
Das Instrumentensegment hielt im Jahr 2025 den größten Marktanteil. Das Wachstum ist auf die steigende Zahl von Patientenaufnahmen zur Behandlung von Herzanomalien zurückzuführen, was zu einer weltweit steigenden Nachfrage nach fortschrittlichen strukturellen Herzsystemen führt. In Verbindung mit der zunehmenden Konzentration namhafter Unternehmen auf den Erhalt von Zulassungen für strukturelle Herzprodukte wird erwartet, dass dies das Segmentwachstum weiter unterstützen wird.
Zu den Instrumenten gehören die Einführungssysteme, Katheter, Führungsdrähte, Einführbestecke und Verfahrenszubehörteile, die zum Implantieren oder Einsatz struktureller Herzgeräte erforderlich sind. Ihre Bedeutung geht über die Verfahrensunterstützung hinaus. Das Instrumentendesign kann den Zugang, die Positionierungsgenauigkeit, die Navigation und die Fähigkeit zur Bewältigung anspruchsvoller anatomischer Gegebenheiten beeinflussen.
Transkatheter-Klappeneingriffe erfordern spezielle Verabreichungssysteme, die den Zielort über Gefäßzugangswege erreichen können. Diese Systeme müssen Flexibilität, Nachverfolgbarkeit, Pushability und präzise Bereitstellung in Einklang bringen. Kleinere Profile können den Zugang bei ausgewählten Patienten erleichtern, obwohl technische Kompromisse die Stabilität und Kontrolle beeinträchtigen können.
Für Reparaturverfahren müssen die Instrumente die Manipulation der Segel, die Positionierung des Implantats und die kontrollierte Freigabe des Geräts unterstützen. Die Anforderungen unterscheiden sich zwischen Mitral- und Trikuspidaleingriffen, da die Klappen unterschiedliche anatomische Merkmale und Belastungsbedingungen aufweisen. Instrumente für Verschlussverfahren folgen einem anderen Designpfad und legen Wert auf den Zugang zum Defekt, eine stabile Positionierung des Implantats und eine zuverlässige Bereitstellung.
Im September 2025 erhielt Genesis MedTech von der chinesischen National Medical Products Administration (NMPA) die Zulassung für das J-Valve Transfemoral Transcatheter Aortic Valve Replacement (TAVR)-System zur Behandlung von Aorteninsuffizienz in China.
Zubehör
Das Zubehörsegment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 8,0 % wachsen. Zum Zubehör gehören Komponenten, die die Implantation des Geräts, die Bildgebung, den Verschluss und die Beurteilung nach der Implantation unterstützen. Abhängig vom Verfahren können dies Lieferzubehör, Dimensionierungswerkzeuge, Ladekomponenten und spezielle Steckverbinder sein. Ihre Rolle ist oft weniger sichtbar als das Implantat selbst, dennoch kann die Zuverlässigkeit des Zubehörs die Konsistenz des Verfahrens beeinflussen.
Zubehör kann für die Verwendung mit einer bestimmten Implantatplattform konzipiert sein. Dadurch entsteht eine Geschäftsbeziehung zwischen Geräteherstellern und Krankenhäusern, da Kompatibilitätsanforderungen Kaufentscheidungen beeinflussen können. Plattformspezifisches Zubehör kann die Produktintegration stärken, aber auch die Abhängigkeit von einzelnen Lieferanten erhöhen.
Die zunehmende Zahl von Klappenersatzverfahren führte zur Dominanz des Segments
Basierend auf der Art des Eingriffs ist der Markt in Klappenersatzverfahren, Reparaturverfahren und Verfahren zum strukturellen Herzverschluss unterteilt.
Verfahren zum Ventilaustausch
Verfahren zum Klappenersatz werden weiter unterteilt in den Transkatheter-Aortenklappenersatz (TAVR), den Transkatheter-Mitralklappenersatz (TMVR) und andere. Reparaturverfahren werden in Mitral-Kante-zu-Kante-Reparatur, Trikuspidal-Kante-zu-Kante-Reparatur und andere unterteilt. Strukturelle Herzverschlussverfahren werden in den Verschluss eines Vorhofseptumdefekts, den Verschluss eines Ventrikelseptumdefekts und andere unterteilt.
Das Segment der Klappenersatzverfahren dominierte den Markt im Jahr 2025. Im Jahr 2026 wird das Segment voraussichtlich mit einem Anteil von 53,1 % dominieren. Der dominierende Anteil ist auf die zunehmende Prävalenz von Herzklappenfehlern zurückzuführen, die zu einer wachsenden Zahl von Klappenersatzeingriffen bei der Patientenpopulation führt und so das segmentale Wachstum des Marktes unterstützt.
Der Klappenersatz ist ein wichtiges Segment, insbesondere bei Aortenstenose. Der Transkatheter-Aortenklappenersatz (TAVR), auch bekannt als Transkatheter-Aortenklappenimplantation (TAVI), ermöglicht ausgewählten Patienten den Erhalt einer Ersatzklappe ohne herkömmliche Operation am offenen Herzen.
Die Annahme hängt von der Krankheitsprävalenz, dem Alter des Patienten, dem chirurgischen Risiko, der anatomischen Eignung, der klinischen Beratung und der Kostenerstattung ab. Mit zunehmender Evidenz werden bei Behandlungsentscheidungen zunehmend auch Faktoren berücksichtigt, die über das bloße chirurgische Risiko hinausgehen. Die Eignung bleibt jedoch individuell und die langfristige Haltbarkeit beeinflusst weiterhin die Entscheidungen, insbesondere bei jüngeren Patienten.
Laut von ScienceDirect veröffentlichten Statistiken wurden im Jahr 2021 weltweit etwa 300.000 Herzklappeneingriffe durchgeführt. Darüber hinaus wird erwartet, dass diese Zahl bis 2050 auf 800.000 jährlich ansteigt.
Reparaturverfahren
Es wird erwartet, dass das Segment Reparaturverfahren im Prognosezeitraum mit einer jährlichen Wachstumsrate von 7,7 % wachsen wird. Reparaturverfahren bewahren die ursprüngliche Klappe und verändern gleichzeitig ihre Struktur oder Funktion. Die Transkatheter-Kante-zu-Kante-Reparatur ist ein wichtiger Ansatz für ausgewählte Patienten mit Mitralinsuffizienz und wird auch bei Trikuspidaleingriffen eingesetzt. Andere Reparaturstrategien zielen auf ringförmige Abmessungen oder spezifische strukturelle Anomalien ab.
Die Nachfrage hängt von der Schwere der Erkrankung, der Anatomie, der chirurgischen Eignung und dem Nachweis ab, dass eine Intervention relevante Ergebnisse verbessert. Eine Reparatur kann attraktiv sein, wenn der Ersatz zusätzliche Risiken mit sich bringt oder wenn der Erhalt nativer Strukturen klinische Vorteile bietet. Dennoch ist die Reparatur nicht für jeden Patienten geeignet und verbleibende Regurgitationen oder die Komplexität des Verfahrens können sich auf die Ergebnisse auswirken.
Hersteller konkurrieren durch Implantatdesign, Broschürenerfassung, Verfahrenskontrolle, Flexibilität des Verabreichungssystems und die Fähigkeit, eine effektive Reparatur an unterschiedlichen Anatomien zu erreichen. Die bildgebende Anleitung ist besonders wichtig, da Bediener während des Einsatzes die Ventilstruktur und die Geräteinteraktion beurteilen müssen.
Die zunehmende Prävalenz von Herzklappenerkrankungen führte zur Dominanz des Segments
Je nach Indikation wird der Markt in Herzklappenerkrankungen, angeborene Herzfehler und andere unterteilt.
Das Segment Herzklappenerkrankungen dominierte im Jahr 2025 den Weltmarkt. Laut Indikation hielt das Segment Herzklappenerkrankungen im Jahr 2025 einen Anteil von 75,5 %. Das Wachstum ist auf die zunehmende Prävalenz von Herzklappenerkrankungen wie Stenose, Regurgitation und anderen zurückzuführen, was darüber hinaus zu einer steigenden Akzeptanz und Nachfrage nach innovativen strukturellen Herzprodukten wie Klappenreparatursystemen bei der Patientenpopulation auf dem Markt führt.
Laut den von den Centers for Disease Control and Prevention (CDC) veröffentlichten Daten aus dem Jahr 2024 wurde beispielsweise berichtet, dass in den USA jedes Jahr bei mehr als 5 Millionen Menschen eine Herzklappenerkrankung diagnostiziert wird.
Das Segment der angeborenen Herzfehler dürfte im Prognosezeitraum mit einer Wachstumsrate von 9,2 % florieren.
Die zunehmende Anzahl von Krankenhäusern und ASCs führte zur Dominanz des Segments
Je nach Endverbraucher ist der Markt in Krankenhäuser und ASCs, Spezialkliniken und andere unterteilt.
Krankenhäuser
Das Segment Krankenhäuser und ASCs dominierte den Markt im Jahr 2025. Die wachsende Prävalenz von Herzanomalien, zunehmende Patientenaufnahmen, die steigende Zahl von Krankenhäusern und ambulanten Operationszentren und andere Faktoren sind einige der entscheidenden Faktoren, die das Wachstum des Segments auf dem Markt unterstützen. Darüber hinaus soll das Segment im Jahr 2026 einen Anteil von 80,5 % halten.
Laut Statistiken des japanischen Ministeriums für Gesundheit, Arbeit und Soziales (MHLW) aus dem Jahr 2024 gibt es beispielsweise etwa 8.122 Krankenhäuser in Japan.
Krankenhäuser sind wichtige Abnehmer, da für strukturelle Herzeingriffe spezialisierte Teams, Bildgebungssysteme, Katheterisierungslabore und eine Überwachung nach dem Eingriff erforderlich sind. Große Herzzentren unterstützen möglicherweise mehrere Gerätekategorien und unterhalten spezielle Programme für die strukturelle Herztherapie.
An Kaufentscheidungen sind Ärzte, Administratoren, Beschaffungsteams und Finanzabteilungen beteiligt. Krankenhäuser bewerten klinische Ergebnisse, Verfahrenseffizienz, Gerätekosten, Schulungsbedarf und Versorgungszuverlässigkeit. Etablierte Programme berücksichtigen möglicherweise auch die Kompatibilität mit vorhandenen Instrumenten und Bildgebungsabläufen.
Darüber hinaus wird prognostiziert, dass die Zahl der Endnutzer von Spezialkliniken im Studienzeitraum um 8,2 % wachsen wird. Spezialisierte Herzzentren konzentrieren ihr Fachwissen auf komplexe kardiovaskuläre Eingriffe. Ihre Erfahrung kann die Einführung fortschrittlicher Reparatur- und Ersatztechnologien unterstützen, insbesondere wenn die Anatomie des Patienten eine detaillierte Beurteilung erfordert.
Die meisten komplexen strukturellen Eingriffe am Herzen erfordern krankenhausbasierte Ressourcen. Abhängig von der Praxis vor Ort und den Bedürfnissen des Patienten können ambulante Einrichtungen ausgewählte Beurteilungen vor dem Eingriff, Bildgebung in der Nachsorge oder Pflege nach der Entlassung unterstützen.
Basierend auf der Region wurde der Markt in Nordamerika, Europa, im asiatisch-pazifischen Raum, in Lateinamerika sowie im Nahen Osten und in Afrika untersucht.
North America Structural Heart Devices Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika dominierte im Jahr 2024 den Markt für strukturelle Herzgeräte mit einem Wert von 5,11 Milliarden US-Dollar und übernahm auch im Jahr 2025 mit 5,35 Milliarden US-Dollar den Spitzenanteil. Die Dominanz der Region ist auf verschiedene Faktoren zurückzuführen, darunter unter anderem die wachsende Prävalenz von Herzanomalien, die wachsende Zahl von Herzklappenoperationen und die zunehmende Akzeptanz von Transkatheter-Klappenersatzverfahren.
Der nordamerikanische Markt profitiert von etablierten Herzzentren, spezialisierten Herzteams und einem breiten Zugang zu Transkatheterverfahren. Die Nachfrage wird durch Interventionen zur Behandlung von Herzklappenerkrankungen und zur Schlaganfallprävention gedeckt. Krankenhäuser bewerten vor der Einführung klinische Beweise, Geräteleistung, Erstattung und Schulungsbedarf. Große Zentren können komplexe Programme unterstützen, während kleinere Einrichtungen Patienten möglicherweise an regionale Zentren verweisen. Kontinuierliches Wachstum hängt vom Zugang, den Ergebnissen und einer nachhaltigen Verfahrensökonomie insgesamt ab.
Laut einer vom Texas Heart Institute am Baylor College of Medicine veröffentlichten Statistik aus dem Jahr 2025 wurde beispielsweise berichtet, dass in den USA jedes Jahr etwa 106.000 Herzklappenoperationen durchgeführt werden.
Markt für strukturelle Herzgeräte in den Vereinigten Staaten
Im Jahr 2025 wird der US-Markt schätzungsweise 4,98 Milliarden US-Dollar erreichen. Der US-Markt ist geprägt von spezialisierten Herz-Kreislauf-Zentren, klinischer Forschung und etablierten Transkatheter-Behandlungspfaden. Der Aortenklappenersatz ist ein ausgereiftes Segment, während Mitral-, Trikuspidal- und Verschlusstechnologien besondere Chancen bieten. Kaufentscheidungen spiegeln Beweise, Erstattung, Verfahrensunterstützung und Gesamtbehandlungskosten wider. Hersteller konkurrieren auch durch Ärzteschulungen und klinische Daten. Die Akzeptanz variiert je nach Eignung des Patienten, Krankenhauskapazität und landesweiten Überweisungsmustern.
Der europäische Markt kombiniert fortschrittliche Herzversorgung mit vielfältigen Erstattungssystemen und nationalen Beschaffungsprozessen. Die Akzeptanz hängt von der klinischen Beratung, der Fachkompetenz und dem Zugang zu katheterbasierten Interventionen ab. Etablierte Aorteneingriffe gehen mit der Entwicklung von Mitral- und Trikuspidaltherapien einher. Hersteller müssen länderspezifische Anforderungen berücksichtigen und den klinischen Wert nachweisen. Unterschiede in der Finanzierung, den Überweisungswegen und den Krankenhausressourcen führen zu einer ungleichmäßigen Akzeptanz, selbst wenn klinische Beweise eine breitere Nutzung in allen Ländern belegen.
Für Europa wird im Prognosezeitraum ein deutliches Wachstum erwartet. Im Untersuchungszeitraum wird die europäische Region voraussichtlich eine Wachstumsrate von 5,7 % verzeichnen und im Jahr 2025 einen Wert von 5,10 Mrd.
Markt für strukturelle Herzgeräte in Deutschland
Der deutsche Markt wird durch eine fortschrittliche Krankenhausinfrastruktur, spezialisierte Herzzentren und den Zugang zu Transkatheter-Eingriffen unterstützt. Die Geräteauswahl spiegelt klinische Beweise, Kostenerstattung und Verfahrenserfahrung wider. Krankenhäuser bewerten die Ventilleistung, die Benutzerfreundlichkeit des Verabreichungssystems und den Service-Support. Aortenklappeneingriffe bieten eine etablierte Grundlage, während Mitral-, Trikuspidal- und Verschlussvorrichtungen von indikationsspezifischen Erkenntnissen abhängen. Die Akzeptanz spiegelt auch den regionalen Zugang zu erfahrenen multidisziplinären Herzteams und spezialisierten Überweisungsnetzwerken wider.
Markt für strukturelle Herzgeräte im Vereinigten Königreich
Der Markt des Vereinigten Königreichs ist durch die Wege des National Health Service, spezialisierte Überweisungsnetzwerke und Kapazitätsplanung geprägt. Die Annahme hängt von der klinischen Beratung, den Entscheidungen zur Beauftragung und dem Zugang zu erfahrenen Herzteams ab. Aorteninterventionen haben etablierte Wege, während neuere Klappenreparatur- und -ersatztechnologien Nachweise und eine Finanzierungsbewertung erfordern. Krankenhäuser wägen auch Schulung, Nachsorgebedarf und Verfahrenskapazität ab. Verzögerungen bei der Überweisung und Ressourcenengpässe können den Zugang zur Behandlung beeinträchtigen.
Darüber hinaus sind die zunehmende Prävalenz von Herzfehlern sowie die Verbesserung der Gesundheitsinfrastruktur in Ländern wie China, Südkorea, Japan und Indien weitere Faktoren, die zum Marktwachstum beitragen. Unterstützt durch diese Faktoren wird erwartet, dass Länder wie Großbritannien im Jahr 2025 eine Bewertung von 0,73 Milliarden US-Dollar, Deutschland von 1,29 Milliarden US-Dollar und Frankreich von 0,89 Milliarden US-Dollar verzeichnen werden. Nach Europa wird der Markt im asiatisch-pazifischen Raum im Jahr 2025 schätzungsweise 3,11 Milliarden US-Dollar erreichen und sich die Position der drittgrößten Region im Markt sichern. Schätzungen zufolge wird Indien in der Region 0,36 Milliarden US-Dollar erreichen, während China im Jahr 2025 schätzungsweise 1,06 Milliarden US-Dollar erreichen wird.
Im asiatisch-pazifischen Raum herrschen vielfältige Marktbedingungen, die von fortschrittlichen Herzzentren bis hin zu Gesundheitssystemen reichen, die ihre Fachkapazitäten erweitern. Die Nachfrage spiegelt die Belastung durch Herz-Kreislauf-Erkrankungen, den diagnostischen Zugang und die Investitionen in die interventionelle Versorgung wider. Die Akzeptanz hängt von der Erschwinglichkeit, der Erstattung, dem geschulten Personal und der Krankenhausinfrastruktur ab. Internationale Hersteller konkurrieren mit regionalen Anbietern, lokale Partnerschaften unterstützen den Zugang. Unterschiede in der Regulierung und den Versorgungswegen führen dazu, dass das Marktwachstum je nach Land und Gesundheitssystem erheblich variieren wird.
Markt für strukturelle Herzgeräte in Japan
Japans Markt profitiert von fortschrittlichen Krankenhäusern, etablierter kardiovaskulärer Expertise und einer alternden Bevölkerung. Die Nachfrage wird durch die Diagnose einer Herzklappenerkrankung, die Eignung des Patienten und den Zugang zu fachärztlicher Behandlung beeinflusst. Krankenhäuser bewerten klinische Ergebnisse, Haltbarkeit der Geräte und Verfahrenssicherheit. Die Einführung neuerer Mitral- und Trikuspidaltechnologien hängt von der Evidenz und der lokalen klinischen Erfahrung ab. Schulung, Erstattung und koordinierte Nachsorge bleiben wichtig für eine breitere Nutzung bei berechtigten Patientengruppen auf nationaler Ebene.
Markt für strukturelle Herzgeräte in China
Der chinesische Markt wird durch Investitionen in die kardiovaskuläre Versorgung, den Ausbau der Krankenhauskapazitäten und die inländische Entwicklung medizinischer Geräte beeinflusst. Die Akzeptanz variiert zwischen großen städtischen Zentren und Regionen mit geringeren Ressourcen. Käufer berücksichtigen Geräteleistung, Erschwinglichkeit, lokale Zulassungen und Verfahrensschulung. Inländische Hersteller können durch Preise und lokalen Service konkurrieren, während internationale Lieferanten etablierte Plattformen und Beweise einbringen. Ein breiterer Zugang hängt von der Fachkapazität, der Erstattung und konsistenten Patientenüberweisungswegen in allen Regionen ab.
Der lateinamerikanische Markt entwickelt sich zwischen öffentlichen und privaten Gesundheitssystemen ungleichmäßig. Die Nachfrage konzentriert sich auf Krankenhäuser mit Herzteams, Bildgebungsmöglichkeiten und Katheterisierungsinfrastruktur. Hohe Gerätekosten, Erstattungsgrenzen und ein ungleichmäßiger Zugang zu Spezialisten können die Akzeptanz einschränken. Lieferanten können auf Vertriebspartner und Schulungspartnerschaften zurückgreifen, um Verfahrensprogramme zu unterstützen. Die langfristige Expansion hängt von klinischen Beweisen, einer vorhersehbaren Beschaffung und einem verbesserten Zugang zu geeigneten kardiovaskulären Interventionen auf regionaler Ebene ab.
Im Prognosezeitraum wird für die Regionen Lateinamerika sowie Naher Osten und Afrika ein moderates Wachstum dieses Marktes erwartet. Der lateinamerikanische Markt wird im Jahr 2025 voraussichtlich einen Wert von 0,63 Milliarden US-Dollar erreichen. Es wird erwartet, dass die zunehmende Einführung fortschrittlicher Technologien, der zunehmende Zugang zu spezialisierter Herzversorgung und andere Faktoren die Produktakzeptanz in diesen Regionen steigern werden. Im Nahen Osten und in Afrika soll GCC im Jahr 2025 einen Wert von 0,23 Milliarden US-Dollar erreichen.
Der Markt im Nahen Osten und in Afrika ist hinsichtlich der Fachkapazität, der Gesundheitsfinanzierung und dem Zugang zu fortschrittlichen Herzverfahren sehr unterschiedlich. Große Überweisungszentren setzen möglicherweise Transkathetergeräte ein, während andere Regionen mit Kosten- und Infrastrukturbarrieren konfrontiert sind. Lokale Schulungen, zuverlässige Versorgung, Kostenerstattung und Empfehlungsnetzwerke prägen die Akzeptanz. Partnerschaften mit erfahrenen Herzzentren können die Serviceentwicklung unterstützen, die Akzeptanz wird jedoch in den einzelnen Ländern unterschiedlich bleiben.
Wachsende Akquisitionen und Kooperationen zwischen den Schlüsselunternehmen, um ihre Marktdominanz auszubauen
Eine starke geografische Präsenz sowie ein erheblicher Fokus auf F&E-Aktivitäten zur Entwicklung und Einführung neuartiger Produkte sind einer der Hauptfaktoren, die zur Dominanz dieser Unternehmen auf dem Markt beitragen. Abbott, Medtronic und Boston Scientific Corporation sind führende Unternehmen auf dem Markt im Jahr 2025. Darüber hinaus wird erwartet, dass die zunehmende Konzentration wichtiger Akteure auf Übernahmen und Fusionen zur Steigerung ihrer Markenpräsenz den globalen Marktanteil von strukturellen Herzgeräten stärken wird.
Beispielsweise arbeitete Medtronic im Oktober 2025 mit DASI Simulations, einem Anbieter von KI-gesteuerter Vorhersagemodellierung und digitaler Zwillingstechnologie, zusammen, um den Zugang zur DASI-Technologie zu verbessern und die Ergebnisse für Patienten zu optimieren, die sich in den USA einem Transkatheter-Aortenklappenersatz (TAVR) unterziehen.
Andere wichtige Akteure, darunter Edwards Lifesciences Corporation und andere, wachsen ebenfalls auf dem Markt, vor allem aufgrund ihres zunehmenden Fokus auf F&E-Aktivitäten zur Einführung neuartiger Produkte, um ihr Produktportfolio auf dem Markt zu erweitern.
Der Markt für strukturelle Herzgeräte wird von multinationalen Unternehmen der Herz-Kreislauf-Technologie angeführt, die über etablierte Implantatportfolios, klinische Beweise und Beziehungen zu spezialisierten Krankenhäusern verfügen. Der Wettbewerb umfasst Transkatheter-Klappenersatz, Klappenreparatur und strukturelle Verschlussgeräte. Jedes Segment hat unterschiedliche klinische Anforderungen, Regulierungswege und Einführungsökonomie.
Zu den Hauptteilnehmern zählen Edwards Lifesciences, Medtronic, Abbott, Boston Scientific und JenaValve Technology. Edwards Lifesciences hat eine starke Position im Transkatheter-Aortenklappenersatz und baut seine Präsenz bei Mitral- und Trikuspidaleingriffen aus. Medtronic konkurriert mit Transkatheter-Klappentechnologien und zugehörigen Verfahrenssystemen. Abbott verfügt über ein breites Portfolio an strukturellen Herzklappen, das die Reparatur von Klappen und den Verschluss des linken Vorhofohrs umfasst, während Boston Scientific an Verschlusstechnologien und anderen kardiovaskulären Eingriffen beteiligt ist.
Aufstrebende und spezialisierte Unternehmen zielen auf ungedeckte Bedürfnisse bei komplexen Klappenerkrankungen ab. JenaValve Technology konzentriert sich auf die Transkatheter-Behandlung von Aorteninsuffizienz und Aortenstenose. Andere Entwickler entwickeln Mitral- und Trikuspidalersatzplattformen weiter, bei denen die anatomische Komplexität Möglichkeiten für eine differenzierte Technik schafft. Ihre kommerziellen Aussichten hängen von klinischen Ergebnissen, behördlichen Genehmigungen, Produktionsbereitschaft und der Fähigkeit ab, zuverlässige Verfahrensabläufe einzurichten.
Der Marktbericht bietet eine detaillierte globale Marktanalyse für strukturelle Herzgeräte und konzentriert sich auf Schlüsselaspekte wie führende Unternehmen, Produkt, Verfahrenstyp, Indikation und Endbenutzer. Darüber hinaus bietet der globale Bericht Einblicke in die Marktwachstumstrends und beleuchtet wichtige Branchenentwicklungen. Zusätzlich zu den oben genannten Faktoren umfasst der Bericht mehrere Faktoren, die in den letzten Jahren zum Wachstum und zur Weiterentwicklung des Marktes beigetragen haben.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
|
ATTRIBUT |
DETAILS |
|
Studienzeit |
2021-2034 |
|
Basisjahr |
2025 |
|
Prognosezeitraum |
2026-2034 |
|
Historische Periode |
2021-2024 |
|
Wachstumsrate |
CAGR von 7,2 % von 2026–2034 |
|
Einheit |
Wert (Milliarden USD) |
|
Segmentierung |
Nach Produkt, Verfahrenstyp, Indikation, Endbenutzer und Region |
|
Nach Produkt |
· Instrumente o Herzklappengeräte o Okklusions- und Verschlussgeräte o Andere · Zubehör |
|
Nach Verfahrenstyp |
· Verfahren zum Ventilaustausch o Transkatheter-Aortenklappenersatz (TAVR) o Transkatheter-Mitralklappenersatz (TMVR) o Andere · Reparaturverfahren o Mitral-Edge-to-Edge-Reparatur o Trikuspidal-Reparatur von Kante zu Kante o Andere · Strukturelle Herzverschlussverfahren o Verschluss eines Vorhofseptumdefekts o Verschluss eines ventrikulären Septumdefekts o Andere |
|
Durch Angabe |
· Herzklappenerkrankungen · Angeborene Herzfehler · Andere |
|
Vom Endbenutzer |
· Krankenhäuser und ASCs · Spezialkliniken · Andere |
|
Nach Region |
· Nordamerika (nach Produkt, nach Verfahrenstyp, nach Indikation, nach Endbenutzer und nach Land) o USA (nach Angabe) o Kanada (nach Angabe) · Europa (nach Produkt, nach Verfahrenstyp, nach Indikation, nach Endbenutzer und nach Land/Subregion) o Vereinigtes Königreich (nach Angabe) o Deutschland (nach Angabe) o Frankreich (nach Angabe) o Italien (nach Angabe) o Spanien (nach Angabe) o Skandinavien (nach Angabe) o Restliches Europa (nach Angabe) · Asien-Pazifik (nach Produkt, nach Verfahrenstyp, nach Indikation, nach Endbenutzer und nach Land/Subregion) o China (nach Angabe) o Japan (nach Angabe) o Indien (nach Angabe) o Australien (nach Angabe) o Südostasien (nach Angabe) o Rest des asiatisch-pazifischen Raums (nach Angabe) · Lateinamerika (nach Produkt, nach Verfahrenstyp, nach Indikation, nach Endbenutzer und nach Land/Subregion) o Brasilien (nach Angabe) o Mexiko (nach Angabe) o Rest Lateinamerikas (nach Angabe) · Naher Osten und Afrika (nach Produkt, nach Verfahrenstyp, nach Indikation, nach Endbenutzer und nach Land/Subregion) o GCC (nach Angabe) o Südafrika (nach Angabe) o Rest des Nahen Ostens und Afrikas (nach Angabe) |
Fortune Business Insights sagt, dass die globale Marktgröße im Jahr 2025 14,65 Milliarden US-Dollar betrug und bis 2032 voraussichtlich 27,16 Milliarden US-Dollar erreichen wird.
Im Jahr 2025 lag der regionale Marktwert Nordamerikas bei 5,35 Milliarden US-Dollar.
Mit einem CAGR von 7,2 % wird der Markt im Prognosezeitraum (2026–2034) ein stetiges Wachstum aufweisen.
Nach Produkten ist das Instrumentensegment das führende Segment in diesem Markt.
Die Einführung neuartiger struktureller Herzsysteme ist einer der Schlüsselfaktoren für das Marktwachstum.
Abbott und Medtronic sind die Hauptakteure auf dem Weltmarkt.
Nordamerika dominierte den Marktanteil im Jahr 2025.
Die wachsende Prävalenz von Herzanomalien und die zunehmende Zahl von Herzklappeneingriffen sind unter anderem einige der Hauptfaktoren, die voraussichtlich die weltweite Einführung dieser Produkte vorantreiben werden.

Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Verwandte Berichte
Nehmen Sie Kontakt mit uns auf
US +1 833 909 2966 (Gebührenfrei)
Erhalten Sie ein individuelles Angebot passend zu Ihren Anforderungen.
Besprechen Sie Ihre Fragen mit unseren Branchenexperten.
Haben Sie Fragen? Erhalten Sie schnelle Antworten vor dem Kauf.

