Tamaño del mercado de resina de éster de cianato, participación y análisis de la industria, por tipo (derivados de bisfenol, novolac), por aplicación (compuestos, adhesivos, recubrimientos), por uso final, por región y pronóstico regional, 2026-2034
 Descargar muestra gratuita

Descripción general del mercado de resina de éster de cianato
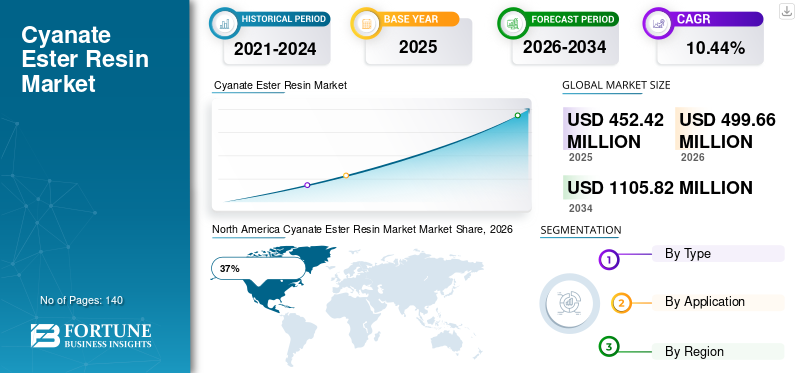
El tamaño del mercado de resina de éster de cianato se valoró en 452,42 millones de dólares en 2025. Se prevé que el mercado crezca de 499,66 millones de dólares en 2026 a 1105,82 millones de dólares en 2034, exhibiendo una tasa compuesta anual del 10,44% durante el período previsto.

El mercado de resinas de éster de cianato es un segmento importante de la industria de polímeros avanzados y materiales especiales, impulsado por la creciente demanda de resinas termoestables de alto rendimiento en aplicaciones aeroespaciales, de defensa, electrónica, automotrices e industriales. Las resinas de éster de cianato se valoran por su excepcional estabilidad térmica, bajas propiedades dieléctricas, resistencia a la humedad, estabilidad dimensional y resistencia mecánica. Estas características los hacen adecuados para aplicaciones que requieren un rendimiento superior en condiciones operativas exigentes. Los fabricantes se centran cada vez más en formulaciones de resinas avanzadas que ofrecen capacidades de procesamiento mejoradas y mayor durabilidad. El informe del mercado de resina de éster de cianato indica una fuerte demanda de industrias que buscan materiales livianos, rendimiento electrónico de alta frecuencia y confiabilidad a largo plazo. El mercado sigue beneficiándose de los avances tecnológicos en compuestos y sistemas electrónicos de próxima generación.
Estados Unidos representa uno de los mercados más importantes para las resinas de éster de cianato debido a sus extensos sectores de fabricación aeroespacial, de defensa y de electrónica. La demanda sigue siendo fuerte entre los fabricantes de aviones, los desarrolladores de satélites, los contratistas de defensa y los productores de sistemas electrónicos avanzados. El creciente uso de materiales ligerosmateriales compuestosen la aviación militar y comercial ha acelerado la adopción de tecnologías de resina de éster de cianato. Además, las inversiones en embalajes de semiconductores, infraestructura de telecomunicaciones y componentes electrónicos de alta frecuencia están creando oportunidades adicionales para los fabricantes de resina.
Las instituciones de investigación y las organizaciones industriales de todo Estados Unidos continúan apoyando la innovación en tecnologías avanzadas de polímeros. Los fabricantes están desarrollando formulaciones de éster de cianato personalizadas para cumplir con los requisitos de rendimiento en evolución en estructuras aeroespaciales, radomos, antenas y aplicaciones de circuitos electrónicos. Las perspectivas del mercado de resinas de éster de cianato de EE. UU. siguen siendo favorables debido a las inversiones sostenidas en innovación tecnológica y capacidades de fabricación avanzadas.
Descargar muestra gratuita para conocer más sobre este informe.
Conclusiones clave
Tamaño y crecimiento del mercado
- Tamaño del mercado global 2025: 452,42 millones de dólares
- Tamaño del mercado global 2034: USD 1105,82 millones
- CAGR (2026-2034): 10,44%
Cuota de mercado – Regionales
- América del Norte: 37%
- Europa: 28%
- Asia-Pacífico: 26%
- Resto del mundo: 9%
Acciones a nivel de país
- Alemania: 31% del mercado europeo
- Reino Unido: 22% del mercado europeo
- Japón: 24% del mercado de Asia-Pacífico
- China: 42% del mercado de Asia-Pacífico
Mercado de resina de éster de cianato Últimas tendencias
Una de las tendencias más destacadas en el mercado de resinas de éster de cianato es la creciente utilización de materiales compuestos avanzados en aplicaciones aeroespaciales y de defensa. Los fabricantes de aviones buscan materiales que reduzcan el peso total manteniendo al mismo tiempo la integridad estructural y la resistencia térmica. Las resinas de éster de cianato se han convertido en una solución preferida porque proporcionan un rendimiento excelente en condiciones ambientales extremas.
Descargar muestra gratuita para conocer más sobre este informe.
Otra tendencia importante es la creciente adopción de sistemas de comunicación de alta frecuencia. La expansión de las redes de telecomunicaciones avanzadas, los sistemas de comunicación por satélite y las tecnologías de radar ha aumentado la demanda de materiales con constantes dieléctricas bajas y características de baja pérdida de señal. Las resinas de éster de cianato cumplen estos requisitos de forma eficaz, lo que las hace muy atractivas para aplicaciones electrónicas de próxima generación.
El mercado también está siendo testigo de una mayor investigación sobre sistemas de resinas híbridas que combinan la química de ésteres de cianato con otros materiales de alto rendimiento. Estas innovaciones tienen como objetivo mejorar la procesabilidad, reducir los costos de fabricación y mejorar las características de rendimiento. Además, las iniciativas de sostenibilidad están alentando a los fabricantes a optimizar los métodos de producción y desarrollar tecnologías de resina ambientalmente responsables. Estos desarrollos continúan dando forma a las tendencias del mercado de resinas de éster de cianato e influyen en el crecimiento de la industria a largo plazo.
Dinámica del mercado de resina de éster de cianato
CONDUCTOR
Creciente demanda de compuestos de alto rendimiento en el sector aeroespacial y de defensa
El principal impulsor del crecimiento del mercado de resinas de éster de cianato es el uso cada vez mayor de materiales compuestos avanzados en los sectores aeroespacial y de defensa. Los aviones, satélites, vehículos militares y sistemas de defensa modernos requieren materiales capaces de ofrecer una estabilidad térmica excepcional, un peso reducido y propiedades mecánicas superiores. Las resinas de éster de cianato proporcionan estas características manteniendo una excelente resistencia a la humedad y a las duras condiciones ambientales.
El creciente énfasis en la eficiencia del combustible y el rendimiento operativo ha acelerado la adopción de estructuras compuestas livianas. Los fabricantes aeroespaciales están reemplazando cada vez más los componentes metálicos tradicionales con materiales compuestos avanzados para reducir el peso total. Las resinas de éster de cianato permiten la producción de estructuras duraderas y livianas que satisfacen estrictos estándares regulatorios y de rendimiento. En aplicaciones de defensa, estos materiales se utilizan en sistemas de radar, equipos de comunicación, componentes de misiles y estructuras de protección avanzadas. La combinación de propiedades dieléctricas superiores y resistencia térmica continúa fortaleciendo la demanda del mercado y respalda el pronóstico general del mercado de resinas de éster de cianato.
RESTRICCIÓN
Altos costos de fabricación y materias primas
Una de las principales restricciones que afectan al mercado de resinas de éster de cianato es el costo relativamente alto asociado con las materias primas y los procesos de fabricación. En comparación con los sistemas de resina convencionales, las resinas de éster de cianato requieren tecnologías de producción especializadas y estrictas medidas de control de calidad. Estos factores contribuyen a mayores gastos de producción y pueden limitar la adopción generalizada en industrias sensibles a los costos.
La complejidad de los procesos de síntesis y la necesidad de equipos de procesamiento avanzados aumentan los gastos operativos de los fabricantes. A las pequeñas y medianas empresas puede resultarles difícil integrar tecnologías de ésteres de cianato en sus operaciones de producción debido a los requisitos de inversión de capital. Además, las fluctuaciones en las cadenas de suministro de productos químicos especializados pueden influir en la disponibilidad y los precios de las materias primas. Estas preocupaciones relacionadas con los costos pueden alentar a algunos usuarios finales a explorar sistemas de resina alternativos, creando presión competitiva dentro del mercado. A pesar de estas limitaciones, las industrias que requieren un rendimiento excepcional siguen justificando la inversión en materiales de éster de cianato.
OPORTUNIDAD
Ampliación de la Infraestructura de Electrónica Avanzada y Telecomunicaciones
El rápido crecimiento de las redes de telecomunicaciones y los sistemas electrónicos avanzados presenta oportunidades sustanciales para el mercado de resinas de éster de cianato. El despliegue de tecnologías de comunicación de próxima generación requiere materiales capaces de soportar la transmisión de señales de alta frecuencia minimizando al mismo tiempo la pérdida de energía. Las resinas de éster de cianato ofrecen características dieléctricas favorables que las hacen ideales para estas aplicaciones.
Los fabricantes utilizan cada vez más estas resinas en placas de circuitos impresos, antenas, radomos, equipos de comunicación por satélite y soluciones de embalaje electrónico. Se espera que la creciente demanda de eficiencia en la transmisión de datos y conectividad mejorada cree nuevas oportunidades en los sectores comercial e industrial. Además, las crecientes inversiones en la fabricación de semiconductores y en instalaciones de producción de electrónica avanzada están fomentando una mayor adopción de materiales de resina especiales. Estos desarrollos respaldan oportunidades positivas de mercado de resinas de éster de cianato y brindan a los fabricantes nuevas vías de expansión.
DESAFÍO
Competencia de tecnologías alternativas de resinas de alto rendimiento
Un desafío importante que enfrenta la industria de la resina de éster de cianato es la competencia de sistemas de resina alternativos de alto rendimiento, incluidas las resinas epoxi, bismaleimida y poliimida. Estos materiales competidores a menudo ofrecen características atractivas de costo-rendimiento y se benefician de ecosistemas de fabricación establecidos.
Los usuarios finales evalúan los materiales según los requisitos de rendimiento, la eficiencia del procesamiento, la disponibilidad y las consideraciones de costos. En algunas aplicaciones, las tecnologías de resinas alternativas pueden proporcionar un rendimiento suficiente a costos más bajos, lo que reduce el incentivo para adoptar productos de éster de cianato. Además, la innovación continua entre los fabricantes de resina competidores intensifica la competencia en el mercado. Para mantener la competitividad, los productores de resinas de éster de cianato deben invertir en investigación y desarrollo, optimizar los métodos de producción y ofrecer un rendimiento mejorado del material. Abordar con éxito estos desafíos seguirá siendo fundamental para mantener la penetración en el mercado a largo plazo y ampliar la participación de mercado de la resina de éster de cianato.
Segmentación del mercado de resina de éster de cianato
Por tipo
Las resinas de éster de cianato derivado de bisfenol representan la categoría de producto dominante dentro del mercado de resinas de éster de cianato y representan aproximadamente el 68% de la cuota de mercado. Estos materiales se utilizan ampliamente porque proporcionan un excelente equilibrio entre rendimiento térmico, resistencia mecánica, propiedades dieléctricas y flexibilidad de procesamiento. Los fabricantes aeroespaciales utilizan con frecuencia resinas derivadas de bisfenol en compuestos estructurales, componentes de aeronaves y sistemas de satélites donde la confiabilidad a largo plazo es esencial.
La creciente adopción de estructuras compuestas livianas continúa respaldando la demanda de este segmento. Los fabricantes de productos electrónicos también prefieren resinas derivadas de bisfenol para placas de circuitos avanzados y dispositivos de comunicación debido a sus bajas características dieléctricas. Las mejoras continuas en la química de las resinas han mejorado la tenacidad y la procesabilidad, ampliando las oportunidades de aplicación. El sólido perfil de rendimiento y la amplia aceptación industrial de los derivados de bisfenol contribuyen significativamente al tamaño general del mercado de resinas de éster de cianato y al desarrollo de la industria.
Las resinas de éster de cianato a base de novolac representan aproximadamente el 32 % de la participación de mercado y se utilizan principalmente en aplicaciones que requieren mayor resistencia térmica y estabilidad dimensional. Estas resinas son conocidas por su estructura molecular altamente reticulada, que contribuye a una resistencia al calor superior y un rendimiento mecánico excepcional en condiciones exigentes.
Industrias como la aeroespacial, de defensa, electrónica y de fabricación industrial utilizan cada vez más formulaciones de éster de cianato de novolaca para aplicaciones críticas. La capacidad de soportar temperaturas elevadas manteniendo la integridad estructural hace que estos materiales sean atractivos para proyectos de ingeniería avanzada. Las actividades de investigación centradas en mejorar el procesamiento de resina y reducir la complejidad de la fabricación continúan respaldando el crecimiento dentro de este segmento. La demanda de materiales de alto rendimiento en aplicaciones de misión crítica sigue siendo un factor clave que respalda la adopción de tecnologías de ésteres de cianato basadas en novolaca.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por aplicación
Los compuestos representan el segmento de aplicaciones más grande en el mercado de resinas de éster de cianato y representan aproximadamente el 52% de la participación de mercado. El uso extensivo de resina de éster cianato en estructuras compuestas avanzadas está impulsado por la creciente demanda de materiales livianos capaces de ofrecer un rendimiento térmico y mecánico excepcional. Los fabricantes aeroespaciales dependen en gran medida de componentes compuestos producidos con resinas de éster de cianato para mejorar la eficiencia del combustible, la integridad estructural y la confiabilidad operativa.
Los sectores aeroespacial y de defensa siguen siendo los principales consumidores de compuestos a base de éster de cianato. Estos materiales se utilizan ampliamente en estructuras de fuselaje de aviones, radomos, componentes de satélites, vehículos de lanzamiento y equipos militares. Su baja absorción de humedad y su excelente rendimiento dieléctrico mejoran aún más su idoneidad para sistemas de comunicación de alta frecuencia y aplicaciones electrónicas. Se espera que el aumento de las inversiones en plataformas avanzadas de movilidad aérea, programas de exploración espacial y tecnologías de defensa de próxima generación respalden la demanda continua. El segmento sigue siendo un importante contribuyente al crecimiento del mercado de resinas de éster de cianato debido a la innovación continua en materiales de ingeniería livianos.
Los adhesivos representan aproximadamente el 27% de la cuota de mercado dentro del mercado de resinas de éster de cianato. Estos sistemas adhesivos especiales se utilizan cada vez más en aplicaciones que requieren un fuerte rendimiento de unión, resistencia a entornos hostiles y durabilidad estructural a largo plazo. Los adhesivos de éster de cianato son particularmente valiosos en ensamblajes aeroespaciales, sistemas de embalaje electrónico y equipos industriales donde los adhesivos convencionales pueden no proporcionar un rendimiento adecuado.
Los fabricantes se están centrando en desarrollar formulaciones adhesivas avanzadas capaces de funcionar en condiciones de temperatura extremas manteniendo la integridad mecánica. La creciente complejidad de los dispositivos electrónicos y las estructuras aeroespaciales ha aumentado la necesidad de materiales adhesivos de alto rendimiento. Los sistemas adhesivos de éster de cianato ofrecen propiedades de baja desgasificación y una estabilidad dimensional superior, lo que los hace adecuados para aplicaciones de misión crítica. La demanda se ve respaldada aún más por los avances tecnológicos en miniaturización electrónica y técnicas de ensamblaje compuesto. Estos factores continúan fortaleciendo el papel de los adhesivos en el análisis general del mercado de resinas de éster de cianato.
Los recubrimientos representan aproximadamente el 21% de la cuota de mercado en el mercado de resinas de éster de cianato. Los recubrimientos a base de éster de cianato se utilizan ampliamente en industrias donde la estabilidad térmica, la resistencia a la corrosión y el rendimiento dieléctrico son esenciales. Estos recubrimientos proporcionan barreras protectoras duraderas para componentes electrónicos avanzados, estructuras aeroespaciales, maquinaria industrial y equipos especializados.
El creciente despliegue de sofisticados sistemas electrónicos y de comunicación ha creado una demanda adicional de tecnologías de recubrimiento protector capaces de mantener el rendimiento en condiciones operativas exigentes. Los recubrimientos de éster de cianato ofrecen una resistencia superior a la humedad, los productos químicos y la degradación térmica en comparación con muchos sistemas de recubrimiento tradicionales. Los fabricantes continúan invirtiendo en iniciativas de investigación y desarrollo destinadas a mejorar la eficiencia de las aplicaciones y extender la vida útil. A medida que los sectores industriales buscan materiales protectores de mayor rendimiento, se espera que los recubrimientos de éster de cianato sigan siendo un segmento de aplicación importante que respalde la expansión general del mercado.
Perspectivas regionales del mercado de resina de éster de cianato
North America Cyanate Ester Resin Market Share, 2026 (%)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del norte
América del Norte sigue siendo el mercado regional líder para la resina de éster de cianato, con aproximadamente una participación de mercado del 37%. La región se beneficia de una industria aeroespacial y de defensa altamente desarrollada, importantes inversiones en tecnologías de fabricación avanzadas y una fuerte demanda de materiales de alto rendimiento. La presencia de importantes fabricantes de aviones, contratistas de defensa y empresas de electrónica contribuye sustancialmente al desarrollo del mercado.
Estados Unidos domina el consumo regional debido a la utilización extensiva decompuestos avanzadosen aviación comercial, sistemas militares e iniciativas de exploración espacial. La demanda también se ve respaldada por los programas de modernización en curso de la infraestructura de defensa y la creciente adopción de tecnologías de comunicación avanzadas. Los fabricantes continúan ampliando sus capacidades de producción e invirtiendo en innovación de materiales para cumplir con los requisitos cambiantes de la industria. La combinación de liderazgo tecnológico y fuerte demanda industrial respalda la posición de América del Norte dentro de las perspectivas del mercado de resinas de éster de cianato.
Europa
Europa representa aproximadamente el 28% de la cuota de mercado en el mercado mundial de resinas de éster de cianato. La región se caracteriza por una sólida base de fabricación aeroespacial, capacidades avanzadas de ingeniería automotriz e importantes inversiones en investigación y desarrollo. Las industrias europeas ponen un énfasis considerable en los materiales ligeros, las prácticas de ingeniería sostenible y la innovación tecnológica.
El sector aeroespacial de la región sigue siendo un importante consumidor de productos de resina de éster de cianato, en particular para estructuras de aeronaves, sistemas de comunicaciones y aplicaciones satelitales. Además, las crecientes inversiones en infraestructura de energía renovable y tecnologías de transporte avanzadas están contribuyendo a una mayor demanda de materiales. Los fabricantes europeos continúan buscando innovaciones que mejoren las características de rendimiento y al mismo tiempo cumplan con estrictos estándares medioambientales. Estos factores en conjunto respaldan un crecimiento estable en todo el mercado regional.
Mercado de resinas de éster de cianato en Alemania
Alemania representa aproximadamente el 31% del mercado europeo de resinas de éster de cianato. Como la economía industrial más grande de Europa, Alemania desempeña un papel crucial en la adopción y el desarrollo de tecnologías de materiales avanzadas. La sólida tradición de ingeniería del país y sus avanzadas capacidades de fabricación crean condiciones favorables para la utilización de sistemas de resina de alto rendimiento.
Los fabricantes aeroespaciales alemanes confían cada vez más en materiales compuestos ligeros para mejorar el rendimiento y la eficiencia operativa de los aviones. Además, las iniciativas de automatización industrial y producción de productos electrónicos avanzados contribuyen a la creciente demanda de resinas especiales. Las instituciones de investigación y las organizaciones industriales colaboran activamente para desarrollar materiales innovadores capaces de soportar los requisitos de fabricación de próxima generación. El énfasis en la ingeniería de precisión y la excelencia tecnológica continúa reforzando la posición de liderazgo de Alemania dentro de la industria regional de resinas de éster de cianato.
Mercado de resinas de éster de cianato en el Reino Unido
El Reino Unido representa aproximadamente el 22% del mercado europeo de resinas de éster de cianato. La demanda está impulsada en gran medida por las industrias aeroespacial, de defensa, electrónica y de fabricación avanzada. El sector aeroespacial establecido del país sigue siendo un consumidor clave de compuestos de éster cianato utilizados en estructuras de aeronaves, sistemas de comunicación y equipos de defensa.
Las inversiones continuas en innovación, ciencia de materiales y tecnologías de fabricación avanzadas respaldan el desarrollo continuo del mercado. Los fabricantes británicos se centran cada vez más en aplicaciones de ingeniería de alto valor que requieren un rendimiento térmico y una durabilidad mecánica superiores. Además, las colaboraciones entre participantes de la industria y organizaciones de investigación contribuyen al desarrollo de formulaciones de resinas especializadas adaptadas a los requisitos de los mercados emergentes. El énfasis del Reino Unido en el avance tecnológico y la excelencia en ingeniería fortalece su posición dentro del mercado europeo.
Asia-Pacífico
Asia-Pacífico representa aproximadamente el 26% de la cuota de mercado y representa una de las regiones de más rápida evolución en el mercado de resinas de éster de cianato. La rápida industrialización, la expansión de las capacidades de fabricación de productos electrónicos y el aumento de las inversiones en infraestructura aeroespacial están impulsando la demanda en varios países. La región se ha convertido en un importante centro de producción de materiales avanzados y desarrollo tecnológico.
Las crecientes actividades de fabricación de semiconductores, la expansión de las telecomunicaciones y el aumento de los gastos de defensa están creando importantes oportunidades para los proveedores de resinas de éster de cianato. Los países de la región continúan invirtiendo fuertemente en programas de investigación y desarrollo centrados en materiales avanzados y compuestos de alto rendimiento. La creciente presencia de fabricantes aeroespaciales nacionales respalda aún más el crecimiento del mercado. Estos factores contribuyen colectivamente a la creciente importancia de Asia-Pacífico dentro del panorama industrial global.
Mercado japonés de resinas de éster de cianato
Japón representa aproximadamente el 24% del mercado de resinas de éster de cianato de Asia y el Pacífico. La industria electrónica avanzada del país y su fuerte enfoque en la innovación tecnológica crean condiciones favorables para la adopción de resinas especiales. Los fabricantes japoneses utilizan materiales de éster de cianato en componentes electrónicos de alto rendimiento, sistemas de comunicación y aplicaciones aeroespaciales.
La demanda de materiales capaces de soportar electrónica miniaturizada y tecnologías de comunicación de alta frecuencia sigue siendo fuerte. Las actividades de investigación y desarrollo continúan centrándose en mejorar el rendimiento de la resina, la eficiencia del procesamiento y la confiabilidad a largo plazo. El énfasis de Japón en la calidad, la ingeniería de precisión y el liderazgo tecnológico respalda la demanda sostenida del mercado. Además, las inversiones en tecnologías aeroespaciales y fabricación industrial avanzada contribuyen a la creciente utilización de productos de resina de éster de cianato en todo el país.
Mercado de resina de éster de cianato de China
China representa aproximadamente el 42% del mercado de resinas de éster de cianato de Asia y el Pacífico. El país se ha convertido en un importante centro de fabricación de electrónica, componentes aeroespaciales, equipos de telecomunicaciones y productos industriales avanzados. El fuerte apoyo gubernamental a las industrias de alta tecnología continúa fomentando la adopción de materiales avanzados.
La expansión de los programas aeroespaciales nacionales, las iniciativas de desarrollo de satélites y la infraestructura de comunicaciones de próxima generación han aumentado significativamente la demanda de productos de resina de éster de cianato. Los fabricantes chinos están invirtiendo fuertemente en investigación, expansión de la capacidad de producción e innovación tecnológica para fortalecer la competitividad. La creciente necesidad de materiales compuestos livianos y rendimiento electrónico avanzado respalda aún más el desarrollo del mercado. Estos factores posicionan a China como un contribuyente clave al crecimiento de la industria regional y global.
Resto del mundo
La región del Resto del Mundo representa aproximadamente el 9% de la cuota de mercado en el mercado de resinas de éster de cianato. Esta categoría incluye América Latina, Medio Oriente y África, donde la demanda está aumentando gradualmente a medida que las capacidades industriales continúan desarrollándose. La modernización de la infraestructura, las inversiones en defensa y la expansión de las actividades de fabricación industrial contribuyen a las oportunidades de mercado.
Varios países dentro de estas regiones están aumentando las inversiones en mantenimiento aeroespacial, infraestructura de telecomunicaciones y proyectos de ingeniería avanzada. Aunque la penetración en el mercado sigue siendo menor que en las regiones desarrolladas, la creciente conciencia sobre los materiales de alto rendimiento está fomentando su adopción. Los fabricantes exploran cada vez más oportunidades para ampliar las redes de distribución y establecer asociaciones estratégicas en los mercados emergentes. La expansión gradual de los sectores industriales en estas regiones respalda la demanda a largo plazo de tecnologías de resinas de éster de cianato.
Lista de las principales empresas de resinas de éster de cianato
- Huntsman Internacional LLC
- Arxada Ltd.
- Compuestos avanzados Toray
- Corporación Hexcel
- MITSUBISHI GAS QUIMICA COMPAÑÍA, INC
- Henkel AG & Compañía
- Novoset, LLC
- Solvay
- Syensqo
- Compuestos avanzados TenCate
Las dos principales empresas con mayor cuota de mercado
- Mitsubishi Gas Chemical Company, Inc.: aproximadamente 18%
- Huntsman International LLC: aproximadamente 15%
Análisis y oportunidades de inversión.
La actividad inversora dentro del mercado de resinas de éster de cianato continúa aumentando a medida que los fabricantes y usuarios finales reconocen la creciente importancia de las tecnologías avanzadas de polímeros. Los programas de modernización aeroespacial, las iniciativas de despliegue de satélites, los proyectos de adquisición de defensa y la fabricación de productos electrónicos de próxima generación están creando oportunidades atractivas para los inversores que buscan exposición a materiales de alto rendimiento. El gasto de capital se dirige cada vez más a ampliar las instalaciones de producción, mejorar las tecnologías de síntesis de resina y desarrollar formulaciones personalizadas capaces de abordar requisitos de aplicaciones especializadas.
Una de las áreas de inversión más prometedoras es la fabricación avanzada de compuestos. El uso cada vez mayor de materiales estructurales livianos en los sectores aeroespacial y de transporte está fomentando la inversión a largo plazo en tecnologías de resinas de éster de cianato. Las empresas están asignando recursos a programas de investigación centrados en mejorar la procesabilidad, reducir la complejidad de la fabricación y mejorar el rendimiento del producto.
Otra gran oportunidad surge de la rápida expansión de la infraestructura de telecomunicaciones y la producción avanzada de semiconductores. A medida que las industrias buscan materiales con propiedades dieléctricas y estabilidad térmica superiores, se espera que aumente la demanda de productos de resina de éster de cianato. Las asociaciones estratégicas, los acuerdos de licencia de tecnología y los proyectos de expansión de fabricación regional continúan brindando oportunidades atractivas para los participantes de la industria. Los inversores están especialmente interesados en empresas capaces de suministrar materiales innovadores para aplicaciones aeroespaciales, de defensa y electrónicas de alta frecuencia.
Desarrollo de nuevos productos
La innovación sigue siendo un factor competitivo clave en el mercado de resinas de éster de cianato. Los fabricantes están desarrollando activamente formulaciones de resina avanzadas diseñadas para cumplir con los requisitos de rendimiento en evolución en los sectores aeroespacial, electrónico e industrial. Los esfuerzos de desarrollo de nuevos productos se centran en mejorar la resistencia térmica, la resistencia mecánica, la eficiencia del procesamiento y la durabilidad ambiental, manteniendo al mismo tiempo las ventajas fundamentales de la química de los ésteres de cianato.
Las innovaciones recientes incluyen sistemas de resina híbrida que combinan la tecnología de éster de cianato con materiales complementarios de alto rendimiento. Estas formulaciones están diseñadas para proporcionar mayor dureza, mayor flexibilidad de fabricación y tiempos de curado reducidos. Estos desarrollos ayudan a los fabricantes a abordar los requisitos de los clientes para una mayor eficiencia de producción y menores costos operativos.
En el sector de la electrónica, las actividades de investigación se centran en materiales capaces de soportar la transmisión de señales de alta frecuencia y aplicaciones avanzadas de empaquetado de semiconductores. Los fabricantes también están introduciendo grados especializados optimizados para estructuras aeroespaciales, componentes satelitales y sistemas de comunicaciones de defensa. Se espera que la inversión continua en ciencia de materiales e ingeniería de polímeros genere oportunidades adicionales de diferenciación y expansión del mercado.
Cinco acontecimientos recientes (2023-2025)
- Ampliación de los programas compuestos aeroespaciales
- Desarrollo de sistemas avanzados de resinas de bajo dieléctrico
- Mayor inversión en capacidad de producción
- Colaboración estratégica para la innovación compuesta
- Introducción de grados de estabilidad térmica mejorada
informe de cobertura
El informe de investigación de mercado de Resina de éster de cianato proporciona una evaluación completa de la dinámica de la industria, desarrollos competitivos, tendencias de aplicaciones, avances tecnológicos y patrones de demanda regionales. El informe evalúa los factores clave que influyen en la expansión del mercado, incluidos los avances en la fabricación aeroespacial, la modernización de la defensa, la infraestructura de telecomunicaciones y la producción de productos electrónicos avanzados.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
El estudio incluye un análisis detallado de las principales categorías de productos, segmentos de aplicaciones, mercados regionales y estrategias competitivas adoptadas por los principales fabricantes. Los participantes del mercado pueden utilizar el informe para comprender la evolución de los requisitos de los clientes, identificar oportunidades emergentes y evaluar las prioridades de inversión estratégicas. La evaluación examina más a fondo las tendencias de innovación, los desarrollos de producción y los avances tecnológicos que dan forma a la dirección futura de la industria.
Además, el informe proporciona información valiosa sobre la evolución de la cadena de suministro, las capacidades de fabricación, las estrategias de diferenciación de productos y los desafíos de la industria. La cobertura se extiende a mercados establecidos y emergentes, lo que permite a las partes interesadas evaluar las perspectivas de crecimiento y el posicionamiento competitivo. El informe de la industria de Resina de éster de cianato sirve como un recurso valioso para fabricantes, inversores, distribuidores, proveedores, desarrolladores de tecnología y otras partes interesadas que buscan una comprensión integral de las condiciones actuales del mercado y las oportunidades futuras.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Oferta válida hasta 15th Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.

















