Taille du marché, part et analyse de l’industrie de la thérapie par cellules CAR T, par produit (Kymriah, Yescarta, Tecartus, Breyanzi, Abecma, Carvykti et autres), par indication (lymphome à grandes cellules B, lymphome folliculaire, lymphome à cellules du manteau, leucémie lymphoïde chronique/lymphome lymphocytaire à petites cellules, leucémie lymphoblastique aiguë à cellules B, myélome multiple et autres), par groupe d’âge (Pédiatrique et adultes), par utilisateur final (centres hospitaliers de traitement des cellules CAR-T, centres autonomes de traitement du cancer et autres) et prévisions
 Télécharger un échantillon gratuit

Taille et aperçu du marché de la thérapie cellulaire CAR T
 Écouter la version audio
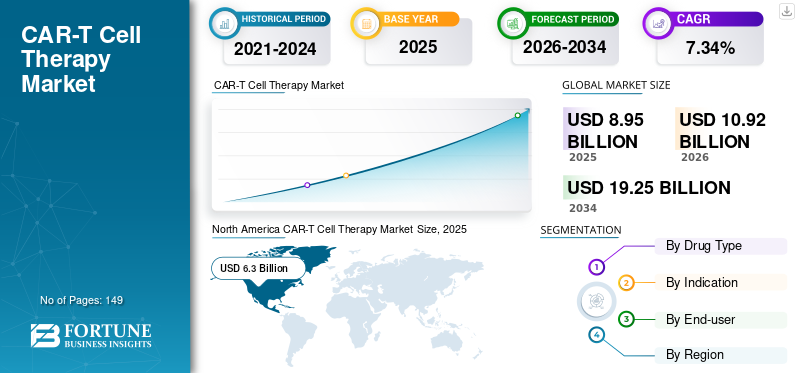
La taille du marché mondial de la thérapie cellulaire CAR T était évaluée à 8,62 milliards USD en 2025 et devrait passer de 12,08 milliards USD en 2026 à 109,95 milliards USD d’ici 2034, avec un TCAC de 31,80 % au cours de la période de prévision. L’Amérique du Nord a dominé le marché de la thérapie cellulaire CAR T avec une part de marché de 46,98 % en 2025.
Le marché mondial de la thérapie cellulaire CAR T est passé d’une plate-forme de traitement avancée pour les cancers du sang fortement prétraités à un écosystème d’immunothérapie cellulaire d’importance commerciale. La croissance est soutenue par des réponses cliniques durables, des approbations réglementaires croissantes, une accréditation plus large des centres de traitement et des investissements croissants dans les thérapies cellulaires artificielles.
Bien que l'adoption reste concentrée dans les réseaux spécialisés en oncologie, le marché potentiel s'élargit grâce à un traitement plus précoce, des indications hématologiques supplémentaires et une capacité de fabrication améliorée. La taille du marché de la thérapie cellulaire CAR T est de plus en plus influencée par l’éligibilité au traitement, le débit de production, les conditions de remboursement et l’infrastructure clinique plutôt que par la seule prévalence des patients.
L’écosystème industriel comprend des développeurs de biotechnologies, des fabricants de produits pharmaceutiques, des fournisseurs de vecteurs viraux, des fournisseurs de technologies de traitement cellulaire, des entreprises de logistique, des centres de traitement accrédités et des organisations spécialisées de développement et de fabrication sous contrat. La capture de valeur évolue vers des capacités intégrées couvrant la collecte de cellules, la modification génétique, le contrôle qualité, la coordination de la chaîne d’approvisionnement et la surveillance post-infusion. Cette structure influence la part de marché de la thérapie cellulaire CAR T parmi les entreprises disposant de produits commerciaux établis et de réseaux de fabrication évolutifs.
La thérapie cellulaire CAR T, qui signifie Chimeric Antigen Receptor T-cell Therapy, consiste à modifier des cellules T spécialisées, un composant du système immunitaire, pour cibler et éliminer spécifiquement les cellules cancéreuses. Le marché mondial est sur le point de connaître une croissance exponentielle en raison de l’adoption croissante d’immunothérapies personnalisées pour les patients atteints d’hémopathies malignes récidivantes ou réfractaires.
L’élargissement des approbations réglementaires, une utilisation plus large dans différentes indications du cancer du sang et l’augmentation des preuves cliniques concernant les réponses durables des patients encouragent les prestataires de soins de santé à intégrer la thérapie CAR-T dans les parcours de traitement spécialisés du cancer. Pharmaceutiqueet les sociétés de biotechnologie investissent également dans des processus de fabrication plus rapides, une production décentralisée, des plates-formes allogéniques ou disponibles dans le commerce, des thérapies à double cible et des programmes pour les tumeurs solides.
- Par exemple, en décembre 2025, Bristol Myers Squibb a reçu l’approbation de la FDA américaine pour le Breyanzi destiné aux adultes atteints d’un lymphome de la zone marginale en rechute ou réfractaire. Cette approbation a fait de Breyanzi la première et la seule thérapie cellulaire CAR-T approuvée pour cette population de patients et a étendu son utilisation à un cinquième type de cancer. Ce développement met en évidence l’intérêt croissant des sociétés pharmaceutiques pour élargir les indications de la thérapie CAR-T, répondre aux besoins thérapeutiques non satisfaits et élargir la portée commerciale des plateformes de thérapie cellulaire établies.
Des acteurs clés, tels que Johnson & Johnson, Legend Biotech Corporation, Gilead Sciences, Inc. et Bristol-Myers Squibb Company, participent activement aux lancements de nouveaux produits, aux collaborations stratégiques, aux acquisitions, aux approbations réglementaires et aux initiatives d'investissement pour étendre leur présence sur le marché.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Derniers lancements de produits et extensions majeures d’indications
|
Nom du produit |
Nom de l'entreprise |
Description |
|
Satricabtagene Autoleucel – Satri-cel |
CARsgen Thérapeutique |
Approuvé par la NMPA chinoise en juin 2026 pour l’adénocarcinome avancé de la jonction gastrique ou gastro-œsophagienne Claudin18.2-positif et HER2-négatif après au moins deux lignes de traitement antérieures. |
|
Aucatzyl – Obécabtagene Autoleucel |
Autolus Thérapeutique |
La première vente commerciale aux États-Unis a eu lieu en janvier 2025, après l’approbation de la FDA en novembre 2024 pour les adultes atteints de leucémie lymphoblastique aiguë à précurseurs de cellules B en rechute ou réfractaire. |
|
Breyanzi – Expansion du lymphome de la zone marginale |
Bristol Myers Squibb |
A reçu l'approbation de la FDA américaine en décembre 2025 pour les adultes atteints d'un lymphome de la zone marginale en rechute ou réfractaire. Cela a élargi la couverture commerciale de Breyanzi à cinq catégories de tumeurs malignes à cellules B. |
|
Carvykti – Expansion du myélome multiple de lignée antérieure |
Johnson & Johnson et Legend Biotech |
Approuvé par la FDA en avril 2024 pour les patients atteints de myélome multiple en rechute ou réfractaire après au moins une ligne de traitement antérieure, élargissant ainsi considérablement sa population de patients adressables. |
Tendances du marché de la thérapie cellulaire CAR T
L’augmentation du nombre de candidats en attente et d’essais cliniques pour les thérapies CAR-T innovantes deviendra une tendance clé du marché
Le marché mondial connaît un nombre croissant de candidats en attente etessais cliniquesaxé sur l’amélioration de la sécurité, de l’efficacité, de la durabilité et de l’accès des patients aux traitements. Les sociétés pharmaceutiques et biotechnologiques développent des thérapies CAR-T à double et multi-cibles pour réduire la fuite d’antigènes et les rechutes de la maladie. La recherche clinique s’étend également au-delà du cancer du sang, aux tumeurs solides et aux maladies auto-immunes, créant ainsi de nouvelles applications commerciales pour la technologie CAR-T.
Des sociétés clés étudient en outre des conceptions améliorées de CAR, des techniques de fabrication plus rapides, des interrupteurs de sécurité et des stratégies de traitement combiné pour réduire les événements indésirables graves et améliorer les réponses thérapeutiques. La progression réussie de ces candidats tout au long du développement clinique devrait élargir la population de patients adressables et soutenir la croissance à long terme du marché.
- Par exemple, en juin 2026, Legend Biotech a présenté les premières données cliniques de phase 1 chez l'homme pour LB2102, une thérapie expérimentale par cellules CAR T ciblées par DLL3 pour les patients atteints d'un cancer du poumon à petites cellules en rechute ou réfractaire et d'un carcinome neuroendocrinien à grandes cellules. Le candidat a démontré une activité clinique encourageante et un profil de sécurité gérable, avec des réponses rapportées chez les patients fortement prétraités. Ce développement met en évidence l’intérêt croissant des entreprises pour étendre la thérapie CAR-T au-delà des hémopathies malignes et développer des options de traitement innovantes pour les tumeurs solides difficiles à traiter.
Par ailleurs, plusieurs acteurs du marché concluent des partenariats pour le développement de la thérapie cellulaire CAR T impliquant le traitement du cancer.
- Par exemple, en février 2026, BioNTech SE, une société d'immunothérapie, et Autolus Therapeutics plc, une sociétébiopharmaceutiquesociété, a formé un partenariat visant à faire progresser les programmes CAR-T autologues des deux sociétés vers la commercialisation, en attendant les approbations réglementaires.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
La prévalence croissante du cancer hématologique stimule la croissance du marché
Le fardeau croissant de la leucémie, du lymphome et du myélome multiple devrait augmenter la population de patients nécessitant un traitement avancé après l’échec des thérapies conventionnelles. Les thérapies CAR-T peuvent apporter des réponses profondes et durables chez des patients sélectionnés atteints d'une maladie récidivante ou réfractaire, soutenant ainsi leur adoption dans les centres de cancérologie spécialisés. Un diagnostic amélioré, une survie plus longue des patients et des rechutes répétées de la maladie augmentent également le nombre de patients susceptibles de devenir éligibles au traitement CAR-T. De plus, le passage de ces thérapies vers des lignes de traitement plus anciennes devrait élargir la population de patients adressables et augmenter les volumes de traitement. Par conséquent, le fardeau clinique croissant du cancer hématologique est susceptible de stimuler la croissance du marché de la thérapie cellulaire CAR T dans les années à venir.
- Par exemple, en avril 2024, Johnson & Johnson a reçu l'approbation de la FDA américaine pour CARVYKTI pour les patients atteints de maladies récidivantes ou réfractaires.myélome multiplequi avait déjà reçu au moins une ligne de thérapie. L'indication élargie a permis d'utiliser le traitement dès la première rechute, par rapport à son utilisation antérieure après plusieurs traitements antérieurs. Ce développement met en évidence la façon dont le fardeau croissant des patients atteints de myélome multiple et la demande de traitements efficaces contre les rechutes élargissent la population éligible aux thérapies CAR-T.
Un autre moteur majeur du marché de la thérapie cellulaire CAR T est la validation clinique croissante des réponses durables dans les cancers hématologiques en rechute ou réfractaires. Les patients disposant d’options thérapeutiques limitées créent une demande soutenue de thérapies capables d’obtenir une rémission profonde, en particulier dans les lymphomes agressifs à cellules B, la leucémie lymphoblastique aiguë et le myélome multiple. Les approbations croissantes déplacent progressivement la thérapie cellulaire CAR T au-delà des paramètres de sauvetage étroitement définis.
L’investissement dans les infrastructures d’immunothérapie cellulaire renforce le développement du marché. Les sociétés pharmaceutiques, les sociétés de biotechnologie et les systèmes de santé allouent des capitaux aux installations de fabrication, aux centres de traitement spécialisés, à la logistique cryogénique et aux capacités de contrôle qualité. Ces investissements améliorent la préparation commerciale tout en réduisant les goulots d'étranglement opérationnels qui limitaient auparavant l'accès des patients.
L’adoption précoce d’un traitement élargit également la population éligible. Les preuves cliniques soutenant l’utilisation des cellules CAR-T avant plusieurs cycles de chimiothérapie augmentent l’attention des médecins et modifient les algorithmes de traitement. Ce changement renforce les perspectives de croissance du marché de la thérapie cellulaire CAR T, même si les contraintes de remboursement et de capacité restent d’actualité.
Le progrès technologique constitue un catalyseur supplémentaire de la demande. Les améliorations apportées à la conception des vecteurs, à l’ingénierie des lymphocytes T, à l’automatisation de la fabrication et à la gestion de la toxicité améliorent la cohérence du traitement. Des délais de production plus rapides et une meilleure condition physique des cellules peuvent augmenter le débit du centre de traitement tout en réduisant la complexité logistique.
|
Rang |
Facteurs du marché |
Impact attendu sur la croissance du marché |
Contribution estimée à la croissance brute du marché (en milliards USD) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Fardeau croissant du cancer hématologique et besoins non satisfaits chez les patients en rechute |
Haut |
31.60 |
Haut |
Haut |
Haut |
|
2 |
Expansion vers des lignes de traitement antérieures et des indications supplémentaires |
Haut |
27.10 |
Moyen |
Haut |
Haut |
|
3 |
Pipeline croissant et essais cliniques pour les tumeurs solides et les maladies non oncologiques |
Haut |
23h20 |
Haut |
Haut |
Moyen |
|
4 |
Développement de plateformes CAR-T allogéniques, à fabrication rapide et in vivo |
Moyen-élevé |
19h00 |
Moyen |
Haut |
Haut |
|
5 |
Augmentation des approbations réglementaires, du soutien au remboursement et de la capacité des centres de traitement |
Moyen |
15h00 |
Moyen |
Moyen |
Haut |
|
6 |
Autres |
Faible |
11h00 |
Faible |
Faible |
Faible |
|
Contribution totale à la croissance brute |
126,90 |
RESTRICTIONS DU MARCHÉ
Coût de traitement élevé des thérapies CAR-T pour limiter la croissance du marché
Le coût élevé de la thérapie cellulaire CAR T devrait restreindre son adoption plus large, en particulier dans les pays où le financement des soins de santé et la couverture de remboursement sont limités. En plus du produit thérapeutique coûteux, le coût total du traitement comprend la collecte de lymphocytes T, la modification et la fabrication génétiques, l'hospitalisation, la surveillance spécialisée et la gestion des événements indésirables tels que le syndrome de libération des cytokines. Ces dépenses créent une charge financière considérable pour les patients, les hôpitaux, les assureurs et les systèmes de santé publics. L’incertitude concernant le remboursement peut également retarder l’orientation des patients et décourager les petits centres de traitement de mettre en place des programmes CAR-T. Par conséquent, les problèmes d’abordabilité et de rentabilité peuvent limiter l’accès des patients malgré les importants avantages cliniques offerts par les traitements CAR-T.
- Par exemple, en décembre 2025, le NICE a publié le projet final de lignes directrices recommandant que le NHS ne devrait pas utiliser systématiquement Tecartus de Gilead Sciences pour le lymphome à cellules du manteau récidivant ou réfractaire. Le NICE a conclu que les preuves disponibles ne démontraient pas un rapport qualité-prix suffisant et que les estimations du rapport coût-efficacité de la thérapie étaient supérieures à la fourchette considérée comme une utilisation acceptable des ressources du NHS. La décision a conduit Gilead à faire appel, soulignant le risque que les coûts élevés de traitement et de livraison suppriment l’accès à une option CAR-T importante. Bien que le NICE ait par la suite accepté en juin 2026 de reconsidérer la recommandation, le cas démontre à quel point des évaluations coût-efficacité défavorables peuvent restreindre le remboursement et l'adoption commerciale de thérapies CAR-T coûteuses.
Le marché de la thérapie cellulaire CAR T reste limité par des exigences de fabrication complexes, des coûts de traitement élevés et une capacité de livraison limitée. La production autologue dépend de la collecte de cellules spécifiques au patient, de la modification génétique, des tests de qualité et d'une logistique contrôlée. Les échecs de fabrication, les retards de planification ou la qualité cellulaire inadéquate peuvent interrompre les plans de traitement et réduire la confiance des prestataires.
L’économie du traitement représente une autre limite importante. Les coûts des produits vont au-delà de la thérapie elle-même et comprennent la leucaphérèse, la lymphodéplétion, l'hospitalisation, la gestion de la toxicité, la surveillance intensive et le suivi à long terme. Ces dépenses compliquent les négociations de remboursement et limitent l’adoption dans les systèmes de santé dont les budgets en oncologie sont limités.
L'infrastructure clinique limite également la pénétration du marché. L’administration des cellules CAR T nécessite des centres spécialisés, des équipes multidisciplinaires formées, un accès aux soins intensifs et des protocoles de gestion du syndrome de libération de cytokines et du syndrome de neurotoxicité associé aux cellules effectrices immunitaires. De telles exigences concentrent le traitement dans les grands hôpitaux universitaires et les réseaux de cancérologie établis.
|
Rang |
Restrictions du marché |
Impact attendu sur la croissance du marché |
Réduction estimée de la taille du marché (en milliards USD) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Coûts élevés de thérapie, d’hospitalisation et de gestion des événements indésirables |
Haut |
10h50 |
Haut |
Haut |
Moyen |
|
2 |
Processus de fabrication complexe et long délai de traitement |
Moyen-élevé |
8h20 |
Haut |
Moyen |
Moyen |
|
3 |
Toxicités graves et infrastructure de traitement spécialisée limitée |
Moyen |
6h30 |
Moyen |
Moyen |
Faible |
|
4 |
Autres |
Faible |
4.03 |
Faible |
Faible |
Faible |
|
Réduction totale du marché |
29.03 |
OPPORTUNITÉS DE MARCHÉ
Des investissements importants en R&D dans les applications thérapeutiques de la thérapie cellulaire CAR-T afin de créer des opportunités de croissance du marché
Le développement de thérapies CAR-T allogéniques ou disponibles dans le commerce devrait créer des opportunités de croissance substantielles en s'attaquant aux limitations de fabrication et d'accessibilité des traitements autologues. Ces thérapies utilisent des cellules T obtenues auprès de donneurs sains. Ils peuvent être fabriqués à l’avance, stockés et fournis en cas de besoin, éliminant ainsi le besoin de produire un traitement distinct pour chaque patient. Cette approche peut réduire les délais d'attente pour les traitements, améliorer la cohérence de la fabrication et permettre à un seul lot de production de servir plusieurs patients.
Une plus grande évolutivité pourrait également soutenir la prestation de traitements à travers un réseau plus large d’hôpitaux et de centres communautaires de cancérologie tout en réduisant potentiellement les coûts de production. Par conséquent, le développement réussi à un stade avancé de produits disponibles dans le commerce sûrs et durables pourrait élargir considérablement la population de patients éligibles et accélérer l’expansion du marché.
- Par exemple, en novembre 2025, Caribou Biosciences a annoncé les résultats positifs de l’essai ANTLER de phase 1 pour Vispacabtagene Regedleucel, une thérapie allogénique expérimentale CAR-T anti-CD19 pour le lymphome non hodgkinien à cellules B en rechute ou réfractaire. La société a également indiqué que le traitement était généralement bien toléré et pouvait être administré en ambulatoire. Ces résultats mettent en évidence le potentiel des produits CAR-T disponibles dans le commerce à offrir un traitement facilement disponible et évolutif avec des résultats cliniques approchant ceux des thérapies spécifiques au patient.
La plus grande opportunité sur le marché de la thérapie cellulaire CAR T réside dans l’élargissement de l’accès au traitement au-delà des centres universitaires hautement spécialisés. Les centres de fabrication régionaux, les réseaux de traitement satellites et les voies de référence standardisées pourraient réduire la concentration géographique et améliorer le débit de patients. Les entreprises qui soutiennent la logistique décentralisée, le suivi des cellules et la coordination des centres de traitement peuvent générer de la valeur sans développer de thérapies exclusives.
L’expansion des indications offre une autre voie de croissance substantielle. Le développement clinique progresse vers une utilisation plus précoce, de nouvelles tumeurs malignes à cellules B et des troubles des plasmocytes avec d'importants besoins non satisfaits. Les produits démontrant des réponses durables avec une toxicité gérable peuvent renforcer les cas de remboursement et accroître l'adoption par les médecins dans des populations de traitement plus larges.
La technologie manufacturière représente un segment d’investissement attractif. Les systèmes automatisés, la délivrance de gènes non viraux, les plates-formes de traitement fermées, les tests de libération rapide et la cryoconservation améliorée peuvent relever les défis de coût et de fiabilité de l’industrie. Les fournisseurs permettant des cycles de production plus courts peuvent bénéficier de plusieurs produits commerciaux et programmes de pipeline.
LES DÉFIS DU MARCHÉ
Toxicités graves liées au traitement pour compliquer la prise en charge clinique des patients
Les thérapies cellulaires CAR-T peuvent provoquer des événements indésirables graves, notamment un syndrome de libération de cytokines, un syndrome de neurotoxicité associé aux cellules effectrices immunitaires, des cytopénies prolongées, des infections graves et des hémopathies malignes secondaires. Ces complications peuvent se développer rapidement après la perfusion et nécessiter une surveillance continue, un traitement de soutien immédiat et un accès à des installations de soins intensifs. En conséquence, la thérapie CAR-T doit généralement être administrée par des centres spécialisés dotés d’oncologues, de neurologues, d’équipes de soins intensifs formés et de protocoles de gestion de la toxicité établis. La possibilité de réactions potentiellement mortelles peut également rendre les médecins prudents lors de la sélection de patients âgés, médicalement fragiles ou lourdement prétraités.
- Par exemple, en avril 2024, la FDA américaine a exigé des avertissements encadrés pour toutes les thérapies CAR-T autologues approuvées dirigées par BCMA et CD19 à la suite de rapports faisant état de tumeurs malignes à cellules T, y compris de lymphomes CAR-positifs, chez des patients traités. L'agence a également exigé que les patients et les participants aux essais cliniques soient soumis à une surveillance à vie pour détecter les tumeurs malignes secondaires. Cette mesure réglementaire a mis en évidence le potentiel de complications graves en matière de sécurité à long terme et a accru les responsabilités de surveillance des prestataires de soins de santé administrant des thérapies CAR-T.
Analyse de segmentation
Par produit
La structure des produits du marché de la thérapie cellulaire CAR T est concentrée autour de six plateformes commerciales approuvées : Kymriah, Yescarta, Tecartus, Breyanzi, Abecma et Carvykti. Leurs positions sur le marché diffèrent selon la couverture des indications, le placement de la ligne de traitement, les résultats cliniques, la fiabilité de la fabrication et la familiarité avec le centre de traitement. La part de marché au niveau des produits reflète donc à la fois les performances thérapeutiques et l’exécution commerciale au sein des réseaux de référence.
Au niveau des produits, la croissance future du marché de la thérapie cellulaire CAR T dépendra de l’expansion des indications, de l’échelle de fabrication, de la durabilité de la réponse, de la gestion de la sécurité et de la capacité à prendre en charge une utilisation précoce du traitement. Les produits bénéficiant de labels larges et de chaînes d’approvisionnement fiables sont susceptibles d’acquérir une plus grande valeur institutionnelle que les produits reposant sur des niches cliniques étroites.
Le segment Carvykti domine le marché en raison de sa large utilité thérapeutique
Carvykti, développé grâce à la collaboration entre Janssen, qui fait désormais partie de Johnson & Johnson, et Legend Biotech, a gagné en importance dans le myélome multiple en raison de sa forte activité clinique chez des patients fortement prétraités. Sa position sur le marché est soutenue par les attentes en matière d'efficacité, mais la capacité de fabrication et l'accès aux traitements restent des contraintes centrales. Le produit illustre comment la différenciation clinique peut générer une demande plus rapidement que les réseaux de production ne peuvent y répondre.
Le segment Carvykti a dominé le marché en 2025 en raison de ses solides performances cliniques dans le myélome multiple en rechute ou réfractaire. Le produit s'adresse à une population importante de patients dont la maladie progresse après le traitement initial et qui nécessitent un traitement capable de produire des réponses profondes et durables.
L'augmentation de la capacité de fabrication, l'activation plus large des centres de traitement et la poursuite des lancements internationaux ont également amélioré la disponibilité des produits. Ces facteurs ont augmenté les volumes de traitement et ont permis à Carvykti de croître plus rapidement que plusieurs thérapies CAR-T établies dirigées par CD19.
- Par exemple, en janvier 2026, Legend Biotech Corporation a fait le point sur les récents progrès commerciaux et cliniques de la société et a présenté ses priorités stratégiques pour 2026. Cette mise à jour mentionnait l'achèvement de l'agrandissement physique de l'installation de Raritan, qui constitue la plus grande usine de fabrication de thérapie cellulaire aux États-Unis et fournit une capacité installée pour prendre en charge le traitement de jusqu'à 10 000 patients par an.
Kymriah, développé par Novartis, reste pertinent dans le traitement de la leucémie lymphoblastique aiguë à cellules B et de certains contextes de lymphome. Son entrée précoce sur le marché a établi un précédent clinique et opérationnel important, en particulier en oncologie pédiatrique. Cependant, la concurrence s'est intensifiée à mesure que les nouveaux produits offrent des indications plus larges pour les adultes, des délais de fabrication améliorés ou une dynamique commerciale plus forte.
Yescarta, développé par Kite Pharma, une société de Gilead Sciences, a acquis une position forte dans le lymphome à grandes cellules B. Son adoption bénéficie de relations approfondies entre les centres de traitement, d'une connaissance établie des médecins et d'une utilisation croissante dans les lignes de traitement antérieures. La force commerciale du produit est étroitement liée à la capacité de fabrication et à son intégration dans le portefeuille plus large d’oncologie de Gilead.
Tecartus traite le lymphome à cellules du manteau et certaines tumeurs malignes à cellules B. Son positionnement est soutenu par son activité auprès de populations de patients difficiles à traiter et par la valeur stratégique de l’extension de la thérapie cellulaire CAR-T à d’autres sous-types de lymphomes. Sa croissance dépend du maintien de sa pertinence clinique alors que les produits concurrents entrent dans des indications qui se chevauchent.
Breyanzi, développé par Bristol Myers Squibb, est positionné dans le lymphome à grandes cellules B, le lymphome folliculaire et d'autres contextes hématologiques approuvés. Sa différenciation est liée à l’expansion dans des populations plus larges de lymphomes et à la capacité de l’entreprise à soutenir l’accès aux centres de traitement. L'adoption des produits dépend de plus en plus de preuves comparatives, de la cohérence de la fabrication et de la confiance des médecins dans la sélection des patients.
Abecma, développé par Bristol Myers Squibb et 2seventy bio, cible le myélome multiple BCMA-positif. Elle est en concurrence dans un segment de thérapie plasmocytaire en évolution rapide, où le séquençage du traitement, l'exposition préalable à de nouveaux agents et la forme physique des patients influencent la demande. Sa position commerciale est affectée par la concurrence de Carvykti et le développement d'approches alternatives orientées vers la BCMA.
L'autre segment devrait croître à un TCAC de 45,82 % au cours de la période de prévision.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par indication
La segmentation des indications détermine le potentiel commercial, car la prévalence de la maladie, le séquençage du traitement, l'expression des antigènes, le comportement de référence des médecins et l'éligibilité des patients varient considérablement selon les cancers hématologiques. Le marché évolue de plus en plus de la thérapie de sauvetage vers une intervention plus précoce, mais chaque indication présente des exigences cliniques et opérationnelles distinctes.
Quelles que soient les indications, la croissance du marché dépend de l’interaction entre le bénéfice clinique et la faisabilité du traitement. Les maladies présentant des taux de rechute élevés créent une demande, mais les produits doivent également offrir une toxicité gérable, une production fiable et des résultats de survie significatifs. L’expansion des indications restera un mécanisme principal pour augmenter la taille du marché.
Large disponibilité des produits et utilisation de gammes antérieures pour favoriser la domination du segment du lymphome à grandes cellules B
Sur la base des indications, le marché est divisé en lymphome à grandes cellules B, lymphome folliculaire, lymphome à cellules du manteau, leucémie lymphoïde chronique/lymphome à petits lymphocytes, leucémie lymphoblastique aiguë à cellules B, myélome multiple et autres.
On estime que le segment des lymphomes à grandes cellules B dominera le marché au cours de la période de prévision, en raison de la disponibilité de plusieurs thérapies commerciales CAR-T pour différentes formes et stades de traitement de la maladie. Le segment a bénéficié de l'introduction relativement précoce de la thérapie CAR-T, créant des voies de référence établies et une plus grande expérience des médecins que dans plusieurs indications plus récentes.
Le lymphome à grandes cellules B représente l’un des segments les plus importants sur le plan commercial. La catégorie comprend le lymphome diffus à grandes cellules B et les sous-types agressifs associés avec d’importants besoins non satisfaits après une rechute ou un échec thérapeutique. La thérapie cellulaire CAR T gagne en importance dans les premières lignes pour des patients sélectionnés, élargissant ainsi la population éligible. L'adoption est la plus forte là où les systèmes de référence peuvent identifier rapidement les candidats et les centres de traitement peuvent gérer une surveillance post-perfusion complexe.
De plus, de nombreuses preuves concrètes et des données cliniques à long terme ont accru la confiance des médecins dans l'utilisation des produits CAR-T auprès d'un groupe plus large de patients. Par conséquent, la combinaison de plusieurs produits approuvés, d’une utilisation précoce du traitement et d’une infrastructure hospitalière établie soutient la position de leader du segment sur le marché.
- Par exemple, en décembre 2025, Kite a présenté une analyse montrant que Yescarta de deuxième intention apportait des bénéfices cliniques constants à une large population de patients atteints d'un lymphome à grandes cellules B en rechute ou réfractaire, y compris des patients qui n'étaient pas éligibles à une chimiothérapie à haute dose et à une greffe autologue de cellules souches. Les résultats ont élargi la pertinence clinique de la thérapie CAR-T au-delà des patients éligibles à la greffe et ont soutenu l’adoption du traitement au sein d’une population LBCL plus large.
Le lymphome folliculaire offre une opportunité croissante car la maladie suit souvent une évolution récurrente et peut devenir résistante après plusieurs thérapies. Les produits à base de cellules CAR T peuvent constituer une option de traitement pour les patients atteints d’une maladie fortement prétraitée. Cependant, la voie commerciale diffère du lymphome agressif car les médecins mettent en balance la durabilité du traitement par rapport à la disponibilité d’autres thérapies ciblées et immunomodulatrices.
Le lymphome à cellules du manteau est un segment plus petit mais cliniquement important. Les patients subissent fréquemment des rechutes après des thérapies ciblées, ce qui crée une demande d'interventions cellulaires durables. Tecartus a acquis un rôle important dans cette catégorie, même si la forme physique des patients et le calendrier du traitement affectent l'éligibilité. L’expansion du marché dépendra de l’identification des patients avant que la progression de la maladie n’empêche la collecte ou la perfusion cellulaire.
Le segment de la leucémie lymphoïde chronique/lymphome à petits lymphocytes devrait croître à un TCAC de 39,07 % au cours de la période de prévision. La leucémie lymphoïde chronique et le lymphome lymphocytaire de petite taille représentent un segment techniquement attractif mais en développement commercial. Ces maladies ont toujours bénéficié de médicaments ciblés efficaces, notamment les inhibiteurs de kinases et de BCL-2. La thérapie cellulaire CAR T doit donc démontrer une valeur évidente chez les patients présentant une multirésistance aux médicaments, une biologie à haut risque ou des options restantes limitées. Le développement de produits dans ce segment est étroitement lié à la persistance, à la fuite des antigènes et à la capacité de traiter les patients dont la fonction des lymphocytes T est compromise.
La leucémie lymphoblastique aiguë à cellules B reste une indication importante en raison du besoin élevé non satisfait chez les patients en rechute ou réfractaires, en particulier dans les populations pédiatriques. Kymriah a établi la pertinence commerciale de la thérapie cellulaire CAR T dans cette maladie. La demande est influencée par les réseaux de traitement pédiatrique, les considérations de survie à long terme et la nécessité d'équilibrer la rémission durable avec la toxicité et le risque de rechute.
Le myélome multiple est en train de devenir l’un des segments les plus importants sur le plan stratégique. Les produits dirigés par BCMA, tels qu'Abecma et Carvykti, s'adressent aux patients qui ont épuisé plusieurs thérapies antérieures. Le segment présente un potentiel de revenus important en raison de la prévalence de la maladie et de l’intensité des traitements, mais la concurrence s’accroît de la part des anticorps bispécifiques, des conjugués anticorps-médicament et des thérapies cellulaires de nouvelle génération. Un mouvement de ligne plus précoce pourrait accroître la demande tout en exerçant une pression plus forte sur la capacité de fabrication et les budgets de remboursement.
Par tranche d'âge
La segmentation par tranche d’âge divise le marché en populations pédiatriques et adultes. Les adultes représentent la plus grande base commerciale en raison de la prévalence plus large du lymphome et du myélome multiple. Le traitement pédiatrique reste cependant stratégiquement important car la thérapie par cellules CAR T a démontré une valeur substantielle dans la leucémie lymphoblastique aiguë à cellules B récidivante et dans d’autres affections à haut risque.
La demande basée sur l’âge est donc liée à l’éligibilité clinique plutôt qu’à la seule taille de la population. Les produits pédiatriques nécessitent des preuves spécialisées et un suivi à long terme, tandis que les produits pour adultes dépendent d'une distribution évolutive, de résultats comparatifs et de la capacité des centres de traitement. Les entreprises capables de démontrer une utilisation sûre chez des patients âgés ou présentant des problèmes médicaux complexes pourraient élargir considérablement le marché potentiel.
Gamme plus large de produits approuvés Les thérapies CAR-T pour les indications du cancer ont conduit à la domination du segment adulte
Le segment des adultes a capturé la plus grande part de marché de la thérapie cellulaire CAR-T en 2025. Ce segment signifie que la plupart des thérapies CAR-T disponibles dans le commerce sont approuvées pour les patients adultes atteints de lymphome, de myélome multiple, de leucémie lymphoïde chronique, de lymphome à cellules du manteau et de leucémie lymphoblastique aiguë à cellules B chez l'adulte.
Les patients adultes représentent la principale opportunité de volume dans le lymphome à grandes cellules B, le lymphome folliculaire, le lymphome à cellules du manteau, la leucémie lymphoïde chronique et le myélome multiple. L'adoption par les adultes est de plus en plus affectée par l'expansion de la ligne de traitement, l'évaluation de la comorbidité, l'état de performance et l'exposition antérieure à des thérapies systémiques. Les patients plus âgés peuvent bénéficier de la thérapie cellulaire CAR T, mais l’éligibilité dépend de la fragilité, du fonctionnement des organes, du risque d’infection et de la capacité des centres de traitement à assurer une surveillance intensive.
Le groupe démographique adulte représente un plus grand nombre de cas en rechute ou réfractaires et est également diagnostiqué avec un certain nombre d'indications éligibles. L'utilisation croissante de la thérapie CAR-T chez les patients lors de la première ou de la deuxième rechute élargit encore la population adulte adressable. L’approbation continue des thérapies CAR-T pour d’autres indications du lymphome et du myélome chez l’adulte devrait donc maintenir le leadership du segment sur le marché.
- Par exemple, en novembre 2024, la FDA américaine a approuvé AUCATZYL (obecabtagene autoleucel) d’Autolus Therapeutics, une thérapie par cellules CAR T dirigées par CD19, pour le traitement des adultes atteints de leucémie lymphoblastique aiguë à précurseurs de cellules B en rechute ou réfractaire. L'approbation a ajouté une autre option CAR-T disponible dans le commerce spécifiquement pour les patients adultes, soutenant l'expansion continue de la population de traitement adulte adressable.
Le segment pédiatrique devrait croître à un TCAC de 28,20 % au cours de la période de prévision. Les patients pédiatriques sont généralement traités dans des centres universitaires hautement spécialisés dotés de programmes de thérapie cellulaire établis. Les décisions thérapeutiques impliquent la survie à long terme, les résultats du développement, les considérations en matière de fertilité, la récupération immunitaire et la surveillance de la survie. L’adoption pédiatrique est donc davantage influencée par les preuves cliniques et l’expertise institutionnelle que par une large promotion commerciale. Le segment nécessite également une coordination de fabrication spécialisée car la progression de la maladie peut être rapide.
Par utilisateur final
La segmentation des utilisateurs finaux comprend principalement les centres hospitaliers de traitement des cellules CAR T et les centres de traitement du cancer autonomes. Cette distinction reflète les différences en matière d'infrastructure, de complexité clinique, de modèles de référence et de capacité financière.
La concurrence entre les utilisateurs finaux repose moins sur le nombre d’établissements que sur l’état de préparation au traitement. Les centres les plus performants combinent l’identification des patients, la collecte de cellules, la capacité de perfusion, la gestion de la toxicité et le suivi à long terme au sein d’un parcours coordonné. À mesure que le marché de la thérapie cellulaire CAR T se développe, les fabricants et les systèmes de santé donneront de plus en plus la priorité à l’intégration du réseau plutôt qu’à l’activation de sites isolés.
Besoin d’une infrastructure spécialisée pour favoriser la croissance du segment des centres de traitement CAR-T en milieu hospitalier
On estime que les centres de traitement CAR-T en milieu hospitalier domineront le marché au cours de la période de prévision en raison des exigences cliniques et opérationnelles complexes impliquées dans la fourniture de la thérapie. Ces centres offrent également un accès immédiat aux services de soins intensifs, au soutien neurologique, aux installations de transfusion et aux médicaments nécessaires pour gérer le syndrome de libération des cytokines et les toxicités neurologiques. Leurs relations établies avec les fabricants, les payeurs, les laboratoires de traitement cellulaire et les prestataires logistiques simplifient encore davantage la commande et le remboursement des produits.
Les centres hospitaliers de traitement par cellules CAR T représentent actuellement la part dominante de l’activité de traitement. Ces établissements possèdent généralement un accès aux soins intensifs, des services d'aphérèse, une expertise en matière de transplantation, un soutien en matière de maladies infectieuses, des capacités d'intervention d'urgence et des équipes multidisciplinaires d'oncologie. Leur intégration dans les systèmes hospitaliers universitaires ou tertiaires les rend mieux équipés pour gérer le syndrome de libération de cytokines, la toxicité neurologique, les cytopénies prolongées et les soins hospitaliers complexes.
Le segment des centres de traitement du cancer autonomes devrait croître à un TCAC de 37,79 % au cours de la période de prévision. Les centres de cancérologie autonomes peuvent fournir des services sélectionnés, mais leur dépendance à l'égard des infrastructures hospitalières pour les soins d'urgence et la surveillance multidisciplinaire limite leur contribution globale au marché. Par conséquent, l’activation commerciale croissante des centres hospitaliers qualifiés soutient directement leur part dominante.
Les centres de traitement du cancer autonomes représentent un segment d’expansion émergent. Ces installations pourraient améliorer l'accès régional en offrant des traitements plus proches des patients qui ne peuvent pas se rendre dans les hôpitaux universitaires. Leur participation dépend de l’accréditation, des modalités de transfert d’urgence, du personnel formé, des capacités pharmaceutiques et d’un accès fiable aux soins intensifs. Les centres autonomes sont plus susceptibles d’adopter la thérapie cellulaire CAR-T lorsque les fabricants proposent des protocoles standardisés, des outils de gestion des patients et une assistance logistique.
- Par exemple, en mars 2025, Autolus a signalé que 33 centres de traitement avaient été autorisés à administrer Aucatzyl, couvrant ainsi plus de 60 % de sa population cible de patients aux États-Unis. La société prévoyait d'étendre le réseau à environ 60 centres, couvrant environ 90 % de la population cible, d'ici la fin 2025. Ce déploiement démontre que l'adoption commerciale du CAR-T dépend largement de l'activation de centres de traitement qualifiés dotés de l'infrastructure requise pour gérer l'ensemble du processus de traitement.
Aperçus régionaux
Par géographie, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
Analyse du marché de la thérapie par cellules CAR T en Amérique du Nord
North America CAR-T Cell Therapy Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L'Amérique du Nord a dominé le marché avec 3,01 milliards USD en 2024 et a également maintenu sa dynamique de croissance avec une position de leader en 2025 avec 4,05 milliards USD. La croissance du marché nord-américain est soutenue par la commercialisation précoce des thérapies CAR-T, la présence d’importantsbiotechnologieentreprises et un réseau bien établi de centres spécialisés dans le cancer. Les États-Unis continuent d’élargir la population de patients éligibles grâce à des approbations couvrant des indications supplémentaires contre le cancer et des lignes de traitement plus précoces.
L’Amérique du Nord reste le principal marché de la thérapie cellulaire CAR-T en raison de son infrastructure avancée en oncologie, de sa forte capacité de remboursement, de ses recherches cliniques approfondies et de ses réseaux de centres de traitement établis. La région bénéficie d’une commercialisation précoce des produits et d’une grande familiarité des médecins avec l’immunothérapie cellulaire. L'expansion du marché est de plus en plus liée aux approbations antérieures, à l'échelle de fabrication, aux négociations avec les payeurs et à un accès plus large au-delà des grands hôpitaux universitaires.
Marché américain de la thérapie par cellules CAR T
Compte tenu de la contribution substantielle de l'Amérique du Nord et de la domination américaine dans la région, le marché américain est estimé à environ 5,27 milliards de dollars en 2026, soit environ 43,60 % des revenus mondiaux. Les États-Unis dominent la part de marché régionale de la thérapie cellulaire CAR T grâce à leur concentration de produits approuvés, de centres de traitement spécialisés, d’investissements en biotechnologie et d’activité réglementaire. L'adoption commerciale est soutenue par les principaux développeurs pharmaceutiques et par de vastes réseaux d'essais cliniques. Cependant, l’abordabilité des traitements, la capacité hospitalière, les retards de fabrication et la complexité du remboursement continuent d’influencer l’accès des patients et le rythme de pénétration plus large du marché.
Analyse du marché européen de la thérapie par cellules CAR T
L'Europe devrait connaître une croissance de 29,20 % TCAC dans les années à venir, la deuxième plus élevée parmi toutes les régions, et atteindre une valorisation de 1,66 milliard de dollars en 2026. La croissance du marché est tirée par l'expansion des indications autorisées par l'EMA, le soutien gouvernemental aux thérapies avancées et l'inclusion du traitement CAR-T dans les systèmes de santé financés par l'État.
Le marché européen de la thérapie cellulaire CAR T se développe grâce à une approbation réglementaire centralisée, des programmes nationaux de lutte contre le cancer et des investissements croissants dans les médicaments de thérapie innovante. L'adoption varie selon les pays car le remboursement, la capacité des centres de traitement et les budgets de santé diffèrent. Les marchés d’Europe occidentale mènent la mise en œuvre commerciale, tandis que la croissance régionale plus large dépend des voies d’orientation transfrontalières, des partenariats de fabrication et des efforts visant à réduire les inégalités d’accès au traitement.
Marché britannique de la thérapie par cellules CAR T
Le marché britannique est estimé à 0,51 milliard de dollars en 2026, ce qui représente environ 4,24 % des revenus mondiaux. Le marché britannique de la thérapie cellulaire CAR T est façonné par la mise en service du National Health Service, des centres de traitement spécialisés et une gouvernance clinique centralisée. L'adoption est concentrée dans les hôpitaux accrédités capables de gérer les complications de la thérapie cellulaire. Les évaluations d’impact budgétaire et la planification des capacités influencent l’accès, tandis que la recherche universitaire soutient le développement de pipelines. L’expansion dépendra de l’amélioration de l’efficacité des références, de la coordination de la fabrication et de la disponibilité des traitements dans les régions.
Marché allemand de la thérapie par cellules CAR T
Le marché allemand devrait atteindre environ 0,77 milliard de dollars en 2026, soit environ 6,40 % des revenus mondiaux. L’Allemagne représente un marché européen majeur de la thérapie cellulaire CAR T en raison de son infrastructure hospitalière avancée, de ses centres d’oncologie spécialisés et de ses solides capacités de recherche. L’adoption est soutenue par les hôpitaux universitaires et des mécanismes de remboursement structurés pour les thérapies complexes. Le développement du marché dépend de l'accréditation des centres de traitement, de la disponibilité de la main-d'œuvre clinique et de l'intégration entre les services d'hématologie, les fournisseurs de fabrication et les réseaux nationaux de soins contre le cancer.
Analyse du marché de la thérapie par cellules CAR T en Asie-Pacifique
L’Asie-Pacifique représentait la troisième plus grande part de marché en 2025 et devrait atteindre 2,11 milliards de dollars en 2026. L’Asie-Pacifique connaît une forte croissance en raison de sa vaste population de patients éligibles, de l’augmentation de la recherche clinique et du développement rapide de thérapies CAR-T fabriquées dans le pays.
L’Asie-Pacifique est en train de devenir une région de croissance importante à mesure que la Chine, le Japon, la Corée du Sud et d’autres marchés développent leurs capacités nationales de thérapie cellulaire. La demande régionale est soutenue par l’augmentation de l’incidence du cancer, l’amélioration des infrastructures d’oncologie et les investissements en biotechnologie soutenus par le gouvernement. La fragmentation du marché reste importante, avec des différences en matière de réglementation, de remboursement, de qualité de fabrication et d'expertise clinique qui déterminent les taux d'adoption et le positionnement concurrentiel.
Marché japonais de la thérapie par cellules CAR T
Le marché japonais en 2026 est estimé à environ 0,42 milliard de dollars, soit environ 3,48 % du chiffre d'affaires mondial. Le marché japonais de la thérapie cellulaire CAR T bénéficie d’hôpitaux sophistiqués, d’une surveillance réglementaire stricte et d’une recherche avancée en médecine régénérative. L’adoption reste concentrée dans les grandes institutions d’oncologie dotées de capacités de traitement spécialisées. Les partenariats nationaux de développement et de licence soutiennent l’expansion du marché, tandis que les contrôles de remboursement influencent l’économie commerciale. La croissance future dépend de l’efficacité de la fabrication, d’une couverture plus large des indications et de l’intégration dans le système de santé hautement structuré du Japon.
Marché chinois de la thérapie par cellules CAR T
Le marché chinois devrait être l'un des plus importants au monde, avec des revenus estimés à environ 0,76 milliard de dollars en 2026, soit environ 6,27 % des ventes mondiales. La Chine a développé un marché de thérapie cellulaire CAR T en expansion rapide, soutenu par des sociétés de biotechnologie nationales, d’importantes activités de recherche clinique et des investissements croissants dans la fabrication de cellules. Les développeurs locaux accroissent la concurrence grâce à l’innovation de produits et à des stratégies de tarification. Le développement du marché est influencé par les approbations réglementaires, l’accès aux hôpitaux, les normes de qualité et les limitations de remboursement. Les capacités de production nationales peuvent améliorer l’abordabilité et la disponibilité régionale.
Marché indien de la thérapie par cellules CAR T
Le marché indien est estimé à environ 0,13 milliard de dollars en 2026, soit environ 1,07 % des revenus mondiaux.
Analyse du marché de la thérapie cellulaire CAR T en Amérique latine, au Moyen-Orient et en Afrique
La région Amérique latine devrait connaître une forte croissance de ce marché au cours de la période de prévision et devrait atteindre une valorisation de 0,63 milliard de dollars en 2026. Les gouvernements, les établissements universitaires et les organisations à but non lucratif s'efforcent d'établir une production régionale abordable, stimulant ainsi la croissance du marché en Amérique latine. Au Moyen-Orient et en Afrique, le CCG devrait atteindre 0,29 milliard de dollars en 2026.
L’Amérique latine reste un marché émergent de la thérapie cellulaire CAR-T, dont l’adoption est concentrée au Brésil, au Mexique et dans certains réseaux d’oncologie privés ou universitaires. Les coûts de traitement élevés, les infrastructures spécialisées limitées et les contraintes de remboursement restreignent un large accès. Des opportunités de croissance existent grâce aux centres de traitement régionaux, aux partenariats internationaux, aux collaborations en matière de recherche clinique et aux accords de transfert de technologie qui peuvent améliorer les capacités de fabrication et de référence.
Le marché de la thérapie cellulaire CAR T au Moyen-Orient et en Afrique en est encore à ses débuts, le traitement étant concentré dans des hôpitaux bien financés et des centres spécialisés dans le cancer. L'adoption est influencée par les produits importés, les infrastructures de fabrication limitées, la pénurie de main-d'œuvre et les coûts de traitement élevés. Un potentiel de croissance existe grâce à des centres médicaux soutenus par le gouvernement, des partenariats internationaux, des réseaux de référence régionaux et des investissements dans des infrastructures avancées en oncologie.
Marché sud-africain de la thérapie par cellules CAR T
Le marché sud-africain devrait atteindre environ 0,06 milliard de dollars en 2026, ce qui représente environ 0,50 % des revenus mondiaux.
Évaluation des opportunités régionales
|
Région |
Poste actuel |
Perspectives de croissance |
Attractivité des investissements |
Facteurs d’opportunité clés |
|
Amérique du Nord |
Le plus grand marché régional |
Modéré à élevé |
Très élevé |
Le plus grand nombre de thérapies commerciales à base de cellules CAR T, le prix élevé des thérapies, une forte activité d'essais cliniques, l'expansion des réseaux de centres de traitement, le passage à des lignes de traitement plus précoces, une large couverture d'assurance commerciale et une administration ambulatoire croissante. |
|
Europe |
Deuxième plus grand marché |
Modéré |
Haut |
Cadre réglementaire ATMP établi, systèmes de remboursement publics, capacité croissante des centres de traitement, élargissement des approbations pour le lymphome et le myélome multiple, et utilisation croissante de l'évaluation des technologies de la santé et du remboursement basé sur les résultats. |
|
Asie-Pacifique |
Région à la croissance la plus rapide |
Très élevé |
Très élevé |
Croissance rapide de l’industrie chinoise des cellules CAR-T, approbation de produits développés localement, large population de cancers adressables, augmentation des investissements dans la fabrication, amélioration du remboursement et expansion dans les tumeurs solides |
|
l'Amérique latine |
Marché émergent |
Modéré à élevé |
Modéré |
Incidence croissante du cancer, développement progressif de centres de thérapie cellulaire, demande du secteur privé, essais cliniques régionaux, amélioration de l'accès au diagnostic et entrée potentielle sur des marchés majeurs tels que le Brésil et le Mexique. |
|
Moyen-Orient et Afrique |
Marché en développement |
Modéré |
Faible à modéré |
Expansion des centres de cancérologie tertiaire dans les pays du CCG, investissements gouvernementaux dans les thérapies avancées, initiatives de tourisme médical, partenariats avec des fabricants internationaux et demande croissante de soins oncologiques spécialisés. |
PAYSAGE CONCURRENTIEL
Le paysage concurrentiel mondial de la thérapie cellulaire CAR T est dirigé par des sociétés pharmaceutiques et biotechnologiques établies avec des produits approuvés, des réseaux de fabrication spécialisés et de vastes capacités de commercialisation en oncologie. Les principaux fournisseurs incluent Novartis, Gilead Sciences via Kite Pharma, Bristol Myers Squibb, Johnson & Johnson via Janssen, Legend Biotech et 2seventy bio. Leurs positions concurrentielles reflètent des différences dans les indications des produits, le débit de fabrication, les relations avec les centres de traitement, la durabilité clinique, la gestion de la sécurité et la portée géographique.
Novartis conserve une position importante à travers Kymriah, soutenue par une première expérience commerciale, une expertise en matière de traitement pédiatrique et des relations établies avec des centres d'hématologie spécialisés. Yescarta et Tecartus de Kite bénéficient d’une vaste infrastructure commerciale et d’un positionnement solide dans les tumeurs malignes agressives à cellules B. Bristol Myers Squibb étend sa présence via Breyanzi dans le lymphome et son partenariat avec 2seventy bio pour Abecma dans le myélome multiple, tandis que Johnson & Johnson et Legend Biotech renforcent le segment dirigé par BCMA via Carvykti.
Les concurrents émergents se concentrent sur des technologies différenciées plutôt que sur la reproduction de modèles autologues existants. Des sociétés telles qu'Autolus Therapeutics, Caribou Biosciences, Cellectis, Allogene Therapeutics, Century Therapeutics et Fate Therapeutics développent des approches impliquant des conceptions optimisées de lymphocytes T, l'édition de gènes, des plates-formes allogéniques ou un contrôle de fabrication amélioré. La plateforme obe-cel d'Autolus illustre l'accent mis par la concurrence sur la réduction des toxicités graves tout en maintenant l'activité antitumorale.
Les stratégies compétitives se concentrent de plus en plus sur des partenariats couvrant l’approvisionnement en vecteurs viraux, le traitement cellulaire, la logistique, l’habilitation des centres de traitement et la commercialisation régionale. Les développeurs investissent également dans l’automatisation des systèmes fermés, des cycles de fabrication plus rapides, une production décentralisée et la génération de preuves concrètes. Par conséquent, le positionnement sur le marché dépend non seulement de l’efficacité clinique, mais également de performances fiables d’une veine à l’autre, de l’évolutivité de la fabrication, de l’acceptation des payeurs et de la capacité à soutenir les hôpitaux dans divers systèmes de santé.
|
Concentration du marché – Marché mondial de la thérapie par cellules CAR T |
|
|
|
|
Collaborations stratégiques et expansion de la fabrication pour renforcer les positions sur le marché
En termes de scénario concurrentiel, le marché mondial de la thérapie cellulaire CAR T présente une structure concurrentielle concentrée, avec Johnson & Johnson et Legend Biotech, Gilead Sciences via Kite Pharma, Bristol Myers Squibb et Novartis occupant des positions notables grâce à des produits commerciaux établis. La concurrence s’intensifie à mesure que les grandes entreprises investissent dans des produits innovants et des plateformes de fabrication plus rapides.
- Par exemple, en juin 2026, Legend Biotech a annoncé les résultats de la preuve de concept clinique pour LB2501, sa thérapie CAR-T expérimentale in vivo à double ciblage CD19/CD20 pour le lymphome non hodgkinien à cellules B en rechute ou réfractaire. Au niveau de dose évalué, les six patients ont répondu et cinq ont obtenu une réponse complète après une seule perfusion sans chimiothérapie lymphodéplétive.
Parmi les autres acteurs notables du marché figurent Fosun Kite Biotechnology Co., Ltd., Innovent Biologics, Inc., Autolus Therapeutics plc, Immunoadoptive Cell Therapy Private Limited et Allogene Therapeutics, Inc. Ces sociétés sont principalement en concurrence par le biais de produits fabriqués au niveau national, de plateformes allogéniques et disponibles dans le commerce, d'une production rapide ou automatisée, de cibles d'antigènes différenciées et d'une expansion sur des marchés régionaux mal desservis.
LISTE DES PRINCIPALES ENTREPRISES DU marché de la thérapie cellulaire CAR T PROFILÉES
- Johnson & Johnson(NOUS.)
- Gilead Sciences, Inc.(NOUS.)
- Société Bristol-Myers Squibb (États-Unis)
- Novartis SA (Suisse)
- Fosun Kite Biotechnologie (Chine)
- Innovent Biologics (Chine)
- Autolus Therapeutics (Royaume-Uni)
- JW Therapeutics (Chine)
- ImmunoACT (Inde)
- CARsgen Therapeutics Holdings Limited(Chine)
- Juventas Cell Therapy Co., Ltd. (Chine)
- Légende Biotechnologie(NOUS.)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Juin 2026 :CARsgen Therapeutics Holdings Limited a annoncé que la National Medical Products Administration a accepté la demande de nouveau médicament du satricabtagene autoleucel, le produit exclusif de thérapie cellulaire autologue humanisée Claudin CAR T a été approuvé pour le traitement des patients atteints d'adénocarcinome avancé de la jonction gastrique/gastro-oesophagienne (G/GEJA) Claudin-positif et HER2-négatif qui ont échoué au moins deux lignes de traitement antérieures.
- Mai 2026 :BioOra Limited a collaboré avec Wellington Zhaotai Therapies Limited pour développer et commercialiser la nouvelle thérapie cellulaire CAR T anti-CD19 de troisième génération de Wellington Zhaotai pour le traitement de plusieurs affections (WZTL-002), notamment les hémopathies malignes et les maladies auto-immunes. L'accord avec Wellington Zhaotai fournira à BioOra les droits exclusifs de commercialisation de la thérapie sur tous les marchés en dehors de la Chine et de l'Inde, notamment aux États-Unis, en Europe et au Royaume-Uni.
- Janvier 2026 :dAlta Limited s'est associée à Shanghai Cell Therapy Group Co Ltd pour commercialiser un traitement innovant contre le cancer, le BZDS1901, sur les marchés hors de Chine. Ce partenariat marque le lancement officiel de la stratégie « Est vers Ouest » d'AdCella, tirant parti de l'innovation chinoise et de l'expertise australienne pour accélérer l'accès mondial aux thérapies cellulaires de nouvelle génération.
- Janvier 2026 :Cellares, la première organisation intégrée de développement et de fabrication (IDMO), et City of Hope, l'une des organisations de recherche et de traitement du cancer les plus importantes et les plus avancées aux États-Unis, ont annoncé aujourd'hui une collaboration pour évaluer la fabrication automatisée de la thérapie cellulaire CAR T génétiquement modifiée expérimentale de City of Hope ciblant le glioblastome multiforme, une tumeur cérébrale solide agressive avec des options de traitement limitées.
- janvier 2026: Nona Biosciences a annoncé avoir conclu une collaboration de découverte d'anticorps multi-cibles avec Link Cell Therapies. Cette collaboration tirera parti de la plateforme exclusive de souris HCAb Harbor Mice entièrement humaine de Nona et de sa plateforme innovante de criblage de bibliothèques HCAb basée sur la fonction CAR directe, NonaCarFx, pour générer de nouveaux candidats thérapeutiques par cellules CAR T.
COUVERTURE DU RAPPORT
Le rapport mondial sur la thérapie par cellules CAR T fournit la taille et les prévisions du marché pour tous les segments couverts dans l’étude. Les perspectives du marché analysent également les principales dynamiques et tendances susceptibles d’influencer la croissance du marché au cours de la période de prévision. Il offre des informations sur la prévalence du cancer hématologique dans les régions et pays clés, les approbations réglementaires, les activités d'essais cliniques, les lancements de nouveaux produits et les développements liés aux collaborations, aux accords de licence, aux partenariats, aux fusions et aux acquisitions. Le rapport fournit en outre une analyse complète du marché mondial de la thérapie cellulaire CAR T. Il comprend un paysage concurrentiel détaillé avec des informations sur la part de marché, les portefeuilles de produits, les candidats en attente, les initiatives stratégiques et les profils des principales entreprises.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 31,80 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par produit, indication, tranche d'âge, utilisateur final et région |
| Par produit |
|
| Par indication |
|
|
Par tranche d'âge
|
|
|
Par utilisateur final
|
|
| Par région |
|
Méthodologie de recherche
1. Approches ascendantes
Approche 1 : Revenus et part de marché des principaux acteurs de la thérapie cellulaire CAR-T
- Collecte des revenus de la thérapie cellulaire CAR T à partir des rapports annuels, des dépôts 10-K et 20-F, des présentations aux investisseurs, des publications de résultats, des divulgations officielles de produits et des dépôts réglementaires de sociétés clés telles que Gilead Sciences/Kite, Bristol Myers Squibb, Johnson & Johnson, Legend Biotech, Novartis, Autolus Therapeutics, CARsgen Therapeutics et autres.
- Collecte de revenus au niveau des produits pour Yescarta, Tecartus, Carvykti, Abecma, Breyanzi, Kymriah, Aucatzyl et d'autres thérapies commerciales à base de cellules CAR T.
- Ajustement pour les accords de partage des revenus, de collaboration, de redevances, de co-commercialisation et de partage des bénéfices afin d'éviter le double comptage entre les propriétaires de produits et les partenaires de développement.
- Répartition géographique des revenus des produits en fonction des ventes américaines et internationales déclarées par l'entreprise, des dates d'approbation réglementaire, des délais de remboursement, de la disponibilité des centres de traitement, des lancements de produits et des volumes de patients régionaux.
- Estimation des revenus des entreprises qui ne divulguent pas leurs ventes au niveau des produits en utilisant les perfusions des patients, le prix net du fabricant, la couverture des centres de traitement, les volumes de fabrication et la disponibilité commerciale au niveau national.
- La somme des revenus de l'entreprise et des produits, ainsi qu'une allocation pour les produits régionaux plus petits, a été utilisée pour arriver au marché mondial.
- Les revenus des produits ont été cartographiés sur les segments verrouillés Produit, Indication, Groupe d'âge, Utilisateur final et Géographie.
Approche 2 : Analyse des patients et des ventes au niveau du produit
- Identification de toutes les thérapies cellulaires CAR T commercialement approuvées aux États-Unis, en Europe, en Chine, au Japon et dans d’autres grands pays.
- Collecte d'informations au niveau du produit et estimation des revenus du produit.
- Calcul séparé des ventes annuelles pour Yescarta, Tecartus, Carvykti, Abecma, Breyanzi, Kymriah, Aucatzyl et les produits classés sous Autres.
- Cartographie des produits approuvés pour le lymphome à grandes cellules B, le lymphome folliculaire, le lymphome à cellules du manteau, la LLC/SLL, la leucémie lymphoblastique aiguë à cellules B, le myélome multiple et d'autres indications.
- Inclusion des thérapies en cours uniquement à partir de l’année de lancement commercial prévue, ajustée en fonction de la probabilité.
- Agrégation des estimations au niveau des produits dans tous les pays et régions pour dériver le marché mondial de la thérapie cellulaire CAR-T.
Approche 3 : Épidémiologie et modèle de patient éligible
- Évaluation des populations annuelles de patients diagnostiqués
- Application de filtres de stade de la maladie, de rechute, de maladie réfractaire, de traitement antérieur, d'âge, de biomarqueur, de fonction d'organe, d'état de performance et de ligne de traitement pour déterminer la population de patients éligibles à cellules CAR T.
- Estimation du nombre de patients référés à un centre de traitement par cellules CAR T en fonction de la sensibilisation des médecins, des modèles de référence, de l'accessibilité géographique, de la couverture d'assurance et de la disponibilité des centres qualifiés.
- Calcul des patients traités et multiplication des volumes de patients traités par le revenu net du fabricant spécifique au produit pour calculer la taille du marché au niveau national
- Modélisation séparée des populations pédiatriques et adultes sur la base des étiquettes des produits approuvés et de l'épidémiologie de la maladie.
- Agrégation des estimations par pays en Amérique du Nord, Europe, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
2. Approches descendantes
Approche 1 : Analyse du marché parent
- Analyse des marchés parents tels que le marché mondial des traitements oncologiques, le marché des hémopathies malignes, le marché du traitement du myélome multiple, le marché du traitement du lymphome, le marché du traitement de la leucémie et le marché de la thérapie cellulaire et génique.
- Estimation de la proportion des dépenses pharmaceutiques attribuables aux thérapies cellulaires CAR T administrées commercialement dans les principaux pays.
- La somme des dépenses en oncologie attribuables aux cellules CAR T dans les pays et régions clés a été utilisée pour estimer le marché mondial.
- L'estimation du marché qui en résulte a été validée par rapport aux revenus de l'entreprise, aux estimations des ventes au niveau des produits, aux volumes de traitement des patients et à la capacité du centre de traitement.
3. Liste des sources clés
- Rapports annuels, dépôts 10-K et 20-F, présentations aux investisseurs et publications de résultats
- Gilead Sciences/Kite, Bristol Myers Squibb, Johnson & Johnson, Legend Biotech, Novartis, Autolus Therapeutics, CARsgen Therapeutics et autres informations fournies par la société
- S. FDA, EMA, Commission européenne, MHRA, PMDA, MHLW, NMPA et Santé Canada
- gouvernement, OMS, Centre international de recherche sur le cancer, Institut national du cancer, CDC, SEER, Eurostat et registres nationaux du cancer
- Étiquettes de produits, rapports d'évaluation, lettres d'approbation, décisions de remboursement et évaluations des technologies de la santé
- Essais cliniques publiés, études de preuves concrètes, divulgations de centres de traitement et registres de patients
- Documents de tarification des fabricants, dossiers de remboursement CMS, documents d'appel d'offres nationaux et informations sur les achats des hôpitaux
- Lancements de produits, extensions de labels, annonces de capacités de fabrication, partenariats, acquisitions et accords commerciaux
4. Liste des sources clés
Entretiens côté offre : 60 %
- Principaux répondants :Discussions avec des fabricants de thérapies cellulaires CAR T, des sociétés de biotechnologie, des développeurs de thérapies cellulaires, des sous-traitants, des prestataires logistiques et des fournisseurs de technologies opérant sur le marché.
- Les principaux répondants comprennent des cadres supérieurs, des responsables commerciaux, des responsables de l'accès au marché, des directeurs de fabrication, des responsables des affaires médicales, des responsables des opérations de thérapie cellulaire, des responsables du développement clinique, des responsables de la chaîne d'approvisionnement et des professionnels du développement commercial.
- Des entretiens ont été utilisés pour valider les revenus des produits, les volumes de perfusion des patients, les prix nets du fabricant, la capacité de fabrication, les taux de réussite des lots, les délais d'exécution, la couverture des centres de traitement, la disponibilité régionale des produits et les parts de marché concurrentielles.
- Les discussions ont également porté sur l'expansion de nouvelles indications, le développement de cellules CAR T allogéniques et in vivo, l'automatisation de la fabrication, le remboursement, les contraintes de capacité et les développements attendus du marché.
- Entretiens côté demande : 40 %
- Répondants clés :Discussions avec des hématologues, des oncologues, des spécialistes de la transplantation, des administrateurs d'hôpitaux, des directeurs de centres de traitement autorisés, des pharmaciens, des payeurs, des responsables des achats, des organisations de soutien aux patients et des chercheurs cliniques.
- Des entretiens ont été utilisés pour analyser les volumes de patients éligibles, les taux de référence, la sélection des produits, les préférences en matière de traitement, la capacité hospitalière, l'accès au remboursement, les temps d'attente des patients, les exigences de gestion de la toxicité et les résultats du traitement.
- Les discussions côté demande ont validé la proportion de patients éligibles qui subissent une leucaphérèse, reçoivent avec succès une dose fabriquée et terminent la perfusion de lymphocytes CAR-T.
Questions fréquentes
Fortune Business Insights indique que la taille du marché mondial s'élevait à 8,62 milliards de dollars en 2025 et devrait atteindre 109,95 milliards de dollars d'ici 2034.
En 2025, la valeur marchande de l’Amérique du Nord s’élevait à 4,05 milliards de dollars.
Le marché affichera une croissance rapide avec un TCAC de 31,80 % au cours de la période de prévision (2026-2034).
Par produit, le segment Carvykti a dominé le marché.
La prévalence croissante du cancer hématologique stimule la croissance du marché.
Gilead Sciences, Inc., Johnson & Johnson, Novartis AG et Bristol-Myers Squibb Company sont les principaux acteurs du marché.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 149
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés