Taille du marché de la résine d’ester de cyanate, part et analyse de l’industrie, par type (dérivés de bisphénol, novolac), par application (composites, adhésifs, revêtements), par utilisation finale, par région et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Aperçu du marché de la résine cyanate ester
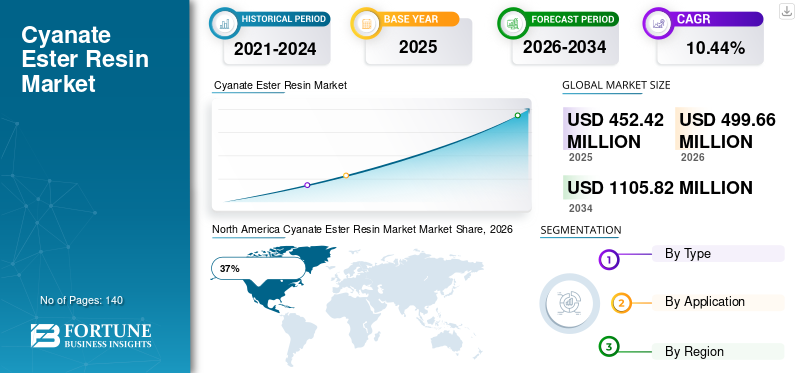
La taille du marché des résines d’ester de cyanate était évaluée à 452,42 millions de dollars en 2025. Le marché devrait passer de 499,66 millions de dollars en 2026 à 1 105,82 millions de dollars d’ici 2034, avec un TCAC de 10,44 % au cours de la période de prévision.

Le marché des résines cyanates esters constitue un segment important de l’industrie des polymères avancés et des matériaux spéciaux, stimulé par la demande croissante de résines thermodurcissables de haute performance dans les applications aérospatiales, de défense, électroniques, automobiles et industrielles. Les résines d'ester de cyanate sont appréciées pour leur stabilité thermique exceptionnelle, leurs faibles propriétés diélectriques, leur résistance à l'humidité, leur stabilité dimensionnelle et leur résistance mécanique. Ces caractéristiques les rendent adaptés aux applications nécessitant des performances supérieures dans des conditions de fonctionnement exigeantes. Les fabricants se concentrent de plus en plus sur des formulations de résine avancées qui offrent des capacités de traitement améliorées et une durabilité accrue. Le rapport sur le marché des résines d’ester de cyanate indique une forte demande de la part des industries à la recherche de matériaux légers, de performances électroniques haute fréquence et d’une fiabilité à long terme. Le marché continue de bénéficier des évolutions technologiques dans les composites et les systèmes électroniques de nouvelle génération.
Les États-Unis représentent l’un des marchés les plus importants pour les résines cyanates esters en raison de leurs vastes secteurs de fabrication de l’aérospatiale, de la défense et de l’électronique. La demande reste forte parmi les constructeurs aéronautiques, les développeurs de satellites, les entrepreneurs de la défense et les producteurs de systèmes électroniques avancés. L’utilisation croissante de matériaux légersmatériaux compositesdans l'aviation militaire et commerciale a accéléré l'adoption des technologies de résines d'ester de cyanate. En outre, les investissements dans le conditionnement des semi-conducteurs, les infrastructures de télécommunications et les composants électroniques haute fréquence créent des opportunités supplémentaires pour les fabricants de résines.
les instituts de recherche et les organisations industrielles à travers les États-Unis continuent de soutenir l’innovation dans les technologies avancées des polymères. Les fabricants développent des formulations d'esters de cyanate personnalisées pour répondre aux exigences de performance changeantes des structures aérospatiales, des radômes, des antennes et des applications de circuits électroniques. Les perspectives du marché américain des résines cyanates esters restent favorables en raison d’investissements soutenus dans l’innovation technologique et les capacités de fabrication avancées.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Points clés à retenir
Taille et croissance du marché
- Taille du marché mondial 2025 : 452,42 millions USD
- Taille du marché mondial 2034 : 1 105,82 millions USD
- TCAC (2026-2034) : 10,44 %
Part de marché – Régionales
- Amérique du Nord : 37 %
- Europe : 28 %
- Asie-Pacifique : 26 %
- Reste du monde : 9 %
Partages au niveau national
- Allemagne : 31% du marché européen
- Royaume-Uni : 22 % du marché européen
- Japon : 24 % du marché Asie-Pacifique
- Chine : 42 % du marché Asie-Pacifique
Dernières tendances du marché de la résine cyanate ester
L’une des tendances les plus marquantes sur le marché des résines cyanate ester est l’utilisation croissante de matériaux composites avancés dans les applications aérospatiales et de défense. Les constructeurs aéronautiques recherchent des matériaux qui réduisent le poids total tout en préservant l'intégrité structurelle et la résistance thermique. Les résines cyanate-ester sont devenues une solution privilégiée car elles offrent d’excellentes performances dans des conditions environnementales extrêmes.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Une autre tendance importante est l’adoption croissante des systèmes de communication à haute fréquence. L'expansion des réseaux de télécommunications avancés, des systèmes de communication par satellite et des technologies radar a accru la demande de matériaux présentant de faibles constantes diélectriques et de faibles caractéristiques de perte de signal. Les résines cyanate-ester répondent efficacement à ces exigences, ce qui les rend très attractives pour les applications électroniques de nouvelle génération.
Le marché est également témoin d’une recherche accrue sur les systèmes de résines hybrides combinant la chimie des esters de cyanate avec d’autres matériaux hautes performances. De telles innovations visent à améliorer la transformabilité, à réduire les coûts de fabrication et à améliorer les caractéristiques de performance. De plus, les initiatives de développement durable encouragent les fabricants à optimiser leurs méthodes de production et à développer des technologies de résine respectueuses de l'environnement. Ces développements continuent de façonner les tendances du marché des résines d’ester cyanate et d’influencer la croissance à long terme de l’industrie.
Dynamique du marché de la résine cyanate ester
CONDUCTEUR
Demande croissante de composites haute performance dans l’aérospatiale et la défense
Le principal moteur de la croissance du marché des résines cyanates esters est l’utilisation croissante de matériaux composites avancés dans les secteurs de l’aérospatiale et de la défense. Les avions, satellites, véhicules militaires et systèmes de défense modernes nécessitent des matériaux capables d'offrir une stabilité thermique exceptionnelle, un faible poids et des propriétés mécaniques supérieures. Les résines cyanate ester offrent ces caractéristiques tout en conservant une excellente résistance à l’humidité et aux conditions environnementales difficiles.
L’accent croissant mis sur l’efficacité énergétique et les performances opérationnelles a accéléré l’adoption de structures composites légères. Les constructeurs aérospatiaux remplacent de plus en plus les composants métalliques traditionnels par des matériaux composites avancés pour réduire le poids global. Les résines cyanate ester permettent la production de structures durables et légères qui satisfont à des normes réglementaires et de performance strictes. Dans les applications de défense, ces matériaux sont utilisés dans les systèmes radar, les équipements de communication, les composants de missiles et les structures de protection avancées. La combinaison de propriétés diélectriques supérieures et de résistance thermique continue de renforcer la demande du marché et soutient les prévisions globales du marché des résines d’ester de cyanate.
RETENUE
Coûts élevés de fabrication et de matières premières
L’une des principales contraintes affectant le marché des résines d’ester cyanate est le coût relativement élevé associé aux matières premières et aux processus de fabrication. Par rapport aux systèmes de résine conventionnels, les résines cyanate ester nécessitent des technologies de production spécialisées et des mesures de contrôle qualité strictes. Ces facteurs contribuent à des dépenses de production plus élevées et peuvent limiter une adoption généralisée dans les secteurs sensibles aux coûts.
La complexité des processus de synthèse et la nécessité d'équipements de traitement avancés augmentent les dépenses opérationnelles des fabricants. Les petites et moyennes entreprises peuvent avoir du mal à intégrer les technologies des esters cyanates dans leurs opérations de production en raison des besoins d’investissement en capital. De plus, les fluctuations des chaînes d’approvisionnement en produits chimiques spécialisés peuvent influencer la disponibilité et les prix des matières premières. Ces préoccupations liées aux coûts peuvent encourager certains utilisateurs finaux à explorer des systèmes de résine alternatifs, créant ainsi une pression concurrentielle sur le marché. Malgré ces limites, les industries exigeant des performances exceptionnelles continuent de justifier l’investissement dans les matériaux à base d’ester cyanate.
OPPORTUNITÉ
Expansion de l’infrastructure avancée d’électronique et de télécommunications
La croissance rapide des réseaux de télécommunications et des systèmes électroniques avancés présente des opportunités substantielles pour le marché des résines cyanate ester. Le déploiement des technologies de communication de nouvelle génération nécessite des matériaux capables de prendre en charge la transmission de signaux haute fréquence tout en minimisant les pertes d'énergie. Les résines cyanate ester offrent des caractéristiques diélectriques favorables qui les rendent idéales pour ces applications.
Les fabricants utilisent de plus en plus ces résines dans les cartes de circuits imprimés, les antennes, les radômes, les équipements de communication par satellite et les solutions d'emballage électronique. La demande croissante d’efficacité de transmission de données et de connectivité améliorée devrait créer de nouvelles opportunités dans les secteurs commerciaux et industriels. En outre, les investissements croissants dans la fabrication de semi-conducteurs et les installations de production de produits électroniques avancés encouragent une plus grande adoption de matériaux à base de résine spécialisée. Ces développements soutiennent des opportunités positives sur le marché des résines d’ester cyanate et offrent aux fabricants de nouvelles voies d’expansion.
DÉFI
Concurrence des technologies alternatives de résines hautes performances
Un défi important auquel est confrontée l’industrie des résines cyanates esters est la concurrence des systèmes alternatifs de résines hautes performances, notamment les résines époxy, bismaléimide et polyimide. Ces matériaux concurrents offrent souvent des caractéristiques coût-performance attrayantes et bénéficient d’écosystèmes de fabrication établis.
Les utilisateurs finaux évaluent les matériaux en fonction des exigences de performances, de l'efficacité du traitement, de la disponibilité et des considérations de coût. In some applications, alternative resin technologies may provide sufficient performance at lower costs, reducing the incentive to adopt cyanate ester products. De plus, l’innovation continue entre les fabricants de résine concurrents intensifie la concurrence sur le marché. To maintain competitiveness, cyanate ester resin producers must invest in research and development, optimize production methods, and deliver enhanced material performance. Successfully addressing these challenges will remain critical for sustaining long-term market penetration and expanding the cyanate ester resin market share.
Segmentation du marché de la résine cyanate ester
Par type
Les résines cyanate ester dérivées du bisphénol représentent la catégorie de produits dominante sur le marché des résines cyanate ester, représentant environ 68 % de part de marché. Ces matériaux sont largement utilisés car ils offrent un excellent équilibre entre performances thermiques, résistance mécanique, propriétés diélectriques et flexibilité de traitement. Les fabricants de l'aérospatiale utilisent fréquemment des résines dérivées du bisphénol dans les composites structurels, les composants d'avions et les systèmes satellitaires où la fiabilité à long terme est essentielle.
L'adoption croissante de structures composites légères continue de soutenir la demande pour ce segment. Les fabricants de produits électroniques préfèrent également les résines dérivées du bisphénol pour les circuits imprimés avancés et les appareils de communication en raison de leurs faibles caractéristiques diélectriques. Les améliorations continues de la chimie des résines ont amélioré la ténacité et la transformabilité, élargissant ainsi les possibilités d'application. Le solide profil de performance et la large acceptation industrielle des dérivés du bisphénol contribuent de manière significative à la taille globale du marché des résines d’ester de cyanate et au développement de l’industrie.
Les résines cyanate ester à base de novolac représentent environ 32 % des parts de marché et sont principalement utilisées dans des applications nécessitant une résistance thermique et une stabilité dimensionnelle améliorées. Ces résines sont connues pour leur structure moléculaire hautement réticulée, qui contribue à une résistance thermique supérieure et à des performances mécaniques exceptionnelles dans des conditions exigeantes.
Des industries telles que l'aérospatiale, la défense, l'électronique et la fabrication industrielle utilisent de plus en plus des formulations d'esters de cyanate novolaque pour des applications critiques. La capacité de résister à des températures élevées tout en préservant l’intégrité structurelle rend ces matériaux attrayants pour les projets d’ingénierie avancés. les activités de recherche axées sur l'amélioration du traitement des résines et la réduction de la complexité de la fabrication continuent de soutenir la croissance de ce segment. La demande de matériaux hautes performances dans les applications critiques reste un facteur clé soutenant l’adoption des technologies d’esters de cyanate à base de novolaque.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par candidature
Les composites représentent le plus grand segment d’application sur le marché des résines cyanate ester, représentant environ 52 % de part de marché. L’utilisation intensive de résine cyanate ester dans les structures composites avancées est motivée par la demande croissante de matériaux légers capables de fournir des performances thermiques et mécaniques exceptionnelles. Les fabricants de l'aérospatiale s'appuient largement sur des composants composites produits à partir de résines d'ester de cyanate pour améliorer le rendement énergétique, l'intégrité structurelle et la fiabilité opérationnelle.
Les secteurs de l'aérospatiale et de la défense restent les principaux consommateurs de composites à base d'esters de cyanate. Ces matériaux sont largement utilisés dans les structures de fuselage d’avions, les radômes, les composants de satellites, les lanceurs et les équipements militaires. Leur faible absorption d'humidité et leurs performances diélectriques exceptionnelles améliorent encore leur aptitude aux systèmes de communication haute fréquence et aux applications électroniques. Les investissements croissants dans les plates-formes avancées de mobilité aérienne, les programmes d’exploration spatiale et les technologies de défense de nouvelle génération devraient soutenir une demande continue. Le segment reste un contributeur majeur à la croissance du marché des résines cyanates esters en raison de l’innovation continue dans les matériaux d’ingénierie légers.
Les adhésifs représentent environ 27 % des parts de marché sur le marché des résines cyanate ester. Ces systèmes adhésifs spéciaux sont de plus en plus utilisés dans des applications nécessitant de fortes performances de liaison, une résistance aux environnements difficiles et une durabilité structurelle à long terme. Les adhésifs à base d'ester de cyanate sont particulièrement utiles dans les assemblages aérospatiaux, les systèmes d'emballage électronique et les équipements industriels où les adhésifs conventionnels peuvent ne pas offrir des performances adéquates.
Les fabricants se concentrent sur le développement de formulations adhésives avancées capables de fonctionner dans des conditions de températures extrêmes tout en préservant l’intégrité mécanique. La complexité croissante des appareils électroniques et des structures aérospatiales a accru le besoin de matériaux de liaison hautes performances. Les systèmes adhésifs à base d'ester de cyanate offrent de faibles propriétés de dégazage et une stabilité dimensionnelle supérieure, ce qui les rend adaptés aux applications critiques. La demande est en outre soutenue par les progrès technologiques en matière de miniaturisation électronique et de techniques d’assemblage composite. Ces facteurs continuent de renforcer le rôle des adhésifs dans l’analyse globale du marché des résines d’ester cyanate.
Les revêtements représentent environ 21 % des parts de marché sur le marché des résines cyanates esters. Les revêtements à base d'ester de cyanate sont largement utilisés dans les industries où la stabilité thermique, la résistance à la corrosion et les performances diélectriques sont essentielles. Ces revêtements fournissent des barrières de protection durables pour les composants électroniques avancés, les structures aérospatiales, les machines industrielles et les équipements spécialisés.
Le déploiement croissant de systèmes électroniques et de communications sophistiqués a créé une demande supplémentaire pour des technologies de revêtement protecteur capables de maintenir leurs performances dans des conditions de fonctionnement exigeantes. Les revêtements à base d'ester de cyanate offrent une résistance supérieure à l'humidité, aux produits chimiques et à la dégradation thermique par rapport à de nombreux systèmes de revêtement traditionnels. Les fabricants continuent d'investir dans des initiatives de recherche et développement visant à améliorer l'efficacité des applications et à prolonger la durée de vie. Alors que les secteurs industriels recherchent des matériaux de protection plus performants, les revêtements à base d’esters de cyanate devraient rester un segment d’application important soutenant l’expansion globale du marché.
Perspectives régionales du marché de la résine cyanate ester
North America Cyanate Ester Resin Market Share, 2026 (%)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
Amérique du Nord
L’Amérique du Nord reste le principal marché régional pour la résine cyanate ester, détenant environ 37 % de part de marché. La région bénéficie d’une industrie aérospatiale et de défense très développée, d’investissements importants dans les technologies de fabrication avancées et d’une forte demande de matériaux hautes performances. La présence de grands constructeurs aéronautiques, d’entreprises de défense et d’entreprises d’électronique contribue considérablement au développement du marché.
Les États-Unis dominent la consommation régionale en raison de l'utilisation intensive decomposites avancésdans les initiatives d’aviation commerciale, de systèmes militaires et d’exploration spatiale. La demande est également soutenue par les programmes de modernisation en cours des infrastructures de défense et par l’adoption croissante de technologies de communication avancées. Les fabricants continuent d’étendre leurs capacités de production et d’investir dans l’innovation matérielle pour répondre aux exigences changeantes de l’industrie. La combinaison du leadership technologique et de la forte demande industrielle soutient la position de l'Amérique du Nord dans les perspectives du marché des résines d'ester cyanate.
Europe
L’Europe représente environ 28 % des parts de marché sur le marché mondial des résines d’ester de cyanate. La région se caractérise par une solide base de fabrication aérospatiale, des capacités avancées d’ingénierie automobile et des investissements importants en recherche et développement. Les industries européennes accordent une importance considérable aux matériaux légers, aux pratiques d’ingénierie durables et à l’innovation technologique.
Le secteur aérospatial de la région reste un consommateur majeur de produits à base de résine cyanate ester, en particulier pour les structures d'avions, les systèmes de communication et les applications satellitaires. De plus, les investissements croissants dans les infrastructures d’énergies renouvelables et les technologies de transport avancées contribuent à accroître la demande de matériaux. Les fabricants européens continuent de rechercher des innovations qui améliorent les caractéristiques de performance tout en respectant des normes environnementales strictes. Ces facteurs soutiennent collectivement une croissance stable sur l’ensemble du marché régional.
Marché allemand des résines cyanates esters
L’Allemagne représente environ 31 % du marché européen des résines cyanates esters. En tant que plus grande économie industrielle d'Europe, l'Allemagne joue un rôle crucial dans l'adoption et le développement de technologies de matériaux avancées. La forte tradition d'ingénierie du pays et ses capacités de fabrication avancées créent des conditions favorables à l'utilisation de systèmes de résine haute performance.
Les constructeurs aérospatiaux allemands s’appuient de plus en plus sur des matériaux composites légers pour améliorer les performances et l’efficacité opérationnelle des avions. En outre, les initiatives avancées de production électronique et d’automatisation industrielle contribuent à la demande croissante de résines spéciales. les instituts de recherche et les organisations industrielles collaborent activement pour développer des matériaux innovants capables de répondre aux exigences de fabrication de nouvelle génération. L'accent mis sur l'ingénierie de précision et l'excellence technologique continue de renforcer la position de leader de l'Allemagne au sein de l'industrie régionale des résines d'ester cyanate.
Marché des résines cyanates esters au Royaume-Uni
Le Royaume-Uni représente environ 22 % du marché européen des résines cyanates esters. La demande est largement tirée par les secteurs de l’aérospatiale, de la défense, de l’électronique et de la fabrication de pointe. Le secteur aérospatial bien établi du pays reste un consommateur clé de composites d'esters de cyanate utilisés dans les structures d'avions, les systèmes de communication et les équipements de défense.
Les investissements continus dans l’innovation, la science des matériaux et les technologies de fabrication avancées soutiennent le développement continu du marché. Les fabricants britanniques se concentrent de plus en plus sur des applications d'ingénierie de grande valeur qui nécessitent des performances thermiques et une durabilité mécanique supérieures. De plus, les collaborations entre les acteurs de l'industrie et les organismes de recherche contribuent au développement de formulations de résines spécialisées adaptées aux exigences émergentes des marchés. L'accent mis par le Royaume-Uni sur le progrès technologique et l'excellence en ingénierie renforce sa position sur le marché européen.
Asie-Pacifique
L’Asie-Pacifique représente environ 26 % des parts de marché et représente l’une des régions qui évoluent le plus rapidement sur le marché des résines d’ester cyanate. L’industrialisation rapide, l’expansion des capacités de fabrication de produits électroniques et l’augmentation des investissements dans les infrastructures aérospatiales stimulent la demande dans plusieurs pays. La région est devenue un centre majeur de production de matériaux avancés et de développement technologique.
Les activités croissantes de fabrication de semi-conducteurs, l’expansion des télécommunications et l’augmentation des dépenses de défense créent des opportunités significatives pour les fournisseurs de résines d’ester cyanate. Les pays de la région continuent d’investir massivement dans des programmes de recherche et développement axés sur les matériaux avancés et les composites hautes performances. La présence croissante des constructeurs aérospatiaux nationaux soutient également la croissance du marché. Ces facteurs contribuent collectivement à l’importance croissante de l’Asie-Pacifique dans le paysage industriel mondial.
Marché japonais des résines cyanates esters
Le Japon représente environ 24 % du marché des résines esters cyanates de la région Asie-Pacifique. L'industrie électronique avancée du pays et l'accent mis sur l'innovation technologique créent des conditions favorables à l'adoption des résines spéciales. Les fabricants japonais utilisent des matériaux à base d'ester de cyanate dans des composants électroniques hautes performances, des systèmes de communication et des applications aérospatiales.
La demande de matériaux capables de prendre en charge l’électronique miniaturisée et les technologies de communication haute fréquence reste forte. les activités de recherche et développement continuent de se concentrer sur l’amélioration des performances de la résine, de l’efficacité du traitement et de la fiabilité à long terme. L'accent mis par le Japon sur la qualité, l'ingénierie de précision et le leadership technologique soutient une demande soutenue du marché. De plus, les investissements dans les technologies aérospatiales et la fabrication industrielle avancée contribuent à l’utilisation croissante des produits à base de résine cyanate ester dans tout le pays.
Marché chinois des résines cyanates esters
La Chine représente environ 42 % du marché des résines cyanate ester de la région Asie-Pacifique. Le pays est devenu un centre manufacturier majeur pour l’électronique, les composants aérospatiaux, les équipements de télécommunications et les produits industriels avancés. Le fort soutien gouvernemental aux industries de haute technologie continue d’encourager l’adoption de matériaux avancés.
L'expansion des programmes aérospatiaux nationaux, les initiatives de développement de satellites et les infrastructures de communication de nouvelle génération ont considérablement accru la demande de produits à base de résine d'ester de cyanate. Les fabricants chinois investissent massivement dans la recherche, l’expansion des capacités de production et l’innovation technologique pour renforcer leur compétitivité. Le besoin croissant de matériaux composites légers et de performances électroniques avancées soutient également le développement du marché. Ces facteurs positionnent la Chine comme un contributeur clé à la croissance industrielle régionale et mondiale.
Reste du monde
La région Reste du monde représente environ 9 % de part de marché sur le marché des résines cyanate ester. Cette catégorie comprend l’Amérique latine, le Moyen-Orient et l’Afrique, où la demande augmente progressivement à mesure que les capacités industrielles continuent de se développer. La modernisation des infrastructures, les investissements dans la défense et l’expansion des activités de fabrication industrielle contribuent aux opportunités de marché.
Plusieurs pays de ces régions augmentent leurs investissements dans la maintenance aérospatiale, les infrastructures de télécommunications et les projets d'ingénierie avancés. Bien que la pénétration du marché reste inférieure à celle des régions développées, la prise de conscience croissante des matériaux hautes performances encourage leur adoption. Les fabricants explorent de plus en plus les opportunités d'étendre leurs réseaux de distribution et d'établir des partenariats stratégiques sur les marchés émergents. L’expansion progressive des secteurs industriels dans ces régions soutient la demande à long terme pour les technologies de résines cyanate ester.
Liste des principales entreprises de résines d'ester de cyanate
- Huntsman International LLC
- Arxada Ltd.
- Composites avancés Toray
- Société Hexcel
- MITSUBISHI GAS CHEMICAL COMPANY, INC.
- Henkel AG & Compagnie
- Novoset, LLC
- Solvay
- Syensqo
- Composites avancés TenCate
Les deux principales entreprises avec la part de marché la plus élevée
- Mitsubishi Gas Chemical Company, Inc. – environ 18 %
- Huntsman International LLC – environ 15 %
Analyse et opportunités d’investissement
L’activité d’investissement sur le marché des résines cyanates esters continue d’augmenter à mesure que les fabricants et les utilisateurs finaux reconnaissent l’importance croissante des technologies avancées en matière de polymères. Les programmes de modernisation de l'aérospatiale, les initiatives de déploiement de satellites, les projets d'approvisionnement en matière de défense et la fabrication de produits électroniques de nouvelle génération créent des opportunités attrayantes pour les investisseurs cherchant à s'exposer aux matériaux de haute performance. Les dépenses en capital sont de plus en plus orientées vers l'expansion des installations de production, l'amélioration des technologies de synthèse des résines et le développement de formulations personnalisées capables de répondre aux exigences d'applications spécialisées.
L’un des domaines d’investissement les plus prometteurs concerne la fabrication de composites avancés. L'utilisation croissante de matériaux structurels légers dans les secteurs de l'aérospatiale et des transports encourage les investissements à long terme dans les technologies de résines d'ester de cyanate. Les entreprises allouent des ressources à des programmes de recherche axés sur l'amélioration de la transformabilité, la réduction de la complexité de la fabrication et l'amélioration des performances des produits.
Une autre opportunité majeure découle de l’expansion rapide des infrastructures de télécommunications et de la production avancée de semi-conducteurs. Alors que les industries recherchent des matériaux dotés de propriétés diélectriques et d’une stabilité thermique supérieures, la demande de produits à base de résine d’ester de cyanate devrait se renforcer. Les partenariats stratégiques, les accords de licence technologique et les projets régionaux d’expansion de la fabrication continuent d’offrir des opportunités attrayantes aux participants de l’industrie. Les investisseurs s'intéressent particulièrement aux entreprises capables de fournir des matériaux innovants pour les applications de l'aérospatiale, de la défense et de l'électronique haute fréquence.
Développement de nouveaux produits
L’innovation reste un facteur concurrentiel clé sur le marché des résines cyanates esters. Les fabricants développent activement des formulations de résine avancées conçues pour répondre aux exigences de performance changeantes des secteurs de l'aérospatiale, de l'électronique et de l'industrie. Les efforts de développement de nouveaux produits se concentrent sur l’amélioration de la résistance thermique, de la résistance mécanique, de l’efficacité du traitement et de la durabilité environnementale tout en conservant les avantages fondamentaux de la chimie des esters de cyanate.
Les innovations récentes incluent des systèmes de résine hybride qui combinent la technologie des esters de cyanate avec des matériaux complémentaires hautes performances. Ces formulations sont conçues pour offrir une résistance accrue, une flexibilité de fabrication améliorée et des temps de durcissement réduits. De tels développements aident les fabricants à répondre aux exigences des clients en matière d’efficacité de production accrue et de coûts opérationnels réduits.
Dans le secteur de l'électronique, les activités de recherche ciblent les matériaux capables de prendre en charge la transmission de signaux haute fréquence et les applications avancées de conditionnement de semi-conducteurs. Les fabricants introduisent également des qualités spécialisées optimisées pour les structures aérospatiales, les composants de satellites et les systèmes de communication de défense. La poursuite des investissements dans la science des matériaux et l’ingénierie des polymères devrait générer des opportunités supplémentaires de différenciation et d’expansion du marché.
Cinq développements récents (2023-2025)
- Expansion des programmes composites aérospatiaux
- Développement de systèmes avancés de résine à faible diélectrique
- Investissement accru dans la capacité de production
- Collaboration stratégique pour l'innovation composite
- Introduction de grades de stabilité thermique améliorée
Couverture du rapport
Le rapport d’étude de marché sur la résine d’ester de cyanate fournit une évaluation complète de la dynamique de l’industrie, des développements concurrentiels, des tendances des applications, des progrès technologiques et des modèles de demande régionale. Le rapport évalue les facteurs clés qui influencent l’expansion du marché, notamment les développements dans la fabrication aérospatiale, la modernisation de la défense, les infrastructures de télécommunications et la production électronique avancée.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
L'étude comprend une analyse détaillée des principales catégories de produits, des segments d'application, des marchés régionaux et des stratégies concurrentielles adoptées par les principaux fabricants. Les acteurs du marché peuvent utiliser le rapport pour comprendre l’évolution des exigences des clients, identifier les opportunités émergentes et évaluer les priorités d’investissement stratégiques. L'évaluation examine en outre les tendances en matière d'innovation, les développements de la production et les progrès technologiques qui façonnent l'orientation future de l'industrie.
De plus, le rapport fournit des informations précieuses sur l’évolution de la chaîne d’approvisionnement, les capacités de fabrication, les stratégies de différenciation des produits et les défis de l’industrie. La couverture s'étend aux marchés établis et émergents, permettant aux parties prenantes d'évaluer les perspectives de croissance et le positionnement concurrentiel. Le rapport sur l’industrie de la résine cyanate ester constitue une ressource précieuse pour les fabricants, les investisseurs, les distributeurs, les fournisseurs, les développeurs de technologies et les autres parties prenantes qui cherchent une compréhension complète des conditions actuelles du marché et des opportunités futures.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Offre valable jusqu’au 15th Oct 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.

















