Taille du marché des biofertilisants, part et analyse de l’industrie, par type (fixation d’azote, solubilisants de phosphate et autres), par micro-organisme (Rhizobium, Azotobacter, Azospirillum, Pseudomonas, Bacillus, VAM et autres), par forme (liquide, poudre/sec, à base de support et encapsulé/à base de gel), par application (traitement des semences, traitement du sol et autres), par type de culture (Céréales, légumineuses et oléagineux (légumineuses, oléagineux), fruits et légumes (fruits, légumes), cultures à fibres, gazons et plantes ornementales et autres) et prévisions régionales, 2026
 Télécharger un échantillon gratuit

(Offre valable jusqu’au 15th Nov 2026)

Taille et part du marché des biofertilisants
 Écouter la version audio
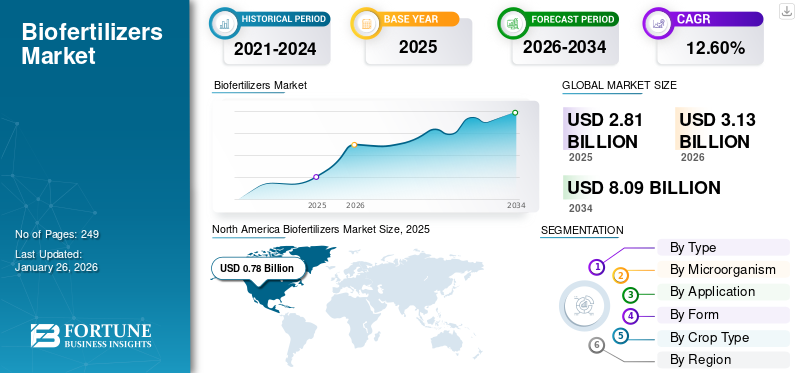
La taille du marché mondial des biofertilisants était évaluée à 2,81 milliards USD en 2025 et devrait passer de 3,13 milliards USD en 2026 à 8,09 milliards USD d’ici 2034, avec un TCAC de 12,60 % au cours de la période de prévision. L’Asie-Pacifique a dominé le marché des biofertilisants avec une part de marché de 17,96 % en 2025.
Les biofertilisants, également appelés bioinoculants, sont définis comme des microbes vivants qui amplifient la nutrition des plantes en colonisant la rhizosphère lorsqu'ils sont appliqués via le sol ou les graines. Les micro-organismes tels que les cyanobactéries, les bactéries du sol fixatrices d'azote, les bactéries solubilisant le phosphate et les moisissures sont principalement utilisés dans la production d'engrais biologiques. Ces composés accélèrent les processus microbiens dans le sol, intensifiant la disponibilité des nutriments sous une forme facilement absorbée par les plantes. De plus, ils améliorent le rendement des cultures et la fertilité des sols et préservent les plantes contre les maladies et les ravageurs. L’adoption de telles pratiques durables contribue à transformer les secteurs agricoles à travers le monde.
De plus, le marché comprend plusieurs acteurs majeurs dont Novozymes A/s, Lallemand Inc. et BioWorks Inc., entre autres. Le lancement de produits innovants et l’expansion de la présence géographique ont soutenu la croissance de ces entreprises sur le marché mondial. Plusieurs pays ont introduit des subventions pour rendre ces produits abordables pour les agriculteurs, ce qui contribue encore davantage à la croissance du marché des biofertilisants.
Le marché des biofertilisants comprend des intrants microbiens spécifiques aux cultures plutôt qu’un substitut universel aux engrais minéraux. La performance commerciale dépend de la question de savoir si les organismes sélectionnés s’établissent près des racines, remplissent la fonction prévue et restent viables pendant le stockage et l’application. Les résultats varient en fonction de la génétique des cultures, de la chimie du sol, de l’humidité, de la température et des communautés microbiennes indigènes.
Les inoculants fixateurs d'azote ont des applications établies dans les légumineuses compatibles, notamment les légumineuses et les graines oléagineuses. Les bactéries libres et associatives ciblent des groupes de cultures plus larges, bien que leur efficacité dépende des caractéristiques des souches et des conditions de croissance. Les produits solubilisant les phosphates améliorent l'accès à certaines réserves de phosphore du sol ; ils ne créent pas de phosphore supplémentaire. Ces distinctions sont essentielles lors de l’évaluation des allégations relatives aux produits et du potentiel de substitution des engrais.
La demande reflète les pressions sur le coût des intrants, les priorités en matière de santé des sols, les objectifs d’efficacité de l’utilisation des nutriments et les efforts visant à diversifier les pratiques de gestion des cultures. L’adoption devient plus facile lorsque les produits s’adaptent aux opérations existantes de traitement des semences ou d’épandage du sol. Les recommandations des agronomes, le soutien des concessionnaires et les démonstrations sur le terrain peuvent renforcer la confiance. À l’inverse, des retours incertains, des exigences de manipulation, une durée de conservation limitée et des résultats incohérents peuvent décourager les achats répétés.
La compétition dépend de plus en plus des performances démontrées sur le terrain plutôt que du seul décompte microbien. Les fabricants ont besoin d'une identification fiable des souches, de contrôles de contamination, de tests de stabilité, de supports appropriés et de preuves pour les cultures et les environnements concernés. Les formulations liquides peuvent simplifier le dosage, tandis que les produits secs et à base de supports peuvent convenir aux systèmes de distribution sans réfrigération. Aucun format n’est intrinsèquement supérieur ; la formulation doit correspondre à la biologie de l’organisme et aux conditions d’application.
Les opportunités les plus importantes résident dans les solutions validées spécifiques aux cultures, les programmes intégrés de nutriments et les partenariats reliant la découverte microbienne aux services de fabrication, de distribution et de conseil sur le terrain. L’avantage commercial durable dépendra de performances fiables dans des conditions agricoles pratiques, et non de la seule nouveauté biologique.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Biofertilisants mondiauxPoints clés de l’industrie
 Taille et prévisions du marché
- Taille du marché en 2025 : 2,81 milliards USD
- Taille du marché en 2026 : 3,13 milliards USD
- Taille du marché prévue pour 2034 : 8,09 milliards de dollars
- TCAC : 12,60 % de 2026 à 2034
 Part de marché
- L’Asie-Pacifique a dominé le marché des biofertilisants avec une part de 17,96 % en 2025.
- Le segment de la fixation de l’azote devrait dominer avec une part de marché de 75,40 % en 2026.
- Le segment des applications de traitement des semences représentait 59,42 % du marché en 2026.
 Faits saillants régionaux
Amérique du Nord
L’Amérique du Nord a généré 0,78 milliard de dollars en 2025, soit 27,58 % des revenus mondiaux, tirée par une forte demande d’intrants agricoles biologiques.
Europe
L'Europe a atteint 0,56 milliard de dollars en 2025 et devrait connaître une croissance robuste grâce à des réglementations plus strictes sur l'utilisation des engrais chimiques.
Asie-Pacifique
L’Asie-Pacifique a enregistré 0,50 milliard de dollars en 2025, soutenu par l’expansion des activités agricoles et la hausse de la demande alimentaire dans les économies émergentes.
NOUS.
Le marché devrait atteindre 0,65 milliard de dollars d’ici 2026, soutenu par l’innovation et les lancements de produits des principales entreprises agrotechnologiques.
Japon
Le marché des biofertilisants devrait atteindre 0,02 milliard de dollars d’ici 2026, grâce à l’adoption croissante de pratiques agricoles durables.
En savoir plus

Tendances du marché
La pression du gouvernement en faveur de produits scientifiquement validés est l’une des tendances importantes du marché
Les agriculteurs ont des doutes importants quant à l’efficacité des biofertilisants. Ils ont déposé des plaintes auprès du gouvernement concernant l'efficacité limitée et le faible rendement de l'utilisation de ces produits. Certains des produits vendus dans les économies en développement, comme l’Inde, sont mal étiquetés ou non vérifiés et sont peu efficaces ; c’est pourquoi le gouvernement a adopté des mesures strictes et ordonné aux pays de publier des études scientifiques prouvant l’efficacité de ces produits.
- Par exemple, en juillet 2025, le ministre indien de l’Agriculture a déclaré que les entreprises devaient publier des preuves scientifiques sur l’efficacité de leurs produits avant de les lancer sur le marché.
Le marché des biofertilisants évolue vers des formulations conçues autour de cultures, de fonctions microbiennes et de conditions d’application spécifiques. Plutôt que de s'appuyer sur des allégations générales concernant l'amélioration des sols, les fabricants ont de plus en plus besoin de preuves liant la sélection des variétés à des résultats mesurables, tels que l'absorption des nutriments, le développement des racines, l'établissement des cultures ou la stabilité des rendements dans des conditions définies.
Les produits multi-souches représentent un domaine de développement. La combinaison d’organismes dotés de fonctions complémentaires peut élargir les avantages potentiels, mais la compatibilité ne peut être présumée. Les souches peuvent entrer en compétition, avoir des exigences de stockage différentes ou réagir différemment au stress environnemental. Les développeurs de produits doivent donc valider à la fois les interactions biologiques et les performances après formulation.
L’ingénierie de formulation est une autre tendance importante. Les produits liquides peuvent permettre un dosage pratique et une application mécanisée, tandis que les poudres et les formulations à base de supports peuvent offrir des avantages en matière de transport et de stockage. L'encapsulation et les supports protecteurs sont à l'étude pour améliorer le comportement de survie et de libération. La valeur commerciale dépend de la durée de conservation vérifiée et des performances sur le terrain, et non de la seule complexité de la formulation.
L’intégration avec l’agriculture de précision gagne également en pertinence. Les analyses de sol, les plans de nutriments spécifiques aux cultures et les applications localisées peuvent aider à déterminer où les apports microbiens peuvent apporter de la valeur. Les outils de conseil numérique peuvent améliorer le calendrier des demandes et enregistrer les résultats, même si la qualité des données et l’accès des agriculteurs restent des limites importantes.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Expansion de la production de cultures horticoles et de cultures céréalières pour soutenir la croissance des produits biologiques
Les biofertilisants peuvent être utilisés pour la production de cultures à forte valeur ajoutée telles que les cultures horticoles. Le recours à des pratiques agricoles intensives et à l’utilisation généralisée d’engrais chimiques a eu un impact sur la fertilité des sols. Il devient donc urgent d’adopter des alternatives non chimiques, telles que les biofertilisants, pour la production agricole. L'utilisation de ces produits contribue à améliorer la fertilité des sols et à augmenter la teneur en microbes en reconstituant la population de micro-organismes dans les sols agricoles. Ainsi, l’utilisation de ces produits en combinaison avec d’autres produits peut améliorer les rendements des cultures et maintenir la santé des sols. L’adoption de pratiques agricoles respectueuses de l’environnement est un autre facteur crucial qui soutient la demande croissante de biofertilisants.
- Selon les données fournies par le Bureau d'information de presse de l'Inde, la production horticole en Inde est passée de 342 millions de tonnes en 2021-23 à 352,23 millions de tonnes en 2023-24.
La demande de biofertilisants reflète la nécessité d’améliorer l’efficacité de l’utilisation des nutriments tout en gérant les coûts et la pression environnementale. Les produits microbiens peuvent compléter les engrais minéraux en fixant l’azote atmosphérique, en mobilisant les nutriments du sol ou en favorisant le développement des racines. Leur valeur est plus forte lorsque les conditions de l’organisme, de la culture et du sol sont bien adaptées.
La production de légumineuses constitue un cas d’utilisation établi. Les souches de Rhizobium forment des relations symbiotiques avec des légumineuses compatibles, ce qui rend le choix des inoculants et la manipulation des graines importants. L'intérêt s'étend aux céréales, à l'horticulture et aux cultures pour lesquelles les producteurs recherchent un meilleur accès aux nutriments et un meilleur soutien de la zone racinaire. Les résultats dans ces contextes sont plus variables et nécessitent des preuves sur le terrain.
L'attention politique portée à la santé des sols, aux pertes de nutriments et à l'agriculture durable peut encourager l'adoption, en particulier lorsque les services de vulgarisation et les parcelles de démonstration traduisent les allégations biologiques en orientations. Les détaillants et les conseillers en agronomie peuvent réduire l’incertitude en expliquant le stockage, le calendrier d’application, la compatibilité et les attentes réalistes.
RESTRICTIONS DU MARCHÉ
La durée de conservation limitée des engrais naturels a un impact sur l'efficacité de ces produits
L’un des principaux défis de fabrication auxquels sont confrontés les fabricants de biofertilisants est le stockage et la maintenance des micro-organismes utilisés dans les produits finaux. Le taux de survie de ces micro-organismes impacte l’efficacité des engrais biologiques ; par conséquent, un stockage approprié de ces micro-organismes est nécessaire. Par exemple, les sachets d’engrais biologiques doivent idéalement être stockés dans un endroit frais et sec, à l’abri de la chaleur et du soleil. Ainsi, de solides connaissances techniques et un système logistique avancé sont nécessaires pour améliorer et maintenir l’efficacité de ces produits.
Les performances des biofertilisants restent sensibles aux conditions biologiques, environnementales et opérationnelles. Les micro-organismes doivent survivre à la formulation, au stockage, au transport et à l'application avant d'établir une relation efficace avec les racines des plantes ou les nutriments du sol. La chaleur, l'humidité, l'exposition aux ultraviolets et une manipulation inappropriée peuvent réduire la viabilité, affaiblissant les performances sur le terrain, même lorsque la formulation originale répond aux spécifications.
Les caractéristiques du sol créent une autre contrainte. L'acidité, la salinité, la disponibilité des éléments nutritifs, le stress hydrique et la compétition des micro-organismes indigènes peuvent influencer l'établissement des inoculants. Une variété qui fonctionne bien à un endroit peut produire des résultats plus faibles ailleurs. Cette variabilité complique la standardisation des produits et rend les allégations de performances générales difficiles à justifier.
L’adoption par les agriculteurs peut également être limitée par des rendements incertains. Les apports biologiques peuvent nécessiter des changements dans le calendrier d'application, les pratiques de stockage ou les programmes de gestion des éléments nutritifs. Lorsque les résultats sont incohérents ou que les avantages sont difficiles à distinguer des effets climatiques et de gestion, les producteurs peuvent hésiter à racheter.
La qualité de fabrication ajoute un risque commercial. Les producteurs ont besoin d’une identification fiable des souches, de contrôles de contamination, de tests de cellules viables et d’une validation de la durée de conservation. Les matériaux de support et les méthodes de formulation doivent protéger les organismes sans compromettre la commodité de l'application. Les petits fabricants peuvent être confrontés à des obstacles financiers et techniques lors du développement de ces capacités.
Les exigences réglementaires diffèrent selon les juridictions et les catégories de produits. L'enregistrement, les allégations autorisées, les normes de qualité et les exigences en matière de preuves peuvent augmenter le temps et les dépenses de commercialisation. Les réseaux de distribution doivent également gérer les dates de péremption et les conditions de stockage adaptées. Ces contraintes favorisent les fournisseurs qui combinent une microbiologie solide avec une assurance qualité rigoureuse, des preuves agronomiques locales et un soutien pratique aux agriculteurs.
OPPORTUNITÉS DE MARCHÉ
Augmentation de la superficie consacrée à la culture biologique pour créer des opportunités d'expansion du marché
La culture d’aliments biologiques a considérablement augmenté ces dernières années dans le monde. Les principaux facteurs contribuant à la croissance des superficies consacrées à la culture biologique comprennent l’augmentation de la demande de produits alimentaires plus sains et durables, la sensibilisation croissante des consommateurs à la durabilité environnementale et l’association des risques liés à la consommation de produits chimiques et de pesticides. Les gens préfèrent les produits alimentaires biologiques qui présentent des bienfaits pour la santé et la durabilité environnementale.
Produits biologiques agricolespeut être facilement appliqué aux cultures et adopté dans diverses pratiques agricoles. À mesure que les produits biologiques agricoles tels que les biopesticides, les biostimulants et les biofertilisants soutiennent la culture biologique, la demande pour ces produits devrait augmenter. L’adoption croissante de telles pratiques agricoles stimule la demande de ces produits dans différents pays.
- Selon les données fournies par l'Enquête de recherche économique, le nombre de fermes biologiques en activité dans le pays a augmenté de 90 % en 2011 par rapport à 2021, qui s'élevait à environ 17 445 fermes.
- En outre, l'association du commerce biologique (OTA) a déclaré que les ventes de produits alimentaires biologiques sur le marché américain s'élevaient à 65,0 milliards de dollars en 2024.
Les opportunités les plus importantes sur le marché des biofertilisants résident dans les produits spécifiques aux cultures qui résolvent des problèmes identifiables de gestion des nutriments. Les inoculants pour légumineuses offrent une base établie, tandis que les systèmes céréaliers, l'horticulture et la production d'oléagineux offrent des opportunités de développement ultérieur. L’expansion dépend de performances validées localement, de souches microbiennes appropriées et de preuves claires d’avantages économiques dans des conditions d’agriculture commerciale.
La technologie de formulation crée une autre voie de différenciation. Les supports protecteurs, l’encapsulation et les méthodes de séchage améliorées peuvent aider à préserver la viabilité microbienne pendant le stockage et le transport. Les développeurs qui démontrent une durée de conservation plus longue sans sacrifier les performances sur le terrain pourraient servir les distributeurs et les producteurs opérant dans des climats variés. Ces améliorations doivent être étayées par des tests de stabilité plutôt que supposées dès la conception de la formulation.
Les programmes intégrés d’intrants biologiques offrent également du potentiel. La combinaison de biofertilisants compatibles avec des analyses de sol, une planification des nutriments et des amendements organiques sélectionnés peut aider les producteurs à gérer plus systématiquement la disponibilité des nutriments. De tels programmes nécessitent des contrôles de compatibilité et des conseils d'application clairs. Ils devraient compléter une gestion appropriée des nutriments plutôt que promettre un remplacement complet des engrais conventionnels.
Les marchés émergents offrent des opportunités dans lesquelles les réseaux de conseil agricole, les coopératives et les détaillants locaux d'intrants peuvent améliorer l'accès et la confiance des agriculteurs. Les partenariats avec les sociétés semencières peuvent également soutenir la distribution d’inoculants via des canaux de traitement établis. Cependant, l’échelle de distribution doit être assortie de contrôles de qualité et d’un stockage approprié.
Analyse de segmentation du marché
Le marché des biofertilisants est mieux évalué grâce à l’interaction de la fonction microbienne, de l’organisme, de la formulation, de la méthode d’application et de l’économie des cultures. Ces dimensions se chevauchent, mais elles répondent à des questions commerciales différentes. Le type indique la fonction prévue liée aux nutriments ; le micro-organisme identifie l'agent biologique ; la forme affecte la stabilité et la maniabilité ; l'application détermine la livraison à la culture ; et le type de culture façonne la proposition de valeur. Les comparaisons de marché doivent donc éviter de traiter chaque catégorie comme indépendante ou de supposer qu'un produit fonctionne de la même manière dans toutes les cultures et tous les environnements.
Par type
Les engrais fixateurs d’azote seront recherchés en raison de leur capacité à générer un rendement plus élevé
Sur la base du type, le marché est divisé en solubilisants de phosphate et fixateurs d’azote.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Fixation de l'azote
Le segment de la fixation de l'azote devrait dominer le marché avec une part de 75,40 % en 2026, car il fournit tous les nutriments importants qui ne peuvent pas être obtenus à partir de l'air. Les agriculteurs ont largement utilisé des engrais biologiques fixateurs d'azote et solubilisant le phosphate pour produire des cultures à forte demande telles que le blé, le riz,graines oléagineuses, et d'autres. Les engrais biologiques contenant de l'azote peuvent corriger le niveau d'azote dans le sol, favorisant ainsi la croissance de la culture. Les biofertilisants azotés sont largement classés en symbiotiques libres, symbiotiques et associatifs.
Les biofertilisants fixateurs d’azote favorisent la conversion biologique de l’azote atmosphérique sous des formes que les plantes peuvent utiliser, directement ou par l’intermédiaire d’associations microbiennes. L'utilisation commerciale la plus établie concerne les légumineuses, où des souches compatibles de Rhizobium forment des nodules et échangent de l'azote fixe contre du carbone d'origine végétale. Cette relation établie entre les cultures donne au segment une base agronomique plus claire que de nombreuses applications plus récentes.
Pour les cultures non légumineuses, des organismes fixateurs d’azote libres ou associatifs sont utilisés dans le but de soutenir la disponibilité de l’azote ou la croissance des plantes. Les résultats dépendent fortement des conditions du sol, de la variété des cultures, de l’établissement microbien et de la gestion locale. Il ne faut pas supposer que ces produits remplacent l’azote synthétique à un taux fixe sans preuves locales sur le terrain.
La différenciation commerciale repose sur l'identité de la souche, le nombre de produits viables à la date de péremption, la compatibilité avec les traitements de semences et des instructions claires spécifiques à la culture. Les fournisseurs qui associent les recommandations de produits aux périodes de plantation et à l’agronomie régionale peuvent renforcer l’utilisation répétée. Le potentiel à long terme de cette catégorie dépend de la contribution mesurée en éléments nutritifs et des avantages économiques, plutôt que des seules allégations de fixation de l’azote.
Solubilisants de phosphate
Les biofertilisants solubilisant le phosphate ciblent la disponibilité limitée du phosphore contenu dans certains composés du sol. Certaines bactéries et champignons peuvent libérer des acides organiques ou d’autres composés qui modifient la disponibilité du phosphore à proximité des racines. Leur fonction diffère de celle de la fixation de l'azote : ils mobilisent le phosphore existant plutôt que d'en ajouter du nouveau au champ.
L'adoption est déterminée par la chimie du sol, les réserves de phosphore, le pH, la demande des cultures et l'historique des engrais. Un produit peut offrir des avantages limités lorsque le phosphore disponible est déjà suffisant ou lorsque le sol contient peu de phosphore à mobiliser. Les essais sur le terrain doivent mesurer la réponse des cultures dans des conditions nutritionnelles pertinentes et ne doivent pas déduire un remplacement universel des engrais.
Les fabricants peuvent se différencier grâce à des combinaisons de souches validées, des recommandations spécifiques au sol et des preuves issues d'essais multisites. Les allégations sur le produit doivent expliquer les conditions dans lesquelles la mobilisation des nutriments est probable. Cette précision peut améliorer la confiance des clients et réduire les déceptions causées par l’application du produit là où la disponibilité du phosphore n’est pas la principale contrainte de production.
Autres
Par micro-organisme
Le Rhizobium domine le segment en raison de sa haute efficacité dans la production végétale
En termes de micro-organismes, le marché est divisé en rhizobium, azotobacter, azospirillum, pseudomonas, bacillus, VAM et autres.
Rhizobium
Le Rhizobium est la principale variante de micro-organisme utilisée en agriculture en raison de son énorme importance dans la fourniture de la principale source d'azote du sol. Le segment Rhizobium devrait représenter 69,97 % de la part de marché en 2026.
En plus d'être un excellent agent fixateur d'azote, le rhizobium exerce des propriétés favorisant la croissance des plantes et favorise l'insolubilisation des substances inorganiques.phosphate. En outre, sa demande croissante est principalement due à sa capacité à garantir la réussite des cultures et à réduire le besoin d’engrais synthétiques coûteux et nocifs pour l’environnement.
Azotobactérie
Le segment des azotobacters devrait croître à un TCAC de 11,90 % au cours de la période de prévision. Les produits Azotobacter sont généralement positionnés pour les cultures non légumineuses et le soutien général à la croissance des plantes. Leurs performances peuvent varier en fonction des conditions du sol, de la matière organique, de l'humidité et de la concurrence des organismes indigènes. Étant donné que la voie biologique diffère de la relation symbiotique dans les légumineuses, les bénéfices attendus doivent être évalués par culture et système de gestion local plutôt que extrapolés à partir des résultats de Rhizobium.
Azospirille
L'Azospirillum est associé aux racines de plusieurs graminées et céréales et est souvent commercialisé pour le développement des racines et une meilleure acquisition des nutriments. Cela est pertinent pour les systèmes céréaliers, mais les résultats sur le terrain devraient guider le choix du produit et le moment de l’application.
Pseudomonas
Des souches sélectionnées de Pseudomonas sont utilisées dans des produits destinés à la mobilisation des nutriments, aux interactions entre les racines et à la promotion de la croissance des plantes. L'identification au niveau de la souche, l'évaluation de la sécurité, la stabilité et les performances spécifiques à la culture sont essentielles au positionnement crédible du produit.
Bacille
Les produits à base de bacilles reçoivent une attention commerciale en partie parce que certaines souches forment des spores résilientes qui peuvent supporter la formulation et le stockage. L'évaluation du produit doit se concentrer sur la puissance viable, le mécanisme prévu et les performances démontrées après application.
Mycorhizes vésiculaires-arbusculaires (VAM)
Les mycorhizes vésiculaires-arbusculaires, souvent regroupées sous les champignons mycorhiziens arbusculaires, forment des associations avec les racines des plantes et peuvent étendre l'accès aux ressources du sol, notamment au phosphore. Les produits commerciaux peuvent être plus sensibles aux conditions de manipulation et d’établissement que certains inoculants bactériens.
Par formulaire
Le segment sec deviendra dominant en raison de sa haute efficacité
En fonction de la forme, le marché est segmenté en liquide, en poudre/sec, à base de support et à base de gel/encapsulé.
Poudre/Sec
Les formulations en poudre et sèches peuvent réduire le poids d’expédition et peuvent convenir aux réseaux de distribution où la réfrigération est limitée. Le contrôle de l’humidité et la protection contre la chaleur restent importants.
Le segment sec devrait conserver sa domination sur le marché mondial au cours de la période de prévision. Ceci est attribué à l’applicabilité plus facile et à la grande efficacité sur les produits. Cette forme de produits représente le type le plus largement utilisé cultivé dans le monde. En outre, le segment devrait détenir 53,98 % des parts en 2025.
Liquide
Les biofertilisants liquides offrent un dosage, un mélange et une intégration pratiques avec certains systèmes de traitement des semences ou d'irrigation. Ils peuvent être attrayants pour les exploitations agricoles commerciales disposant d’un équipement d’application établi. Leur faiblesse réside dans leur sensibilité à la chimie de la formulation, à la température, à la contamination et à la durée de stockage. La viabilité doit être vérifiée pendant la durée de conservation indiquée, et pas seulement au niveau de la production. De plus, la forme liquide devrait croître à un TCAC de 12,85 % au cours de la période d’étude.
Basé sur le transporteur
Les produits à base de supports utilisent des matériaux tels que la tourbe, le lignite, les matériaux compostés ou d'autres substrats appropriés pour favoriser la survie et la distribution microbienne. La qualité du support affecte la rétention d'humidité, le pH, le risque de contamination, la manipulation et la durée de conservation.
Encapsulé/à base de gel
Les formulations d’encapsulation et à base de gel visent à protéger les micro-organismes, à réguler leur libération ou à améliorer le contact avec les racines. Ils peuvent offrir des avantages dans des conditions de stockage ou de terrain spécifiques, mais introduisent une complexité et un coût de fabrication.
Par candidature
Le segment du traitement foliaire détient une part importante en raison de sa grande efficacité
Sur la base des applications, le marché est divisé en traitement des semences et traitement des sols.
Traitement des semences
Letraitement des semencesle segment détenait la part de 58,85 % en 2024. Le segment des applications de traitement des semences a dominé le marché mondial avec une part de marché de 59,42 % en 2026 en raison de la large utilisation dans l'administration de ces engrais. Les semences de cultures et de plantes sont soumises à un traitement d'engrais biologique pour éviter les attaques virales ou bactériennes, réduisant considérablement le rendement des cultures. De plus, les engrais biologiques appliqués aux graines favorisent la fixation de l’azote atmosphérique et le rendent facilement disponible pour la culture.
Le traitement des semences place les apports microbiens à proximité du système racinaire émergent et peut s'adapter aux flux de travail de plantation existants. Cela nécessite généralement des quantités de produits relativement faibles par hectare, ce qui peut permettre une logistique efficace. Cependant, les organismes appliqués sur les semences peuvent être endommagés par les traitements chimiques, le séchage, le stockage prolongé ou les températures inappropriées. Les instructions de compatibilité et le timing du traitement sont donc au cœur de la performance.
Traitement du sol
L’application au sol est utile lorsque la fonction prévue d’un produit nécessite un placement plus large ou lorsque le traitement des semences n’est pas pratique. La livraison peut avoir lieu par placement dans le sillon, incorporation dans le sol ou systèmes d'irrigation, sous réserve de compatibilité avec la formulation. Les aspects économiques de l'application dépendent de la dose, de l'équipement, de la main d'œuvre et de la taille de la zone traitée.
Autres
Le segment des applications devrait prospérer avec un taux de croissance de 12,70 % sur la période de prévision. Les engrais du sol contribuent à améliorer la fertilité du sol et à augmenter les rendements des cultures en fournissant des nutriments essentiels directement dans le sol.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par culture
Le segment des céréales en tête en raison de la forte demande de céréales biologiques
En termes de type de culture, le marché est divisé en céréales, légumineuses et oléagineux, fruits et légumes, cultures à fibres, gazon et plantes ornementales, et autres.
Céréales
À l'heure actuelle, l'application de engrais organiquesla production de céréales est élevée par rapport à d’autres types de cultures. Le segment des céréales devrait conserver sa position dominante tout au long de la période de prévision. Les céréales sont largement consommées dans le monde entier. La forte demande de céréales biologiques dans les économies développées et en développement, en raison des bienfaits potentiels pour la santé, stimule la croissance de l’industrie des céréales biologiques. Dans de nombreuses expériences et essais sur le terrain, l'application d'engrais biologiques sur les cultures céréalières a considérablement augmenté leurs rendements de près de 60 à 85 %.
Les céréales offrent un large potentiel d’utilisation en raison de leur culture extensive, mais leur adoption est compliquée par la diversité des systèmes de production et la forte demande en azote. Les produits microbiens peuvent favoriser l’acquisition de nutriments ou le développement des racines, mais leurs performances doivent être évaluées parallèlement à la gestion des engrais, à la disponibilité de l’eau et aux objectifs de rendement. Il est peu probable que les producteurs l’adoptent à grande échelle sans des preuves fiables sur le terrain et sans un argumentaire clair en termes de coûts et d’avantages. Le segment des types de cultures céréalières a dominé le marché mondial avec une part de marché de 1,4 % en 2026. De plus, les céréales devraient croître à un TCAC de 12,59 % au cours de la période d'étude.
Les légumineuses
Les légumineuses constituent un marché naturel pour les inoculants Rhizobium compatibles avec les cultures. L’adoption peut être soutenue par des pratiques agronomiques établies et par la pertinence directe de la fixation symbiotique de l’azote.
Oléagineux
Les cultures oléagineuses varient dans leur compatibilité avec des produits microbiens particuliers et dans leurs besoins en éléments nutritifs. Les opportunités incluent l’inoculation de légumineuses compatibles et l’utilisation d’organismes sélectionnés destinés à soutenir la fonction racinaire ou l’accès aux nutriments.
Fruits
La production fruitière implique souvent des systèmes racinaires pérennes, des cultures de grande valeur et une gestion intensive des nutriments. Les producteurs peuvent être disposés à tester des intrants biologiques là où ils peuvent être intégrés à des programmes de fertirrigation, de gestion des vergers ou de santé des sols.
Légumes
Les producteurs de légumes peuvent valoriser les intrants biologiques pour l’établissement des greffes, le développement des racines et la gestion des nutriments, en particulier dans le cadre d’une production intensive. Des cycles de culture courts peuvent permettre une observation relativement rapide, mais les résultats restent sensibles au cultivar, à l’irrigation, aux conditions du sol et à la pression des maladies.
Cultures de fibres
Le coton et d'autres cultures de fibres offrent des opportunités pour certains apports microbiens, en particulier lorsque les producteurs recherchent un développement racinaire amélioré ou une utilisation plus efficace des nutriments. L’adoption commerciale dépend de l’agronomie régionale, des méthodes de plantation, des pratiques de traitement des semences et du coût d’application à grande échelle.
Gazons et plantes ornementales
Les applications de gazon et d’ornement diffèrent de l’agriculture sur de grandes superficies car la qualité visuelle, l’établissement des racines et les coûts d’entretien peuvent déterminer les décisions d’achat. Les pépinières, les paysagistes, les installations sportives et les gestionnaires de terrains peuvent valoriser les produits biologiques lorsqu'ils s'inscrivent dans des programmes d'entretien régulier.
Aperçus régionaux
Par région, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique.
Analyse du marché des biofertilisants en Amérique du Nord
North America Biofertilizers Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord détenait la part dominante en 2023, avec une valeur de 0,70 milliard de dollars, et a également pris la première place en 2024 avec 0,78 milliard de dollars. La croissance exceptionnelle du marché de la région est une indication claire de la popularité du produit dans le secteur agricole et parmi les parties prenantes. D’autres facteurs majeurs contribuant au marché des biofertilisants sont la demande croissante et la production de produits biologiques. L’Amérique du Nord a généré 0,78 milliard de dollars, contribuant à hauteur de 27,58 % aux revenus du marché mondial, et devrait atteindre 0,86 milliard de dollars en 2026.
- Par exemple, en mars 2025, l’une des principales sociétés américaines de technologie agricole, Pivot Bio, a lancé des produits nommés PROVEN et RETURN qui assurent un approvisionnement constant en azote pour les plants de coton.
Le marché nord-américain des biofertilisants est façonné par l’agriculture commerciale, les priorités en matière de santé des sols et la demande d’une gestion plus efficace des nutriments. L’adoption varie selon la culture, le système de production et la familiarité des producteurs avec les intrants microbiens. L’inoculation établie de légumineuses constitue une base pratique, tandis qu’une utilisation plus large dépend des preuves locales sur le terrain. L'enregistrement des produits, l'assurance qualité, l'expertise des concessionnaires et la compatibilité avec les programmes d'engrais existants influencent les décisions d'achat dans l'ensemble des principales régions de production.
Marché des biofertilisants aux États-Unis
Le marché américain devrait atteindre 0,65 milliard de dollars d’ici 2026. En 2025, le marché américain comprend les inoculants de soja et d’autres légumineuses, les applications pour cultures spécialisées et les produits microbiens positionnés pour une utilisation efficace des nutriments. Les grandes exploitations agricoles nécessitent souvent un approvisionnement fiable, une compatibilité des équipements et des rendements mesurables par acre. Les essais de vulgarisation universitaire et les conseils agronomiques indépendants peuvent influencer l’adoption. Les fournisseurs doivent démontrer la viabilité constante de leurs produits et clarifier comment les intrants biologiques complètent dans la pratique les programmes de fertilisation conventionnels sur différents sols et climats.
Analyse du marché européen des biofertilisants
L’Europe s’attend à connaître une croissance notable dans les années à venir. L'Europe détenait la part dominante en 2023, avec une valeur de 0,50 milliard de dollars, et a également pris la première place en 2024 avec 0,55 milliard de dollars. La rigueur croissante en matière d’utilisation d’engrais chimiques, associée à une prise de conscience croissante des dangers nocifs associés aux engrais synthétiques, a conduit à une utilisation accrue d’engrais biologiques. Le marché européen représentait 0,56 milliard de dollars en 2025, soit 19,70 % de l'industrie mondiale, et devrait atteindre 0,62 milliard de dollars en 2026.
Le marché européen est influencé par les objectifs en matière de santé des sols, la politique de gestion des nutriments et les efforts visant à réduire les impacts environnementaux de l’agriculture. L’adoption est inégale car les systèmes de culture, la taille des exploitations et les approches réglementaires nationales diffèrent. La demande privilégie les produits dotés de données de performances crédibles, d'une qualité traçable et de conseils d'application clairs. Les fabricants sont également soumis à un examen minutieux des allégations autorisées, de la classification des produits et des preuves étayant les avantages liés aux nutriments dans des conditions agricoles spécifiques dans les États membres à l'échelle nationale.
Les engrais biologiques les plus couramment utilisés sur le marché européen sont Rhizosum PK, Rhizosum K, Cedomon et Cerall. Au cours de la période de prévision, la région européenne devrait enregistrer un taux de croissance de 11,89 %, ce qui est le deuxième plus élevé parmi toutes les régions et atteindra la valorisation de 0,62 milliard de dollars en 2025. Cela est principalement dû aux progrès des capacités de recherche dans ces régions, qui entraînent une forte demande pour ces enzymes. Forts de ces facteurs, des pays comme l’Espagne prévoient d’enregistrer une valorisation de 0,10 milliard de dollars, l’Allemagne de 0,06 milliard de dollars et l’Italie de 0,08 milliard de dollars en 2025.
Marché allemand des biofertilisants
Le marché allemand devrait atteindre 0,06 milliard de dollars d'ici 2026. Le marché allemand des biofertilisants est lié à la production agricole intensive, à la gestion des sols et à l'intérêt pour les intrants agricoles biologiques. L’adoption dépend de la valeur démontrée dans le cadre des programmes établis d’engrais et de protection des cultures. Les agriculteurs et les conseillers examineront probablement la fiabilité, la manipulation et les rendements économiques. Les fournisseurs ont besoin d’essais spécifiques aux cultures et d’une documentation de conformité claire, en particulier lorsque les produits font des allégations définies en matière de nutriments ou sont combinés avec d’autres intrants agricoles dans des conditions régionales.
Marché des biofertilisants au Royaume-Uni
Le marché britannique devrait atteindre 0,04 milliard de dollars d'ici 2026. Le marché britannique reflète l'intérêt porté à la santé des sols, à l'efficacité des intrants et aux approches biologiques dans la production arable et horticole. L’adoption dépend des données agronomiques et de l’adéquation pratique aux opérations agricoles. Les détaillants, les agronomes et les essais de démonstration peuvent façonner la confiance, tandis que les résultats incohérents sur le terrain restent un obstacle. Les fournisseurs doivent expliquer le calendrier d'application, les besoins de stockage et le rôle des produits microbiens dans le cadre de plans de gestion équilibrés des éléments nutritifs et des conditions régionales.
Analyse du marché des biofertilisants en Asie-Pacifique
Après l’Europe, le marché de la région Asie-Pacifique devrait atteindre 0,56 milliard de dollars en 2025 et assurer la position de troisième plus grande région du marché. La région est un marché clé pour les produits agricoles en raison de sa forte population et de sa forte demande de produits alimentaires. Dans cette région, l’Inde et la Chine devraient chacune atteindre 0,12 milliard de dollars et 0,29 milliard de dollars chacune en 2025.
L’Asie-Pacifique offre des conditions de croissance diverses, depuis l’agriculture intensive des petits exploitants jusqu’aux exploitations hautement mécanisées. La demande est soutenue par les besoins en matière de gestion des éléments nutritifs, les initiatives en faveur de la santé des sols et l'utilisation établie d'inoculants microbiens dans certaines cultures. Le développement du marché diffère considérablement selon les pays, les infrastructures et l’accès des agriculteurs aux conseils. Une fabrication fiable, des formats de conditionnement abordables, l'adéquation des souches locales et un support d'extension sont essentiels à une adoption durable dans divers systèmes de production et réseaux de distribution.
Le marché indien devrait atteindre 0,13 milliard de dollars d’ici 2026. L’Asie-Pacifique a enregistré une taille de marché de 0,5 milliard de dollars en 2025, capturant 17,96 % de la part de marché mondiale, et devrait atteindre 0,56 milliard de dollars en 2026.
Marché japonais des biofertilisants
Le marché japonais devrait atteindre 0,02 milliard de dollars d’ici 2026. Le marché japonais est influencé par l’horticulture intensive, la production de riz, le vieillissement démographique des exploitations agricoles et l’importance accordée à une gestion fiable des cultures. Les intrants biologiques doivent correspondre aux pratiques agricoles établies et démontrer une valeur constante. La facilité de manipulation, l’assurance qualité et la compatibilité avec les engrais sont des considérations d’achat importantes. Les fournisseurs peuvent trouver des opportunités dans les cultures spéciales et la production à haute valeur ajoutée, à condition que les preuves sur le terrain démontrent des avantages agronomiques clairs dans des conditions locales spécifiques.
Marché chinois des biofertilisants
Le marché chinois devrait atteindre 0,33 milliard de dollars d’ici 2026. Le marché chinois des biofertilisants reflète une forte demande agricole, des priorités en matière de qualité des sols et des efforts visant à améliorer l’efficacité des engrais. L’adoption couvre différentes cultures et structures agricoles, ce qui rend la validation locale importante. La capacité de production nationale et la portée de la distribution peuvent soutenir la disponibilité, tandis que la qualité des produits et la cohérence des performances restent essentielles. Les entreprises doivent adapter les souches microbiennes et les directives d’application aux sols, au climat, aux systèmes de culture, aux exigences réglementaires et aux réseaux de distribution ruraux régionaux.
Analyse du marché des biofertilisants en Amérique latine et en Amérique du Sud
Au cours de la période de prévision, les régions d’Amérique du Sud, du Moyen-Orient et d’Afrique connaîtraient une croissance modérée dans cet espace de marché. La valorisation du marché sud-américain devrait atteindre 0,53 milliard de dollars en 2025. Cependant, une mauvaise logistique et un manque de connaissances des agriculteurs sont les principaux facteurs responsables de la lente croissance de la région. Au Moyen-Orient et en Afrique, l’Afrique du Sud devrait atteindre une valeur de 0,06 milliard de dollars en 2025. L’Amérique latine représentait 0,47 milliard de dollars en 2025, soit 16,99 % de la part de marché mondiale, et devrait atteindre 0,53 milliard de dollars en 2026.
Le marché de l’Amérique latine est soutenu par une production extensive de soja et d’autres cultures, par l’utilisation établie d’intrants biologiques dans certains systèmes agricoles et par l’intérêt porté à l’efficacité des nutriments. Les conditions agronomiques locales déterminent les souches et les méthodes d'application qui fonctionnent de manière fiable. Les réseaux de distribution et les connaissances techniques des agriculteurs influencent l’adoption répétée. Les fournisseurs peuvent rivaliser grâce à la validation sur le terrain, à la qualité fiable des produits et à l'intégration avec des opérations de plantation et de traitement des semences à grande échelle à l'échelle commerciale.
Analyse du marché des biofertilisants au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique a généré 0,21 milliard de dollars en 2025, soit 7,48 % du marché mondial, et devrait atteindre 0,23 milliard de dollars en 2026. Le Moyen-Orient et l'Afrique abritent des systèmes agricoles très variés, notamment la production irriguée et l'agriculture pluviale exposées au stress. L’adoption des biofertilisants dépend de la stabilité du produit, d’essais pertinents au niveau local, de son prix abordable et d’une distribution fiable. Les services de vulgarisation et les revendeurs d’intrants peuvent aider à traduire les allégations relatives aux produits dans la pratique. Les fournisseurs doivent tenir compte des conditions de stockage et garantir que les formulations conservent leur viabilité pendant le transport et l’utilisation localement.
Paysage concurrentiel de l’industrie des biofertilisants
Une large gamme d'offres de produits et un solide réseau de distribution d'entreprises clés ont soutenu leur position de leader
Les acteurs du marché ont pris conscience du potentiel de croissance future du produit. Ils tentent continuellement d'innover et de lancer des produits sur le marché afin de répondre à la demande des agriculteurs en matière de solutions visant à accroître la résilience des cultures et l'efficacité de l'utilisation des nutriments.
Par exemple, en novembre 2023, Yara International ASA a annoncé le lancement de YaraAmplix, une nouvelle marque de produits. Le nouveau portefeuille contient des ingrédients naturels, tels que des extraits d'algues et de plantes, qui produisent des effets ciblés, tels qu'une meilleure efficacité d'utilisation des nutriments, un meilleur rendement des cultures et une meilleure tolérance au stress et à la qualité abiotiques.
De nombreux autres acteurs du marché, petits et grands, se lancent dans des stratégies telles que la fusion et l'acquisition, la recherche et le développement, la collaboration avec le gouvernement et d'autres pour établir leur importance sur le marché. Les entreprises innovantes se concentrent sur le développement d’intrants agricoles respectueux de l’environnement pour aider les agriculteurs à produire des produits biologiques de haute qualité.
La concurrence s'étend aux développeurs de souches microbiennes, aux fabricants d'intrants agricoles, aux spécialistes régionaux des inoculants et aux distributeurs proposant des portefeuilles biologiques. La force dépend moins du nombre d’organismes proposés que des performances validées, de la cohérence de la production, de la durée de conservation et du soutien dans les conditions agricoles locales.
Les participants établis comprennent Novonesis, Lallemand Plant Care, Rizobacter, T. Stanes et des fournisseurs régionaux d'intrants biologiques. Leurs positions diffèrent selon la géographie, la culture ciblée, la capacité de formulation et la portée de la distribution. Certains se concentrent sur les inoculants microbiens ; d'autres combinent les produits biologiques avec le traitement des semences, la nutrition des cultures ou les services agronomiques. L'étendue du portefeuille peut élargir l'accès aux canaux, mais ne prouve pas en soi une efficacité supérieure.
Les spécialistes régionaux peuvent rivaliser grâce à des variétés adaptées localement, des relations avec les détaillants et des essais sur le terrain reflétant les sols et les calendriers de culture à proximité. Cet avantage est important lorsque les conditions de stockage et les pratiques d’application diffèrent selon les marchés. L’expansion au-delà d’une région d’origine nécessite toutefois des systèmes de qualité robustes, des connaissances réglementaires et une capacité de fabrication fiable.
La différenciation repose de plus en plus sur la sélection des souches, la compatibilité microbienne, la conception des supports, la prévention de la contamination et les décomptes viables jusqu'à la date d'expiration. Les formulations liquides peuvent simplifier l'application, tandis que les produits secs et à base de supports peuvent faciliter la logistique. L'encapsulation et les combinaisons multi-souches offrent des voies de développement, mais ajoutent de la complexité et nécessitent la preuve que les organismes restent stables et fonctionnent ensemble. Les essais commerciaux sur le terrain d’une saison à l’autre restent essentiels pour valider les performances du produit.
Les partenariats relient la recherche universitaire à la fermentation, à la formulation et à la distribution commerciales. Les entreprises semencières, les revendeurs d’engrais, les coopératives et les réseaux agronomiques peuvent intégrer des inoculants dans les flux de travail agricoles établis. Des accords solides clarifient la propriété des souches, les allégations sur les produits, les responsabilités en matière de qualité et les tests sur le terrain.
LISTE DES PRINCIPALES ENTREPRISES DE BIOFERTILISATEURS PROFILÉES
- Bayer AG (Germany)
- Syngenta AG (Switzerland)
- UPL Limited (India)
- Gowan Group (U.S.)
- BASF SE (Germany)
- Marrone Bio Innovations (U.S.)
- SEIPASA S.A. (Spain)
- I. Industries (India)
- Novozymes A/S (Denmark)
- Koppert Biological Systems (Netherlands)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
Février 2025 :BioConsortia et Hodder et Taylors : accord commercial pour AlwaysN. BioConsortia s'est associé à la société semencière néo-zélandaise Hodder and Taylors pour introduire le traitement microbien des semences AlwaysN pour le maïs, les céréales, les crucifères et les pâturages. L’initiative vise à améliorer l’efficacité de l’utilisation de l’azote et à réduire la dépendance aux apports d’azote synthétique. Sa technologie utilise des micro-organismes fixateurs d'azote sélectionnés, conçus pour coloniser les racines des plantes, soutenus par des méthodes de sélection microbienne et une technologie de formulation destinées à maintenir la stabilité en conservation.
Février 2025 :Embrapa et Coopavel : Lancement de l'inoculant maïs Azoscoop. L'institut brésilien de recherche agricole Embrapa et la coopérative Coopavel ont lancé Azoscoop, un inoculant liquide développé pour le maïs. Le produit contient des souches sélectionnées d'Azospirillum brasilense Ab-V5 et Ab-V6. Son objectif est de soutenir le développement des racines, l’absorption des nutriments et une utilisation plus efficace des engrais azotés. Le développement a également permis de faire de l’installation Biocoop de Coopavel une plateforme de production locale d’intrants agricoles microbiens.
Février 2026 :Kula Bio : Lancement de produits biologiques en poudre soluble. Kula Bio a introduit Kula-NSP et Kula-NextSP, des formulations de poudre soluble de longue conservation au sein de sa gamme de produits biologiques fixateurs d'azote. Le lancement aborde les obstacles pratiques associés au transport, au stockage et à l’application d’intrants microbiens. La technologie au format sec est destinée à prendre en charge une production évolutive et à élargir les options de distribution de solutions d’azote biologique.
Mars 2026 :Rovensa Next : Lancement d'Otimais Duo au Brésil. Rovensa Next a introduit un inoculant double microbien combinant Azospirillum brasilense Ab-V5 et Pseudomonas fluorescens BR14810. Le produit est conçu pour favoriser la fixation de l'azote, la solubilisation du phosphore, le développement des racines et l'efficacité de l'utilisation des nutriments dans les cultures, notamment le maïs et le soja. Son développement reflète une stratégie consistant à combiner des fonctions microbiennes complémentaires au sein de programmes de fertilisation conventionnels.
Août 2026 :ICAR-NBAIM et BhuMicroGen Agrinoculants : Transfert de technologie commerciale. Le Bureau national indien des micro-organismes importants sur le plan agricole a transféré trois technologies de biofertilisants – BioNPK, BioGrow et BioPhos – à BhuMicroGen Agrinoculants pour une production commerciale et un accès plus large aux agriculteurs. L’accord vise à déplacer les solutions microbiennes développées par la recherche vers la distribution commerciale. Le portefeuille transféré aborde la gestion des nutriments et la santé des sols grâce à des formulations biologiques destinées à soutenir une production agricole plus économe en ressources.
COUVERTURE DU RAPPORT
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
|
ATTRIBUT |
DÉTAILS |
|
Période d'études |
2021-2034 |
|
Année de référence |
2025 |
|
Année estimée |
2026 |
|
Période de prévision |
2026-2034 |
|
Période historique |
2021-2024 |
|
Taux de croissance |
|
|
Unité |
Valeur (en milliards USD) |
|
Segmentation |
Par type · Fixation de l'azote · Solubilisants de phosphate · Autres |
|
Par micro-organisme · Rhizobium · Azotobactérie · Azospirillum · Pseudomonas · Bacille · VAM · Autres |
|
|
Par candidature · Traitement des semences · Traitements du sol · Autres |
|
|
Par formulaire · Liquide · Poudre/Sec · Basé sur un opérateur · Encapsulé/à base de gel |
|
|
Par type de culture Céréales · Légumineuses et graines oléagineuses o Légumineuses o Oléagineux · Fruits et légumes o Fruits o Légumes · Cultures à fibres · Gazon et plantes ornementales · Autres |
|
|
Par région · Amérique du Nord (par type, micro-organisme, application, forme, type de culture et pays) o États-Unis (par application) o Canada (par demande) o Mexique (par candidature) · Europe (par type, micro-organisme, application, forme, type de culture et pays/sous-région) o Allemagne (par application) o Royaume-Uni (par application) o France (par candidature) o Espagne (par candidature) o Italie (par candidature) o Russie (par application) o Reste de l'Europe (par application) · Asie-Pacifique (par type, micro-organisme, application, forme, type de culture et pays/sous-région) o Chine (par application) o Japon (par application) o Inde (par application) o Australie (par candidature) o Reste de l'Asie-Pacifique (par application) · Amérique du Sud (par type, micro-organisme, application, forme, type de culture et pays/sous-région) o Brésil (par candidature) o Argentine (par candidature) o Reste de l'Amérique latine (par application) · Moyen-Orient et Afrique (par type, micro-organisme, application, forme, type de culture et pays/sous-région) o Israël (par application) o Afrique du Sud (par candidature) · Reste du Moyen-Orient et de l'Afrique (par application) |
Questions fréquentes
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 2,81 milliards de dollars en 2025 et devrait atteindre 8,09 milliards de dollars d'ici 2034.
En 2025, la valeur marchande s'élevait à 2,81 USD. milliards.
Le marché devrait afficher un TCAC de 12,60 % au cours de la période de prévision.
Le segment de la fixation de l’azote devrait être le segment leader en fonction du type au cours de la période de prévision.
L’expansion de la production de cultures horticoles et céréalières soutient la croissance du marché.
Novozymes A/s, Lallemand Inc. et BioWorks Inc., entre autres, comptent parmi les principaux acteurs clés du marché.
L'Amérique du Nord a dominé le marché en 2025.
La tendance actuelle est à la demande croissante d’intrants de production agricole durables pour soutenir la croissance du marché.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 249
-
(Offre valable jusqu’au 15th Nov 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.





Rapports associés