Taille du marché de l’Internet des objets (IoT), part et analyse de l’industrie, par composant (plate-forme et solution et services), par déploiement (sur site et cloud), par type d’entreprise (PME et grandes), par industrie (BFSI, vente au détail, gouvernement, santé, fabrication, agriculture, énergie durable, transport, informatique et télécommunications, et autres) et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Taille et part du marché de l’Internet des objets (IoT)
 Écouter la version audio
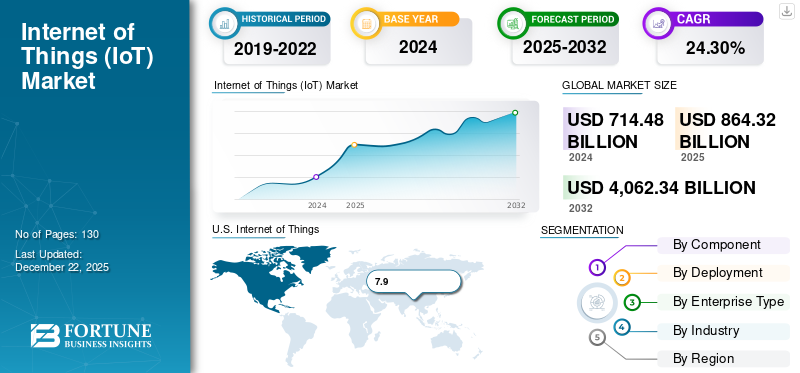
La taille du marché mondial de l’Internet des objets (IoT) était évaluée à USD864.32milliards en 2025 et devrait passer de 1 000 000 000 USD1 055,02milliards en 2026 en USD5 552,48milliards d’ici 2034, affichant un TCAC de23,10%pendant la période de prévision. L'Amérique du Nord a dominé le marché de l'Internet des objets (IoT) avec une part de marché de32,40%en 2025. L'Internet des objets fait référence au réseau d'objets physiques équipés de logiciels, de capteurs et d'autres mécanismes permettant d'échanger et de connecter des données avec d'autres systèmes et appareils via Internet.
Le marché mondial de l’Internet des objets se développe à mesure que les entreprises, les gouvernements et les opérateurs d’infrastructures connectent les actifs physiques aux systèmes numériques. La transformation numérique croissante, l’automatisation industrielle et la demande d’efficacité opérationnelle accroissent l’adoption d’appareils connectés dans les secteurs de la fabrication, de la santé, des transports, de l’énergie, de la vente au détail et des villes intelligentes. Par conséquent, la taille du marché de l’Internet des objets devrait croître régulièrement au cours de la période de prévision.
Les investissements des entreprises évoluent de la connectivité de base vers des plates-formes intégrées capables de gérer les appareils, d'analyser les données et de prendre en charge les décisions en temps réel. Les architectures IoT combinent de plus en plus de capteurs, de passerelles, de matériel, de logiciels, de connectivité, d'infrastructure cloud et d'analyse de données. L’Edge Computing gagne en importance là où une faible latence, une résilience et un traitement localisé sont requis.
Les applications industrielles de l’Internet des objets restent un moteur de croissance majeur. Les fabricants déploient des équipements connectés pour la maintenance prédictive, la fabrication intelligente, la surveillance des actifs et l'optimisation de la production. Les opérateurs de transport appliquent les technologies IoT à la gestion de flotte, à la visibilité logistique, à la surveillance des infrastructures et à la planification opérationnelle.
La technologie de l’Internet des objets fonctionne comme une infrastructure mondiale pour la société de l’information, permettant aux services modernisés de connecter et de communiquer des objets sur la base de mécanismes de communication existants et évolutifs. En outre, il fournit des données interopérables et peut communiquer de manière autonome sans intervention humaine.
En conséquence, la technologie devrait générer de nouvelles sources de revenus, améliorer l’efficacité des entreprises, favoriser de nouveaux modèles commerciaux et transformer la manière dont les services actuels sont fournis dans divers secteurs. Par exemple,
- En novembre 2023, IDEMIA et TEAL ont annoncé un partenariat stratégique visant à permettre une connectivité unifiée pour les prochaines applications IoT. Cette alliance se concentre sur le récent modèle GSMA SGP.32, qui jette les bases d'un modèle de déploiement plus rationalisé et plus efficace souhaité sur ce marché.
Le marché de l'IoT a créé une opportunité significative d'améliorer la qualité de vie, avec la probabilité d'avoir un impact de grande envergure sur la société, principalement pendant la nouvelle normalité du COVID-19. La pandémie a encouragé les entreprises et les gouvernements à reconsidérer leurs actions et leurs objectifs commerciaux. De plus, ces ajustements se sont révélés être un facteur moteur de l’innovation et de la technologie.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Marché de l'Internet des objets (IoT) PRINCIPAUX À RETENIR
 Taille et prévisions du marché
- Taille du marché en 2025 : 864,32 milliards USD
- Taille du marché en 2026 : 1 055,02 milliards de dollars
- Taille du marché prévue pour 2034 : 5 552,48 milliards de dollars
- TCAC : 23,10 % de 2026 à 2034
 Part de marché
- L’Amérique du Nord a dominé le marché de l’Internet des objets (IoT) avec une part de marché de 32,40 % en 2025.
- Le segment des plateformes devrait détenir 71,12 % de part de marché en 2026.
- Le segment de la gestion de réseau représentait 54,10 % de la part de marché en 2025.
 Faits saillants régionaux
Amérique du Nord
L’Amérique du Nord a généré 279,73 milliards de dollars, contribuant à hauteur de 32,40 % aux revenus du marché mondial, et devrait atteindre 338,85 milliards de dollars en 2026.
Europe
Le marché européen représentait 197,79 milliards de dollars en 2025, soit 22,90 % de l'industrie mondiale, et devrait atteindre 233,88 milliards de dollars en 2026.
Asie-Pacifique
L’Asie-Pacifique a enregistré une taille de marché de 302,28 milliards de dollars en 2025, soit 27,70 % de la part de marché mondiale, et devrait atteindre 384,74 milliards de dollars en 2026.
Marché du Moyen-Orient et de l'Afrique
Le marché du Moyen-Orient et de l'Afrique a généré 114,86 milliards de dollars en 2025, soit 10,80 % du paysage du marché mondial, et devrait atteindre 143,22 milliards de dollars en 2026.
Chine
La Chine devrait être valorisée à 113,38 milliards de dollars en 2026.
En savoir plus

IMPACT DE L’IA GÉNÉRATIVE
Différentes applications de l’IA générative dans les appareils IoT pour alimenter la croissance du marché
Avec l’importance croissante des applications IoT, la nécessité d’analyser et de traiter d’énormes quantités de données augmente également. L’IA générative implique l’utilisation de mécanismes d’apprentissage automatique pour générer de nouvelles données et est ainsi apparue comme une technologie encourageante qui peut aider à résoudre divers défis.
IA générativepeut être implémenté dans les solutions Internet des objets pour améliorer la maintenance prédictive. Les capteurs IoT peuvent collecter d’énormes quantités de données sur l’état et les performances des machines qui peuvent être utilisées pour former des modèles d’IA génératifs et générer des données synthétiques à des fins de maintenance et d’analyse prédictive. D'autres applications importantes de l'IA générative incluent la détection d'anomalies, la modélisation de données synthétiques, la détection de fraudes, les recommandations et personnalisations personnalisées, l'optimisation énergétique et bien d'autres encore. De telles applications de l'IA générative, ainsi que de l'IoT, peuvent être utilisées dans différents secteurs, tels que la fabrication, l'automobile, la santé, etc. Par exemple,
- En décembre 2023, Microsoft et TomTom ont dévoilé l'IA générative pour les véhicules liés. Le partenariat a abouti à l'amélioration d'un assistant conversationnel entièrement intégré basé sur l'IA qui améliore la communication vocale avec l'infodivertissement, les systèmes de commande des véhicules et la recherche de localisation.
Ainsi, l’IA générative a le potentiel de transformer le processus et la collecte de données provenant de différents appareils de l’Internet des objets. La production de nouvelles données comparables aux données d'entrée (données synthétiques) peut aider à surmonter les limites des procédures traditionnelles de collecte de données et à augmenter la précision des modèles ML.
Tendances du marché de l’Internet des objets (IoT)
Adoption des technologies Blockchain pour accélérer les progrès du marché de l’IoT
Les appareils connectés à Internet collectent une énorme quantité d’informations et de données à traiter. Cependant, l'accès sécurisé standard de l'Internet des objets augmente de nombreuses complications en matière de confidentialité et de sécurité. L'architecture basée sur la blockchain fournit aux appareils liés des solutions de sécurité minimales et décentralisées.
Le déplacement de marchandises est un processus complexe impliquant plusieurs parties ayant des priorités variables dans les applications de transport de marchandises. Une blockchain basée sur l'IoT peut enregistrer les heures d'arrivée, l'état deconteneurs maritimes, les températures et la position lorsqu'il est dans un état mobile.
Les tendances du marché de l’Internet des objets mettent de plus en plus l’accent sur l’informatique de pointe, l’intelligence artificielle et l’analyse intégrée des données. Les entreprises rapprochent les charges de travail des actifs connectés pour réduire la latence, améliorer la résilience et prendre en charge la prise de décision en temps réel. Cette approche est pertinente pour l’automatisation industrielle, les transports, les soins de santé et les infrastructures critiques.
La consolidation des plateformes est une autre tendance. Les organisations recherchent de plus en plus d'environnements unifiés pour la gestion des appareils, la connectivité, le développement d'applications, la sécurité et l'analyse. L'interopérabilité devient une priorité d'achat à mesure que les entreprises exploitent des équipements provenant de plusieurs fournisseurs et dans des environnements hybrides.
La 5G élargit la gamme des applications IoT en prenant en charge une densité d'appareils plus élevée, un transfert plus rapide et des capacités de latence plus faibles. Les réseaux privés 5G attirent de plus en plus l’attention dans les secteurs de la fabrication, de la logistique, des ports et des grands sites industriels où une connectivité dédiée peut améliorer le contrôle opérationnel.
L’intelligence artificielle renforce également l’analyse prédictive. Les données IoT peuvent prendre en charge la détection des anomalies, la maintenance prédictive, la prévision de la demande et les flux de travail automatisés. La cybersécurité est intégrée plus tôt dans le cycle de vie des appareils, à mesure que les entreprises reconnaissent les risques associés à l'expansion des surfaces d'attaque.
De même, dans l’application de suivi et de conformité des composants, les données de l’Internet des objets conservées dans des registres blockchain partagés permettent à toutes les parties de suivre la provenance des composants tout au long du cycle de vie du produit. Par conséquent, la technologie est utilisée dans différents secteurs. Par exemple,
- En décembre 2023, Vodafone et Deloitte ont collaboré pour introduire des services IoT blockchain afin de simplifier les opérations dans les chaînes d'approvisionnement. L'alliance avec Nexxiot, une plateforme DAB basée à Zurich, utilise la blockchain pour valider automatiquement les transactions sur les appareils IoT. Il s'adresse aux secteurs de l'énergie, de l'automobile, de la chaîne d'approvisionnement et de la fabrication.
Ainsi, la blockchain pourrait contribuer à améliorer l’évolutivité et les problèmes de sécurité de la technologie connectée.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Facteurs de croissance du marché de l’Internet des objets (IoT)
Adoption croissante des villes intelligentes pour renforcer les progrès du marché
Avec l’augmentation de la population et de l’urbanisation, plusieurs pays lancent des projets de villes intelligentes et mettent en œuvre des solutions de villes intelligentes pour optimiser leurs ressources. Les appareils connectés, tels que les capteurs, les compteurs intelligents et les lumières intelligentes, contribuent à améliorer les fonctions et la compétence des systèmes et des services associés.
Le nombre croissant de maisons et de bâtiments intelligents, l’Industrie 4.0, la fabrication intelligente et le développement d’infrastructures intelligentes devraient générer une vaste transformation dans les domaines d’activité, stimulant la croissance du marché de l’Internet des objets. Par exemple,
- Selon le Forum économique mondial, 1,3 million de personnes migrent chaque semaine vers les métropoles et, d’ici 2040, 65 % de la population mondiale vivra dans les villes. Ainsi, de plus en plus de personnes s’orientent vers l’urbanisation et utilisent des appareils intelligents.
- Selon le rapport 2022 du Forum économique mondial, 131,4 millions de foyers utilisaient des haut-parleurs intelligents en 2022, et 335,3 millions devraient utiliser des haut-parleurs intelligents d'ici 2027. De même, 73,1 millions de foyers utilisaient de gros appareils intelligents en 2022, et 177,6 millions devraient utiliser ces appareils intelligents d'ici 2027.
De plus, les solutions de ville intelligente, telles que les compteurs intelligents,transport intelligent, la gestion intelligente des déchets, les réseaux intelligents et les contrôleurs intelligents de la qualité de l'air sont mis en œuvre par les consommateurs, augmentant ainsi le potentiel du marché des appareils connectés dans le monde entier.
La numérisation industrielle est l’un des principaux moteurs du marché de l’Internet des objets, car les fabricants connectent les machines, les lignes de production et les actifs pour améliorer l’efficacité opérationnelle. Les capteurs et les passerelles génèrent des données continues qui prennent en charge la maintenance prédictive, le contrôle qualité, l'optimisation énergétique et la fabrication intelligente.
La demande d’analyses en temps réel augmente également son adoption. Les entreprises ont besoin d'une visibilité plus rapide sur les performances des équipements, la logistique, le comportement des clients et l'état des infrastructures. L'Edge Computing permet un traitement localisé où les exigences de latence, de bande passante ou de résilience limitent la dépendance à l'égard des systèmes cloud centralisés.
L’expansion de la connectivité 5G renforce le déploiement de l’IoT dans les applications industrielles, de transport, de santé et de ville intelligente. Une capacité plus élevée et une latence plus faible prennent en charge des populations plus importantes d'appareils connectés et des cas d'utilisation plus gourmands en données.
Restrictions du marché
Limitations associées à la sécurité, à l'intégrité et à la confidentialité des données des appareils connectés pour freiner la croissance
La technologie de l'Internet des objets a diverses applications, allant de la collecte de données biométriques via des appareils portables à la surveillance des équipements connectés via des plateformes cloud et des réseaux de communication. Ces appareils possèdent des adresses IP uniques qui leur permettent d'échanger des informations et de communiquer avec d'autres appareils.
Cependant, à mesure que le nombre d’appareils connectés, d’appareils mobiles, d’appareils intelligents et de plates-formes augmente, la nécessité de protéger les données et la confidentialité augmente également. Ces appareils et réseaux pourraient contenir des données personnelles et sensibles que des attaquants pourraient utiliser. Une mauvaise utilisation des données peut apparaître en raison de la dépendance croissante à l’égard des appareils connectés, de la réplication des flux de conception et de la sensibilité des appareils connectés.
De telles limitations en matière de sécurité et de confidentialité des données des clients peuvent entraver la croissance du marché de l’Internet des objets (IoT). La complexité élevée du déploiement reste un frein important pour le marché de l’Internet des objets. Les entreprises doivent intégrer du matériel hétérogène, des capteurs, des passerelles, des technologies de connectivité, des plates-formes logicielles et des systèmes opérationnels existants. Les problèmes de compatibilité peuvent augmenter les coûts de mise en œuvre et prolonger les délais de déploiement.
Les risques liés à la cybersécurité freinent également l’adoption. De grandes populations d'appareils connectés créent des surfaces d'attaque croissantes, tandis que des informations d'identification faibles, des micrologiciels obsolètes et des pratiques de sécurité incohérentes peuvent exposer les données opérationnelles et client. Les organisations ont donc besoin d'une authentification, d'une surveillance des appareils, d'un chiffrement et d'une gestion du cycle de vie plus forts.
La gouvernance des données présente un autre défi. Les déploiements IoT génèrent des volumes substantiels d'informations opérationnelles, nécessitant un stockage, un traitement, des politiques de propriété et une conformité réglementaire sécurisés. Les flux de données transfrontaliers peuvent compliquer les stratégies de déploiement des entreprises multinationales.
Opportunités de marché
Le marché de l’Internet des objets présente des opportunités substantielles grâce à l’automatisation industrielle, aux infrastructures intelligentes, à la modernisation des soins de santé et à la gestion durable de l’énergie. Les fabricants peuvent utiliser des équipements, des capteurs et des analyses connectés pour réduire les temps d'arrêt, optimiser la production et améliorer l'utilisation des actifs. Ces applications créent une demande récurrente de plateformes, de logiciels et de services spécialisés.
Les villes intelligentes offrent une autre opportunité de croissance. Les opérateurs municipaux peuvent déployer des systèmes connectés pour la gestion du trafic, l'éclairage public, la collecte des déchets, la surveillance environnementale et la maintenance des infrastructures. L'intégration avec l'informatique de pointe et la 5G peut améliorer la réactivité tout en prenant en charge les déploiements d'appareils à grande échelle. Les prestataires de soins de santé explorent de plus en plus la surveillance à distance, les équipements médicaux connectés, le suivi des actifs et les services. Les plates-formes IoT peuvent combiner les données des appareils avec des analyses pour prendre en charge les décisions opérationnelles et l'optimisation des ressources.
L'énergie durable crée des opportunités pour les réseaux connectés, les actifs distribués, le stockage de l'énergie et la surveillance de la consommation. Les services publics peuvent utiliser des analyses en temps réel pour équilibrer la demande, détecter les pannes et améliorer l’efficacité de l’infrastructure. Les PME représentent un segment adressable important, car les plates-formes basées sur le cloud simplifient l'adoption. Les services gérés peuvent réduire les barrières techniques et assurer la gestion des appareils, la cybersécurité, la connectivité et l'analyse.
Les fournisseurs peuvent également se développer grâce à des solutions verticales et des partenariats écosystémiques. Alors que les entreprises recherchent des résultats mesurables en matière de transformation numérique, les fournisseurs qui combinent matériel, logiciels, connectivité et services peuvent capturer des dépenses et renforcer leur part de marché de l’Internet des objets.
Analyse de segmentation du marché de l’Internet des objets (IoT)
Par analyse des composants
L'intégration des technologies émergentes stimule la croissance des plateformes IoT
Sur la base des composants, le marché est divisé en plates-formes et solutions et services.
Les plates-formes constituent la base logicielle pour connecter les appareils, gérer les données, intégrer les applications et coordonner les actifs connectés. La demande des entreprises évolue vers des plates-formes combinant la gestion des appareils, la gestion de la connectivité, l'analyse, la sécurité et l'activation des applications au sein d'environnements unifiés. Les plates-formes cloud natives gagnent en popularité car elles prennent en charge des déploiements évolutifs sur des opérations géographiquement réparties.
La plate-forme est sous-segmentée en gestion de réseau, plate-forme cloud et gestion des appareils. La solution est classée en analyse de streaming en temps réel, sécurité, gestion des données, surveillance à distance et gestion de la bande réseau. Avec une part de71,12%en 2026
Le segment des plates-formes devrait enregistrer le TCAC le plus élevé en raison de la demande croissante de serveurs de données en aval efficaces et de plates-formes de connectivité d'applications d'entreprise. En outre, divers acteurs du marché améliorent les plateformes IoT en les intégrant aux nouvelles technologies émergentes. Par exemple,
- En juin 2023, Ayla a collaboré avec Etisalat pour proposer une plateforme IoT pour une nouvelle solution de maison intelligente d'Etisalat par e&, la marque, démontrant les télécommunications des Émirats arabes unis. Le partenariat avec Ayla a ajouté de la valeur aux services et solutions de maison intelligente grâce à son infrastructure cloud rationalisée et sa capacité à prendre en charge une variété d'appareils.
En outre, la gestion de réseau devrait détenir une part de marché importante au cours de la période de prévision en raison de la demande croissante des entreprises en systèmes de surveillance à distance et en appareils prêts pour Internet. La solution de gestion de réseau est indépendante du périphérique et intègre facilement des modèles matériels et des structures de données multi-fournisseurs dans le flux de travail. Le segment devrait détenir 54,10 % de part de marché en 2025.
Les solutions et services comprennent le matériel, les capteurs, les passerelles, la connectivité, les applications logicielles, l'intégration, le conseil, la maintenance et les services gérés. Le matériel reste essentiel car les appareils physiques génèrent les données nécessaires à la surveillance et à l'automatisation. Cependant, les logiciels et services récurrents influencent de plus en plus les décisions d'achat, car les entreprises recherchent des analyses continues, un support tout au long du cycle de vie et des résultats opérationnels mesurables.
Cependant, les solutions et services devraient dominer le marché avec la part de marché la plus élevée. Plusieurs industries mettent en œuvre des solutions intelligentes pour améliorer leurs systèmes actuels. Par exemple, les établissements de santé déploient des appareils connectés pour améliorer les résultats médicaux. Le segment a capté 72,20 % de part de marché en 2024.
Le segment des plateformes cloud est susceptible de croître avec un TCAC considérable de 29,50 % au cours de la période de prévision (2024-2032).
Par analyse de déploiement
Convergence du déploiement de l'IoT et du Cloud pour stimuler l'innovation, optimiser les opérations et offrir des expériences convaincantes aux utilisateurs finaux
En fonction du déploiement, le marché est divisé en cloud et sur site.
Le déploiement du cloud se développe rapidement car il fournit des ressources informatiques élastiques, une gestion centralisée des appareils, une accessibilité à distance et des coûts d'exploitation flexibles. Les entreprises peuvent connecter de grandes populations d’appareils sans construire une infrastructure interne étendue. Les plates-formes cloud simplifient également l'agrégation des données sur plusieurs sites, permettant des analyses à l'échelle de l'entreprise et une surveillance centralisée.
Le déploiement dans le cloud des appareils Internet des objets (IoT) continue d'évoluer, sous l'impulsion de diverses tendances, déterminant la manière dont les organisations exploitent l'IoT combiné au cloud computing. Le cloud reste crucial pour le traitement et l'analyse des données IoT. Il existe une tendance croissante à intégrer l’informatique de pointe aux déploiements cloud.
Les plateformes cloud offrent des services avancés d’IA et d’apprentissage automatique qui complètent les déploiements IoT. Les organisations exploitent ces capacités pour tirer des informations exploitables à partir des données IoT, permettant ainsi la maintenance prédictive, la détection des anomalies et l'optimisation des systèmes IoT. L'intégration de l'IA et du ML dans les solutions IoT basées sur le cloud améliore la prise de décision et stimule l'innovation. Le segment devrait capturer 78,38%de la part de marché en 2026, enregistrant un TCAC substantiel de 26,40 % au cours de la période de prévision (2024-2032).
Le déploiement sur site reste pertinent lorsque les organisations ont besoin d'un contrôle direct de l'infrastructure, d'une gouvernance stricte des données, d'une faible latence ou d'une intégration avec une technologie opérationnelle existante. Les installations industrielles, les organisations gouvernementales et les entreprises réglementées peuvent conserver le traitement local pour les applications critiques où des opérations ininterrompues sont essentielles.
Les architectures hybrides sont de plus en plus courantes. Les organisations peuvent traiter des données sensibles au temps en périphérie tout en envoyant des informations agrégées aux plateformes cloud pour des analyses avancées et un stockage à long terme. Ce modèle équilibre les exigences de latence, de bande passante, de sécurité et d’évolutivité. L’Edge Computing complète donc plutôt qu’il ne remplace l’infrastructure cloud dans de nombreux déploiements industriels et commerciaux.
Les petites et moyennes entreprises privilégient généralement les modèles cloud, car le prix de l'abonnement réduit les besoins en capital initial. Les grandes entreprises utilisent souvent des architectures mixtes basées sur la sensibilité de la charge de travail, la géographie, l'infrastructure existante et les exigences de conformité. Les fournisseurs réagissent avec des options de déploiement flexibles qui prennent en charge la migration entre les environnements sur site, en périphérie et cloud.
Les décisions de déploiement dépendent de plus en plus du coût total de possession et de la cybersécurité. Les organisations évaluent la fiabilité de la connectivité, la résidence des données, la complexité de l'intégration et la gestion du cycle de vie avant de sélectionner une architecture. À mesure que l’adoption du cloud se développe, l’IoT basé sur le cloud devrait gagner des parts de marché, tandis que les systèmes sur site resteront importants pour les applications spécialisées et critiques.
En tirant parti de l'infrastructure sur site, les organisations peuvent répondre à des exigences uniques liées à la souveraineté des données, à la latence, à la conformité et à la connectivité, tout en libérant tout le potentiel de l'IoT en matière d'efficacité opérationnelle et d'innovation commerciale.
Analyse par type d'entreprise
Les PME adopteront des solutions IoT abordables et faciles à déployer pour améliorer l'expérience client
Le marché de l’Internet des objets s’adresse aux PME et aux grandes entreprises, avec des modèles d’adoption façonnés par la capacité d’investissement, la complexité opérationnelle et l’expertise technique. Les grandes entreprises représentent une demande importante car elles exploitent de vastes installations, flottes, chaînes d’approvisionnement et réseaux d’actifs. Leurs programmes IoT s'étendent souvent sur plusieurs unités commerciales et nécessitent une intégration avec la planification des ressources de l'entreprise, les systèmes clients, la technologie opérationnelle et l'infrastructure de cybersécurité.
Les grandes entreprises détiennent une part de marché importante en 2025. Les grandes entreprises disposent souvent des ressources nécessaires pour mettre en œuvre des solutions IoT de bout en bout. Ils intègrent les données IoT aux systèmes d'entreprise existants, tels que l'ERP (Enterprise Resource Planning) etCRM (Gestion de la Relation Client), pour obtenir des informations exploitables et améliorer la prise de décision. On estime que ce segment atteindra64,36%de la part de marché en 2026.
Les grandes entreprises investissent généralement dans l'automatisation industrielle, la maintenance prédictive, les chaînes d'approvisionnement connectées, la fabrication intelligente et l'analyse en temps réel. Ils peuvent prendre en charge des équipes d'ingénierie dédiées et des cycles de mise en œuvre plus longs, permettant d'intégrer des déploiements complexes aux programmes de transformation numérique existants. Leurs décisions d'achat mettent l'accent sur l'évolutivité, l'interopérabilité, la sécurité et les retours mesurables.
Les PME connaîtront le TCAC le plus élevé de 27,00 % au cours de la période de prévision (2024-2032). Les PME adoptent des solutions IoT rentables et faciles à mettre en œuvre. Ils commencent souvent par des applications IoT de base, telles que la surveillance à distance des équipements, la gestion des stocks et la surveillance environnementale, pour répondre aux besoins immédiats de l'entreprise.
Les PME sont confrontées à de plus grandes contraintes liées au capital, aux compétences et aux infrastructures. Néanmoins, l’adoption augmente à mesure que les plateformes cloud, les services gérés et les solutions par abonnement réduisent les barrières techniques. Les petits fabricants peuvent connecter leurs équipements de production sans constituer de grandes équipes technologiques internes. Les détaillants, les exploitations agricoles, les opérateurs logistiques et les entreprises de services professionnels peuvent également adopter des applications IoT ciblées pour le suivi, la surveillance et l'optimisation des processus.
Alors que les grandes entreprises et les PME adoptent la technologie IoT, leurs tendances en matière d'adoption diffèrent en fonction de l'échelle, du budget, de l'orientation sectorielle et de la maturité technologique. Les grandes entreprises donnent la priorité aux solutions IoT complètes et personnalisées intégrées aux systèmes d'entreprise existants, tandis que les PME préfèrent les solutions IoT abordables et faciles à déployer, adaptées à leurs besoins commerciaux spécifiques.
Par analyse de l’industrie
L'industrie agricole connaîtra le taux de croissance le plus rapide en raison de la demande croissante d'équipements et de capteurs sur le terrain
Le marché de l’Internet des objets couvre le BFSI, la vente au détail, le gouvernement, la santé, la fabrication, l’agriculture, l’énergie durable, les transports, ainsi que l’informatique et les télécommunications. Chaque secteur a des priorités d'adoption, des exigences en matière de données et des cas d'utilisation opérationnels distincts. Les solutions spécifiques à un secteur deviennent de plus en plus importantes à mesure que les organisations recherchent des résultats mesurables plutôt qu'une connectivité généralisée.
Les institutions BFSI utilisent des technologies connectées pour la surveillance des succursales, la sécurité physique, le suivi des actifs, les contrôles environnementaux et l'analyse opérationnelle. Les détaillants déploient des capteurs et des systèmes connectés pour la visibilité des stocks, les étagères intelligentes, la surveillance des entrepôts, les services personnalisés et la gestion de l'énergie. Ces applications améliorent l'efficacité du magasin tout en générant des données pour la planification de la demande et l'optimisation de l'expérience client.
Les organisations gouvernementales utilisent l'IoT dans les villes intelligentes, la sécurité publique, les services publics, les infrastructures de transport et la surveillance environnementale. Les prestataires de soins de santé déploient des dispositifs médicaux connectés, des systèmes de surveillance à distance, des technologies de suivi des actifs et de gestion des installations. La sécurité, la fiabilité, l'interopérabilité et la conformité réglementaire des données restent essentielles car les systèmes de santé gèrent des informations sensibles et des services essentiels.
La fabrication représente un domaine d’application majeur. Les technologies de l'Internet industriel des objets connectent les machines, les robots, les lignes de production et les systèmes qualité pour prendre en charge la maintenance prédictive, l'optimisation des processus, l'automatisation industrielle et la fabrication intelligente. L’Edge Computing est particulièrement utile lorsque les décisions en temps réel doivent être prises à proximité de l’équipement.
L'agriculture adopte des capteurs, une irrigation connectée, une surveillance des équipements et des analyses pour améliorer les rendements et l'efficacité des ressources. Les opérateurs d'énergie durable utilisent l'IoT pour la surveillance du réseau, la gestion des actifs renouvelables, le stockage de l'énergie, l'optimisation de la consommation et la détection des pannes. Les entreprises de transport connectent les véhicules, les marchandises, les infrastructures et les réseaux logistiques pour améliorer l'utilisation de la flotte, la planification des itinéraires, la sécurité et la visibilité.
Le secteur agricole devrait croître au TCAC le plus élevé en raison de la demande croissante d’équipements et de capteurs sur le terrain. Certaines applications clés de la haute technologie dans le secteur agricole sont serre intelligentes, agriculture intelligente, agriculture de précision, agriculture intelligente, drones intelligents et bien d’autres. La mise en œuvre de l'IoT dans l'agriculture comporte divers avantages, tels que la réduction des dépenses tout en multipliant les rendements et en améliorant la prise de décision des agriculteurs grâce à des données précises. De tels facteurs créent de nombreuses opportunités pour le développement du marché. Par exemple,
- En janvier 2024, Morse Micro et Zetifi ont collaboré pour annoncer une connectivité modernisée dans les zones éloignées pour l'agriculture intelligente IoT au CES 2024. La technologie inventive permet aux agriculteurs et aux populations rurales d'accéder, d'étendre et d'améliorer la couverture des réseaux cellulaires, radio et satellite existants.
Les entreprises informatiques et télécoms déploient l'IoT pour la surveillance des réseaux, la gestion des infrastructures, les services connectés et les applications compatibles 5G. Dans tous les secteurs, la cybersécurité fait désormais partie intégrante des décisions de déploiement, car les écosystèmes connectés élargissent les surfaces d'attaque potentielles. Les opportunités de marché les plus importantes favoriseront donc les fournisseurs combinant connectivité, matériel, logiciels, analyses, sécurité et services avec une expertise spécifique au secteur.
La demande du secteur est également déterminée par les caractéristiques des actifs. L’industrie manufacturière dépend fortement de l’état des machines et des données de production, tandis que l’agriculture met l’accent sur les conditions environnementales et l’utilisation des ressources. Le transport donne la priorité à l'emplacement, aux déplacements et à l'état de la flotte. Les applications énergétiques durables nécessitent une surveillance continue des actifs distribués et des flux d’énergie. Les soins de santé mettent davantage l'accent sur la fiabilité, la sécurité des patients, l'interopérabilité des appareils et la confidentialité.
Les soins de santé devraient représenter la part de marché la plus élevée au cours de la période de prévision.Industrie 4.0Les technologies, telles que l'Internet industriel des objets, le Big Data et l'apprentissage automatique, permettent au secteur de la santé de se concentrer sur la transformation numérique pour améliorer la qualité et la productivité, minimiser les temps d'arrêt et faciliter la gestion de la chaîne d'approvisionnement. Ces appareils rendent la surveillance à distance possible dans le domaine des soins de santé, permettant ainsi de maintenir les patients en bonne santé et en sécurité et permettant aux médecins de prodiguer d'excellents soins. Le segment est configuré pour capturer 20,10% de la part de marché en 2026.
On estime que le segment de l’énergie durable enregistrera un TCAC substantiel de 30,40 % au cours de la période de prévision (2024-2032).
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
APERÇU RÉGIONAL
Le marché a été analysé dans cinq grandes régions : Amérique du Nord, Asie-Pacifique, Europe, Moyen-Orient et Afrique et Amérique du Sud.
North America Internet of Things (IoT) Market Size, 2025 (USD Billion) Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
Analyse du marché de l’Internet des objets (IoT) en Amérique du Nord
En 2025, l'Amérique du Nord a généré 279,73 milliards de dollars, contribuant à hauteur de 32,40 % aux revenus du marché mondial, et devrait atteindre 338,85 milliards de dollars en 2026. La région a connu une croissance remarquable dans les secteurs de la santé, de l'industrie et de l'automobile, en raison de la clientèle croissante des plateformes basées sur le cloud.
L’Amérique du Nord reste un marché mature de l’Internet des objets, soutenu par une infrastructure cloud avancée, une forte numérisation des entreprises et une adoption généralisée des appareils connectés. Les programmes de fabrication, de santé, de transport et de ville intelligente stimulent la demande de plateformes IoT, d’analyse et de cybersécurité. Les investissements dans l’informatique de pointe, la 5G et l’automatisation industrielle renforcent encore l’adoption régionale, tandis que les écosystèmes technologiques établis prennent en charge des déploiements évolutifs dans des environnements d’entreprise complexes et des applications industrielles au fil du temps.
En outre, l’adoption croissante de la technologie 5G contribue de manière significative aux progrès du marché de la région. En outre, les plates-formes cloud sont largement adoptées dans la région en raison de l'expansion des appareils compatibles IoT, de l'augmentation des investissements en R&D dans les technologies de pointe et de l'importance des principaux acteurs du marché, tels qu'Amazon Web Services (AWS), Google, Cisco, Microsoft et IBM. Le marché américain devrait atteindre le dollar183.24milliards en 2026.
- Selon le GSMA Intelligence Report 2023, en Amérique du Nord, les connexions IoT cellulaires devraient atteindre 535 millions d'ici 2030. Les États-Unis représentent le plus grand nombre de connexions IoT de la région, représentant plus de 90 % du total des connexions.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Marché de l’Internet des objets (IoT) aux États-Unis
Le marché américain de l’Internet des objets bénéficie d’importantes dépenses technologiques d’entreprise, d’une infrastructure de connectivité avancée et d’une forte adoption des plateformes cloud. Les fabricants déploient de plus en plus d’équipements connectés pour la maintenance prédictive et la fabrication intelligente. Les applications dans les domaines de la santé, des transports et de l’énergie augmentent également la demande. Les investissements dans la 5G, l’informatique de pointe, la cybersécurité et l’analyse des données soutiennent un déploiement plus large dans les environnements commerciaux et industriels, renforçant ainsi le développement soutenu du marché dans les principaux secteurs à l’échelle nationale.
Analyse du marché européen de l’Internet des objets (IoT)
Le marché européen représentait 197,79 milliards de dollars en 2025, soit 22,90 % de l'industrie mondiale, et devrait atteindre 233,88 milliards de dollars en 2026. La région devrait dominer le marché dans les années à venir en traversant l'Amérique du Nord avec le plus grand marché de l'Internet des objets. Alors que les soins de santé devraient détenir une part de marché considérable en Europe, le secteur est progressivement lié au Big Data.
L’Europe représente un marché important de l’Internet des objets, soutenu par la numérisation industrielle, les initiatives de développement durable et l’expansion des infrastructures intelligentes. Les fabricants utilisent de plus en plus d'appareils connectés pour l'automatisation, la maintenance prédictive et l'optimisation des ressources. Les applications dans les domaines de la santé, des transports, de l’énergie et du secteur public se développent également. Les exigences en matière de gouvernance des données et les priorités en matière de cybersécurité influencent les décisions d'architecture, tandis que le cloud et l'informatique de pointe prennent en charge des déploiements évolutifs dans diverses économies européennes dans des secteurs majeurs au fil du temps.
Marché de l'Internet des objets (IoT) au Royaume-Uni
Le marché britannique continue de croître et devrait atteindre une valeur marchande de 1 USD.56.91milliards en 2026. Les appareils connectés combinés au Big Data devraient gagner du terrain en Europe. Le marché britannique de l’Internet des objets se développe grâce à la transformation numérique dans les secteurs de la fabrication, des soins de santé, des transports, de l’énergie et des infrastructures publiques.
Les entreprises adoptent des appareils connectés, des plateformes cloud et des analyses en temps réel pour améliorer leur efficacité opérationnelle. Les programmes de villes intelligentes et la connectivité 5G répondent à une demande supplémentaire. La cybersécurité, la gouvernance des données et l'interopérabilité restent des considérations clés à mesure que les organisations étendent leurs déploiements dans des environnements de plus en plus distribués à l'échelle nationale.
Marché allemand de l’Internet des objets (IoT)
L'Allemagne vaut en dollars américains52.03milliards de dollars en 2026, alors que la France devrait atteindre 44,56 milliards de dollars la même année. Le marché allemand de l'Internet des objets est fortement influencé par les initiatives de fabrication de pointe, d'automatisation industrielle et d'usine intelligente.
Les fabricants connectent les machines, les systèmes de production et les chaînes d’approvisionnement pour améliorer la productivité et la maintenance prédictive. La demande se développe également dans les domaines de l’énergie, des transports et de la logistique. L'informatique de pointe, la connectivité industrielle, la cybersécurité et l'analyse des données restent importantes à mesure que les entreprises intègrent l'IoT aux environnements technologiques opérationnels établis dans tous les secteurs industriels et à l'échelle nationale.
De plus, la demande pour cette technologie augmente parmi les entreprises et les organisations en Allemagne, en France, au Royaume-Uni, en Espagne, en Italie et aux Pays-Bas, stimulant ainsi la croissance du marché de la région. De même, les pays nordiques et d’Europe de l’Est affichent un taux d’adoption substantiel de ces technologies avancées.
- Selon les experts du secteur, les organisations européennes devraient dépenser 345 milliards de dollars d’ici 2027 en technologies liées à l’IoT. Contribuant ainsi au progrès du marché de la région.
Analyse du marché de l’Internet des objets (IoT) en Asie-Pacifique
L’Asie-Pacifique a enregistré une taille de marché de 302,28 milliards de dollars en 2025, soit 27,70 % de la part de marché mondiale, et devrait atteindre 384,74 milliards de dollars en 2026. La région devrait afficher le TCAC le plus élevé au cours de la période de prévision en raison de la montée en puissance des plans et des initiatives de villes intelligentes, tels que le projet de prévision intelligente des maladies (Chine), Smart Wellington (Nouvelle-Zélande) et les dépenses cloud dans la région.
L’Asie-Pacifique devrait enregistrer une forte croissance du marché de l’Internet des objets à mesure que la fabrication, l’urbanisation, l’infrastructure numérique et les services connectés se développent. La Chine, le Japon, la Corée du Sud et l’Inde sont d’importants centres d’adoption. L'automatisation industrielle, la fabrication intelligente, les transports, les soins de santé et les villes intelligentes génèrent de la demande. L'expansion des réseaux 5G et de l'informatique de pointe renforce les capacités, tandis que les plates-formes cloud et la gestion des appareils prennent en charge les déploiements à grande échelle sur divers marchés de la région.
En outre, les fournisseurs et producteurs de services de communication de la région, tels que Taiwan Mobile et Samsung Electronics Co., Ltd., intensifient leurs portefeuilles pour exploiter les opportunités des appareils intelligents en adoptant des capacités d'analyse avancées dans les systèmes existants. En outre, divers acteurs du marché investissent dans la région pour y renforcer leur position commerciale. Par exemple,
- En octobre 2023, SoftBank Corp. a étendu ses activités IoT en Asie-Pacifique. La société a étendu ses ventes dans 19 pays et régions, dont le Japon. SoftBank mettrait l'accent sur la commercialisation des services IoT.
L’Inde devrait acquérir du dollar36,98milliards en 2026.
Marché japonais de l’Internet des objets (IoT)
Le Japon devrait atteindre une valeur de USD59.04milliards la même année. Le marché japonais de l'Internet des objets bénéficie de la fabrication de pointe, de la robotique, des technologies de santé et de la modernisation des infrastructures. Les entreprises connectent de plus en plus d’équipements industriels pour prendre en charge la maintenance prédictive, la gestion de la qualité et l’efficacité opérationnelle. Le vieillissement démographique encourage les applications de soins de santé connectées, tandis que les systèmes de transport et d’énergie offrent des opportunités supplémentaires. L'informatique de pointe, les capteurs, la cybersécurité et l'analyse industrielle restent importants pour un déploiement fiable dans des environnements opérationnels complexes à l'échelle nationale et dans des installations à l'échelle nationale.
Marché chinois de l’Internet des objets (IoT)
La Chine devrait être valorisée en USD113.38milliards en 2026. La Chine représente un marché majeur de l'Internet des objets, soutenu par une capacité de fabrication étendue, des investissements dans les villes intelligentes, l'automatisation industrielle et une infrastructure de connectivité à grande échelle. Les entreprises déploient des appareils connectés dans les usines, la logistique, l'énergie et les transports. Les initiatives numériques soutenues par le gouvernement encouragent l’adoption de la 5G, de l’informatique de pointe et des plateformes cloud. La demande en matière de gestion des appareils, de cybersécurité et d’analyse des données augmente à mesure que les déploiements deviennent de plus en plus sophistiqués à travers le pays à grande échelle.
Analyse du marché de l’Internet des objets (IoT) au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique a généré 114,86 milliards de dollars en 2025, soit 10,80 % du paysage du marché mondial, et devrait atteindre 143,22 milliards de dollars en 2026. Le marché de l'Internet des objets au Moyen-Orient et en Afrique progresse grâce aux programmes de villes intelligentes, à la modernisation énergétique, aux investissements dans les télécommunications et à la transformation numérique. Les infrastructures connectées, les transports, les services publics et les applications industrielles génèrent une demande de plates-formes et d'analyses IoT. L'adoption du cloud, la 5G, l'informatique de pointe et la cybersécurité deviennent de plus en plus importantes à mesure que les gouvernements et les entreprises recherchent des écosystèmes connectés évolutifs dans divers environnements opérationnels régionaux.
Le Moyen-Orient et l’Afrique devraient connaître une croissance significative au cours de la période de prévision en raison de la croissance des services d’accès à Internet et du nombre croissant d’utilisateurs régionaux. Les pays du Moyen-Orient, comme l’Arabie saoudite et les Émirats arabes unis, se sont activement engagés dans la constructionvilles intelligentes, préférant les construire et les créer à partir de zéro plutôt que d’intégrer la technologie dans les écosystèmes existants. Le marché du CCG devrait atteindre 27,96 milliards de dollars en 2025.
Analyse du marché de l’Internet des objets (IoT) en Amérique latine
L'Amérique latine représentait 65,14 milliards de dollars en 2025, soit 6,30 % de la part de marché mondiale, et devrait atteindre 78,99 milliards de dollars en 2026. L'Amérique latine se développe en tant que marché de l'Internet des objets grâce à l'expansion de la transformation numérique, des infrastructures connectées et de l'adoption du cloud. Les télécommunications, l'industrie manufacturière, l'agriculture, les transports, la vente au détail et les applications énergétiques créent une demande de capteurs, de plates-formes et d'analyses. L’agriculture intelligente offre un potentiel notable de surveillance des ressources et de gains de productivité. L’expansion de la connectivité et les services gérés peuvent aider à surmonter les obstacles à l’adoption parmi les petites entreprises de la région au fil du temps.
Paysage concurrentiel de l’industrie de l’Internet des objets
Les acteurs établis investissent dans les technologies de base et les startups pour rester compétitifs
Les principaux acteurs clés, tels qu'Intel Corporation, Microsoft Corporation, Cisco Systems, Inc., Amazon Web Services, Inc., Siemens AG, PTC Inc. et d'autres, réalisent des investissements substantiels dans les technologies avancées, telles que l'IA, le cloud computing, etc. Les acteurs du marché établis réalisent des investissements substantiels dans les startups et les entreprises de taille moyenne pour offrir des solutions efficaces aux secteurs verticaux d'utilisation finale, tels que la santé, la fabrication, la vente au détail et autres.
Le paysage concurrentiel du secteur de l’Internet des objets comprend des entreprises technologiques diversifiées, des fournisseurs de cloud, des spécialistes de la connectivité, des fournisseurs d’automatisation industrielle et des développeurs de plateformes émergentes. La concurrence se concentre de plus en plus sur les architectures évolutives, l’interopérabilité, l’analyse, la cybersécurité, l’informatique de pointe et les applications spécifiques à l’industrie. Les fournisseurs cherchent à capter de la valeur au-delà du matériel en élargissant leurs portefeuilles de logiciels, de plates-formes et de services récurrents.
Microsoft est en concurrence grâce à Azure IoT, à l'infrastructure cloud, aux capacités de pointe, à l'analyse des données et à l'intégration d'entreprise. Amazon Web Services prend en charge les déploiements IoT via des services cloud, la gestion des appareils et des solutions industrielles. Google Cloud met l'accent sur les données connectées, l'intelligence artificielle et l'analyse. Cisco combine les capacités de connectivité, de mise en réseau, de sécurité et d'IoT industriel, tandis que Siemens, Schneider Electric et Honeywell exploitent des positions établies en matière d'automatisation industrielle.
Parmi les autres participants importants figurent IBM, Oracle, PTC, Bosch, Hitachi, Huawei et Qualcomm. Leur positionnement varie selon les plates-formes industrielles, les logiciels d'entreprise, la connectivité, le matériel et l'informatique de pointe. Les entreprises émergentes ciblent de plus en plus des opportunités spécialisées telles que l’intelligence des actifs, la sécurité des appareils, la gestion de flotte, l’analyse industrielle et les infrastructures intelligentes.
Les stratégies concurrentielles impliquent de plus en plus de partenariats entre fournisseurs de cloud, opérateurs de télécommunications, fabricants d'équipements, intégrateurs de systèmes et développeurs de logiciels. Ces collaborations étendent la portée de l'écosystème et accélèrent le déploiement dans des environnements clients complexes. Les acquisitions restent également importantes pour obtenir des capacités spécialisées d’analyse, de connectivité, de cybersécurité et de gestion des appareils.
Les grands fournisseurs renforcent l’intégration des plateformes pour réduire la fragmentation des piles technologiques et simplifier le déploiement en entreprise. Les fournisseurs industriels connectent les données des équipements à la maintenance prédictive, aux jumeaux numériques et aux applications de fabrication intelligente. Les entreprises de télécommunications combinent la connectivité 5G avec des services de pointe pour prendre en charge les cas d'utilisation sensibles à la latence.
L’environnement concurrentiel évolue donc vers des écosystèmes IoT intégrés plutôt que vers des produits autonomes. Les fournisseurs qui font preuve d’interopérabilité, d’une cybersécurité solide, d’une gestion des données évolutive et d’une efficacité opérationnelle mesurable sont bien placés pour renforcer leur part de marché de l’Internet des objets. L'expertise du secteur et le support au déploiement resteront des différenciateurs importants à mesure que les clients passeront de projets pilotes à des opérations connectées à l'échelle de l'entreprise dans des environnements d'entreprise géographiquement répartis.
Liste des principales entreprises de l’Internet des objets (IoT) :
- Amazon Web Services, Inc. (États-Unis)
- Société Intel(NOUS.)
- Microsoft Corporation (États-Unis)
- PTC Inc. (États-Unis)
- GE (États-Unis)
- Cisco Systems, Inc.(NOUS.)
- Société IBM(NOUS.)
- Société Oracle(NOUS.)
- SAP SE (Allemagne)
- Siemens AG (Allemagne)
Développements clés de l’industrie
- Février 2026 :AT&T et Cisco ont élargi leur collaboration stratégique en activant commercialement une plate-forme IoT native 5G autonome (SA). Le partenariat vise à prendre en charge les applications connectées exigeantes tout en améliorant la sécurité, la fiabilité, l'évolutivité et la gestion du cycle de vie. La solution combine le cœur 5G SA d'AT&T avec la plate-forme de services de mobilité de Cisco, y compris le centre de contrôle IoT et le noyau convergé, permettant le découpage du réseau, l'informatique de pointe, les performances sensibles aux applications et la gestion automatisée des appareils.
- Juillet 2025 :Rakuten Mobile a sélectionné Cisco, Nokia et F5 comme partenaires technologiques pour son déploiement de réseau 5G autonome au Japon. La collaboration vise à améliorer les performances du réseau, à simplifier les opérations et à prendre en charge la connectivité d'entreprise avancée et les applications IoT. Les technologies impliquées incluent le Packet Core mobile de Cisco, les fonctions réseau cloud natives de Nokia, l'infrastructure multi-cloud, les opérations basées sur l'IA, la connectivité 5G et l'analyse réseau.
- Mars 2025 :Jio Platforms, AMD, Cisco et Nokia ont annoncé leur intention de développer une plateforme Open Telecom AI pour les opérations de télécommunications intelligentes. L'initiative vise à améliorer l'efficacité, la sécurité, la fiabilité et l'expérience client du réseau tout en accélérant les services basés sur l'IA. Les fonctionnalités incluent l'intelligence artificielle agentique, les grands modèles de langage, les petits modèles de langage, l'apprentissage automatique, l'automatisation des réseaux et l'intelligence multidomaine, créant ainsi de nouvelles bases pour la connectivité IoT.
- Février 2024 :Cisco et TELUS ont lancé de nouvelles capacités 5G prenant en charge les cas d'utilisation de l'IoT partout en Amérique du Nord, en mettant particulièrement l'accent sur les véhicules connectés. La collaboration vise à améliorer les expériences de voiture connectée tout en permettant aux constructeurs automobiles de développer de nouveaux services par abonnement. Les technologies incluent Cisco IoT Control Center, la connectivité 5G, le provisionnement automatisé, la gestion dynamique des politiques, le découpage du réseau, la télématique, la gestion du cycle de vie et l'intelligence réseau prédictive.
- Mars 2024 :Cisco et Telenor ont élargi leur relation stratégique pour faire progresser la connectivité, l'IoT, les villes intelligentes, la sécurité et l'analyse des données. La collaboration vise à soutenir la transformation numérique et à développer des solutions connectées pour les industries critiques et les infrastructures publiques. Les capacités impliquées incluent la 5G, l'infrastructure cloud, les plateformes IoT, l'analyse de données, Open vRAN, les technologies de bâtiments intelligents, la cybersécurité et les services gérés.
COUVERTURE DU RAPPORT
L’étude de marché met en évidence les principales régions du monde afin de fournir au consommateur un meilleur aperçu. En outre, la recherche se concentre sur les modèles de croissance du marché les plus récents et examine les technologies déployées à un rythme rapide à l’échelle mondiale. Il fournit également quelques moteurs et contraintes, permettant au lecteur d’acquérir une compréhension approfondie du marché.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
PORTÉE ET SEGMENTATION DU RAPPORT
|
ATTRIBUT |
DÉTAILS |
|
Période d'études |
2021-2034 |
|
Année de référence |
2025 |
|
Année estimée |
2026 |
|
Période de prévision |
2026-2034 |
|
Période historique |
2021-2024 |
|
Taux de croissance |
TCAC de23,10%de 2026 à 2034 |
|
Unité |
Valeur (en milliards USD) |
|
Segmentation |
Par composant
Par déploiement
Par type d'entreprise
Par industrie
Par région
|
Questions fréquentes
Selon Fortune Business Insights, la taille du marché mondial devrait atteindre une valorisation de 5 552,48 milliards de dollars d’ici 2034.
En 2025, la valeur marchande s'élevait à 864,32 milliards de dollars.
Le marché devrait croître à un TCAC de 23,10 % au cours de la période de prévision.
Le segment des solutions et services devrait dominer le marché.
L’adoption croissante des villes intelligentes devrait stimuler la croissance du marché.
L'Amérique du Nord détenait la part de marché la plus élevée.
L’Asie-Pacifique devrait croître au TCAC le plus élevé.
Sur la base de l’industrie, l’agriculture devrait enregistrer un TCAC de premier plan au cours de la période d’étude.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 130
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.




















Rapports associés
- IoT sur le marché des villes intelligentes
- Marché IoT 5G
- Internet des objets (IoT) sur le marché des soins de santé
- Internet des objets (IoT) sur le marché BFSI
- Marché des machines connectées IoT
- Internet des objets (IoT) sur le marché de la fabrication
- Marché de la technologie IIOT (Internet Internet des objets)