Taille du marché des édulcorants intenses, part et analyse de l’industrie, par type de produit (sucralose, acésulfame de potassium, saccharine, cyclamate, néotame, advantame, aspartame, glycosides de stéviol, extrait de fruit de moine, thaumatine, glycyrrhizine, brazzéine et autres), par forme (poudre, cristalline et liquide), par application (produits de boulangerie, confiserie, produits laitiers et desserts glacés, petit-déjeuner Céréales et barres nutritionnelles, sauces, vinaigrettes et condiments, boissons, produits pharmaceutiques, nutraceutiques et suppléments, soins bucco-dentaires et
 Télécharger un échantillon gratuit

(Offre valable jusqu’au 15th Oct 2026)

Taille du marché des édulcorants intenses et perspectives d’avenir
 Écouter la version audio
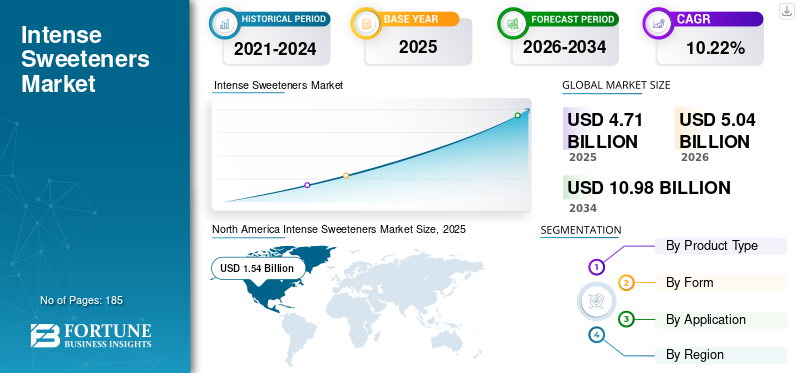
La taille du marché mondial des édulcorants intenses était évaluée à 4,71 milliards USD en 2025. Le marché devrait passer de 5,04 milliards USD en 2026 à 10,98 milliards USD d’ici 2034, avec un TCAC de 10,22 % au cours de la période de prévision. L’Amérique du Nord a dominé le marché des édulcorants intenses avec une part de marché de 32,69 % en 2025.
Le marché mondial comprend des ingrédients édulcorants synthétiques et d'origine naturelle très puissants, utilisés comme substituts du sucre, qui offrent un goût sucré nettement supérieur à celui du saccharose tout en apportant peu ou pas de calories aux niveaux d'utilisation habituels. La demande du marché est de plus en plus soutenue par l'expansion des boissons avec ou sans sucre, des aliments adaptés aux diabétiques, des produits de gestion du poids,nutrition sportive, compléments alimentaires, produits pharmaceutiques, produits de soins bucco-dentaires et aliments transformés à faible teneur en sucre. Les édulcorants intenses sont particulièrement importants dans les boissons car ils peuvent remplacer une proportion substantielle de sucre sans ajouter de volume ou de calories comparables. En outre, l'utilisation de produits se développe également dans les produits laitiers, les confiseries, les produits de boulangerie, les barres nutritionnelles, les sauces, les sirops pharmaceutiques, les bonbons gélifiés, les pastilles et le dentifrice. Les initiatives continues de réduction du sucre, les préoccupations croissantes en matière de santé métabolique, les mesures fiscales liées au sucre et l'intérêt des consommateurs pour les produits à faible teneur en calories devraient soutenir une activité soutenue de reformulation parmi les fabricants d'aliments, de boissons et de produits de santé.
Le paysage concurrentiel est influencé par des sociétés telles que Tate & Lyle PLC, Ingredion Incorporated, Cargill, Incorporated, Archer-Daniels-Midland Company et Anhui Jinhe Industrial Co., Ltd. Ces sociétés sont en concurrence par la capacité de fabrication, la pureté des produits, les approbations réglementaires, les réseaux d'approvisionnement régionaux, l'expertise technique en matière de formulation, les laboratoires d'application et le développement de systèmes d'édulcoration améliorés.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Points clés du marché des édulcorants intenses
 Taille et prévisions du marché mondial
- Taille du marché en 2025 : 4,71 milliards de dollars
- Taille du marché en 2026 : 5,04 milliards de dollars
- Taille du marché prévue pour 2034 : 10,98 milliards de dollars
- TCAC : 10,22 % de 2026 à 2034
 Part de marché
- L'Amérique du Nord a dominé avec une part des revenus de 32,69 % en 2025.
- Les glycosides de stéviol détenaient la plus grande part par type de produit en 2025.
- Les boissons détenaient la plus grande part par application en 2025.
 Faits saillants régionaux
Amérique du Nord
L’Amérique du Nord était en tête du marché avec 1,54 milliard de dollars en 2025, soutenue par une forte demande de boissons sans sucre et de formulations édulcorantes avancées.
Europe
L’Europe devrait atteindre 1,23 milliard de dollars en 2026, grâce à la réduction du sucre et à la demande croissante d’édulcorants naturels.
Asie-Pacifique
L’Asie-Pacifique devrait atteindre 1,53 milliard de dollars en 2026, soutenue par l’augmentation de la consommation d’aliments emballés, de boissons, de produits pharmaceutiques et de soins bucco-dentaires.
NOUS
Le marché américain devrait atteindre 1,38 milliard de dollars en 2026, ce qui représente environ 27,44 % des revenus mondiaux.
Japon
Le Japon devrait générer 0,22 milliard de dollars de revenus d'ici 2026, ce qui représente environ 4,36 % des ventes mondiales.
En savoir plus

Tendances du marché des édulcorants intenses
Les principales entreprises de transformation alimentaire se concentrent sur le développement de produits à teneur réduite en sucre pour changer le paysage du marché
Les principales entreprises du secteur agroalimentaire élargissent leurs portefeuilles d'édulcorants à teneur réduite en sucre et sans calories pour répondre à la demande des consommateurs pour des produits à faible teneur en calories, se conformer aux normes nutritionnelles des détaillants, répondre aux mesures fiscales liées au sucre et renforcer le positionnement de leur marque axée sur la santé. Ce changement accroît l’utilisation d’édulcorants intenses dans les boissons, les produits laitiers, les produits de boulangerie, les confiseries, les sauces, les produits nutritionnels et les formulations d’édulcorants de table. Les fabricants adoptent de plus en plus de systèmes édulcorants à plusieurs composants plutôt que de s'appuyer sur un seul ingrédient, car des combinaisons de stevia, de fruit de moine, de sucralose, d'acésulfame de potassium et d'ingrédients gonflants spéciaux peuvent améliorer l'apparition du goût sucré, réduire l'amertume et fournir un profil sensoriel plus proche du sucre. L'expansion continue des extensions de gammes à teneur réduite en sucre par les grandes entreprises de biens de consommation devrait augmenter les volumes d'ingrédients tout en encourageant les fournisseurs d'édulcorants à proposer des mélanges spécifiques à des applications, une assistance technique et des services de formulation.
- En juin 2026, la marque Truvia de Cargill a lancé un tri-mélange d’édulcorant Allulose Plus Stevia et d’édulcorant aux fruits de moine. La formulation combine de l'allulose, de la stévia et des fruits de moine pour fournir zéro calorie par portion, réduire l'amertume et l'arrière-goût et offrir une fonctionnalité de remplacement du sucre individuelle dans les boissons, le café, la pâtisserie et d'autres applications. Le lancement démontre comment les grandes entreprises d'édulcorants développent des solutions intégrées à faible teneur en sucre qui répondent aux critères de goût, de commodité, de brunissement et de performance de formulation.
Dynamique du marché
Facteurs du marché
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Augmentation des taux de maladies métaboliques pour stimuler la demande intense d’édulcorants
La prévalence croissante de l’obésité, du diabète et des troubles métaboliques associés encourage les entreprises du secteur alimentaire, des boissons, des produits pharmaceutiques et de la nutrition à réduire la teneur en sucres ajoutés et en calories dans leurs portefeuilles de produits. Édulcorants intenses tels que le sucralose, l'acésulfame de potassium, l'aspartame,glycosides de stéviol, l'extrait de fruit de moine et le néotame offrent un goût sucré élevé à des niveaux d'inclusion très faibles, permettant aux fabricants de développer des produits à teneur réduite en sucre ou sans sucre sans augmenter sensiblement le poids ou la teneur en calories du produit. La demande devrait rester particulièrement forte dans les boissons gazeuses, les produits d'hydratation fonctionnels, les alternatives laitières, les suppléments nutritionnels, les sirops pharmaceutiques, les confiseries et les produits de gestion du poids. Cependant, les fabricants doivent combiner des édulcorants intenses avec des modulateurs de saveur et des agents gonflants pour conserver le goût, la texture et la sensation en bouche. Par conséquent, les préoccupations croissantes en matière de santé métabolique devraient soutenir les activités de reformulation à long terme et renforcer la demande d’approvisionnement en systèmes d’édulcoration de haute intensité.
- Selon l’Organisation mondiale de la santé, 2,5 milliards d’adultes étaient en surpoids en 2022, dont 890 millions d’adultes souffrant d’obésité. L'OMS a également déclaré que l'obésité chez les adultes avait plus que doublé depuis 1990 et a recommandé de réduire la teneur en sucre des aliments transformés et de limiter la consommation de boissons sucrées. Ces tendances en matière de santé devraient encourager les fabricants d’ingrédients alimentaires et de boissons à élargir leur offre de produits à teneur réduite en sucre, soutenant ainsi une demande intense d’édulcorants.
Moteurs du marché – Impact et contribution (2026-2034)
| Rang | Facteurs du marché | Impact attendu sur la croissance du marché | Contribution / impact du TCAC, 2026-2034 | Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising demand for low-calorie, zero-sugar, reduced-sugar, diabetic-friendly, and weight-management food and beverage products | Élevé | 3.30% | Élevé | Élevé | Élevé |
| 2 | Expansion of zero-sugar beverages, functional hydration products, energy drinks, sports drinks, and reduced-sugar dairy beverages | Élevé | 2.65% | Élevé | Élevé | Élevé |
| 3 | Increasing use of intense sweeteners in fortified foods, dietary supplements, sports nutrition, medical nutrition, and pharmaceutical formulations requiring sweetness and off-note masking | Moyen-élevé | 2.15% | Moyen-élevé | Élevé | Élevé |
| 4 | Technological advancements in improved-taste steviol glycosides, bioconversion, precision fermentation, sweet proteins, and application-specific sweetener blends | Moyen-élevé | 1.85% | Moyen | Élevé | Élevé |
| 5 | Increasing sugar taxes, front-of-pack nutrition labelling, public sugar-reduction programs, and food manufacturers’ reformulation commitments | Moyen | 1.55% | Moyen-élevé | Moyen-élevé | Élevé |
| 6 | Others, including private-label zero-sugar launches, emerging-market packaged-food consumption, oral-care applications, regional production expansion, and clean-label positioning | Moyen-Faible | 1.40% | Moyen-Faible | Moyen | Moyen |
| Contribution totale à la croissance positive | 12.90% | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour des moteurs de marché approfondis et des prévisions d’impact
Restrictions du marché
Disponibilité limitée des matières premières et volatilité pour entraver la croissance du marché
La disponibilité limitée et la volatilité des prix des matières premières clés peuvent limiter la production intense d’édulcorants et augmenter les risques d’approvisionnement pour les fabricants. Les édulcorants naturels tels que les glycosides de stéviol et les fruits du moine dépendent de chaînes d'approvisionnement agricoles géographiquement concentrées, des rendements des cultures, des conditions météorologiques, de la capacité d'extraction et des récoltes saisonnières. Les glycosides avancés tels que Reb D et Reb M nécessitent également une purification spécialisée, une conversion enzymatique ou une capacité de fermentation, qui reste plus limitée que la production conventionnelle de Reb A. Les édulcorants synthétiques sont exposés aux fluctuations des intermédiaires chimiques, des coûts énergétiques, des dépenses de conformité environnementale, de l’utilisation des usines, de la logistique et de la concentration de la fabrication asiatique. Ces facteurs peuvent entraîner des délais de livraison plus longs, des prix contractuels plus élevés et une disponibilité incohérente, en particulier pour les qualités de haute pureté ou de spécialité. Les petits fabricants de produits alimentaires et de boissons pourraient réagir en retardant la reformulation, en réduisant l’utilisation d’édulcorants naturels ou en se tournant vers des mélanges moins coûteux, modérant ainsi la croissance globale intense du marché des édulcorants.
- Par exemple, Icon Foods, l’un des principaux fournisseurs d’ingrédients alimentaires aux États-Unis, a signalé que l’offre mondiale de stévia restait tendue malgré l’amélioration des récoltes de feuilles en Chine. La demande de Reb A, Reb D et Reb M de haute pureté augmentait plus rapidement que la capacité de traitement et de fermentation disponible. L'entreprise a indiqué que les contraintes d'approvisionnement et les achats anticipés maintenaient les prix fermes et prolongeaient les délais d'approvisionnement.
Restrictions du marché – Impact et contribution négative (2026-2034)
| Rang | Restrictions du marché | Impact attendu sur la croissance du marché | Réduction estimée du TCAC du marché | Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Consumer concerns regarding artificial sweeteners and inconsistent perceptions surrounding the long-term safety of non-nutritive sweetening ingredients | Élevé | -0.95% | Élevé | Moyen | Moyen-élevé |
| 2 | Taste limitations, including bitterness, metallic notes, delayed sweetness, lingering aftertaste, and difficulties in replicating the full sensory profile of sucrose | Moyen-élevé | -0.56% | Élevé | Moyen-élevé | Moyen |
| 3 | Regulatory differences across countries concerning permitted sweeteners, maximum usage levels, manufacturing routes, purity requirements, and product labelling | Moyen | -0.72% | Moyen | Moyen | Moyen-Faible |
| 4 | Others, including raw-material volatility, concentrated production capacity, supply-chain disruptions, premium pricing of next-generation sweeteners, and technical limitations in applications requiring sugar bulk | Moyen-Faible | -0.45% | Moyen | Moyen-Faible | Moyen-Faible |
| Réduction totale du marché | -2.68% | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour une analyse approfondie des contraintes du marché et des risques
Opportunités de marché
Adoption de technologies avancées et d’innovation pour stimuler le marché dans un avenir proche
Les progrès en matière de fermentation de précision, de bioconversion, de modification enzymatique, d’ingénierie des souches, de purification en aval et de modélisation sensorielle devraient élargir la disponibilité commerciale des boissons intenses de nouvelle génération.édulcorants. Ces technologies permettent aux fabricants de produire des molécules rares telles que le Reb M, le Reb D, le fruit du moine, les mogrosides, la brazzéine et d'autres protéines sucrées sans dépendre entièrement de concentrations végétales limitées ou de cultures spécifiques à une région. La production basée sur la technologie peut améliorer la cohérence, la pureté, la traçabilité, l’évolutivité et la résilience de la chaîne d’approvisionnement tout en réduisant la variabilité agricole. L’innovation améliore également la solubilité, l’apparition du goût sucré, l’arrière-goût, la stabilité thermique et la compatibilité avec les ingrédients fonctionnels. À mesure que les rendements de production augmentent et que les coûts unitaires diminuent, les voies de fabrication avancées devraient rendre les édulcorants naturels de qualité supérieure plus accessibles dans les boissons traditionnelles, les produits laitiers, les produits nutritionnels et les aliments transformés.
- En juin 2026, Manus Bio a présenté ce qu’elle décrit comme le premier édulcorant aux fruits de moine produit aux États-Unis à l’échelle commerciale. L'ingrédient est fabriqué via sa plateforme de bioalternatives à l'Augusta BioFacility. Il complète l’édulcorant stevia Yume™ M Reb M dérivé de la fermentation de la société. Ce développement illustre comment la biotechnologie peut diversifier l’offre, réduire la dépendance à l’égard de cultures géographiquement concentrées et accélérer la commercialisation d’édulcorants intenses de grande valeur.
Analyse de segmentation
Par type de produit
Le segment des glycosides de stéviol domine le marché en raison de sa large compatibilité avec les applications et de sa forte disponibilité commerciale
En fonction du type de produit, le marché mondial est segmenté en sucralose, acésulfame potassium, saccharine, cyclamate, néotame, advantame, aspartame, glycosides de stéviol, extrait de fruit de moine, thaumatine, glycyrrhizine, brazzéine et autres.
Le segment des glycosides de stéviol représentait la plus grande part du marché mondial en 2025. Son leadership est soutenu par la demande croissante d’édulcorants d’origine végétale à faible teneur en calories et d’ingrédients édulcorants de marque propre dans les boissons, les produits laitiers, les confiseries, les produits de boulangerie et les suppléments nutritionnels. Les fabricants utilisent de plus en plus Reb A, Reb M, Reb D, le stévioside et des mélanges de glycosides de stéviol pour développer des produits à teneur réduite en sucre tout en conservant une douceur et un goût acceptables. Les progrès en matière de bioconversion, de traitement enzymatique et de fermentation ont également amélioré la disponibilité et les performances sensorielles des glycosides de nouvelle génération. Par conséquent, une acceptation plus large de la réglementation et une reformulation continue par les entreprises du secteur agroalimentaire devraient maintenir la position de leader du segment.
Le segment brazzein devrait croître au taux de croissance le plus rapide de 13,46 % au cours de la période de prévision. La brazzéine est une protéine sucrée naturelle qui offre une très haute intensité sucrée à des niveaux d'utilisation extrêmement faibles et a le potentiel de fournir un profil de goût plus propre que plusieurs édulcorants conventionnels de haute intensité. Sa croissance est soutenue par les progrès en matière de fermentation de précision, d’ingénierie des souches, de purification en aval et de biofabrication à l’échelle commerciale, qui améliorent la cohérence de la production et réduisent la dépendance à l’égard de sources naturelles limitées.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par formulaire
La forme en poudre domine le marché en raison de sa durée de conservation plus longue et de sa facilité de manipulation industrielle
En fonction de la forme, le marché est segmenté en poudre, cristallin et liquide.
Le segment des poudres représentait la plus grande part du marché en 2025. Les édulcorants intenses en poudre sont largement préférés par les fabricants d’aliments, de boissons, de produits pharmaceutiques, nutraceutiques et de soins bucco-dentaires, car ils offrent une concentration élevée, une durée de conservation prolongée, une facilité de stockage et un transport efficace. Les formats en poudre sont également compatibles avec les mélanges secs, la production de prémélanges, la fabrication de comprimés, les boissons en poudre, les mélanges de boulangerie,suppléments nutritionnelset les formulations de confiserie. Les fabricants peuvent doser avec précision le sucralose en poudre, les glycosides de stéviol, l'aspartame, l'acésulfame de potassium, la saccharine et d'autres édulcorants de haute intensité lors d'un traitement à grande échelle. De plus, les produits en poudre nécessitent généralement moins de volume d’emballage et sont moins sensibles à la détérioration microbienne que les préparations liquides aqueuses. Ces avantages opérationnels et logistiques devraient maintenir la position dominante du segment tout au long de la période de prévision.
Le segment liquide devrait également enregistrer un TCAC de 11,04 % au cours de la période de prévision. Les édulcorants liquides intenses offrent une dispersion rapide, une répartition uniforme du goût sucré, un dosage simplifié et une génération réduite de poussière, ce qui les rend particulièrement adaptés aux concentrés de boissons, aux sirops, aux boissons lactées, aux sauces, aux liquides pharmaceutiques et aux compléments alimentaires liquides.
Par candidature
Les boissons dominent le marché en raison de la forte pénétration des formulations à faible teneur en sucre ou sans sucre
En fonction des applications, le marché est segmenté en produits de boulangerie, confiserie, produits laitiers et desserts glacés, céréales pour petit-déjeuner et barres nutritionnelles, sauces, vinaigrettes et condiments, boissons, produits pharmaceutiques, nutraceutiques et suppléments, soins bucco-dentaires et autres.
Le segment des boissons représentait la plus grande part de marché mondiale des édulcorants intenses en 2025. Les édulcorants intenses sont largement utilisés dans les boissons gazeuses, les boissons énergisantes, les boissons pour sportifs, l’eau aromatisée, les boissons à base de jus, le thé et le café prêts à boire, les mélanges pour boissons en poudre et les produits d’hydratation fonctionnels. Les boissons représentent une application majeure car le sucre peut être remplacé sans nécessiter le même degré de compensation structurelle que celui nécessaire aux produits de boulangerie et de confiserie. Les fabricants utilisent couramment du sucralose, de l'acésulfame de potassium, de l'aspartame, des glycosides de stéviol, de l'extrait de fruit de moine et des systèmes édulcorants mélangés pour réduire les calories tout en conservant une intensité sucrée et un goût acceptables. Le lancement continu de variantes sans sucre, la reformulation liée à la taxe sur le sucre et la demande croissante de boissons fonctionnelles et faibles en calories devraient renforcer le leadership du segment.
Le segment des nutraceutiques et des suppléments devrait enregistrer le TCAC le plus rapide de 11,85 % au cours de la période 2026-2034. Les édulcorants intenses sont utilisés à de faibles niveaux d'inclusion pour améliorer l'appétence sans ajouter de sucre ou de calories important. Les glycosides de stéviol, le sucralose, l'extrait de fruit de moine, la thaumatine et les systèmes mélangés sont de plus en plus utilisés pour masquer les notes indésirables tout en favorisant un positionnement à faible teneur en sucre, orienté céto, adapté aux diabétiques et à la gestion du poids. L’expansion rapide de la nutrition personnalisée, des produits destinés à un mode de vie actif et des suppléments enrichis devrait donc générer une forte demande de la part de ce segment d’application.
Perspectives régionales du marché des édulcorants intenses
En fonction de la région, le marché est classé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud, au Moyen-Orient et en Afrique.
Amérique du Nord
North America Intense Sweeteners Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord détenait la principale part de marché du marché mondial en 2025, évaluée à 1,54 milliard de dollars, et devrait atteindre 3,64 milliards de dollars d’ici 2034. Le marché devrait croître avec un TCAC de 10,51 % au cours de la période de prévision. L’Amérique du Nord représente une part de marché de grande valeur pour les édulcorants intenses en raison de la présence massive de boissons sans sucre, de produits de nutrition sportive, de produits laitiers aromatisés, de formulations de soins bucco-dentaires et de formes posologiques pharmaceutiques. La région bénéficie de laboratoires de formulation avancés et d’une collaboration étroite entre les fournisseurs d’ingrédients et les sociétés multinationales de biens de consommation. La demande s'oriente de plus en plus vers des systèmes multi-édulcorants combinant du sucralose, de l'Ace-K, des glycosides de stéviol ou des fruits de moine pour améliorer le goût et réduire le coût de la formulation. Les édulcorants naturels haut de gamme atteignent également des prix de vente comparativement plus élevés dans la région en raison du positionnement des édulcorants clean label et de la demande de glycosides de nouvelle génération. Le cadre général de la FDA pour les édulcorants de haute intensité approuvés prend en charge leur utilisation dans les boissons diététiques, les produits de boulangerie, les confiseries, les produits laitiers et les mélanges de boissons en poudre.
Marché américain des édulcorants intenses
En 2026, les États-Unis devraient atteindre 1,38 milliard de dollars, soit environ 27,44 % des revenus mondiaux.
Europe
L'Europe devrait enregistrer un taux de croissance de 9,04 % au cours de la période de prévision, pour atteindre 1,23 milliard de dollars d'ici 2026. Le marché régional est de plus en plus influencé par les produits laitiers à valeur énergétique réduite, les confiseries sans sucre ajouté, les édulcorants de table, les boissons sans alcool et la nutrition pour contrôler le poids. L'harmonisation de la réglementation permet aux fournisseurs de commercialiser des édulcorants approuvés dans plusieurs États membres, bien que les niveaux d'utilisation maximaux varient selon la catégorie alimentaire. La Commission européenne a autorisé plusieurs voies de stéviol-glycoside, y compris les formes dérivées de plantes, dérivées de fermentation et glucosylées, créant ainsi un espace pour des technologies d'ingrédients différenciées. Cependant, l’Europe se caractérise par des contrôles stricts des additifs, des autorisations détaillées par catégorie d’aliments et une surveillance étroite des consommateurs quant à l’origine et à l’étiquetage des ingrédients. Les fabricants doivent équilibrer les solutions de réduction du sucre avec des attentes claires, qui soutiennent les glycosides de stéviol et d'autres ingrédients naturels, mais peuvent restreindre certains édulcorants synthétiques.
Marché britannique des édulcorants intenses
Le marché britannique devrait atteindre 0,23 milliard de dollars d’ici 2026 et devrait croître avec un TCAC de 9,19 % au cours de la période de prévision.
Marché allemand des édulcorants intenses
Le marché allemand devrait atteindre 0,25 milliard de dollars d'ici 2026, ce qui représente environ 5,02 % des revenus mondiaux. Le secteur pharmaceutique et pharmaceutique bien établi du paysnutraceutiqueLe secteur manufacturier crée une demande supplémentaire d’édulcorants de haute pureté sous forme de comprimés, de poudres, de pastilles et de suppléments liquides. La reformulation est généralement conservatrice, les fabricants donnant la priorité à l’équivalence sensorielle et au respect de la réglementation plutôt qu’au remplacement rapide du sucre. L'Allemagne bénéficie également de l'accès au cadre harmonisé des additifs de l'UE, qui autorise les édulcorants approuvés pour des applications et des niveaux d'utilisation spécifiquement définis.
Asie-Pacifique
En 2026, le marché de la région Asie-Pacifique devrait atteindre 1,53 milliard de dollars. Il devrait atteindre 3,54 milliards de dollars d’ici 2034, ce qui en ferait l’une des régions du marché mondial connaissant la croissance la plus rapide. La demande de produits dans la région augmente rapidement la consommation intérieure dans les domaines des boissons emballées, des produits pharmaceutiques, des soins bucco-dentaires et des aliments transformés. La Chine est une source majeure d’édulcorants synthétiques intenses, tandis que la région dans son ensemble possède également d’importantes activités de culture, d’extraction et de bioconversion de la stévia. Les marchés sensibles aux prix privilégient souvent les ingrédients rentables tels que la saccharine, le cyclamate, l'Ace-K et le sucralose, tandis que le Japon, l'Australie et certaines parties de l'Asie du Sud-Est soutiennent des systèmes naturels plus haut de gamme. La croissance régionale est également influencée par l’urbanisation croissante et la disponibilité croissante de produits emballés à faible teneur en sucre grâce au commerce de détail et au commerce électronique modernes. Le marché présente donc une large gamme de prix et de produits, allant des édulcorants de base aux glycosides mineurs de stéviol de grande valeur.
Marché japonais des édulcorants intenses
Le Japon devrait générer 0,22 milliard de dollars de revenus d'ici 2026, ce qui représente environ 4,36 % des ventes mondiales.
Marché chinois des édulcorants intenses
La taille du marché chinois devrait atteindre près de 0,65 milliard de dollars d’ici 2026, soit 12,84 % des revenus mondiaux.
Marché indien des édulcorants intenses
Le marché indien devrait atteindre 0,20 milliard de dollars d’ici 2026, ce qui représente environ 4,15 % des revenus mondiaux.
Amérique du Sud, Moyen-Orient et Afrique
Les régions de l’Amérique du Sud ainsi que du Moyen-Orient et de l’Afrique devraient connaître une croissance modérée dans les années à venir. Le marché de l’Amérique du Sud devrait atteindre 0,40 milliard de dollars d’ici 2026. La région est un marché émergent porté par une consommation établie de boissons diététiques, une importante industrie de la confiserie et un intérêt croissant pour les produits laitiers et les boissons en poudre à faible teneur en sucre.
Le marché du Moyen-Orient et de l’Afrique était évalué à 0,21 milliard de dollars en 2025 et devrait atteindre 0,49 milliard de dollars d’ici 2034. Le marché de la région se développe de manière inégale, avec une demande intense d’édulcorants plus forte dans les pays du Golfe et en Afrique du Sud que sur les marchés à faible revenu. Les climats chauds et la forte consommation de boissons soutiennent la demande de boissons en poudre, de boissons gazeuses, de boissons énergisantes, d’eau aromatisée et de produits d’hydratation. Les tendances croissantes à faible teneur en calories et sans sucre dans les applications de boissons sont susceptibles de créer une opportunité pour la demande de produits dans la région.
Marché des édulcorants intenses du CCG
En 2026, le marché du CCG devrait atteindre 0,08 milliard de dollars, soit 1,68 % des revenus totaux.
Paysage concurrentiel
Acteurs clés de l'industrie
Capacités d’innovation et de fabrication avancées pour renforcer la position sur le marché des principaux acteurs
Le marché mondial présente une consolidation modérée avec la présence d’acteurs clés et de quelques acteurs régionaux. Des acteurs clés tels que Tate & Lyle PLC, Ingredion Incorporated, Cargill, Incorporated, Archer-Daniels-Midland Company et Anhui Jinhe Industrial Co., Ltd. détiennent de fortes parts de marché grâce à leurs offres de produits, leur présence géographique et leur clientèle établie. La concurrence sur le marché se déplace progressivement de la fourniture d'édulcorants individuels vers des mélanges spécifiques à une application qui combinent intensité sucrée, amélioration du goût, réduction de l'amertume, meilleur contrôle de l'arrière-goût et compatibilité avecingrédients fonctionnels. L'innovation en matière de bioconversion, de traitement enzymatique, de fermentation de précision et de purification avancée soutient également la commercialisation de glycosides de stéviol de nouvelle génération, d'ingrédients à base de fruits de moine, de brazzéine et d'autres protéines sucrées de grande valeur. En conséquence, les fournisseurs dotés de solides capacités de fabrication, d’une expertise sensorielle, d’un soutien réglementaire et de services de formulation personnalisés devraient renforcer leur position sur le marché mondial.
Liste des principales entreprises d'édulcorants intenses profilées
- Tate & Lyle PLC (U.K.)
- Ingredion Incorporated (U.S.)
- Cargill, Incorporated (U.S.)
- Archer-Daniels-Midland Company (U.S.)
- Anhui Jinhe Industrial Co., Ltd. (China)
- Celanese Corporation (U.S.)
- Nantong Changhai Food Additive Co., Ltd. (China)
- JK Sucralose Inc. (China)
- SweeGen, Inc. (U.S.)
- GLG Life Tech Corporation (Canada)
Développements clés de l’industrie
- Juillet 2026 :HealthTech Bio Actives (HTBA), un fabricant de flavonoïdes d'agrumes, a développé un complexe édulcorant breveté de haute intensité nommé citrose. L'ingrédient est conçu pour des applications sans sucre ou à teneur réduite en sucre dans plusieurs catégories, notamment les boissons, les shakes et poudres nutritionnelles, les alternatives laitières et les produits de boulangerie.
- Juin 2026 :Sweet Change, une start-up indienne, produit des édulcorants naturels à partir de fruits de moine, a levé 179 000 USD lors de son cycle de financement de pré-amorçage mené par Rebalance. L'entreprise utilise ces fonds pour améliorer sa capacité de production et son expansion géographique.
- Mai 2026 :Tate & Lyle PLC, l'un des principaux fabricants d'ingrédients alimentaires, a élargi sa collaboration avec BioHarvest Sciences Inc. pour développer plusieurs molécules édulcorantes à base de plantes de nouvelle génération. Le partenariat étend leur programme de développement commun au-delà d’une seule molécule et utilise la plateforme de synthèse botanique de BioHarvest pour créer des ingrédients édulcorants évolutifs adaptés à différentes catégories d’aliments et de boissons.
- Février 2026 :Tate & Lyle PLC et Manus, un fabricant américain d'ingrédients bioalternatifs, ont lancé Yume™, une nouvelle marque d'édulcorant dans le cadre de leur Sweetener Alliance. Son premier produit, l'édulcorant Yume™ M Stevia, est un ingrédient Reb M produit par bioconversion aux États-Unis et positionné comme une solution traçable, évolutive et semblable au sucre pour les formulations d'aliments et de boissons à teneur réduite en sucre.
- Juillet 2025 :Layn Natural Ingredients, un fabricant d'ingrédients alimentaires basé aux États-Unis, a lancé SteviUp® M2, un édulcorant Reb M2 dérivé d'une enzyme qui a reçu la reconnaissance FDA GRAS pour une utilisation générale dans les aliments et les boissons. L'ingrédient a été conçu pour offrir une solubilité plus élevée, une persistance sucrée réduite et un profil sensoriel plus propre que les produits Reb M conventionnels, ce qui le rend adapté aux boissons et à d'autres applications techniquement exigeantes.
Couverture du rapport
Le rapport sur le marché des édulcorants intenses fournit une évaluation détaillée de tous les segments de marché, mettant en évidence les principaux moteurs, tendances, opportunités, contraintes et défis qui façonnent la croissance de l’industrie. Il couvre également les avancées technologiques, les tendances en matière d’incidence des maladies, les développements majeurs du secteur, l’analyse des parts de marché et les profils complets des principales entreprises.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 10,22 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par type de produit, forme, application et région |
| Par type de produit |
|
| Par Formulaire |
|
| Par candidature |
|
| Par région |
|
Questions fréquentes
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 4,71 milliards de dollars en 2025 et devrait atteindre 10,98 milliards de dollars d'ici 2034.
En 2025, la valeur marchande s'élevait à 1,54 milliard de dollars.
Le marché devrait croître à un TCAC de 10,22 % au cours de la période de prévision.
Le segment des glycosides de stéviol domine le marché par type de produit.
Augmentation des taux de maladies métaboliques pour stimuler la croissance du marché.
Tate & Lyle PLC, Ingredion Incorporated, Cargill, Incorporated, Archer-Daniels-Midland Company et Anhui Jinhe Industrial Co Ltd. comptent parmi les principaux acteurs du marché.
L'Amérique du Nord a dominé le marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 185
-
(Offre valable jusqu’au 15th Oct 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.




















Rapports associés