Taille du marché des logiciels de planification médicale, part et analyse de l’industrie, par type (patient, prestataire de soins), par modèle de déploiement et (basé sur le cloud, sur site), par utilisation finale et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Aperçu du marché des logiciels de planification médicale
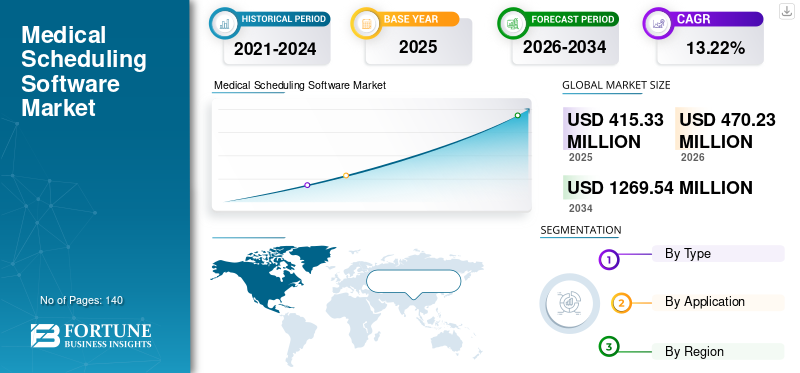
La taille du marché des logiciels de planification médicale était évaluée à 415,33 millions USD en 2025. Le marché devrait passer de 470,23 millions USD en 2026 à 1 269,54 millions USD d’ici 2034, avec un TCAC de 13,22 % au cours de la période de prévision.

Le marché des logiciels de planification médicale connaît une forte adoption dans les systèmes de santé, alors que les hôpitaux, les cliniques, les centres de soins spécialisés et les prestataires de télésanté se concentrent sur l’amélioration de l’accès des patients et de l’efficacité opérationnelle. Les plateformes de planification médicale aident les établissements de santé à automatiser la prise de rendez-vous, les rappels aux patients, la gestion de la disponibilité des médecins et l'allocation des ressources. L’évolution croissante vers l’administration numérique des soins de santé, combinée aux attentes croissantes des patients en matière de planification en libre-service, renforce la demande dans les établissements de santé publics et privés. L’analyse du marché des logiciels de planification médicale indique que les organismes de santé donnent la priorité à l’optimisation des flux de travail, à la réduction des absences aux rendez-vous et à l’amélioration de l’engagement des patients. Le marché bénéficie également de l’intégration des dossiers de santé électroniques, des plateformes de télémédecine et des systèmes de communication avec les patients.
Les États-Unis restent le principal contributeur au marché des logiciels de planification médicale en raison de leurs infrastructures de santé avancées et de leurs vastes initiatives de transformation numérique.Soins de santéles prestataires investissent massivement dans des solutions de planification basées sur le cloud pour rationaliser le flux des patients et améliorer la productivité administrative. L'adoption croissante des services de télésanté, la demande croissante de prise de rendez-vous en ligne et la pression croissante pour réduire les coûts opérationnels des soins de santé continuent de stimuler la mise en œuvre de logiciels. Les résultats du rapport d'étude de marché sur les logiciels de planification médicale indiquent que les plates-formes de planification intégrées deviennent essentielles pour les hôpitaux, les groupes de médecins, les centres ambulatoires et les cliniques spécialisées. Les outils de planification, de rappels automatisés et d'engagement des patients basés sur l'intelligence artificielle gagnent du terrain dans l'écosystème de la santé américain.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Points clés à retenir
Taille et croissance du marché
- Taille du marché mondial 2025 : 415,33 millions USD
- Taille du marché mondial 2034 : 1 269,54 millions de dollars
- TCAC (2026-2034) : 13,22 %
Part de marché – Régionales
- Amérique du Nord : 42 %
- Europe : 28 %
- Asie-Pacifique : 22 %
- Reste du monde : 8%
Partages au niveau national
- Allemagne : 24% du marché européen
- Royaume-Uni : 19 % du marché européen
- Japon : 18 % du marché Asie-Pacifique
- Chine : 34 % du marché Asie-Pacifique
Dernières tendances du marché des logiciels de planification médicale
L’une des tendances les plus influentes du marché des logiciels de planification médicale est l’adoption croissante de systèmes de planification basés sur l’IA. Les établissements de santé mettent de plus en plus en œuvre des outils de planification prédictive capables d'analyser l'historique des rendez-vous, le comportement des patients, la disponibilité des prestataires et les modèles d'annulation. Ces systèmes contribuent à réduire les conflits d’horaire et à améliorer la satisfaction des patients. L'automatisation intelligente permet également aux prestataires de soins de santé d'optimiser l'utilisation de la main-d'œuvre tout en réduisant les charges administratives.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Une autre tendance majeure qui façonne le rapport sur l’industrie des logiciels de planification médicale est l’expansion des plates-formes de planification basées sur le cloud intégrées aux services de télésanté. Les prestataires de soins de santé ont désormais besoin de systèmes de planification capables de gérer à la fois les consultations en personne et virtuelles via une interface unifiée. Les applications de planification mobile, les portails en libre-service pour les patients et les mises à jour de rendez-vous en temps réel deviennent des fonctionnalités standard dans les environnements de soins de santé modernes. En outre, l'interopérabilité entre les logiciels de planification, les dossiers de santé électroniques et les systèmes de facturation apparaît comme un facteur d'achat essentiel parmi les organismes de santé à la recherche d'une solution complète.soins de santé numériquessolutions de gestion.
Dynamique du marché des logiciels de planification médicale
CONDUCTEUR
Demande croissante de gestion des soins de santé centrée sur le patient
Le principal moteur de croissance du marché des logiciels de planification médicale est l’accent croissant mis sur la prestation de soins de santé centrés sur le patient. Les prestataires de soins de santé adoptent activement des technologies qui simplifient la gestion des rendez-vous tout en améliorant l'expérience des patients. Les plateformes de planification modernes permettent aux patients de prendre rendez-vous en ligne, de recevoir des rappels automatisés, de modifier les horaires à distance et d'accéder à la disponibilité des prestataires en temps réel. Ces capacités améliorent considérablement la commodité et l’accessibilité.
Le volume croissant des visites ambulatoires et des programmes de gestion des maladies chroniques a encore accéléré le besoin de systèmes de planification efficaces. La croissance du marché des logiciels de planification médicale est soutenue par les organisations de soins de santé qui cherchent à réduire les taux de non-présentation aux rendez-vous, à optimiser l’utilisation des médecins et à améliorer l’efficacité opérationnelle. Les outils de planification numérique améliorent également la communication entre les prestataires et les patients, permettant une meilleure coordination des soins. Alors que les établissements de santé continuent de moderniser leurs processus administratifs, la demande de plateformes de planification avancées reste forte dans les hôpitaux, les cliniques, les centres de diagnostic et les prestataires de télémédecine.
RETENUE
Problèmes de confidentialité des données et de conformité réglementaire
Les défis en matière de sécurité des données continuent de représenter un frein important pour le marché des logiciels de planification médicale. Les établissements de santé gèrent de grands volumes d’informations sensibles sur les patients, ce qui fait de la cybersécurité et de la conformité des priorités cruciales. Toute plateforme de planification gérant les dossiers des patients, les historiques de rendez-vous et les données personnelles doit respecter des réglementations strictes en matière de soins de santé.
De nombreux prestataires de soins de santé restent prudents quant à la migration des opérations de planification sensibles vers des environnements cloud en raison de préoccupations concernant les accès non autorisés, les attaques de ransomwares et les violations de données. Les petites cliniques sont souvent confrontées à des limites budgétaires qui rendent difficiles les investissements avancés en matière de cybersécurité. L'analyse de l'industrie des logiciels de planification médicale indique que les exigences de conformité augmentent la complexité de mise en œuvre et les coûts opérationnels pour les fournisseurs de logiciels. Les différences réglementaires entre les régions compliquent encore davantage les efforts de déploiement et de personnalisation des logiciels, créant des défis supplémentaires pour les organisations multinationales de soins de santé et les fournisseurs de technologies.
OPPORTUNITÉ
Expansion des écosystèmes de soins de santé basés sur le cloud
L'évolution rapide de l'infrastructure cloud de soins de santé présente des opportunités substantielles sur le marché des logiciels de planification médicale. Les plates-formes basées sur le cloud offrent une évolutivité, une accessibilité à distance, des exigences de maintenance réduites et des mises à jour simplifiées par rapport aux systèmes traditionnels sur site. Les établissements de santé préfèrent de plus en plus les modèles de déploiement par abonnement qui minimisent les investissements initiaux tout en fournissant des améliorations logicielles continues.
Les opportunités du marché des logiciels de planification médicale se développent grâce à l’intégration de la télémédecine, des dossiers de santé électroniques, des solutions d’engagement des patients et des plateformes d’analyse des soins de santé. Les marchés émergents de la santé investissent également massivement dans des initiatives de santé numérique, créant ainsi de nouvelles voies de croissance pour les éditeurs de logiciels de planification. L’intelligence artificielle, l’analyse prédictive et les capacités d’apprentissage automatique devraient générer une valeur supplémentaire en optimisant l’utilisation des rendez-vous, en réduisant les temps d’attente et en améliorant la planification des ressources de santé. Ces avancées positionnent les logiciels de planification comme un élément essentiel des futurs écosystèmes de prestation de soins de santé.
DÉFI
Intégration complexe avec les systèmes de santé existants
Un défi majeur auquel est confronté le marché des logiciels de planification médicale concerne l’intégration avec l’infrastructure technologique de soins de santé existante. De nombreux hôpitaux et réseaux de soins de santé continuent d’exploiter des systèmes existants développés sur plusieurs décennies. L'intégration de plateformes de planification modernes avec des systèmes de dossiers de santé électroniques, des logiciels de facturation et des outils de gestion de cabinet plus anciens nécessite souvent une personnalisation technique importante.
Les études de prévision du marché des logiciels de planification médicale indiquent que les défis d’interopérabilité restent une préoccupation majeure parmi les administrateurs de soins de santé évaluant les investissements en logiciels. Les différences dans les normes de données, l'architecture logicielle et les écosystèmes de fournisseurs peuvent retarder les délais de déploiement et augmenter les dépenses de mise en œuvre. Les exigences de formation du personnel et les ajustements du flux de travail compliquent encore davantage les processus d’adoption. Les établissements de santé doivent soigneusement équilibrer la continuité opérationnelle et les efforts de modernisation technologique, faisant des défis d’intégration un obstacle persistant sur le marché.
Segmentation du marché des logiciels de planification médicale
Par type
La planification des patients représente le segment le plus important du marché des logiciels de planification médicale, représentant environ 58 % de part de marché. Ce segment se concentre sur les solutions qui permettent aux patients de planifier des rendez-vous via des portails en ligne, des applications mobiles, des systèmes d'appel automatisés et des sites Web de soins de santé. La préférence croissante des consommateurs pour les services de santé numériques continue de favoriser l’adoption de plateformes de planification des patients dans les hôpitaux et les établissements de soins ambulatoires.
Les informations sur le marché des logiciels de planification médicale indiquent que les systèmes de planification des patients réduisent les charges de travail administratives tout en améliorant le confort des patients. Des fonctionnalités telles que les rappels de rendez-vous, la gestion des listes d’attente, la reprogrammation en ligne et la réservation en libre-service sont devenues des fonctionnalités essentielles. Les prestataires de soins de santé déploient de plus en plus de solutions de planification centrées sur les patients pour réduire les taux de non-présentation et améliorer l'accès aux soins. L'intégration aux dossiers de santé électroniques améliore encore l'efficacité opérationnelle en garantissant une gestion précise des rendez-vous et la synchronisation des informations sur les patients.
Les logiciels de planification des patients sont particulièrement utiles pour les cliniques multi-spécialités et les réseaux de soins de santé gérant de gros volumes de rendez-vous. Les systèmes avancés exploitent l'analyse pour optimiser les modèles de planification et améliorer l'utilisation des fournisseurs. L’expansion continue des services de télésanté accroît également la demande de plateformes capables de gérer des rendez-vous virtuels et physiques via des interfaces unifiées.
La planification des prestataires de soins représente près de 42 % de la part de marché des logiciels de planification médicale. Ce segment se concentre sur la planification du personnel, la gestion de la disponibilité des médecins, la coordination des quarts de travail, l'allocation des ressources et la planification du personnel clinique. Les établissements de santé s'appuient de plus en plus sur des solutions de planification des prestataires pour gérer des besoins complexes en matière de personnel tout en maintenant leur efficacité opérationnelle.
Les résultats du rapport d’étude de marché sur les logiciels de planification médicale indiquent que les hôpitaux adoptent des systèmes de planification des fournisseurs pour remédier aux pénuries de main-d’œuvre et optimiser l’utilisation des ressources cliniques. Ces plates-formes aident les administrateurs à coordonner les horaires des médecins, la disponibilité des salles d'opération, les équipes infirmières et les ressources de soins spécialisés. Les capacités de planification automatisées réduisent la complexité administrative tout en respectant les objectifs de conformité réglementaire et de planification des effectifs.
Les logiciels de planification des prestataires deviennent de plus en plus sophistiqués grâce à l'intégration d'analyses prédictives etintelligence artificielle. Ces technologies aident les établissements de santé à anticiper la demande des patients, à équilibrer les charges de travail et à améliorer la productivité du personnel. Alors que les systèmes de santé continuent de développer les services ambulatoires et les programmes de télémédecine, la demande de plateformes avancées de planification des prestataires devrait rester forte.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par candidature
Le déploiement basé sur le cloud domine le marché des logiciels de planification médicale avec environ 69 % de part de marché. Les prestataires de soins de santé privilégient de plus en plus les solutions cloud en raison de leur évolutivité, de leur flexibilité et de leurs moindres exigences en matière d'infrastructure. Les plates-formes cloud permettent un accès en temps réel aux informations de planification sur plusieurs installations tout en prenant en charge la gestion du personnel à distance et l'intégration de la télésanté.
Les tendances du marché des logiciels de planification médicale démontrent une préférence croissante pour les modèles de logiciels en tant que service qui réduisent les dépenses en capital initiales. Les systèmes de planification cloud fournissent des mises à jour automatisées, une gestion centralisée des données, une collaboration améliorée et une maintenance simplifiée. Ces avantages rendent le déploiement cloud particulièrement attractif pour les établissements de santé gérant des opérations distribuées.
La capacité d’intégrer des fonctions de planification aux dossiers de santé électroniques, aux systèmes de facturation et aux plateformes de communication avec les patients renforce encore l’adoption. Les prestataires de soins de santé bénéficient également de capacités améliorées de reprise après sinistre et d’une accessibilité améliorée. Le déploiement du cloud reste un domaine d'intérêt clé pour les éditeurs de logiciels cherchant à étendre leur pénétration du marché et à fournir des solutions complètes de flux de travail pour les soins de santé.
Le déploiement sur site détient environ 31 % de la part de marché des logiciels de planification médicale et reste pertinent parmi les organisations qui donnent la priorité au contrôle direct de l'infrastructure. Les grands hôpitaux, les établissements de santé gouvernementaux et les institutions ayant des exigences de sécurité strictes préfèrent souvent des solutions sur site pour gérer les informations sensibles des patients.
L’analyse de l’industrie des logiciels de planification médicale souligne que les plates-formes sur site offrent aux organismes de santé de plus grandes capacités de personnalisation et une gouvernance interne des opérations de planification. Ces systèmes peuvent être adaptés pour prendre en charge des flux de travail complexes et des environnements de soins de santé spécialisés. Les organisations ayant déjà investi dans les technologies de l’information peuvent également préférer maintenir leurs systèmes de planification au sein de leur infrastructure interne.
Malgré la popularité croissante des solutions cloud, le déploiement sur site continue de répondre aux besoins des prestataires de soins de santé confrontés à des exigences réglementaires, de sécurité ou opérationnelles uniques. Les modèles de déploiement hybrides combinant l'accessibilité du cloud et la gestion localisée des données attirent également l'attention des organisations à la recherche de stratégies technologiques équilibrées.
Les hôpitaux et les systèmes de santé représentent environ 49 % de la demande du marché des logiciels de planification médicale. Les grandes organisations de soins de santé ont besoin de plateformes de planification avancées, capables de coordonner les médecins, le personnel infirmier, les salles d'opération, les équipements de diagnostic et les rendez-vous des patients dans plusieurs services.
Les perspectives du marché des logiciels de planification médicale indiquent que les hôpitaux investissent de plus en plus dans des écosystèmes de planification intégrés pour améliorer le débit des patients et les performances opérationnelles. Ces plateformes prennent en charge des structures de nomination complexes tout en permettant une gestion efficace des ressources. Des fonctionnalités telles que les rappels automatisés, la coordination des références et le suivi de la disponibilité en temps réel contribuent à améliorer l’expérience des patients et les résultats cliniques.
La demande croissante de services de santé et les défis de gestion du personnel continuent de stimuler l’adoption de logiciels dans les environnements hospitaliers. Les systèmes de planification avancés soutiennent les initiatives de planification stratégique en fournissant des informations opérationnelles et des capacités d'analyse précieuses.
Les cliniques, les centres ambulatoires et les cabinets spécialisés représentent environ 51 % de l’utilisation du marché des logiciels de planification médicale. Ces prestataires de soins de santé ont besoin de solutions de planification flexibles qui rationalisent la réservation des patients tout en prenant en charge des modèles de prestation de soins spécialisés.
Les opportunités du marché des logiciels de planification médicale sont particulièrement fortes au sein des cliniques indépendantes et des cabinets spécialisés à la recherche de solutions de transformation numérique abordables. Un logiciel de planification permet de réduire les charges administratives, d'améliorer la communication avec les patients et d'optimiser l'utilisation des rendez-vous. Les options de déploiement basées sur le cloud ont rendu les capacités de planification avancées accessibles aux petites organisations de soins de santé disposant de ressources informatiques limitées.
Les cabinets spécialisés utilisent de plus en plus des plateformes de planification intégrées aux outils d'engagement des patients, aux services de télémédecine et aux communications automatisées. Ces capacités améliorent l’efficacité opérationnelle tout en soutenant les objectifs de fidélisation des patients et de qualité de service.
Perspectives régionales du marché des logiciels de planification médicale
Amérique du Nord
L’Amérique du Nord est leader sur le marché des logiciels de planification médicale avec environ 42 % de part de marché. La région bénéficie d’infrastructures de santé avancées, d’une adoption généralisée des technologies de l’information sur les soins de santé et d’investissements importants dans les initiatives de santé numérique. Les hôpitaux, les réseaux de médecins et les prestataires de soins ambulatoires continuent de mettre en œuvre des plateformes de planification avancées pour améliorer l'accès des patients et l'efficacité opérationnelle.
La prévalence croissante des services de télésanté, des dossiers de santé électroniques et des technologies d’engagement des patients soutient une demande soutenue de logiciels de planification dans toute la région. Les établissements de santé adoptent activement des systèmes de planification basés sur l'intelligence artificielle pour réduire les coûts administratifs et améliorer l'utilisation des ressources. Des cadres réglementaires solides favorisant l’interopérabilité des soins de santé contribuent également au développement du marché. Les États-Unis restent le principal contributeur, tandis que le Canada continue d’étendre ses programmes de modernisation des soins de santé numériques.
Europe
L’Europe représente environ 28 % de la part de marché des logiciels de planification médicale. Les systèmes de santé de la région investissent dans des initiatives de transformation numérique conçues pour améliorer l’accès des patients, réduire la complexité administrative et optimiser la prestation des soins de santé. Les programmes de modernisation des soins de santé soutenus par le gouvernement encouragent une adoption plus large des solutions logicielles de planification.
L’analyse du marché des logiciels de planification médicale indique une demande croissante de plates-formes intégrées capables de prendre en charge des environnements de soins de santé multilingues et diverses exigences réglementaires. Les hôpitaux et les cliniques utilisent de plus en plus de solutions de planification basées sur le cloud pour améliorer la flexibilité opérationnelle et la communication avec les patients. L’adoption croissante des services de télémédecine, associée aux efforts continus de numérisation des soins de santé, continue de renforcer l’expansion du marché dans les systèmes de santé européens.
Marché allemand des logiciels de planification médicale
L'Allemagne représente environ 24 % du marché européen des logiciels de planification médicale. L'infrastructure de santé avancée du pays et son fort engagement en faveur de la numérisation des soins de santé soutiennent une adoption généralisée des technologies de planification. Les hôpitaux et les réseaux de médecins mettent en œuvre des plateformes de planification intégrées pour améliorer la coordination des rendez-vous et réduire les inefficacités administratives.
Les informations sur le marché des logiciels de planification médicale montrent que les prestataires de soins de santé allemands accordent de plus en plus la priorité à l'interopérabilité entre les logiciels de planification, les dossiers de santé électroniques et les systèmes de gestion des patients. Les réformes des soins de santé numériques et les attentes croissantes des patients à l'égard des services en ligne continuent de stimuler les investissements en logiciels. Les établissements de santé explorent également les applications de l’intelligence artificielle pour optimiser la gestion des rendez-vous et la planification du personnel. L'accent mis par le pays sur la qualité des soins de santé et l'efficacité opérationnelle positionne l'Allemagne comme un marché régional important pour les fournisseurs de logiciels de planification.
Marché des logiciels de planification médicale au Royaume-Uni
Le Royaume-Uni représente environ 19 % du marché européen des logiciels de planification médicale. Les organismes de santé publics et privés adoptent des technologies de planification pour relever les défis d'accès aux patients et améliorer la prestation des services de santé. La demande croissante de services de santé numériques encourage les investissements dans des systèmes avancés de gestion des rendez-vous.
Les évaluations du rapport d'étude de marché sur les logiciels de planification médicale indiquent que les solutions de planification basées sur le cloud sont particulièrement populaires parmi les prestataires de soins de santé britanniques à la recherche de modèles de déploiement évolutifs et rentables. L’expansion de la télésanté, l’adoption du libre-service pour les patients et l’optimisation du personnel de santé restent des moteurs importants du marché. Les établissements de santé mettent en œuvre des plateformes de planification intégrées aux outils de communication avec les patients pour améliorer l'engagement et réduire les rendez-vous manqués. Les initiatives continues de numérisation des soins de santé soutiennent le développement du marché à long terme au Royaume-Uni.
Asie-Pacifique
L’Asie-Pacifique détient environ 22 % de la part de marché des logiciels de planification médicale et représente l’un des marchés régionaux qui évoluent le plus rapidement. Le développement rapide des infrastructures de santé, l’augmentation des dépenses de santé et les initiatives croissantes de transformation numérique contribuent à l’adoption de logiciels dans la région.
La croissance du marché des logiciels de planification médicale en Asie-Pacifique est soutenue par l’expansion des populations urbaines, l’augmentation de la prévalence des maladies chroniques et les programmes gouvernementaux de modernisation des soins de santé. Les hôpitaux et les cliniques mettent en œuvre des systèmes de planification pour gérer efficacement les volumes croissants de patients. Les modèles de déploiement cloud sont particulièrement attrayants en raison de leurs avantages en termes de prix abordable et d’évolutivité. La popularité croissante des applications mobiles de soins de santé et des services de télémédecine accélère encore la demande de technologies de planification dans toute la région.
Marché japonais des logiciels de planification médicale
Le Japon représente environ 18 % du marché des logiciels de planification médicale en Asie-Pacifique. Le secteur de la santé du pays, technologiquement avancé, adopte activement des solutions de planification numérique pour améliorer l'efficacité opérationnelle et l'expérience des patients. Les tendances démographiques vieillissantes augmentent la demande de services de santé, créant un fort besoin de systèmes de gestion de rendez-vous optimisés.
Les résultats du rapport sur l'industrie des logiciels de planification médicale indiquent que les prestataires de soins de santé japonais investissent dans des technologies d'automatisation capables de rationaliser les flux de travail administratifs. Les plateformes de planification intégrées aux dossiers de santé électroniques et aux outils d’engagement des patients sont de plus en plus courantes. L’expansion de la télémédecine et les efforts d’optimisation du personnel de santé continuent de soutenir la croissance du marché. L'accent mis sur la qualité des soins de santé et l'innovation technologique positionne le Japon comme un marché régional majeur pour les fournisseurs de logiciels de planification.
Marché chinois des logiciels de planification médicale
La Chine représente environ 34 % du marché des logiciels de planification médicale en Asie-Pacifique. La numérisation rapide des soins de santé et des investissements importants dans les infrastructures de santé conduisent à une adoption généralisée des technologies de planification. Les hôpitaux et les réseaux de soins de santé s'appuient de plus en plus sur des plateformes de gestion de rendez-vous pour gérer de larges populations de patients et améliorer leur efficacité opérationnelle.
Les opportunités du marché des logiciels de planification médicale en Chine se développent grâce aux programmes de modernisation des soins de santé soutenus par le gouvernement et à la demande croissante de services de santé numériques. Les applications mobiles de soins de santé, les plateformes de consultation en ligne et les systèmes de planification en libre-service pour les patients gagnent en popularité dans les environnements de soins de santé urbains. Les prestataires de soins de santé explorent également des solutions de planification basées sur l’intelligence artificielle pour gérer efficacement la demande des patients. Les investissements continus dans les technologies de santé devraient soutenir l’expansion du marché à long terme.
Reste du monde
La région Reste du monde représente environ 8 % de la part de marché des logiciels de planification médicale. Les établissements de santé d'Amérique latine, du Moyen-Orient et d'Afrique adoptent de plus en plus de technologies de planification pour améliorer l'accès des patients et l'efficacité administrative. Les initiatives de transformation numérique des soins de santé créent de nouvelles opportunités pour les fournisseurs de logiciels opérant sur les marchés émergents.
Les évaluations des prévisions du marché des logiciels de planification médicale indiquent une demande croissante de solutions basées sur le cloud en raison de leur prix abordable et de leur facilité de mise en œuvre. Les gouvernements et les organismes de santé privés investissent dans les technologies de l'information sur les soins de santé pour améliorer la prestation de services et la gestion des ressources. L’adoption de la télésanté, le développement des infrastructures de soins de santé et la sensibilisation accrue aux avantages des soins de santé numériques continuent de stimuler l’expansion du marché dans ces régions. Les fournisseurs proposant des solutions de planification évolutives et localisées sont bien placés pour capitaliser sur les opportunités émergentes.
Liste des principales sociétés de logiciels de planification médicale
- Karéo
- Oracle
- Gestion NXGN, LLC.
- Logiciel médical américain
- Q-nomy Inc.
- Logiciel médical Biosoftworld
- Caspio
- SuperSaaS
- PatientStudio
- AdvancedMD, Inc.
- TIMITER
- Se connecter Solutions Inc.
- Kyruus
Les deux principales entreprises avec la part de marché la plus élevée
- Oracle – 16 %
- Kyruus – 12%
Analyse et opportunités d’investissement
L’activité d’investissement sur le marché des logiciels de planification médicale continue de s’accélérer à mesure que les organismes de santé donnent la priorité aux initiatives de transformation numérique. Les sociétés de capital-risque, les investisseurs en capital-investissement et les entreprises de technologie de la santé financent activement des plates-formes logicielles qui améliorent l'accès des patients, l'efficacité de la main-d'œuvre et l'utilisation des ressources de santé. Les acquisitions stratégiques se multiplient également à mesure que les grands fournisseurs de technologies de santé cherchent à renforcer leurs capacités de planification et d’engagement des patients.
Les opportunités du marché des logiciels de planification médicale sont particulièrement fortes dans le déploiement basé sur le cloud, l’intégration de l’intelligence artificielle, l’analyse prédictive et la planification de télésanté. Les investisseurs se concentrent sur des plateformes capables de prendre en charge des écosystèmes de santé interopérables tout en apportant des améliorations opérationnelles mesurables. Les marchés émergents présentent des opportunités d’expansion attrayantes en raison de la modernisation continue des infrastructures de santé. Les prestataires de soins de santé recherchent de plus en plus des suites logicielles complètes combinant des fonctions de planification, de communication, d'analyse et de gestion des patients, créant ainsi des conditions favorables à la poursuite des activités d'investissement.
Développement de nouveaux produits
L'innovation reste une caractéristique déterminante du marché des logiciels de planification médicale. Les éditeurs de logiciels introduisent des plates-formes de planification avancées équipées de capacités d'intelligence artificielle, d'apprentissage automatique et d'analyse prédictive. Ces technologies aident les organismes de santé à optimiser l'utilisation des rendez-vous, à réduire les temps d'attente et à améliorer l'expérience des patients. Les assistants de planification automatisés et les moteurs de recommandation intelligents deviennent des fonctionnalités de plus en plus courantes.
Les tendances du marché des logiciels de planification médicale mettent également en évidence le développement croissant d’applications de planification mobiles et de plateformes omnicanales d’engagement des patients. Les fournisseurs améliorent l'interopérabilité avec les dossiers de santé électroniques, les systèmes de télésanté et les logiciels de gestion du cycle de revenus. La visibilité de la planification en temps réel, la prise de rendez-vous vocale et la planification assistée par chatbot émergent comme des différenciateurs concurrentiels. Les efforts de développement de produits se concentrent de plus en plus sur la fourniture d’expériences patient transparentes tout en aidant les prestataires de soins de santé avec des informations opérationnelles basées sur les données et des capacités d’automatisation des flux de travail.
Cinq développements récents (2023-2025)
- Oracle a étendu les capacités d'intégration de planification des soins de santé au sein de son écosystème cloud de soins de santé pour améliorer la gestion de l'accès des patients.
- Kyruus a amélioré la fonctionnalité de recherche de prestataires et de prise de rendez-vous grâce à des technologies avancées de mise en correspondance des patients.
- AdvancedMD a introduit des fonctionnalités améliorées d'automatisation de la planification basées sur le cloud prenant en charge la gestion des rendez-vous en télésanté.
- Kareo a étendu les capacités d'auto-planification des patients et les fonctions de gestion des rendez-vous mobiles pour les cabinets indépendants.
- Plusieurs fournisseurs de logiciels de santé ont lancé des outils de planification basés sur l'intelligence artificielle, conçus pour réduire les absences aux rendez-vous et améliorer l'allocation des ressources.
Couverture du rapport
Le rapport sur le marché des logiciels de planification médicale fournit une analyse complète de la structure de l’industrie, des tendances technologiques, de la dynamique concurrentielle, des développements régionaux et des performances des segments. Le rapport évalue le comportement du marché en matière de planification des patients, de planification des prestataires, de déploiement cloud, de déploiement sur site, d'hôpitaux, de cliniques et d'environnements de soins de santé spécialisés. Il examine les facteurs clés influençant les modèles d’adoption, les décisions d’achat et les investissements technologiques.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
La couverture du rapport d’étude de marché sur les logiciels de planification médicale comprend l’analyse des initiatives de numérisation des soins de santé, des tendances en matière d’engagement des patients, de l’intégration de la télésanté et des développements en matière d’interopérabilité des logiciels. L'évaluation concurrentielle évalue les principaux fournisseurs, les initiatives stratégiques, les innovations de produits et les activités d'expansion. L’analyse régionale explore les conditions du marché en Amérique du Nord, en Europe, en Asie-Pacifique et dans le reste du monde. Le rapport examine également les opportunités d’investissement, les technologies émergentes, les défis opérationnels et les facteurs de perspectives du marché qui influencent le développement à long terme de l’industrie.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Offre valable jusqu’au 15th Oct 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)





