 Télécharger un échantillon gratuit



Demander un devis
Recevez une tarification adaptée à vos besoins.
- Choisissez le type de licence
- Options multi-utilisateurs
- Périmètre et couverture personnalisés
- Délai de réponse rapide
"Concevoir des stratégies de croissance est dans notre ADN"
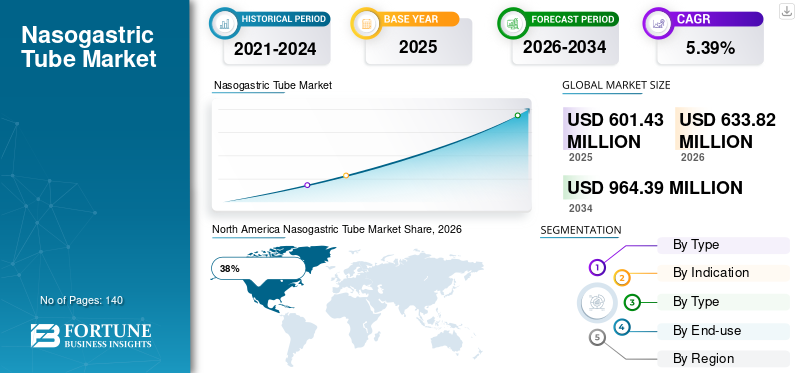
La taille du marché des sondes nasogastriques était évaluée à 601,42 millions de dollars en 2025. Le marché devrait passer de 633,82 millions de dollars en 2026 à 964,38 millions de dollars d’ici 2034, avec un TCAC de 5,39 % au cours de la période de prévision.

Le marché des sondes nasogastriques connaît une forte demande dans les hôpitaux, les centres de soins intensifs, les établissements de chirurgie ambulatoire et les environnements de soins à domicile en raison du besoin croissant de procédures d’alimentation entérale et de décompression gastrique. Les sondes nasogastriques restent des dispositifs médicaux essentiels pour les patients souffrant de troubles de la déglutition, de troubles neurologiques, de complications gastro-intestinales, de traumatismes et de besoins de récupération postopératoire. Le marché se caractérise par une innovation continue en matière de produits, une adoption croissante de matériaux biocompatibles et une plus grande importance accordée au confort du patient. Les fabricants se concentrent sur les tubes résistants aux torsions, les marquages radio-opaques et les technologies de placement améliorées. L’analyse du marché des sondes nasogastriques met également en évidence la demande croissante des populations vieillissantes et l’expansion des infrastructures de soins de santé dans les économies développées et émergentes.
Les États-Unis restent le plus grand contributeur au marché nord-américain des sondes nasogastriques en raison de leurs systèmes de santé avancés, de leurs réseaux hospitaliers étendus et de la prévalence croissante de maladies chroniques nécessitant un soutien nutritionnel. Les cas croissants d’accidents vasculaires cérébraux, de cancers, de troubles neurologiques et d’admissions en soins intensifs continuent de créer une demande substantielle d’interventions par sonde nasogastrique. Les prestataires de soins de santé adoptent de plus en plus des technologies avancées de sonde d'alimentation qui améliorent la précision du placement et réduisent les complications. Les fortes activités d’approvisionnement des hôpitaux et des établissements de soins de longue durée soutiennent également l’expansion du marché. La présence de fabricants de premier plan, de systèmes de remboursement établis et d’une grande sensibilisation aux solutions de nutrition entérale renforce les perspectives globales de l’industrie des sondes nasogastriques aux États-Unis.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
L’une des tendances les plus importantes du marché des sondes nasogastriques est l’évolution vers des solutions d’alimentation entérale centrées sur le patient. Les établissements de santé préfèrent de plus en plus les tubes plus souples à base de silicone et de polyuréthane qui réduisent l'inconfort du patient lors d'une utilisation prolongée. Les développeurs de produits intègrent également des marqueurs de mesure améliorés et des matériaux radio-opaques pour améliorer la sécurité des procédures et l'efficacité clinique.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Une autre tendance notable dans le rapport d’étude de marché sur les sondes nasogastriques est l’adoption croissante de programmes de nutrition entérale à domicile. La hausse des coûts des soins de santé et la pression sur la capacité des hôpitaux ont encouragé les systèmes de santé à orienter les patients éligibles vers un soutien nutritionnel à domicile. Cette transition a accru la demande de systèmes de sondes nasogastriques conviviaux conçus pour les soignants et les environnements ambulatoires.
L’intégration des soins de santé numériques influence également le marché. Les technologies avancées de vérification du placement des tubes, les systèmes d'alimentation activés par des capteurs et les solutions électroniques de surveillance des patients attirent l'attention des prestataires de soins de santé. De plus, les fabricants augmentent leurs capacités de production en Asie-Pacifique pour répondre à la demande régionale croissante et renforcer la résilience de la chaîne d’approvisionnement mondiale. Les initiatives de développement durable impliquant des emballages recyclables et des pratiques de fabrication respectueuses de l’environnement apparaissent comme d’importants différenciateurs concurrentiels dans le paysage de l’analyse de l’industrie des sondes nasogastriques.
Prévalence croissante de la dysphagie et des besoins en nutrition entérale
Le principal moteur de la croissance du marché des sondes nasogastriques est l’incidence croissante de la dysphagie, des troubles neurologiques et des maladies gastro-intestinales dans le monde. Des pathologies telles que les accidents vasculaires cérébraux, la maladie de Parkinson, la démence, les cancers de la tête et du cou et les traumatismes graves altèrent souvent les fonctions de déglutition, créant ainsi une demande importante de solutions d’alimentation entérale. Les sondes nasogastriques constituent une méthode pratique et cliniquement efficace pour administrer de la nutrition, de l'hydratation et des médicaments directement dans l'estomac.
Les prestataires de soins de santé reconnaissent de plus en plus l’importance d’une intervention nutritionnelle précoce pour améliorer les résultats pour les patients et réduire les durées d’hospitalisation. Les unités de soins intensifs, les services d'oncologie, les centres de réadaptation et les établissements gériatriques utilisent régulièrement des sondes nasogastriques pour une alimentation à court terme. La population âgée croissante contribue également à la demande, car les patients vieillissants connaissent des taux plus élevés de troubles de la déglutition et de maladies chroniques. Ces facteurs renforcent collectivement les perspectives à long terme reflétées dans les prévisions du marché des tubes nasogastriques et dans le rapport sur l’industrie des tubes nasogastriques.
Risque de complications et de défis procéduraux
Malgré une adoption généralisée, le marché est confronté à des contraintes liées aux complications du placement des tubes et aux problèmes de sécurité des patients. Un placement inapproprié peut entraîner une aspiration, des complications respiratoires, des lésions nasales, une irritation de l'œsophage et des infections. De tels risques nécessitent souvent des procédures de surveillance et de vérification supplémentaires, augmentant ainsi la charge de travail clinique et les coûts opérationnels.
Les établissements de santé mettent en œuvre des directives et des programmes de formation plus stricts pour minimiser les événements indésirables, mais les préoccupations concernant l'exactitude du placement continuent d'influencer les décisions d'achat. Certains prestataires de soins de santé préfèrent des méthodes d'alimentation alternatives pour un soutien nutritionnel à long terme, notamment des sondes de gastrostomie, qui peuvent limiter la durée d'utilisation de la sonde nasogastrique. Le contrôle réglementaire entourant les normes de qualité et de sécurité des produits crée également des défis pour les fabricants entrant sur des marchés hautement réglementés. Ces facteurs représentent des contraintes notables dans l’analyse plus large du marché des sondes nasogastriques.
Expansion des soins de santé à domicile et de la gestion à distance des patients
L’acceptation croissante des soins de santé à domicile présente des opportunités substantielles pour les fabricants opérant sur le marché des sondes nasogastriques. Les systèmes de santé du monde entier encouragent des séjours hospitaliers plus courts et une augmentation des soins ambulatoires afin d’optimiser l’utilisation des ressources. En conséquence, les programmes de nutrition entérale à domicile deviennent de plus en plus courants chez les patients nécessitant un soutien nutritionnel temporaire.
Les fabricants réagissent en développant des systèmes de sondes nasogastriques légers, flexibles et conviviaux. La demande d'accessoires d'alimentation portables, d'indicateurs de placement simplifiés et de solutions de surveillance compatibles avec la télésanté augmente rapidement. Les économies émergentes investissent également massivement dans les infrastructures de santé, créant ainsi de nouvelles opportunités de pénétration du marché. Les partenariats de distribution, les installations de fabrication localisées et la couverture de remboursement élargie devraient soutenir les opportunités de croissance à long terme. Ces développements continuent d’attirer des activités d’investissement dans le paysage des opportunités de marché des sondes nasogastriques.
Conformité réglementaire et normalisation des produits
L’un des défis majeurs auxquels est confrontée l’industrie des sondes nasogastriques est de maintenir la conformité aux exigences réglementaires en constante évolution dans différentes régions. Les autorités chargées des dispositifs médicaux exigent de plus en plus des tests approfondis, une documentation d'assurance qualité et des activités de surveillance après commercialisation avant d'approuver de nouveaux produits.
Les fabricants doivent investir considérablement dans les systèmes de validation clinique, de tests de matériaux et de gestion de la qualité de la production. Les rappels de produits ou les problèmes de sécurité peuvent avoir un impact négatif sur la réputation de la marque et sur les contrats d'approvisionnement. De plus, les différents cadres réglementaires en Amérique du Nord, en Europe, en Asie-Pacifique et sur les marchés émergents compliquent les stratégies d'expansion internationale. Les pressions concurrentielles sur les prix mettent encore plus à l’épreuve les fabricants qui tentent d’équilibrer les investissements en innovation avec les objectifs de rentabilité. Ces complexités opérationnelles restent des considérations importantes dans le rapport d’étude de marché sur les sondes nasogastriques.
Le segment des adultes représente environ 37 % de la part de marché des sondes nasogastriques, ce qui en fait la plus grande catégorie de patients. Les patients adultes ont souvent besoin de sondes nasogastriques en raison d'une dysphagie liée à un accident vasculaire cérébral, de complications liées au traitement du cancer, de troubles gastro-intestinaux, de récupération après un traumatisme et d'interventions en soins intensifs. Les hôpitaux restent les principaux utilisateurs de produits de sonde nasogastrique pour adultes en raison du grand nombre de procédures hospitalières impliquant une alimentation entérale et une décompression gastrique.
La demande est particulièrement forte dans les services de soins intensifs et les centres de traitement en oncologie. Les fabricants développent de plus en plus de produits destinés aux adultes, dotés d'une flexibilité améliorée, de lignes radio-opaques, de conceptions anti-colmatage et de caractéristiques de confort améliorées. Les prestataires de soins de santé donnent la priorité à un accès fiable à une alimentation tout en minimisant les complications liées aux procédures. La prévalence croissante des maladies chroniques et l’augmentation des volumes chirurgicaux continuent de renforcer la position dominante du segment adulte au sein de l’analyse de la taille du marché et de l’industrie des sondes nasogastriques.
Le segment pédiatrique représente environ 28 % du marché mondial des sondes nasogastriques. Les sondes nasogastriques pédiatriques sont largement utilisées pour les prématurés, les troubles congénitaux, les déficiences neurologiques, les difficultés d'alimentation et les affections gastro-intestinales nécessitant un soutien nutritionnel temporaire. Les exigences cliniques diffèrent considérablement des applications chez les adultes en raison de considérations anatomiques et d'exigences de sécurité accrues.
Les fabricants se concentrent sur des diamètres plus petits, des matériaux plus souples et des fonctionnalités de sécurité d'insertion améliorées pour répondre aux besoins des patients pédiatriques. Les unités de soins intensifs néonatals restent de grands consommateurs de sondes nasogastriques pédiatriques, en particulier dans les systèmes de santé avancés. La sensibilisation croissante à la gestion de la nutrition pédiatrique et l’amélioration des normes de soins néonatals contribuent positivement à la demande du marché. Les prestataires de soins de santé adoptent de plus en plus de protocoles d'alimentation pédiatriques spécialisés, créant ainsi des opportunités de différenciation des produits et d'innovation au sein de ce segment.
Le segment gériatrique détient près de 35 % de la part de marché des sondes nasogastriques et continue de se développer en raison des tendances mondiales au vieillissement de la population. Les personnes âgées souffrent fréquemment de dysphagie, de dégénérescence neurologique, de démence, de complications d'accident vasculaire cérébral et de maladies chroniques nécessitant une intervention nutritionnelle. Les sondes nasogastriques offrent une solution d’alimentation pratique à court terme pour les patients incapables de consommer une nutrition adéquate par voie orale.
Les établissements de soins de longue durée, les centres de réadaptation et les hôpitaux gériatriques représentent les principaux utilisateurs finaux de cette catégorie. Les fabricants se concentrent de plus en plus sur des matériaux axés sur le confort et sur des conceptions à usage prolongé adaptées aux patients âgés. Les systèmes de santé mettent davantage l’accent sur la gestion nutritionnelle des populations vieillissantes afin d’améliorer les résultats du rétablissement et la qualité de vie. Le nombre croissant de patients âgés dans le monde positionne le segment gériatrique comme un contributeur majeur à la croissance future du marché des sondes nasogastriques.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Les applications basées sur des indications représentent une part importante de la demande du marché, la dysphagie représentant environ 21 % de l'utilisation totale. D'autres indications majeures comprennent l'obstruction gastro-intestinale, le soutien nutritionnel lié au cancer, les troubles neurologiques, la récupération après un traumatisme et la gestion de l'alimentation postopératoire. L'incidence croissante des accidents vasculaires cérébraux et des maladies neurodégénératives a considérablement élargi la population de patients nécessitant des solutions d'alimentation entérale.
Les prestataires de soins de santé mettent de plus en plus en œuvre des interventions nutritionnelles fondées sur des données probantes pour réduire les complications associées à la malnutrition. En conséquence, les sondes nasogastriques sont devenues des outils cliniques standards dans de nombreuses voies thérapeutiques. Les hôpitaux continuent d’adopter des protocoles d’alimentation spécialisés qui soutiennent une plus grande utilisation des dispositifs de nutrition entérale. Ces développements renforcent le rôle de la demande spécifique à une indication dans les perspectives du marché des sondes nasogastriques et le rapport d’étude de marché.
Les sondes d'alimentation de petit calibre représentent environ 55 % du marché en raison de leur confort amélioré pour le patient et de leur adéquation aux applications d'administration nutritionnelle. Les tubes de gros calibre restent importants pour les procédures de décompression et de drainage gastriquessoins aigusenvironnements. Les établissements de santé préfèrent de plus en plus les appareils de petit calibre car ils minimisent les irritations tout en conservant des performances d'alimentation efficaces.
L'innovation produit continue d'améliorer la flexibilité des tubes, l'efficacité de l'insertion et la compatibilité avec les systèmes d'alimentation avancés. Les fabricants introduisent des matériaux conçus pour résister au colmatage et améliorer la durabilité lors d’une utilisation prolongée. La demande croissante de soins centrés sur le patient et de complications procédurales réduites soutient l’adoption continue de conceptions de tubes avancées. Cette catégorie d’applications reste au cœur de l’analyse globale de l’industrie des sondes nasogastriques et des tendances du marché.
Les hôpitaux dominent le segment d'utilisation finale avec environ 60 % de part de marché en raison des volumes d'interventions élevés et de l'utilisation intensive dans les établissements de soins intensifs. Les unités de soins intensifs, les services d’urgence, les centres d’oncologie et les services de chirurgie s’appuient régulièrement sur des sondes nasogastriques pour l’alimentation et la décompression.
Les soins de santé à domicile représentent la catégorie d'utilisation finale qui évolue le plus rapidement, car les systèmes de santé favorisent de plus en plus les modèles de soins ambulatoires. Les centres de réadaptation et les centres de soins de longue durée contribuent également de manière significative à la demande. Les prestataires de soins de santé recherchent des solutions de soutien nutritionnel rentables qui améliorent les résultats pour les patients tout en réduisant le fardeau des hospitalisations. Par conséquent, les fabricants continuent d’élargir leurs portefeuilles de produits conçus spécifiquement pour les établissements de soins de santé à domicile et communautaires. Cette évolution crée des opportunités substantielles dans le paysage des prévisions du marché des sondes nasogastriques.
North America Nasogastric Tube Market Share, 2026 (%)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord représente environ 38 % de la part de marché mondiale des sondes nasogastriques. La région bénéficie d'infrastructures de soins de santé avancées, de volumes d'interventions élevés, de cadres de remboursement solides et d'une sensibilisation généralisée à la thérapie nutritionnelle entérale. Les hôpitaux et les établissements de soins spécialisés utilisent régulièrement des sondes nasogastriques pour les soins intensifs, le traitement oncologique et la gestion de la récupération postopératoire.
Les États-Unis restent le principal contributeur en raison de dépenses de santé substantielles et de l’adoption généralisée de technologies médicales avancées. Le Canada soutient également la demande régionale en investissant dans la modernisation des hôpitaux et des services de soins de longue durée. Les fabricants maintiennent de solides réseaux de distribution dans toute la région, garantissant une disponibilité constante des produits. L'accent réglementaire mis sur la sécurité des patients continue d'encourager l'innovation axée sur la précision du placement, le confort et la prévention des infections.
L’Europe représente environ 29 % du marché mondial des sondes nasogastriques. La région bénéficie de systèmes de santé bien établis, d’une démographie vieillissante et d’une mise en œuvre généralisée de programmes de soutien nutritionnel. La prévalence croissante des troubles neurologiques et des maladies chroniques contribue de manière significative à la demande dans les hôpitaux et les centres de réadaptation.
Les prestataires de soins de santé européens donnent la priorité aux pratiques cliniques fondées sur des preuves et aux normes de sécurité des patients, encourageant ainsi l'adoption de solutions d'alimentation technologiquement avancées. Les fabricants de produits investissent activement dans des activités de recherche et développement pour répondre aux exigences réglementaires en constante évolution et améliorer les résultats pour les patients. L’accent croissant mis sur les soins de santé à domicile et les programmes de soutien nutritionnel ambulatoire renforce encore l’expansion du marché dans toute la région.
L’Allemagne représente environ 24 % du marché européen des sondes nasogastriques. Le pays possède l’une des infrastructures de santé les plus avancées de la région, soutenue par de vastes réseaux hospitaliers et une forte adoption de la technologie médicale. L’incidence croissante des accidents vasculaires cérébraux, du cancer et des troubles de la déglutition liés à l’âge continue de générer une demande de dispositifs d’alimentation entérale.
Les prestataires de soins de santé allemands mettent l'accent sur les normes de qualité, l'efficacité clinique et la sécurité des patients. Les décisions d'achat privilégient de plus en plus les systèmes de sondes nasogastriques avancés présentant des caractéristiques améliorées de vérification du placement et de confort du patient. La solide base manufacturière du pays et sa participation active à l’innovation en matière de dispositifs médicaux contribuent au développement soutenu du marché. L’utilisation croissante dans les établissements de soins de longue durée soutient également la demande de solutions d’alimentation spécialisées.
Le Royaume-Uni représente environ 19 % du marché européen des sondes nasogastriques. La demande croissante est motivée par une population âgée croissante, une prévalence croissante des maladies chroniques et un investissement continu dans les programmes de soins nutritionnels. Les hôpitaux et les prestataires de soins de santé communautaires utilisent activement les sondes nasogastriques pour le soutien alimentaire et la gestion gastro-intestinale.
Le National Health Service met l'accent sur les protocoles cliniques standardisés et les soins centrés sur le patient, encourageant l'adoption de dispositifs d'alimentation entérale fiables et rentables. L'expansion des soins de santé à domicile a créé une demande supplémentaire de systèmes de tubes conviviaux adaptés aux patients ambulatoires. Les fabricants continuent de renforcer leurs partenariats avec les prestataires de soins de santé pour améliorer l’accessibilité et soutenir les initiatives de formation liées aux procédures de placement sécurisé des tubes.
L’Asie-Pacifique représente environ 24 % de la part de marché mondiale des sondes nasogastriques et reste l’une des régions les plus dynamiques. L’expansion des infrastructures de soins de santé, l’augmentation des dépenses de santé et la sensibilisation croissante à la nutrition entérale contribuent à une croissance soutenue de la demande. Les grandes populations de patients et l’amélioration de l’accès aux services médicaux créent des opportunités significatives pour les fabricants.
Les pays de la région investissent massivement dans l’expansion des hôpitaux, les capacités de soins intensifs et les services de soins aux personnes âgées. Les activités de fabrication locales augmentent également, favorisant des prix compétitifs et une meilleure disponibilité des produits. La prévalence croissante des troubles gastro-intestinaux et des affections neurologiques augmente encore la demande de procédures de sonde nasogastrique dans toute la région Asie-Pacifique.
Le Japon représente environ 27 % du marché des sondes nasogastriques en Asie-Pacifique. Le vieillissement de la population du pays représente un moteur majeur pour les solutions d’alimentation entérale, en particulier chez les patients souffrant de dysphagie et de troubles neurologiques. Les hôpitaux, les centres de réadaptation et les établissements de soins de longue durée utilisent régulièrement des sondes nasogastriques dans le cadre de programmes complets de soutien nutritionnel.
Les prestataires de soins de santé japonais privilégient la précision, la qualité et le confort des patients lors de la sélection des dispositifs médicaux. Par conséquent, la demande reste forte pour les matériaux de tubes avancés et les technologies améliorant la sécurité. Les fabricants opérant au Japon se concentrent sur l'innovation des produits, les fonctionnalités de contrôle des infections et l'amélioration de la convivialité. Le système de santé mature du pays et ses normes cliniques strictes continuent de soutenir la stabilité du marché.
La Chine détient environ 36 % du marché des sondes nasogastriques en Asie-Pacifique. Le développement rapide des infrastructures de santé, l’augmentation de la capacité hospitalière et la sensibilisation croissante à l’intervention nutritionnelle sont des moteurs de croissance majeurs. L’incidence croissante des maladies chroniques et l’augmentation de la population âgée contribuent de manière significative à la demande dans les établissements de santé urbains et régionaux.
Les capacités de fabrication nationales se sont considérablement renforcées, permettant une plus grande accessibilité aux produits et des prix compétitifs. Les réformes des soins de santé et les investissements dans les services médicaux continuent d’améliorer l’accès des patients aux solutions d’alimentation entérale. Les fabricants internationaux étendent également leur présence grâce à des partenariats stratégiques et à des initiatives de production localisées, soutenant le développement continu du marché à travers la Chine.
La région Reste du monde représente environ 9 % de la part de marché mondiale des sondes nasogastriques. La demande augmente en Amérique latine, au Moyen-Orient et en Afrique en raison de l’amélioration des infrastructures de santé et d’une plus grande sensibilisation aux thérapies de soutien nutritionnel. Les gouvernements et les organismes de santé investissent dans la modernisation des hôpitaux et des services de soins intensifs, créant ainsi des conditions favorables à l’expansion du marché.
Les prestataires de soins de santé reconnaissent de plus en plus l’importance de la nutrition entérale pour améliorer les résultats du rétablissement des patients. Les activités d’approvisionnement augmentent parmi les hôpitaux publics, les prestataires de soins de santé privés et les programmes de soins de santé humanitaires. Bien que la pénétration du marché reste inférieure à celle des régions développées, l’accès croissant aux soins de santé et l’expansion des réseaux de distribution de dispositifs médicaux continuent de soutenir les opportunités à long terme au sein de ces marchés émergents.
L’activité d’investissement sur le marché des sondes nasogastriques se concentre de plus en plus sur l’expansion de la fabrication, l’innovation de produits et le développement des infrastructures de soins de santé. Les entreprises investissent dans des technologies de production avancées pour améliorer la cohérence de la qualité, réduire les coûts de fabrication et répondre à la demande mondiale croissante. Les acquisitions stratégiques et les partenariats de distribution deviennent des approches courantes pour renforcer la présence sur le marché dans les régions émergentes.
Des opportunités importantes existent dans les domaines des soins de santé à domicile, de la surveillance à distance des patients et des technologies avancées d’alimentation. Les investisseurs sont particulièrement intéressés par les produits qui améliorent la sécurité des patients et simplifient les flux de travail cliniques. L’Asie-Pacifique reste une destination clé pour les investissements manufacturiers en raison de l’élargissement de l’accès aux soins de santé et de l’augmentation de la population de patients. Les initiatives de recherche impliquant la vérification du placement basée sur des capteurs et les systèmes d'alimentation intelligents continuent d'attirer des financements d'investisseurs privés et institutionnels à la recherche d'opportunités de croissance à long terme.
L’innovation reste un facteur concurrentiel essentiel sur le marché des sondes nasogastriques. Les fabricants présentent des produits de nouvelle génération offrant une flexibilité améliorée, des capacités anti-colmatage, une visibilité radio-opaque et un confort amélioré pour le patient. Silicone etpolyuréthaneles matériaux remplacent de plus en plus les alternatives traditionnelles en raison de leurs caractéristiques supérieures de biocompatibilité et de durabilité.
Les développements de produits émergents incluent des technologies de sondes nasogastriques intelligentes capables d'aider à la vérification du placement et au suivi des performances d'alimentation. Les systèmes de connecteurs avancés conçus pour minimiser les risques de mauvaises connexions gagnent également en popularité parmi les prestataires de soins de santé. Les fabricants continuent de donner la priorité à la prévention des infections, à la facilité d’insertion et à la compatibilité avec les équipements d’alimentation modernes. Les efforts de développement de produits s’alignent de plus en plus sur les objectifs de soins centrés sur le patient et sur l’évolution des normes réglementaires.
Le rapport sur le marché des sondes nasogastriques fournit une analyse complète des tendances du secteur, du positionnement concurrentiel, des données démographiques des patients, de l’innovation des produits et des performances régionales. L’étude évalue les principaux acteurs du marché, les modèles d’approvisionnement, les évolutions réglementaires et les avancées technologiques qui influencent la dynamique du marché. Une segmentation détaillée couvre les types de patients, les indications, les catégories de produits et les paramètres d'utilisation finale.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Le rapport examine également les opportunités émergentes associées aux soins de santé à domicile, au vieillissement des populations et aux technologies avancées de nutrition entérale. Les évaluations régionales incluent les marchés de l'Amérique du Nord, de l'Europe, de l'Asie-Pacifique et du reste du monde, mettant en évidence les développements et les activités d'investissement au niveau national. L'analyse comparative concurrentielle, les initiatives stratégiques et les tendances de développement de produits sont analysées pour soutenir la planification commerciale et les stratégies d'entrée sur le marché. Le champ d'application comprend en outre le développement de la chaîne d'approvisionnement, l'expansion des infrastructures de soins de santé et l'évolution des exigences cliniques qui façonnent les futurs modèles de demande.


(Offre valable jusqu’au 15th Nov 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Recevez une tarification adaptée à vos besoins.
Échangez sur vos questions avec nos experts du secteur.
Des questions ? Obtenez des réponses rapides avant votre achat.

