Taille du marché de la ropivacaïne, part et analyse de l’industrie, par type de produit (de marque et générique), par type de thérapie (anesthésie chirurgicale, gestion de la douleur aiguë et autres), par groupe d’âge (pédiatrique et adultes), par application (chirurgie orthopédique, chirurgie générale et abdominale, procédures obstétricales et gynécologiques et chirurgie cardiothoracique), par voie d’administration (péridurale, bloc nerveux périneural/périphérique et infiltration locale), Par canal de distribution (pharmacies hospitalières, pharmacies et pharmacies de détail, pharmacies spéci
 Télécharger un échantillon gratuit

Taille du marché de la ropivacaïne et perspectives d’avenir
 Écouter la version audio
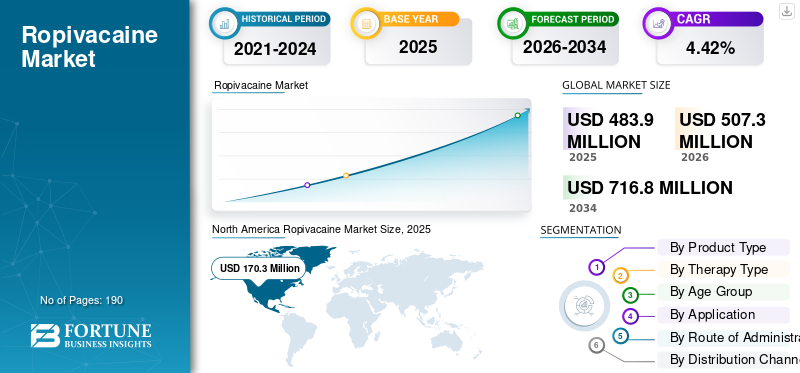
La taille du marché de la ropivacaïne était évaluée à 483,9 millions de dollars en 2025. Le marché devrait passer de 507,3 millions de dollars en 2026 à 716,8 millions de dollars d’ici 2034, avec un TCAC de 4,42 % au cours de la période de prévision.
Le marché est soutenu par l’utilisation croissante de l’anesthésie régionale et des techniques ciblées de gestion de la douleur dans les hôpitaux et les établissements chirurgicaux. La ropivacaïne est largement administrée pour l'anesthésie péridurale, les blocs nerveux périphériques majeurs et les infiltrations locales lors d'interventions chirurgicales, y compris les césariennes, ainsi que pour la gestion de la douleur postopératoire et liée au travail. Le marché est également confronté à une concurrence croissante de la part des fabricants de médicaments génériques injectables, ce qui améliore la disponibilité des produits et favorise un approvisionnement hospitalier rentable. L’expansion de l’activité chirurgicale, l’adoption plus large de l’anesthésie régionale et l’introduction continue de formulations génériques devraient soutenir la croissance du marché.
- Par exemple, en octobre 2025, GlenmarkMédicamentsa lancé le chlorhydrate de ropivacaïne injectable USP en flacons unidose de 40 mg/20 ml, 150 mg/30 ml et 200 mg/20 ml aux États-Unis. Ce développement met en évidence l'intérêt croissant des fabricants de produits pharmaceutiques pour l'introduction de formulations génériques de ropivacaïne abordables et pour le renforcement de la disponibilité des produits dans les établissements de soins hospitaliers et chirurgicaux.
En outre, des acteurs clés, tels que Fresenius Kabi AG, Sandoz Group AG, Aspen Holdings et Baxter, participent à des collaborations et acquisitions stratégiques, ainsi qu'à des approbations réglementaires et à des initiatives d'investissement pour étendre leur présence sur le marché.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
TENDANCES DU MARCHÉ DE LA ROPIVACAÏNE
L’adoption croissante de l’anesthésie régionale pour la gestion de la douleur chirurgicale et postopératoire est une tendance clé du marché
Les prestataires de soins intègrent de plus en plus l'anesthésie régionale dans les protocoles de gestion de la douleur périopératoire afin de fournir un soulagement ciblé de la douleur et de réduire la dépendance aux opioïdes systémiques. La ropivacaïne est utilisée dans l'anesthésie péridurale, les blocs nerveux périphériques majeurs et l'infiltration locale, ce qui la rend adaptée à l'anesthésie et à la gestion de la douleur aiguë dans le cadre de plusieurs interventions chirurgicales. L'utilisation croissante de blocs nerveux guidés par échographie et de protocoles anti-douleur spécifiques à la procédure améliore également la précision et l'acceptation clinique de l'anesthésie régionale. Cette tendance devrait accroître l’utilisation des formulations de ropivacaïne conventionnelles et à action prolongée dans les hôpitaux et les centres chirurgicaux.
- Par exemple, en décembre 2025, Nanjing Delova Biotech a annoncé les résultats positifs de deux essais de phase III du QP-6211, son injection expérimentale de ropivacaïne à action prolongée, pour le traitement de la douleur postopératoire après une hémorroïdectomie et une bunionectomie. La formulation a permis un soulagement soutenu de la douleur jusqu'à 72 heures et une consommation réduite d'opioïdes par rapport à la ropivacaïne et au placebo conventionnels.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
L’augmentation des volumes d’interventions chirurgicales et la demande orthopédique liée au vieillissement pour stimuler la croissance du marché
Le nombre croissant d’interventions chirurgicales, en particulier les interventions orthopédiques telles que les arthroplasties de la hanche et du genou, devrait soutenir la croissance du marché de la ropivacaïne. Les personnes âgées sont plus susceptibles de développer de l’arthrose, des fractures et d’autres affections musculo-squelettiques dégénératives pouvant nécessiter un traitement chirurgical. La ropivacaïne est de plus en plus utilisée dans l'anesthésie péridurale, les blocs nerveux périphériques et l'infiltration locale. À mesure que les hôpitaux augmentent leur capacité chirurgicale et adoptent des protocoles multimodaux de gestion de la douleur, la consommation de ropivacaïne dans les salles d’opération et les établissements de soins postopératoires devrait augmenter.
- Par exemple, le rapport 2025 de l’American Joint Remplacement Registry a recensé plus de 4,6 millions d’interventions de la hanche et du genou réalisées entre 2012 et 2024, ce qui représente une augmentation de 8,8 %. On s’attend à ce que ces volumes croissants d’interventions chirurgicales augmentent la demande.
|
Rang |
Moteur du marché |
Impact attendu sur la croissance du marché |
Contribution TCAC (2026-2034) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Une large population diagnostiquée et auto-traitante |
Haut |
2,05% |
Haut |
Haut |
Haut |
|
2 |
Exposition au pollen plus longue et moins prévisible. |
Haut |
1,65% |
Moyen |
Haut |
Haut |
|
3 |
Large accès aux produits OTC et soins personnels des consommateurs |
Haut |
1,35% |
Haut |
Haut |
Moyen |
|
4 |
Expansion des combinaisons intranasales différenciées |
Moyen-élevé |
1,20% |
Moyen |
Haut |
Haut |
|
5 |
Reconnaissance croissante des cliniques et des payeurs pour l’immunothérapie allergénique |
Moyen |
1,25% |
Moyen |
Moyen |
Haut |
|
6 |
Autres |
Faible |
0,72% |
Faible |
Faible |
Faible |
|
Contribution totale à la croissance brute |
8,22% |
RESTRICTIONS DU MARCHÉ
Érosion intense des prix génériques et achats basés sur des appels d’offres pour comprimer les marges des fabricants
La disponibilité croissante de produits génériques de ropivacaïne intensifie la concurrence sur les prix entre les fabricants de produits injectables. Les hôpitaux et les systèmes de santé publics achètent fréquemment des médicaments injectables matures dans le cadre d’appels d’offres à grande échelle, dans lesquels les fournisseurs sont tenus d’offrir des réductions de prix substantielles pour obtenir des contrats. Cependant, la fabrication de produits stériles injectables continue d'impliquer des coûts importants liés à la production aseptique, à la conformité réglementaire, aux tests de qualité etmaintenance de la chaîne d'approvisionnement. Des baisses de prix continues peuvent donc comprimer les marges des fabricants et réduire l’attrait commercial du maintien ou de l’expansion de la production de ropivacaïne.
- Par exemple, en novembre 2025, Viatris et Medicines for Europe ont publié une étude indépendante montrant que les prix moyens de certains médicaments non brevetés ont diminué tandis que les coûts de fabrication ont considérablement augmenté. L’étude indique que les prix moyens ont chuté de 10,4 % entre 2020 et 2024, tandis que les coûts de production, de main-d’œuvre et d’énergie ont fortement augmenté.
|
Rang |
Restriction du marché |
Impact attendu sur la croissance du marché |
Contribution négative au TCAC (2026-2034) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Générisation et compression des prix des fabricants |
Haut |
1,5% |
Haut |
Haut |
Moyen |
|
2 |
Adhérence incomplète et technique de pulvérisation nasale incorrecte |
Moyen-élevé |
1,0% |
Haut |
Moyen |
Moyen |
|
3 |
Sécurité, étiquetage et restrictions d'âge |
Moyen |
0,85% |
Moyen |
Moyen |
Faible |
|
4 |
Autres |
Faible |
0,45% |
Faible |
Faible |
Faible |
|
Réduction totale du marché |
3,8% |
OPPORTUNITÉS DE MARCHÉ
Expansion des formats de livraison prêts à l'emploi et fermés pour créer de nouvelles opportunités de revenus
Le développement de poches prêtes à l’emploi, de systèmes de perfusion préremplis et de formats de livraison fermés offre une opportunité de croissance significative pour les fabricants de ropivacaïne. Les produits conventionnels en flacons peuvent nécessiter une préparation de dose, une dilution, un étiquetage et un transfert avant l'administration, augmentant ainsi la charge de travail de la pharmacie hospitalière et du personnel clinique. Les formats préparés par le fabricant peuvent réduire les étapes de préparation, prendre en charge un dosage standardisé et réduire les risques d’erreurs de médication, de contamination et de gaspillage de médicaments. Ces avantages sont particulièrement précieux dans les salles d'opération, les unités postopératoires et les centres chirurgicaux ambulatoires, où une administration rapide et fiable est importante. Par conséquent, investir dans des systèmes d’administration de ropivacaïne pratiques et fermés pourrait élargir l’adoption du produit et créer des segments de marché à plus forte valeur ajoutée.
- Par exemple, en mai 2024, Bowmed Ibisqus a lancé une poche de perfusion de ropivacaïne prête à l'emploi contenant 400 mg/200 ml de ropivacaïne à une concentration de 2 mg/mL. Le produit a été introduit dans le cadre du portefeuille d’anesthésie de la société et est fourni en paquets de cinq.
LES DÉFIS DU MARCHÉ
Risque de toxicité systémique des anesthésiques locaux et d’erreurs d’administration pour contester l’expansion du marché
Le risque de toxicité systémique des anesthésiques locaux et d’erreurs de dosage représente un défi important pour le marché. Un dosage excessif, une injection intravasculaire involontaire ou des calculs de concentration incorrects peuvent exposer les patients à de graves complications neurologiques et cardiovasculaires. Ces exigences de sécurité augmentent le besoin de professionnels de l'anesthésie formés, de protocoles hospitaliers standardisés, de préparation aux situations d'urgence et d'observation étroite des patients. Les préoccupations sont plus grandes dans les établissements de santé plus petits qui disposent d’une expertise limitée en anesthésie régionale ou d’un accès inadéquat aux ressources de gestion de la toxicité. Par conséquent, les risques cliniques et les garanties opérationnelles associés à la ropivacaïne peuvent restreindre son adoption plus large dans les contextes chirurgicaux à faibles ressources.
- Par exemple, en octobre 2024, le Collège royal des anesthésistes a répondu au rapport d’un coroner sur la prévention des décès futurs concernant un patient qui a subi une lésion cérébrale irréversible et est décédé par la suite après l’administration excessive de ropivacaïne lors d’une arthroplastie de la hanche. Le coroner a fait part de ses inquiétudes concernant la responsabilité floue de la vérification de la dose et l'insuffisance des garanties contre une administration excessive. L'incident a mis en évidence comment des erreurs de calcul, une communication inadéquate et des protocoles d'administration peu clairs peuvent entraîner des conséquences graves et renforcer la nécessité de contrôles de sécurité plus stricts lors de l'utilisation de la ropivacaïne.
Analyse de segmentation
Par type de produit
Large disponibilité et approvisionnement hospitalier rentable soutenus par le leadership du segment générique
En fonction du type de produit, le marché est classé en marque et générique.
Le segment des génériques représentait la plus grande part de marché de la ropivacaïne en 2025. La domination du segment peut être attribuée à la disponibilité de plusieurs produits thérapeutiquement équivalents dans différentes concentrations. La ropivacaïne est un médicament injectable mature et est préféré car les hôpitaux donnent généralement la priorité aux produits qui répondent aux normes de qualité requises tout en réduisant les coûts d'acquisition. Les formulations génériques sont également largement incluses dans les appels d'offres institutionnels et les contrats des grossistes, permettant aux fabricants de fournir de gros volumes aux hôpitaux et aux établissements chirurgicaux. Par conséquent, une participation plus large des fournisseurs, des prix compétitifs et une utilisation clinique établie ont abouti à la première part de marché du segment.
- Par exemple, en novembre 2024, Meitheal Pharmaceuticals a lancé le chlorhydrate de ropivacaïne injectable USP dans trois présentations de flacons à dose unique aux États-Unis. La société a ensuite répertorié plusieurs concentrations AP équivalentes à Naropin, démontrant l'expansion continue de la disponibilité générique de la ropivacaïne dans les canaux de distribution institutionnels.
Le segment de marque devrait croître à un TCAC de 1,61 % au cours de la période de prévision.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par type de thérapie
Une large utilisation dans plusieurs procédures opératoires a conduit à la domination du segment de l'anesthésie chirurgicale
En fonction du type de thérapie, le marché est segmenté en anesthésie chirurgicale, gestion de la douleur aiguë et autres.
En 2025, le segment de l’anesthésie chirurgicale a conquis la plus grande part du marché. La ropivacaïne est utilisée pour produire une anesthésie régionale ou locale lors d'un large éventail de procédures opératoires. Il peut être administré par bloc péridural, bloc nerveux périphérique majeur et infiltration locale, permettant aux anesthésistes d'utiliser le médicament dans le cadre de chirurgies obstétricales, orthopédiques, abdominales et autres. Chaque intervention chirurgicale éligible crée un besoin direct d’une dose d’anesthésique, ce qui entraîne une consommation constante de produit dans toutes les salles d’opération. Par conséquent, sa large applicabilité procédurale et sa place établie dans les protocoles d’anesthésie régionale ont soutenu la position dominante du segment.
- Par exemple, en janvier 2024, Amneal a élargi son portefeuille avec le chlorhydrate de ropivacaïne injectable USP, classé AP, dans plusieurs concentrations de sachets de perfusion à dose unique. Les informations de prescription qui l'accompagnaient incluaient spécifiquement le bloc péridural pour la chirurgie, le bloc nerveux majeur et l'infiltration locale sous anesthésie chirurgicale, soulignant la large utilisation opérationnelle du produit.
Le segment autres devrait croître à un TCAC de 5,87 % au cours de la période de prévision.
Par tranche d'âge
Prévalence plus élevée de la dominance du segment propulsé par la population adulte diagnostiquée
En fonction du groupe d’âge, le marché est segmenté en pédiatrie et adulte.
Le segment des adultes a dominé le marché en raison du plus grand nombre de patients. Les procédures chirurgicales et de gestion de la douleur sont plus couramment pratiquées chez les adultes. De plus, plusieurs étiquettes de produits majeurs indiquent spécifiquement la ropivacaïne pour les adultes. Cette population étiquetée plus large et le fardeau des procédures plus élevé ont entraîné une plus grande consommation chez les adultes.
- Par exemple, en avril 2024, Baxter a lancé aux États-Unis des sachets de chlorhydrate de ropivacaïne injectable USP prêts à l'emploi en dosages de 200 mg/100 ml et 400 mg/200 ml aux États-Unis. Le produit était indiqué chez les adultes pour l'anesthésie locale ou régionale pendant une intervention chirurgicale et pour la gestion de la douleur aiguë, renforçant ainsi l'orientation commerciale sur la population de patients adultes.
Le segment pédiatrique devrait augmenter à un TCAC de 5,30 % au cours de la période de prévision.
Par candidature
Le segment de la chirurgie orthopédique et musculo-squelettique est dominé en raison des volumes élevés d'arthroplasties et d'interventions musculo-squelettiques
En fonction de l'application, le marché est segmenté en chirurgie orthopédique et musculo-squelettique, chirurgie générale et abdominale, procédures obstétricales et gynécologiques, chirurgie cardiothoracique, chirurgie urologique,plastique, chirurgie reconstructive et mammaire, chirurgie de la tête, du cou et maxillo-faciale, interventions de traumatologie et d'urgence, et autres.
Le segment de la chirurgie orthopédique et musculo-squelettique a dominé le marché en raison du volume important et croissant d'arthroplasties, de réparations de fractures, de reconstructions ligamentaires et d'autres procédures osseuses et de tissus mous. Ces interventions chirurgicales peuvent produire une douleur postopératoire considérable, encourageant le recours à des blocs nerveux périphériques, à une anesthésie péridurale et à une infiltration locale dans le cadre de protocoles multimodaux de gestion de la douleur. Le vieillissement de la population et le fardeau croissant des maladies dégénératives des articulations augmentent encore le nombre de patients nécessitant une intervention orthopédique. En conséquence, la combinaison de volumes de procédures élevés et d’une utilisation intensive de l’anesthésie régionale a généré une consommation importante de ropivacaïne dans cette application.
- Par exemple, en décembre 2025, le gouvernement de l'Ontario a annoncé un investissement d'environ 125,0 millions de dollars américains pour soutenir 20 000 chirurgies orthopédiques supplémentaires par an dans les centres chirurgicaux et de diagnostic communautaires. L'initiative comprenait des arthroplasties de la hanche et du genou et illustre l'expansion continue de la capacité de chirurgie orthopédique, qui crée une demande supplémentaire d'anesthésiques régionaux tels que la ropivacaïne.
Le segment de la chirurgie plastique, reconstructive et mammaire devrait croître à un TCAC de 5,02 % au cours de la période de prévision.
Par voie d'administration
L'utilisation établie en chirurgie, en césarienne et en analgésie continue entraîne la dominance du segment péridural
En fonction de la voie d’administration, le marché est segmenté en bloc nerveux péridural, périneural/périphérique, infiltration locale et autres.
Le segment de la péridurale a dominé le marché car cette voie prend en charge à la fois l'anesthésie chirurgicale et la gestion étendue de la douleur aiguë. Largement utilisée lors d'interventions chirurgicales majeures, la ropivacaïne péridurale peut ensuite être administrée par perfusion continue ou bolus intermittents pour soulager les douleurs postopératoires ou liées au travail. Cette double application crée une utilisation plus élevée par patient que les itinéraires limités à une seule administration. Les cathéters périduraux permettent également aux cliniciens d’ajuster la posologie en fonction de la durée de l’intervention chirurgicale et des besoins postopératoires du patient. Par conséquent, son utilisation établie dans les salles d’opération, les maternités et les établissements de soins postopératoires a soutenu la position de leader de la voie sur le marché.
- Par exemple, en décembre 2020, Hikma Pharmaceuticals a lancé le chlorhydrate de ropivacaïne injectable USP aux États-Unis pour l’anesthésie et la gestion de la douleur aiguë. La société a souligné son utilisation dans l’anesthésie péridurale pour les césariennes et dans l’administration péridurale continue ou intermittente pour les douleurs postopératoires et liées au travail, démontrant ainsi le vaste rôle clinique de cette voie.
Le segment autres devrait croître à un TCAC de 5,17 % au cours de la période de prévision.
Par canal de distribution
L’approvisionnement chirurgical centralisé et l’exigence d’une administration contrôlée ont propulsé le leadership de la pharmacie hospitalière
En fonction du canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies et pharmacies de détail, pharmacies spécialisées et en ligne.pharmacies.
En 2025, les pharmacies hospitalières dominaient le canal de distribution. L'utilisation intensive de ropivacaïne pendant la chirurgie, le travail et la gestion de la douleur en milieu hospitalier ou basée sur une procédure entraîne une forte demande dans les hôpitaux. Les pharmacies hospitalières achètent plusieurs concentrations et formats en vrac et les fournissent directement aux salles d'opération, aux services d'anesthésie et aux unités postopératoires. Les contrats institutionnels et les allocations en fonction de la demande historique rendent également les achats hospitaliers plus structurés que la distribution au détail ou en ligne. Par conséquent, la nature hospitalière de l’administration et la gestion centralisée des stocks ont soutenu la part de marché dominante du segment.
- Par exemple, en octobre 2024, Fresenius Kabi Canada a annoncé le retour de son ampoule de chlorhydrate de ropivacaïne injectable USP à 5 mg/mL aux centres de distribution suite à une interruption d'approvisionnement. Le produit a été placé en allocation, les clients sous contrat recevant des quantités basées sur leur demande mensuelle historique, soulignant l'importance des contrats institutionnels et de la gestion centralisée de l'approvisionnement dans la distribution de ropivacaïne.
Le segment des pharmacies spécialisées devrait croître à un TCAC de 7,83 % au cours de la période de prévision.
Perspectives régionales du marché de la ropivacaïne
Par géographie, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
Amérique du Nord
North America Ropivacaine Market Size, 2025 (USD Million)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord était valorisée à 163,0 millions de dollars en 2024 et a maintenu sa position de leader en 2025 à 170,3 millions de dollars. Des volumes chirurgicaux élevés, une large utilisation de l’anesthésie régionale et un fort approvisionnement hospitalier en formats génériques et prêts à l’emploi de ropivacaïne soutiennent la croissance du marché.
Marché américain de la ropivacaïne
Compte tenu de la contribution substantielle de l'Amérique du Nord et de la domination américaine dans la région, le marché américain est estimé à environ 162,9 millions de dollars en 2026, soit environ 32,12 % du marché mondial.
Europe
L'Europe devrait connaître une croissance de 3,25 % TCAC au cours de la période de prévision, la deuxième plus élevée parmi toutes les régions, et atteindre une valorisation de 135,5 millions de dollars d'ici 2026. Le marché est en expansion en Europe en raison du vieillissement de la population, de l'augmentation des procédures de remplacement des articulations et de l'adoption croissante de protocoles de douleur périopératoire épargnant les opioïdes.
Marché britannique de la ropivacaïne
Le marché britannique est estimé à 22,2 millions de dollars en 2026, soit environ 4,38 % du marché mondial.
Marché de la ropivacaïne en Allemagne
Le marché allemand devrait atteindre environ 29,2 millions de dollars en 2026, soit environ 5,75 % du marché mondial.
Asie-Pacifique
L’Asie-Pacifique représentait la troisième plus grande part du marché en 2025 et devrait atteindre 133,0 millions de dollars en 2026. L’expansion des infrastructures hospitalières, l’amélioration de l’accès aux soins chirurgicaux et d’anesthésie et l’augmentation du volume des procédures devraient stimuler la croissance régionale. Une plus grande disponibilité d’injections génériques abordables soutient également leur adoption dans les économies émergentes.
Marché japonais de la ropivacaïne
Le marché japonais en 2026 est estimé à environ 28,1 millions de dollars, soit environ 5,54 % du marché mondial.
Le marché chinois de la ropivacaïne
Le marché chinois devrait être l'un des plus importants au monde, avec des revenus estimés à environ 50,6 millions de dollars en 2026, soit environ 9,97 % des ventes mondiales.
Marché de la ropivacaïne en Inde
Le marché indien est estimé à environ 20,9 millions de dollars en 2026, soit environ 4,13 % du chiffre d'affaires mondial.
Amérique latine, Moyen-Orient et Afrique
L'Amérique latine devrait connaître une croissance substantielle de ce marché au cours de la période de prévision et atteindre une valorisation de 31,7 millions de dollars en 2026. Les investissements dans les soins de santé et les initiatives régionales améliorent les soins d'urgence, critiques et opératoires et élargissent la capacité chirurgicale. À mesure que les hôpitaux se modernisent et que l’accès aux procédures s’améliore, la demande d’anesthésiques rentables tels que la ropivacaïne générique devrait augmenter. Au Moyen-Orient et en Afrique, le CCG devrait atteindre 13,6 millions de dollars en 2026.
Marché de la Ropivacaïne en Afrique du Sud
Le marché sud-africain devrait atteindre environ 6,2 millions de dollars d'ici 2026, ce qui représente environ 1,21 % du chiffre d'affaires mondial.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Expansion du portefeuille générique, formats prêts à l'emploi et fiabilité de l'approvisionnement pour intensifier la concurrence sur le marché
Le marché de la ropivacaïne est caractérisé par la présence de fabricants établis de médicaments injectables et de sociétés pharmaceutiques génériques spécialisées. La concurrence s'intensifie à mesure que les pharmacies hospitalières recherchent des produits alliant prix compétitifs, préparation pratique, disponibilité fiable et qualité constante. Les grands fabricants bénéficient d'installations de production stériles établies, de vastes réseaux de distribution et de relations d'achat institutionnelles. Sur la base de la disponibilité actuelle des produits, l’étendue des formulations, la qualité de fabrication et la continuité de l’approvisionnement deviennent d’importants différenciateurs concurrentiels. Les fabricants disposant de portefeuilles diversifiés de produits stériles injectables, d’une conformité réglementaire fiable et de la capacité de maintenir un approvisionnement hospitalier continu devraient conserver des positions concurrentielles plus fortes. Dans le même temps, les nouveaux entrants sur le marché des génériques vont probablement accroître la pression sur les prix sur les marchés établis.
- Par exemple, en octobre 2025, Glenmark Pharmaceuticals Inc., aux États-Unis, a lancé le chlorhydrate de ropivacaïne injectable USP, en flacons à dose unique de 40 mg/20 ml (2 mg/mL), 150 mg/30 ml (5 mg/mL) et 200 mg/20 ml (10 mg/mL). Ceux-ci sont bioéquivalents et thérapeutiquement équivalents au médicament répertorié de référence, Naropin Injection.
Les sociétés actives sur le marché comprennent Fresenius Kabi, Baxter International Inc., Amneal Pharmaceuticals, Hikma Pharmaceuticals, Glenmark Pharmaceuticals, Meitheal Pharmaceuticals, Eugia US, Gland Pharma, Anthea Pharma, NorthStar Rx et d'autres fabricants régionaux de produits injectables. Ces sociétés sont en concurrence grâce aux lancements de génériques, aux produits de marque et thérapeutiquement équivalents, aux sacs prêts à l'emploi, à l'étendue des concentrations, à la participation aux appels d'offres hospitaliers et à la répartition géographique.
LISTE DES PRINCIPALES ENTREPRISES DE ROPIVACAINE PROFILÉES
- Fresenius Kabi SA(Allemagne)
- Groupe Sandoz SA (Suisse)
- Aspen Holdings(Afrique du Sud)
- Baxter(NOUS.)
- Braun SE(Allemagne)
- Aurobindo Pharma Limited (Inde)
- Hikma Pharmaceuticals PLC (Royaume-Uni)
- Sagent Pharmaceuticals (États-Unis)
- Amneal Pharmaceuticals, Inc. (États-Unis)
- Sintetica SA (Suisse)
- Meitheal Pharmaceuticals, Inc.(NOUS.)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Juillet 2026 :Sino Biopharmaceutical Limited a soumis une demande de nouveau médicament pour une solution à libération prolongée de chlorhydrate de ropivacaïne, un nouveau médicament de catégorie nationale développé indépendamment par Beijing Tide Pharmaceutical Co., Ltd., à l'Administration nationale des produits médicaux de Chine, pour l'analgésie postopératoire à action prolongée chez les adultes.
- Juin 2026 :PRF Technologies Ltd. a publié les résultats de son étude préclinique précédemment publiée comparant directement son produit candidat principal, le PRF-110, au ZYNRELEF. PRF-110 est une formulation de ropivacaïne à libération prolongée conçue pour être déposée directement dans le lit de la plaie chirurgicale avant la fermeture. Le produit candidat est en cours de développement pour fournir une analgésie locale prolongée après une intervention chirurgicale grâce à une administration unique sur le site chirurgical. Un tel produit est conçu pour réduire l’utilisation d’opiacés contre les douleurs post-chirurgicales.
- Février 2026 :CSPC Pharmaceutical Group Limited a annoncé que son injection à action prolongée de Ropivacaïne (injection SYH9089) a reçuessai cliniquel’approbation de l’Administration nationale chinoise des produits médicaux pour le développement d’un analgésique postopératoire à action ultra-longue d’une durée potentielle allant jusqu’à une semaine.
- Novembre 2025 :Pacira BioSciences, Inc. a collaboré avec AmacaThera pour le développement et la commercialisation de l'AMT-143, une nouvelle formulation à action prolongée de l'analgésique non opioïde ropivacaïne pour le contrôle de la douleur post-chirurgicale.
COUVERTURE DU RAPPORT
Le rapport sur le marché de la ropivacaïne fournit une évaluation détaillée de tous les segments de marché, mettant en évidence les principaux moteurs, tendances, opportunités, contraintes et défis qui influencent la croissance de l’industrie. Il comprend une analyse de marché couvrant ses différentes applications. L'étude évalue en outre les lancements de produits génériques, les approbations réglementaires, la pression sur les prix, la disponibilité de l'approvisionnement et les stratégies concurrentielles adoptées par les fabricants. Il examine également les volumes d'interventions chirurgicales, l'adoption de l'anesthésie régionale, les modèles d'approvisionnement des hôpitaux, les exigences en matière de qualité des produits et l'utilisation croissante de formats de livraison pratiques. Le rapport met en outre en évidence les modèles de croissance régionaux en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique latine, au Moyen-Orient et en Afrique, ainsi que les principaux facteurs soutenant l'adoption dans chaque région.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 4,42 % de 2026 à 2034 |
| Unité | Valeur (millions USD) |
| Segmentation | Par type de produit, type de traitement, groupe d'âge, application, voie d'administration, canal de distribution et région |
| Par type de produit |
|
| Par type de thérapie |
|
| Par tranche d'âge |
|
| Par candidature |
|
| Par voie d'administration |
|
| Par canal de distribution |
|
| Par région |
|
Méthodologie de recherche :
1. Approches ascendantes
Approche 1 : Revenus et part de marché des principaux acteurs de la ropivacaïne
- Collecte d'indicateurs de revenus liés à la ropivacaïne à partir de rapports annuels, de documents réglementaires, de présentations aux investisseurs, de sites Web d'entreprises, de catalogues de produits et d'informations de prescription.
- Identification des produits de ropivacaïne de marque et génériques commercialisés par des sociétés telles que Fresenius Kabi, Sandoz, Aspen Pharmacare, Baxter International, B. Braun, Aurobindo Pharma/Eugia, Hikma Pharmaceuticals, Sagent Pharmaceuticals, Amneal Pharmaceuticals et Sintetica.
- Cartographie des produits par concentration, taille de conditionnement, flacon, ampoule, poche de perfusion, format prêt à l'emploi, titulaire de l'autorisation de mise sur le marché et disponibilité géographique.
- Estimation des ventes au niveau de l'entreprise en utilisant les volumes de produits, les prix de vente des fabricants, la pénétration des hôpitaux, la participation aux appels d'offres, la couverture de distribution et la présence régionale.
- Validation des revenus estimés de l'entreprise par rapport aux volumes d'approvisionnement des hôpitaux, aux enregistrements de produits, à la demande d'interventions chirurgicales, aux pénuries et à l'activité concurrentielle.
- Agrégation des revenus individuels des entreprises et estimation des fournisseurs régionaux non organisés ou plus petits pour arriver au marché mondial.
Approche 2 : Analyse du volume des interventions chirurgicales et de l'utilisation de la ropivacaïne
- Estimation des volumes au niveau national pour les interventions orthopédiques, abdominales, obstétricales, gynécologiques, cardiothoraciques, urologiques, reconstructives, traumatologiques et autres interventions chirurgicales éligibles.
- Estimation de la proportion d'interventions utilisant l'anesthésie péridurale, les blocs nerveux périphériques, l'infiltration locale ou d'autres techniques d'anesthésie régionale.
- Évaluation de l'adoption de la ropivacaïne par rapport aux anesthésiques locaux concurrents tels que la bupivacaïne, la lévobupivacaïne, la lidocaïne et la mépivacaïne.
- Évaluation de l'utilisation dans l'anesthésie chirurgicale, la gestion de la douleur postopératoire, l'analgésie du travail et d'autres applications contre la douleur aiguë.
- Estimation de la posologie moyenne, de la concentration, des unités de produit, du volume de perfusion et du gaspillage par procédure.
- Calcul de la valeur marchande à l'aide des procédures éligibles, de l'adoption de l'anesthésie régionale, de la pénétration de la ropivacaïne, des unités consommées par procédure et des prix de vente du fabricant.
- Les estimations au niveau national sont additionnées pour calculer les marchés régionaux, qui sont ensuite agrégés pour obtenir le marché mondial.
Approche 3 : Ventes de produits et analyse prix-volume
- Identification de tous les produits de ropivacaïne disponibles dans le commerce auprès de la FDA, DailyMed, EMA, TGA, PMDA, NMPA, CDSCO, des registres nationaux de médicaments et des catalogues de produits des entreprises.
- Cartographie de chaque produit par fabricant, titulaire de l'autorisation de mise sur le marché, marque ou statut générique, concentration, taille de l'emballage, présentation en flacon, ampoule ou poche de perfusion.
- Couverture des produits commercialisés par des sociétés telles que Fresenius Kabi, Baxter, B. Braun, Hikma Pharmaceuticals, Aurobindo/Eugia, Sagent Pharmaceuticals, Amneal Pharmaceuticals, Meitheal Pharmaceuticals, Glenmark Pharmaceuticals et Sintetica.
- Estimation des unités de produits annuelles vendues à l'aide des quantités soumissionnées, des ventes des distributeurs, de la disponibilité des produits, des registres d'import-export, des contrats d'approvisionnement, des dates de lancement réglementaires et des informations fournies par l'entreprise.
- Collecte des prix au niveau des packs à partir d'appels d'offres publics, de portails de marchés publics, de listes de remboursement, de barèmes de prix hospitaliers et de catalogues de fabricants ou de distributeurs.
- Calcul de la valeur marchande de chaque produit en utilisant les unités annuelles vendues multipliées par le prix correspondant au niveau du fabricant.
- Des ajustements ont été effectués pour tenir compte des variations de stocks, des stocks de sécurité, du gaspillage de produits, des pénuries, des rappels, des abandons et des différences entre les ventes et l'utilisation réelle.
2. Approches descendantes
Approche 1 : Analyse du marché des anesthésiques locaux injectables pour parents
- Évaluation du marché plus large de l’anesthésie hospitalière et des anesthésiques locaux injectables dans les pays inclus dans l’étude.
- Exclusion des applications topiques, dentaires, dermatologiques, ophtalmiques et autres applications anesthésiques qui ne représentent pas directement le marché de la ropivacaïne.
- Estimation du marché des anesthésiques locaux injectables attribuable à l'anesthésie péridurale, aux blocs nerveux, à l'infiltration chirurgicale, à l'analgésie postopératoire et à l'analgésie obstétricale.
- Calcul de la part de la ropivacaïne en fonction de l'adoption clinique, de l'inclusion dans le formulaire hospitalier, des enregistrements réglementaires, de la disponibilité des génériques et du positionnement concurrentiel.
- Comparaison de la pénétration de la ropivacaïne par rapport à la bupivacaïne, la lévobupivacaïne, la lidocaïne et d'autres anesthésiques locaux injectables.
- Allocation régionale basée sur les volumes d'interventions chirurgicales, les dépenses de santé, les infrastructures hospitalières, les pratiques d'anesthésie et la disponibilité des produits.
- La taille finale du marché a été estimée par triangulation pondérée des revenus de l'entreprise, de la demande de procédures, des achats hospitaliers et des estimations du marché mère.
3. Liste des sources clés
- Sources réglementaires :FDA, FDA Orange Book, DailyMed, EMA, PMDA, NMPA, CDSCO, TGA et Santé Canada.
- Sources gouvernementales et institutionnelles :ministères nationaux de la santé, bases de données hospitalières, portails d'approvisionnement, bases de données d'appels d'offres pharmaceutiques, bases de données d'interventions chirurgicales et statistiques nationales des naissances.
- Organisations mondiales :OMS, OCDE, Banque mondiale, Eurostat, Nations Unies, UN Comtrade et Centre du commerce international.
- Sources de l'entreprise :rapports annuels, dépôts réglementaires, présentations aux investisseurs, catalogues de produits, informations de prescription, sites Web d'entreprises, communiqués de presse et informations sur la fabrication.
- Sources cliniques :PubMed, NCBI, ClinicalTrials.gov, revues d'anesthésie, directives cliniques, revues systématiques, protocoles hospitaliers et documents de formulaire.
- Entrées de validation :approbations de produits, lancements de génériques, rappels, pénuries, attributions d'appels d'offres, expansions de la fabrication, abandons de produits et tendances régionales en matière d'adoption de l'anesthésie.
4. Entretiens primaires
Entretiens côté offre : 60 %
- Fabricants de ropivacaïne, sociétés de génériques stériles injectables, fabricants sous contrat, distributeurs, partenaires commerciaux et titulaires d'autorisations de mise sur le marché.
- Les personnes interrogées comprenaient des directeurs commerciaux, des responsables marketing, des chefs de produits, des responsables des affaires réglementaires, des responsables de la chaîne d'approvisionnement, du personnel de fabrication et des équipes de développement commercial.
- Les entretiens ont validé les revenus de l'entreprise, les ventes unitaires, les prix, le mix marque-génériques, la capacité de fabrication, la participation aux appels d'offres, les réseaux de distribution et la présence sur le marché régional.
- Les discussions ont également porté sur les pénuries de produits, les nouveaux lancements, les préférences en matière de taille de conditionnement, l'adoption des poches de perfusion, l'expansion des capacités et le positionnement concurrentiel.
Entretiens côté demande : 40 %
- Anesthésiologistes, anesthésistes régionaux, chirurgiens, médecins spécialisés dans la gestion de la douleur, pharmaciens hospitaliers, responsables des achats et spécialistes des soins de maternité.
- Les entretiens ont évalué le nombre et le type de procédures utilisant la ropivacaïne, la concentration préférée, la dose moyenne, la voie d'administration et les unités consommées par procédure.
- Les répondants valident l'utilisation de l'anesthésie péridurale, des blocs nerveux périphériques, de l'infiltration locale, de l'analgésie postopératoire et de l'analgésie du travail.
- Les discussions ont également évalué les préférences des hôpitaux en matière de formulaire, la sélection de produits de marque par rapport aux produits génériques, la substitution par des anesthésiques locaux concurrents, le gaspillage de produits, les prix d'appel d'offres et la disponibilité des approvisionnements.
- Les résultats relatifs à la demande ont été utilisés pour affiner les hypothèses d’adoption basées sur les procédures et les estimations de la consommation hospitalière.
Questions fréquentes
Selon Fortune Business Insights, la valeur du marché mondial s'élevait à 483,9 millions de dollars en 2025 et devrait atteindre 716,8 millions de dollars d'ici 2034.
En 2025, la valeur du marché nord-américain s'élevait à 170,3 millions de dollars.
Le marché devrait croître à un TCAC de 4,42 % au cours de la période de prévision 2026-2034.
Le segment des types de produits génériques devrait dominer le marché.
L’augmentation des volumes d’interventions chirurgicales et la demande orthopédique liée au vieillissement stimulent la croissance du marché.
Fresenius Kabi AG, Sandoz Group AG, Aspen Holdings et Baxter comptent parmi les principaux acteurs du marché mondial.
L’Amérique du Nord représentait la plus grande part de marché mondiale en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 190
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés