 Télécharger un échantillon gratuit



Demander un devis
Recevez une tarification adaptée à vos besoins.
- Choisissez le type de licence
- Options multi-utilisateurs
- Périmètre et couverture personnalisés
- Délai de réponse rapide
"Concevoir des stratégies de croissance est dans notre ADN"
 Écouter la version audio
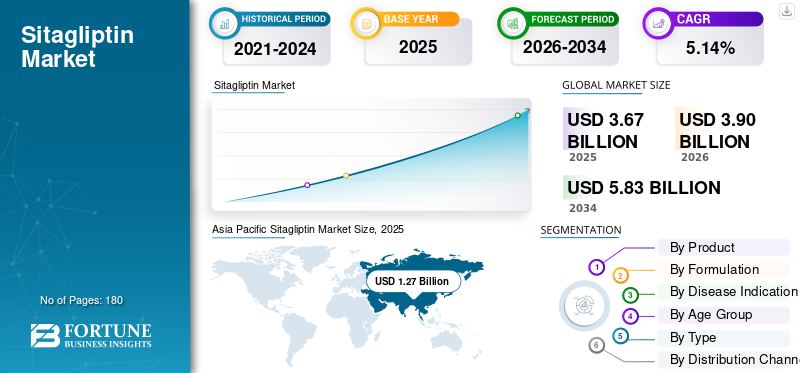
La taille du marché mondial de la sitagliptine était évaluée à 3,67 milliards USD en 2025. Le marché devrait passer de 3,90 milliards USD en 2026 à 5,83 milliards USD d’ici 2034, avec un TCAC de 5,14 % au cours de la période de prévision. L’Asie-Pacifique a dominé le marché de la sitagliptine avec une part de marché de 34,6 % en 2025.
Le marché mondial connaît une croissance constante en raison du fardeau croissant du diabète de type 2 et de la demande continue de médicaments antidiabétiques destinés à une utilisation à long terme. La sitagliptine est un inhibiteur de la DPP-4 utilisé pour améliorer le contrôle glycémique chez les adultes atteints de diabète de type 2, soit en traitement autonome, soit en association avec la metformine. Le marché est soutenu par des produits de marque établis tels que Januvia, Janumet et Janumet XR, tandis que les expirations de brevets et les lancements de génériques élargissent l'accès aux marchés sensibles aux prix. Dans le même temps, de nouvelles formulations et partenariats de distribution aident les entreprises à améliorer la portée des patients, l'observance et la disponibilité des produits dans les régions développées et émergentes.
En outre, Merck & Co., Inc., Zydus Lifesciences Ltd. et Teva Pharmaceutical Industries Ltd. détenaient la majorité des parts de marché en raison de la diversité de leurs portefeuilles.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
 Taille et prévisions du marché mondial
 Part de marché
 Faits saillants régionaux
Asie-Pacifique
L’Asie-Pacifique a généré 1,18 milliard de dollars en 2024 et devrait atteindre 1,41 milliard de dollars en 2026, conservant ainsi sa position de leader.
Amérique du Nord
L’Amérique du Nord a généré 1,27 milliard de dollars en 2025, conservant ainsi sa deuxième position régionale.
Europe
L’Europe devrait atteindre 0,73 milliard de dollars d’ici 2026, avec une croissance de 1,81 %.
NOUS.
Le marché américain devrait atteindre 1,18 milliard de dollars d’ici 2026.
Japon
Le marché japonais devrait atteindre 0,19 milliard de dollars d'ici 2026.
En savoir plus

Changement croissant vers la sitagliptine générique pour améliorer l’abordabilité du traitement du diabète
Une tendance marquante observée sur le marché est la plus grande disponibilité des médicaments génériques, alors que les produits de marque inhibiteurs de la DPP-4 sont confrontés à l’expiration de leurs brevets et à la perte de leur exclusivité sur les marchés clés. Ce changement est important dans la mesure où le diabète de type 2 nécessite un traitement à long terme et où les versions génériques moins coûteuses peuvent améliorer l’accès des patients, en particulier dans les systèmes de santé sensibles aux prix. À mesure que de plus en plus d’entreprises lancent des produits à base de sitagliptine et de sitagliptine-metformine, la concurrence devrait s’intensifier, ce qui pourrait réduire les coûts de traitement et augmenter les volumes de prescription. Dans le même temps, les acteurs de marque se concentrent sur les partenariats de distribution et les stratégies d’accès au portefeuille pour protéger leur présence sur les marchés à volume élevé du diabète.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Prévalence croissante du diabète de type 2 pour stimuler la demande de thérapies à base de sitagliptine
Le marché mondial devrait croître à mesure que le nombre d’adultes vivant avec le diabète de type 2 continue d’augmenter dans les économies développées et émergentes. Ce bassin croissant de patients augmente le besoin de traitements hypoglycémiants à long terme, en particulier de médicaments oraux faciles à prescrire et pratiques à utiliser au quotidien. Étant donné que la sitagliptine est utilisée pour améliorer le contrôle glycémique chez les adultes atteints de diabète de type 2, l'augmentation du taux de diagnostic et de traitement soutient directement la demande de produits à base de sitagliptine de marque et génériques. En outre, la nature à long terme de la gestion du diabète crée une demande récurrente de prescriptions, soutenant la croissance du marché au cours de la période de prévision.
|
Rang |
Moteur du marché |
Impact attendu sur la croissance du marché |
Contribution estimée à la croissance brute du marché (en milliards USD) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Prévalence croissante du diabète de type 2 pour stimuler la demande de thérapies à base de sitagliptine |
Haut |
0,72 |
Haut |
Haut |
Haut |
|
2 |
Demande croissante de thérapies antidiabétiques orales pratiques |
Haut |
0,55 |
Haut |
Haut |
Moyen |
|
3 |
Expansion de la sitagliptine générique améliorant l’abordabilité et l’accès |
Moyen-élevé |
0,48 |
Moyen |
Haut |
Haut |
|
4 |
Utilisation croissante de produits combinés à dose fixe tels que la sitagliptine-metformine |
Moyen |
0,38 |
Moyen |
Haut |
Moyen |
|
5 |
Disponibilité plus large dans les pharmacies de détail et les canaux de pharmacie en ligne |
Moyen |
0,32 |
Moyen |
Moyen |
Moyen |
|
6 |
Autres |
Faible |
0,25 |
Faible |
Faible |
Faible |
|
Contribution totale à la croissance brute |
2,70 |
Concurrence croissante des génériques et transition vers de nouvelles classes de médicaments contre le diabète pour limiter la croissance de la valeur marchande
Un facteur limitant la croissance du marché mondial de la sitagliptine est la pression croissante, à mesure que la classe de produits passe d’un marché de marque à forte valeur ajoutée à un marché générique plus compétitif en termes de prix. L'expiration des brevets de marques clés de sitagliptine telles que Januvia et Janumet a encouragé l'entrée de génériques sur plusieurs marchés, ce qui améliore l'abordabilité mais réduit les prix de vente moyens et limite la croissance des revenus des fabricants de marque. En conséquence, la sitagliptine pourrait continuer à maintenir la demande de prescription parmi les patients diabétiques de type 2 appropriés. Néanmoins, la croissance globale de sa valeur marchande devrait rester limitée par l’érosion des prix et la concurrence plus forte des nouvelles options de traitement.
Expansion des produits combinés à base de sitagliptine sur les marchés émergents pour créer des opportunités de croissance
Le marché mondial devrait bénéficier d’opportunités de croissance grâce aux produits combinés à dose fixe, en particulier sur les marchés émergents comptant une large base de patients diabétiques. Les produits combinés tels que la sitagliptine et la metformine créent des opportunités de croissance car ils simplifient le traitement, réduisent le nombre de pilules et favorisent une meilleure observance chez les adultes ayant besoin d'un contrôle glycémique multi-médicament. Alors que les brevets des produits de marque risquent d'expirer, les fabricants de génériques et les partenaires de distribution peuvent étendre la disponibilité de la sitagliptine dans les réseaux de vente au détail, d'hôpitaux et de pharmacies, créant ainsi une croissance axée sur les volumes malgré la concurrence sur les prix.
Équilibrer l’érosion des prix et la croissance des volumes dans le contexte de l’expansion des génériques de la sitagliptine
Le marché mondial devrait être confronté à un défi majeur consistant à maintenir la croissance de la valeur à mesure que les produits génériques se développent sur les principaux marchés. L’entrée des génériques peut accroître l’accès des patients et les volumes de prescriptions, mais elle réduit également les prix de vente moyens, ce qui peut affaiblir la croissance globale des revenus des produits de marque à base de sitagliptine. Cela crée un équilibre difficile pour les fabricants, car une demande unitaire plus élevée pourrait ne pas compenser entièrement la baisse des prix des produits après la perte de l’exclusivité. En outre, les sociétés opérant sur ce marché doivent gérer la concurrence de plusieurs fournisseurs de génériques tout en répondant à une préférence de traitement plus forte pour les produits génériques plus récents.médicament contre le diabètecours. En conséquence, le marché pourrait continuer à croître en volume, mais la croissance des revenus devrait rester sous pression au cours de la période de prévision.
Une forte reconnaissance de la marque et une entrée précoce sur le marché ont soutenu la domination de Januvia
En fonction du produit, le marché est segmenté en Januvia, Janumet et autres.
Januvia a dominé le segment des produits en 2025, car elle était l'une des marques de sitagliptine les plus anciennes et les plus établies utilisées pour la gestion du diabète de type 2. Sa longue présence sur le marché a contribué à renforcer la connaissance des médecins, la confiance des patients et une large acceptation des prescriptions. En outre, il offre aux médecins la possibilité de le prescrire seul ou avec d'autres médicaments antidiabétiques en fonction des besoins du patient. Cela a permis au produit de conserver une position forte, en particulier parmi les patients qui nécessitent un traitement par inhibiteur de la DPP-4 mais qui n'ont peut-être pas besoin d'une association à dose fixe. La collaboration stratégique avec d’autres entités opérationnelles sur le marché pour élargir l’accès stimule davantage la croissance segmentaire.
Le segment autres devrait croître à un TCAC de 14,83 % au cours de la période de prévision du marché mondial de la sitagliptine.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Commodité de prescription élevée et grande disponibilité Dominance du segment des comprimés à libération immédiate pris en charge
Par formulation, le marché est segmenté en comprimés à libération immédiate, comprimés à libération prolongée et autres.
Les comprimés à libération immédiate ont dominé le segment des formulations en 2025. Le segment a dominé car il s’agit des formes posologiques de sitagliptine les plus couramment utilisées et les plus largement disponibles. Ces comprimés sont pratiques pour la gestion quotidienne du diabète et sont plus faciles à prescrire par les médecins à une large population de patients adultes. Leur formulation plus simple prend également en charge une fabrication plus large par des sociétés de marque et de génériques, ce qui améliore la disponibilité dans les hôpitaux, les détaillants et lespharmaciecanaux. En conséquence, les comprimés à libération immédiate sont restés la formulation préférée en raison de leur facilité d'utilisation, des habitudes de prescription établies et de la plus grande disponibilité du produit.
Le segment autres devrait croître à un TCAC de 11,50 % au cours de la période de prévision.
Le traitement croissant du diabète de type 2 nécessite une domination renforcée du segment du diabète
Par indication de maladie, le marché est segmenté en diabète et autres.
Le segment du diabète détenait la plus grande part du marché en fonction de l’indication de la maladie. La sitagliptine est principalement indiquée pour améliorer le contrôle glycémique chez les patients atteints de diabète de type 2. Le segment bénéficie d'une base de patients importante et traitée en permanence, car le diabète nécessite un traitement à long terme et une utilisation régulière de médicaments. Étant donné que la sitagliptine aide à gérer la glycémie et est souvent utilisée lorsque les patients ont besoin d’un contrôle supplémentaire au-delà des changements de mode de vie ou de la metformine, sa demande reste étroitement liée aux volumes de traitement du diabète. Cette pertinence thérapeutique directe a fait du diabète la première indication du marché.
Le segment autres devrait croître à un TCAC de 10,02 % au cours de la période de prévision.
Domination du segment adulte soutenu par le pool de patients adultes diabétiques de type 2
Par tranche d’âge, le marché est segmenté en pédiatrie et adultes.
Le segment des adultes dominait la part de marché de la sitagliptine en fonction du groupe d’âge. Les thérapies à base de sitagliptine sont principalement utilisées pour le diabète de type 2, plus fréquent dans la population adulte. La plupart des produits de sitagliptine approuvés sont destinés aux patients adultes et leur prescription est largement concentrée chez les adultes nécessitant un contrôle glycémique à long terme. Le besoin de médicaments oraux pratiques, la faible complexité du traitement et la gestion continue de la maladie soutiennent en outre une utilisation plus élevée de la sitagliptine chez les adultes par rapport aux patients pédiatriques. Par conséquent, le segment des adultes détenait la part dominante en raison à la fois de la prévalence de la maladie et de l’alignement des indications du produit.
Le segment pédiatrique devrait croître à un TCAC de 9,60 % au cours de la période de prévision.
Des produits innovants établis et la confiance des médecins ont soutenu la domination du segment de marque
Par type, le marché est segmenté en marque et générique.
Les produits de marque ont dominé le segment des types en raison de la forte présence sur le marché des marques établies de sitagliptine telles que Januvia et Janumet. Ces produits ont bénéficié d'une entrée plus précoce sur le marché, d'une connaissance clinique, de réseaux de distribution solides et d'une grande confiance des médecins acquise au fil des années d'utilisation. Dans de nombreux pays, les produits de marque à base de sitagliptine ont également conservé une position forte avant que la substitution générique à grande échelle ne se développe. En conséquence, les produits de marque représentaient une part de valeur plus importante, même si la concurrence des génériques augmente progressivement sur plusieurs marchés.
Le segment générique devrait croître à un TCAC de 14,38 % au cours de la période de prévision.
Renouvellements d'ordonnances chroniques et accès facile aux patients soutenus par la domination du segment des pharmacies et des pharmacies de détail
Sur la base du canal de distribution, le marché est segmenté en pharmacies et pharmacies de détail, pharmacies hospitalières, pharmacies en ligne et autres.
En 2025, les pharmacies et les pharmacies de détail dominaient le segment des canaux de distribution, car la sitagliptine est principalement utilisée pour la prise en charge ambulatoire à long terme du diabète. Les patients atteints de diabète de type 2 ont besoin de renouveler régulièrement leurs ordonnances, ce qui fait des pharmacies de détail le canal d'achat le plus pratique et le plus fréquemment utilisé. Les réseaux de pharmacies de détail favorisent également une meilleure disponibilité des produits de sitagliptine de marque, génériques et combinés, en particulier sur les marchés urbains et semi-urbains. Ce modèle de réapprovisionnement régulier et cet accès facile ont aidé les pharmacies et les pharmacies de détail à conquérir la première part du marché.
En outre, le segment des pharmacies en ligne devrait croître à un TCAC de 10,62 % au cours de la période de prévision.
Par région, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
Asia Pacific Sitagliptin Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L'Asie-Pacifique a dominé le marché en 2024 avec une valorisation de 1,18 milliard de dollars et a maintenu sa position dominante en 2025. En outre, la région devrait atteindre 1,41 milliard de dollars en 2026. L'Asie-Pacifique connaît une croissance rapide en raison de son important bassin de patients diabétiques, en particulier dans des pays comme l'Inde, la Chine et le Japon. L’augmentation des taux de diagnostic et l’accès croissant à des génériques abordables augmentent les volumes de traitement.
Le marché japonais en 2026 est estimé à environ 0,19 milliard de dollars, soit environ 4,81 % du marché mondial.
Le marché chinois devrait être l'un des plus importants au monde, avec des revenus estimés à environ 0,46 milliard de dollars en 2026, soit environ 11,91 % des ventes mondiales.
La taille du marché indien est estimée à environ 0,32 milliard de dollars en 2026, ce qui représente environ 8,31 % du chiffre d'affaires mondial.
L’Amérique du Nord détenait la deuxième plus grande part en 2024, avec 1,25 milliard de dollars, et a maintenu sa position de leader en 2025, avec 1,27 milliard de dollars. Le marché est en croissance en Amérique du Nord en raison de la forte prévalence du diabète de type 2, de la robustesse des infrastructures de santé et de la forte utilisation de thérapies antidiabétiques orales sur ordonnance. La large disponibilité de produits de sitagliptine de marque et génériques permet un accès continu aux patients. De solides réseaux de pharmacies de détail et une couverture d’assurance soutiennent également le renouvellement des ordonnances à long terme.
Compte tenu de la contribution substantielle de l'Amérique du Nord et de la domination américaine dans la région, le marché américain est estimé à environ 1,18 milliard de dollars en 2026, soit environ 30,33 % du marché mondial.
L'Europe devrait connaître une croissance de 1,81 % au cours des années à venir, la troisième plus élevée parmi toutes les régions, et atteindre une valorisation de 0,73 milliard de dollars d'ici 2026. L'Europe connaît une croissance en raison du vieillissement croissant de la population et des besoins croissants en matière de gestion du diabète. La région connaît une forte adoption clinique des thérapies orales contre le diabète, notammentInhibiteurs de la DPP-4, pour des groupes de patients appropriés. La disponibilité des génériques améliore également l’abordabilité et favorise une utilisation plus large dans les systèmes de santé publics.
La taille du marché britannique est estimée à 0,12 milliard de dollars en 2026, soit environ 3,05 % du marché mondial.
Le marché allemand devrait atteindre environ 0,15 milliard de dollars en 2026, soit environ 3,86 % du marché mondial.
La région Amérique latine devrait connaître une croissance de ce marché au cours de la période de prévision et devrait atteindre une valorisation de 0,26 milliard USD d’ici 2026. Le marché est en croissance en Amérique latine en raison de l’augmentation de la prévalence du diabète et de l’amélioration de l’accès aux médicaments contre les maladies chroniques.
En outre, l’expansion des pharmacies de détail et la plus grande disponibilité des médicaments antidiabétiques oraux génériques favorisent l’accès des patients. Au Moyen-Orient et en Afrique, le CCG devrait atteindre 0,09 milliard de dollars en 2026.
Le marché sud-africain devrait atteindre environ 0,04 milliard de dollars d'ici 2026, ce qui représente environ 0,91 % du chiffre d'affaires mondial.
Approbation réglementaire et développement de nouveaux produits parmi les entreprises clés pour renforcer la croissance du marché
Le marché mondial de la sitagliptine est modérément consolidé, Merck & Co., Inc conservant une position de leader grâce à la forte présence des marques Januvia, Janumet et Janumet XR. Cependant, le marché devient progressivement plus compétitif à mesure que les expirations de brevets offrent aux fabricants de génériques la possibilité de lancer des produits de sitagliptine et de sitagliptine-metformine à moindre coût. Les entreprises clés renforcent leur présence grâce à l'approbation de produits, aux lancements, aux partenariats de distribution et à l'élargissement des portefeuilles génériques. Ces sociétés se concentrent sur l’amélioration de l’accessibilité financière, l’augmentation de l’accès aux pharmacies et l’expansion de la disponibilité des thérapies à base de sitagliptine en monothérapie et en dose fixe.
Parmi ces acteurs, Zydus Lifesciences, Apotex, Teva, Lupin, Glenmark et Azurity Pharmaceuticals sont activement impliqués dans les récentes activités de développement et de commercialisation de produits. Dans le même temps, les fabricants de génériques devraient gagner des parts de marché au cours de la période de prévision, les systèmes de santé et les patients préférant de plus en plus les traitements oraux abordables contre le diabète. Ce changement est susceptible de rendre le marché davantage axé sur le volume, avec une concurrence centrée sur les prix, la commodité de la formulation, la disponibilité des produits et la puissance de la distribution.
Le rapport sur le marché mondial de la sitagliptine fournit une évaluation détaillée de tous les segments de marché, mettant en évidence les principaux moteurs, tendances, opportunités, contraintes et défis qui façonnent la croissance de l’industrie. Il couvre également le fardeau croissant du diabète de type 2, l’utilisation croissante des thérapies antidiabétiques orales, l’impact de l’expiration des brevets, la concurrence des génériques et l’évolution des préférences thérapeutiques dans les principales régions. Le rapport fournit également une analyse du marché mondial sur les performances des produits de marque et génériques, les tendances en matière de formulation, la dynamique des canaux de distribution et les modèles de demande parmi les groupes de patients adultes et pédiatriques. Il comprend une analyse du marché régional, le paysage concurrentiel, les développements récents de l'entreprise, les lancements de produits, les partenariats stratégiques et les profils complets des principales entreprises opérant sur le marché.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 5,14 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par produit, formulation, indication de la maladie, tranche d'âge, type, canal de distribution et région |
| Par produit |
|
| Par Formulation |
|
| Par Indication de la maladie |
|
| Par tranche d'âge |
|
| Par Type |
|
| Par canal de distribution |
|
| Par région |
|
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 3,67 milliards de dollars en 2025 et devrait atteindre 5,83 milliards de dollars d'ici 2034.
En 2025, la valeur marchande s'élevait à 1,27 milliard de dollars.
Le marché devrait croître à un TCAC de 5,14 % au cours de la période de prévision.
Le segment Januvia domine le marché par produit.
Le principal moteur du marché est la prévalence croissante du diabète de type 2, qui stimule la demande sur le marché mondial.
Merck & Co., Inc., Zydus Lifesciences Ltd. et Teva Pharmaceutical Industries Ltd. comptent parmi les principaux acteurs du marché.
L'Amérique du Nord a dominé le marché en 2025.

Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés
Recevez une tarification adaptée à vos besoins.
Échangez sur vos questions avec nos experts du secteur.
Des questions ? Obtenez des réponses rapides avant votre achat.

