Taille, part et analyse de l’industrie de la communication véhicule-infrastructure, par composant (matériel et logiciel), par technologie de communication (cellulaire V2X, DSRC, ITS-G5 et autres), par direction de communication (infrastructure à véhicule, véhicule à infrastructure et communication bidirectionnelle), par application (applications de sécurité routière, applications de gestion du trafic, applications environnementales et autres), par type de véhicule (hayon et berline, SUV, LCV et HCV), et Prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

(Offre valable jusqu’au 15th Oct 2026)

Taille du marché des communications entre véhicules et infrastructures et perspectives d’avenir
 Écouter la version audio
La taille du marché des communications entre véhicules et infrastructures était évaluée à 1,80 milliard USD en 2025. Le marché devrait passer de 2,14 milliards USD en 2026 à 7,08 milliards USD d’ici 2034, avec un TCAC de 16,1 % au cours de la période de prévision. L’Asie-Pacifique a dominé le marché des communications entre véhicules et infrastructures avec une part de marché de 54,44 % en 2025.
Le marché comprend des technologies, du matériel, des logiciels et des services qui permettent aux véhicules d'échanger des données en temps réel avec les infrastructures routières telles que les feux de circulation, les systèmes de péage, les parkings et les unités routières. Ces systèmes V2I améliorent la sécurité routière, la fluidité du trafic, la navigation, la gestion des émissions et les performances de conduite automatisée. La croissance du marché est tirée par l'adoption des véhicules connectés,infrastructure intelligenteles investissements urbains, le déploiement de la 5G, les systèmes de transport intelligents et les initiatives gouvernementales soutenant les écosystèmes de mobilité coopérative dans le monde entier.
Les principaux acteurs du marché comprennent Qualcomm Technologies, DENSO, Continental, Yunex Traffic et Cohda Wireless, qui rivalisent grâce aux technologies avancées C-V2X et DSRC, aux unités de communication routières et embarquées, à la connectivité 5G, aux plates-formes interopérables, à la gestion du trafic en temps réel, à la cybersécurité et aux solutions de mobilité connectée axées sur la sécurité.
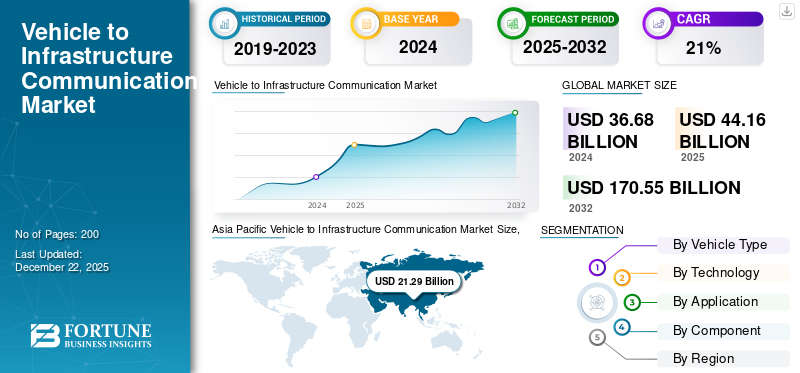
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
TENDANCES DU MARCHÉ DE LA COMMUNICATION VÉHICULE-INFRASTRUCTURE
L’évolution croissante vers les communications cellulaires V2X et 5G est une tendance émergente du marché
Une tendance majeure sur le marché est l’évolution croissante vers les technologies de communication cellulaires pour tout véhicule et compatibles 5G. Ces systèmes prennent en charge l'échange de données à faible latence, une couverture réseau plus large et une communication directe entre les véhicules et les infrastructures de transport. La connectivité cellulaire permet aux feux de circulation, aux unités routières, aux systèmes de péage et aux centres de gestion du trafic de fournir des informations en temps opportun aux véhicules. La technologie du véhicule prend également en charge les mises à jour en direct, les analyses basées sur le cloud,informatique de pointeet l'intégration avec des plateformes de conduite autonome. Les constructeurs automobiles et les fournisseurs d'infrastructures adoptent progressivement des systèmes de communication capables de fonctionner sur plusieurs générations de réseaux et régions géographiques. Ce changement encourage le développement de plates-formes V2I évolutives et pilotées par logiciel. Les améliorations continues de la fiabilité du réseau, de la vitesse de traitement et de la capacité des données devraient soutenir un déploiement commercial plus large.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
L’expansion du déploiement de véhicules connectés pour accélérer la demande de communication V2I stimule la croissance du marché
L’adoption croissante des véhicules connectés est un moteur majeur de la croissance du marché des communications entre véhicules et infrastructures. Les véhicules modernes sont de plus en plus équipés de modules de communication, de capteurs, de systèmes de navigation et de technologies avancées d'aide à la conduite qui nécessitent une interaction continue avec l'infrastructure routière. La communication V2I permet aux véhicules de recevoir en temps réel des informations sur les feux de circulation, l'état des routes, les limites de vitesse, les embouteillages, les péages et les dangers à proximité. Les constructeurs automobiles, les autorités de transport et les fournisseurs de technologies investissent donc dans des plateformes de communication interopérables qui favorisent une mobilité plus sûre et plus efficace. L’expansion de la technologie cellulaire du véhicule à tout, des réseaux 5G et des unités de communication en bordure de route renforce encore le déploiement. La demande croissante de temps de trajet réduit, d’amélioration de la fluidité du trafic et d’une meilleure prévention des accidents devrait maintenir la croissance du marché.
RESTRICTIONS DU MARCHÉ
Exigences élevées d’investissement dans les infrastructures pour restreindre le déploiement à grande échelle
Le coût élevé du développement, de l’installation et de l’entretien des infrastructures routières connectées reste une contrainte majeure pour le marché. La mise en œuvre à grande échelle nécessite des unités routières, des passerelles de communication, des contrôleurs de feux de circulation, des capteurs, des réseaux de fibre optique, des plates-formes cloud, des systèmes de cybersécurité et des logiciels de support. Les autorités publiques doivent également moderniser les infrastructures de transport existantes, ce qui peut s'avérer coûteux dans les villes anciennes et les économies en développement. Des budgets municipaux limités, des processus de passation de marchés longs et des retours sur investissement incertains peuvent retarder le déploiement. De plus, l’infrastructure doit être entretenue en permanence pour garantir une communication fiable et un échange de données précis. Les petites villes et les régions rurales peuvent avoir du mal à justifier leurs investissements en raison d’une densité de trafic plus faible et d’une pénétration limitée des véhicules connectés. Ces obstacles financiers peuvent créer une adoption inégale entre les pays et ralentir la mise en place de réseaux de transport entièrement connectés.
OPPORTUNITÉS DE MARCHÉ
Programmes de villes intelligentes pour créer de solides opportunités d’expansion des infrastructures
Le développement rapide des villes intelligentes présente une opportunité significative pour le marché. Les gouvernements et les autorités urbaines investissent dans des systèmes de circulation intelligents, des feux de signalisation adaptatifs, un péage numérique, un stationnement automatisé, une priorisation des véhicules d'urgence et une gestion des embouteillages en temps réel. La communication V2I peut connecter ces systèmes aux véhicules, permettant ainsi aux réseaux de transport de répondre de manière dynamique aux conditions changeantes des routes. L’intégration avec les transports publics, la surveillance des piétons et les plateformes de gestion environnementale peuvent encore améliorer la mobilité urbaine. Les économies émergentes offrent également un potentiel considérable à mesure que les villes modernisent leurs routes et déploient des infrastructures de transport numérique. Les partenariats entre les gouvernements, les opérateurs de télécommunications, les constructeurs automobiles et les entreprises technologiques peuvent soutenir une mise en œuvre plus large et réduire les coûts de déploiement. Alors que les villes cherchent à améliorer la sécurité, à réduire les embouteillages et à réduire les émissions, les solutions V2I deviendront très importantes dans un contexte plus large.mobilité intelligenteprogrammes.
LES DÉFIS DU MARCHÉ
Des problèmes d’interopérabilité et de cybersécurité qui remettent en question le développement du marché
Assurer l’interopérabilité et la cybersécurité des véhicules, des infrastructures, des réseaux de communication et des plateformes logicielles constitue un défi majeur pour le marché. Les véhicules de différents constructeurs doivent communiquer de manière fiable avec les systèmes routiers fournis par plusieurs fournisseurs de technologies. Les différences dans les protocoles de communication, l'attribution du spectre, les formats de données et les exigences réglementaires peuvent compliquer le déploiement transfrontalier et à grande échelle. Les cyberattaques peuvent également cibler les feux de circulation, les unités routières, les véhicules connectés ou les plateformes de gestion centrale, créant ainsi des risques liés à la sécurité routière et à la confidentialité des données. Les acteurs du marché doivent donc mettre en œuvre le cryptage, la vérification de l’identité, les mises à jour logicielles sécurisées et la surveillance continue des menaces. L’établissement de normes techniques et de procédures de certification communes nécessite une coopération étroite entre les gouvernements, les constructeurs automobiles, les entreprises de télécommunications, les opérateurs de véhicules et d’infrastructures. Ne pas résoudre ces problèmes pourrait réduire la confiance des utilisateurs et retarder l’adoption.
Analyse de segmentation
Par composant
Extension du déploiement des infrastructures routières pour renforcer la domination du segment du matériel
Sur la base de la segmentation des composants, le marché est classé en matériel et logiciels.
Le segment du matériel domine le marché car le déploiement à grande échelle dépend des unités en bord de route, des modules de communication embarqués,contrôleurs de feux de circulation, capteurs, antennes et passerelles réseau. Les gouvernements et les agences de transport donnent la priorité à l'installation d'infrastructures pour permettre un échange de données fiable et à faible latence sur les autoroutes et les corridors urbains. La pénétration croissante des véhicules connectés, les projets de systèmes intelligents de gestion du trafic et les mises à niveau des systèmes de péage et de signalisation soutiennent la demande d'approvisionnement, de remplacement et de maintenance de matériel sur les marchés développés et émergents.
Le segment des logiciels devrait croître à un TCAC de 17,1 % au cours de la période de prévision. La demande croissante en matière d'analyse du trafic en temps réel, de plateformes cloud, de cybersécurité, de mises à jour en direct et de gestion de la mobilité basée sur l'IA accélère l'adoption de logiciels dans des écosystèmes de transport de plus en plus connectés.
Par technologie de communication
Large couverture réseau et connectivité à faible latence pour renforcer la domination du segment cellulaire V2X
Sur la base de la segmentation des technologies de communication, le marché est classé en cellulaire V2X, DSRC, ITS-G5 et autres.
Le segment cellulaire V2X domine le marché en raison de sa large couverture réseau, de sa communication à faible latence et de sa compatibilité avec l'infrastructure cellulaire existante. Il prend en charge l'interaction directe entre les véhicules, les unités routières, les feux de circulation et les plates-formes réseau, améliorant ainsi l'évitement des collisions et l'efficacité du trafic. L'expansion du déploiement de la 5G, la production croissante de véhicules connectés et les programmes de transport coopératifs soutenus par le gouvernement encouragent davantage l'adoption du C-V2X sur les routes urbaines, les autoroutes,villes intelligenteset les réseaux de mobilité automatisés.
Le segment ITS-G5 devrait croître à un TCAC de 15,4 % au cours de la période de prévision. Sa communication standardisée à courte portée, sa forte interopérabilité, ses performances à faible latence et son déploiement dans le cadre de projets coopératifs européens de transport intelligent soutiennent son adoption dans les applications de sécurité routière, de gestion du trafic et de communication d'infrastructure.
Par direction de communication
Échange de données bidirectionnel en temps réel pour renforcer la domination du segment des communications bidirectionnelles
Sur la base de la segmentation de la direction de la communication, le marché est classé en communication infrastructure-véhicule, véhicule-infrastructure et bidirectionnelle.
Le segment des communications bidirectionnelles détenait la plus grande part de marché des communications véhicule-infrastructure, car il permet un échange de données bidirectionnel continu entre les véhicules et l’infrastructure routière. Cette fonctionnalité prend en charge les alertes de danger, les feux de circulation adaptatifs, le guidage routier dynamique, la gestion des embouteillages et la priorisation des véhicules d'urgence. Le déploiement croissant de véhicules connectés, d'intersections intelligentes, de réseaux C-V2X et de systèmes de transport intelligents coopératifs renforce la demande de plates-formes bidirectionnelles qui améliorent la sécurité routière, l'efficacité du trafic et les performances de conduite automatisée dans les environnements urbains et autoroutiers.
Le segment véhicule-infrastructure devrait croître à un TCAC de 16,9 % au cours de la période de prévision. L'augmentation des données générées par les véhicules, les rapports de trafic en temps réel, les péages automatisés, la communication en matière de stationnement et la surveillance de l'état des routes accélèrent l'adoption de la mobilité connectée ettransport intelligentréseaux.
Par candidature
Demande croissante de prévention des collisions pour maintenir le leadership du segment des applications de sécurité routière
Sur la base de la segmentation des applications, le marché est classé en applications de sécurité routière, applications de gestion du trafic, applications environnementales et autres.
Le segment des applications de sécurité routière domine le marché car il prend en charge les avertissements de collision, les alertes de violation des signaux, l'assistance au freinage d'urgence, la détection des piétons et les notifications de conditions routières dangereuses. Les gouvernements et les agences de transport donnent la priorité aux déploiements axés sur la sécurité afin de réduire les accidents et d'améliorer la sensibilisation des conducteurs. L’installation croissante d’intersections intelligentes, d’unités en bord de route, de feux de signalisation connectés et de systèmes de transport intelligents coopératifs renforce encore l’adoption sur les routes urbaines, les autoroutes, les zones scolaires et les couloirs sujets aux accidents.
Le segment des applications environnementales devrait croître à un TCAC de 17,9 % au cours de la période de prévision. La demande croissante en matière de surveillance des émissions, d'éco-routage, de réduction des embouteillages et de signalisation routière économe en carburant encourage le déploiement du V2I dans les programmes de transport durable et de villes intelligentes.
Par type de véhicule
[1a33HnXmpp]
Élargir l’adoption des véhicules utilitaires haut de gamme pour renforcer la domination du segment des SUV
Sur la base de la segmentation des types de véhicules, le marché est classé en berlines et berlines, SUV, LCV et HCV.
Le segment des SUV domine le marché en raison de fortes ventes mondiales, d’une plus grande intégration des technologies connectées et de l’adoption généralisée de systèmes avancés d’aide à la conduite. Les SUV sont de plus en plus équipés de télématiques embarquées, de plates-formes de navigation, de modules C-V2X et de fonctions de sécurité automatisées qui dépendent de la communication des infrastructures. La préférence croissante des consommateurs pour les produits haut de gamme etSUV électriques, combiné aux investissements des constructeurs automobiles dans la mobilité connectée, prend en charge un déploiement étendu de V2I sur les routes urbaines, les autoroutes et les réseaux de transport intelligents.
Le segment des véhicules utilitaires légers devrait croître à un TCAC de 16,9 % au cours de la période de prévision. Le développement du commerce électronique, des livraisons urbaines, de la télématique des flottes, de l'optimisation des itinéraires, du péage automatisé et de la coordination du trafic en temps réel accélèrent l'adoption du V2I dans les flottes de véhicules commerciaux.
Perspectives régionales du marché des communications véhicule-infrastructure
Par géographie, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Moyen-Orient et Afrique et Amérique latine.
Asie-Pacifique
Asia Pacific Vehicle to Infrastructure Communication Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Asie-Pacifique domine le marché mondial, soutenue par une importante production automobile, une urbanisation rapide et des réseaux de transport intelligents en expansion. La Chine, le Japon, la Corée du Sud et l’Inde investissent dans des routes connectées, des feux de signalisation intelligents, des réseaux 5G et des plateformes de mobilité coopérative. La densité croissante des véhicules et les embouteillages encouragent les gouvernements à déployer des systèmes de gestion du trafic et de sécurité routière en temps réel. Forte participation des constructeurs automobiles,télécomles entreprises et les fournisseurs d’infrastructures accélèrent encore l’adoption du C-V2X sur les autoroutes, les corridors métropolitains, les zones industrielles et les villes intelligentes émergentes.
Marché chinois des communications entre véhicules et infrastructures
Le marché chinois en 2026 est estimé à environ 0,60 milliard de dollars, propulsé par l'expansion de la 5G, les investissements dans les villes intelligentes, la production de véhicules connectés et le déploiement de transports intelligents soutenu par le gouvernement.
Marché japonais des communications entre véhicules et infrastructures
Le marché japonais en 2026 est estimé à environ 0,34 milliard de dollars, soutenu par une technologie automobile avancée, des systèmes de sécurité coopératifs, des autoroutes intelligentes et le développement de la mobilité automatisée.
Europe
L'Europe représente le deuxième plus grand marché et devrait croître à un TCAC de 15,0 % au cours de la période de prévision. La croissance régionale est soutenue par des programmes coopératifs de transport intelligent, des corridors routiers connectés, des objectifs stricts en matière de sécurité routière et des essais approfondis ITS-G5 et C-V2X. L'Allemagne, la France, le Royaume-Uni et les pays nordiques font progresser les intersections intelligentes, la gestion numérique du trafic et les normes de communication transfrontalières. Une coordination réglementaire et une collaboration solides entre les constructeurs automobiles, les exploitants routiers et les fournisseurs de technologies soutiennent le déploiement interopérable du V2I sur les réseaux urbains et autoroutiers.
Marché britannique des communications entre véhicules et infrastructures
Le marché britannique en 2026 est estimé à environ 0,07 milliard de dollars, soutenu par des programmes de routes connectées, des mandats de sécurité, des intersections intelligentes et des projets de déploiement de mobilité coopérative à l'échelle nationale.
Marché allemand des communications entre véhicules et infrastructures
Le marché allemand en 2026 est estimé à environ 0,14 milliard de dollars, tiré par l'innovation automobile, les essais C-V2X, les autoroutes numériques et les investissements soutenus dans les infrastructures de transport intelligentes.
Amérique du Nord
L’Amérique du Nord détient la troisième plus grande part du marché mondial, grâce à la pénétration des véhicules connectés, à la modernisation des autoroutes et aux investissements intelligents dans la gestion du trafic. Les États-Unis mènent l'adoption régionale grâce à des déploiements impliquant des unités en bordure de route, des péages automatisés, la priorisation des véhicules d'urgence et la communication en phase de signal. Le Canada soutient également le développement de corridors intelligents et les essais de mobilité coopérative. L'extension de la couverture 5G, la compatibilité C-V2X croissante et la collaboration entre les agences de transport, les constructeurs automobiles et les opérateurs de télécommunications renforcent la mise en œuvre régionale dans les villes, les autoroutes, les itinéraires logistiques et les réseaux de transports publics.
Marché américain des communications entre véhicules et infrastructures
Le marché américain en 2026 est estimé à environ 0,33 milliard de dollars, soutenu par les programmes fédéraux V2X, les intersections connectées, la modernisation des autoroutes et de solides écosystèmes technologiques nationaux.
Moyen-Orient et Afrique
Le marché du Moyen-Orient et de l'Afrique est en expansion à mesure que les gouvernements investissent dans les villes intelligentes, les réseaux routiers numériques et les infrastructures de transport intelligentes. Les Émirats arabes unis, l’Arabie saoudite et certains centres urbains africains déploient des feux de signalisation connectés, des péages automatisés, des parkings intelligents et des plateformes de mobilité en temps réel. Les grands projets d'infrastructure et l'adoption croissante de véhicules connectés créent des opportunités pour les fournisseurs de communications V2I. Cependant, la croissance reste concentrée dans les grandes villes en raison d’infrastructures numériques inégales, de limitations de financement et d’une pénétration plus faible des véhicules connectés dans plusieurs marchés en développement.
Marché des communications entre les véhicules et les infrastructures des Émirats arabes unis
Le marché des Émirats arabes unis en 2026 est estimé à environ 0,02 milliard de dollars, tiré par les programmes de villes intelligentes, les infrastructures routières connectées, les essais de véhicules autonomes et le numérique avancé.gestion du trafic.
l'Amérique latine
L’Amérique latine devrait enregistrer une croissance régulière à mesure que les grandes villes s’attaquent aux embouteillages, aux accidents de la route et à la gestion inefficace du trafic. Le Brésil, le Mexique, le Chili et la Colombie adoptent progressivement des feux de circulation intelligents, le péage numérique, la connectivité des flottes et des plateformes de mobilité intégrées. La croissance des populations urbaines et l’expansion de l’activité logistique augmentent la demande de communications en temps réel entre les véhicules et les infrastructures. Le développement du marché est également encouragé par les projets de transport public-privé.
Marché brésilien des communications entre véhicules et infrastructures
Le marché brésilien en 2026 est estimé à environ 0,04 milliard de dollars, soutenu par la modernisation du trafic urbain, le péage numérique, la connectivité des flottes et les initiatives nationales d'amélioration de la sécurité routière.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
L’innovation technologique, les partenariats stratégiques et l’interopérabilité façonnent la concurrence sur le marché
La concurrence sur le marché mondial est façonnée par les fournisseurs de technologies automobiles, les sociétés de semi-conducteurs, les spécialistes de la gestion du trafic et les fournisseurs de plateformes de communication. Les principaux acteurs tels que Qualcomm Technologies, DENSO, Continental, Yunex Traffic et Cohda Wireless s'affrontent via les capacités C-V2X, les unités routières, les modules de communication embarqués, les plateformes cloud et les solutions de cybersécurité. Ces entreprises se concentrent sur la connectivité à faible latence, l'interopérabilité, le déploiement évolutif et la compatibilité avec l'infrastructure des villes intelligentes. Des partenariats stratégiques avec des constructeurs automobiles, des opérateurs de télécommunications, des gouvernements et des autorités routières aident les fournisseurs à obtenir des projets pilotes, une participation aux normes et des contrats d'infrastructure à long terme sur les principaux marchés régionaux et des programmes de modernisation des autoroutes connectées.
La concurrence sur le marché est de plus en plus influencée par la différenciation des logiciels, l'analyse des données,intelligence artificielle,mises à jour en direct et gestion sécurisée du réseau. Les équipementiers automobiles établis bénéficient de relations OEM, d'une expertise en ingénierie et de réseaux de fabrication mondiaux, tandis que les entreprises V2X spécialisées rivalisent grâce à des plates-formes flexibles et une innovation rapide. Les participants élargissent leur présence régionale par le biais de démonstrations, d'appels d'offres du secteur public, de licences technologiques et d'accords de développement conjoint. À mesure que le déploiement évolue, l'avantage concurrentiel dépendra du respect des normes régionales, de la protection des données des véhicules et des infrastructures, de la réduction des coûts d'installation et de la prise en charge des systèmes DSRC existants et des architectures de communication émergentes basées sur la 5G sur divers marchés.
LISTE DES VÉHICULES CLÉS DES ENTREPRISES DE COMMUNICATION D'INFRASTRUCTURE PROFILÉES
- DENSOSociété (Japon)
- Technologies Qualcomm, Inc., (États-Unis)
- Continental AG (Allemagne)
- Info trafic Yunex(Allemagne)
- Cohda Wireless (Australie)
- Commsignia (États-Unis)
- Kapsch TrafficCom AG (Autriche)
- Semi-conducteurs NXP(Pays-Bas)
- Siemens (Allemagne)
- Itéris, Inc.(NOUS.)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Avril 2026 :DENSO a lancé l'unité routière MobiQ RSU-5941 améliorée, permettant une communication sans fil en temps réel entre les véhicules, les infrastructures routières et les réseaux de circulation. Le système prêt à être déployé prend en charge les feux de circulation, les panneaux électroniques, les alertes de piétons, la priorité des transports en commun, la priorité du fret et la préemption des véhicules d'urgence.
- Janvier 2026 :Qualcomm et Hyundai Mobis ont présenté une solution de sécurité V2X détectant les dangers hors visibilité directe, notamment les véhicules et les deux-roues obstrués. La technologie permet des avertissements plus précoces, un freinage doux à des vitesses plus élevées et un freinage d'urgence là où les systèmes embarqués traditionnelscapteursfaire face à des limitations de visibilité.
- Janvier 2026 :Cohda Wireless a annoncé que les unités routières et embarquées MK6 fournies aux États-Unis étaient conformes aux exigences Build America et Buy America. L'assemblage national via Cohda Wireless America prend en charge les projets de transport connectés financés par le gouvernement fédéral et simplifie les achats pour les agences, les intégrateurs et les partenaires d'infrastructure.
- août 2025: DENSO a présenté ses unités routières et embarquées MobiQ V2X au congrès mondial ITS. Les systèmes prennent en charge les applications de priorité aux signaux, d'information aux voyageurs, de véhicule à véhicule et de véhicule à infrastructure, aidant ainsi les agences de transport à améliorer la sécurité, la fluidité du trafic, l'efficacité énergétique et les opérations de flotte connectée.
- août 2025: Commsignia a lancé la nouvelle génération de Commsignia Central, permettant aux agences de configurer, surveiller et gérer des unités routières, des capteurs et des appareils ITS multifournisseurs via une seule plateforme. La solution améliore l'interopérabilité, les diagnostics à distance, la couverture et la transmission des messages V2X en temps réel.
- août 2025: INTEGRITY Security Services, Danlaw et Cohda Wireless ont formé un partenariat pour développer des communications V2X sécurisées et interopérables. Les unités routières Danlaw RouteLink ont intégré les bibliothèques de sécurité ISS TrafficAuth, prenant en charge une connectivité conforme aux normes entre les véhicules, les infrastructures de circulation, les services d'urgence et les systèmes de mobilité.
- juin 2025: Qualcomm a finalisé son acquisition d'Autotalks, ajoutant V2X prêt pour la productionchipsetset des solutions au portefeuille Snapdragon Digital Chassis. L'offre combinée prend en charge les déploiements DSRC, LTE-V2X et 5G-V2X dans les véhicules, les infrastructures routières, les deux-roues et les applications de conduite automatisée à l'échelle mondiale.
COUVERTURE DU RAPPORT
L’analyse du marché mondial des communications entre véhicules et infrastructures fournit une étude approfondie de la taille et des prévisions du marché pour tous les segments de marché inclus dans le rapport. Il comprend des détails sur la dynamique du marché et les tendances du marché qui devraient stimuler le marché au cours de la période de prévision. Il offre des informations sur les avancées technologiques, les lancements de nouveaux produits, les développements clés de l'industrie et des détails sur les partenariats, les fusions et acquisitions. Le rapport d’étude de marché englobe également un paysage concurrentiel détaillé, y compris la part de marché et les profils des principaux acteurs opérationnels.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 16,1 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par composant, par direction de communication, par application, par type de véhicule, par technologie de communication et par région |
| Par composant |
|
| Par Technologies de communication |
|
| Par direction de communication |
|
| Par candidature |
|
| Par type de véhicule |
|
| Par région |
|
Questions fréquentes
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 1,80 milliard de dollars en 2025 et devrait atteindre 7,08 milliards de dollars d'ici 2034.
En 2025, la valeur du marché de l’Asie-Pacifique s’élevait à 0,98 milliard de dollars.
Le marché devrait croître à un TCAC de 16,1 % au cours de la période de prévision 2026-2034.
Par type de véhicule, le segment des SUV domine le marché.
Étendre le déploiement de véhicules connectés pour accélérer la demande de communication V2I.
L’Asie-Pacifique détenait la plus grande part du marché.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 150
-
(Offre valable jusqu’au 15th Oct 2026)
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.




















Rapports associés