Taille, part et analyse de l’industrie du marché des hôpitaux virtuels, par modèle de soins (hôpital à domicile, service virtuel et lit virtuel), par composant (plateformes, services cliniques et autres), par modèle opérationnel (opéré par le fournisseur, cogéré et externalisé), par utilisateur final (fournisseurs et payeurs) et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Taille du marché des hôpitaux virtuels et perspectives d’avenir
 Écouter la version audio
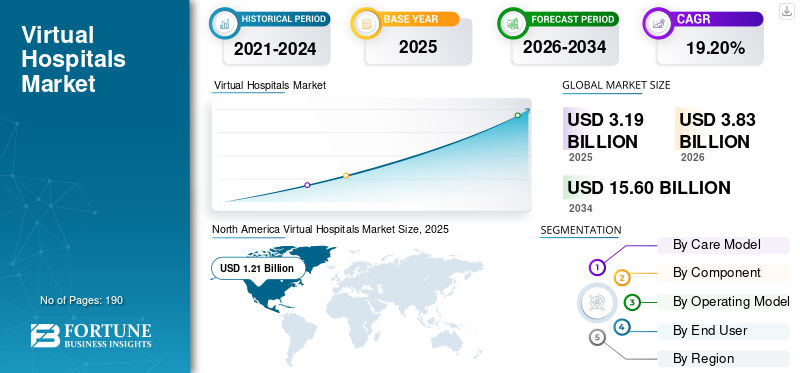
La taille du marché mondial des hôpitaux virtuels était évaluée à 3,19 milliards USD en 2025. Le marché devrait passer de 3,83 milliards USD en 2026 à 15,60 milliards USD d’ici 2034, avec un TCAC de 19,20 % au cours de la période de prévision. L’Amérique du Nord a dominé le marché des hôpitaux virtuels avec une part de marché de 37,93 % en 2025.
Le marché mondial des hôpitaux virtuels est sur le point de connaître une croissance significative en raison de l’adoption croissante de programmes d’hospitalisation à domicile, de services virtuels et de modèles de soins coordonnés numériquement dans les systèmes de santé. Utilisation des hôpitaux virtuelsdispositifs de surveillance à distance des patients, des plateformes de téléconsultation, des centres de commande cliniques et des services de soins de santé à domicile pour fournir des traitements de niveau hospitalier en dehors des installations conventionnelles. Ces modèles sont de plus en plus utilisés pour éviter les admissions évitables, favoriser les sorties précoces et étendre la capacité clinique sans ajouter de lits d’hôpitaux physiques. La pression croissante sur les infrastructures hospitalières, la pénurie de professionnels de santé, la prévalence croissante des maladies chroniques et la demande croissante du marché encouragent les prestataires de soins de santé à investir dans des capacités de soins virtuels. L’intégration continue des appareils connectés, des données des patients en temps réel et de la surveillance clinique centralisée devrait soutenir la croissance du marché.
- Par exemple, en juillet 2024, Doccla s’est associée au Health Service Executive irlandais pour introduire des services virtuels à l’hôpital universitaire St Vincent et à l’hôpital universitaire de Limerick. Le programme initial se concentrait sur les patients en cardiologie et respiratoires et utilisait des appareils de surveillance à distance, des logiciels et un soutien clinique pour fournir des soins de niveau hospitalier à domicile. Le partenariat met en évidence l’accent croissant des systèmes de santé sur l’expansion de la capacité de soins virtuels, permettant une sortie plus rapide de l’hôpital et améliorant la continuité des soins en dehors des milieux hospitaliers traditionnels.
En outre, les acteurs clés, DispatchHealth Management, LLC, Huma Therapeutics Limited, Current Health, Inc. et Biofourmis, participent activement aux lancements de nouveaux produits, aux collaborations stratégiques, aux acquisitions et aux initiatives d'investissement pour étendre leur présence sur le marché.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
TENDANCES DU MARCHÉ DES HÔPITAUX VIRTUELS
L’intégration croissante de la surveillance à distance des patients dans les parcours de soins aigus est une tendance importante
Les prestataires de soins de santé intègrent de plus en plus la surveillance à distance des patients dans les parcours de soins aigus afin d'étendre la supervision clinique continue au-delà des milieux hospitaliers conventionnels. Les biocapteurs connectés, les appareils portables et les plateformes de surveillance numérique permettent aux équipes cliniques de suivre les signes vitaux, de recevoir des alertes et d'identifier la détérioration des patients pendant que les individus se rétablissent à domicile. Cette intégration permet une sortie plus rapide, réduit les séjours hospitaliers inutiles et améliore la coordination entre les équipes de soins à l'hôpital et à domicile. Il permet également aux hôpitaux virtuels de gérer les patients les plus graves grâce à des protocoles de surveillance standardisés et une surveillance clinique centralisée. L’interopérabilité croissante entre les dispositifs médicaux et les systèmes de surveillance des hôpitaux devrait renforcer encore l’adoption de la prestation de soins de santé à distance.
- Par exemple, en avril 2024, Koninklijke Philips N.V. a conclu un partenariat stratégique avec smartQare pour intégrer la solution viQtor de smartQare aux plateformes de surveillance clinique des patients de Koninklijke Philips. La solution intégrée combinait des biocapteurs portables et une plate-forme numérique unifiée pour prendre en charge une surveillance continue avant, pendant et après l'hospitalisation.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Pression sur la capacité hospitalière et nécessité croissante d’éviter les admissions inutiles
L’un des facteurs clés à l’origine de la croissance du marché mondial des hôpitaux virtuels est la pression croissante sur la capacité des hôpitaux et la nécessité d’éviter les hospitalisations inutiles. Les programmes d'hospitalisation à domicile et les services virtuels permettent aux patients cliniquement adaptés de recevoir des soins aigus ou post-soins aigusà la maison. Ces modèles contribuent à prévenir les admissions évitables et permettent une sortie plus rapide, rendant ainsi des lits physiques disponibles pour les patients gravement malades et les patients les plus graves. Les hôpitaux virtuels permettent également aux prestataires d’augmenter leur capacité de traitement sans investir massivement dans de nouvelles infrastructures hospitalières. Alors que les systèmes de santé virtuels continuent de faire face à une demande saisonnière, au vieillissement de la population et à une pénurie de main-d’œuvre, la nécessité d’améliorer l’utilisation des lits et de réduire les séjours hospitaliers inutiles devrait stimuler la croissance du marché.
- Par exemple, en février 2025, le NHS England a signalé que les admissions en salle virtuelle dans le sud-est de l’Angleterre ont dépassé 85 000 en 2024, ce qui représente une augmentation de 18 % par rapport à 2023. La région exploitait plus de 2 000 lits en salle virtuelle, permettant aux patients de recevoir un traitement et un suivi aux normes hospitalières à domicile tout en favorisant une sortie plus rapide et en réduisant la pression sur la capacité des hôpitaux conventionnels. Ce développement met en évidence le rôle croissant des hôpitaux virtuels pour éviter les admissions inutiles et améliorer l’utilisation des ressources limitées en matière d’hospitalisation.
Moteurs du marché – Impact et contribution (2026-2034)
| Rang | Facteurs du marché | Classement d’impact global | Cotisation (2026-2034) |
Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Hospital capacity pressure and admission avoidance | Élevé | 7.20% | Élevé | Élevé | Élevé |
| 2 | Reimbursement and policy support | Élevé | 5.80% | Moyen | Élevé | Élevé |
| 3 | Aging and chronic-complex patient populations | Élevé | 5.10% | Élevé | Élevé | Moyen |
| 4 | Workforce shortages and centralized clinical models | Moyen-élevé | 4.50% | Moyen | Élevé | Élevé |
| 5 | Better connected devices and platform integration | Moyen | 3.80% | Moyen | Moyen | Élevé |
| 6 | Others | Faible | 2.50% | Faible | Faible | Moyen |
| Contribution totale à la croissance positive | 28.90% | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour des moteurs de marché approfondis et des prévisions d’impact
RESTRICTIONS DU MARCHÉ
Cadres de remboursement incohérents et recours à un soutien politique temporaire pour limiter l’expansion du marché
L’absence de cadres de remboursement cohérents et permanents limite l’adoption à grande échelle de modèles d’hôpitaux virtuels. Les politiques de couverture et de paiement diffèrent souvent selon les assureurs publics, les payeurs privés, les parcours de soins et les marchés géographiques. Ces facteurs conduisent les vendeurs et les prestataires à négocier séparément les modalités de remboursement. Cette fragmentation rend difficile la prévision des revenus et empêche les hôpitaux virtuels d'atteindre les volumes de patients requis pour l'efficacité opérationnelle. La dépendance aux dérogations temporaires, aux programmes de soins virtuels et aux extensions de politique à court terme décourage également les hôpitaux d’investir dans des équipes cliniques, des infrastructures de surveillance à distance, des réseaux logistiques et des plateformes technologiques.
- Par exemple, en décembre 2025, Inbound Health a cessé ses activités après avoir échoué à obtenir un financement supplémentaire. La société a déclaré que l’incertitude réglementaire et l’absence de prolongation à long terme de la dérogation américaine relative aux soins hospitaliers aigus à domicile rendaient difficile l’attraction de capitaux supplémentaires. La fermeture démontre comment un soutien politique temporaire et des remboursements imprévisibles peuvent décourager les investissements et menacer la viabilité financière des prestataires de services hospitaliers virtuels.
Restrictions du marché – Impact et contribution négative (2026-2034)
| Rang | Restrictions du marché | Impact attendu sur la croissance du marché | Contribution négative (2026-2034) |
Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Fragmented reimbursement and temporary policy | Élevé | 3.10% | Élevé | Élevé | Moyen |
| 2 | Operational complexity and home suitability | Moyen-élevé | 2.50% | Élevé | Moyen | Moyen |
| 3 | Data security, interoperability and regulatory burden | Moyen | 1.90% | Moyen | Moyen | Faible |
| 4 | Others | Faible | 1.10% | Faible | Faible | Faible |
| Impact négatif total sur la croissance | 8.60% | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour une analyse approfondie des contraintes du marché et des risques
OPPORTUNITÉS DE MARCHÉ
Expansion vers des parcours cliniques spécialisés et de haute acuité pour élargir la base de patients adressables
Les prestataires d’hôpitaux virtuels ont une opportunité significative de se développer dans des spécialités telles que l’oncologie, la pédiatrie, les maladies infectieuses, la récupération postopératoire et les soins de maternité, entre autres. Le développement de protocoles de surveillance spécifiques à une condition peut permettre aux hôpitaux de gérer en toute sécurité des patients plus complexes sur le plan clinique en dehors des installations conventionnelles. Cette expansion augmenterait le nombre de patients éligibles aux soins virtuels et améliorerait l’utilisation des plateformes, des dispositifs de surveillance et des équipes cliniques centralisées existantes. Les parcours spécialisés peuvent également permettre une sortie plus rapide, réduire les visites répétées à l'hôpital et améliorer la continuité des soins pour les patients nécessitant une surveillance clinique prolongée. À mesure que les preuves et la confiance clinique augmentent, l’ajout de nouveaux parcours de soins devrait générer des revenus de services récurrents et soutenir l’adoption plus large de modèles d’hôpitaux virtuels.
- Par exemple, en avril 2025, Inhealthcare s’est associé à l’hôpital pour enfants de Leeds pour lancer l’un des premiers services virtuels du Royaume-Uni pour les patients en oncologie pédiatrique. Le programme a permis aux enfants sous traitement contre le cancer de bénéficier d’un suivi clinique et d’un soutien à domicile.
LES DÉFIS DU MARCHÉ
Intégration opérationnelle complexe dans les paramètres de soins virtuels et en personne pour entraver la demande du marché
Les hôpitaux virtuels nécessitent une coordination étroite entre les équipes cliniques à distance, les services hospitaliers, les prestataires communautaires, les professionnels visitant à domicile,pharmacies, laboratoires et services d’urgence. Les différences dans les flux de travail cliniques, les procédures de référence, les dossiers de santé électroniques, les structures de personnel et les protocoles d'escalade peuvent interrompre le mouvement des patients entre les soins virtuels et les soins en établissement. Les prestataires doivent également veiller à ce que les médicaments, les tests de diagnostic, les équipements et les interventions en personne parviennent aux patients dans des délais cliniquement appropriés. Une mauvaise intégration peut augmenter la charge de travail du personnel, dupliquer la documentation, retarder le traitement et créer une incertitude quant à la responsabilité clinique. Par conséquent, les systèmes de santé peuvent avoir du mal à faire évoluer les programmes d’hôpitaux virtuels de manière cohérente selon les sites et les parcours cliniques.
- Par exemple, en février 2025, une évaluation soutenue par le NIHR du service virtuel réduit du Northumbria Healthcare NHS Foundation Trust a mis en évidence plusieurs difficultés de mise en œuvre. L'étude a identifié la résistance des cliniciens, les ressources limitées, les obstacles géographiques à la fourniture de soins cohérents, les difficultés à intégrer différents systèmes informatiques et la nécessité de structures de gouvernance plus claires.
Ces résultats démontrent que l’expansion des hôpitaux virtuels implique des changements opérationnels complexes au niveau de la technologie, de la main-d’œuvre et des systèmes de prestation de soins plutôt que le simple déploiement d’une plateforme de surveillance à distance.
Analyse de segmentation
Par modèle de soins
L'hôpital à domicile est dominé en raison de sa capacité à fournir des soins aigus complets
Sur la base du modèle de soins, le marché est classé en hôpital à domicile, en salle virtuelle et en lit virtuel.
Le segment de l'hospitalisation à domicile a dominé le marché car il permettait aux patients éligibles de recevoir des soins aigus de niveau hospitalier sans occuper un lit d'hospitalisation conventionnel. La gamme plus large de services augmente la valeur clinique et financière générée par cas d’utilisation, au profit des patients. Ces programmes aident également les hôpitaux à éviter des admissions, à libérer des lits et à augmenter la capacité de traitement sans construire d’installations supplémentaires. Par conséquent, la pression croissante sur les infrastructures hospitalières et la demande de soins à domicile centrés sur le patient ont soutenu la position de leader du segment sur le marché.
- Par exemple, en octobre 2024, la Cleveland Clinic a étendu son programme Hospital Care At Home à l’hôpital Weston et au comté de Broward, rendant ainsi les soins aigus à domicile disponibles dans tous ses hôpitaux de Floride. Le programme a soutenu plus de 1 800 patients au cours de ses 18 premiers mois et a permis à la plupart des patients éligibles d’être transférés directement des services d’urgence.
Le segment des salles virtuelles et des lits virtuels devrait croître à un TCAC de 20,76 % au cours de la période de prévision.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par composant
Les services cliniques sont dominés en raison de la nature intensive des services de la prestation des hôpitaux virtuels
En fonction des composants, le marché est segmenté en plates-formes, services cliniques et autres.
En 2025, le segment des services cliniques dominait le marché. Les hôpitaux virtuels nécessitent la participation continue des médecins, des infirmières, des pharmaciens, des coordonnateurs de soins, des techniciens et des professionnels des visites à domicile. Services tels que l'évaluation clinique, la planification du traitement,gestion des médicaments, la gestion des maladies chroniques, les diagnostics, l'assistance aux escalades et les interventions en personne sont fournis tout au long de chaque cas d'utilisation et génèrent donc des dépenses récurrentes en fonction du volume de patients et de la durée des soins. En conséquence, la nature multidisciplinaire et à forte intensité de main-d’œuvre des programmes d’hôpitaux virtuels a soutenu la part dominante du segment.
- Par exemple, en mars 2025, DispatchHealth a fusionné avec Medically Home pour créer un fournisseur intégré de soins médicaux de haute acuité à domicile dans 50 zones métropolitaines. Le modèle combiné a rassemblé des protocoles cliniques, des professionnels de la santé, la technologie, la logistique et la prestation de services cliniques à domicile pour près de 40 partenaires du système de santé. Le développement démontre l’importance de capacités complètes de services cliniques dans l’exploitation et la mise à l’échelle des programmes hospitaliers virtuels.
Le segment des plates-formes devrait croître à un TCAC de 20,63 % au cours de la période de prévision.
Par modèle opérationnel
Les modèles opérés par les prestataires sont dominés alors que les systèmes de santé conservent le contrôle clinique et opérationnel
Sur la base du modèle opérationnel, le marché est segmenté en entreprises exploitées par des fournisseurs, cogérées et externalisées.
Sur la base du modèle opérationnel, le segment géré par le prestataire a conquis le marché, car les hôpitaux et les systèmes de santé préfèrent conserver le contrôle de la sélection des patients, de la gouvernance clinique, des protocoles de traitement, du personnel et des décisions d'escalade. Les prestataires disposent d’équipes cliniques agréées, de dossiers de santé électroniques, de laboratoires, de pharmacies, de réseaux de référence et d’infrastructures de soins d’urgence qui peuvent être étendues à des parcours de soins virtuels. L’exploitation du modèle en interne améliore également la continuité entre les services d’urgence, les unités d’hospitalisation, les centres de commandement virtuels et les équipes à domicile. Ces facteurs réduisent la dépendance vis-à-vis des organisations externes et permettent aux fournisseurs d'aligner les services virtuels sur leurs normes existantes de qualité, de sécurité et de marque.
- Par exemple, en août 2024, la Mayo Clinic a étendu son modèle Advanced Care at Home dans le cadre d’un écosystème plus large de services de soins virtuels et décentralisés. Le programme est soutenu par des prestataires de pratiques avancées, des pharmaciens, des infirmières et un centre de commandement clinique situé sur le campus de Mayo.
Le segment externalisé devrait croître à un TCAC de 21,68 % au cours de la période de prévision.
Par utilisateur final
Les prestataires sont dominés en raison de la responsabilité directe de la capacité, de la prestation des soins et des résultats pour les patients
En fonction de l’utilisateur final, le marché est segmenté en fournisseurs et payeurs.
En 2025, les prestataires ont dominé le marché, les hôpitaux et les systèmes de santé étant directement confrontés à des pénuries de lits, à la congestion des services d'urgence, à la pression de la main-d'œuvre, aux sorties retardées et aux réadmissions évitables. Les hôpitaux virtuels offrent à ces organisations un canal de prestation de soins supplémentaire grâce auquel elles peuvent gérer les patients sans augmenter la capacité physique des patients hospitalisés. Bien que les payeurs soutiennent le remboursement et puissent encourager les établissements de soins à moindre coût, les prestataires restent les principales organisations mettant en œuvre et exploitant des parcours hospitaliers virtuels. Les avantages opérationnels et cliniques directs dont bénéficient les hôpitaux leur ont donc valu une part de marché de premier plan.
- Par exemple, en novembre 2024, MedStar Health s'est associé à DispatchHealth et a étendu sa présence à quatre hôpitaux. Le programme permet aux patients sortis des unités d'hospitalisation et des services d'urgence de recevoir des évaluations cliniques, des tests de laboratoire, des traitements intraveineux et une coordination des soins à domicile.
Le segment des payeurs devrait croître à un TCAC de 22,51 % au cours de la période de prévision.
Perspectives régionales du marché des hôpitaux virtuels
Par géographie, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
Amérique du Nord
North America Virtual Hospitals Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord détenait la part dominante du marché des hôpitaux virtuels en 2024, à 1,01 milliard de dollars, et a maintenu sa position de leader en 2025, à 1,21 milliard de dollars. Le marché est en croissance en raison de l'adoption soutenue de programmes d'hospitalisation à domicile par les grands systèmes de santé cherchant à réduire les admissions de patients hospitalisés et à améliorer l'utilisation des lits. Le soutien politique étendu à la dérogation américaine relative aux soins hospitaliers aigus à domicile encourage également les hôpitaux à continuer d’investir dans l’infrastructure de soins virtuels.
Marché américain des hôpitaux virtuels
Compte tenu de la contribution substantielle de l'Amérique du Nord et de la domination américaine dans la région, le marché américain est estimé à environ 1,31 milliard de dollars en 2026, soit environ 34,21 % du marché mondial.
Europe
L'Europe devrait connaître un TCAC de 18,13 % au cours des années à venir, le deuxième plus élevé parmi toutes les régions, et atteindre une valorisation de 1,16 milliard de dollars d'ici 2026. La croissance est soutenue par des programmes de services virtuels soutenus par le gouvernement visant à réduire les admissions d'urgence, à accélérer les sorties et à alléger la pression sur la capacité hospitalière.
Marché des hôpitaux virtuels au Royaume-Uni
Le marché au Royaume-Uni est estimé à 0,27 milliard de dollars en 2026, soit environ 7,16 % du marché mondial.
Marché des hôpitaux virtuels en Allemagne
Le marché allemand devrait atteindre environ 0,22 milliard de dollars en 2026, soit environ 5,84 % du marché mondial.
Asie-Pacifique
L’Asie-Pacifique devrait atteindre 0,84 milliard de dollars en 2026 et assurer la troisième place sur le marché. La région est en expansion en raison d’importantes populations mal desservies, de pénuries de professionnels de santé et de la nécessité d’améliorer l’accès dans les zones rurales. GouvernementtélésantéLes cadres de travail, les investissements dans la santé numérique et l’adoption plus large du diagnostic à distance soutiennent la croissance du marché régional.
Marché japonais des hôpitaux virtuels
Le Japon en 2026 est estimé à environ 0,19 milliard de dollars, ce qui représente environ 4,92 % du marché mondial.
Le marché chinois des hôpitaux virtuels
Le marché chinois devrait être parmi les plus importants au monde, avec des revenus estimés à environ 0,25 milliard de dollars en 2026, soit environ 6,64 % des ventes mondiales.
Marché indien des hôpitaux virtuels
Le marché indien est estimé à environ 0,10 milliard de dollars en 2026, ce qui représente environ 2,69 % du chiffre d'affaires mondial.
Amérique latine, Moyen-Orient et Afrique
La région Amérique latine devrait connaître une croissance modérée de ce marché au cours de la période de prévision et devrait atteindre une valorisation de 0,23 milliard USD en 2026. La croissance est tirée par la nécessité d'élargir l'accès aux spécialistes, de réduire les inégalités géographiques et d'améliorer l'efficacité des systèmes de santé fragmentés. Les programmes régionaux de santé numérique et les investissements nationaux en télésanté renforcent l’infrastructure nécessaire à la prestation de soins virtuels. Au Moyen-Orient et en Afrique, le CCG devrait atteindre 0,08 milliard de dollars en 2026.
Marché des hôpitaux virtuels en Afrique du Sud
Le marché sud-africain devrait atteindre environ 0,03 milliard de dollars d’ici 2026, ce qui représente environ 0,73 % du chiffre d’affaires mondial.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Partenariats stratégiques et expansion de la plateforme par des entreprises clés pour renforcer leurs positions sur le marché
Le marché mondial des hôpitaux virtuels est modérément concurrentiel, avec la participation d'entreprises établies de technologie de santé, de prestataires de soins virtuels d'entreprise, de spécialistes de la surveillance à distance et d'opérateurs de services d'hôpitaux à domicile. De grandes entreprises telles que DispatchHealth Management, LLC, Huma Therapeutics Limited, Current Health, Inc., Biofourmis, Caregility et Doccla Limited se concentrent sur les plateformes de soins virtuels, la surveillance clinique à distance, la coordination des soins et la connectivité de l'hôpital au domicile pour renforcer leurs positions sur le marché. Ces entreprises intègrent de plus en plus la consultation virtuelle, la connectivité des dossiers de santé électroniques, les tableaux de bord cliniques, les appareils connectés, l'automatisation des flux de travail et les services d'assistance aux patients dans des plateformes unifiées. La disponibilité de technologies intégrées et de capacités de services cliniques devient importante à mesure que les systèmes de santé recherchent des solutions de soins virtuels évolutives pouvant prendre en charge plusieurs parcours et contextes de soins.
- Par exemple, en août 2025, Doccla s'est associée au South West London Integrated Care Board pour fournir des services intégrés de surveillance virtuelle à distance dans les services virtuels et les maisons de retraite pendant deux ans. La collaboration visait à réduire la pression sur les hôpitaux, à améliorer la sécurité des patients et à soutenir la prestation de soins communautaires coordonnés.
Plusieurs entreprises adoptent des partenariats, des lancements de plateformes, des acquisitions et des intégrations de services comme stratégies de croissance clés pour étendre leur présence sur le marché. Les entreprises établies dans le domaine des technologies de la santé renforcent leur position concurrentielle en connectant les capacités de soins virtuels aux systèmes de surveillance et à l'infrastructure clinique d'entreprise existants. Dans le même temps, les entreprises spécialisées se concentrent sur les parcours spécifiques à certaines pathologies, les opérations d'hospitalisation à domicile, la surveillance à distance des patients et les services cliniques gérés. La concurrence devrait s’intensifier à mesure que les prestataires de soins de santé exigent de plus en plus de solutions interopérables, évolutives, sécurisées et cliniquement validées. Les entreprises ayant de solides relations avec le système de santé, des capacités cliniques et opérationnelles intégrées et des avantages démontrés en matière de gestion des capacités et de résultats pour les patients sont susceptibles d’acquérir un avantage concurrentiel.
LISTE DES PRINCIPALES ENTREPRISES D'HÔPITAUX VIRTUELS PROFILÉES
- DispatchHealth Management, LLC (États-Unis)
- Huma Therapeutics Limitée(ROYAUME-UNI.)
- Current Health, Inc. (États-Unis)
- Biofourmis (États-Unis)
- Doccla Limited (Royaume-Uni)
- OMRON Healthcare Co., Ltd. (Pays-Bas)
- Caregility Corporation (États-Unis)
- Contessa Health, Inc. (États-Unis)
- Solutions de rétablissement de la santé (HRS)(NOUS.)
- Santé entrante (États-Unis)
- Graphnet Santé Limitée(ROYAUME-UNI.)
- Koninklijke Philips N.V. (Pays-Bas)
- Teladoc Santé, Inc.(NOUS.)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Juillet 2025 :Medtronic a collaboré avec Koninklijke Philips N.V. Le nouveau partenariat stratégique comprenait l'intégration des technologies de nouvelle génération de Medtronic dans les solutions de surveillance de Philips.
- Mars 2025 :AvaSure a acquis Nurse Disrupted, une plateforme de soins infirmiers virtuelle fondée par des infirmières et conçue pour améliorer la prestation des soins en milieu hospitalier et à domicile. Cette acquisition stratégique a renforcé l'engagement de l'entreprise en faveur de l'innovation clinique.
- Février 2025 :Caregility Corporation a lancé des solutions de coordination des soins et d'IA ambiante lors de la conférence et exposition mondiale sur la santé.
- Février 2025 :ai a lancé une mise en œuvre planifiée à l'échelle du système chez AdventHealth, un système de soins connecté avec plus de 50 campus hospitaliers dans neuf États. Cette collaboration a permis à l'entreprise d'améliorer ses capacités de soins virtuels sur plus de 13 000 lits de patients hospitalisés et de services d'urgence.
- Janvier 2025 :Biofourmis a collaboré avec AdventHealth pour un programme de gestion des patients à distance (RPM) dans le centre de la Floride afin de fournir des soins complets et sûrs et une expérience patient supérieure à leur domicile. Dans le cadre de cette collaboration, Biofourmis aidera AdventHealth à étendre les soins complets à la personne à domicile avec le programme AdventHealth Hospital at Home, où la plateforme de l'entreprise et l'équipe de soins cliniques à distance prendront en charge les soins hospitaliers pour les patients à domicile.
COUVERTURE DU RAPPORT
Le rapport sur le marché mondial des hôpitaux virtuels fournit une analyse détaillée du marché mondial des hôpitaux virtuels pour des segments clés. Il examine également les principaux utilisateurs finaux, notamment les prestataires de soins de santé et les payeurs, ainsi que les principaux modèles de soins tels que l'hôpital à domicile, les salles virtuelles et les lits virtuels. L'étude offre des informations sur le marché dans les principales régions, notamment l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique latine, le Moyen-Orient et l'Afrique, ainsi que des évaluations au niveau des pays, le cas échéant. Le rapport inclut en outre la dynamique du marché, telle que les principaux moteurs de croissance, les contraintes, les défis, les tendances et les opportunités, ainsi que le paysage concurrentiel, les lancements récents de plateformes, les partenariats, les collaborations, les acquisitions et les développements stratégiques des principales entreprises opérant dans l’écosystème des hôpitaux virtuels.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 19,20 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par modèle de soins, composant, modèle opérationnel, utilisateur final et région |
| Par modèle de soins |
|
| Par composant |
|
| Par modèle opérationnel |
|
| Par Utilisateur final |
|
| Par région |
|
Méthodologie de recherche
1.Approches ascendantes
Approche 1 : Revenus et part de marché des principaux acteurs des hôpitaux virtuels
- Collecte des revenus du marché des hôpitaux virtuels à partir des rapports annuels, des dépôts auprès de la SEC, des présentations aux investisseurs, des relevés de notes, des sites Web des entreprises, des communiqués de presse, des documents de financement et des divulgations d'acquisition.
- Analyse des principaux acteurs tels que DispatchHealth/Medical Home, Huma, Current Health, Biofourmis/CopilotIQ, Doccla, Luscii, Contessa Health, Inbound Health et Health Recovery Solutions.
- Identification des revenus générés par les plateformes d'hospitalisation à domicile, les plateformes de services virtuels/lits virtuels, les services cliniques à distance, les centres de commande, les services de mise en œuvre, d'intégration et de gestion de programmes.
- Estimation des revenus au niveau de l'entreprise à l'aide des déploiements hospitaliers, des patients surveillés, des jours-patients, de la capacité des lits virtuels, des valeurs des contrats, des frais d'abonnement, des frais de mise en œuvre et des frais de services cliniques.
- Addition des revenus estimés des opérateurs privés, régionaux et plus petits pour calculer le marché mondial.
Approche 2 : Analyse des épisodes de patients et de l'utilisation des lits virtuels
- Collecte de patients traités via les programmes d'hospitalisation à domicile et de service virtuel/lit virtuel dans les principaux pays et régions.
- Classification des épisodes en hospitalisation aiguë à domicile, évitement des admissions, sortie précoce avec prise en charge, services virtuels post-aigus et autres parcours éligibles au niveau hospitalier.
- Estimation des épisodes annuels de soins virtuels en utilisant la capacité des lits virtuels, l'occupation, le roulement des patients, la durée moyenne de séjour, les jours-patients surveillés et l'utilisation du programme.
- Estimation du revenu moyen par épisode de patient couvrant les frais de plateforme, le personnel clinique à distance, la surveillance, la coordination des soins, la mise en œuvre, les diagnostics et le support directement groupé.
- Calcul de la valeur marchande au niveau du pays en multipliant les épisodes annuels d’hôpitaux virtuels éligibles par le revenu moyen attribuable par épisode.
- Ajustement pour tenir compte des différences d’intensité clinique, de durée de séjour, de remboursement, d’adoption de technologies, de modèle opérationnel et de coûts de main-d’œuvre entre les pays.
- Agrégation des valeurs au niveau des pays pour estimer la taille du marché régional et mondial.
- Agrégation des ventes de produits par type, produit, application, groupe de patients, voie d'administration, canal de distribution, pays, région et marché mondial.
Approche 3 : Adoption par les hôpitaux et modèle de capacité virtuelle
- Collecte du nombre d'hôpitaux, de systèmes de santé, de réseaux de prestation intégrés et d'organisations payeuses exploitant des programmes hospitaliers virtuels structurés.
- Estimation du pourcentage d'hôpitaux éligibles offrant des services d'hospitalisation à domicile ou de service virtuel/lit virtuel dans chaque pays.
- Évaluation des lits virtuels moyens par établissement participant, de l'occupation, du roulement des patients, des jours-patients surveillés et de la maturité du programme.
- Classification des programmes en modèles opérationnels gérés par le prestataire, cogérés et externalisés.
- Estimation des dépenses annuelles par établissement participant pour les licences de plateforme, la mise en œuvre, l'intégration, la maintenance, le personnel clinique à distance, les services de centre de commande et la gestion de programme.
- Calcul de la valeur marchande à l’aide des institutions participantes multipliée par les dépenses hospitalières virtuelles annuelles moyennes.
- Ajustement en fonction de la taille de l'hôpital, de la capacité de soins aigus, de la maturité numérique, de la disponibilité du remboursement, de l'infrastructure de soins et du stade d'adoption.
- Les estimations au niveau national sont additionnées pour arriver à la taille des marchés régionaux et mondiaux.
2.Approches descendantes
Approche 1 : Analyse des dépenses de santé, du remboursement et des soins adressables
- Analyse du marché adressable aux parents à l’aide des dépenses de santé des patients hospitalisés, des admissions à l’hôpital, des jours-lits en soins aigus, de la durée moyenne du séjour, de l’occupation des lits et du coût moyen par épisode hospitalier.
- Identification des admissions et des parcours cliniques qui peuvent être gérés en toute sécurité grâce à des modèles d'hospitalisation à domicile ou de service virtuel/lit virtuel.
- Estimation de la proportion d'épisodes d'hospitalisation et de jours d'hospitalisation cliniquement éligibles à une prestation hospitalière virtuelle.
- Application des taux d'adoption des hôpitaux virtuels au niveau national en fonction de la couverture de remboursement, de la participation des prestataires, de l'infrastructure technologique, de la disponibilité de la main-d'œuvre et de l'acceptation des patients.
- Estimation des revenus attribuables aux plateformes, aux services cliniques, à la mise en œuvre, à la surveillance et au support groupé plutôt que de la valeur totale de l'épisode hospitalier.
- Séparation des revenus conventionnels des patients hospitalisés, des produits pharmaceutiques, des appareils autonomes, des diagnostics et des services de soins de santé à domicile non liés.
- Agrégation des estimations au niveau national et rapprochement avec les revenus de l'entreprise, les épisodes de patients, la capacité virtuelle et les données de déploiement institutionnel.
- Répartition des pays en fonction des volumes de traitement, de la pénétration des produits de marque par rapport aux biosimilaires, de l'accessibilité financière pour les patients, du financement public et de la structure des canaux de distribution.
3.Liste des sources clés
- Centres pour les services Medicare et Medicaid, Département américain de la santé et des services sociaux, FDA, NHS England, Département britannique de la santé et des affaires sociales, Commission européenne, ministères nationaux de la santé, PMDA, MHLW, NMPA, Commission nationale chinoise de la santé, CDSCO, Autorité nationale de la santé de l'Inde, TGA et Département australien de la santé et des soins aux personnes âgées.
Questions fréquentes
Selon Fortune Business Insights, la valeur du marché mondial s'élevait à 3,19 milliards de dollars en 2025 et devrait atteindre 15,60 milliards de dollars d'ici 2034.
En 2025, la valeur marchande s'élevait à 1,21 milliard de dollars.
Le marché devrait croître à un TCAC de 19,20 % sur la période de prévision 2026-2034.
Le segment des hôpitaux à domicile devrait dominer le marché.
La pression sur la capacité hospitalière et les admissions évitées stimulent la demande et stimulent la croissance du marché mondial.
DispatchHealth Management, LLC, Huma Therapeutics Limited, Current Health, Inc. et Biofourmis font partie des principaux acteurs du marché mondial.
L'Amérique du Nord a dominé le marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 190
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés