アニオン性ポリアクリルアミド市場規模、シェアおよび産業分析、最終用途産業別(水処理、石油・ガス、パルプ・紙、鉱業、その他)、および地域予測、2026年から2034年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
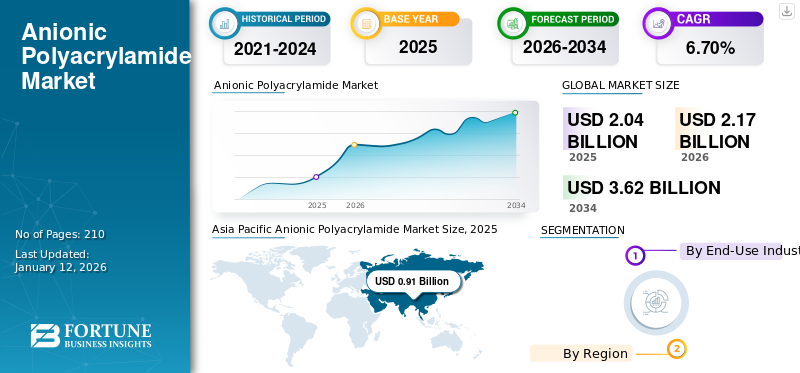
世界のアニオン性ポリアクリルアミド市場規模は2025年に20.4億米ドルで、予測期間中に6.70%のCAGRで2026年の21.7億米ドルから2034年までに36.2億米ドルに成長すると予測されています。アジア太平洋地域は、2025 年に 45% の市場シェアを獲得し、アニオン性ポリアクリルアミド市場を支配しました。
アニオン性ポリアクリルアミド (APAM) は、主に工業および都市廃水処理プロセスで凝集剤として使用される水溶性合成ポリマーです。負に帯電した官能基を特徴とする APAM は、懸濁粒子をより大きなフロックに凝集させて除去を容易にすることで、固液分離を強化します。その用途は鉱業、製紙、石油回収、農業に及び、水の効率とプロセスの生産性が向上します。
アニオンの需要を促進する主な要因ポリアクリルアミドそれは、世界的な環境規制、特に産業排水に対する規制の強化です。規制の監視が強化されるにつれ、産業界は効率的で費用対効果の高い水処理ソリューションへの投資を余儀なくされており、APAMは先進国と新興国の両方におけるコンプライアンス戦略と持続可能性への取り組みにおいて重要な要素となっています。 SNF、Solenis、Kemira、Anhui Jucheng Fine Chemicals Co., Ltd が市場で活動する主要企業です。
無料サンプルをダウンロード このレポートについて詳しく知るために。
アニオン性ポリアクリルアミド市場の重要なポイント
 世界市場規模と予測
- 2025年の市場規模:20.4億ドル
- 2026年の市場規模:21.7億ドル
- 2034 年の予測市場規模: 36 億 2,000 万ドル
- CAGR: 2026 ~ 2034 年で 6.70%
 市場占有率
- アジア太平洋地域は、2025 年に 45.00% のシェアを獲得し、アニオン性ポリアクリルアミド市場を支配しました。
- 水処理セグメントは、予測期間中に最大の市場シェアを占めると予想されます。
- 石油・ガス部門は、予測期間中に大幅な成長が見込まれると予想されます。
 主要な地域のハイライト
アジア太平洋地域
アジア太平洋地域は、急速な工業化と廃水処理への投資の増加により、2025年に9億1,000万米ドルに達しました。
北米
北米は、厳しい環境規制と好調な石油・ガス活動に支えられ、2025年には4億1,000万米ドルを占めた。
ヨーロッパ
ヨーロッパは、先進的な水処理インフラと厳格な環境政策により、2025 年に世界市場の 23.00% を獲得しました。
私たち。
米国市場は、シェールガス開発、石油回収の強化、節水への関心の高まりによって支えられています。
日本
日本では、高度な工業用水処理と持続可能な製造の取り組みに支えられ、安定した需要が見られます。
続きを読む

アニオン性ポリアクリルアミドの市場動向
より厳格なコンプライアンスポリシーの増加により、アニオン性ポリアクリルアミドの採用が拡大
世界中の厳しい環境規制が、アニオン性ポリアクリルアミドの需要を促進する主な要因です。特に北米、ヨーロッパ、そしてますますアジア太平洋地域の政府や規制機関は、産業廃水や都市廃水の排出に関して厳格な基準を施行しています。これらの義務により、産業界は廃水を放出する前に汚染物質、懸濁物質、化学的酸素要求レベルを最小限に抑えるための効率的な水処理ソリューションを導入することが求められています。 APAM は、その高い凝集効率と費用対効果により、コンプライアンスを達成する上で重要な役割を果たします。鉱業などの分野における汚染規制の強化、織物石油化学業界は高度な水処理化学物質に対する継続的なニーズを生み出しており、APAM を規制順守戦略の重要な要素として位置づけています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場力学
市場の推進力
新興国における急速な工業化とそれに伴う水処理需要が市場の成長を牽引
新興国、特にアジア太平洋、ラテンアメリカ、アフリカの一部では急速な工業化が進んでおり、そのため工業廃水の発生量が大幅に増加しています。化学、紙、繊維、食品加工などの部門は、国内需要と輸出需要の増加に対応するために生産能力を拡大しています。この産業活動の急増により、環境への影響を軽減し、規制上の罰則を回避するために、拡張可能で効率的な廃水処理インフラが必要になります。アニオン性ポリアクリルアミドは、優れた固液分離性能を備え、産業排水処理システムの主要成分として採用が進んでいます。さらに、産業発展を促進する政府の取り組みは環境コンプライアンスと結びついていることが多く、産業界が廃水管理のための信頼性がありコスト効率の高いソリューションを求める中、これらの地域での APAM の導入をさらに後押ししています。したがって、同時にアニオン性ポリアクリルアミド市場の成長を促進し、利益をもたらします。
市場の制約
原油との相関による原材料価格の変動が成長を阻害
アニオン性ポリアクリルアミドの生成は、以下から誘導されるアクリルアミドモノマーに依存します。石油化学アクリロニトリルを含む原料。この要因により、市場は原油価格と原材料の入手可能性の変動に非常に敏感になります。地政学的緊張、貿易政策、石油化学サプライチェーンに影響を与える環境規制により、生産コストがさらに混乱する可能性があります。このような変動により、メーカーは安定した価格と利益率を維持することが困難となり、長期的な計画と投資が複雑になります。エンドユーザー、特に都市水処理などのコストに敏感な分野では、価格の予測不可能性により調達が妨げられたり、低コストまたは代替の凝集剤に優先順位が移ったりする可能性があります。全体として、原材料価格の不安定性が依然として主要な制約となっており、アニオン性ポリアクリルアミドの拡張性と一貫した採用を制限し、市場の成長を阻害する可能性があります。
市場機会
新たな市場機会を創出する環境に優しいグリーン製品の開発
アニオン性ポリアクリルアミド市場における新たな機会は、環境に優しく生分解性の配合物の開発です。アクリルアミド由来の従来のAPAMは環境と毒性の懸念を引き起こし、より環境に優しい代替品への移行を促しています。規制圧力の高まりと持続可能なソリューションへの需要により、メーカーは環境への影響が少ないバイオベースまたはハイブリッドポリマーに焦点を当てた研究開発への投資を奨励しています。これらのイノベーションは、残留モノマー含有量を削減し、生分解性を強化し、世界的な持続可能性の目標と一致することを目的としています。より安全で環境に配慮したソリューションを提供することで、企業はより厳格なコンプライアンス基準を満たし、特にヨーロッパや北米などの環境に配慮した市場で競争力を得ることができます。そこでは持続可能性が産業分野や産業全体にわたって購買意思決定にますます影響を及ぼしています。市営水道治療部門。
市場の課題
研究開発とコンプライアンスのコストを増加させる規制政策の進化が市場の成長を妨げる
進化する規制基準への準拠は、アニオン性ポリアクリルアミド市場における重要な課題です。 EPA、REACH、およびアジアの対応機関を含む環境当局は、廃水の排出と化学物質の使用、特に毒性のため残留アクリルアミドに関してより厳格な規制を課しています。この要因により、APAM 生産者は製品の再配合、製造慣行の改善、環境への影響の低減への投資を余儀なくされています。これらの規制要求を満たすと、研究開発コストとコンプライアンスコストが増加し、製品の発売が遅れる可能性があります。遵守しない場合、特に規制の厳しい地域では、市場へのアクセスが制限されたり、法的罰則が科せられたりする可能性があります。その結果、競争力を維持し、持続可能な市場参加を確保するには、基準の変化に先んじることが極めて重要です。
貿易保護主義とその影響
国内生産促進を目的とした米国の関税戦争の発動で市場動向が変化
アニオン性ポリアクリルアミドの製造に使用される主要原材料を含む化学品の輸入に対する米国の新たな関税の導入は、国内生産者の製造コストの上昇により世界市場に影響を与える可能性が高い。これにより、米国の価格競争力が低下し、APAMが発生し、調達の優先順位が低コストの国際サプライヤーに移る可能性があります。同時に、特にアジア太平洋地域の輸出業者は、貿易障壁や物流の遅延に直面する可能性があり、供給の混乱につながる可能性があります。こうした変化により、エンドユーザーは調達戦略を多様化し、代替配合を検討したり、現地生産能力に投資したりする可能性があります。
セグメンテーション分析
最終用途産業別
水処理に関する環境規制を強化しセグメントの優位性を加速
最終用途産業に基づいて、アニオン性ポリアクリルアミド市場は水処理、石油・ガス、紙パルプ、鉱業、その他。
水処理セグメントは、予測期間中に支配的なシェアを保持すると予想されます。水処理におけるアニオン性ポリアクリルアミドの需要は主に、都市廃水や工業廃水から汚染物質を効果的に除去することが求められる、ますます厳しくなる環境規制によって推進されています。 APAM は固液分離を改善し、汚泥の体積を減らす能力があるため、凝集剤として広く使用されています。都市化が進み、淡水資源が逼迫する中、政府や産業界はコンプライアンスと持続可能性を確保するために高度な水処理システムに投資しています。 APAM の費用対効果とパフォーマンスは、これらの目標を達成するための重要な要素となり、世界中の集中型自治体施設と分散型産業処理システムの両方で着実な成長を推進します。
で石油・ガス産業, APAMは、石油回収の促進と掘削液の安定化において重要な役割を果たします。水の粘度を高める能力により、成熟した貯留層の掃き出し効率が向上し、より多くの原油を経済的に抽出するのに役立ちます。
採掘作業において、APAM は固体の管理と流体の完全性の維持に役立ち、より効率的で安全な抽出プロセスに貢献します。原油価格の変動の中で企業が既存の油田からの生産を最大化し、操業コストを管理しようとしているため、APAMの需要は今後も成長し続けると思われます。収量とプロセス効率を向上させるその有効性により、世界中の上流工程において不可欠な化学物質となり、市場の成長を同時に推進します。
アニオン性ポリアクリルアミド市場の地域別見通し
地域ごとに、市場は北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカに分割されています。
アジア太平洋地域
Asia Pacific Anionic Polyacrylamide Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
2025 年、アジア太平洋地域の市場規模は 9 億 1,000 万米ドルで、世界市場の 45.00% を占め、2026 年には 9 億 8,000 万米ドルに成長すると予測されています。この地域では、急速な工業化、都市化、水ストレスの増加により、ポリアクリルアミドの需要が大幅に増加しています。中国やインドなどの国々は、環境規制を満たすために廃水処理インフラに多額の投資を行っています。これに加えて、特に中国、オーストラリア、東南アジアにおける大規模な鉱業および石油探査活動により、ポリアクリルアミドベースの需要が増加しています。凝集剤。 APAM は灌漑効率と土壌調整に使用されており、農業も大きく貢献しています。持続可能な水管理と業界のコンプライアンスに向けた政府主導の取り組みにより、地方自治体と産業部門にわたる長期的な需要がさらにサポートされます。
北米
北米市場は2025年に4億1,000万米ドルで、世界産業の20.00%を占め、2026年には4億3,000万米ドルに達すると予想されています。北米では、ポリアクリルアミドの需要は主に、産業廃水の排出と水圧破砕作業を管理する厳しい環境規制によって牽引されています。米国のシェールガスブームにより、石油回収強化や掘削泥水処理におけるポリアクリルアミドの需要が大幅に増加しました。さらに、水の保全と再利用に制度的に重点を置いていることが、都市水処理の成長を支えています。これには紙パルプ、食品加工、繊維などの産業用途が含まれており、安定した需要に貢献し、市場の成長を同時に促進します。
ヨーロッパ
ヨーロッパは2025年に4億7,000万米ドルの市場規模を記録し、世界市場シェアの23.00%を獲得し、2026年には4億9,000万米ドルに達すると予測されています。厳格な環境政策と先進的な水処理インフラが、ヨーロッパのポリアクリルアミドの需要を形成しています。 EU 水枠組み指令と関連環境法は廃水処理に高い基準を義務付けており、都市施設や産業施設での APAM の大幅な使用を促しています。これに加えて、持続可能な製造慣行が重視されるようになり、低毒性で生分解性のポリアクリルアミドの需要が高まっています。需要は、この地域のよく発達した製紙、繊維、化学産業によってさらに支えられており、プロセスの最適化と水のリサイクルにポリアクリルアミドが利用されています。
ラテンアメリカ
ラテンアメリカ市場は、2025 年に 1 億米ドルと評価され、世界収益の 4.90% を占め、2026 年には 1 億米ドルに達すると推定されています。ラテンアメリカのポリアクリルアミド需要は、この地域の鉱業、石油・ガス、農業部門によって促進されています。ブラジル、チリ、アルゼンチンなどの国々は、鉱物の抽出と生産にAPAMに大きく依存しています。 石油回収の強化。さらに、環境規制の強化と時代遅れの水処理システムを近代化する取り組みにより、地方自治体や産業の需要が高まっています。灌漑効率と土壌構造を改善するための APAM の農業利用も、特に乾燥地域で注目を集めています。
中東とアフリカ
中東およびアフリカは、2025年の世界市場に7.00%貢献し、その評価額は1.5億米ドルであり、2026年には1.6億米ドルに達すると予測されています。中東およびアフリカでは、都市人口の増加と水不足が、特に水処理および淡水化プロセスにおけるポリアクリルアミド需要の主な要因となっています。サウジアラビアやアラブ首長国連邦などの国々は、高度な水処理プラントに投資しており、そこではポリアクリルアミドが汚泥の脱水と浄化に重要な役割を果たしています。アフリカでは、産業活動の活発化、鉱山の拡大、インフラへの国際開発援助により、廃水や鉱物処理の利用が増加しています。この地域の政府は水の安全保障と環境管理を優先しているため、市場の成長機会は依然として高い。
競争環境
主要な業界プレーヤー
主要企業は研究開発投資と持続可能なイノベーションに基づいて競争します
世界市場は競争が激しく、SNF、Solenis、Kemira、Anhui Jucheng Fine Chemicals Co., Ltd.などの大手企業がアニオン性ポリアクリルアミド市場で顕著なシェアを占めています。世界市場は、確立された国際的および地域的プレーヤーが複数存在するため、激しい競争が特徴です。大手企業は、研究開発投資、持続可能な配合、水処理や石油・ガスなどの主要産業との長期供給契約を通じて差別化を図っています。しかし、新興市場における価格敏感性と製品のコモディティ化により、価格圧力が増大します。
プロファイルされている主要なアニオン性ポリアクリルアミド企業のリスト
- SNF (France)
- Kemira (Finland)
- ANHUI JUCHENG FINE CHEMICALS CO., LTD (China)
- ZL GROUP (Canada)
- Black Rose Industries Ltd. (India)
- Dongying Kechuang Biochemical Co., Ltd. (China)
- YIXING BLUWAT CHEMICALS CO., LTD (China)
- Solenis (U.S.)
- CHINAFLOC (China)
- Shandong Crownchem Industries Co., Ltd. (China)
主要な産業の発展
- 2025年5月 –ZLグループは、オマーンのソハール港とフリーゾーンにポリマー工場を建設する第1段階が2026年第1四半期に開始される可能性が高いと報告した。この新しい工場は主にポリアクリルアミドとアクリルアミドモノマーを生産し、完成時には年間350キロトンの生産能力が見込まれる。この動きは、国内および国際市場向けの増進石油回収やその他の油田操業に使用される化学物質の有力なサプライヤーになるという同社の目標の一環である。
- 2024年8月 –SNF グループは、PfP Industries と Ace Fluid Solutions を買収する契約を締結しました。この買収により同社の製品提供は拡大され、石油・ガス業界で摩擦低減剤として使用されるポリアクリルアミドベースの製品や、幅広い最終用途産業で使用される水処理製品も含まれることになる。
- 2024年6月 –SNFはオーストラリアのララにある生産工場の改修を完了したと報告されている。同社はこのアップグレードに約 1,800 万ドルを投資し、ポリアクリルアミド生産において重要な原料であるアクリルアミドの生産を可能にしました。この動きにより、輸入原材料への依存が減り、同社のサプライチェーンが強化されることが期待される。
- 2022年2月 –ケミラは、フィンランドのヘルシンキの下水処理プラントにバイオベースのポリアクリルアミドを初めて商業出荷したと発表した。この動きは、本格的な生産ラインを稼働させた後、グリーンケミストリーベースの製品の開発とマーケティングに向けた同社の取り組みにおけるマイルストーンとなる。
- 2021年5月 –ケミラは、韓国の蔚山に新しい乾式ポリアクリルアミド生産プラントを稼働させました。これらの製品は主に製紙業界の排水および保持用途に使用されます。この工場はケミラと龍山化学の合弁事業の成果です。 この動きは、国内の紙と紙の需要に応えるためにアジア太平洋地域に拡大するという同社の目標を裏付けるものである。包装産業。
レポートの範囲
グローバル市場レポートは、市場の詳細な分析を提供します。主要企業のプロフィールや製品の最終用途産業などの重要な側面に焦点を当てています。これに加えて、主要な市場動向の分析に関する洞察を提供し、主要な業界の発展に焦点を当てます。前述の要因に加えて、近年の市場の成長に貢献したいくつかの要因が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
推定年 | 2026年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
ユニット | 体積 (キロトン);価値 (10億米ドル) |
成長率 | 2026 ~ 2034 年の CAGR は 6.70% |
セグメンテーション | 最終用途産業別
|
地域別
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場規模は 20 億 4000 万ドルで、2034 年までに評価額は 36 億 2000 万ドルを記録すると予測されています。
2025 年、アジア太平洋地域は 9 億 1,000 万米ドルとなりました。
6.70%のCAGRを記録し、市場は2026年から2034年の予測期間中に安定した成長を示すでしょう。
水処理最終用途産業は、予測期間中に市場をリードすると予想されます。
新興国における急速な工業化とそれに伴う水処理需要が市場の成長を促進します。
SNF、Solenis、Kemira、Anhui Jucheng Fine Chemicals Co., Ltd が市場で活動している主要企業です。
アジア太平洋地域は、2025 年に 45% の市場シェアを獲得し、アニオン性ポリアクリルアミド市場を支配しました。
より厳格なコンプライアンス ポリシーにより、より幅広い採用が促進され、それと並行して市場の成長が促進されています。
専門家にお問い合わせください 専門家に相談する
- 2021-2034
- 2025
- 2021-2024
- 210
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。