コーヒー代替品の市場規模、シェアおよび業界分析、製品タイプ別(チコリベースのコーヒー代替品、穀物ベースのコーヒー代替品、ハーブおよび根ベースのコーヒー代替品、果物および種子ベースのコーヒー代替品、その他)、形態別(粉末/顆粒、液体濃縮物、およびすぐに飲める)、性質別(オーガニックおよび従来型)、流通チャネル別(B2BおよびB2C [スーパーマーケット])およびハイパーマーケット、コンビニエンス ストア、健康専門店、オンライン小売、その他])、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

(有効期限 15th Oct 2026)

コーヒー代替品産業分析 2026 ~ 2034 年
 音声版を聴く
世界のコーヒー代替品市場規模は2025年に28億2,000万米ドルと評価され、2026年の30億4,000万米ドルから2034年までに57億7,000万米ドルに成長すると予測されており、予測期間中に8.32%のCAGRを示しました。ヨーロッパは、2025 年に 57.80% の市場シェアを獲得し、コーヒー代替品市場を独占しました。
コーヒー代替品市場は、従来のカフェインフリー飲料のニッチ市場から、供給回復力、感覚科学、配合経済学、および飲料フォーマットの変化によって形作られた、より広範な原料プラットフォームへと進化しています。 ヨーロッパの法律はチコリとチコリ抽出物をコーヒー代替品として使用することを特に認めているため、チコリは依然として重要な商業基盤となっています。熱処理はアクリルアミドの生成に影響を与える可能性があるため、焙煎条件も食品安全管理の対象となります。
それにもかかわらず、市場は従来のチコリやシリアル製剤を超えて拡大し続けています。 2025年に発表された研究では、根、種子、果実、その他の植物材料が潜在的な代替投入物として特定され、同時に感覚複製、安全性、プロセス効率が永続的な開発課題として強調されています。
B2B バイヤーにとって、商業的な提案はますます現実的になっています。食品メーカーは、成分の一貫性、焙煎挙動、風味性能、加工適合性、規制状況、供給の信頼性を評価します。フードサービス事業者は、その意思決定セットに調理の一貫性とコスト管理を追加します。
策定段階におけるテクノロジーの重要性が増しています。最近の科学研究では、風味、安全性、持続可能性を向上させるための潜在的なツールとして、人工知能、非熱処理、高度なプロセスの最適化が指摘されています。これらの技術は従来の焙煎および抽出システムに比べてまだ成熟していないため、投資ケースには慎重な検証が必要です。
したがって、市場の見通しは前向きですが、選択的です。確立された原料は規制への精通性や製造ノウハウにおいて優位性を維持する一方で、新たな投入物は、差別化された感覚プロファイル、持続可能性の物語、潜在的により強力な供給経済学を通じて競合します。
市場規模と市場シェアの推定値は、一般に公開されている商用推定値では異なる定義と方法論が使用されているため、慎重に扱う必要があります。より防御可能な市場分析は、製剤の採用、生産能力、規制の進捗状況、B2B パートナーシップ、および用途の拡大に基づいています。
コーヒー代替品とは、焙煎コーヒー豆に完全に依存せずに、コーヒーの味、香り、色、口当たり、抽出体験を再現するために配合された飲料を指します。これらの製品は通常、ローストしたチコリの根、大麦、ライ麦、麦芽穀物、タンポポの根、ゴボウの根、イチジク、デーツ、イナゴマメ、ドングリ、大豆、ルピナス、その他の植物由来の原料から作られています。
過剰なカフェイン摂取による悪影響には、睡眠障害、不安、酸味、消化器の不快感、心拍数の上昇、刺激物過敏症などがあるため、健康志向の消費者がカフェインを含まない飲料や低カフェイン飲料に移行するようになっています。この傾向は、世界市場におけるチコリベース、穀物ベース、ハーブベース、根ベースのコーヒー代替品の需要を支えています。
世界市場の需要は、Nestlé S.A.、Leroux、World Finer Foods、Teeccino Caffé Inc.、Dandy Blend、The Hain Celestial Group、AyurSome Foods、Anthony’s Goods、Lima Food、Naturata AG などの大手企業やブランドの存在によって支えられています。これらの企業は、ローストシリアル飲料において積極的な地位を維持しています。チコリ製品、ハーブコーヒー代替品、カフェインフリー飲料、健康を重視した自然なドリンクミックスなど。
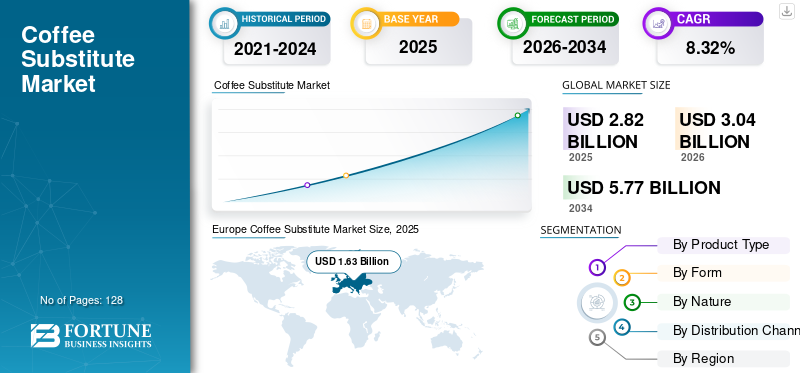
無料サンプルをダウンロード このレポートについて詳しく知るために。
コーヒー代替品市場の重要なポイント
 世界市場規模と予測
- 2025年の市場規模:28.2億ドル
- 2026年の市場規模:30.4億ドル
- 2034 年の予測市場規模: 57 億 7,000 万ドル
- CAGR: 8.32% (2026 ~ 2034 年)
 市場占有率
- 2025年にはヨーロッパが57.80%のシェアを獲得して市場を独占した。
- チコリベースのコーヒー代替品セグメントが最大の市場シェアを保持し、2025年には9億7,000万米ドルに達しました。
- インスタントドリンクセグメントは最も急速な成長を遂げると予測されており、予測期間中に 11.02% の CAGR で拡大します。
 主要な地域のハイライト
アジア太平洋地域
アジア太平洋地域は、2025 年に 5 億 4,000 万米ドルを占め、2034 年までに 13 億米ドルに達すると予測されており、CAGR 10.21% で最も速い成長を記録します。
北米
北米は 2025 年に 4 億 1,000 万米ドルを生み出し、2034 年までに 8 億 8,000 万米ドルに達し、8.86% の CAGR で成長すると予測されています。
ヨーロッパ
ヨーロッパは2025年に16億3,000万米ドルを生み出し、2034年までに30億8,000万米ドルに達すると予測されています。
私たち。
米国市場は2025年に3.2億ドルに達します。
日本
日本市場は、予測期間中に着実な成長を遂げると予測されています。
続きを読む

主要な市場動向
市場動向
業界トレンドを形成するカフェインフリー、消化に優しい、機能性コーヒーの代替品に対する需要の高まり
市場を形成している主な傾向は、単純な「コーヒー代替品」製品からカフェインフリーの健康志向の飲料への移行です。消費者は、酸味、神経過敏、睡眠障害、消化器系の不快感などのカフェイン関連の懸念を伴わずに、焙煎した苦みとコクのあるコーヒーの感覚体験を提供する製品をますます求めています。 その結果、チコリコーヒー、タンポポ根コーヒー、焙煎大麦飲料、イチジクベースの代替コーヒー、マッシュルームブレンド、ハーブコーヒーミックスなどの需要が高まっています。
市場は、単純なコーヒーの模倣ではなく、配合エンジニアリングに移行しています。商業開発者は、香り、苦味、色、口当たり、コスト、供給回復力のバランスをとるために、複数の植物原料を組み合わせることが増えています。最近の研究では、チコリ、テンサイ、エンドウ豆、その他の原料を混合した方が、個々の代替品よりも許容可能な感覚プロファイルを生み出すことができることがわかりました。
もう 1 つの傾向は、焙煎の科学的管理の強化です。たとえば、ルピナスベースのコーヒー代替品は、風味を形成するために十分な熱処理を必要としますが、温度が高くなるとアクリルアミドの形成が大幅に増加する可能性があります。このため、焙煎の最適化は感覚と食品の安全性の両方の問題になります。
テクノロジーは従来のプロセス開発を超えて進んでいます。 2025年のレビューでは、代替品の品質、安全性、持続可能性を向上させる潜在的なツールとして、人工知能と高圧処理、パルス電場、超音波、パルス光などの新興非熱技術が特定されています。これらのアプローチは、確立された焙煎システムよりも初期段階にとどまります。
チコリの根には、消化器官の健康状態を整えるプレバイオティクス繊維であるイヌリンが天然に含まれているため、チコリベースの代替品が注目を集めています。これにより、ブランドはこれらの製品をカフェインフリーの代替品や腸の健康志向の飲料として販売できるようになります。
- たとえば、Teeccino や Dandy Blend などのブランドは、カフェインフリーの消費、ロースト風味、ハーブ成分、消化に優しい利点を中心に製品を位置づけています。これらの特性により、このような製品は夜の使用やコーヒー摂取量を減らそうとする消費者に適しています。
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
コーヒー価格のボラティリティの上昇がこの製品の需要を支えている
世界市場の重要な推進要因の 1 つは、コーヒー価格のボラティリティの増大と上昇圧力です。天候の乱れ、作柄の不確実性、物流コスト、需要と供給の不均衡により従来のコーヒーの価格が高騰するにつれ、消費者や製造業者は、チコリコーヒー、焙煎大麦飲料、ライ麦ベースの飲料、タンポポコーヒー、ハーブコーヒーブレンド、シリアルベースのコーヒー代替品など、低コストの非コーヒー飲料代替品に積極的になってきています。
- 国際コーヒー機関によると、2024年12月のICO総合指標価格は平均299.61米セント/ポンドで、2024年11月と比較して10.7%上昇した。同レポートは、2024年の年間平均が229.34米セント/ポンドで、前年より約40%高かったと指摘している。この急激な価格変動は、コーヒーがいかにコスト圧力と価格不安定にさらされているかを示しています。
最も強力な市場推進力は配合の柔軟性です。食品メーカーは、焙煎チコリ、シリアル、根、その他の植物材料を組み合わせて、唯一の焙煎入力源としてのコーヒーへの依存を減らしながら、コーヒーのような感覚特性を持つ飲料を作成できます。欧州の規則は、焙煎チコリおよびその他の焙煎コーヒー代替品を明確に認めており、このカテゴリーの確立された商業的扱いを裏付けています。
供給経済学はこの命題を補強します。代替コーヒーは、コーヒーの価格、入手可能性、または調達条件が魅力的でなくなった場合に、調達チームに追加の原材料の選択肢を提供します。この利点は自動的に得られるものではありません。代替原料は、購入チームが確立された配合を変更する前に、予測可能な風味、収量、および加工パフォーマンスを実現する必要があります。
規制の明確さももう 1 つの推進要因です。欧州の法律は、コーヒー代替品のカテゴリーを定義し、シリアルおよびチコリベースの製品に対する具体的な食品安全上の期待を確立しています。これにより、製造業者は焙煎管理を主要な生産要件にしながら、より明確なコンプライアンス経路を得ることができます。
市場の制約
味のマッチングの課題とレギュラーコーヒーの限界市場拡大への強いこだわり
世界のコーヒー代替品市場の成長に影響を与える主な制約は、従来のコーヒーの感覚プロファイルを完全に一致させることが難しいことです。コーヒーには苦味、ローストした香り、酸味、コク、後味、クレマの特徴が複雑に組み合わされており、チコリ、大麦、ライ麦、タンポポの根、イチジク、ナツメヤシ、またはハーブブレンドを使用して再現するのは困難です。その結果、多くのコーヒー代替品は健康を重視する消費者やカフェインに敏感な消費者には受け入れられていますが、強い香り、ローストの強さ、馴染みのある口当たりを期待する定期的なコーヒー愛飲者を変えるのは難しいかもしれません。
主な制約は感覚の同等性です。コーヒー代替品は、繰り返し消費するために十分な香り、苦味、コク、色、後味を再現する必要があります。代替成分は、個別には優れた性能を発揮しますが、市販の配合物に組み込むと受け入れられなくなります。これにより、B2B メーカーにとって資格の壁が生じ、再配合コストと消費者テストが初期成分の利点を上回る可能性があります。
焙煎の制御も材料の制約です。高温処理はロースト風味を発現させるために不可欠ですが、アクリルアミドの管理要件も生じます。欧州連合の規則では、代替コーヒーを製造する食品企業に対し、重要な焙煎条件を特定し、食品安全システムに適切な管理を組み込むことが義務付けられています。
さらに、大麦、ライ麦、麦芽、または麦芽から作られた穀物ベースのコーヒー代替品小麦グルテンに敏感な消費者の間では表示の問題に直面しています。
- 米国では、FDA の規則により、グルテン含有量が 20 ppm 未満で、グルテンを除去する加工をしない限り小麦、ライ麦、大麦、またはそれらの交雑種を含まない場合にのみ、その製品に「グルテンフリー」と表示することが認められています。これらの要件により、クリーンラベル、アレルゲンに配慮した、またはグルテンフリーの消費者セグメントをターゲットとするローストシリアル飲料メーカーにとって、さらなる配合とラベルの課題が生じます。
市場機会
新たな成長の可能性を生み出す、すぐに飲める機能性コーヒーの代替品
世界市場における大きなチャンスの 1 つは、すぐに飲める機能性コーヒーの代替品の拡大にあります。伝統的に、コーヒー代替品は主に、チコリ、大麦、ライ麦、麦芽、タンポポの根、またはハーブブレンドから作られた熱々の抽出製品として消費されていました。しかし、ブランドは現在、チコリラテ、ロースト大麦飲料、ハーブアイスコーヒー代替品、オーツ麦ベースのカフェインフリー飲料、腸の健康に焦点を当てた機能性飲料など、これらの製品を便利なRTDフォーマットで紹介する機会を得ています。
最も魅力的な機会は、別の一般的なカフェインフリー飲料ではありません。それは、測定可能な配合、調達、または加工の問題を解決する、差別化された代替原料の工業化です。
原材料の多様化が最初のチャンスです。研究は、確立されたチコリや穀物を超えて、ルピナス、タマリンドの種子、ナツメヤシの種子、マメ科植物、根、その他の十分に利用されていない材料にまで拡大しています。最近の研究では、複製はまだ不完全であるものの、これらの入力によって焙煎した香りやコーヒーのような感覚特性が生成されることが実証されています。
ハイブリッド製剤は、商業的により実用的な経路を提供します。代替原料をコーヒーとブレンドすると、認識可能な感覚特性を維持しながら、従来の豆への依存を減らすことができます。このアプローチにより、製造業者は配合の経済性と製品の位置付けをより詳細に制御できるようになります。
2 番目の機会はプロセスの最適化です。温度は香りの生成、アミノ酸の分解、アクリルアミドの生成に直接影響するため、焙煎は依然として重要な変換ステップです。 2025 年のルピナスの研究はトレードオフを明確に示しています。フレーバーの開発にはかなりの熱が必要ですが、過度の熱強度はプロセス汚染の懸念を高めます。
- たとえば、2023年8月、サンフランシスコに本拠を置くマイナスコーヒーは、革新的な発酵プロセスを通じて伝統的なコーヒー作物の使用を回避する、持続可能な「豆なし」コールドブリューを製造しました。彼らの特定のレシピは、水と炭素の排出量を大幅に削減しながら、伝統的なコーヒー体験を再現することを目的としています。この特製ビールは、ナツメヤシの種、ヒマワリの種、キビ麦芽、チコリ、イナゴマメ、ローストレンズ豆など、ローストしたアップサイクル原料の独自ブレンドに基づいています。
市場セグメンテーション分析
製品タイプ別
チコリベースのコーヒー代替品セグメントは、その強いコーヒーのような味、カフェインフリーの位置付け、および長年の家庭用使用により市場を支配しました
製品タイプに基づいて、市場はチコリベースのコーヒー代替品、穀物ベースのコーヒー代替品、ハーブおよび根ベースのコーヒー代替品、果物および種子ベースのコーヒー代替品などに分類されます。
チコリベースのコーヒー代替品
チコリベースのコーヒー代替品セグメントは、その強いローストフレーバー、自然なカフェインフリーのプロファイル、マイルドな苦味、およびコーヒー増量剤および代替品としての長い使用の歴史により、世界のコーヒー代替品市場シェアを独占し、2025年には9億7,000万米ドルに達しました。チコリは、色、コク、ローストノートを提供する能力があるため、インスタント粉末、顆粒、ローストブレンド、水溶性飲料ミックス、コーヒーとチコリの組み合わせに広く使用されています。
チコリは、その焙煎挙動、苦味、色の寄与、および歴史的な用途がメーカーに馴染みのある技術基盤を提供するため、最も確立された製品の原型です。需要は、飲料配合業者、食品サービス業者、プライベートブランド生産者、カフェインレス消費をターゲットとするブランドから来ています。欧州の法律は、チコリおよびチコリ抽出物に対して定義された枠組みを提供し、確立された用途に対する規制上の不確実性を軽減します。採用は、焙煎の一貫性、イヌリン含有量、粒子サイズ、溶解度、香り、およびブレンドシステムとの適合性に依存します。
穀物ベースのコーヒー代替品
穀物ベースの代替品は、ローストした大麦、ライ麦、小麦、麦芽、オーツ麦、または関連シリアルを使用して、色、トーストした香り、馴染みのある飲み物のプロファイルを作り出します。商業上の利点は、製造に精通しており、原材料が幅広く入手できることです。食品メーカーは、限られたプロセスの再設計で、既存の焙煎、製粉、ブレンド、インスタント化インフラストラクチャを使用できます。
需要が最も強いのは、手頃な価格と親しみやすい味がプレミアムな位置づけを上回る場合です。調達チームは、穀物の価格、水分、保管要件、アレルゲン管理、バッチの一貫性を評価します。グルテンを考慮すると、特に小麦、大麦、ライ麦が使用される場合、一部の用途が制限される場合があります。熱処理は感覚性能とアクリルアミド生成の両方に影響を与えるため、焙煎条件にも規律ある制御が必要です。
2034 年まで、穀物ベースの製品は、価値志向の配合や施設内食品サービスにおいて重要であり続けるはずです。競争力のある差別化は、制御された焙煎、アレルゲン管理、クリーンなラベル表示、そしてコーヒーとの感覚的なギャップを狭めるブレンドにかかっています。
ハーブと根をベースにしたコーヒーの代替品
ハーブおよび根をベースにした製品には、タンポポ、ゴボウ、ローストした根、植物、ブレンドされた植物材料が含まれます。最も強い需要は、特殊飲料ブランドと、独特の植物学的位置付けを備えたカフェインフリー製品を求める消費者からのものです。 B2B バイヤーにとっての魅力は、単純なコストの代替ではなく、配合の差別化です。
採用は、風味のばらつき、成分の馴染み、規制状況、供給の断片化によって制約されます。植物成分には、確立されたシリアルやチコリよりも広範な仕様作業が必要になる場合があります。メーカーはまた、特に健康をテーマに製品を販売する場合、許可された食品の使用と裏付けのない健康強調表示を区別する必要があります。
このセグメントは、ブレンドと制御された焙煎を通じてイノベーションの可能性を提供します。植物学の専門知識と官能分析を組み合わせたサプライヤーは、バッチのばらつきを抑えながら差別化されたプロファイルを作成できます。 2034 年までに、この部門は高級飲料と機能性飲料のポートフォリオ内でシェアを獲得するはずですが、大衆市場への浸透は再現可能なフレーバーと拡張可能な調達にかかっています。
フルーツと種子をベースにしたコーヒーの代替品
フルーツと種子をベースにしたコーヒー代替品セグメントは、イチジク、ナツメヤシ、ナツメヤシ、イチジク、ナツメヤシなどへの関心の高まりに支えられ、2026 年から 2034 年にかけて 10.67% という最速の CAGR で成長すると予測されています。イナゴマメ、ドングリ、ルピナス、種子ベースのコーヒーのような飲料。 果物や種子をベースにした代替品には、ナツメヤシ、イチジク、イナゴマメ、ドングリ、タマリンドの種子、その他の農業副産物などの材料が使用されます。このカテゴリーは、飲料のイノベーションを循環経済の目標や地域の原材料の入手可能性と結びつけることができるため、魅力的です。
需要は、新しい感覚プロファイル、アップサイクルの物語、差別化された原材料ソースを求めるブランドによって牽引されています。しかし、調達チームは季節ごとの入手可能性、汚染管理、前処理要件、食品の安全性検証を精査します。材料によっては、許容できる飲料特性を実現する前に、追加の焙煎や処理が必要になる場合もあります。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
フォーム別
粉末/顆粒セグメントは、賞味期限が長く、調製が簡単で、家庭での消費に適しているため、市場を支配しました。
形状に基づいて、市場は粉末/顆粒、液体濃縮物、すぐに飲める製品に分類されます。
粉末・顆粒
粉末/顆粒セグメントは、その利便性、長い保存期間、より低い保管コスト、輸送の容易さ、インスタント飲料の調製への適合性により、2025年には22億1,000万米ドルに達する世界市場を支配しました。粉末および顆粒の形式は、お湯や牛乳に簡単に溶け、確立された家庭の消費習慣に適合するため、チコリ、穀物、大麦、麦芽、ハーブコーヒーの代替品で特に一般的です。
粉末および顆粒の形式は、比較的効率的な輸送、保管、投与、および保存期間管理を提供するため、依然として運用上魅力的です。これらは確立されたインスタント飲料製造および食品サービス準備システムに適合し、B2B 調達に特に適しています。
メーカーは粒径、嵩密度、溶解性、湿気安定性、包装適合性、風味保持性を評価します。輸送コストや倉庫コストが高い場合には、生産の経済性からも濃縮乾燥原料が有利になります。主な制限は調製に依存することです。消費者とオペレーターは依然として水の温度、投与量、混合を制御する必要があります。
液体濃縮物
液体濃縮物は配合の柔軟性を提供し、食品サービス、飲料製造、およびすぐに提供できるアプリケーションの迅速な準備を実現します。保存効率よりもスピード、投与精度、風味の一貫性が重要な場合、商業的な魅力が高まります。
主な制約は、水分含有量、包装重量、保存安定性、微生物管理、および物流の経済性です。メーカーは輸送コストを管理しながら、堅牢な保存および充填システムを確立する必要があります。したがって、バイヤーは利便性の利点とサプライチェーンのより複雑な点を比較します。
2034 年までに、集中的な飲料の準備と正確な投与により追加の物流負担が正当化される場合、液体濃縮物が普及するはずです。食品サービス事業者や飲料メーカーとのパートナーシップにより、認定を加速できます。
すぐに飲める
2025 年に 3 億 9,000 万米ドルと評価されるインスタントドリンク部門は、2026 年から 2034 年にかけて 11.02% という最速の CAGR で成長すると予測されています。
レディ・トゥ・ドリンク形式では、競争の対象が原材料の性能から最終製品の経済性に移ります。これらは、醸造装置を必要とせずに、即時消費、分量制御、一貫した感覚的供給を提供します。これにより、利便性、職場、旅行、および食品サービスのチャネルに関連性が高まります。
B2B バイヤーは、配合の安定性、包装の適合性、保存期間、充填の経済性、流通速度に重点を置いています。このフォーマットは、従来のコーヒー、紅茶、機能性飲料、その他のノンアルコール製品との激しい競争にも直面しています。
自然によって
従来のセグメントは、その幅広い入手可能性、競争力のある価格、および量販店の棚全体での強い存在感により市場を支配しました
自然に基づいて、市場はオーガニックと従来型に分類されます。
オーガニック
オーガニック部門は、2025年に6億9,000万米ドルと評価され、2026年から2034年にかけて9.64%という最速のCAGRで成長すると予測されています。オーガニック代替品は、認証された農業資材とより厳格な生産管理を求めるプレミアムバイヤーをターゲットとしています。小売業者やブランドが広範な調達戦略の一環としてオーガニック認証を使用している場合、需要が最も強くなります。導入は、認証、分離、トレーサビリティ、および準拠した原材料の信頼できる入手可能性にかかっています。
主な制約はコストです。 B2B の購入者は、防御可能なプレミアムを必要とします。
従来の
従来型セグメントは、その広範な入手可能性、確立された原材料調達、低価格帯、スーパーマーケット、大型スーパーマーケット、コンビニエンスストア、および主流の小売飲料棚にわたる強力な存在感により、2025年に21億3,000万米ドルと評価される世界のコーヒー代替品市場を独占していました。従来のチコリおよび穀物ベースの製品は、価格に敏感な消費者や、安定した味と手頃な価格の配合を必要とする食品サービスのバイヤーによって広く使用されています。
従来の代替品は、より広範な原材料の入手可能性、確立された加工インフラストラクチャ、および調達の複雑さの軽減というメリットを享受できます。これらは、一貫した品質とコスト規律が主な要件である大量市場の製剤や食品サービス用途にとって依然として魅力的です。
この部門は、原料調達、加工助剤、環境慣行に対する厳しい監視に直面しています。したがって、メーカーは有機認証がなくても、より強力なトレーサビリティを必要とします。
流通チャネル別
インスタントパウダーの家庭消費量が多いため、B2Cセグメントが市場を独占
流通チャネルに基づいて、市場は B2B と B2C に分類されます。
B2C
B2Cセグメントは、インスタントパウダー、ローストチコリ、穀物コーヒー、ハーブコーヒー、ウェルネス飲料の代替品の家庭消費量が多いため、2025年の市場価値は19億6000万ドルに達し、世界市場を支配しました。 B2C 内では、スーパーマーケットとハイパーマーケットが依然として最大のサブチャネルであり、棚の視認性の高さ、幅広い消費者リーチ、確立された飲料通路のおかげで、2025 年には 10 億 5,000 万米ドルと評価されています。コンビニエンスストアは衝動と RTD飲料一方、オンライン小売は 2026 年から 2034 年にかけて 11.00% という最速の CAGR で成長すると予測されています。
消費者の需要がプルスルーを決定するため、B2C は依然として重要です。ブランドは、教育、パッケージング、流通、リピート購入を管理する必要があります。 オンライン チャネルは、即時全国小売流通を行わなくても、ニッチな製剤を消費者に届けるのに役立ちます。ただし、消費者向けトライアルは継続的な採用を保証するものではありません。味、調理のしやすさ、価格、そして知覚される価値が依然として決定的な要素となります。
B2B
B2Bセグメントは2025年に8億6,000万米ドルと評価され、カフェ、ホテル、レストラン、フードサービス事業者、プライベートブランドメーカー、ドリンクミックス、ベーカリー製品、機能性飲料用途にコーヒー代替品を使用する飲料配合業者からの需要の増加に支えられ、7.44%のCAGRで成長すると予想されています。
B2B は、産業用バイヤーが定期的な量を生み出し、配合基準に影響を与える可能性があるため、戦略的に重要です。顧客には、飲料メーカー、プライベートブランドメーカー、カフェ、ホテル、フードサービス運営者、食材販売業者などが含まれます。採用は、技術的資格、納入コスト、官能性能、規制文書、および供給の継続性によって左右されます。
調達サイクルは消費者向け小売店よりも長いです。バイヤーは多くの場合、サンプル、試験運用、品質監査、および文書を要求します。これにより、認定が完了すると切り替えコストが増加します。
2034 年まで、メーカーが代替品や新しい飲料フォーマットを模索するにつれて、B2B の機会は拡大するはずです。技術営業チーム、アプリケーションラボ、信頼できる物流体制を備えたサプライヤーは、商品トレーダーよりも有利な立場にあります。
地域の洞察
地域的には、市場は北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカにわたって調査されています。
北米のコーヒー代替品市場分析
Europe Coffee Substitute Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は2025年に4億1,000万米ドルと評価され、2034年までに8億8,000万米ドルに達すると予測されており、予測期間中に8.86%のCAGRで成長します。米国とカナダにおけるカフェインレスコーヒーの代替品、消化に優しい飲料、有機チコリ製品、ハーブコーヒー、穀物ベースのコーヒー代替品、すぐに飲めるウェルネス飲料に対する需要の高まりが成長を牽引しています。
北米は、製品の実験、プレミアム飲料の革新、カフェインフリーの代替品の需要の増加に支えられ、コーヒー代替品の発展の機会を表しています。市場は、成熟したヨーロッパの代替品カテゴリーよりも細分化されています。メーカーは、製剤の品質、利便性、差別化された成分を通じて競争を強めています。より広範な主流の普及が進む前に、商業的な採用は、特殊飲料、天然物チャネル、および食品サービス用途に集中し続ける必要があります。
米国のコーヒー代替品市場
米国は、カフェインレス飲料、無酸性コーヒー代替品、ハーブコーヒーブレンド、オーガニック製品、すぐに飲める機能性飲料に対する強い消費者需要に支えられ、2025年には約3億2,000万米ドルと評価される北米市場を独占しています。
米国は、その大規模な容器入り飲料部門、洗練された専門食品チャネル、機能性製品やカフェインフリー製品への関心の確立により、この地域で最も広範な商業化の機会を提供しています。 B2B バイヤーは、拡張可能な原材料、一貫した風味、クリーンな加工、規制文書を優先します。感覚の完全な代替を必要とせずにコーヒーへの依存を軽減する、すぐに飲める飲料、インスタント形式、およびハイブリッド製剤を通じて、新たな代替品が注目を集める可能性があります。
ヨーロッパのコーヒー代替品市場分析
ヨーロッパは世界市場を支配しており、2025 年には 16 億 3,000 万米ドルと評価されました。この地域は 2034 年までに 30 億 8,000 万米ドルに達すると予測されており、予測期間中に 7.34% の CAGR で成長します。成長は、ドイツ、フランス、イタリア、スペイン、ポーランド、英国などの国々で、チコリ コーヒー、穀物コーヒー、モルト コーヒー、焙煎大麦飲料、シリアルベースのホットドリンクが長年にわたって文化的に使用されてきたことによって支えられています。
ヨーロッパは、チコリやシリアルベースの焙煎飲料の長年の消費に支えられ、コーヒー代替品の最も構造的に確立された地域であり続けています。規制の枠組みは、確立された代替品カテゴリーと処理管理をより明確に扱うことを提供します。メーカーは、感覚の一貫性、配合の改良、成分の産地を通じて競争します。この地域は、製品の認定、プレミアム配合、カフェインフリーの焙煎飲料の革新のための参照市場であり続ける必要があります。
ドイツのコーヒー代替品市場
ドイツ市場は、穀物コーヒー、モルトコーヒー、チコリブレンド、カフェインフリーのホット飲料に対する消費者の強い馴染みに支えられ、2025年の市場規模は約3億6,000万米ドルと推定されました。ドイツはローストシリアルとチコリ飲料が消費者になじみ深いものであるため、ヨーロッパの重要な市場を代表しています。メーカーは、発達した食品加工インフラと洗練された小売流通の恩恵を受けています。
商業機会はますます高級食材、有機的な配置、制御された焙煎に集中しています。 B2B バイヤーは、一貫した仕様、食品安全文書、信頼できる供給を重視します。イノベーションは、香りと口当たりを改善するブレンドに焦点を当てる可能性があります。
英国のコーヒー代替品市場
英国市場は、カフェインフリーのコーヒー代替品、消化に良い健康飲料、ハーブコーヒーブレンド、クリーンラベルのホットドリンクの需要に牽引され、2025年の市場規模は約2億5,000万米ドルと推定されました。 英国は、特製飲料、ウェルネスの位置づけ、確立されたフードサービスチャネルによって形成されたイノベーション指向の機会を提供しています。代替製品は、コーヒー、紅茶、機能性飲料、カフェイン低減製剤と競合します。
メーカーは、強力な感覚的差別化と便利な調製形式を必要としています。すぐに飲める製品やインスタント製品は魅力的な開発経路を提供し、原料サプライヤーはトレーサビリティ、配合サポート、一貫した工業規模の加工を通じて差別化を図ることができます。
アジア太平洋地域のコーヒー代替品市場分析
アジア太平洋地域は、2025 年に 5 億 4,000 万米ドルと評価され、2034 年までに 13 億米ドルに達すると予測されており、予測期間中に 10.21% という最速の CAGR で成長します。成長は、都市化の進行、健康上のメリットの増加、カフェ文化の成長、容器入り飲料の消費の拡大、食料品やウェルネスのオンライン小売チャネルの急速な発展によって推進されています。
アジア太平洋地域では、製造業者が穀物、根、種子、植物などの多様な農業資材を利用できるため、長期的な大きなチャンスが得られます。導入は国や飲料文化によって大きく異なります。日本と韓国は技術的に洗練された製品を好みますが、東南アジアの新興市場はより大きな実験の可能性を秘めています。地域のサプライヤーはローカライズされた配合から恩恵を受けることができますが、品質の標準化と拡張可能な処理は依然として商業化の重要な要件です。
日本のコーヒー代替品市場
日本は、消費者がお茶、穀物、機能性飲料の多様な形式に慣れており、代替焙煎飲料にとって技術的に洗練された環境を提供しています。商業的な成功には、優れた一貫性、抑制されたフレーバープロファイル、および便利な準備が必要です。メーカーは高度な焙煎、抽出、パッケージング機能を活用してプレミアム製品を開発できます。主な機会は、従来のコーヒーを直接模倣するのではなく、差別化された配合にあります。
中国のコーヒー代替品市場
パッケージ飲料、ウェルネスドリンク、電子商取引、カフェスタイルの消費の急成長に支えられ、2025年の中国の価値は約1億4000万米ドルとなった。中国は、飲料の革新、都市消費、多様な機能フォーマットへの関心の拡大に支えられた発展の機会を提供しています。
国内メーカーは、穀物、根、種子、植物製剤に幅広い農業資源を活用できます。市場での採用は依然として味と価格に敏感です。 B2Bサプライヤーは、輸入配合だけに頼るのではなく、地域に合わせた感覚プロファイル、拡張可能な原料調達、確立された飲料メーカーとのパートナーシップを優先する必要があります。
インドのコーヒー代替品市場
インドは、健康志向の飲料、ハーブ飲料、焙煎穀物飲料、カフェインフリーの天然製品に対する需要の高まりに支えられ、2025 年に約 1 億 8,000 万米ドルと評価されました。
ラテンアメリカ、中東、アフリカのコーヒー代替品市場分析
南米は2025年に0.9億米ドルと評価され、2034年までに1.8億米ドルに達すると予測されており、予測期間中に8.16%のCAGRで成長します。この地域の成長は、飲料の多様化、天然産物の小売入手可能性の増加、手頃な価格の代替コーヒーに対する消費者の関心の高まりによって推進されています。南米は主要なコーヒー生産地域ですが、価格に敏感な消費者や健康志向のバイヤーが、ローストシリアル、チコリ、ハーブコーヒーの代替品の需要を支えています。
ラテンアメリカでは、コーヒーが農業、文化、商業的に深い重要性を持っているため、より複雑な代替環境が存在します。したがって、直接代替品は、コーヒー中心でない市場よりも消費者の強い抵抗に直面する可能性があります。ハイブリッド飲料、カフェイン低減製剤、地域の農業副産物を使用した製品では、チャンスがより確実になります。地元での調達、手頃な価格、馴染みのある感覚プロファイルが、この地域全体での商業的導入の中心となります。
中東およびアフリカ市場は、2025年に1.5億米ドルと評価され、2034年までに3.4億米ドルに達すると予測されており、予測期間中に9.78%のCAGRで成長します。成長は、現代小売の拡大、ノンカフェイン飲料の需要の増加、ハーブ飲料の消費量の増加、健康志向の特殊飲料カテゴリーの成長によって支えられています。この地域では、ハーブの煎じ薬やハーブの煎じ薬が文化的に強く受け入れられています。植物由来の飲料、家庭と食品サービスの両方のチャネルでの製品採用をサポートします。
中東とアフリカは、カフェインフリーの飲料、ハーブ製剤、地元産の穀物、根、種子を通じて新たな機会を提供しています。断片化された配布と不均一な処理インフラストラクチャによって、導入は依然として制約を受けています。サプライヤーは、地域的なパートナーシップ、保存可能な形式、地域の好みに適した原材料を通じて利点を得ることができます。フードサービスおよび機関チャネルは、より広範な小売業の拡大の前に実用的な入り口となる可能性があります。
ブラジルのコーヒー代替品市場
ブラジルは、成熟したコーヒー文化、小売飲料の多様化の進展、手頃な価格のカフェインフリーの代替品に対する需要の高まりに支えられ、2025年には約0億5,000万米ドルと評価される南米市場を支配しています。
コーヒー代替品業界の競争環境
主要企業は製品ポートフォリオを拡大するためにカフェインフリーのポジショニングとオーガニック認証に重点を置いています
世界市場の競争環境は、製品配合、原材料調達、コーヒーとの味の類似性、カフェインフリーの位置付け、オーガニック認証、消化器官の健康に関する主張、小売での入手可能性、オンラインでのブランド認知度などの要因によって形成されます。企業は、ローストチコリ、大麦、ライ麦、麦芽、タンポポの根、イナゴマメ、イチジク、ナツメヤシ、キノコ、および従来のコーヒーに含まれるカフェインを含まずにコーヒーのような風味体験を提供するように設計された複数の原料のハーブブレンドなどの原料を使用して製品ポートフォリオを拡大しています。
また、市場ではオンライン小売全体の活動が活発化しており、小規模ブランドが物理的な棚スペースに完全に依存することなく、カフェインに敏感な消費者、ウェルネス購入者、植物ベースの飲料ユーザーにリーチできるようになりました。競争が激化する中、企業は溶解度の向上、より滑らかな味、低酸性製剤、RTD製品、コーヒー代替原料と植物乳、植物性原料、機能性原料を組み合わせたハイブリッド飲料フォーマットへの投資を継続すると予想されます。
コーヒー代替品業界は依然として細分化されており、競争は確立された原料加工業者、特殊飲料会社、オーガニック製品ブランド、新興の配合開発会社に分散されています。市場シェアは、製造規模だけによる影響は少なく、官能性能、成分の一貫性、調達の経済性、規制への対応状況、確立された流通へのアクセスによって大きく影響されます。
新興原料には確立された加工および流通インフラが不足していることが多いため、戦略的パートナーシップが重要になっています。したがって、原材料開発者は、焙煎業者、飲料メーカー、食品サービス事業者、研究機関と提携して、認定と商業的検証を加速できます。
テクノロジーは新たな競争層を生み出しています。最近の研究では、製剤開発とプロセス制御を改善するための潜在的なツールとして、人工知能、高度な感覚分析、および新興の処理技術が強調されています。これらの機能は依然として不均一に商品化されているため、技術的に有能なサプライヤーが市場が標準化される前に差別化を構築する機会が生まれています。
参入障壁は依然として意味がある。新規サプライヤーは、大手B2Bバイヤーが適格配合を変更する前に、食品の安全性、官能再現性、原材料の一貫性、生産の拡張性、商業経済性を証明する必要があります。
したがって、市場の見通しは、成分の革新と産業の実行を組み合わせた企業に有利です。目新しさは最初の関心を引く可能性がありますが、繰り返しの調達は、一貫したパフォーマンス、信頼性の高い供給、競争力のある納品コストに依存します。
プロファイルされた主要なコーヒー代替企業のリスト
- ネスレ S.A. (スイス)
- ルルー(フランス)
- World Finer Foods, LLC (米国)
- 株式会社ティーチーノカフェ(私たち。)
- ダンディブレンド(私たち。)
- The Hain Celestial Group, Inc.(米国)
- アンソニーズグッズ(アメリカ)
- ナチュラータAG(ドイツ)
- リマフード (ベルギー)
- AyurSome Foods (インド)
主要な業界の発展:
- 2026 年 6 月:英国のスペシャルティ コーヒー ブランド、ロスト シープ コーヒーは、繊維入りの新しいシュガーケーン アイス デカフェ ラテを加えて、すぐに飲めるアイスコーヒーのラインナップを拡大しました。この製品は、スペシャルティグレードのデカフェコーヒー、スキムミルク、チコリ根繊維、100gあたり4.3gの砂糖を組み合わせており、単なる利便性を重視したアイスラテではなく、より機能的なRTDコーヒーの選択肢として位置付けられています。
- 2025 年 8 月:シンガポールに本拠を置くコーヒー会社 Prefer Brews は、豆を含まないコーヒーとココアを世界的に拡大するために、プレシリーズ A 資金で 420 万米ドルを調達しました。このラウンドはAt One VenturesとChancery Hill Capitalが共同主導し、同社は味の素やThe Coffee Fermとの提携も発表した。
- 2025 年 1 月:マイナスコーヒーは、ナツメヤシの種子やブドウの種子などのアップサイクル原料で作られた豆を使用しないインスタントコーヒーの代替品であるマイナスインスタントバニラオーツミルクラテを発売しました。この製品には、カフェイン 50 mg、植物性タンパク質 6 グラム、L-テアニンが含まれています。
- 2025 年 3 月:Spadel は、自社のベンチャーファンドである The Source を通じて、チコリベースの飲料を主流の消費に戻すことに重点を置いたフランスの新興企業 Cherico の株式を取得しました。戦略的目的は、コーヒーに代わる地元産のカフェインフリーの代替品を拡大するための財政的および戦略的サポートを提供することでした。関与した機能は、ヨーロッパの栽培と、低投入量の代替飲料を中心としたポジショニングによってサポートされた、チェリコのチコリベースの飲料プラットフォームでした。
- 2025 年 12 月:Nexture は、コーヒー削減およびコーヒー代替原料のポートフォリオを拡大し、ローストチコリ、大麦麦芽、イナゴマメ、高麗人参、およびその他のロースト材料を乳製品、乳製品代替品、およびアイスクリーム用途に位置付けました。戦略的な目的は、食品メーカーに複数の製品カテゴリにわたって柔軟なコーヒー削減ソリューションを提供することでした。関与する機能には、代替焙煎原料、アップサイクル原料、カフェインフリーの代替品、ハイブリッド コーヒー用途のための配合システムが含まれます。
- 2026 年 2 月:Koppie は商業規模の生産に向けて前進し、1,000 トンの生産能力の確立と企業間アプリケーション向けの製品開発の完了を発表しました。戦略的な目的は、使い慣れた感覚プロファイルを維持しながら、従来のコーヒーへの依存を軽減できる拡張可能なハイブリッド コーヒー原料をメーカーに提供することでした。関与する機能には、コッピー豆、エスプレッソとフィルターのブレンド、インスタント飲料用の濃縮物、アイスクリーム、ベーカリー用途、産地固有の感覚マッチングなどが含まれます。
- 2025 年 8 月:インド食品安全基準庁 (FSSAI) は、コーヒーとチコリの混合物の定義されたラベル表示要件を含む、コーヒーおよびコーヒーとチコリの製品に関する規制仕様を更新しました。戦略的な目的は、チコリがブレンド原料として広く使用されているカテゴリーにおける製品のアイデンティティと透明性を強化することでした。この開発には、インドで販売されるコーヒーチコリ製品を管理する標準化された組成宣言と規制管理が含まれていました。
レポートの対象範囲
世界のコーヒー代替品市場業界レポートは、市場を徹底的に分析し、世界のコーヒー代替品市場の傾向、市場力学、サプライチェーン、著名な企業、研究開発への投資、最終用途などの重要な側面を強調しています。これに加えて、レポートは世界のコーヒー代替品市場分析に関する洞察も提供し、重要な業界の発展に焦点を当てています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 8.32% |
| ユニット | 価値 (10億米ドル) |
|
セグメンテーション |
製品タイプ別
|
|
フォーム別
|
|
|
自然によって
|
|
|
流通チャネル別
|
|
|
地域別
|
よくある質問
Fortune Business Insights によると、世界市場は 2025 年に 28 億 2000 万米ドルと評価され、2034 年までに 57 億 7000 万米ドルに達すると予想されています。
8.32%のCAGRで、世界市場は予測期間中に着実な成長を示すでしょう。
形状別では粉末・顆粒セグメントが市場をリードした。
2025 年にはヨーロッパが最大の市場シェアを獲得しました。
コーヒー価格のボラティリティの上昇が市場を動かす重要な要因となっています。
Nestlé S.A.、Leroux、World Finer Foods、Teeccino Caffé Inc.、および Dandy Blend が市場の主要企業です。
カフェインを含まず、消化に優しく、機能性の高い代替コーヒーに対する需要の高まりが、業界の主要なトレンドとなっています。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 128
-
(有効期限 15th Oct 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。




















関連レポート