ドローンペイロード市場規模、シェア、ロシア・ウクライナ戦争の影響と業界分析、クラス別(超小型UAV(2kg未満)、ミニUAV(2~20kg)、小型UAV(20~50kg)、戦術UAV(MALEおよびHALE))、プラットフォーム別(固定翼および回転翼)、ペイロードタイプ別(EO/IR、カメラ、検索および救助、信号インテリジェンス、エレクトロニクス インテリジェンス、レーザー センサー、CBRN センサー、その他)、用途別、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

ドローンペイロード市場規模と将来展望
 音声版を聴く
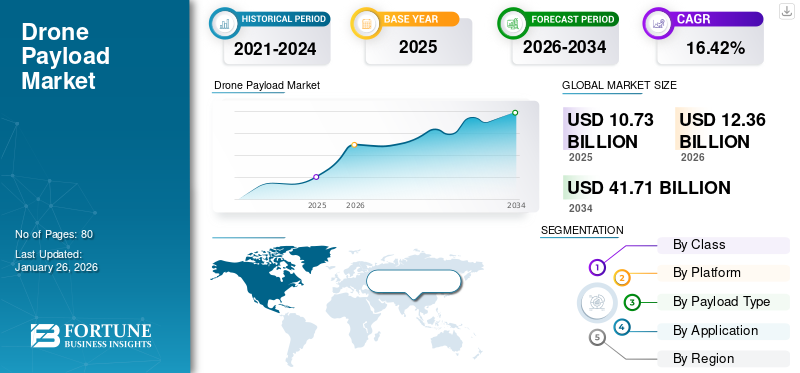
世界のドローンペイロード市場規模は2025年に107.2億米ドルと評価され、2026年の123.6億米ドルから2034年までに417.1億米ドルへ成長すると予測されています。予測期間中の年平均成長率(CAGR)は16.42%となる見込みです。2025年には、北米が34.12%の市場シェアを占め、ドローンペイロード市場を支配しました。
ペイロードは、ドローンを単なる飛行プラットフォームから、農業、エネルギー、物流、建設、公共安全などのさまざまな業界で精密な作業を実行できる多用途ツールへと変革します。防衛分野では、電気光学、赤外線、電子戦システムの統合が、情報収集、監視、偵察、戦術任務に不可欠となっています。
高度なセンサー、画像システム、通信モジュール、貨物配送ソリューションに対する需要の高まりを背景に、市場は商業および防衛活動の重要な基盤へと進化しています。小型化、エッジコンピューティング、モジュール設計の進歩により、さまざまなサイズのドローンに、より高度なペイロードを搭載できるようになっています。一方で、規制制度、プライバシーへの懸念、ペイロード重量の制約は、引き続き導入パターンを左右しています。AIを活用した分析、マルチスペクトルセンサー、配送用ペイロードシステムが急速に成長する中、各業界がより高い効率、自動化、リアルタイムの意思決定能力を求めていることから、市場は持続的な拡大が見込まれています。
市場には、確立された防衛関連企業、専門センサー開発企業、商用ドローンのイノベーターなど、さまざまな企業が参入しています。Lockheed Martin、Northrop Grumman、Thalesなどの企業は、高度な監視・通信システムによって防衛向けペイロード分野をリードしています。商業分野では、DJI、Parrot SA、Skydioがモジュール式ペイロードやAI対応画像ソリューションで先行しています。Teledyne FLIR、AeroVironment、Quantum Systemsなどの専門企業は、サーマルイメージング、LiDAR、戦術用ペイロードで強みを持っています。さらに、Velodyne LiDARやTrimbleなどの技術サプライヤーは高精度マッピングセンサーを提供し、Israel Aerospace Industries(IAI)やElbit Systemsは軍用グレードのペイロードと電子戦ソリューションによって市場を強化しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
ドローンペイロード市場の主なポイント
 市場規模と予測
- 2025年の市場規模:107.2億米ドル
- 2026年の市場規模:123.6億米ドル
- 2034年の予測市場規模:417.1億米ドル
- CAGR:2026年~2034年で16.42%
 市場シェア
- 2025年、北米は34.12%のシェアを占め、ドローンペイロード市場を支配しました。
- 2026年、戦術UAV(MALEおよびHALE)セグメントは43.51%の最大市場シェアを占めました。
- 2026年、回転翼セグメントは73.26%の最大シェアを獲得しました。
 地域別の主なポイント
北米
北米市場は2025年に36.6億米ドルとなり、強力な防衛投資とUAV近代化プログラムを背景に、2026年には41.9億米ドルに達すると予測されています。
アジア太平洋
アジア太平洋市場は2025年に32.6億米ドルとなり、防衛、農業、物流分野でのドローン導入拡大により、2026年には38.0億米ドルまで成長すると予想されています。
欧州
欧州市場は2025年に25.3億米ドルを記録し、監視および国境警備用途の拡大を背景に、2026年には29.2億米ドルに達すると予測されています。
米国
米国市場は2025年に35.1億米ドルに達しました。軍用ドローンの調達拡大と高度なISRペイロード統合の取り組みが市場を支えています。
日本
産業用ドローン、災害管理システム、自律型航空技術への投資拡大が、商業および防衛用途の両分野における市場拡大を支えています。
続きを読む

ドローンペイロード市場に対するロシア・ウクライナ戦争の影響
ロシア・ウクライナ戦争により軍事需要が加速し、サプライチェーンが変化するとともに、現場主導の急速なイノベーションが進展
ロシア・ウクライナ紛争は、ドローンペイロード市場の成長に顕著かつ多面的な影響を及ぼしており、特に軍事需要の加速と迅速かつ実用的なイノベーションの促進に大きく寄与しています。この紛争では、効果的なペイロードを搭載した小型・低コストUAVの実用的価値が示されました。これには、即席の弾薬や目標指示から、市販のEO/IR、サーマルカメラ、信号情報収集キットを利用した偵察までが含まれます。この戦場での実証により、迅速に展開可能なペイロード、モジュール式ペイロードベイ、強化型センサースイートへの防衛調達関係者の関心が高まり、一部の装備カテゴリーでは調達サイクルが短縮されました。同時に、戦争によって高性能部品(特殊光学機器、慣性計測装置、RFコンポーネント)のサプライチェーンにおける脆弱性が明らかになり、一部のメーカーは代替サプライヤーの確保、重要部品の国内生産、入手しやすい部品を中心とした製品再設計を進めています。
戦場から得られたデータは、対UAVペイロード、ジャミング、スプーフィング、ネット捕獲システム、さらに群制御や自律的な目標検知のためのソフトウェアにおけるイノベーションも促進しました。これにより、従来は実験段階にあった能力の開発が加速しています。商業分野では、地政学的リスクの高まりと輸出管理の強化により、デュアルユースセンサーや電子機器の移動が制限され、国際販売や協業が複雑化しています。紛争地域およびその周辺では、人道支援や復興のニーズから、被害評価、地雷探知、通信中継などに特化したペイロードへのニッチな需要が生まれています。また、武装ドローンの認知度が高まったことで世論にも変化が生じ、倫理や規制をめぐる議論が再燃しており、特定のペイロードタイプの長期的な商業利用に影響を及ぼす可能性があります。総じて、この紛争は急速な能力実証の場となっただけでなく、ドローンペイロード業界全体におけるサプライチェーンの強靭化と運用能力の強化を促す要因となりました。
ドローンペイロード市場の動向
急速な小型化とセンサーフュージョンがペイロード設計を変革し、市場成長を促進
市場は、複数のセンシング、通信、機能的能力を単一のモジュールユニットに統合した、より軽量で高度に統合されたシステムへと明確に移行しています。半導体製造、バッテリーのエネルギー密度、MEMSセンサーの進歩により、かつて大型プラットフォームを必要としていたペイロードを、小型で機動性の高いUAVに搭載できるようになっています。この変化により、産業検査や精密農業からラストワンマイル配送、戦術偵察まで、用途が拡大しています。同時に、オンボードAI、エッジコンピューティング、リアルタイムデータ圧縮などのソフトウェア主導の機能により、高帯域幅通信への依存が低減しています。これにより、ドローンは画像データを事前処理し、異常を検知し、常時人間が監視しなくても航法上の判断を行えるようになり、自律運用能力が大きく向上しています。
相互運用性の重要性も高まっており、ペイロードは標準化された物理・電気マウントやオープンデータフォーマットに対応するよう設計されるケースが増えています。これにより、運用者はプラットフォーム間でセンサーを迅速に交換できます。商業化への圧力から、メーカーは「ペイロード・アズ・ア・サービス」やサブスクリプションモデルを提供しており、顧客はハードウェアそのものではなく分析結果や成果に対して料金を支払うことができます。これにより、社内にドローンの専門知識を持たない企業での導入が加速しています。一部地域では規制の整備にばらつきがありますが、目視外飛行(BVLOS)や空域統合に関する明確なルールの整備により、大規模運用が可能になりつつあり、スケーラブルでネットワーク化されたペイロードシステムが有利になっています。環境面への懸念から、リサイクル可能な材料や低消費電力設計への移行も進んでいます。総じて、市場はコンパクト、多機能、スマート、かつプラットフォームに依存しないペイロードへと向かっており、ソフトウェア分析を組み合わせることで、ドローンを単一用途のツールから、大規模なデジタルワークフロー内で柔軟に利用できるデータ収集ノードへと変革しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
ドローンペイロード市場のダイナミクス
市場機会
業界特化型の垂直展開とサービス指向のペイロード提供が市場成長を促進
ハードウェアの優れた性能と、業界特化型のソフトウェアおよびサービスを組み合わせる企業には、市場で豊富な機会があります。垂直展開、すなわち特定業界のニーズに合わせてペイロードと分析機能を設計すること(例:パイプライン、精密ブドウ栽培、屋根検査、海岸侵食モニタリング)は、顧客に業務上のKPIへ直接結び付くターンキーソリューションを提供することで、より高い支払意欲を引き出します。定期的かつ反復可能なミッションを可能にするペイロードには大きな成長余地があります。建設・測量ワークフロー向けのモジュール式LiDARおよび写真測量パッケージ、エネルギー資産の予防保全向けサーマル・音響センサー、作物アドバイザー向け農業ダッシュボードと組み合わせたマルチスペクトルペイロードなどが挙げられます。もう一つの大きな機会は、ペイロード・アズ・ア・サービスとマネージド運用です。多くの企業は、機器を購入してパイロットを雇用するよりも、飛行計画、データ収集、分析を外部委託することを好んでいます。そのため、サブスクリプション方式で検証済みの成果を提供できる事業者は、安定した収益を獲得できるでしょう。
ハイブリッド電源システム、高エネルギー密度バッテリー、大型ドローン向け水素燃料電池のイノベーションにより、飛行持続時間を延ばし、長時間の海上監視やパイプライン監視ミッションを可能にできます。規制制度の整備が進む都市物流やエアタクシーのエコシステムでは、標準化された貨物ポッドや安全なリリース機構に対する需要も機会を生み出します。さらに、旧型プラットフォームを近代化するレトロフィットキット、スペアパーツのエコシステム、機密性の高い運用向けの安全な通信モジュールなどの二次市場も、継続的な収益源を提供します。相互運用性、厳格なデータパイプライン、顧客にとって明確なROI指標を重視する企業は、これらの機会を大規模な事業へと発展させる上で有利な立場にあります。
市場成長の推進要因
商業・防衛ユーザーによる高価値データと自動化への需要が市場成長を促進
市場の主要な推進要因は、多くの業界における実用的で高解像度なデータへの需要拡大と、反復的または危険な作業を自動化しようとする動きです。農業分野では、投入資材の最適化や作物の健康状態の監視を目的として、精密なマルチスペクトルおよびハイパースペクトル画像が求められています。公益事業やエネルギー企業では、資産を迅速かつ安全に検査するためのサーマルセンサーやLiDARセンサーが必要とされています。建設・鉱業分野では、体積測定や進捗管理のために写真測量やLiDARが導入されています。物流事業者は、個別配送向けの特殊貨物ポッドやリリース機構を試験しています。公共安全および防衛分野では、電気光学・赤外線(EO/IR)、信号情報、電子戦ペイロードへの需要が引き続き市場を牽引しています。データ処理、オンボードAI、写真測量ソフトウェア、クラウド分析の進歩により、生のセンサー出力が意思決定やKPIへ変換され、1回の飛行から得られる価値が高まっています。これにより、より高性能なペイロードへの投資が正当化されています。
労働力不足やコスト圧力は、送電線の手動検査のように費用と時間がかかる作業の自動化を促しています。一方、サーマルカメラと自動欠陥検知機能を搭載したドローンは、同じ作業をより迅速かつ低リスクで実行できます。センサー価格の低下、部品サプライヤー間の競争激化、迅速な統合を可能にするモジュール式ペイロードベイにより、新しいペイロードタイプへの参入障壁が低下しています。さらに、リース、マネージドサービス、成果連動型契約などのビジネスモデル革新によって、高度なペイロードが中堅企業にも経済的に利用しやすくなり、需要と継続的な製品開発をさらに促進しています。
市場の制約要因
規制上の不確実性と空域統合の問題が市場成長を阻害
強い需要がある一方で、いくつかの制約要因が成長を遅らせ、商業化を複雑にしています。国や地域によって規制が分断されており、ペイロードを搭載したドローンがどこでどのように運用できるかに制限があります。また、BVLOS飛行、夜間運航、都市型エアモビリティに関する規則にも一貫性がなく、広域または定期的な飛行を必要とする多くの高価値用途が制限されています。有人航空機と統合した運用や貨物輸送を目的とするペイロードの認証・耐空性プロセスは、長期間かつ高コストになることが多く、小規模なイノベーターに不利となり、市場参入障壁を高めています。プライバシーおよびデータ保護への懸念も運用上の制約となっており、継続的な高解像度画像撮影や信号傍受などの特定センサーは、法的・社会的な受容性の制限を受け、潜在的な用途を狭めています。
飛行持続時間の制限(バッテリー寿命)、ペイロード重量と揚力のトレードオフ、混雑したRF環境における電磁干渉などの技術的制約も、ミッションの規模と持続時間を制限しています。特殊光学機器やチップなどの高性能部品のサプライチェーンが脆弱であることは、生産の遅延やコスト上昇につながる可能性があります。地政学的緊張や輸出管理も、国境を越えた調達に依存するメーカーに不確実性をもたらしています。さらに、センサー、プロセッサー、通信機器を相互に、また企業ITシステムとシームレスに連携させる統合の複雑さには、高度なエンジニアリングと専用ソフトウェアが必要であり、導入までの時間とコストを増加させます。これらの制約により、規制の調和、認証制度、技術的制限が改善されるまで、一部の業界ではドローンペイロードの潜在能力を十分に活用できない状況が続くと考えられます。
市場の課題
技術統合、相互運用性、自律分析への信頼が市場における主要な課題
ドローンペイロード市場は、規制やコストを超えたさまざまな実務的・構造的課題に直面しています。技術統合は依然として難しく、LiDAR、SAR、マルチスペクトル、ガス検知器などの多様なセンサー、電源システム、通信無線、エッジコンピューティングユニットを、コンパクトで耐振動性があり、さまざまな温度環境で安定して動作するパッケージに統合することは容易ではありません。機能を追加するたびに、熱管理、電磁適合性、重量配分が複雑になり、カスタムエンジニアリングが必要となることで、価格と市場投入までの時間が増加することがあります。ペイロードと異種ドローンプラットフォーム間の相互運用性も業界の課題です。標準マウントやAPIへの関心が高まっているものの、多くの旧型プラットフォームや専用ペイロードでは依然としてアダプターや連携ソフトウェアが必要であり、運用の柔軟性を低下させています。
もう一つの重要な課題は、自動検知・分類に利用されるオンボード分析の信頼性と説明可能性です。特に安全性や人命に関わる状況では、顧客が分析結果を信頼できることが不可欠です。誤検知や説明できないAIの判断は信頼を損ない、法的責任の問題を引き起こす可能性があります。高解像度センサーは大量のデータを生成するため、ストレージ、伝送、分析パイプラインに大きな負荷がかかり、堅牢なエッジフィルタリングと安全なクラウドワークフローが必要になります。運用面では、実証プロジェクトから大規模展開へ移行するには、成熟した保守体制、スペアパーツの供給、訓練された人材が必要です。多くの組織は必要となる人員や業務プロセスの変革を過小評価しています。さらに、機密性の高い画像、テレメトリー、傍受信号を送信するペイロードは魅力的な攻撃対象となるため、サイバーセキュリティも重要性を増しています。ファームウェア、通信、クラウドシステムを含むフルスタックの保護は複雑で、多大なリソースを必要とします。これらの課題を克服するには、業界標準の整備、より強固な統合、分析機能の厳格な検証、運用成熟度への投資が必要です。
ドローンペイロード市場のセグメンテーション分析
クラス別
持続的な監視と多用途戦闘能力への需要により、戦術UAV(MALE・HALE)の需要が拡大
クラス別では、市場はマイクロUAV(2kg未満)、ミニUAV(2~20kg)、小型UAV(20~50kg)、戦術UAV(MALE・HALE)に分類されます。
戦術UAV(MALEおよびHALE)セグメントは、2026年に43.51%のシェアを占め、最大の市場規模を獲得すると予測されています。2025年には43.32%のシェアで市場を支配すると予想されています。中高度長時間滞空(MALE)および高高度長時間滞空(HALE)UAVセグメントは、より重量があり高度なペイロードを長時間搭載できることから、市場で強い需要を受けています。これらのUAVは、持続的な監視、偵察、攻撃能力を提供するため、軍事組織にとって重要な資産となっており、争奪環境や到達が困難な地域で運用されるケースもあります。
小型UAV(20~50kg)セグメントは、予測期間中に17.4%のCAGRで成長すると予想されています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
プラットフォーム別
VTOL能力と高い運用柔軟性により、回転翼ドローンペイロードが市場を支配
プラットフォーム別では、市場は固定翼と回転翼に分類されます。
回転翼セグメントは、2026年に73.26%のシェアを占め、最大の市場規模を獲得すると予測されています。2025年には73.21%のシェアで市場を支配すると予想されています。回転翼セグメントは、垂直離着陸(VTOL)、空中でのホバリング、狭い場所や険しい環境での効果的な運用が可能であることから、市場で高いシェアを維持し、さらに拡大しています。これらの能力により、近距離観測、迅速な展開、高い機動性を必要とするミッションにおいて、回転翼ドローンは非常に高い価値を持っています。
固定翼セグメントは、予測期間中に17.1%のCAGRで成長すると予想されています。
ペイロードタイプ別
監視・標的捕捉能力の向上を背景に、EO/IRドローンペイロードへの需要が拡大
ペイロードタイプ別では、市場はEO/IR、カメラ、捜索・救難、信号情報、電子情報、レーザーセンサー、CBRNセンサー、その他に分類されます。
EO/IRセグメントは2026年に23.34%のシェアを占め、最大の市場規模を獲得すると予測されています。2025年には23.29%のシェアで市場を支配すると予想されています。電気光学・赤外線(EO/IR)ペイロードセグメントは、軍事および商業用途の双方で、高解像度画像、昼夜監視、精密な標的捕捉を提供する重要な役割を担っていることから、市場で成長しています。EO/IRセンサーは、低照度、霧、煙などの多様な環境条件下でも物体を検知・追跡できるため、情報収集、監視、偵察(ISR)ミッションに不可欠です。
カメラセグメントは、予測期間中に20.2%のCAGRで成長すると予想されています。
用途別
現代戦のニーズと高度な戦闘支援能力への需要拡大により、戦闘・戦闘支援ミッションが市場をリード
用途別では、市場は周辺警備・国境管理、戦闘・戦闘支援ミッション、状況認識、災害管理・初動対応、測量・マッピング・監視、精密農業管理、発電所管理、資産・運用管理、緊急医療物流、その他に分類されます。
戦闘・戦闘支援ミッションセグメントは、2026年に28.66%のシェアを占め、最大の市場規模を獲得すると予測されています。2025年には28.56%のシェアで市場を支配すると予想されています。戦闘・戦闘支援ミッションセグメントは、市場における最も重要な需要創出分野の一つです。現代の軍事作戦では、状況認識、精密な標的捕捉、生存性を高めるため、高度なペイロードを搭載した無人システムへの依存が高まっています。戦闘任務では、ドローンに電気光学・赤外線(EO/IR)カメラ、合成開口レーダー(SAR)、レーザー目標指示装置、攻撃用途の武装ペイロードなどを搭載することで、人員へのリスクを最小限に抑えながら標的を精密に攻撃できるようになります。
緊急医療物流セグメントは、予測期間中に21.8%のCAGRで成長すると予想されています。
ドローンペイロード市場の地域別展望
地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、ラテンアメリカに分類されます。
北米
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米市場は2025年に36.6億米ドルとなり、世界市場の34.12%を占め、2026年には41.9億米ドルに達すると予想されています。高い防衛支出、高度なUAVプログラム、農業、エネルギー、物流分野における商用ドローンの急速な導入により、北米は世界市場をリードしています。米国とカナダでは、堅調な研究開発と大規模な展開・イノベーションを可能にする規制制度に支えられ、ISR、EO/IR、精密ペイロードに重点が置かれています。
米国ドローンペイロード市場
2025年、米国市場は35.1億米ドルに達すると推定されています。大規模な防衛投資、高度なUAVプログラム、農業、エネルギー、インフラ検査、物流分野における商用導入の拡大により、米国は市場をリードしています。EO/IR、LiDAR、サーマル、マルチセンサー型ペイロードへの高い需要は、精密な情報収集、監視、運用効率へのニーズによって促進されています。
欧州
予測期間中、欧州市場は2025年に25.3億米ドルとなり、世界市場シェアの23.57%を占め、2026年には29.2億米ドルに達すると予測されています。欧州では、軍事力の近代化、安全保障監視、産業用途を背景に安定した需要が見られます。ドイツ、フランス、英国などの国々では、EO/IR、LiDAR、サーマルペイロードを搭載した回転翼・固定翼ドローンへの投資が進められており、相互運用性、規制遵守、既存の防衛・産業インフラとの統合が重視されています。
アジア太平洋
2025年、アジア太平洋市場は32.6億米ドルとなり、世界市場の30.39%を占め、2026年には38億米ドルまで成長すると予測されています。防衛予算の増加、UAV製造の拡大、農業、鉱業、インフラ監視における商用導入を背景に、アジア太平洋市場は急速に拡大しています。中国、インド、日本などの国々では、安全保障と運用効率を高めるため、MALE/HALE UAVペイロード、高度な画像システム、マルチセンサーパッケージが重視されています。
中東・アフリカ
中東・アフリカ市場は2025年に世界市場の9.19%を占め、評価額は9.9億米ドルとなり、2026年には11.3億米ドルに達すると予測されています。中東では、国境監視、防衛近代化、エネルギーインフラ監視向けのドローンペイロード需要が高まっています。UAE、サウジアラビア、イスラエルなどの国々は、戦略的防衛能力の強化と地域安全保障活動の支援を目的として、EO/IR、レーダー、ISRペイロードに多額の投資を行っています。アフリカ市場は2025年に5億5,580万米ドルに達すると予測されています。アフリカにおけるドローンペイロードの導入は徐々に拡大しており、主に国境監視、密猟対策、農業、災害管理などに利用されています。インフラや規制整備の成熟度による制約があるものの、南アフリカやケニアなどでは、監視や資源管理用途でのUAVペイロード活用が検討されています。
ラテンアメリカ
ラテンアメリカ市場は2025年に2.9億米ドルと評価され、世界売上高の2.73%を占め、2026年には3.3億米ドルに達すると推定されています。ラテンアメリカ市場は、農業、鉱業、環境監視などの用途を中心に着実に発展しています。ブラジル、メキシコ、チリでは、資源管理の最適化、安全保障活動の強化、商用UAVの効率向上を目的として、EO/IR、LiDAR、マルチスペクトルペイロードが導入されています。
ドローンペイロード市場の競争環境
主要業界プレーヤー
高度なペイロードイノベーションと防衛近代化を通じて市場成長を拡大する主要企業
市場は、世界的な防衛関連企業から専門センサー開発企業、商用ドローンメーカーまで、多様な主要企業によって形成されています。Lockheed Martin、Northrop Grumman、Thales、Elbit Systems、Israel Aerospace Industries(IAI)などの大手防衛企業は、軍用UAV向けに高度なISR、電子戦、戦闘用ペイロードを開発することで市場成長を牽引しています。商業分野では、DJI、Parrot、Skydioなどが、農業、建設、物流などの業界向けにモジュール式ペイロードシステムとAI対応画像ソリューションを提供し、市場をリードしています。
Teledyne FLIR、Velodyne LiDAR、Trimble、Quantum Systemsなどの専門企業は、サーマルイメージング、LiDAR、高精度マッピング技術によって市場を強化しています。この成長は、防衛近代化プログラムへの投資拡大、産業用途におけるドローン導入の増加、継続的な技術革新によって支えられています。高性能と柔軟性を兼ね備えたペイロードを提供することで、これらの企業は軍事および商業エコシステムの双方におけるドローン運用の範囲を拡大しています。
調査対象となる主要ドローンペイロード企業一覧
- AeroVironment, Inc. (米国)
- Autel Robotics (米国)
- Parrot Drone S.A.S. (スイス)
- Yuneec (中国)
- BAE Systems PLC (英国)
- Boeing (米国)
- Elbit Systems Ltd. (イスラエル)
- General Atomics Aeronautical Systems (米国)
- Hexagon AB (スウェーデン)
- Israel Aerospace Industries (イスラエル)
- Lockheed Martin Corporation (米国)
- Northrop Grumman Corporation (米国)
- SZ DJI Technology Co. Ltd. (中国)
- Teledyne Technologies Inc. (米国)
- Textron Systems Corporation (米国)
ドローンペイロード市場における主要な業界動向
- 2025年8月 - 日本を拠点とし、ドローン技術およびアーバン・エア・モビリティ(UAM)を専門とする主要企業Terra Drone Corporationは、Yanmar Holdings Co., Ltd.の子会社であるPT. Yanmar Diesel Indonesia(以下「Yanmar Diesel Indonesia」)と、自社開発の農業用ドローンの販売に関する販売パートナーシップ契約(以下「本契約」)を締結しました。
- 2025年7月 - RRP Defence(RRP Group)は、子会社Vimananuを通じて、フランス・米国企業CYGRと戦略的提携を結び、インドに最先端のドローン製造施設を設立しました。ナビムンバイに設置されるこの施設は、防衛、監視、産業用途向けの無人航空機(UAV)を生産することで、インド政府の「Make in India」政策を強化することを目的としています。
- 2025年6月 - 国際稲研究所(IRRI)とDavao Unmanned Aerial Systems(DUAS)は、ラグナ州ロスバニョスにあるIRRI本部において、覚書(MOA)を正式に締結し、長年にわたる協力関係をさらに強化しました。
- 2025年3月 - LeonardoとBaykarは、無人技術に重点を置いたパートナーシップを締結しました。この契約では、無人システム分野における両社の産業上の相乗効果と相互補完的な強みが活用されます。イタリアに本社を置くこの合弁事業には、無人航空システムの設計、開発、製造、保守が含まれます。
- 2024年7月 - 航空宇宙分野の世界的リーダーであるThalesは、Garuda Aerospaceとともに、インドのドローンエコシステムの発展を促進するための覚書(MoU)を締結しました。この提携は、安全でセキュアなドローン運用を可能にする技術能力のイノベーションと発展を促進し、インドにおけるドローンベースの用途の拡大を支援することを目的としています。
ドローンペイロード市場レポートの概要
ドローンペイロード市場の成長に関する調査レポートでは、市場における主要企業、製品カテゴリー、主要用途を特定し、包括的な分析を提供しています。さらに、本レポートでは、この分野における市場動向と重要な技術・業界の進展について概説しています。上記の要素に加えて、本レポートでは、近年観察されている市場成長の加速に寄与したさまざまな要因についても取り上げています。
カスタマイズのご要望 広範な市場洞察を得るため。
ドローンペイロード市場レポートの範囲とセグメンテーション
| 属性 | 詳細 |
| 調査期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 過去期間 | 2021~2024年 |
| 成長率 | 2026~2034年のCAGR 16.42% |
| 単位 | 金額(10億米ドル) |
|
セグメンテーション |
クラス別
|
|
プラットフォーム別
|
|
|
ペイロードタイプ別
|
|
|
用途別
|
|
|
地域別
|
よくある質問
Fortune Business Insights によると、2025 年の市場価値は 107 億 2000 万米ドルで、2034 年までに 417 億 1000 万米ドルに達すると推定されています。
市場は予測期間中(2026~2034年)に16.42%のCAGRで成長しています。
戦術UAV(MALEおよびHALE)セグメントは、予測期間中にこの市場の主要セグメントになると推定されています。
ロータリーウィングセグメントは、予測期間中にこの市場の主要セグメントになると推定されています。
AeroVironment, Inc.(米国)、Autel Robotics(米国)、Parrot Drone S.A.S. (スイス)、Yuneec (中国)、BAE Systems PLC (英国) は、市場の主要 OEM 企業です。
北米が市場最大の株主になると予想されています。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 80
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。