ヨーロッパの大規模ヒートポンプ市場規模、シェアおよび業界分析、タイプ別(空気源、水源、地熱)、容量別(10〜20 MWth、20〜40 MWth、40〜80 MWth、および80 MW以上)、および国別予測、2025〜2032年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
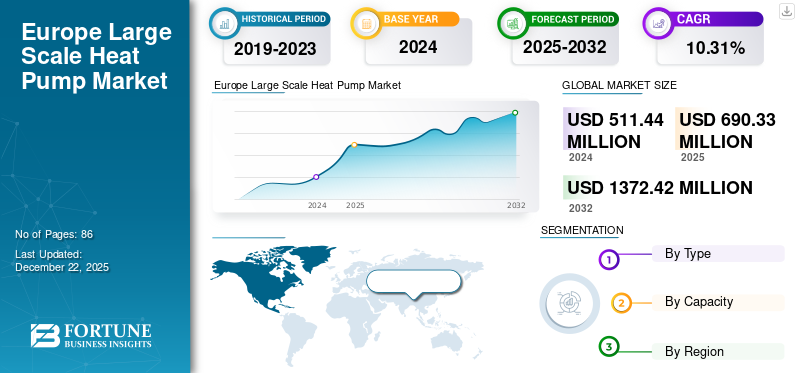
ヨーロッパの大規模ヒートポンプ市場規模は、2024年に5億1,144万米ドルと評価されました。2025年には6億9,033万米ドルとなり、2032年までに13億7,242万米ドルに達すると予測されており、予測期間中に10.31%のCAGRを示します。
産業規模のヒートポンプは、商業または産業環境だけでなく、地域暖房ネットワークでも使用されます。住宅用暖房用途で使用される温度よりも高い入力温度が必要です。これらの温度は、工業プロセス、データセンター、または廃水によって生成される廃熱から取得できます。
欧州連合は排出量削減とネットゼロ目標の達成に重点を置いており、ヒートポンプなどのクリーンでエネルギー効率の高い暖房ソリューションの必要性が高まっています。これに加えて、EU は市場の成長を促進する化石燃料への依存を減らすことを目指しています。
Man Energy Solutions は、市場の主要企業の 1 つです。産業用高温ヒートポンプに焦点を当てています。地域暖房持続可能な暖房を提供し、熱移行を促進することを目的としたプロセス産業。さらに、マンエナジーの産業用ヒートポンプシステムは複数の熱源を効率的に利用します。再生可能電力を利用しているため、排出ガスはほとんど発生しません。さらに、環境に優しい冷却剤にも注力しており、これにより欧州ヒートポンプ市場における地位が強化されています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場力学
市場の推進力
エネルギー安全保障への懸念の高まりにより、ヨーロッパではヒートポンプの需要が高まっている
ヨーロッパは天然ガスに大きく依存しています。ガス輸入の大部分はロシアからのものでした。 EU理事会と欧州理事会によると、EU輸入に占めるロシアのパイプライン・ガスの割合は2021年の40%以上から2023年には約8%に低下した。パイプライン・ガスとLNGを合わせても、ロシアがEUへの総ガス輸入量に占める割合は15%未満だった。
エネルギー安全保障は今日の世界における主要な懸念事項の 1 つです。地政学的な状況の不確実性がエネルギー価格の変動を引き起こすため、次のようなテクノロジーが利用されます。ヒートポンプヨーロッパで重要な役割を果たしています。ヒートポンプは産業バリューチェーンを強化し、エネルギーの自律性を促進し、化石燃料への依存を軽減します。 IEA の特別報告書「ヒートポンプの将来」で述べられているように、「住宅、職場、教育機関、製造施設を含む世界中の建物の大部分は、暖房用の化石燃料、特に天然ガスに依存し続けています。
ヒートポンプ ソリューションは、消費者が請求額を削減できると同時に、各国が輸入化石燃料への依存を減らすことを可能にする、高効率で環境に優しいオプションです。
ヒートポンプの技術的利点が脱炭素化を促進し、市場の成長を促進
ヨーロッパはカーボンニュートラルに積極的に取り組んでおり、地域暖房システムは排出量削減に不可欠です。たとえば、EU グリーン ディールと Fit for 55 イニシアチブは、2030 年までに温室効果ガス (GHG) 排出量を 55% 削減するという大胆な目標を目指しています。
さらに、大容量の大規模ヒートポンプの大きな利点は、産業活動、廃水処理施設、および廃水処理施設からの廃熱を利用できることです。データセンター。これにより、ヨーロッパの大規模ヒートポンプ市場の成長においてヒートポンプの採用が増加しています。
IEA事務局長ファティ・ビロル氏によると、ヒートポンプは排出量と天然ガス消費量を削減する戦略にとって極めて重要な要素であり、欧州連合において当面の優先事項となっている。この技術は、最も過酷な気候においても効果的であることが証明されています。意思決定者は、現在目覚ましい勢いを見せているこのテクノロジーをサポートする必要があります。ヒートポンプは、すべての人が冬に家を暖めることができるようにするだけでなく、家庭や企業をコストの高騰から守り、気候変動目標を達成する上で重要な役割を果たします。
市場の制約
ヒートポンプの代替品の入手可能性が市場の成長を妨げる
欧州での大規模ヒートポンプ(10 MW 以上)の導入は、多くの場合、初期費用の削減、既存のインフラストラクチャ、およびより大きな技術開発を提供する代替暖房オプションの存在により、かなりの障害に直面しています。脱炭素化のためにヒートポンプの人気が高まる中、地域暖房事業者、産業界、地方自治体は、バイオマスボイラー、熱電併給(CHP)プラント、廃棄物発電(WTE)システム、直接電化などの競合技術を実現可能な選択肢として検討し続けている。
一般的に受け入れられている代替手段は、特にスカンジナビア諸国と中央ヨーロッパ諸国で、バイオマスを利用した地域暖房です。バイオマスボイラーは、確立された燃料供給ネットワークを活用しながら、地域暖房システムの信頼性が高く経済的な選択肢とみなされています。
もう 1 つの効果的なオプションは、電力と熱の両方を効率的に生成する熱電併給 (CHP) 施設です。ヨーロッパの多くの都市、特にドイツ、ポーランド、チェコ共和国では、引き続き、天然ガスまたはバイオマス。 CHPには送電網の安定性とエネルギー効率を向上させる能力があるため、政府はCHPを支持し続けています。
市場機会
産業用プロセス加熱の電化への移行は有利な機会をもたらすと期待される
製造部門はヨーロッパ全体のエネルギー使用量のほぼ 26% を占めており、そのかなりの部分がプロセス加熱に割り当てられています。歴史的に、産業は熱エネルギーを天然ガス、石炭、石油に依存してきました。しかし、炭素価格の上昇、エネルギー安全保障の問題、排出規制により、電化暖房オプションへの移行が加速しています。産業プラントにCO₂排出量のコストを課すEU排出量取引システム(ETS)では、2023年に炭素価格がCO₂1トン当たり104ドルを超え、化石燃料ベースの暖房は財政的に非現実的となっている。
産業用ヒートポンプ (>10 MWth) は現在、食品および飲料、化学品、パルプおよび紙、その他の産業に組み込まれています。繊維業界では 80 ~ 150°C のプロセス加熱が必要です。従来のボイラーとは対照的に、ヒートポンプはエネルギー効率を大幅に向上させながら、低品位の廃熱を捕捉して強化することができます。国際エネルギー機関 (IEA) の報告書では、産業用熱需要のほぼ 50% がヒートポンプ技術で満たされ、化石燃料への依存が大幅に軽減されることが示唆されています。
市場の課題
原材料価格の変動により市場成長への課題が生じる
鉄鋼などの重要な材料にかかる費用アルミニウム大規模ヒートポンプの製造に使用される銅、プラスチックは、市場の変動、地政学的な紛争、サプライチェーンの中断により大きく異なる可能性があります。このような変動は生産コストの不規則な変化をもたらし、メーカーの利益率に直接影響を与えます。
原材料の価格が予想外に上昇しているため、メーカーは製品の価格競争力を維持することが困難であると感じています。このシナリオは、ヒートポンプの売上や市場シェアを脅かさずに消費者に転嫁するのが難しい生産コストの上昇につながります。その結果、企業は利益率の低下や財務上の不確実性に直面する可能性があります。
ヨーロッパの大規模ヒートポンプ市場動向
モノのインターネット (IoT) の統合の高まりと自然冷媒の出現が新たなトレンドとなっている
自然冷媒は、市場における新たなトレンドの 1 つです。例えば、環境問題に取り組むヨーロッパのNGO連合は、最高級の自然冷媒ヒートポンプの導入を支持するよう欧州委員会に連絡を取った。
先進テクノロジーの統合も、市場における新たなトレンドの 1 つです。ヒートポンプへの AI の統合も市場のトレンドの 1 つであり、効率とエネルギー消費の向上に役立つと期待されています。
たとえば、英国に本拠を置くエネルギー機器およびソリューションのプロバイダーである Wondrwall は、家庭用に最先端のヒートポンプ システムを導入しました。 Wondrwall によると、新製品は AI 駆動のホーム エネルギー管理システム (HEMS) と完全に連携しています。新しいモノブロック空気源ヒートポンプは、エネルギー使用量を削減し、運用コストを削減し、グリッドの柔軟性を促進することにより、低炭素暖房効率を変革します。 Wondrwall HEMS とスマート ヒート ポンプ制御を利用することで、スタンドアロン ヒート ポンプを使用する同様の住宅と比較して、暖房エネルギー コストを 80% 以上削減できます。
新型コロナウイルス感染症(COVID-19)の影響
新型コロナウイルス感染症(COVID-19)の重大かつ即時的な影響は、世界的なサプライチェーンの混乱であり、コンプレッサー、熱交換器、冷媒、電子制御などの重要なコンポーネントへのアクセスに影響を与えました。多くの要素は中国やその他の産業の中心地で生産されており、パンデミックの影響で工場の閉鎖、出荷の滞留、物流費の高騰に見舞われました。これにより、ヒートポンプ製造業者の作業時間が延長され、ヨーロッパ全土での大規模ヒートポンプの製造と流通が妨げられました。
セグメンテーション分析
タイプ別
空気熱源ヒートポンプはその優れた特性により主に導入されています
種類に基づいて、市場は大気源、水源、地熱源に分類されます。
空気熱源ヒートポンプは、その効率性、手頃な価格、利用能力により、ヨーロッパのセグメントを支配しています。再生可能エネルギーそれに加えて、(非再生可能エネルギー源の)エネルギー価格の高騰と、エネルギー効率の高い技術に対する消費者の意識の高まりが伴います。
さらに、今後数年間で水源は大幅な成長を遂げ、空気源タイプを上回ると予想されます。水源ヒートポンプは、重要な水域、廃水処理プラント、産業廃熱源にアクセスできる特定の地域で普及しつつあります。これらのシステムは、川、湖、海水、または産業排水から熱を引き出し、水温が年間を通じて安定しているため、ASHP よりも高い効率を実現します。
たとえば、2024 年 12 月、ラインエナジーは MAN Energy Solutions に対し、ケルン・ニール発電所の敷地内に完全な河川ヒートポンプ施設を提供するよう依頼しました。 150MWの暖房能力を誇ります。ヒートポンプ システムは、エネルギー源としてライン川から水を汲み上げ、閉ループ設定で自然冷媒を使用して機能します。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
容量別
10 ~ 20 MW の範囲では、シームレスな統合能力により設置に関して欧州市場をリードしています
容量に基づいて、市場は 10 ~ 20 MW、20 ~ 40 MW、40 ~ 80 MW、および 80 MW 以上に分けられます。
2024 年の市場では、10 ~ 20 MW セグメントが圧倒的なシェアを占めました。このカテゴリーの卓越性に貢献する重要な側面は、そのシームレスな統合と拡張性です。すでに地域暖房システムを導入している都市は、インフラストラクチャに大幅な変更を加えることなく、化石燃料ベースのシステムをこれらのヒートポンプに迅速に置き換えることができます。
20 ~ 40 および 40 ~ 80 MW のセグメントは、特に高度な地域暖房システムを備えた大都市中心部で注目を集めています。これらのヒートポンプは、容量と運用効率の間の妥協点を提供するため、人口 100,000 ~ 500,000 人の都市に最適です。
ヨーロッパの大規模ヒートポンプ市場の国別見通し
この市場は、ドイツ、イギリス、フランス、イタリア、スペイン、スウェーデン、ポーランド、フィンランド、その他のヨーロッパ諸国で国別に調査されています。
スウェーデン
スウェーデンは地域暖房ネットワークの脱炭素化に重点を置いているため、主導国となっている
スウェーデンはヨーロッパの大型ヒートポンプ市場シェアをリードしており、ヒートポンプ市場の主要国の一つです。スウェーデンでは、1991 年の炭素税の導入と税率の継続的な上昇により、石油ボイラーからヒートポンプへの大幅な移行が促進されました。 2022 年のスウェーデンの炭素価格は、二酸化炭素 1 トンあたり約 134.5 米ドルに達しました。2– 世界的に最高レベルにあります。その結果、石油ボイラーはほとんどが生産中止となり、現在の暖房システム売上高の 90% 以上をヒートポンプが占めています。
フィンランド
フィンランドは二酸化炭素排出量削減のため、大規模なヒートポンプ導入に注力している
フィンランドも市場における主要国の1つです。フィンランドのエネルギー会社ヘレン・オイは、ヘルシンキにある自社のパトラ暖房プラント複合施設に空気から水へのヒートポンプを提供するためにMAN Energy Solutionsと契約しました。この新しい暖房施設は、産業規模のヒートポンプとそれぞれ 50 MW の電気ボイラー 2 台を備えており、CO 削減が期待されています。2合計56,000トンの排出量になります。この空気から水へのヒートポンプ施設は世界最大の施設となり、気温に応じて合計暖房出力容量は20〜33MWになります。この施設は、2026年から2027年の暖房シーズンに生産を開始する予定です。
デンマーク
化石燃料を使わない暖房というデンマークの目標が国内のヒートポンプ導入を推進
デンマークは市場における主要国の 1 つと考えられています。 2018年にデンマークのエネルギー庁がエスビャウ石炭火力発電所の閉鎖を決定したことを受け、デンマークの企業DIN Forsyningは化石を含まない熱生産の確立に注力した。これにより、今後数年間でヒートポンプ ソリューションの機会が生まれると予想されます。
競争環境
主要な業界関係者
より大容量のヒートポンプの導入増加がシーメンスエナジーの市場シェアにつながる
欧州の大規模ヒートポンプ市場シェアは、シーメンス・エナジー、マン・エナジー・ソリューションズなどの主要企業が業界で活動しており、確固たる地位を築いています。
シーメンス・エナジーは、ヨーロッパの大規模産業用ヒートポンプ部門における重要な競争相手としての地位を確立しています。同社は、最大 70 MW を供給できる大容量ヒートポンプを提供しており、これは多くの産業用途に最適です。エネルギーソリューションにおける同社の膨大な専門知識とヨーロッパでの確固たる存在感が、市場の大幅な成長につながりました。
さらに、産業機械およびエネルギーソリューションの熟練度が認められているマンエナジーソリューションズは、大規模ヒートポンプ分野にも取り組んでいます。いくつかの産業プロジェクトへの彼らの参加は、重要な存在感を示しています。産業分野でのヒートポンプの使用が増加するにつれて、この分野での人間エネルギーソリューションが拡大しています。
レポートで紹介されているヨーロッパの主要大型ヒートポンプ企業のリスト
- Calefa (Finland)
- FRIOTHERM AG (Switzerland)
- Siemens Energy (Germany)
- IESenergy A/S (Denmark)
- Johnson Controls (U.S.)
- Turboden S.p.A. (Italy)
- Thermax (India)
- ARANER (UAE)
- Aalborg CSP A/S (Denmark)
- Baker Hughes (U.S.)
- MAN Energy Solutions (Germany)
- Atlas Copco (Sweden)
主要な産業の発展
- 2024年12月- MAN Energy Solutions と Vicinity Energy は、ボストンでの革新的なヒートポンプ イニシアチブを通じて都市の脱炭素化を促進するために正式に提携しました。この提携は、2023 年 4 月に明らかになった契約を拡張するもので、そこでは Vicinity Energy と MAN Energy Solutions が、地域のエネルギー利用における蒸気生産のための低温熱源ヒートポンプ システムを構築する意図を詳しく説明しました。 MAN Energy Solutions は、マサチューセッツ州ケンブリッジにある Vicinity の Kendall Station 工場に 35 MW の産業グレードの蒸気ヒートポンプを提供します。
- 2024年10月- オールボー CSP は、デンマークの地熱暖房会社 Innargi と協力し、デンマークのオーフスの重要な地熱イニシアチブに指定された約 18 MW の複合ヒートポンプ施設を納入しました。このヒートポンプ施設は、10 MW の電気ヒートポンプを備え、地下の地熱水からエネルギーを利用し、その後、オーフス北部エリアにある顧客の供給ゾーンに供給されます。
- 2024年8月- フィンランドのエネルギー会社ヘレン・オイは、ヘルシンキのパトラ暖房プラント施設に空気から水へのヒートポンプを提供するためにMAN Energy Solutionsと契約した。新しい暖房施設は、大型ヒートポンプと50MWの電気ボイラー2基を備え、合計で5万6000トンのCO2排出量の削減が見込まれる。この空気から水へのヒートポンプ施設は世界最大となり、気温に応じて総暖房出力容量は20~33MWとなる。
- 2023年5月- Johnson Controls will supply four large-scale heat pumps for the Hamburg wastewater heat project.ジョンソンコントロールズは、ハンブルクの主要廃水処理施設のドラデナウ拠点に新しいヒートポンプシステムを設置し、CO2排出量を年間約66,000トン削減する予定です。契約の一環として、ジョンソンコントロールズは4台の15MWの大型ヒートポンプを導入し、3万9000戸以上の住宅に環境に優しい暖房を提供する予定だ。
- 2023年2月- 三菱重工業グループの一員であり、産業の脱炭素化に向けた技術ソリューションの世界的リーダーであるターボデンは、2番目の大型ヒートポンプ(LHP)構想を通じて、CO2排出のない高温熱(蒸気)を生成します。ターボデンはヨーロッパのトップ企業と合意した。パルプと紙この部門は、事業に脱炭素化された蒸気を供給することを目的としていました。 Turboden LHP と機械式蒸気圧縮機の組み合わせを利用した最先端の熱強化システムは、低級熱 (10°C ~ 20°C) を利用して、グリーン電力を吸収しながら、製紙プロセスに必要な 170°C の過熱蒸気 12 MWth を生成します。
投資分析と機会
正味ゼロエミッションを達成するには、冷暖房部門がまず脱炭素化する必要があり、この要素は欧州の大規模ヒートポンプ部門でより多くの投資機会を生み出すことが期待されています。工業用および地域暖房には暖房が必要です。そしてヨーロッパは、ヒートポンプ技術が産業用暖房や地域暖房の脱炭素化に信頼でき、非常に効率的であると考えています。
効果的な投資の代表的な例は、以下で説明するプロジェクトです。2024 年 11 月、MAN Energy Solutions は、デンマークのエスビャウで大型ヒートポンプの最初のユニットの立ち上げに成功し、初期熱の供給を開始しました。複合公益企業 DIN Forsyning が管理するこの新しいヒートポンプ施設は、毎年約 280,000 MWh の気候に優しい熱を、エスビャウと近隣の町ヴァルデの地域暖房システムに供給する予定です。
レポートの範囲
ヨーロッパの大規模ヒートポンプ市場レポートは、市場についての詳細な洞察を提供します。大規模ヒートポンプを提供する大手企業やその事業などの重要な側面に焦点を当てています。さらに、このレポートは市場の傾向とテクノロジーに関する洞察を提供し、主要な業界の発展に焦点を当てています。上記の要因に加えて、レポートには、近年の市場の成長と衰退に寄与したいくつかの要因と課題が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2019-2032 |
基準年 | 2024年 |
推定年 | 2025年 |
予測期間 | 2025~2032年 |
歴史的時代 | 2019~2023年 |
成長率 | 2025 年から 2032 年までの CAGR は 10.31% |
ユニット | 価値 (100万米ドル) |
セグメンテーション | タイプ別
|
容量別
| |
国別
|
よくある質問
Fortune Business Insights の調査によると、2024 年の市場規模は 5 億 1,144 万米ドルでした。
市場は、予測期間中に 10.31% の CAGR で成長すると予想されます。
空気源セグメントは、予測期間に市場をリードすると予想されます。
スウェーデンの市場規模は2024年に1億7,259万米ドルとなった。
脱炭素化におけるヒートポンプの役割は市場の成長を促進します。
Siemens、Man Energy Solution Aalborg CSP A/S などは、市場のトッププレーヤーの一部です。
欧州の市場規模は2032年までに13億7,242万米ドルに達すると予想されています。
専門家にお問い合わせください 専門家に相談する


- 2019-2032
- 2024
- 2019-2023
- 86
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。