圧電材料市場規模、シェアおよび業界分析、材料別(圧電セラミックス{PZT、鉛フリーセラミックス、その他}、ピエゾポリマー、圧電複合材料、その他)、アプリケーション別(アクチュエーター、モーター、トランスデューサー、センサー、SONAR、発電機および変圧器、音響デバイス、共振器、その他)、最終用途産業別(自動車、ヘルスケア、ITおよびテレコム、消費財、航空宇宙および防衛、その他)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

(有効期限 30th Sep 2026)

圧電材料の市場規模と今後の見通し
 音声版を聴く
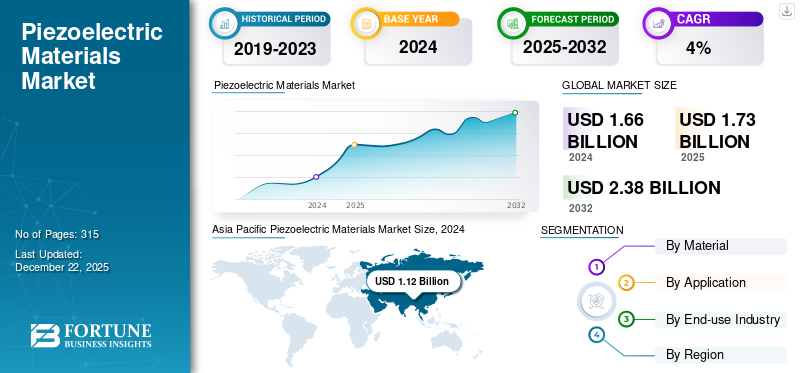
世界の圧電材料市場規模は、2025年に19億8000万米ドルと評価されています。市場は2026年の21億米ドルから2034年までに33億米ドルに成長すると予測されており、予測期間中に5.9%のCAGRを示します。アジア太平洋地域が2025年に46.46%の市場シェアを占め、市場を支配しました。
圧電性は、力が加えられると電場を生成するいくつかの材料によって示される特性です。一方、材料全体に電界がかかると、寸法が変形します。これらの材料は、機械エネルギーを電気エネルギーに、またはその逆に変換します。この特性により、それらはトランスデューサーと呼ばれます。これらの材料は圧電を利用して、エネルギーの差を電荷に変換することで速度、ひずみ、応力、力、または熱の変化を測定します。この効果に基づいて、このような材料は音と周波数の生成と検出、SONAR、点火装置、圧力と変位の測定システムに応用されています。
現在、圧電デバイスにはロッシェル塩、水晶、水晶など多種多様な材料が使用されています。セラミックス、マクロファイバー複合材料、ポリマー、フレクソエレクトリック材料、およびフェロエレクトレット。さまざまな用途に適した材料の選択は、安定性、一貫性、展性、高い入出力比、耐熱性と耐湿性などの特性に基づいて行われます。主に、圧電デバイスには水晶が使用されていました。しかし、低電圧では反応できず、300℃を超える温度では機能しないため、圧電複合材料や圧電セラミックなどの最新の材料に置き換えられました。
消費財セクターは市場の重要な推進力です。いくつかの先進国および発展途上国における購買力の増大、高い生活水準、急速な都市化が消費財部門を牽引し、それによって今後数年間の製品需要を促進すると予想されます。
PI Ceramics GmbH、L3Harris Technologies, Inc.、CeramTec、TDK Corporation、および Solvay が市場で活動する主要企業です。両社は、医療業界からの需要の高まりに対応するために生産工場を変更しました。また、ヘルスケアエレクトロニクスメーカーと協力して新しい製品も開発しました。
たとえば、PI Ceramics は、早期診断と病気の検出を目的とした体外診断用の正確な液体処理を可能にする圧電セラミックスを開発しました。
無料サンプルをダウンロード このレポートについて詳しく知るために。
圧電材料の市場動向
鉛フリー圧電セラミックスの開発が市場の成長トレンドとして浮上
環境規制の強化と持続可能性を重視した製品開発により、鉛フリーの圧電セラミックスの開発が世界市場の主要なトレンドとして浮上しています。従来の PZT ベースの材料は強力な圧電性能を備えていますが、鉛が含まれているため、コンプライアンスや健康関連の懸念が生じます。その結果、製造業者や研究機関は、チタン酸バリウム、ニオブ酸ナトリウムカリウム、チタン酸ナトリウムビスマスベースのセラミックなどの代替品に投資しています。鉛フリー圧電材料は依然として性能の一貫性、耐久性、拡張性に関する課題に直面していますが、継続的な革新により商業的な実現可能性が向上しています。業界がより安全で規制に準拠し、環境的に持続可能な材料ソリューションを優先するにつれて、この傾向はさらに加速すると予想されます。
市場ダイナミクス
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場の成長を促進するためにエンドユース産業における自動化の需要が高まる
自動車や電子機器製造などの最終用途産業は、製造ラインの自動化を推進しています。この推進により、センサー、トランスデューサー、アクチュエータ、生産ラインをスムーズに動かすためのモーター。これらのデバイスは、製品材料が持つ特性を利用して圧力、ひずみ、加速度、音響強度などのさまざまな量を測定するため、業界の自動化への依存度が高まるにつれて、このような材料の需要は大幅に拡大すると予測されています。
大手製造会社は長年にわたって、開発中のランニングコストを最小限に抑える効果的な方法として自動化システムの導入への投資を拡大してきました。生産性を向上させリードタイムを最小限に抑えるために、製造業における自動化の重要性が高まっており、センサー、トランスデューサー、アクチュエーター、モーターの使用が促進されると予測されています。これにより、予測期間中に圧電材料の需要が高まると予想されます。
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026–2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising adoption of piezoelectric materials in consumer electronics, wearables, haptics, acoustic devices, and smart devices | High | 2.20% | High | High | Medium |
| 2 | Increasing use in automotive and electric vehicles for sensors, actuators, fuel injection systems, safety systems, and battery monitoring | High | 1.90% | Medium | High | High |
| 3 | Growing demand from healthcare applications, including ultrasound imaging, medical diagnostics, surgical tools, and wearable health monitoring devices | Medium-High | 1.60% | Medium | High | High |
| 4 | Expansion of industrial automation, robotics, IoT sensors, vibration monitoring, and predictive maintenance applications | Medium | 1.40% | Medium | Medium | High |
| 5 | Energy harvesting and sustainability initiatives supporting self-powered sensors, smart infrastructure, and low-power electronic devices | Medium-Low | 1.00% | Low | Medium | High |
| 6 | Others: aerospace and defense applications, telecom components, research in lead-free materials, miniaturization, and smart infrastructure | Low | 0.80% | Low | Medium | Medium |
| Total Positive Growth Contribution | 8.90% | |||||
Source: Fortune Business Insights
市場の成長を促進するために日用品への圧電材料の導入が増加
メーカーがよりスマートで応答性が高く、エネルギー効率の高い機能を日常のデバイスに統合するにつれて、消費財部門では圧電材料の需要が高まっています。これらの材料は、タッチセンシング、圧力応答、触覚フィードバック、コンパクトなエネルギーハーベスティング機能を可能にするために、スマートフォン、ウェアラブル、ゲームアクセサリ、リモコン、家庭用電化製品でますます使用されています。狭いスペースでも確実に機能する能力があるため、小型電子機器に適しており、動きや圧力によるエネルギー生成により、バッテリー寿命が長くなり、持続可能性が向上します。圧電材料は、頻繁な使用下でも耐久性と製品性能を向上させます。全体として、企業が対話性、効率性、信頼性、革新的な設計を通じて製品を差別化するのに役立ちます。
市場の制約
市場の成長を妨げる鉛ベース製品に関連する環境規制
業界は優れた性能を発揮するものの、環境と健康への懸念を引き起こすチタン酸ジルコン酸鉛を含む鉛ベースの化合物に依存しているため、環境規制は世界市場の成長を抑制すると予想されている。 EU RoHS や REACH などの規制により有害物質が制限されており、メーカーに対するコンプライアンスの圧力が高まっています。鉛フリーの代替品が開発されていますが、特に航空宇宙、防衛、医療用途では、効率、耐久性、熱安定性の点で限界に直面することがよくあります。高額な研究開発コスト、地域ごとの規制の違い、製品の再設計要件により、運用はさらに複雑になり、環境コンプライアンスが市場の主要な制約となっています。
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR contribution (2026–2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Environmental regulations restricting the use of lead-based piezoelectric materials such as PZT | High | -1.20% | Medium | High | High |
| 2 | High manufacturing costs due to complex processing, sintering, poling, precision shaping, metallization, and quality testing | Medium-High | -0.90% | High | Medium | Medium |
| 3 | Performance and commercialization challenges of lead-free piezoelectric alternatives compared with conventional PZT materials | Medium | -0.60% | Medium | Medium | Low |
| 4 | Others: raw material price volatility, supply-chain dependency, tariff exposure, qualification delays, and limited supplier base | Low | -0.30% | Low | Low | Medium |
| Total Negative Growth Impact | -3.00% | |||||
Source: Fortune Business Insights
市場機会
圧電材料を使用したエナジーハーベスティングの進歩が市場成長の機会を生み出す
エネルギーハーベスティングと持続可能性への取り組みは、世界市場に強力な成長機会を生み出すと期待されています。圧電材料は機械的応力、振動、動き、圧力を電気エネルギーに変換できるため、低電力および遠隔アプリケーションに適しています。これらは産業機械、車両、スマート歩道、橋、建物、ウェアラブル デバイス、IoT センサーに統合して、自家発電システムやエネルギー効率の高いシステムをサポートできます。注目の高まり再生可能エネルギー、化石燃料への依存度の低減、および環境に優しい技術により、圧電エネルギーハーベスティング ソリューションへの投資が奨励されています。変換効率、耐久性、鉛フリー材料の開発が向上するにつれて、これらのアプリケーションは圧電材料市場の成長を促進すると予想されます。
市場の課題
高い製造コストにより圧電材料の採用が制限される
製造コストの高さは依然として世界市場にとって重要な課題です。製造には、高純度の原材料の準備、焼成、焼結、ポーリング、精密成形、メタライゼーション、厳格な品質テストなどの複雑なプロセスが含まれます。圧電複合材料、鉛フリーセラミック、特殊単結晶などの先端材料には、より厳密なプロセス制御、特殊な装置、より多額の研究開発投資が必要であり、全体の生産コストが増加します。さらに、医療、航空宇宙、防衛、精密エレクトロニクスのアプリケーションを提供するメーカーは、厳格な性能と信頼性の基準を満たす必要があり、認証とテストの費用がさらに増加します。こうしたコスト圧力により、価格重視の用途での圧電材料の採用が制限され、より広範な市場への普及が遅れる可能性があります。
貿易保護主義と地政学的影響
米国主導の半導体輸出規制や中国の報復的な鉱物制限などの政策は、圧電材料の入手可能性に直接影響を与えます。米国が設定した関税は国境を越えた貿易をさらに複雑にし、世界的なサプライチェーンに依存する製造業者のコストを増加させている。
セグメンテーション分析
素材別
圧電セラミックス分野は優れた圧電特性により市場で圧倒的なシェアを握る
材料に基づいて、市場は圧電セラミック、圧電ポリマー、圧電複合材料などに分類されます。圧電セラミックスは、チタン酸ジルコン酸鉛 (PZT)、鉛フリー セラミックスなどにさらに分類されます。
圧電セラミックセグメントは、高感度や動作温度などの優れた圧電特性により、2025 年には市場シェアの 70.4% を独占し、獲得すると予想されています。 PZT の性能はドーピング材料の使用に基づいて簡単に変更できるため、トランスデューサーやアクチュエーターの製造における PZT の消費量が増加しています。ニオブをドーピングすると応答能力が向上するソフト PZT が生成されますが、鉄をドーピングするとハード PZT が生成され、圧電応答に無視できるヒステリシスを示します。圧電セラミック材料のこのような適応性により、エレクトロニクス分野や自動車分野で大規模に消費されています。
一方、圧電複合材料セグメントは、予測期間中に 7.8% という大幅な CAGR で成長する可能性が高く、超音波機器、非破壊検査、水中音響学への応用に適しているため、急速に市場シェアを獲得しています。複合材料は圧電セラミックよりも音響インピーダンスが小さく、より可塑性が高く、機械的負荷によく適応します。これらはより優れた圧電感度と電気機械活性を備えているため、圧電セラミックの効果的な代替品と考えられています。
用途別
センサーセグメントは様々な分野への応用により顕著なCAGRで成長
アプリケーションの観点から見ると、市場はアクチュエーター、モーター、トランスデューサー、センサー、SONAR、発電機と変圧器、音響デバイス、共振器などに分類されます。
センサーセグメントは、自動運転車、製造ライン、自動車などのさまざまな分野での応用により、かなりのCAGRで成長すると予想されています。家電。センサーはエネルギーの変化を検出し、その差を電気信号に変換し、システムに必要な変更を加えるために使用されます。たとえば、テレビのリモコンには圧力センサーがあり、ボタンの圧力を検出して、リモコンにある IR ブラスターを作動させる電気信号に変換します。テレビユニット内の IR センサーはエネルギーの変化を検出し、それをデジタル信号に変換してユニットを制御します。自動車およびヘルスケア分野は、圧電センサー市場の重要な推進力です。自動車用途では、圧電センサーは衝突検出、予防安全システム、タイヤ空気圧監視に使用されます。医療分野では、超音波画像処理、ペースメーカー、補聴器に使用されます。
一方、アクチュエータセグメントは、予測期間中に5.2%の大幅なCAGRで成長する可能性があります。アクチュエータは、システムまたはユーザーから送信された電気信号を機械エネルギーに変換し、指定された部品を制御して製造ライン内で特定の動作を実行します。したがって、アクチュエータ部門は世界市場で最大の圧電材料市場シェアを占めると予想されており、その用途は産業用工作機械の精密制御、車両の加速および制動システム、さまざまな最終用途産業で使用されるロボットアームにまで及びます。
最終用途産業別
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
新興技術の利用増加によりIT・通信部門が最大シェアを占める
最終用途産業に基づいて、市場は自動車、ヘルスケア、IT および通信、消費財、航空宇宙および防衛などに分類されます。
ITおよび通信部門は2025年に最大の市場シェアを獲得しました。この成長は、中国とインドの新興経済国における5Gテクノロジーの導入によるものです。米国と日本は、国の隅々までネットワーク信号の到達範囲を向上させるために、通信分野の改善に注力しています。これらの要因により、世界市場における IT および通信最終用途産業の成長が促進されると予想されます。
自動車セグメントは、自動車に搭載されるアクチュエーター、燃料インジェクター、センサー、ブレーキ システム用のこれらの材料の需要により、予測期間中に 5.9% の安定した CAGR で成長すると予測されています。さらに、燃料噴霧器、シートベルトブザー、エアバッグセンサー、タイヤ空気圧センサーなどは、これらの材料が使用される主要な自動車部品の一部であり、その結果、自動車産業は世界市場でかなりのシェアを保持しています。
圧電材料市場の地域別見通し
地理的には、市場は北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカにわたって調査されています。
アジア太平洋地域
Asia Pacific Piezoelectric Materials Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
アジア太平洋地域は、エレクトロニクス、民生機器、通信部品、自動車製造、産業機器が牽引する最大の消費地域です。中国、日本、韓国、台湾、インド、東南アジアは、圧電セラミック、圧電ポリマー、共振器、音響デバイス、センサー、ブザー、ハプティクス、アクチュエーターに対する強い需要を支えています。この地域は、大規模製造業と、スマートフォン、ウェアラブル、EV、家電、医療機器、自動化システムに対する需要の高まりの恩恵を受けています。成長は、IoT および自己給電センサー アプリケーションによっても支えられています。
日本の圧電材料市場
日本の市場は2025年に1億7,000万米ドルと見込まれており、これは世界売上高の約8.6%に相当します。
中国圧電材料市場
中国市場は 2025 年に 3 億 2,000 万米ドルに達し、世界売上高の約 16.2% を占めます。
インドの圧電材料市場
インド市場は 2025 年に 1 億米ドルと評価され、これは世界売上高の約 5.1% に相当します。
北米
圧電材料の需要は、医療、航空宇宙および防衛、産業オートメーション、および先端エレクトロニクスによって促進されています。米国は、医療用超音波、ソナー、精密センサー、アクチュエーター、ロボット工学、半導体機器、防衛電子機器などのアプリケーションを通じて地域の消費をリードしています。これらの分野では、強力な信頼性と厳しい仕様を備えた高性能材料が必要です。成長も支えられていますIoTセンサー、状態監視、エネルギーハーベスティング デバイスでは、圧電材料が振動や動きを使用可能な電気信号に変換するのに役立ちます。
米国圧電材料市場
米国市場は世界最大の市場の一つと推定されており、2025年の売上高は4億3000万米ドルに達し、世界売上高の約21.7%を占めた。
ヨーロッパ
欧州の需要は主に、自動車エレクトロニクス、産業オートメーション、医療技術、再生可能エネルギー、持続可能性主導のイノベーションによって支えられています。圧電材料は、センサー、アクチュエーター、燃料噴射システム、振動モニタリング、精密制御、医療診断に使用されます。 PZT は依然として高性能用途にとって重要ですが、環境規制によって鉛フリーの圧電セラミックスや代替材料への関心も高まっています。成長は、航空宇宙、構造健全性モニタリング、スマート インフラストラクチャ、産業およびモビリティ アプリケーション全体にわたるエネルギー効率の取り組みによってさらに支えられています。
英国圧電材料市場
英国市場は2025年に0.4億ドルに達し、世界売上高の約2.0%に相当します。
ドイツの圧電材料市場
ドイツの市場は2025年に0.9億米ドルに達し、世界売上高の約4.5%に相当します。
ラテンアメリカ
ラテンアメリカの需要は、自動車用圧電部品、産業用センサー、鉱業、石油・ガス、ヘルスケア機器、家庭用電化製品、輸入電子機器によって牽引されています。ブラジルとメキシコは主要な消費地であり、メキシコは自動車とエレクトロニクスのサプライチェーンによって支えられている一方、ブラジルにはより広範な産業と医療の需要があります。圧電材料は、主にセンサー、アクチュエーター、ブザー、トランスデューサー、超音波デバイス、振動監視システムに使用されます。輸入依存と現地の先端材料生産の制限により、成長は依然として緩やかである。
ブラジルの圧電材料市場
ブラジルの市場は2025年に0.4億米ドルに達し、世界売上高の約2.0%に相当します。
中東とアフリカ
中東とアフリカの需要は主に石油とガス、鉱業、産業監視、インフラ、防衛、医療機器、輸入電子機器によって支えられています。 GCC 諸国では、エネルギーおよびインフラ資産の超音波検査、流量測定、振動検知、状態監視に圧電材料が使用されています。南アフリカは鉱業および産業用途を通じて貢献し、イスラエルは防衛、航空宇宙、医療機器、高度なセンサーを通じて需要を支えています。成長は輸入主導ですが、スマートなインフラストラクチャとエネルギー部門の近代化によって支えられています。
GCC圧電材料市場
GCC市場は2025年に0.4億米ドルに達し、これは世界売上高の約2.0%に相当します。
競争環境
主要な業界プレーヤー
市場での強い立場を維持するため、主要企業による製品開発に注力
競争環境は、少数の製造会社が過半数のシェアを占め、かなり統合された圧電材料市場を示しています。主要企業は、市場シェアを獲得するための手段として、新規材料とその応用の研究開発に多大なリソースを投資しています。
さらに、市場で活動する主要企業は、自社の提供ポートフォリオとサービスを向上させるために、生産能力の拡大と中小企業の買収という戦略を採用しています。この傾向は、予測期間中に世界市場にプラスの影響を与えると予測されています。
主要な圧電材料会社のリスト
- PI Ceramics GmbH (ドイツ)
- APCインターナショナル株式会社(私たち。)
- L3Harris Technologies, Inc.(米国)
- セラムテック(ドイツ)
- アルケマ(フランス)
- ソルベイ (ベルギー)
- スパークラーセラミックス(インド)
- Piezomechanik GmbH (ドイツ)
- TDK株式会社(日本)
- 香港ピエゾ株式会社(中国)
- ミド・テクノロジー社(米国)
- メギットPLC(英国)
- ホルビガー モーション コントロール GmbH (ドイツ)
- ピエゾキネティクス株式会社(私たち。)
- TRSテクノロジーズ株式会社。 (私たち。)
主要な産業の発展
- 2025 年 2 月:CeramTec は、新しいチタン酸ビスマスナトリウムチタン酸バリウム (BNT-BT) ベースの鉛フリー圧電セラミックを開発しました。これは医療用途への大きな可能性を秘めています。
- 2024 年 12 月:PI Ceramic は、小規模シリーズおよびプロトタイプ開発プロジェクトの生産を加速するために、多層テクノロジー用の新しい完全自動生産ラインを導入しました。同社は、サンプル生産時間を半分に短縮し、圧電セラミック製造の柔軟性を高めることを目的として、この新しい生産ラインの開発と設置に10億8000万ドルを投資しました。
- 2024 年 5 月:PI Ceramic は、圧電セラミック複合材料の新しい製品カテゴリを立ち上げました。この技術を開発するために、圧電セラミックスを充填ポリマーに埋め込みます。新しい複合材料は、よく知られているオールセラミックコンポーネントに代わるものであり、オールセラミックを超える利点を備えています。同社は、硬質複合材料用のエポキシ樹脂と柔軟な複合材料用のシリコーンフリーポリマーを含む、2 つの異なるタイプの充填ポリマーを提供しています。複合
- 2023 年 11 月:PI セラミックは、ドイツのデュッセルドルフで開催された COMPAMED 見本市で、新しいクラスのパワー超音波トランスデューサーを発表しました。この新しいクラスのパワー超音波トランスデューサはランジュバンとして知られており、マイクロ流体サンプルの調製に使用されます。これらのトランスデューサーは、さまざまな病気の診断や治療における多数の用途に対応するマイクロ流体工学の開発に使用できる可能性があります。
- 2022 年 10 月:PI Ceramic は、162 億 4,000 万ドルを投資してドイツのレーダーホースに新しい建物を建設しました。この動きにより、同社の高品質ピエゾ部品の生産能力は約 50% 増加しました。同社は、製品とソリューションに対する需要の高まりを考慮して、能力拡大への投資を継続することを目指しています。
レポートの範囲
世界の圧電材料市場レポートは、市場の詳細な分析を提供し、主要企業、材料、最終用途産業、アプリケーションなどの重要な側面に焦点を当てています。これに加えて、調査レポートは市場動向に関する洞察を提供し、主要な業界の発展に焦点を当てています。上記の要因に加えて、レポートには、近年の市場の成長率に貢献したいくつかの要因が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 歴史的時代 | 2021-2024 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| ユニット | 体積 (100 万立方センチメートル) と価値 (10 億米ドル) |
| 成長率 | 2026 年から 2034 年までの CAGR は 5.9% |
| セグメンテーション | 材料、用途、最終用途産業、地域別 |
| 素材別 |
|
| 用途別 |
|
| 最終用途産業別 |
|
|
地域別
|
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場規模は 19 億 8,000 万ドルで、2034 年までに 33 億ドルに達すると予測されています。
CAGR 5.9% で成長する市場は、予測期間 (2026 ~ 2034 年) 中に安定した成長を示すでしょう。
IT & 通信セグメントは、市場の主要な最終用途産業です。
インド、中国、米国などの国々による軍事力の強化を目的とした宇宙探査活動への多額の投資が、この市場の成長を促進する重要な要因となっています。
2025 年にはアジア太平洋地域が最高の市場シェアを獲得しました。
自動車およびエレクトロニクス製造会社が製品の故障の発生を減らすために製造工場の自動化に注力していることと、家庭用電化製品に対する高い需要が、これらの材料の採用を促進すると予想される要因です。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 265
-
(有効期限 30th Sep 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。

















