生物製剤安全性検査市場規模、シェアおよび業界分析、製品およびサービス別(キットおよび試薬、機器およびサービス)、検査タイプ別(無菌性、エンドトキシン/パイロジェン、マイコプラズマ、バイオバーデン、ウイルス安全性/外来性病原体、残留HCP/HCDNA、細胞株の特性評価、その他)、アプリケーション別(mAbsおよび組換えタンパク質、ワクチン、細胞および遺伝子)治療薬、血液および血漿製品、組織/幹細胞製品)、エンドユーザー別(製薬およびバイオテクノロジー企業、CRO/CDMO、学術研究機関、政府/規制研究所)、および地域予測、2026~2034年
 無料サンプルをダウンロード

生物製剤安全性検査市場規模と将来展望
 音声版を聴く
世界の生物製剤安全性試験市場規模は、2025年に64億米ドルと評価されています。市場は2026年の70億米ドルから2034年までに131億3,000万米ドルに成長すると予測されており、予測期間中に8.18%のCAGRを示します。北米は世界の生物製剤安全性試験市場を独占し、2025年には37.34%の市場シェアを獲得しました。
生物製剤安全性試験市場は、生物製剤および生物製剤の生産の指数関数的な増加により、大幅な成長を経験すると予測されています。バイオシミラー増加する疾病負担に対応することを目的としています。この生産量の増加により、生物製剤、安全性試験用消耗品、その他のサービスの採用が増加すると予想されます。発展途上国は、安全性試験のアウトソーシングの潜在的な拠点として浮上しつつあります。これらの要因によってもたらされる機会を強調し、多くの大手企業は世界中で施設を立ち上げて生物製剤試験能力を拡大することに注力しています。
- たとえば、メルクKGaAは2023年11月に、中国で3,940万ドルを投じて新設した生物製剤試験センターの第2段階を完了し、ラボを1,500平方メートル拡張し、2024年に開設した。この開発により、顧客は前臨床開発から商業化まで、細胞株の特性評価とロットリリースのための幅広い試験サービスにアクセスできるようになった。
さらに、この市場は、Merck KGaA、SGS Société Générale de Surveillance SA、Thermo Fisher Scientific Inc.、Sartorius AG など、さまざまな主要な事業会社によって支配されており、市場での地位を強化するために戦略的な合併と買収にリソースを振り向けています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
生物製剤の安全性試験市場の重要なポイント
 市場規模と予測
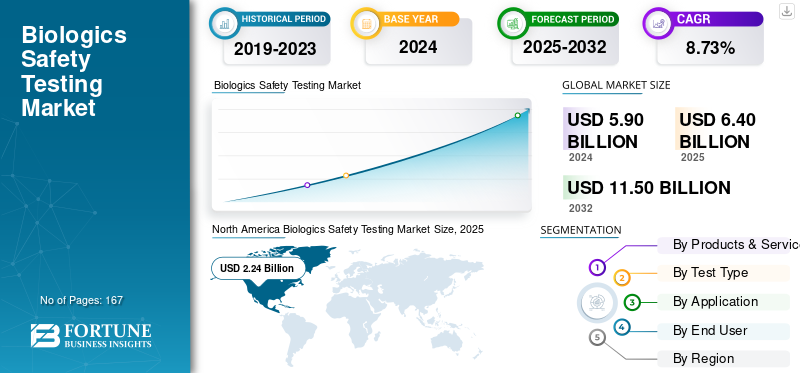
- 2024年の市場規模:59億ドル
- 2025年の市場規模:64億ドル
- 2032 年の予測市場規模: 115 億ドル
- CAGR: 2025 ~ 2032 年で 8.73%
 市場占有率
- 北米は、2024 年に生物製剤安全性試験市場で 37.97% のシェアを獲得し、独占しました。
- ウイルス安全性/感染性病原体セグメントは、2025 年に 27.8% のシェアを占めると予測されています。
- mAb および組換えタンパク質セグメントは、2025 年に 47.23% のシェアを保持すると予測されています。
 主要な地域のハイライト
北米
北米は、生物製剤の安全性試験の需要、医薬品の集中、細胞および遺伝子治療のパイプラインによって牽引され、2025年に23億9,000万米ドル、シェア37.34%でした。
ヨーロッパ
欧州は、先端治療の拡大とバイオセーフティー試験の増加により、2025年には18億4,000万米ドル、シェア28.75%となり、2026年には〜20億米ドル以上となった。
アジア太平洋地域
アジア太平洋地域は、生物製剤生産の増加とバイオセーフティ試験需要の拡大により、2025年には16億5,000万米ドル、2026年には18億6,000万米ドルに達しました。
私たち。
米国は、強力な研究開発投資と革新的な治療法におけるリーダーシップによって、2026 年に 23 億 9000 万米ドルになると予測されています。
日本
日本では、生物製剤の開発と試験導入の拡大により、2026 年に 3 億 7,000 万米ドルになると予測されています。
続きを読む

市場ダイナミクス
市場の推進力:
生物学的製剤、特に細胞および遺伝子治療の指数関数的な成長が市場の成長を促進
細胞治療や遺伝子治療法などの生物製剤の進歩に伴い、厳格な高頻度の安全性試験のニーズも高まっており、世界の生物製剤安全性試験市場の成長を直接推進しています。これらの次世代生物製剤に含まれる製造ステップには高い汚染リスクが伴い、製造のすべての段階で厳格な安全性試験プロトコルが必要です。
細胞および遺伝子治療の臨床試験の急増により、検証された安全性プロファイリングの需要がさらに高まっています。さらに、多くの主要企業は、生物製剤の安全性試験に対する世界的な需要をサポートし、市場での地位を活用するために技術の進歩に注力しています。
- たとえば、2025 年 8 月、バイオ医薬品の病原体安全性試験の世界的リーダーである ViruSure と、ナノポアに基づく新世代の分子センシング技術を開発する企業であるオックスフォード ナノポア テクノロジーズは、ナノポアベースのシーケンス技術を使用した、業界初の適正検査基準 (GLP) で検証された浮遊ウイルス病原体 (AVA) 検出テストの開始を発表しました。このような重要な発展は、市場の成長を促進すると予想されます。
市場の制約:
市場の成長を妨げるインフラストラクチャと人材の制約
これらのサービスの広範な導入を妨げる顕著な要因の 1 つは、ハイエンドのインフラストラクチャと専門人材の利用が限られていることです。これらの高度なサービスには、多くの場合、BSL-2/BSL-3 研究所、技術的に優れた下流処理装置、堅牢なデータ整合性システム、検証済みの IT インフラストラクチャの存在が必要ですが、これがコストの増加につながることがよくあります。さらに、これらのサービスと製品には、先行投資、専門機器を備えた訓練を受けた専門家、規制および安全基準への厳格な準拠が必要であり、リードタイムと運用負担が増加します。これらの要因が総合すると、実装コストが増加し、導入が遅れ、市場の成長が妨げられます。
- たとえば、2025年10月、Cytivaは3回目のグローバル・バイオファーマ・インデックスを立ち上げ、幹部の約3分の1が、細胞治療や遺伝子治療、mRNA、抗体薬物複合体(ADC)、持続可能性、製造、デジタル、AIスキルなどの先進的医薬品モダリティに関連する主要分野で重度または重大な人材不足を経験していると報告しました。これらの要因は市場の成長に悪影響を与えます。
市場機会:
迅速かつ自動化された微生物学システムへの移行により効率が向上し、大きな成長機会が得られます
市場成長の顕著な機会の 1 つは、生物製剤の安全性試験を効率化する、迅速かつ自動化された微生物学システムへの移行が進んでいることです。これらの自動システムは、迅速な無菌検査、リアルタイムの微生物検出など、従来の方法に比べてさまざまな利点を提供します。センサー、AI 対応のコロニーカウンター。これらの機能により、QC のタイムラインが大幅に短縮され、汚染の迅速な検出が可能になります。これらは、細胞治療や遺伝子治療など、有効期間が短い生物製剤の所要時間を短縮するのに役立ちます。さまざまな主要企業が提携して、このような自動化プラットフォームを活用し、効率を高めています。
- たとえば、2024 年 1 月、Rapid Micro Biosystems, Inc. は Samsung Biologics と提携し、その Growth Direct プラットフォームを利用して微生物の品質管理プロセスを自動化しました。このパートナーシップは、より堅牢なデータの整合性、効率の向上、およびスケーラブルな品質管理運用を実現することを目的としていました。このような戦略的協力は市場の成長を促進します。
生物製剤の安全性試験の市場動向
動物を使わない検査への移行が顕著な市場トレンド
市場で観察される顕著な傾向の 1 つは、メーカーがより倫理的な品質の試験を目指す中で、迅速微生物学的方法 (RMM) および動物を使用しないエンドトキシン試験アッセイへの移行です。従来の安全性試験方法は動物由来の成分に大きく依存しており、持続可能性への懸念が生じていました。これらの要因により、企業は自動微生物検出プラットフォームと組換え因子 C (rFC) エンドトキシン アッセイを採用するようになりました。これにより、検査が削減され、同時に動物由来成分への依存が減少します。市場の主要企業は、これらの RMM および組換えアッセイの採用を増やしています。生物製剤パイプラインが拡大するにつれて、これらのテクノロジーはバッチリリースサイクルを短縮し、一貫性を向上させ、主要な業界トレンドとして定着させるのに役立ちます。
- たとえば、2025 年 4 月、シュレーディンガー社は、動物実験を削減しながら医薬品の安全性を向上させ、評価プロセスを加速するために、現在の動物実験要件を削減、改良、または新しいアプローチに置き換える可能性のある米国 FDA を支援しました。
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場の課題
厳格な規制と規制機関による厳しい監視が市場の成長にとって重大な課題となっている
市場が直面している重大な課題の 1 つは微生物汚染のリスクの増大であり、その結果として規制機関による監視が厳しくなっています。メーカーの運営上および財務上の負担が増大します。生物製剤や細胞ベースの治療が複雑になるにつれて、これらの要件はさらに厳しくなり、より厳格な検査技術と設備のアップグレードが必要になります。これらのガイドラインに従わない場合、承認が遅れ、製品リリースのスケジュールが延長されます。
さらに、軽度の汚染事件が発生すると、即時規制措置が発動され、生産が停止され、バッチの破壊が強制され、スケジュールに悪影響が生じます。これらの要因はイノベーションを遅らせ、新興企業の規模拡大能力を制限し、それによって世界市場の成長を抑制します。
- たとえば、2025 年 1 月、米国 FDA はサノフィのジェンザイム コーポレーションの医薬品製造施設を査察し、警告書を発行しました。警告書には、医薬品有効成分(API)の現行適正製造基準(CGMP)からの逸脱や、粒子の特性評価や微生物汚染などのその他の品質上の欠陥がまとめられています。
セグメンテーション分析
製品とサービス別
サービス部門が細胞治療および遺伝子治療の採用を拡大し市場をリード
製品とサービスに基づいて、市場はキットと試薬、機器、サービスに分類されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
2025 年には、サービス部門が世界の生物製剤安全性試験市場シェアを独占すると予想されます。この部門の成長は、細胞治療や遺伝子治療の採用の増加と、これらの革新的な技術の安全性試験サービスをアウトソーシングする傾向が高まっていることに起因しています。これらの治療法には、複雑な生物学的製剤、高度なインフラストラクチャ、GMP準拠の施設、高度な安全性試験を実行するためのその他の特殊な機器が必要であり、これには検証された方法と規制文書の専門知識が必要です。規制当局が基準を厳格化するにつれ、企業はさまざまな安全性試験サービスを実施するためにこれらのアウトソーシングサービスへの依存度が高まっています。このような要因が市場の成長を促進します。
- たとえば、2024 年 12 月、Eurofins PHAST GmbH は、クライアントが医薬品中の不純物を早期に検出して制御できるよう支援しました。これらのアウトソーシング サービスをタイムリーに提供することで所要時間が短縮され、セグメントの成長がサポートされます。
キットおよび試薬セグメントは、2026 年に 39.99% の圧倒的な市場シェアを保持すると予想されます。一方、キットおよび試薬セグメントは、予測期間中に 9.03% の CAGR で成長すると予想されます。
テストの種類別
ウイルス安全性/感染性病原体セグメントの優位性を高めるためのウイルス安全性試験への強い需要
市場は検査の種類に基づいて、無菌性、エンドトキシン/発熱物質、マイコプラズマ、バイオバーデン、ウイルスの安全性/外来性因子、残留 HCP/HCDNA、細胞株の特性評価などに分類されます。
ウイルス安全性セグメントは、2026 年に 25.76% の市場シェアを占めると予想されます。ウイルス安全性試験は、生物製剤の製造および安全性試験において最も重要な要素です。規制当局は、生産のあらゆる段階で広範なウイルス安全性試験を義務付けています。これらのウイルスの安全性評価は、安全性を確保するために複雑で費用がかかり、多くの手法が必要です。ワクチン製造における研究開発の高まりに伴い、 半導体業界は大幅な成長を遂げると予想されています。これらの要因により、多くの主要企業が新製品の発売、研究開発に投資し、この分野の成長を推進するようになりました。
- たとえば、2023 年 9 月、Charles River Laboratories International, Inc. は、PathoQuest SAS と協力して、ワクチンに関する独創的な研究の肯定的な結果を発表しました。この研究は、同社の GMP グレードのアッセイが、in vivo アッセイと比較してウイルス汚染物質を検出する能力が高いことを実証しました。
細胞株特性評価セグメントは、予測期間中に 9.82% の CAGR で成長すると予想されます。
用途別
セグメントの優位性を促進するためのモノクローナル抗体に対するかなりの需要
市場は用途に基づいて、モノクローナル抗体 (mAb) および組換えタンパク質、ワクチン、細胞および遺伝子治療、血液および血漿製品、組織/幹細胞製品に分類されます。
mAbs および組換えタンパク質セグメントは、2026 年に 50.01% の圧倒的な市場シェアを保持すると予想されます。ウイルスの安全性試験は、生物製剤の製造および安全性試験の最も重要な要素です。規制当局は、生産のあらゆる段階で広範なウイルス安全性試験を義務付けています。これらのウイルスの安全性評価は、安全性を確保するために複雑で費用がかかり、多くの手法が必要です。ワクチン製造の研究開発への注目が高まるにつれ、この分野は大幅な成長が見込まれています。これらの要因により、多くの主要企業が新製品の発売に投資するようになり、この分野の成長が促進されました。
- たとえば、2024 年 8 月に、Cygnus Technologies は TriLink BioTechnologies と協力して、Cygnus の AccuRes ホスト細胞 DNA 定量キットを発売しました。この技術は、ワクチンを含む、より安全で安定した生物療法の生産に役立つアッセイの開発に使用されます。
ワクチン部門は、予測期間中に 8.82% の CAGR で成長すると予想されます。
エンドユーザー別
製薬およびバイオテクノロジー企業の部門別成長を促進するためのバイオプロセシング活動の増加
エンドユーザーに基づいて、市場は製薬およびバイオテクノロジー企業、CRO/CDMO、学術および研究機関、政府/規制研究所に分類されます。
の製薬バイオテクノロジー企業セグメントは、2025年に51.2%のシェアを獲得して市場を独占する見込みです。政府/規制研究所セグメントが市場をリードし、2026年には世界全体で53.65%に寄与すると予想されています。これらの企業は、これらの生物製剤の主要な開発者、製造者、商業化者であり、候補品の集中的な安全性プロファイリングを必要としています。これらの施設では、開発および生産プロセス全体を通じて、さまざまな規制機関のガイドラインに従って集中的な品質検査を実施しています。彼らは大規模な製造能力を運用し、さまざまな臨床試験を実施し、研究開発に従事しているため、これらの安全性試験用消耗品の採用が促進され、需要が高まっています。このような要因により、主要企業はバイオセーフティー試験センターを拡張し、GMP認証を取得することを奨励されており、これにより試験量がさらに拡大し、市場での優位性が強化されます。
- たとえば、2024 年 8 月、WuXi Biologics は中国に 4 つの製造施設と蘇州バイオセーフティ試験センターを開設し、欧州医薬品庁 (EMA) から適正製造基準 (GMP) 証明書を取得しました。
CRO/CDMO セグメントは、予測期間中に 7.46% の CAGR で成長すると予想されます。
生物製剤安全性試験市場の地域展望
地理的に、市場はヨーロッパ、北アメリカ、アジア太平洋、ラテンアメリカ、中東およびアフリカに分類されます。
北米
North America Biologics Safety Testing Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米市場は2025年に23億9000万米ドルで、世界産業の37.34%を占め、2026年には25億7000万米ドルに達すると予想されています。この地域は、多数の製薬会社の存在と生物製剤、細胞および遺伝子治療のパイプラインの拡大により、大幅なCAGRで市場を支配しました。これらの要因により、市場における生物製剤の安全性試験の需要が高まります。米国市場は、2026 年までに 23 億 9,000 万米ドルに達すると予測されています。さらに、米国は革新的な治療法や体験の中心地であり、研究開発投資の増加により市場の需要が高まっています。
- たとえば、2024 年 10 月に、アブゼナは cGMP 製造サイトの品質管理 (QC) テスト機能を拡張しました。新しい実験室スペースにより、同社の抗体分析ツールキットが強化され、迅速な微生物放出試験と高度な材料分離による拡張性の向上が実現しました。このような発展は市場の成長を促進します。
ヨーロッパ
ヨーロッパは2025年に18億4,000万米ドルの市場規模を記録し、世界市場シェアの28.75%を獲得し、2026年には20億米ドルに達すると予測されています。この成長は主に、ヨーロッパ全土での先進治療の台頭と、この地域の主要企業によるバイオセーフティー試験能力の拡大によって推進されています。これらの要因を背景に、英国市場は2026年までに4億3,000万米ドルに達すると予測されており、ドイツ市場は2026年までに4億8,000万米ドル、フランス市場は2025年に2億6,000万米ドルに達すると予測されています。
アジア太平洋地域
2025 年、アジア太平洋地域は 16 億 5,000 万米ドルで世界市場の 25.78% を占め、2026 年には 18 億 6,000 万米ドルに成長すると予測されており、市場で 3 番目に大きい地域の地位を確保しています。この地域において、日本市場は2026年までに3.7億米ドルに達すると予測されており、中国市場は2026年までに7.5億米ドルに達すると予測されており、インド市場は2026年までに2.1億米ドルに達すると予測されています。
ラテンアメリカ
ラテンアメリカ市場は2025年に3億2,000万米ドルと評価され、世界収益の5.00%を占め、2026年には3億5,000万米ドルに達すると推定されています。この地域での生物製剤生産の増加が成長を促進すると予想されています。中東およびアフリカでは、GCC の評価額は 2025 年に 0.9 億米ドルに達すると予想されます。
中東とアフリカ
中東およびアフリカは2025年に世界市場に3.13%貢献し、評価額は2億米ドルとなり、2026年には2億2000万米ドルに達すると予測されています。
競争環境
主要な業界プレーヤー:
主要企業の戦略的コラボレーションが主導的地位を支えた
生物製剤の安全性試験の市場は集中した構造を示しており、数社が世界中で活発に活動しています。これらの企業は、生産能力の拡大、新製品の発売、戦略的パートナーシップ、合併と買収、および地理的拡大に積極的に関与しています。彼らはテクノロジーの進歩に積極的に投資しており、革新的なコンピューター ビジョン システム向けの幅広い製品を提供しています。
Merck KGaA、SGS Société Générale de Surveillance SA、Thermo Fisher Scientific Inc.、Waters Corporation、および Lonza は、市場の重要なプレーヤーの一部です。さまざまな種類の生物製剤の試験のためのさまざまな生物学的安全性試験製品およびサービスの包括的な範囲は、これらの企業の市場シェアに大きく貢献します。
- For instance, in July 2025, Waters Corporation collaborated with BD to combine BD's Biosciences & Diagnostic Solutions business with Waters to combine, creating a life science and diagnostics leader focused on regulated, high-volume testing.
これとは別に、市場の他の著名なプレーヤーには、Charles River Laboratories、BD などが含まれます。これらの企業は、市場での存在感を高めるための研究開発への投資など、さまざまな戦略的取り組みに取り組んでいます。
概要を説明した主要な生物製剤安全性試験会社のリスト:
- Merck KGaA (Germany)
- SGS Société Générale de Surveillance SA (Switzerland)
- Thermo Fisher Scientific Inc. (U.S.)
- BD (U.S.)
- Sartorius AG (Germany)
- Charles River Laboratories (U.S.)
- Eurofins Scientific (Luxembourg)
- Lonza (Switzerland)
- Waters Corporation (U.S.)
- Reading Scientific Services Ltd (U.S.)
- Abzena (U.S.)
主要な業界の発展:
- 2025 年 10 月:Charles River Laboratories International, Inc. は Toxys と協力しました。この提携により、同社は、新薬や化学物質に関連する発生毒性の危険性を迅速かつ確実に特定するヒト幹細胞ベースの in vitro アッセイである ReproTracker へのアクセスが可能になりました。
- 2025 年 9 月:旭化成の子会社である Bionique Testing Laboratories LLC (Bionique) は、医薬品開発をさらにサポートし、迅速なバイオセーフティー試験ソリューションの需要に応えるために施設を拡張しました。
- 2025 年 7 月:Creative Diagnostics は、哺乳類 HCP ELISA キットを発売しました。これらの高度なアッセイ キットは、高感度で信頼性の高い宿主細胞タンパク質 (HCP) の検出を提供します。 バイオ医薬品開発と製造のプロセス。これらは、生産プロセス中に生物学的製品を汚染する可能性がある残留宿主細胞タンパク質を検出および定量するために使用されます。
- 2025 年 5 月:Creative Diagnostics は、バイオ医薬品の不純物検出用の高感度 T7 RNA ポリメラーゼ ELISA キットを発売しました。
- 2024 年 10 月:メルク KGaA は、米国メリーランド州ロックビルに新しいバイオセーフティ試験施設を開設しました。
- 2024 年 8 月:Cygnus Technologies は TriLink BioTechnologies と協力して、Cygnus の AccuRes 宿主細胞 DNA 定量キットを発売しました。この技術は、ワクチンを含む、より安全で安定した生物療法の生産に役立つアッセイの開発に使用されます。
レポートの範囲
市場分析では、レポートに含まれるすべての市場セグメントの市場規模と予測の包括的な調査が提供されます。これには、予測期間中に市場を推進すると予想される市場のダイナミクスと傾向の詳細が含まれます。また、技術の進歩、製品開発、主要業界の発展、合併と買収の概要、市場の成長に関する戦略的洞察も提供します。市場調査レポートには、詳細な競争状況も含まれており、市場シェアと主要な運営プレーヤーのプロフィールに関する情報が提供されます。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 8.18% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | 製品とサービス別
テストの種類別
用途別
エンドユーザー別
地理別
|
よくある質問
Fortune Business Insights によると、2026 年の世界市場価値は 70 億米ドルで、2034 年までに 131 億 3000 万米ドルに達すると予測されています。
2025 年の北米市場価値は 23 億 9,000 万米ドルでした。
市場は、2026 年から 2034 年の予測期間中に 8.18% の CAGR を示すと予想されます。
サービス部門は、2026 年に市場の副産物とサービスをリードすると予想されます。
生物製剤および細胞および遺伝子治療の生産増加が市場を牽引する重要な要因です。
Merck KGaA、SGS Société Générale de Surveillance SA、Thermo Fisher Scientific Inc.、BD、Sartorius AG は、市場の著名なプレーヤーの 1 つです。
北米は世界の生物製剤安全性試験市場を独占し、2025年には37.34%の市場シェアを獲得しました。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 167
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





