航空機エンジンブレード市場規模、シェアおよび業界分析、タイプ別(コンプレッサーブレード、タービンブレード、ファンブレード)、材料別(チタン合金、ニッケル基合金、複合材料)、用途別(商業および軍事)、および地域予測、2026~2034年
 無料サンプルをダウンロード

航空機エンジンブレードの市場規模と業界の概要
 音声版を聴く
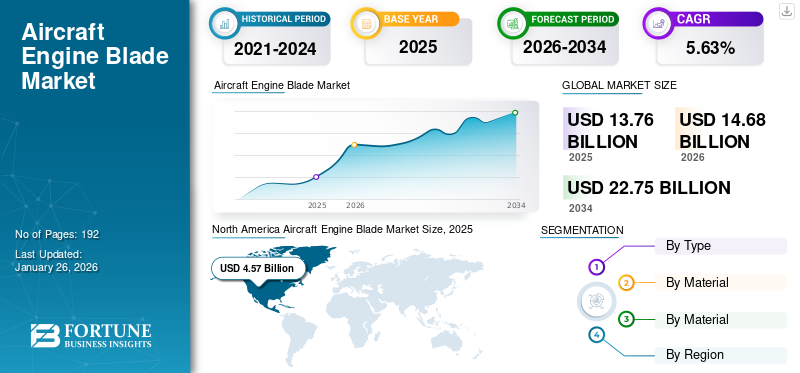
世界の航空機エンジンブレード市場規模は米ドルで評価されました 13.76 2025 年には 10 億ドルに達し、米ドルから増加すると予測されています 14.68 2026 年の 10 億ドルを米ドルに換算すると 22.75 2034 年までに 10 億ドルに達し、CAGR は 5.63% 予測期間中。北米は航空機エンジンブレード市場を独占し、市場シェアは 33.21% 2025年に。
航空機エンジンのブレードは、回転して熱エネルギーとガスをエンジンに動力を供給するために使用される回転機械エネルギーに変換するように設計された航空機エンジンのコンポーネントです。エンジンブレードには、コンプレッサーブレード、タービンブレード、ファンブレードの3種類があります。コンプレッサーブレードはエンジンのコンプレッサーセクションにあります。これらは、流入する空気を圧縮して、燃焼とエネルギー抽出に必要な圧力を生成する上で重要な役割を果たします。さらに、タービンブレードはタービンのローターに固定された湾曲した金属部品で、ガスの流れに応じて回転することで高温ガスからエネルギーを取り出すように設計されています。
なお、ファンブレードとは、ターボファンエンジンのファン部の一部を構成する構造物である。これは、前縁と後縁、正圧側と負圧側を備えた翼形で構成され、中央のハブから半径方向外側に延びています。ゼネラル・エレクトリック、サフラン、レイセオン・テクノロジーズは、高度なエンジンブレードの設計と製造における著名な市場リーダーの一部であり、GEとサフランは広く使用されているCFM56およびLEAPエンジンを生産するCFMインターナショナルを共同運営しています。これらの企業は、エンジンブレードの製造中に市場での存在感を強化するために、イノベーションと持続可能性に重点を置いています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
航空機エンジンブレード市場の重要なポイント
 市場規模と予測
- 2025年の市場規模:137億6,000万ドル
- 2026年の市場規模:146億8,000万ドル
- 2034 年の予測市場規模: 227 億 5,000 万ドル
- CAGR: 2026 ~ 2034 年で 5.63%
 市場占有率
- 北米は2025年に33.21%のシェアを獲得し、航空機エンジンブレード市場を支配しました。
- ファンブレードセグメントは、2026 年に 43.78% のシェアを獲得して市場をリードすると予測されています。
- チタン合金セグメントは、2026 年に 65.84% の市場シェアを獲得すると予想されます。
 主要な地域のハイライト
北米
航空宇宙技術の革新と強い民間航空需要に支えられ、2025 年には 45 億 7,000 万米ドルを生み出しました。
ヨーロッパ
先進的な製造技術と軽量エンジン技術により、2025 年には 41 億 7,000 万米ドルを占める。
アジア太平洋地域
航空旅行と航空宇宙への投資の増加により、2025年には36億米ドルに達しました。
私たち
航空機の納入と燃料効率の高い技術への需要に支えられ、2026 年までに 40 億 8,000 万米ドルに達すると予測されています。
日本
航空分野の拡大と先進的なエンジン技術の採用により、2026年までに9億3,000万米ドルに達すると予想されています。
続きを読む

市場動向
市場の推進力
市場の成長を促進する航空機納入の増加
高速データ接続に対するニーズの高まりは、市場の成長の主な推進要因の 1 つです。航空旅行の需要は大幅に増加しています。国際航空運送協会 (IATA) によると、航空業界は今後 20 年間の持続的な成長が見込まれており、世界の乗客数は 2037 年までに 2 倍の 82 億人に達すると予想されています。国際航空運送協会 (IATA) の報告によると、2024 年 10 月の世界の航空旅行需要は 2023 年の同月と比較して 7.1% 増加しました。
航空旅行が増加するにつれて、より多くの乗客を収容できるように航空機材を拡張する必要性が高まっています。したがって、さまざまな航空会社が新しい航空機を発注する割合が増加しています。例えば、欧州に本拠を置く航空機メーカーであるエアバスは、2023年に735機の民間航空機を納入し、2022年比11%増加した。2023年、ボーイングはASC606調整前に合計1,314機の純新規受注(総受注数1,456機)を獲得し、2022年に記録した774機の純新規受注(935機の総受注)から増加した。世界的な航空交通量の増加により、2024 年には徐々に増加します。たとえば、2024 年 12 月、トルコに本拠を置く格安航空会社ペガサス航空は、単通路機の拡充と近代化を図るため、ボーイング 737-10 型機を最大 200 機発注しました。
この航空機生産の増加は、航空機エンジンの必須コンポーネントである航空機エンジンブレードの需要の増加と直接相関しています。したがって、航空交通量の増加による航空機の納入件数の増加が重要な推進力となっています。
市場の制約
高い材料費と厳しい規制基準が市場の成長を妨げる可能性がある
航空機のエンジンブレードは、主にニッケルベースの超合金やチタン合金などの先進的な材料で作られています。これらの材料は、動作中の極端な温度やストレスに耐えるために重要です。また、エンジンブレードの製造には複雑な工程があり、精度と高度な技術が求められます。
CNC 加工、鋳造、電気化学加工などの技術を使用して、必要な公差と表面仕上げを実現します。複雑で入り組んだ形状の刃の製造には高度な機械が必要となり、製造コストが上昇します。さらに、この業界は航空の安全に関する厳格な規制と基準に従って運営されています。これらの規制は安全性を確保するために不可欠ですが、イノベーションを遅らせ、製造業者のコンプライアンスコストを増加させる可能性もあります。
市場の課題
環境および規制の圧力が市場に課題をもたらす可能性がある
市場における環境および規制の圧力は、排出量の削減と持続可能性の向上を目的とした、ますます厳格化する世界基準に起因しています。 FAA、EPA、ICAO などの規制機関は、炭素粒子、窒素酸化物、粒子状物質の排出を制限する新しい規則を導入しました。航空機エンジン、燃料効率を向上させ、環境への影響を低減する先進的な材料と技術の採用をメーカーに促しています。
市場機会
厳しい排出基準と燃費効率の高いエンジンへの需要の高まりが成長のチャンスをもたらす
世界中のさまざまな国や地域が、温室効果ガスの排出量を削減するために厳しい排出基準を導入しています。連邦航空局 (FAA) は、国際民間航空機関 (ICAO) が定めた基準を施行しています。この基準には、新型航空機に対し、2028 年から 2015 年レベルと比較して燃料消費量を 4% 削減することを義務付ける CO2 基準が含まれています。さらに、ICAOは、加盟国が2050年までに国際航空からの二酸化炭素排出量ネットゼロを達成するという野心的な長期目標を設定している。排出基準により、メーカーはタービンブレード、コンプレッサーブレード、ファンブレードなどのエンジンコンポーネントの設計の革新と強化を奨励している。これは、燃料効率を向上させ、排出ガスを削減する先進的な材料と技術の開発につながり、最終的には新しい規制を満たす高性能エンジンブレードの需要を高めます。メーカーが燃料効率の向上に努めるにつれ、軽量複合材料や合金など、ブレード用の先進的な材料の開発にますます注目が集まっています。これらの材料は、エンジン全体の重量を軽減し、性能を向上させ、厳しい排出基準に準拠するのに役立ち、エンジンブレードの革新を推進します。
航空機エンジンブレード市場動向
複合材料航空機エンジンブレードの採用
性能の向上、軽量化、燃料効率の向上の必要性により、ブレードに複合材料を使用することが重要なトレンドになりつつあります。複合材料、特にセラミックマトリックス複合材料(CMC)および金属マトリックス複合材料は、チタンやニッケルベースの超合金などの従来の材料と比較して大幅な軽量化を実現します。重量の軽減は航空機の効率と性能の向上にとって非常に重要です。複合材料は従来の材料よりも高い温度に耐えることができます。この機能により、エンジン設計におけるより高い動作温度が可能になります。さらに、燃料効率の高い航空機への需要により、軽量かつ高度なエンジンブレード設計の必要性が高まっています。
したがって、航空機の総重量を軽減するために複合材料の導入が増加しています。たとえば、ロールス&ロイスは、2020 年 2 月に、UltraFan デモンストレーター エンジン用に複合材料で作られたファン ブレードの製造を開始しました。ファンブレードは数百層の炭素繊維強化ポリマー (CFRP) 層と靭性を強化した樹脂材料で構成されており、双発航空機の重量を 700kg 削減できます。
さらに、2020年、ユナイテッド・エンジン・コーポレーション(UEC)は関連研究機関と協力して、PD-35エンジン用複合ファンブレードの開発と最初のプロトタイプを完成させた。 PD-35 ファンブレード デモンストレーターのテストの第 1 段階は、PD-14 エンジンの一部として 2020 年 6 月 27 日にペルミで行われました。したがって、炭素繊維などの複合材料の使用の増加が航空機エンジンブレード市場の成長を促進すると予想されます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
セグメンテーション分析
タイプ別
ファンブレードセグメントは、高度な高温耐性と高性能ファンブレードの開発により最大の市場シェアを保持
タイプに基づいて、市場にはコンプレッサーブレード、タービンブレード、ファンブレードが含まれます。
ファンブレードセグメントは、2026年には43.78%のシェアで最大の市場シェアを保持すると予想されています。さらに、チタンと組み合わせた3D織複合材などのハイブリッド材料の使用により、エンジンの全体的な効率が向上し、高度なエンジンファンブレードの需要がさらに高まっています。
タービンブレード市場セグメントは、ブレード構造のアップグレードの増加により、予測期間中により速く成長すると予想されます。航空会社が運ぶ乗客と航空貨物の量が増加しているため、新しい航空機やコンプレッサーブレードなどの予備部品の必要性が高まっています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
素材別
高強度、耐熱性、軽量性を兼ね備えたチタン合金セグメントがトップシェア
材料に基づいて、市場はチタン合金、ニッケル基合金、複合材料に分類されます。
チタン合金セグメントは、2026 年にも世界の航空機エンジン ブレード市場で 65.84% のシェアを獲得し、引き続き主要な部品となると予測されています。チタン合金は、高強度、軽量、優れた耐熱性で知られています。チタン合金は氷点下から 600°C までの温度で動作できるため、エンジン内の高温条件に耐えるのに最適です。 CF6、GE90、ロールスロイストレントシリーズエンジンなど、数多くのエンジンモデルにチタン合金素材を使用したエンジンを搭載。
複合セグメントは、予測期間中に大幅な CAGR で成長すると推定されています。 複合材料は、2 つ以上の異なる成分を組み合わせて作られる多成分材料です。航空機エンジンのブレードに使用されている複合材料の種類には、炭素繊維強化ポリマー (CFRP)、セラミックマトリックス複合材料、ホウ素繊維複合材料などがあります。これらの複合材料は高い強度対重量比を持ち、航空業界で使用される従来の材料よりも軽いため、エンジンのファンブレードの製造に複合材料を使用する傾向が増加しています。
たとえば、2025 年 1 月、AVIC Composites の子会社である Shanghai Aero Engine Composites Co., Ltd. (Shangfa Composites) は、中国の上海市臨港で開催された式典で、最初の複合材ファンブレードの生産を祝いました。このような発展は、今後数年間で航空機エンジンブレード産業の成長を促進すると予想されます。
用途別
航空旅行と旅客数の増加により商業部門が最大のシェアを握る
用途に基づいて、市場は商業用と軍事用に分類されます。
世界中で旅客輸送量が増加しているため、商用セグメントは2026年には68.34%のシェアを獲得し、航空機エンジンブレード市場で最高のシェアを握ると予想されています。国際航空運送協会(IATA)によると、2024年11月の世界の旅客需要は、2023年11月と比較して8.1%増加しました。国内航空旅行も成長を遂げ、2023年11月と比較して需要が3.1%増加し、輸送能力が1.5%増加しました。航空旅行の増加に伴い、航空会社は、航空機エンジンとそのコンポーネント(エンジンブレードなど)の需要がさらに増加する航空交通要件を満たすために、民間航空機の機材をアップグレードすることが奨励されています。航空旅行と航空機配達の需要の増加により、航空機エンジンブレード業界の成長が促進されています。
軍事部門は、安全保障上の懸念と現在の地政学的緊張による国防予算の増加により、最も急速な成長を遂げると推定されている。多くの国が空軍能力の近代化と拡大を図るために防衛予算を大幅に増額している。各国政府が作戦の即応性と技術的優位性を強化しようとしているため、この投資は先進的な軍用機エンジンに対する強い需要を生み出しています。このような要因により、市場の軍事分野における航空機エンジンブレードの需要が高まると予想されます。
航空機エンジンブレード市場の地域展望
世界市場は、地域に基づいて北米、ヨーロッパ、アジア太平洋、および世界のその他の地域に分割されています。
北米
North America Aircraft Engine Blade Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は現在、航空機エンジンブレード市場で最大のシェアを保持しており、予測期間を通じて引き続き支配的であると考えられます。北米市場は、2025年に45億7,000万米ドルを生み出し、世界市場の33.21%を占め、2026年には48億2,000万米ドルに達すると予想されています。この地域は、ボーイング、GEアビエーション、プラット・アンド・ホイットニーなどの大手企業がイノベーションやイノベーションの先頭に立って、強固な航空宇宙製造基盤の恩恵を受けています。生産。防衛支出の増加と民間航空旅行への強い需要が成長を牽引しています。さらに、この地域では大手エンジンメーカーによる重要な開発が増加しています。
たとえば、2023 年 10 月、GE エアロスペースとサフラン エアクラフト エンジンの折半出資の合弁会社である CFM インターナショナルは、人気の高いジェット エンジンである CFM56 の翼にある時間を延長するように設計された新しい高圧タービン (HPT) ブレードの発売を発表しました。このような発展は、この地域の市場の成長を促進すると予想されます。さらに、軍事分野における燃料効率の高い航空機に対する需要の高まりが、軍用機エンジンブレードの需要を促進する重要な要因となっています。米国市場は、航空機納入量の増加、空の旅の増加、燃料効率と費用対効果の高い航空機のニーズによって力強い成長を遂げています。ゼネラル・エレクトリック、CFMインターナショナル、レイセオン・テクノロジーズ、アルバニー・インターナショナルなどの米国に本拠を置く大手企業は、先進的な複合材料や3Dプリントより軽くて耐久性のあるブレードを製造します。米国市場は、2026 年までに 40 億 8,000 万米ドルと評価されています。
ヨーロッパ
ヨーロッパは2025年の世界市場に30.30%を占め、その評価額は41億7,000万米ドルに達し、2026年には44億6,000万米ドルに達すると予測されています。航空機エンジンブレード市場は、ゼネラル・エレクトリック社、プラット・アンド・ホイットニー社などの主要な航空機メーカーの存在により、北米と欧州が独占しています。ヨーロッパでは、航空機エンジンブレード市場が着実に成長すると予想されています。この成長は、ロールスロイスやサフランなどの強力な航空宇宙メーカーによるものです。この地域のさまざまなエンジンメーカーは、厳しい環境基準を満たす次世代エンジンの開発に注力しており、軽量で効率的なエンジンブレードの需要が高まっています。欧州連合は炭素排出量の削減に取り組んでいます。現在の欧州グリーンディールは、2050年までに輸送機関からの排出量を90%削減することを目標としています。このようなミッションでは、航空機の効率を向上させて排出量を削減するために、セラミックマトリックス複合材(CMC)や先端合金などの材料の採用を奨励しています。英国市場は 2026 年までに 14 億 3,000 万ドルと評価され、ドイツ市場は 2026 年までに 14 億 8,000 万ドルと評価されています。
アジア太平洋地域
アジア太平洋地域は、2025年に36億米ドルを占め、世界市場シェアの26.19%を占め、2026年には39億米ドルに達すると予測されています。アジア太平洋地域は、航空需要の高まりと航空宇宙製造への投資の増加により、市場の急速な成長を目の当たりにしています。中国とインドは航空産業を拡大しており、これにより航空機の納入数が増加し、高度なエンジン技術の必要性が高まっています。 Shanghai Aero Engine Composites が 2025 年に複合材ファンブレードを発売することは、航空機エンジンの革新に向けた地域のエンジンメーカーの取り組みを示している。航空機エンジンの効率向上を目的としたこのような取り組みは、さらなる成長を促進すると考えられます。日本市場は2026年までに9億3,000万米ドル、中国市場は2026年までに16億1,000万米ドル、インド市場は2026年までに6億8,000万米ドルと予測されています。
世界のその他の地域
2025 年のその他の世界の市場は 14 億 2,000 万米ドルで、世界需要の 10.29% を占め、2026 年には 15 億米ドルに成長すると予測されています。ラテンアメリカ、中東、アフリカなどの地域を含む世界のその他の地域では、市場は緩やかなペースで成長しています。航空機エンジンブレードの需要の高まりは、この地域の航空旅客輸送量の増加によって引き起こされています。航空インフラへの投資の急増と旅客数の増加が要因となっている。これらの地域の国々は、効率を向上させ、運用コストを削減するために、徐々に艦隊を近代化しています。たとえば、2024年10月、ボーイングと南米の旅客・貨物航空会社グループであるLATAM航空グループは、さらに5機のオプション付きでボーイング787ドリームライナーを10機購入すると発表した。さらに、航空機エンジンブレード市場の主要企業は、ブレード技術の革新と改善を目的とした研究開発に投資しており、それによって市場の成長を推進しています。したがって、航空会社が保有機材の拡大に努めるにつれて、市場の成長を促進する性能と信頼性を向上させる高度なエンジンブレードに対する需要が増大すると考えられます。
競争環境
主要な業界プレーヤー
主要企業は成長を促進するための技術的に高度な製品の開発と買収戦略に注力
著名な市場プレーヤーは、自社の製品の進歩を優先しています。多様な製品の開発と研究開発への投資の増加が、これらのプレーヤーの市場支配に貢献する重要な要因です。市場は、この業界で活動する複数のプレーヤーによって主導されています。さらに、航空機エンジンブレードの大手企業は、市場での存在感を高め、航空機エンジンの需要の高まりに対応するために、収益分析などのさまざまな戦略に積極的に取り組んでいます。
主要な航空機エンジンブレード企業のリスト
- General Electric Company (U.S.)
- CFM International (U.S.)
- Safran SA (France)
- Raytheon Technologies Corporation (U.S.)
- Albany International Corp. (U.S.)
- Alcoa Corporation (U.S.)
- Rolls-Royce Holdings plc (U.K.)
- GKN Aerospace (U.K.)
- MTU Aero Engines AG (Germany)
- IHI AEROSPACE Co., Ltd. (Japan)
主要な産業の発展
- 2024 年 10 月:GE エアロスペースは、スペインのバルセロナで開催された 2024 年の MRO ヨーロッパ会議で明らかになったように、AI 対応ブレード検査ツール (BIT) の拡張を発表し、CFM LEAP および GE9X エンジン用の 2 つの新しい検査ツールを追加しました。 BIT は人工知能を活用してブレード検査の効率と精度を向上させます。
- 2024 年 2 月:サフラン・エアクラフト・エンジンズは、ブルターニュのレンヌに、同社の主要エンジンプログラム、特に防衛用途で使用されるM88や民間航空で使用されるCFMインターナショナルLEAPエンジン用のタービンブレードの製造を専門とする新しい鋳造工場を設立する計画を発表した。
- 2023年10月: CFM International は、広く使用されている民間航空機エンジンの耐久性と性能を向上させることを目的として、CFM56-5B および CFM56-7B エンジン用のアップグレードされた高圧タービン (HPT) ブレードを導入しました。この新しいブレード設計は、何百万ものエンジン飛行時間にわたって収集された広範な現場データに基づいており、目標を絞った改善が可能になります。
- 2022 年 12 月:サフラン・エアロ・ブースターズは、ベルギーのワロン地方、特にリエージュ県にコンプレッサーのブレードとベーンの新しい生産工場を設立すると発表した。 CEOのフランソワ・ルポ氏が明らかにしたこの取り組みは5,677万米ドルという巨額の投資を意味し、LEAPエンジンに使用されるものを含むチタン製コンプレッサーブレードの製造能力を強化することを目的としている。
- 2020年2月:ロールス・ロイスは、効率性と持続可能性の新たな基準を設定することを目的とした、UltraFan デモンストレーター エンジン用の世界最大のファン ブレードの生産を開始しました。複合材ブレードの直径は 140 インチという驚異的な大きさで、ナローボディ航空機の胴体のサイズにほぼ一致しており、英国ブリストルにある同社の技術拠点で製造されています。
レポートの範囲
このレポートは、この分野の詳細な分析を提供し、航空機エンジンブレード業界の主要企業、コンポーネント、プラットフォーム、エンドユーザー、さまざまな地域に応じたアプリケーションなどの重要な側面に焦点を当てています。さらに、調査レポートは、市場動向、競争環境、収益分析、市場競争、市場の状況についての深い洞察を提供し、主要な業界の発展に焦点を当てています。また、近年の航空機エンジンブレードのサイズ決定に寄与したいくつかの直接的および間接的な要因も含まれます。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
推定年 | 2026年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
ユニット | 価値 (10億米ドル) |
成長率 | のCAGR 5.63% 2026年から2034年まで |
セグメンテーション
| タイプ別
|
素材別
| |
による応用
| |
地域別
|
よくある質問
Fortune Business Insights によると、2026 年の世界市場は 146 億 8,000 万米ドルで、2034 年までに 227 億 5,000 万米ドルに達すると予測されています。
5.63%のCAGRを記録し、市場は予測期間(2026年から2034年)にわたって大幅な成長を示すでしょう。
材料別に見ると、チタン合金セグメントが市場をリードしました。
ゼネラル・エレクトリック・カンパニーは市場の主導的プレーヤーです。
シェアに関しては北米が市場を独占しています。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 192
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。




















関連レポート