航空機加圧システムの市場規模、シェアおよび業界分析、システムタイプ別(客室圧力制御システムおよび客室圧力監視システム)、コンポーネント別(アウトフローバルブ、客室圧力コントローラ、および圧力センサー)、航空機タイプ別(ナローボディ航空機、ワイドボディ航空機、およびビジネスジェット)、技術別(ブリードエアベースの加圧および電動コンプレッサーベースの加圧)、設置タイプ別(ラインフィット/OEM 設置およびレトロフィット設置)、エンド ユーザー別 (航空機 OEM、航空会社/オペレーター、および MRO サービス プロバイダー)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

航空機与圧システムの市場規模と今後の見通し
 音声版を聴く
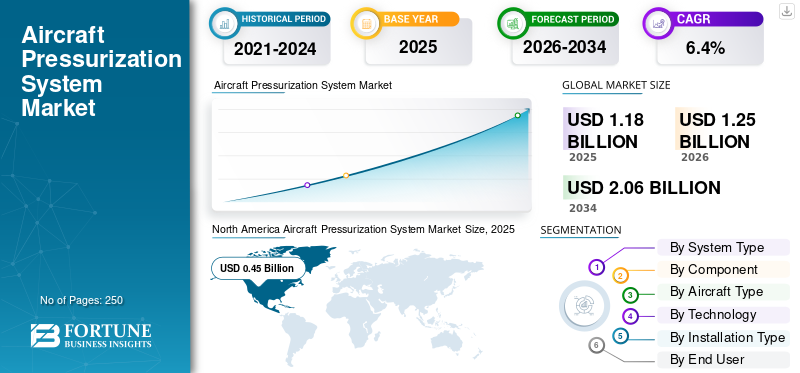
2025年の世界の航空機加圧システム市場規模は11億8,000万米ドルと評価された。同市場は、2026年の12億5,000万米ドルから2034年までに20億6,000万米ドルへと成長し、予測期間中は年平均成長率(CAGR)6.4%を示すと見込まれている。2025年、北米は航空機加圧システム市場で38.13%の市場シェアを占め、市場をリードした。
航空機与圧システムは、飛行中のキャビン、コックピット、貨物室、アビオニクスベイ、およびミッション固有のコンパートメントの圧力を調整する重要な航空機の空気管理および航空機の安全システムであり、外気圧が人間の通常の呼吸に不十分な高高度での安全で快適な航空機の運航を可能にします。これらのシステムは、航空機環境制御システム、ブリードエアシステム、電動コンプレッサーアーキテクチャ、換気システム、熱管理ネットワークと緊密に連携しながら、空気供給、圧力検知、流出規制、安全救済、緊急圧力制御を管理することにより、制御された客室高度を維持します。
ハネウェル・エアロスペース、コリンズ・エアロスペース、リープヘル・エアロスペースなどの業界リーダーおよび航空機空気管理システム専門サプライヤーは、客室内圧力コントローラー、流出バルブ、安全バルブ、リリーフバルブ、圧力センサー、アクチュエーター、コントロールパネル、エアダクト、デジタル監視ソフトウェア。
無料サンプルをダウンロード このレポートについて詳しく知るために。
航空機与圧システムの市場動向
デジタル監視とより電気的な加圧アーキテクチャへの移行が市場トレンドを決定づけるものとして浮上している
市場は、従来の空気圧を重視したキャビン圧力制御から、デジタル監視、電子制御、より電気的な空気管理アーキテクチャへの移行を目の当たりにしています。航空機 OEM および Tier-1 システム サプライヤーは、乗客の快適性を向上させ、パイロットの作業負荷を軽減し、予知保全をサポートするために、客室内圧力センサー、電子コントローラー、流出バルブの作動、統合診断、システム状態の監視にますます注力しています。この傾向は、航空機の電動化への広範な動きとも関連しており、従来の空圧および油圧機能がますます最適化されたり、電動およびソフトウェア制御システムに置き換えられたりしています。
- たとえば、ウッドワード氏は2024年12月にサフラン・エレクトロニクス&ディフェンス社の北米における電気機械作動事業を買収する契約に署名し、この買収により業界で実証済みの次世代航空機向け電気機械技術プラットフォームが提供されると述べた。
この傾向により、電子客室圧力コントローラー、スマート圧力センサー、電気作動、デジタル監視ソフトウェア、統合航空機空気管理システムの需要が増加すると予想されます。予測期間中、航空宇宙の客室システムと与圧システムは、航空機環境制御システム (ECS)、コックピット警報システム、航空機健全性監視プラットフォーム、およびより電動化された航空機アーキテクチャとより密接に関連するようになる可能性があります。
市場ダイナミクス
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
航空機生産の増加と機内圧力の安全性要件の義務化が市場の成長を推進
この市場は、航空機生産の増加、機材の入れ替え、および高高度での航空機運航における安全な客室内圧を維持するための必須のニーズによって牽引されています。加圧システムは、客室の高度、差圧、圧力変化率、および緊急救援機能を調整し、民間航空機、ビジネスジェット、地域航空機、軍用輸送機、および高高度の特殊任務プラットフォームにわたる安全上重要な機器となっています。航空機 OEM が生産率を高め、航空会社が機材を最新化するにつれて、客室圧力コントローラー、流出バルブ、安全バルブ、圧力センサー、アクチュエーター、および統合された空気管理ハードウェアの需要が増加し続けています。
- たとえば、エアバスは2025年10月、民間航空機プログラム全体で生産を増やしており、A320ファミリーの増強は2027年に月産75機の生産能力に達することに焦点を当てていると発表した。
この推進力により、航空機 OEM、ティア 1 環境制御システム サプライヤー、航空会社、MRO プロバイダー、防衛機関、ビジネス ジェット メーカーからの需要が維持されると予想されます。ナローボディ機、ワイドボディ機、リージョナルジェット機、ビジネスジェット、軍用機、高高度ISRまたはミッション航空機。
市場の制約
市場の拡大を制限するための厳格な認証、機内圧力の遵守、安全性を重視した検証
航空機与圧システム市場の成長を阻害する主な要因は、与圧客室および居住コンパートメントに必要な厳格な認証と耐空性コンプライアンスです。与圧システムは、客室高度制限、圧力警告システム、減圧応答、冗長性、センサーの信頼性、ソフトウェア検証、および緊急安全機能に関する要件を満たさなければなりません。客室内圧力制御に何らかの不具合が生じると、乗客と乗務員の安全に影響を及ぼす可能性があるため、サプライヤーは長い認定サイクル、高額な試験コスト、厳格な文書要件、複雑な OEM 承認手順に直面しています。
たとえば、2026 年においても、米国連邦航空局の 14 CFR 25.841 は、与圧された客室および占有コンパートメントに対して、通常の動作条件下で客室の気圧高度を 8,000 フィート以下に維持することを引き続き要求しています。
加圧システムには航空宇宙グレードのトレーサビリティ、環境テスト、ソフトウェア保証、信頼性検証、航空機レベルの統合が必要なため、この制約は小規模サプライヤーにさらに深刻な影響を与える可能性があります。圧力センサー、流出バルブ、安全バルブ、コントローラー、客室圧力監視ソフトウェアの新規サプライヤーにとって市場参入は依然として困難です。
市場機会
統合された空気管理とアフターマーケットサポートの拡大が市場成長の機会をもたらす
市場における大きなチャンスは、統合された客室空気管理システムと航空機のライフサイクル サポートの拡大にあります。加圧は、航空機の空調システム、ブリードエア、換気、防氷、燃料タンクの不活性化、液体冷却などを含む、より広範な環境制御および空気管理アーキテクチャの一部として管理されることが増えています。これにより、統合システム設計、改修対応の監視、交換コンポーネント、MRO サポート、民間、軍用、固定翼機、航空機などのデジタル診断を提供できるサプライヤーに機会が生まれます。ヘリコプターrプラットフォーム。
- たとえば、2025 年 4 月に、Satair と Collins Aerospace は、客室内装部品販売契約の 4 年間延長に署名し、酸素システムやその他の客室関連機器を含むコリンズ製品を世界のアフターマーケット チャネル全体で継続的にサポートします。
この機会により、改造対応の客室圧力監視システム、交換用バルブ、圧力センサー、環境制御ユニット、酸素システムインターフェース、およびアフターマーケットサポートパッケージに対する需要が増加すると予想されます。予測期間中、強力な OEM 承認、流通ネットワーク、修理能力、統合された ECS/航空管理ポートフォリオを備えたサプライヤーは、老朽化した航空機や使用率の高い民間航空機からの定期的な需要を取り込むのに有利な立場にあると考えられます。
市場の課題
圧力センサーのドリフト、信頼性リスク、システム統合の複雑さが市場に課題をもたらす
市場にとっての大きな課題は、センサーの精度、バルブの信頼性、ソフトウェアのパフォーマンス、およびさまざまな航空機プラットフォームにわたるシステムレベルの統合を維持することです。加圧システムは、統合された空気システム制御、空調パック、ブリードエアシステム、換気システム、コックピット警告、酸素システム、およびアビオニクスと相互作用します。センサーのドリフト、バルブの故障、ソフトウェアの障害、または統合の不一致は、客室の圧力制御に影響を与え、メンテナンスの負担を引き起こし、運用制限や耐空措置のトリガーとなる可能性があります。
航空機の与圧システムがよりデジタル化され、センサーに依存し、より広範な環境制御システムと統合されるにつれて、この課題は今後も重要になると予想されます。サプライヤーは、軽量化、冗長性、センシング精度、ソフトウェア厳格な OEM および規制基準を満たしながら、信頼性、保守性、コストを実現します。
セグメンテーション分析
システムタイプ別
安全な客室内圧力管理に対する航空機レベルの必須要件により、客室内圧力制御システムセグメントの成長が促進
システムのタイプに基づいて、市場はキャビン圧力制御システム、キャビン圧力監視システム、給気および空調システム、安全およびリリーフ圧力システムに分割されます。
客室圧力制御システムセグメントは、上昇、巡航、降下、および緊急動作条件中の客室高度、差圧、および圧力変化率を自動的に調整する中心的な役割を果たしたため、2025 年には主要な市場シェアを保持しました。このシステムは、キャビン圧力コントローラー、制御ロジック、流出バルブコマンド、コックピットインターフェース機能を通じて与圧性能を直接制御するため、監視のみのシステムや安全救済システムと比較して運用上の重要性が高くなります。その優位性は、民間航空機全体の安全な客室内圧管理のための航空機レベルの必須要件によって裏付けられています。ビジネスジェット、軍用機および地域航空機プラットフォーム。
- たとえば、2025 年 12 月に EASA は、エアバス航空機に対する耐空性指令案 PAD 25-196 を発行しました。この指令では、「自動機内圧力制御システム」に関連する派遣制限について特に言及しています。
客室内圧監視システムセグメントは、予測期間中に CAGR 8.3% で最も速い成長を記録する位置にあります。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
コンポーネント別
プライマリ キャビン気流調整機能 サポートされているアウトフロー バルブ セグメントの優位性
市場はコンポーネントごとに、流出バルブ、キャビン圧力コントローラー、圧力センサー、安全/リリーフバルブ、アクチュエーター、コントロールパネルなど。
アウトフローバルブセグメントは、これらのバルブが客室の空気放出を調整し、必要な客室内圧力差を維持するための主要な機械的制御ポイントであるため、2025 年の航空機加圧システム市場でトップシェアを維持しました。センサー、パネル、アクチュエーターと比較して、流出バルブは、客室の高度、圧力の安定性、与圧された航空機全体の減圧制御を維持する上で直接的な役割を果たします。民間航空機やビジネス ジェットでは、冗長性と安全性の遵守を維持しながら、すべての飛行段階を通じて与圧を自動的に調整する必要があるため、その重要性はさらに高くなります。
- たとえば、FAA は 14 CFR 25.841 に基づいて、与圧客室に、故障時に過剰な圧力差を防止するために十分な総合容量を備えた圧力リリーフバルブを含む、客室圧力制御用のバルブ、制御装置、およびインジケータを組み込むことを義務付けています。
圧力センサーセグメントは、予測期間中に 8.5% の CAGR で最も速い成長を記録する位置にあります。
航空機の種類別
ナローボディ航空機が高い生産量と保有機数の利用により市場をリード
航空機の種類に基づいて、市場はナローボディ機、ワイドボディ機、リージョナル機、ビジネスジェット、軍用機、一般航空航空機、ヘリコプターと回転翼航空機、UAV/高度な航空機。
狭胴機セグメントは、生産量の多さ、導入機材の多さ、国内線、地域路線、短中距離路線における単通路機の多用により、2025年には主要な市場シェアを獲得しました。ナローボディ航空機には、標準の機内システムとして、信頼性の高い客室圧力制御システム、流出バルブ、圧力センサー、安全バルブ、およびコントロール パネルが必要です。同社の大規模な配送拠点と定期的なメンテナンス需要により、ワイドボディ、リージョナル、ビジネスジェット、軍用、回転翼航空機のプラットフォームと比較して最も強力な貢献者となっています。
- 例えば、2025年10月、エアバスは、A320ファミリープログラムが2027年までに月産75機の生産ペースに向けて強化を続けている一方、A220プログラムは2026年に12機の生産を目標にしていると報告した。
ビジネスジェット部門は、予測期間中に 7.0% という最速の CAGR で成長すると予想されています。
テクノロジー別
大規模な導入艦隊と確立された航空機アーキテクチャにより、エアベースの加圧が主流となりました
技術に基づいて、市場はブリードエアベースの加圧、電動コンプレッサーベースの加圧、ハイブリッド加圧システム、デジタル/自動加圧制御に分類されます。
現在の商業用、地域用、ビジネス用、軍用機のプラットフォームのほとんどは、客室の加圧と環境制御のためにエンジンのブリードエアまたは APU から供給される圧縮空気に依存し続けているため、ブリードエアベースの加圧セグメントは 2025 年に主要な市場シェアを保持しました。このテクノロジーは、成熟した認証基盤、確立されたメンテナンス エコシステム、幅広い OEM 採用、既存の航空機空気圧システムおよび ECS アーキテクチャとの互換性により、依然として有力な存在です。また、大量の航空機フリートにわたるラインフィットとアフターマーケットの両方の需要もサポートします。
- たとえば、FAA は 2025 年 8 月に、ATA 第 36 章ニューマチックに基づく高圧ブリードバルブの問題に関連するエアバス A319neo、A320neo、および A321neo 航空機の耐空性指令を採択し、現代の狭胴機におけるブリードエアベースの空気圧アーキテクチャの継続的な運用上の関連性を強化しました。
電動コンプレッサーベースの加圧セグメントは、予測期間中に 11.6% という最速の CAGR で成長すると予想されます。
インストールタイプ別
新型航空機の生産とOEMシステムの統合により、ラインフィット/OEM設置セグメントが独占
設置タイプに基づいて、市場はラインフィット/OEM設置、レトロフィット設置、アフターマーケット/交換に分類されます。
加圧システムは航空機の製造と認証の際に統合される安全性が重要なシステムであるため、ラインフィット/OEM設置セグメントは2025年に主要な市場シェアを維持しました。客室圧力コントローラー、流出バルブ、安全バルブ、圧力センサー、ダクトインターフェース、コックピット制御装置は通常、航空機の環境制御および空気管理アーキテクチャの一部として納入前に設置され、検証されます。これにより、特に新規製品において、OEM による設置は改修活動よりも強力な市場地位を獲得します。民間航空機、ビジネスジェット、地域航空機、軍用プラットフォームなど。
- たとえば、2025年4月、エアバスはスピリット・エアロシステムズと最終契約を結び、エアバス民間航空機プログラム専用の厳選された産業資産を取得し、増産が続く中で主要な航空機作業パッケージの供給安定性を確保することを目指した。
アフターマーケット/交換品セグメントは、予測期間中に 6.3% の CAGR で着実に成長すると予想されます。
エンドユーザー別
航空機レベルの認証と統合された空気管理が航空機 OEM セグメントの成長を促進する必要がある
エンドユーザーごとに、市場は航空機 OEM、航空会社および運航会社、軍事および防衛機関、MRO プロバイダーに分類されます。
航空機 OEM セグメントは、加圧システムが航空機の設計、認証、生産、納入の段階で統合されているため、2025 年には主要な市場シェアを保持しました。 OEM は、システム アーキテクチャ、サプライヤーの認定、冗長性要件、コックピット インターフェイス ロジック、ECS 統合、および客室内圧力制御の認証準拠を定義します。その優位性は、民間航空機、ビジネスジェット、地域航空機、軍用輸送機、特殊任務プラットフォームにわたる高価値のラインフィット需要によって支えられています。
- 例えば、2025年12月、エアバスは、A350航空機与圧システムセクション、A321およびA220コンポーネント、A220ミッド航空機与圧システム生産を含む民間航空機プログラム専用の旧スピリット・エアロシステムズ資産の買収を完了し、重要な航空機生産作業パッケージに対するエアバスの管理を強化した。
MRO プロバイダーセグメントは、予測期間中に 8.4% の CAGR で最も急速に成長すると予想されます。
航空機与圧システム市場の地域展望
地理的に、市場は北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカに分割されています。
北米
North America Aircraft Pressurization System Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は2025年に4億5,000万米ドルの評価額で市場を独占し、2026年には4億7,000万米ドルに達すると見込まれています。ボーイングの民間航空機生産基地は市場の成長、ボンバルディアのカナダでのビジネスジェット製造拠点、ロッキード・マーティンとノースロップ・グラマンの防衛機プログラム、カナダでのエアバスA220の活動、そして成熟した航空宇宙アフターマーケットとMROエコシステムを支えています。需要は、ナローボディ機の製造、ビジネスジェットの納入、軍用機の製造、機内圧力コンポーネントの交換、空気管理システムのアップグレード、および大規模な商用および防衛艦隊における圧力センサー、流出バルブ、コントローラー、リリーフバルブの安全性を重視した検査によって牽引されています。
- たとえば、2025年12月、ボンバルディアはオンタリオ州ミシサガでグローバル8000ビジネスジェットの就航を祝い、ビジネス航空生産における客室高度が最低の2,691フィートであることを強調した。
米国の航空機与圧システム市場
北米の強い貢献と地域内での米国の優位性を踏まえ、米国市場は2025年に約4億1000万米ドルと評価された。ボーイングの民間航空機プログラム、米国拠点の防衛用航空機生産、ビジネス航空製造、ハネウェル・エアロスペース、コリンズなどの主要な空気管理および与圧部品サプライヤーの存在に支えられ、米国は2025年の北米市場を支配した。航空宇宙、Parker Meggitt、ITT Aerospace Controls、Aero Fluid Products、および Dukes Aerospace。この国は、商用機、軍用機、ビジネスジェット機、および特殊任務航空機のラインフィット加圧システム、客室圧力コントローラー、流出バルブ、安全バルブ、圧力センサー、およびアフターマーケット交換用コンポーネントに対する高い需要の恩恵を受けています。
- たとえば、ボーイングは2025年12月にスピリット・エアロシステムズの買収を完了し、737航空機与圧システムや767、777、787ドリームライナー・プログラムの主要構造物を含むボーイング関連の民間航空機事業を社内に持ち込んだ。
ヨーロッパ
欧州では、エアバスの民間航空機の生産、ダッソー・アビエーションの事業と戦闘機プログラム、レオナルドの航空機製造、サーブの防衛機の活動、リープヘル・エアロスペース、サフラン、コリンズ/ノード・マイクロなどの主要なECSと機内圧力システムのサプライヤー、その他の欧州の航空宇宙システム専門会社の存在に支えられ、市場の力強い成長が見込まれる。 A320ファミリーとA350の生産、ビジネスジェットの製造、軍用機近代化、地域航空機のサポート、地域の大規模な導入機材全体にわたる客室圧力センサー、コントローラー、流出バルブ、および空気管理コンポーネントの交換が行われます。
英国の航空機与圧システム市場
2025 年の英国市場は約 0 億 4,000 万米ドルと評価され、世界収益の約 3.4% に相当します。
ドイツの航空機与圧システム市場
ドイツ市場は 2025 年に 0.6 億米ドルと評価され、これは世界売上高の約 5.4% に相当します。
アジア太平洋地域
アジア太平洋地域は、中国、インド、日本、韓国における航空機生産の現地化、民間航空艦隊の拡大、防衛用航空機の調達、航空宇宙産業能力の拡大に支えられ、市場で最も急速な導入の伸びを記録すると予測されています。中国でのエアバス最終組立の拡大、COMAC航空機の活動、インドの防衛機生産プログラム、地域航空会社の機材拡大、稼働率の高い機材における客室内圧力センサー、流出バルブ、コントローラー、安全救済システムに対するMRO要件の増加によって需要が牽引されています。
- たとえば、エアバスは2025年10月に中国の天津に2番目のA320ファミリー最終組立ラインを開設し、最初の航空機の組み立てと2026年初頭の完全運用に向けた準備を進めている。
日本の航空機与圧システム市場
2025 年の日本市場は約 0.6 億米ドルと評価され、世界収益の約 5.0% を占めます。
中国の航空機与圧システム市場
中国市場は世界最大の市場の一つと予測されており、2025年の売上高は約1億2000万米ドルと推定され、世界売上高の約10.5%を占める。
インドの航空機与圧システム市場
2025 年のインド市場は約 0.3 億米ドルと評価され、世界収益の約 2.6% を占めます。
ラテンアメリカ
ラテンアメリカ市場はブラジルが主導し、エンブラエルの商業用、幹部用、防衛用航空機の製造拠点が支援している一方、メキシコは航空宇宙製造クラスター、部品供給、MRO活動を通じて貢献している。地域の需要は、エンブラエル E ジェット、プラエトルおよびフェノム ビジネス ジェット、C-390 防衛機、航空機材の更新、エグゼクティブ ジェットの運用、地域およびビジネス航空機材全体の与圧コンポーネントのメンテナンスによって支えられています。
ブラジルの航空機与圧システム市場
2025 年のブラジル市場は約 0.3 億米ドルと評価され、世界収益の約 2.7% を占めます。
中東とアフリカ
中東およびアフリカ市場は、UAE、サウジアラビア、イスラエル、トルコ、南アフリカにおける航空会社の拡充、プレミアム長距離航空機の運航、防衛航空プログラム、ビジネスジェット活動、航空宇宙ローカリゼーションの取り組みによって支えられています。需要は主に、保有機材の拡大、MRO 要件、防衛航空機の調達、UAV および特殊任務航空機の活動、および高温および長距離の動作環境における客室の安全性と乗客の快適性を維持する必要性によって促進されています。
UAEの航空機与圧システム市場
2025 年の UAE 市場は約 0.2 億米ドルと評価され、世界収益の約 1.7% を占めます。
競争環境
主要な業界プレーヤー
統合された航空宇宙航空管理機能、認証強度、デジタル制御の専門知識、およびアフターマーケット サポートが競争力のリーダーシップを推進します
世界市場は、航空機 OEM システム インテグレーター、ティア 1 環境制御システム サプライヤー、客室圧力制御システム メーカー、バルブおよびアクチュエーターの専門家、圧力メーカー間の競争によって特徴付けられています。センサープロバイダー、電子コントローラー会社、航空宇宙 MRO サービス プロバイダー。競争上のリーダーシップは、民間、ビジネス航空、軍事、地域、回転翼航空機、および先進的な航空機プラットフォームにわたる、高い安全性コンプライアンス、航空機レベルの認証対応、および一貫したパフォーマンスを備えた信頼性の高い客室圧力コントローラー、流出バルブ、安全リリーフバルブ、圧力センサー、アクチュエーター、コントロールパネル、客室快適ソリューション、および統合された空気管理ソリューションを提供できる企業によってますます形作られています。
主要な航空機加圧システム会社のリスト
- Honeywell Aerospace (U.S.)
- Collins Aerospace / RTX (U.S.)
- Dukes Aerospace (U.S.)
- Liebherr-Aerospace (France)
- Safran (France)
- ACE Thermal Systems (U.S.)
- Aero Fluid Products (U.S.)
- Parker Meggitt (U.K.)
- ITT Aerospace Controls (U.S.)
- AMETEK Aerospace & Defense (U.S.)
主要な産業の発展
- 2026年1月: SAE International は、ARP1270C 航空機キャビン加圧システム基準を改訂し、性能目標、要件定義、運用シナリオ、設計実践、安全プロセス、検証方法を含む、航空機キャビン圧力制御システムおよび機器の推奨慣行を更新しました。
- 2026 年 1 月: ボンバルディアは、グローバル 8000 が 2025 年 11 月のカナダ運輸省の認証と米国 FAA の認証に続き、欧州連合航空安全局の認証を取得したと発表しました。
- 2025 年 8 月: ハネウェルは、ハネウェル主導のコンソーシアムが、AI と複雑な積層造形に焦点を当てたプロジェクト STRATA の ATI プログラムを通じて、英国政府から約 1,780 万ドルの資金提供を受けたと発表しました。 環境制御システム およびキャビン圧力制御システム。
- 2024 年 1 月: 米国FAAは、飛行中の客室ドアプラグの離脱により急激な減圧が発生したことを受け、一部のボーイング737-9型機に対して緊急耐空性指令2024-02-51を採択した。
レポートの範囲
世界の航空機与圧システム市場分析は、レポートに含まれるすべてのセグメントによる市場規模と予測の詳細な調査を提供します。これには、市場のダイナミクス、市場動向、予測期間中に市場を推進すると予想される地域分析に関する詳細が含まれています。市場レポートにはポーターのファイブフォース分析が含まれており、市場におけるバイヤーとサプライヤーの潜在力を示しています。市場予測では、技術の進歩、新製品の発売、主要なトレンド、主要な業界の発展、パートナーシップ、合併と買収の詳細に関する情報が提供されます。市場分析には、市場シェアと主要企業のプロフィールに関する情報を含む詳細な競争環境も含まれます。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 6.4% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | システムタイプ別、コンポーネント別、航空機タイプ別、テクノロジー別、設置タイプ別、エンドユーザー別、および地域別 |
| システムタイプ別 |
|
| コンポーネント別 |
|
| 航空機の種類別 |
|
| テクノロジー別 |
|
| インストールタイプ別 |
|
| エンドユーザー別 |
|
| 地域別 |
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 11 億 8000 万米ドルで、2034 年までに 20 億 6000 万米ドルに達すると予測されています。
2025 年の北米の市場価値は 4 億 5,000 万米ドルでした。
市場は、2026 年から 2034 年の予測期間中に 6.4% の CAGR を示すと予想されます。
航空機のタイプ別では、ナローボディ航空機セグメントが市場をリードしました。
航空機生産の増加と機内圧力の安全性要件の義務化が市場の成長を推進しています。
Honeywell Aerospace、Collins Aerospace / RTX、Dukes Aerospace は、世界市場の主要企業の一部です。
2025 年には北米が市場を支配します。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 250
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。

関連レポート