装甲兵員輸送車(APC)市場規模、シェア、ロシア・ウクライナ戦争の影響と産業分析、プラットフォーム別(戦闘車両、戦闘支援車両、無人装甲地上車両)、推進力別(従来型および電気式)、モビリティ別(装輪式および履帯式)、システム別(駆動システム、構造および機構、武器および弾薬制御システム、対抗措置システム、指揮および制御)システム、ナビゲーション システム、観測および表示システム、その他)、ソリューション別 (ライン フィットおよびレトロフィット)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
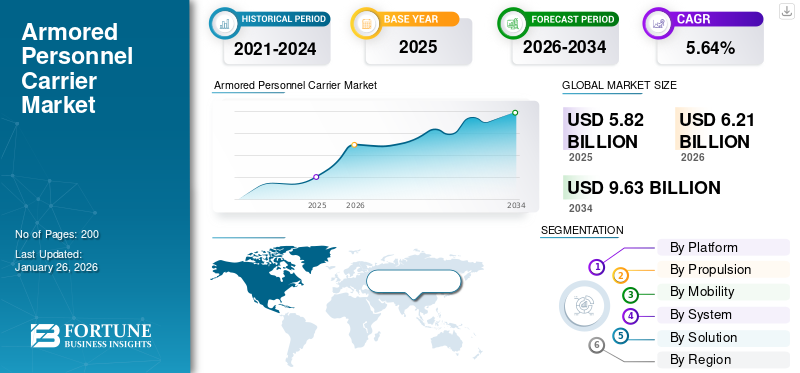
世界の装甲兵員輸送車(APC)市場規模は、2025年に58億2,000万米ドルと評価されています。市場は2026年の62億1,000万米ドルから2034年までに96億3,000万米ドルに成長すると予測されており、予測期間中に5.64%のCAGRを示します。ヨーロッパは、2025 年に 42.30% の市場シェアを獲得し、APC 市場を独占しました。
装甲兵員輸送車 (APC) は、戦闘地域で人員と装備を輸送するために設計された広範なタイプの装甲軍用車両です。これらは機動性と保護を提供し、軍隊が戦場の地形を迅速かつ安全に移動できるようにします。第一次世界大戦後、APC は世界中で軍事装備の一般的な部品となっています。
APC は通常、小火器の射撃や砲撃に対する防御機能を備えています。装甲は通常鋼鉄またはアルミニウム。一部の APC には CBRN (化学、生物学、放射線、核) 防御が装備されています。モビリティ APC は、さまざまな地形や気象条件で動作するように設計されています。これらのほとんどは、最大 10 ~ 20 人の兵士とその装備を収容できます。さらに、武装 APC には、自衛用の軽機関銃、汎用機関銃、または重機関銃、自動手榴弾発射装置、またはミサイル システムが装備され、地上作戦をサポートする場合があります。歩兵戦闘車 (IFV) と比較して、APC は武装が少なく、戦闘中に直接火力支援を提供するように設計されていません。
世界の装甲兵員輸送車(APC)市場は、いくつかの主要企業間の大幅な成長と競争によって特徴付けられています。この分野に携わる主な企業は、BAE Systems、General Dynamics Corporation、Lockheed Martin などです。これらの企業は、装甲保護、機動性、およびさまざまな軍事ニーズへの適応性の強化に重点を置いて、APC 用の高度な技術の開発に取り組んでいます。たとえば、BAE Systems と Patria は新しい装甲システムに投資しており、General Dynamics と Rheinmetall は安定した収益源を確保するために大規模な政府契約を確保しています。
新型コロナウイルス感染症のパンデミックは、世界全体に多層的な影響を与えました。装甲車両市場、さまざまな経済に影響を与えます。パンデミックは当初、製造の遅れやサプライチェーンの混乱を引き起こしたが、防衛部門の回復力、支出の増加、戦略的取り組みが市場の緩やかな回復と成長に貢献した。自動車部品、部品、組立ラインの生産者が悪影響を受け、製造業務も大きな影響を受けました。企業は物流上の課題、ロックダウンや制限による労働力不足、業務能力の低下に直面し、市場の機能を妨げている。
無料サンプルをダウンロード このレポートについて詳しく知るために。
装甲兵員輸送車市場の重要なポイント
 世界市場規模と予測
- 2025年の市場規模:58.2億ドル
- 2026年の市場規模:62億1,000万ドル
- 2034 年の予測市場規模: 96 億 3,000 万ドル
- CAGR: 2026 ~ 2034 年で 5.64%
 市場占有率
- ヨーロッパは 2025 年に 42.30% のシェアを獲得し、APC 市場を独占しました。
- 戦闘車両セグメントは、2026 年に市場の 55.53% を占めると予測されています。
- 従来型推進機セグメントは、2026 年に市場の 85.72% を占めると予想されます。
 主要な地域のハイライト
ヨーロッパ
欧州は2025年に24億6000万米ドルを生み出し、世界市場の42.30%を占めた。
中東とアフリカ
中東およびアフリカは 2025 年に 21 億 9 千万米ドルに達し、世界市場の 37.67% を占めます。
北米
北米は 2025 年に 5 億 2,000 万米ドルを記録し、世界市場の収益の 8.88% に貢献しました。
私たち。
米国の APC 市場は 2026 年までに 5 億 5,000 万米ドルに達すると予測されています。
日本
日本のAPC市場は2026年までに0.4億米ドルに達すると予測されています。
続きを読む

ロシア・ウクライナ戦争の影響
ロシアとウクライナの戦争は装甲兵員輸送車 (APC) の市場シェアの拡大に大きな影響を与え、現代の戦争におけるこれらの車両の必要性とそれに伴う課題の両方を浮き彫りにしました。 APC は、戦場で兵士を輸送し、小火器の砲撃、砲弾、ロケット弾の破片から兵士を守るために不可欠です。
ウクライナは国際援助の一環として様々な国からAPCを受け入れている。カナダはウクライナに 1,140 台のロシェル上院議員 APC を供給しており、紛争で最も広く使用されている装甲車両モデルの 1 つとなっています。しかし、これらの車両は運用上の課題に直面しており、前線付近では効果が低下し、一部が損傷または破壊されたと報告されています。
米国はストライカー APC をウクライナに譲渡したが、戦闘におけるその性能は圧倒的なものではなかった。 2024 年半ばまでに、数十機のストライカーが破壊されました。これらの APC は 1970 年代のプラットフォームに基づいており、低強度の紛争を目的としており、十分な装備を備えた敵との本格的な戦闘には準備ができていないことが証明されています。米国はウクライナ軍への200機のM113 APCの供給を承認した。米軍はこれらの APC とその予備品の在庫をヨーロッパに保管しています。
この紛争により、武装無人機や精密誘導砲などの現代の脅威に対する旧式の APC モデルの脆弱性が明らかになりました。このため、インドなどの国々は老朽化した装甲戦闘車両の緊急代替を模索している。この戦争は、現代の戦争における装甲車両の必要性を浮き彫りにしました。
装甲兵員輸送車の市場動向
APC の電気技術の進歩が市場の主要なトレンドとして浮上
ハイブリッド電気駆動システムは、軍用車両の静かな動きを強化すると同時に、騒音を低減し、ステルス機能を向上させることで潜在的な軍事的利益をもたらします。ハイブリッド技術は最終的には軍の化石燃料への依存を減らし、さまざまな技術的および運用上の進歩につながるだろう。
- 2022 年 1 月、ウィスコンシン大学は、ハイブリッド パワートレインの車両への統合を検討する米陸軍契約を受け取りました。さらに、米陸軍の電気軽偵察車(eLRV)には、完全電動化に向けて進む前にハイブリッドシステムが搭載されることが見込まれています。さらに、2022年1月、オシュコシュ防衛省は軍隊輸送用に設計されたハイブリッド車両である電気軍用車両eJLTVを導入した。
エネルギー効率の高い生産プロセスに対する需要の高まり、安全性とセキュリティへの懸念の高まり、コンポーネントの故障を予測できるソフトウェア システムの必要性、労働力の変化、法規制遵守の重要性の高まり、および手動制御できないプロセスに対する APC の実装が、APC 市場の成長を推進しています。
業界は、プロセス変数の制御における効率と精度を向上させ、包括的な制御と最適化の要件を満たすために APC システムを優先しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場ダイナミクス
市場の推進力
世界的に拡大する非対称戦争が市場拡大に貢献
非対称戦争では、関係当事者または国家が保有する軍事資産が不平等であるため、弱い側が型破りな武器や戦略を利用して相手の弱点を突くようになります。過去 10 年間、経済的、宗教的、社会文化的課題に加えて政治的不安定により、非対称戦争が激化しました。したがって、政府機関が戦闘車両を利用してテロリスト/反政府勢力の攻撃から身を守り、空中攻撃や爆発物攻撃から身を守ることができるようになりました。
さらに、これらの車両には対反乱作戦用に設計された砲塔砲システムが搭載されています。たとえば、2024年12月、インドはインド東部のナクサライトに対する作戦にAPCを配備した。その結果、非対称戦争の激化により、世界中で APC が急増すると予想されます。
市場の成長を刺激する高度な兵器システムを搭載した次世代軍用車両の需要の高まり
世界中で紛争、テロ、戦争活動が増加しています。アジア諸国やその他の地域間での暴力や国境を越えた活動の増加により、特定の国が軍事力を強化するようになりました。世界中の政府は、自国の軍事力を強化し支援するために、現代の主力戦車 (MBT)、軽防護車両 (LPV)、歩兵戦闘車 (IFV)、その他のさまざまな車両を活用しています。したがって、この要因は、予測期間全体を通じて市場の成長を促進する可能性があります。
さらに、発展途上国は高度な兵器システムを非常に重視しており、多様な脅威から身を守るための車両を配備し、装甲兵員輸送車(APC)市場の成長拡大を推進しています。たとえば、2021 年 9 月にオランダ王国陸軍は BAE Systems を選択し、CV90 MkIV の強化に伴う CV9035NL の中期アップグレード プロジェクトと契約しました。このプログラムを通じて、同社は新しい砲塔設計を提供しました。契約総額は約5億ドルでした。
市場の制約
市場拡大を妨げる電気および機械システムの障害
APC は、起伏の多い地形を通過する際の機械的ストレスや、さまざまな作業による物流ストレスの影響を受けやすくなります。これらの車両を適切に動作させ、故障を回避するには、一貫したメンテナンスが必要です。自動車には継続的なメンテナンスが不可欠であるなど、車両の維持と故障に関する問題が存在します。これには、定期的な点検、潤滑、洗浄、摩耗したコンポーネントの交換などが含まれます。ただし、車両の維持費は通常の中古車に比べて高くなります。
さらに、自動車は機械的、電気的、構造的な問題に遭遇する可能性があります。一般的な故障モードには、エンジン、トランスミッション、サスペンション、装甲の問題が含まれます。さらに、車両の故障による影響は、ミッションの失敗から死亡事故まで多岐にわたります。故障の可能性を減らすために、すべての車両が適切に維持され、定期的に検査されていることを保証することが不可欠です。これらすべての側面が市場の成長を妨げます。
セグメンテーション分析
プラットフォーム別
歩兵の機械化と近代化への取り組みの必要性の高まりにより、戦闘車両が市場を支配
プラットフォームに基づいて、市場は戦闘車両、戦闘支援車両、無人地上装甲車両に分割されています。
戦闘車両セグメントは市場をリードし、2026年には世界全体の55.53%に寄与すると予想されています。このセグメントの成長は、世界中の発展途上国と先進国の両方における歩兵の機械化と近代化の取り組みに対する現在および将来のニーズによるものです。たとえば、欧州連合(EU)の常設構造協力局(PESCO)によると、2022年7月にイタリア、フィンランド、スロバキアを含むEU加盟国により、歩兵戦闘車両、水陸両用強襲車両、軽装甲車の製作のための共通プロトタイプのRDT&Eを実施するイニシアチブが開始された。共有プロトタイププラットフォームは、より迅速な戦闘展開機動、ISR活動、兵站支援、戦闘支援、指揮統制機能、および医療援助を促進することを目的としていました。また、EU 加盟国の軍隊間の相互運用性の提供にも役立ちます。
無人地上装甲車両セグメントは、予測期間を通じて最も急速に成長するセグメントとなるでしょう。これらの無人車両は危険な環境でも機能し、防衛目的で利用されます。その結果、無人軍用機の作成と利用の必要性が高まるにつれて、この分野はより急速に拡大すると考えられます。
戦闘支援車両セクターは、火力支援、さまざまな運用支援、追加機能により、予測期間を通じて緩やかに成長すると予想されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
推進力による
戦闘と戦争の増加が従来セグメントの成長を促進
推進力によって、市場は従来型と電動型に分類されます。
従来型セグメントは、電気推進技術を含む軍事近代化の取り組み、進行中のロシア・ウクライナ紛争、戦闘や戦争、世界的な内乱の激化による調達優先順位の変化によって推進され、2026年には85.72%の市場シェアを占めると見込まれている。たとえば、2022 年 4 月、Nadicorp Holdings Sdn Bhd と Nurol Makina は、国連レバノン暫定軍 (UNIFIL) 内のマレーシア大隊 850-5 (MALBATT 850-5) 分遣隊に、20 台の Ejder Yalcin 4x4 車輪付き APC を供給しました。これらの APC には、ASELSAN 安定化高度遠隔兵器プラットフォーム (SARP) と遠隔兵器ステーション (RWS) が装備されていました。
電気セグメントは、予測期間中に最も高い CAGR で成長すると予想されます。多くの OEM は、米国、ヨーロッパ、アジアで継続的に増加する排出ガス規制と燃費規制に準拠するために、ハイブリッド車を徹底的に調査してきました。さらに、パワーエレクトロニクスやパワーエレクトロニクスを含むハイブリッドパワートレイン要素電気モータードライブは、予測される時間枠内で車両のエネルギー効率と市場での存在感を高める方法として登場しました。
- たとえば、2022 年 4 月、米国陸軍と国防総省は、電気およびハイブリッド電気推進技術を導入することで地上車両の在庫を徹底的に見直すことを目指しました。さらに、米陸軍はハンビーと統合軽戦術車両のハイブリッド電気バージョンを評価しました。さらに、ゼネラルモーターズは、電気自動車用の動力および推進システムを含む最先端の自動車技術に350億ドルを投資する計画を発表した。
モビリティ別
セグメントの成長を促進する国境警備活動における車輪付きモビリティのニーズの高まり
市場は、モビリティに基づいて車輪付きセグメントと無限軌道セグメントに分割されています。
車輪付きセグメントは、2026 年に 73.99% の市場シェアを占めて市場を支配し、予測期間中に成長すると予想されます。これは主に、特殊作戦、部隊展開、国境警備活動、指揮統制などの戦闘支援任務、軍の医療支援などでの有用性によるものです。諜報、監視、偵察 (ISR)、および輸送用途での 4X4 LAV のニーズの増加は、軍の要求の高まりによるものと考えられます。たとえば、2020年5月、中国北方工業集団公司(NORINCO)は空中投下可能な4輪を備えた軍用車両を開発し、中国空軍での運用を開始した。監視対象のカテゴリーは、困難な地形で使用される主力戦車や車両の調達が増加するため、大幅な成長を遂げるでしょう。
追跡セグメントは、予測期間中に安定した成長率で拡大すると予測されています。大手 OEM 各社は、従来の低速で重装甲の軍用車両の重要性に重点を置き、より軽量、より速く、機敏で、燃料効率が高く、ハイテンポな作戦向けに設計された主要なプラットフォームに進化しています。また、敵の意思決定サイクルに効果的に適合し、機敏性、地形へのアクセス、戦術的適応性を通じて生存性の向上を提供するプラットフォームにも焦点を当てています。これらの要素は、予測期間中のセグメントの成長を促進します。
システム別
高度な駆動システムへのニーズの高まりにより、駆動システム部門が優位に立つ
システムに基づいて、市場は駆動システム、構造および機構、武器および弾薬制御システム、対抗システム、指揮および制御システム、ナビゲーションシステム、観察および表示システムなどに分割されます。
駆動システム部門は、2026 年に 21.75% のシェアで市場を独占し、2026 年から 2034 年にかけて最も急成長すると予想されています。各国の軍隊による高度な駆動システムに対するニーズの高まりが、市場におけるこの部門の拡大を促進しています。さらに、強くて回復力のある製品に対する需要が高まっています。 ディーゼルエンジンセグメントの成長にも貢献します。主力戦車の近代化努力により、タービン エンジンの必要性も高まっています。
自律地上システムの需要が高まるにつれて、指揮制御システムは大幅に増加すると考えられます。 APC の指揮統制 (C2) システムは、戦場でのコミュニケーション、状況認識、運用効率を向上させるために重要です。これらのシステムには高度なテクノロジーが統合されており、軍事部隊間のシームレスな連携が確保されています。
ソリューション別
レトロフィット事業の成長に貢献するため、新興国でのライセンス生産による調達強化のニーズの高まり
ソリューションに基づいて、市場はレトロフィットとラインフィットに分けられます。
改修セグメントは 2024 年に市場を支配し、予測期間中に成長すると予想されます。発展途上国ではライセンス生産の需要が高まっています。ほとんどの国は、外国の OEM や政府からの調達ではなく製造トレンドに依存しており、予測期間を通じて生産的な成長を促進しています。
たとえば、2023 年 9 月、PT ピンダッドはインドネシア陸軍向けに 18 両のハリマウ超近代中量戦車 (MMWT) (FNSS カプラン MT MMWT) のライセンス製品を担当しました。 PT ピンダッドは 2022 年にハリマウ MMWT の納入を開始し、CMI コッケリル 3105 砲塔と GVW 35 トンの 105MM L-53 CV ライフル砲を搭載しました。
さらに、発展途上国は戦争を有利に進めるために革新的なシステムを備えた車両を強化しています。たとえば、米陸軍は、強化された部隊、戦略家、研究者が、高度標的化および致死性後方システム(ATLAS)イニシアチブに基づいて作成された技術のプロトタイプを作成していると述べています。
装甲兵員輸送車市場におけるラインフィットセグメントとは、改造またはアップグレードされた車両ではなく、あらかじめ取り付けられた機能や機能を備えて製造および納入される車両を指します。このセグメントは、すぐに導入できる最新のソリューションを求める軍隊にとって重要です。 APC市場におけるラインフィットセグメントは、世界的な安全保障上の懸念の高まり、技術革新、世界中の軍隊による近代化努力により成長しています。このセグメントは、さまざまな運用要件に対応する最先端の機能を備えた、すぐに使用できる車両を提供することに重点を置いています。このセグメントは、2025 年に市場シェアの 73% を獲得すると予想されており、予測期間 (2025 ~ 2032 年) 中に 6% の CAGR を記録します。
装甲空母市場の地域別見通し
世界の装甲兵員輸送車市場は、地域に応じて北米、ヨーロッパ、アジア太平洋、中東、アフリカ、ラテンアメリカに分かれています。
ヨーロッパ
Europe Armored Personnel Carrier (APC) Marke Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
ヨーロッパは2025年に24億6,000万米ドルの市場規模を記録し、世界市場シェアの42.30%を獲得し、2026年には26億2,000万米ドルに達すると予測されています。この地域は、予測期間を通じて着実な成長が見込まれています。ロシアとウクライナの間で紛争が続く中、APCの地域と並んで戦車の必要性も高まっている。ロシアの価値は、2025 年に 11 億 8,000 万米ドルになると見込まれています。さらに、次世代車両に移行する予定の現在の車両ラインナップが市場の拡大を促進すると予想されます。たとえば、2022 年 5 月、ラインメタル BAE システムズ ランド (RBSL) は、次期英国陸軍チャレンジャー 3 主力戦車に砲塔駆動サーボ システム (TDSS) を納入する契約をカーチス ライトと締結しました。ドイツは 2025 年に 1 億 4,300 万米ドルの価値があると予測されており、フランスは同年に 2 億 3,000 万米ドルを保有する予定です。英国市場は2026年までに1億7,000万米ドルと評価され、ドイツ市場は2026年までに1億8,000万米ドルと評価されています。
中東
中東およびアフリカは、NIMR Automotive LLC、Koç Holding A.Ş.、BMC Otomotiv Sanayi ve Ticaret A.S.、STREIT Group、International Armored Groupなどの重要な貢献者により、2025年の評価額は21.9億米ドルで2026年には23.5億米ドルに達すると予測されており、2025年の世界市場に37.67%を占めています。 (IAG)、アラブ工業化機構 (AOI)、および EDGE グループ。 2018年以降、トルコ、UAE、サウジアラビアなどが国産APCに対する防衛予算を増額している。トルコの市場価値は2025年に3億7000万米ドルに達すると見込まれており、エジプトは同年に2億3000万米ドルに達すると推定されている。
アフリカ
アフリカ市場は、2025 年に 7 億 9,000 万米ドルで第 3 位の市場シェアを保持すると予測されています。APC 市場は、MBT 部門で生み出す利益が減少しています。南アフリカ、エジプト、その他の国からの調達イニシアチブの増加により、世界的に市場の成長が促進される可能性があります。 2022年4月、エジプト国防省はロシア国営企業ウラルバゴンザヴォード(UVZ)とエジプトで500両のT-90MS MBTを定期的に供給する契約を締結し、それによりウラルバゴンザヴォードはロシアから輸入した部品を使用して戦車を組み立てる施設を設立することになる。
ラテンアメリカ
ラテンアメリカ市場は2025年に2億9000万米ドルと評価され、世界収益の4.91%を占め、2026年には3億米ドルに達すると推定されています。ラテンアメリカ諸国は軍の近代化努力を続けています。違法薬物取引、過激派テロリズム、経済的・社会的不平等に関連する問題の増大により、持続的な暴力が煽られ、この地域でこれらの車両の需要が生じています。ラテンアメリカの都市部に軍隊を配備するためのAPCを取得すると、市場の成長が促進されます。
北米
北米市場は2025年に5億2000万米ドルで、世界産業の8.88%を占め、2026年には5億9000万米ドルに達すると予想されています。General Dynamics Corporation、Textron Systems、Oshkosh Defenseなどの主要企業の存在が北米市場の成長を推進しています。米国市場は 2025 年に 5 億米ドルに達する見込みです。米国市場は 2026 年までに 5 億 5,000 万米ドルに達すると予想されます。
アジア太平洋地域
2025年のアジア太平洋地域の市場規模は3億6000万米ドルで、世界市場の6.24%を占め、2026年には3億6000万米ドルに成長すると予測されています。アジア太平洋地域は、インド、中国、韓国、日本などの国々による防衛支出の増加により、予測期間中に大幅な成長を遂げると予測されています。テロ、国境を越えた紛争、政争の激化により、アジア諸国で戦闘が勃発し、市場の拡大を推進しています。中国市場は、2025年に1億3,000万米ドルに達すると見込まれています。たとえば、2021年3月、インド国防省は、インド陸軍に1,300台の軽特殊車両を提供するため、マヒンドラ・ディフェンス・システムズ社(MDSL)と1億4,479万米ドルの契約を締結しました。さらに、中型機関銃、自動手榴弾発射装置、対戦車誘導ミサイルを輸送できる高性能戦術車両である軽戦術車両は、さまざまな戦闘部隊による使用の承認を受けています。日本市場は2026年までに0.4億ドル、中国市場は2026年までに1.6億ドル、インド市場は2026年までに0.4億ドルと見込まれています。
競争環境
主要な業界関係者
市場の主要企業は軍用車両の開発とその設計に注力しています
装甲兵員輸送車 (APC) 市場には、軍用車両の開発と設計に携わる多数のメーカーが含まれています。これらの企業は、技術的に高度な製品を開発し、先進国と新興国の両方の政府と強固な関係を構築することに重点を置いています。
これらの参加者の中には、General Dynamics Corporation、BAE Systems、Rheinmetall AG などがあります。 2021 年 2 月、インド首相は国防研究開発機構 (DRDO) によって製造されたアルジュン主力戦車 Mark-1A (MK-1A) をインド陸軍に納入しました。 Arjun MBT Mk IA は、優れた機動性、卓越した火力、並外れた保護、乗組員の快適性を提供します。
プロファイルされた主要な装甲兵員輸送会社のリスト
- NORINCOGROUP.com Inc. (China)
- Oshkosh Defense, LLC (U.S.)
- Otokar (Turkey)
- Rheinmetall AG (Germany)
- Krauss-Maffei Wegmann GmbH (Germany)
- Denel SOC Ltd (South Africa)
- IVECO DEFENCE VEHICLES (Italy)
- BAE Systems (U.K.)
- General Dynamics Corporation (U.S.)
- Textron Systems (U.S.)
主要な産業の発展
- 2024年12月 –ポーランド国防省は、軍用に80台のRosomak-L車輪付きAPCを調達する契約を締結した。この協定は約43億ズウォティ(約12億米ドル)と推定されており、後方支援と訓練サービスの完全なセットを包含している。
- 2024年10月 –ルーマニア国防省は、ルーマニア軍に1,000台以上の軽装甲戦術軍用車両を納入するために、トルコの会社オトカルを選択した。付加価値税を除く9億3,400万米ドルの契約に基づき、合計1,059台のCobra II軽装甲戦術装輪車両が供給される予定です。
- 2024年5月 –イムコ・インダストリーズは、イスラエル国防省との1億560万米ドル相当の契約を明らかにした。この長期契約により、イムコにはイスラエル国防軍(IDF)の装甲車両(メルカバ戦車やナメル装甲兵員輸送車、エイタン装甲兵員輸送車など)の電気システムとサブシステムの作成と供給の責任が与えられる。
- 2024年3月 –米陸軍はBAEシステムズに対し、旧式のM113装甲兵員輸送車の代替を目的とした追加の装甲多目的車両(AMPV)の7億5,430万米ドルの契約を付与した。水曜日に明らかにされたこの合意では、引き渡し予定日を2027年2月と定めている。
- 2023年1月–オシュコシュ・コーポレーションが完全所有する子会社であるオシュコシュ・ディフェンス社は、イスラエル国防省(IMOD)がイスラエル国防軍向けのAPC船体の製造にオシュコシュ・ディフェンス社を選択したと発表した。 1億ドル以上の価値があるこの契約に基づき、オシュコシュ防衛社は数百台のエイタンAPC本体を製造することになる。
レポートの範囲
調査レポートは詳細な市場分析を提供し、トップ企業、製品カテゴリ、主要なアプリケーションなどの重要な要素を強調しています。さらに、このレポートは市場の概要を提供し、重要な業界の傾向と発展を強調しています。前述の要因に加えて、レポートには、近年の市場の成長に役割を果たしたさまざまな要素が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
推定年 | 2026年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | 2026 年から 2034 年までの CAGR は 5.64% |
ユニット | 価値 (10億米ドル) |
セグメンテーション | プラットフォーム別
|
推進力による
| |
モビリティ別
| |
ソリューション別
| |
システム別
| |
地域別
|
よくある質問
Fortune Business Insights によると、市場規模は 2025 年に 58 億 2000 万ドルで、2034 年までに 96 億 3000 万ドルに達すると予想されています。
5.64%のCAGRを記録し、市場は予測期間(2026年から2034年)にわたって着実な成長を示すでしょう。
2025 年には車輪付きセグメントが市場を支配しました。
2025 年に市場で最も高いシェアを獲得したのはどの地域でしょうか?
市場のトッププレーヤーには、General Dynamics Corporation、BAE Systems、Rheinmetall AG などがあります。
専門家にお問い合わせください 専門家に相談する

- 2021-2034
- 2025
- 2021-2024
- 200
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。




















関連レポート