防衛エレクトロニクスの陳腐化市場規模、シェアおよび業界分析、システム別(通信システム、ナビゲーションシステム、飛行制御システム、電子戦システムなど)、プラットフォーム別(陸、海、空)、タイプ別(サプライチェーンの陳腐化、機能の陳腐化、技術の陳腐化)、および地域予測、2026~2034年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
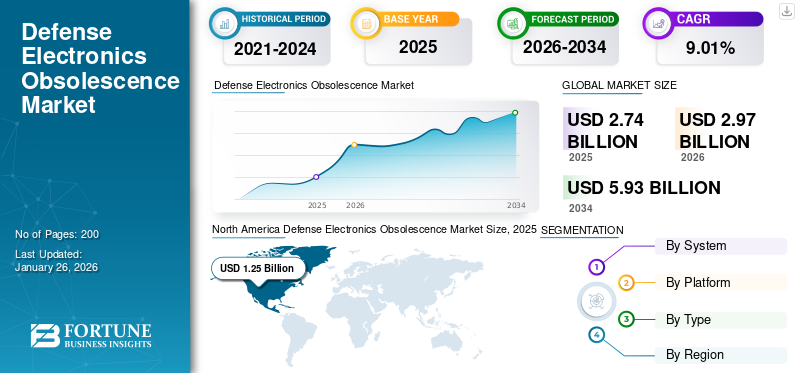
世界の防衛エレクトロニクスの陳腐化市場規模は、2025 年に 27 億 4000 万米ドルと評価されています。市場は 2026 年の 29 億 7000 万米ドルから 2034 年までに 59 億 3000 万米ドルに成長すると予測されており、予測期間中に 9.01% の CAGR を示します。 北米は、2025 年に 45.69% の市場シェアを獲得し、防衛エレクトロニクスの陳腐化市場を独占しました。
軍用電子機器の陳腐化市場は、防衛インフラの電子部品やシステムの老朽化によってもたらされる課題に対処しています。陳腐化は、技術の進歩、製造中止、交換部品の入手不能などにより、電子システム、部品、または技術が利用できなくなったり、持続可能でなくなったりしたときに発生します。この市場は、技術変化のペースが速く、電子部品のライフサイクルが短いのに比べて防衛プログラムの運用期間が長いにもかかわらず、防衛システムの運用上の有効性を維持することにより、国家安全保障を維持する上で重要な役割を果たしています。
防衛電子機器の陳腐化の応用には、リバース エンジニアリング、最新のコンポーネントによる時代遅れのシステムの改修、運用準備を確保するためのライフサイクル管理などが含まれます。モジュール式のオープン アーキテクチャ設計の採用により、アップグレードがさらに簡素化され、ベンダーへの依存が軽減されました。 BAE Systems、Raytheon Technologies、Lockheed Martin Corporation、Northrop Grumman などの主要企業は、陳腐化管理のための AI 主導の予測分析を提供することで、この分野のイノベーションを主導しています。
新型コロナウイルス感染症(COVID-19)のパンデミックにより世界のサプライチェーンが混乱し、老朽化した防衛システムの交換部品を調達する際の課題がさらに悪化しました。しかし、それはまた、デジタル変革政府が不確実性の中で運用準備を維持することを優先する中、陳腐化管理のための予測分析も可能になりました。
無料サンプルをダウンロード このレポートについて詳しく知るために。
防衛エレクトロニクスの陳腐化市場の重要なポイント
 世界市場規模と予測
- 2025年の市場規模:27.4億ドル
- 2026年の市場規模:29億7,000万ドル
- 2034 年の予測市場規模: 59 億 3,000 万ドル
- CAGR: 2026 ~ 2034 年で 9.01%
 市場占有率
- 北米は、2025 年に防衛エレクトロニクスの陳腐化市場で 45.69% のシェアを獲得し、独占しました。
- 通信システム部門は2026年に24.09%のシェアを獲得すると予測されている。
- エアプラットフォームセグメントは、2026年に市場の43.66%を占めると予想されています。
 主要な地域のハイライト
北米
北米は 2025 年に 12 億 5,000 万米ドルに達し、世界の収益の 45.69% を占めました。
ヨーロッパ
欧州は 2025 年に 6 億米ドルを生み出し、市場シェアの 21.77% を占めました。
アジア太平洋地域
アジア太平洋地域は 2025 年に 4 億 8,000 万米ドルを記録し、世界の収益の 17.41% に貢献しました。
私たち。
米国市場は、防衛近代化の取り組みにより、2026 年には 10 億米ドルに達すると推定されています。
日本
日本市場は、防衛技術のアップグレードにより、2026年までに1億米ドルに達すると予測されています。
続きを読む

市場力学
市場の推進力
運用準備とライフサイクル管理が市場の成長を促進すると予想される
運用準備とライフサイクル管理は、防衛電子機器の陳腐化市場の成長を促進する重要な要素です。防衛システムの高度な電子コンポーネントへの依存度が高まるにつれ、ミッションクリティカルなシステムの継続的な機能と信頼性を確保するために、陳腐化を管理することが優先事項になっています。運用準備には、技術の進歩により古いコンポーネントが時代遅れになったとしても、防衛機器が機能し、最新の状態を維持することが求められます。ライフサイクル管理は、陳腐化を予測し、新しいテクノロジーを統合し、サプライ チェーンの回復力を確保して防衛システムの寿命を維持することで、この問題に対処します。
さらに、軍事システムの近代化に対する需要の高まりにより、作戦準備をサポートする革新的なソリューションへの投資が加速しています。防衛請負業者と技術プロバイダーの間の戦略的パートナーシップが、陳腐化の課題に対処するための重要な手段として浮上しています。これらのコラボレーションは、サプライチェーンの機敏性を高めながら、厳格な軍事規格に準拠した相互運用可能なソリューションの開発に焦点を当てています。その結果、市場は、運用準備の維持と効果的なライフサイクル管理という 2 つの必須事項によって推進され、持続的な成長を遂げると予想されています。
市場の制約
複雑なサプライチェーンと陳腐化管理に伴う高コストが世界的な市場拡大を制限するはず
市場は、複雑なサプライチェーンと陳腐化管理に伴う高額なコストにより、重大な課題に直面しています。防衛システムは多くの場合、製造ソースが限られた特殊なコンポーネントに依存しているため、サプライチェーンが混乱に対して脆弱になっています。テクノロジーが急速に進化するにつれて、多くのコンポーネントが時代遅れになり、世界中で調達することが困難な交換やアップグレードが必要になります。この複雑さは、厳格な軍事規格や規制を順守する必要があるためさらに複雑になり、ケースの革新が遅れ、統合がより困難になります。
陳腐化を管理するための経済的負担も、市場拡大の大きな制約となっています。これにかかるコストは、古いコンポーネントの交換にとどまらず、新技術の研究開発、既存システムへの統合、厳格なテスト、認証プロセスが含まれます。これらの活動には多額の投資が必要であり、大規模なシステムの改修には数十億ドルに達することもよくあります。防衛予算は有限であり、人件費、メンテナンス、新しいシステムの取得などの他の優先事項とこれらの費用のバランスを取る必要があります。この財務上の制約により、アップグレードの頻度と範囲が制限され、防衛組織は古いシステムを必要以上に長く維持することを余儀なくされます。
市場機会
ライフサイクル延長プログラムは大きな成長の機会を提供します
ライフサイクル延長プログラムは、システムの老朽化や急速な技術進歩によってもたらされる課題に対処し、市場における大きな成長の機会をもたらします。これらのプログラムは、廃止されたコンポーネントを再製造またはリバースエンジニアリングすることにより、重要な防衛システムの運用寿命を延ばすことに重点を置いています。古い部品を改修したり、機能的に同等の代替品を作成したりすることで、防衛組織は、まったく新しいシステムの取得に伴う高額なコストをかけずに、即応性と運用能力を維持できます。このアプローチにより、継続的な機能が確保されるだけでなく、サプライ チェーンの脆弱性が軽減され、外部サプライヤーへの依存が軽減されます。
ライフサイクル延長プログラムの需要は、航空機や艦艇などの防衛プラットフォームの運用寿命が長いことによって促進されており、多くの場合、その電子コンポーネントの可用性を超えています。このようなプログラムにより、重要な部分のみを更新することで費用対効果の高い最新化が可能となり、ライフサイクル コストと環境への影響が削減されます。さらに、リバース エンジニアリングにより、元のメーカーが生産を中止した場合でも重要なコンポーネントを再作成できるため、レガシー システムの存続が保証されます。ただし、これらの戦略には専門的なスキル、高度なテクノロジー、知的財産問題への慎重な対処が必要であり、初期投資の課題が生じます。
防衛エレクトロニクスの陳腐化市場トレンド
予測分析への移行が市場の最新トレンド
世界市場は予測分析への大きな移行を目の当たりにしており、防衛組織が老朽化したシステムやコンポーネントの陳腐化を管理する方法に変革的な傾向が見られます。技術の進歩が加速するにつれて、陳腐化のリスクを予測し、軽減するための予防的な戦略の必要性が最も重要になってきています。関係者は、機械学習潜在的な陳腐化の問題を予測し、在庫管理を最適化し、タイムリーな意思決定をサポートするアルゴリズム。この積極的なアプローチにより、運用の即応性が強化され、時代遅れのテクノロジーへの依存に伴うリスクが軽減され、最終的にはより効率的な防衛運用が可能になります。
予測分析の導入は、防衛システムの複雑化とも密接に関係しており、多くの場合、すぐに陳腐化する可能性のある高度な電子コンポーネントが含まれています。データ分析を活用することで、防衛組織はシステムとコンポーネントのライフサイクルをより深く理解し、タイムリーなアップグレードや交換を実施できるようになります。この変化は、ミッションクリティカルなシステムの有効性を維持するのに役立つだけでなく、アジャイル開発方法論や協力的なサプライチェーンパートナーシップの広範なトレンドとも一致します。これらの戦略は、陳腐化の課題に対する俊敏性と回復力を強化し、進化する脅威の状況においても防御機能が堅牢であり続けることを保証します。
無料サンプルをダウンロード このレポートについて詳しく知るために。
セグメンテーション分析
システム別
ナビゲーションシステムが先行し、SARやGPSなどのバージョンアップを計画し業務効率化を図る
このシステムは、市場を通信システム、ナビゲーションシステム、飛行制御システム、電子戦システムなどに分類します。
ナビゲーション システム部門は、2024 年に世界市場シェアを 10% 独占し、2026 年から 2034 年にかけて最も急成長する部門になると予想されています。ナビゲーション システムは軍事作戦にとって重要であり、正確な移動と状況認識を可能にします。これらのシステムは、GPS、合成開口レーダー、地理空間ソリューションなどの先進技術との統合が進んでいます。その大きな市場シェアは、ミッションの成功には不可欠な、空と陸の両方のプラットフォームで信頼性の高いナビゲーションに対する需要によって推進されています。通信システムセグメントは、2026 年に 24.09% のシェアを獲得して市場を支配すると予測されています。
通信システム部門は調査期間中に大幅な成長が見込まれる。通信システムは、安全かつリアルタイムの情報交換を促進します。サイバーセキュアな通信技術とコマンド制御ソフトウェアの台頭により、その重要性が確固たるものになりました。ネットワーク中心の戦争と状況認識への依存が高まることで、市場シェアと CAGR が向上します。
プラットフォーム別
無人航空機 (UAV)、センサー、サイバーセキュリティ ソリューションの進歩が航空プラットフォームを強化
市場はプラットフォームに基づいて陸、海、空に分割されます。
航空セグメントは、2024 年に世界の防衛エレクトロニクスの陳腐化市場シェアを独占し、2025 年から 2032 年の期間で最も急成長するセグメントになると予想されています。これは、無人航空機 (UAV)、センサー、サイバーセキュリティ ソリューション。これらの革新は現代の戦争の需要に応え、航空システムの競争力を高めています。航空プラットフォームの CAGR は、情報収集のための UAV と合成開口レーダーの採用の増加を反映しています。航空部門は市場をリードし、2026 年には世界で 43.66% を占めると予想されています。
土地セグメントは調査期間中に大幅な成長が見込まれると予想されます。陸上プラットフォームは、老朽化したシステムの更新需要により、2 番目に大きな市場シェアを保持しています。これらには、機動性、保護、武器制御を強化するベトロニクス (車両電子機器) が含まれます。このセグメントは、予測期間中に 8.54% の CAGR を示すと予想されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
タイプ別
競争力を維持するための技術アップグレードの増加により、技術の陳腐化が進むと予想される
このセグメントはタイプ別に、サプライチェーンの陳腐化、機能の陳腐化、技術的な陳腐化に分類されます。
2024 年には、技術的陳腐化セグメントが世界市場を支配しました。技術的陳腐化は、新しいテクノロジーが既存のテクノロジーを上回るときに発生します。防衛電子機器では、急速な進歩により、ナビゲーションおよび通信システムが頻繁にアップグレードされます。メーカーは競争力を維持するために技術的な刷新戦略に重点を置いています。技術陳腐化セグメントは、2026 年に市場の 43.19% を占めると予想されます。
機能的陳腐化セグメントは、研究期間中に緩やかな成長を示すことが予想されます。機能の陳腐化は、システムが運用要件を満たさなくなったり、時間の経過とともに非効率になったりしたときに発生します。たとえば、時代遅れの航空電子機器は、最新の標準との互換性がない可能性があります。機能の陳腐化は課題をもたらしますが、交換需要を促進し、持続的な市場活動を確保します。このセグメントは、予測期間中に 8.94% という強力な CAGR を示す可能性があります。
防衛用電子機器の陳腐化市場の地域別見通し
地理的には、市場は北米、ヨーロッパ、アジア太平洋、その他の地域に分割されています。
北米
North America Defense Electronics Obsolescence Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米市場は2025年に12億5,000万米ドルと評価され、世界収益の45.69%を占め、2026年には13億6,000万米ドルに達すると推定されています。この地域の優位性は主に多額の国防予算によるもので、米国国防総省は2025会計年度に8,000億米ドル以上を軍事力の強化と近代化の取り組みに割り当てています。 BAE Systems、Raytheon Technologies、Lockheed Martin などの主要企業は、老朽化したシステムに関連するリスクを軽減するための予測分析とライフサイクル予測に重点を置き、陳腐化管理ソリューションの革新を主導しています。米軍は既存のシステムを管理しながら新しいテクノロジーを統合することに重点を置いているため、高度な陳腐化管理戦略に対する強い需要が生じています。米国の市場規模は、2026 年に 10 億米ドルと推定されています。
ヨーロッパ
2025年、欧州は世界市場の21.77%を占め、評価額は6億米ドルに達し、2026年には6億5,000万米ドルに成長すると予測されている。欧州は、地政学的な緊張に対応してNATO加盟国の防衛予算が増加したため、2024年には大きな市場シェアを保持した。この地域は、2025 年に 5 億 1,000 万米ドルの第 2 位の市場になると予想されており、予測期間中に 9.07% という 2 番目に速い CAGR を示します。ドイツ、フランス、英国は軍事力を強化しており、その予算は2025年までに合わせて3,000億米ドルを超えると予測されている。さらに、欧州防衛基金を含む取り組みは、相互運用性を強化し単一供給元への依存を減らす陳腐化管理戦略など、共同防衛プロジェクトに向けて加盟国間の協力を促進することを目的としている。英国の市場規模は2026年に2億ドルになる見込みです。ドイツは2026年に1億6000万ドルに達すると予想されます。フランスは2025年に1億1000万ドルに達すると予想されます。
アジア太平洋地域
アジア太平洋地域の市場は、2025年に4億8000万米ドルに達し、総市場収益の17.41%を占め、2026年には5億2000万米ドルに達すると予測されています。アジア太平洋地域の防衛エレクトロニクス陳腐化市場は、予測期間中に最も速いCAGRを記録すると予想されています。この地域は、2026年には5億2000万米ドルの第3位の市場になると予想されている。中国、インド、韓国は、軍の近代化と技術力の強化を目的として防衛支出を大幅に増加させている。例えば、2025 年のインドの国防予算は、防衛製造における土着化と自立に焦点を当て、700 億米ドルを超えると予測されています。この地域内の技術の急速な進歩により、地元企業は特定の防衛ニーズに合わせた革新的な陳腐化管理ソリューションを開発できるようになりました。成長する国内防衛産業は、陳腐化の課題に効果的に対処するために、グローバル企業と地元企業とのパートナーシップの機会をもたらしています。中国の市場規模は 2026 年に 1 億 7,000 万米ドルになると予想されます。日本は 2026 年に 1 億米ドルに達すると予想され、インドは 1 億 2,000 万米ドルに達すると予想されます。
世界のその他の地域
2025年、世界のその他の地域は4億1,000万米ドルを生み出し、世界市場収益の15.13%に貢献し、2026年には4億5,000万米ドルに成長すると予測されています。世界のその他の地域には、防衛エレクトロニクスの陳腐化市場としてラテンアメリカ、中東、アフリカが含まれます。世界のその他の地域は、2025 年には 3 億 8,000 万米ドルに達し、第 4 位の市場になると見込まれています。ブラジルとサウジアラビアは、近代化への取り組みに投資していますが、広範なアップグレードが制限される予算の制約に直面しています。しかし、地域のセキュリティ機能の強化を目的とした取り組みにより、陳腐化管理ソリューションの需要が徐々に増加しています。例えば、サウジアラビアのビジョン2030計画では、軍事生産の現地化と防衛分野の技術力の強化に重点が置かれている。 ROW 市場は 2026 年までに 4 億 5,000 万米ドルに達すると見込まれています。
競争環境
主要な業界プレーヤー
主要企業は、防衛システムの運用準備を確保するためのライフサイクル管理ソリューションの開発に注力しています
市場の大手企業は、防衛システムの運用準備を確保するための予測、サプライチェーン監視、急速な技術進歩などを含む包括的なライフサイクル サポート サービスを開発しています。他のテクノロジー企業や防衛請負業者と戦略的提携を結んで、補完的な強みを活用し、長期的に市場範囲を拡大することは、企業が採用する顕著な戦略の 1 つです。主要企業には、BAE Systems、Lockheed Martin Corporation、Northrop Grumman、Thales Group などが含まれます。
主要な防衛エレクトロニクス陳腐化企業のリスト
- Raytheon Technologies Corporation (U.S.)
- BAE Systems (U.K.)
- L3 Harris Technologies Inc. (U.S.)
- Thales Group (France)
- Elbit Systems Ltd (Israel)
- Lockheed Martin Corporation (U.S.)
- Northrop Grumman Corporation (U.S.)
- General Dynamics Corporation (U.S.)
- Bharat Electronics Ltd (India)
- Leonardo SPA (U.S.)
主要な産業の発展
- 2024年12月–ステルス性と攻撃性を備えた海軍能力を強化する予定の次世代ミサイル艦(NGMV)6隻を12億ドルで取得する契約が締結された。
- 2024年12月–イスラエル国防省(IMOD)の国防研究開発総局(DDR&D)は、イスラエル国防軍への先進通信システムの提供に関するエルビット・システムズとの一連の累積協定の締結を宣言し、その総額は約1億3,000万米ドルに達する。
- 2024年8月–米国国防兵站庁(DLA)の当局者らは、カリフォルニア州メンローパークのSRIインターナショナルに対し、7月に明らかになった1億2,560万ドルの5年契約の条件の下で、時代遅れで入手不可能な軍用の必須マイクロエレクトロニクス部品の生産を粘り強く行うよう要請している。
- 2024年1月–オーストラリア連邦は、アンザック級フリゲート艦の Mk 45 Mod 2 艦砲システムをアップグレードする契約を BAE システムズに締結し、防衛システムにおける継続的な近代化努力を強調しました。
- 2023年3月–インド国防省は、アップグレードされたアカシュ防空ミサイルシステムの2個連隊に対して約7億3,000万ドル相当の契約を締結した。これは、すべての軍部門にわたるインドの防衛能力を強化することを目的とした総額49億ドルのより大きな契約パッケージの一部である。
レポートの範囲
このレポートは、事業セグメント、製品ラインナップ、ターゲット市場収益、地理的範囲、主要メーカーによる重要な戦略的取り組みを評価することにより、競争力学を概説しています。世界的な防衛エレクトロニクスの陳腐化市場調査分析は、市場セグメンテーションに対する詳細な洞察を提供します。これに加えて、レポートは世界市場の傾向、ポーターのファイブフォース分析、サプライチェーンの傾向、製品の需要増加要因、企業概要についての洞察を提供し、主要な業界の発展に焦点を当てています。上記の要因に加えて、レポートには、近年の先進国市場の成長に貢献したいくつかの要因が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
推定年 | 2026年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | 2026 年から 2034 年までの CAGR は 9.01% |
ユニット | 価値 (10億米ドル) |
セグメンテーション
| システム別
|
プラットフォーム別
| |
タイプ別
| |
地域別
|
よくある質問
Fortune Business Insights の調査によると、市場規模は 2025 年に 27 億 4,000 万米ドルと評価され、2034 年までに 59 億 3,000 万米ドルになると予想されています。
市場は、予測期間中に9.01%のCAGRで成長すると予想されます。
業界の主要企業としては、BAE Systems、Lockheed Martin Corporation、Northrop Grumman、Thales Group などが挙げられます。
2025 年には北米が 45.69% のシェアを獲得して市場を独占しました。
運用の準備とライフサイクル管理が市場の成長を促進すると予想されます。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 200
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。




















関連レポート