デジタルサイネージ市場規模、シェアおよび業界分析、コンポーネント別(ハードウェア、ソフトウェア、コンテンツ、およびサービス)、展開別(オンプレミス、クラウド)、場所別(屋内、屋外)、製品タイプ別(ビデオウォール、デジタルポスター、キオスク、看板など)、業種別(小売、企業、ホスピタリティ、運輸、教育、ヘルスケア、スポーツおよびエンターテイメントなど)および地域予測、 2026~2034年
 無料サンプルをダウンロード

デジタル サイネージ市場の見通し 2026 ~ 2034 年
 音声版を聴く
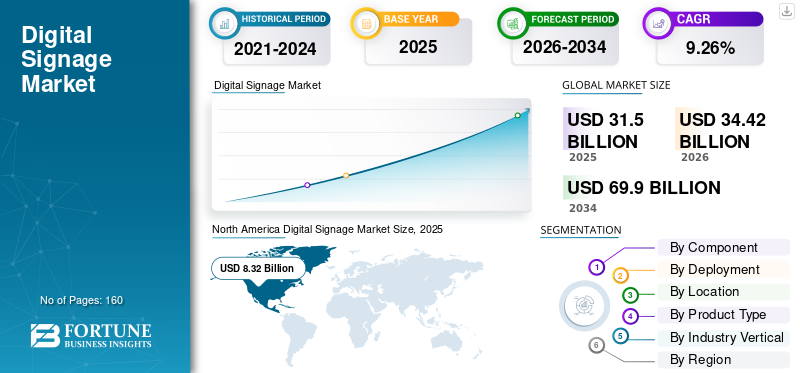
世界のデジタル サイネージ市場規模は、2025 年に 315 億米ドルと評価され、2026 年の 344 億 2000 万米ドルから 2034 年までに 699 億米ドルに成長すると予測されており、予測期間中に 9.26% の CAGR を示します。北米は、2025 年に 42.06% の市場シェアを獲得し、デジタル サイネージ市場を独占しました。
このテクノロジーの広範な成長の重要な要因は、デジタル サイネージの LCD スクリーンなどの重要なハードウェア コンポーネントの価格が下がったことです。デジタル サイネージで使用される電子ディスプレイの開発により、従来のサイネージと比較して新たな機会と利点がもたらされる可能性があります。たとえば、デジタル テクノロジーは、オーディオ、ビデオ、およびアニメーション コンテンツを含む動的なマルチメディア プレゼンテーションを提供します。
スマートシティ開発の取り組みにより、デジタル サイネージ ソリューションを導入するための包括的なプラットフォームが提供されています。などの画期的な技術の開発顔認識AI などによって提供される機能により、デジタル サイネージの開発が加速しました。たとえば、顔認識カメラを使用すると、ディスプレイが顧客の表情を認識し、データに基づいてサービスを提案できます。
インタラクティブなデジタル サイネージは、小売、金融サービス、スマート シティ、交通機関などを含むさまざまな業界に技術変革をもたらしました。メディア プレーヤーの進歩と新しい画面技術の採用は、デジタル サイネージ市場の成長傾向の 1 つです。たとえば、トルコに本拠を置く母親とベビー用品の小売店である Ebebek と、イスタンブールに本拠を置く小売専門会社 Phygital Mind は、電子商取引と販売支援を完全に統合することで顧客体験を向上させる新しいコンセプトを提供することを目的として、大型の対話型キオスクを使用しました。
無料サンプルをダウンロード このレポートについて詳しく知るために。
デジタル サイネージ市場の重要なポイント
 市場規模と予測
- 2025年の市場規模:315億ドル
- 2026年の市場規模:344億2,000万ドル
- 2034 年の予測市場規模: 699 億ドル
- CAGR: 2026 ~ 2034 年で 9.26%
 市場占有率
- 北米は 2025 年に 42.06% のシェアを獲得し、デジタル サイネージ市場を独占しました。
- 屋内デジタル サイネージ部門は 2025 年に最大の市場シェアを獲得しました。
- 2025 年には小売部門が最大の市場シェアを占めました。
 主要な地域のハイライト
北米
北米は、小売、運輸、企業部門にわたる強力な導入により、2025 年には 83 億 2,000 万米ドルで市場をリードしました。
アジア太平洋地域
アジア太平洋地域は、スマートシティプロジェクトと急速なデジタル化によって最も急速に成長すると予想されています。
ヨーロッパ
ヨーロッパは、スマートインフラストラクチャとデジタルトランスフォーメーションへの投資の増加により、着実に拡大しています。
私たち。
DOOH 広告およびインタラクティブ ディスプレイ ソリューションに対する強い需要が市場の成長を支え続けています。
日本
高度なディスプレイ技術とスマートシティの開発により、デジタル サイネージの導入が促進されています。
続きを読む

主要な市場動向
デジタルサイネージ市場動向
デジタル サイネージ市場の成長軌道を形作る重要な要因はいくつかあります。没入型の顧客エクスペリエンスに対する需要の高まりが最も影響力のある要因です。小売店、ホテル、レストラン、娯楽施設は、環境を差別化し、顧客を引き付け、リアルタイム コミュニケーションを自動化するためにデジタル ディスプレイを導入しています。オムニチャネルコマースへの移行により、オンライン体験と店舗体験の橋渡しとなる物理的なタッチポイントとしてのデジタルディスプレイの役割が高まります。
デジタル サイネージ市場は、画面展開からソフトウェア デファインド ネットワーク管理へと移行しつつあります。これは、企業がコンテンツ、デバイス、権限、分析、およびリモート サポートに対して 1 つのオペレーティング レイヤーをますます必要とするためです。商業的な意味合いは明らかです。ハードウェアの交換サイクルが長期化するにつれて、ソフトウェアとマネージド サービスの定期収益が戦略的により重要になってきています。
クラウド アーキテクチャは、スケーリング メカニズムとして好まれるものになりつつあります。一元化されたプラットフォームにより、組織は同等のローカル インフラストラクチャを維持することなく、地理的に分散したディスプレイを管理できるようになりますが、企業がローカルでの処理や機密性の高い環境に対するより厳密な制御を必要とする場合には、ハイブリッド モデルが依然として適切です。 Samsung の VXT プラットフォームは、クラウドベースのコンテンツ管理とリモート デバイス管理およびハイブリッド クラウド機能を組み合わせることによって、この移行を示しています。
小売メディアもサイネージの経済性を再構築しています。小売業者は、店内スクリーンをアドレス指定可能な広告在庫として扱い、物理的なディスプレイを視聴者データ、キャンペーン管理、およびより広範なメディア運営と結び付けることが増えています。例えば、ウォルマートの広告事業は、最新報告された四半期で 44% 成長し、小売業者が広告インフラストラクチャに広範な戦略的価値を割り当てていることを示しています。
ディスプレイ技術の進歩も採用を加速させます。 LED および LCD スクリーンは、明るさ、解像度、エネルギー効率が向上しています。 OLED と microLED のイノベーションにより、プレミアムな設置向けの超薄型、柔軟、ベゼルレス設計が可能になります。細かいピクセル ピッチのビデオ ウォールは、コマンド センター、企業のロビー、スタジアムなどで使用されることが増えています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
デジタルサイネージ市場の成長ドライバー
「市場を牽引するための接続性、柔軟性、手頃な価格の強化に対する需要の高まり」
デジタル ディスプレイは、コンテンツを表示する個人または組織と、コンテンツを読むユーザーとの間のつながりを構築するのに役立ちます。ハードウェアとソフトウェアの柔軟性の向上により、デジタル サイネージの導入が加速しています。デジタル ディスプレイ ハードウェアは近年、より手頃な価格になりました。したがって、組織はデジタル サイネージ ソリューションに多額の投資を行っています。この要因がデジタルサイネージ市場を牽引すると考えられます。
主な成長の推進力は、特に顧客と対面する数百または数千の拠点を運営する企業にとって、物理的なサイネージを集中管理された通信インフラストラクチャに変換することです。物理的な資産を交換することなく、1 つのデジタル ネットワークでローカライズされたメッセージ、運行情報、プロモーション、経路検索を配信できるため、小売業者、交通事業者、サービス グループ、ヘルスケア ネットワーク、および企業キャンパスは価値を高めます。
クラウド管理はこの経済性を強化します。一元化されたプラットフォームにより、IT チームとマーケティング チームはコンテンツ、権限、デバイスの健全性、スケジュールをリモートで制御できるため、地理的に分散したインストールに伴う管理上の負担が軽減されます。企業がローカル コンテンツの要件を維持しながら、拠点間でテクノロジーを標準化するにつれて、これはますます重要になります。
「市場規模の拡大に向けて業界を超えたインフラ整備が進む」
現在、小売業者はデジタル サイネージを活用して強化されたショッピング エクスペリエンスを生み出し、高い売上をもたらしています。彼らはデジタル化のメリットを享受するために、小売店のインフラストラクチャに多額の投資を行っています。 デジタル サイネージを使用すると、小売業者はパーソナライズされた商品、テーマに基づいてデジタル的に強化されたエクスペリエンス ストア、その他の高度なサービスを提供できます。
銀行および金融部門では、デジタル サイネージ ソリューションは、オンデマンドでの制御と情報の強化を提供することにより、顧客とのタッチポイントとして機能します。たとえば、大規模なビデオ ウォールには金融ニュースが継続的に表示され、顧客に即座に影響を与えます。デジタル サイネージは、顧客に情報を提供することで待ち時間を短縮することもできます。したがって、上記の利点により、デジタル サイネージ ソリューションの需要が高まり、その過程でデジタル サイネージの市場価値が高まります。
市場の制約:
企業のデジタル サイネージがスタンドアロンのハードウェアを購入することはほとんどないため、主な制約は展開の複雑さです。大規模なネットワークには、ディスプレイ、メディア プレーヤー、接続、コンテンツ管理、インストール、サイバーセキュリティ、監視、メンテナンス、および既存のエンタープライズ システムとの統合が必要です。追加のレイヤーごとに調達の複雑さが増し、実装のスケジュールが延長されます。
ハードウェアのコモディティ化により、新たなプレッシャーが生じます。ディスプレイの仕様はサプライヤー間でますます統合されており、購入者は主に価格、保証、サービス範囲、ライフサイクルの経済性を通じて製品を比較できるようになります。したがって、企業が総コストを管理した統合ソリューションを要求する中、ハードウェアの利益に大きく依存するベンダーは、より大きなプレッシャーに直面しています。
コンテンツの運用も採用を制約します。大規模なスクリーン資産には、継続的な制作、ローカリゼーション、スケジュール設定、承認、ガバナンスが必要です。スクリーンの取り付けは簡単です。何千ものエンドポイントを商用関連性を維持することは、より困難な運用上の問題です。ディスプレイが企業ネットワークやクラウド プラットフォームに接続されるにつれて、サイバーセキュリティの重要性が増しています。エンドポイントが侵害されると、評判、運用、またはデータ セキュリティが危険にさらされる可能性があり、認証、アクセス制御、ソフトウェア アップデート、リモート監視が必須の調達基準となります。
特に大規模な屋外ネットワークや継続的に運用されている商業環境では、エネルギー消費と機器交換コストが投資決定にさらに影響します。組織では、ハードウェアの前払い価格ではなく、ライフサイクルの経済性を評価することが増えています。したがって、市場は現実的な制約に直面しています。デジタル サイネージは柔軟性を約束しますが、導入の管理が不十分だと、管理しなければならない別の分散テクノロジー資産が生じる可能性があります。
市場機会:
最大のチャンスはデジタル サイネージと小売メディアの融合です。物理的なスクリーンは純粋なコミュニケーション費用にとどまらず、測定可能な広告在庫になる可能性があるからです。小売業者は、店内ディスプレイをキャンペーン管理、視聴者データ、製品情報、広告主レポートと接続し、既存の店舗インフラストラクチャの周りに新しい収益化レイヤーを作成できます。
クラウド管理型サイネージは、もう 1 つの大きなチャンスをもたらします。地理的に分散した拠点を持つ企業は、コンテンツ、デバイスの監視、権限、ソフトウェアの更新を一元管理できるため、地元の技術チームへの依存を軽減できます。このモデルは、ベンダーにソフトウェアとマネージド サービスの定期的な収益も生み出します。
インタラクティブキオスクは、通信とトランザクションおよび運用ワークフローを組み合わせるため、第 3 の成長経路を提供します。小売店、レストラン、空港、病院、ホテルは、注文、登録、ナビゲーション、チェックイン、顧客サービス機能にキオスクを使用できます。導入によりキュー時間が短縮されたり、トランザクション容量が増加したりすると、投資の可能性がさらに高まります。
人工知能は、ソフトウェア層内にさらなる機会を生み出します。自動化されたコンテンツ生成、視聴者分析、コンテキストに応じたスケジューリング、および予測デバイス監視は、測定可能なビジネス目標に結びつくと、ネットワークの生産性を向上させることができます。たとえば、Samsung の 2026 VXT AI Studio では、AI 支援による静止画像のサイネージ対応ビデオ コンテンツへの変換が導入されました。
市場セグメンテーション分析
コンポーネント別
「組織全体でさらなる需要を獲得するデジタル サイネージ ハードウェア」
コンポーネントに基づいて、市場はハードウェア、コンテンツ、ソフトウェア、サービスに分類されます。
ハードウェア
デジタル サイネージ ハードウェアの需要の増加により、2026 年まで最大の収益が得られると予想されます。ハードウェア セグメントは、LCD/LED ディスプレイ、メディア プレーヤー、プロジェクター/投影スクリーン、その他のハードウェアで構成されます。
ハードウェアは、あらゆるデジタル サイネージ展開の物理的基盤であり、商用ディスプレイ、メディア プレーヤー、コントローラー、取り付けシステム、インタラクティブ スクリーン、および関連する接続機器をカバーします。購入者は、解像度だけではなくライフサイクルの経済性を考慮してハードウェアを評価することが増えており、輝度、動作時間、熱性能、リモート診断、サイバーセキュリティ サポート、保証範囲が調達の決定に影響を及ぼします。大規模な障害が発生すると消費者向けディスプレイでは吸収できない運用コストが発生するため、大規模な企業の導入では商用グレードの機器が好まれます。小売業者、運送事業者、接客業グループも、長時間にわたる稼働スケジュールや厳しい環境条件に合わせて設計された機器を必要としています。
競争構造は変わりつつあります。ディスプレイ メーカーは管理ソフトウェア、デバイス監視、コンテンツ機能をバンドルすることが増えており、ソフトウェア プロバイダーは複数のハードウェア エコシステムと統合しています。この統合により、ベンダーの選択は相互運用性と保守性を重視したものになります。すべてのネットワークには物理エンドポイントが必要であるため、ハードウェアには依然として多額の費用がかかります。しかし、繰り返し発生するソフトウェア層とサービス層がアカウントの生涯価値を決定するようになっています。
投資家にとって重要な違いは、ボックス収益とインフラ収益の間です。ディスプレイのみを販売するベンダーは、主に仕様と価格で競争します。より広範な動作環境を管理するベンダーは、ソフトウェア、メンテナンス、分析、およびマネージド サービスを通じて追加の収益を生み出すことができます。
コンテンツ
デジタル サイネージ コンテンツ セグメントは、今後数年間で指数関数的な CAGR が見込まれると予想されます。関連性の高いコンテンツを提供することは、持続可能な広告効果を実現するために不可欠な要素です。デジタルサイネージは、視聴者の反応に基づいたコンテンツを採用します。デジタル コンテンツには、コンテキスト コンテンツとインタラクティブ コンテンツが含まれます。したがって、さまざまな業界で顧客の注目を集める、よりクリエイティブなコンテンツの必要性が高まっています。インタラクティブなコンテンツの欠如または不適切なコンテキストコンテンツは、将来の市場の成長を制限する可能性があります。
ハードウェアの購入が目立つため、デジタル サイネージの経済学ではコンテンツが過小評価されることがよくあります。実際には、展開された画面がインストール後も商業的に有用であるかどうかは、コンテンツによって決まります。企業バイヤーは、場所、対象者、時間、キャンペーン、在庫の位置、運用状況に応じて適応できるコンテンツを必要としています。したがって、小売業者は商品販売システムと標識の統合を必要とし、交通事業者はリアルタイムのサービス情報と経路案内の更新を必要とします。
スクリーン ネットワークがクリエイティブ チームよりも早く拡大すると、コンテンツ制作がボトルネックになる可能性があります。 AI を利用したコンテンツ生成はこの制約の一部に対処していますが、ガバナンスは引き続き不可欠です。ブランドの一貫性、アクセシビリティ、法令順守、ローカリゼーション、および承認のワークフローを自動システムに完全に委任することはできません。有力なサプライヤーは、基本的なコンテンツ管理に加えて、テンプレート、コンテンツ ライブラリ、スケジュール ツール、ローカリゼーション機能、統合サービスを提供する企業が増えています。
ソフトウェア
デジタル サイネージ ソフトウェア ソリューションは、創造的なデジタル ソリューションの創出に役立ちます。また、ユーザーが全体的な顧客エクスペリエンスを向上させ、ビジネス目標をサポートするのにも役立ちます。たとえば、Scala は、コンテンツのスケジュール設定、メディア ライブラリ、その他のプレーヤーの自動更新を提供するクラウドベースのデジタル サイネージ ソフトウェアです。
ソフトウェアは分散サイネージ ネットワークの制御層になりつつあります。コンテンツ管理システムを使用すると、組織はキャンペーンのスケジュール設定、権限の管理、メッセージのローカライズ、デバイスの監視、集中インターフェイスからの画面グループの調整を行うことができます。企業バイヤーは、顧客関係管理、小売システム、広告プラットフォーム、エンタープライズ リソース プランニング、およびデータ ソースとの統合をますます必要としています。これにより、ソフトウェアの選択がスタンドアロンの購入からアーキテクチャの決定に変わります。
クラウド展開により、IT チームは同等のローカル インフラストラクチャを維持することなく大画面フリートを管理できるため、スケーラビリティが強化されます。ハイブリッド アーキテクチャは、組織がローカル処理、接続中断時の回復力、またはより厳格なデータ制御を必要とする場合に引き続き適切です。ソフトウェアセグメントは、ハードウェアよりも強力な経常収益特性も備えています。サブスクリプション ライセンス、デバイス管理、分析、コンテンツ サービス、およびサポートにより、インストール後に予測可能な収益源を生み出すことができます。
サービス
デジタル サイネージ サービスには、メンテナンス、計画、プロジェクト サービス、その他の技術実装サービスが含まれます。保守サービスには、コンテンツサービス、オンサイトサービス、保証サービスなどが含まれます。計画サービスには、プロジェクト計画、ソリューション開発などが含まれます。システム制作、物流サービス、コンテンツ制作はプロジェクトサービスに含まれます。
サービスには、インストール、システム統合、メンテナンス、監視、コンテンツ制作、コンサルティング、サイバーセキュリティ サポート、管理された運用が含まれます。これらは、顧客が数千のエンドポイントを管理するための社内専門知識を持たない大規模な導入の場合に特に重要です。企業の購入者は、導入ライフサイクル全体にわたって責任を負うことができるサービスプロバイダーを好むことが増えています。設置の品質は信頼性に影響しますが、メンテナンスはネットワークの可用性と交換コストを決定します。
マネージド サービスは、運営パートナーを置き換えるとコンテンツ ワークフロー、デバイスの監視、サービス レベル アグリーメントが中断される可能性があるため、定期的な収益を生み出し、顧客維持を強化します。サービスプロバイダーは、垂直特化によって差別化することもできます。交通機関の導入には、病院や小売ネットワークとは異なる統合専門知識が必要です。
展開別
「クラウドベースのデジタル サイネージ ソフトウェアの需要が急増するため、コンテンツを合理化する需要が高まる」
導入タイプに基づいて、市場はクラウドとオンプレミスに分類されます。
雲
高度なデジタル サイネージ ソリューションには、コンテンツ管理用のクラウドベースのデジタル サイネージ ソフトウェアが含まれています。クラウドベースのデジタル サイネージ プラットフォームを使用すると、ユーザーはデジタル サイネージ コンテンツを管理できますが、デジタル サイネージ サービス プロバイダーはそれをホストするサーバーを保守します。
クラウドベースのデジタル サイネージ ソフトウェアは、クラウドベースのコンテンツ管理システム、ダッシュボード、またはインターフェイスとして定義できます。ダッシュボードを使用すると、ユーザーはデジタル サイネージ ディスプレイ上のコンテンツをリアルタイムで制御できます。これらの利点により、クラウドベースのデジタル サイネージ ソフトウェアは市場の成長を促進すると予想されます。
クラウド展開は、ネットワークの拡張と集中管理を簡素化するため、戦略的な重要性が高まっています。企業は、ローカル サーバー インフラストラクチャを複製せずに場所を追加でき、ソフトウェアの更新と権限を一元管理できます。クラウド プラットフォームは分散オペレーティング モデルもサポートしています。企業のマーケティング チームはブランド標準を確立でき、地域のマネージャーはローカル コンテンツに対する制御された許可を取得できます。
このモデルは、定期的なサブスクリプションをデバイス、ユーザー、場所、または機能にリンクできるため、ソフトウェア ベンダーにさらなる機会をもたらします。サイバーセキュリティは重要な調達基準になります。企業は、強力な認証、暗号化、アクセス制御、監査証跡、およびソフトウェア更新プロセスを必要とします。
オンプレミス
オンプレミスのデジタル サイネージ ソリューションは、「DIY (DIY)」ソリューションと呼ばれることもあります。オンプレミス ソリューションでは、所有者がデジタル サイネージ コンテンツをホストするサーバーを保守します。オンプレミス ソリューションをサポートするソフトウェアは、サードパーティ ソリューションである場合もあれば、社内で構築された場合もあります。クラウドベースのソリューションには、セットアップの容易さ、メンテナンスの軽減、リモート アクセスなど、オンプレミス ソリューションに比べていくつかの利点があります。
オンプレミス展開は、インフラストラクチャ、データ、アクセス ポリシー、ネットワーク運用を直接制御する必要がある組織にとって依然として重要です。情報技術環境が確立されている大企業は、サイネージ サーバーを既存のセキュリティおよび ID 管理システムと統合できます。このモデルにより、インフラストラクチャの場所とネットワークの依存関係をより詳細に制御できます。接続が制限されている環境や、運用継続にローカル処理が必要な環境にも適しています。
ただし、オンプレミス システムでは、顧客がサーバー、ソフトウェア インフラストラクチャ、バックアップ、セキュリティ アップデート、および技術担当者を維持する必要があります。これらの責任により、ネットワークが拡大するにつれて総所有コストが増加します。したがって、制御要件が管理上の利便性を上回る場合には、オンプレミス展開が依然として最も強力です。
場所別
「デジタル広告の成長により屋外サイネージ ソリューションの需要が急増」
市場ではいくつかの種類のデジタル サイネージ ソリューションが使用されています。導入場所に基づいて、市場は屋内と屋外のデジタル サイネージ ソリューションに分割されています。
屋内
屋内サイネージは、小売店、企業オフィス、ホテル、病院、学校、空港、レストラン、娯楽施設にわたる幅広い商業機会を表しています。一般に、環境要件は屋外設置ほど厳しくないため、ディスプレイの選択においてより柔軟な対応が可能になります。屋内スクリーンは入り口、棚、チェックアウトエリア、サービスカウンター、プロモーションゾーン付近の顧客に影響を与える可能性があるため、小売業は依然として特に重要な用途です。キオスクは、通信とトランザクション機能も組み合わせています。
屋内導入では、エンタープライズ システムとの接続がますます増えています。在庫データ、キュー情報、プロモーション、顧客サービスのワークフローによって、コンテキスト コンテンツがトリガーされることがあります。組織はアーキテクチャ全体を再設計することなく、パイロット拠点から国内または国際的な敷地に拡張できるため、経済的にはモジュール型ネットワークが有利です。
アウトドア
屋外デジタルサイネージ市場は、今後数年間で市場の急成長が見込まれています。屋内デジタル サイネージ ソリューションには、地下鉄の駅、ショッピング モール、空港に導入されている対話型キオスクが組み込まれています。屋外看板には、より高い輝度、耐候性、熱管理、構造工学、および強力な遠隔監視が必要です。これらの要件により、先行投資が増加しますが、より価値の高いアプリケーションもサポートされます。
近年、ファーストフード チェーンは、販売時点情報管理 (POS) デバイスにデジタル サイネージ ソリューションを適用しています。屋外デジタル サイネージ ソリューションの例には、ニューヨークのタイムズ スクエアやウォール街などの大規模な公共エリアに配備された LCD スクリーンが含まれます。また、スタジアムや展示会では屋外デジタル サイネージ ソリューションを大規模に使用して、大衆に情報を提供しています。
主要な導入環境としては、交通ハブ、沿道広告、スタジアム、ショッピング地区、公共インフラなどが挙げられます。屋外ネットワークはデジタル屋外広告とも交差しており、画面在庫が収益化可能なメディア インフラストラクチャになる可能性があります。メンテナンスのための物理的なアクセスにはコストがかかる可能性があるため、信頼性は特に重要です。したがって、遠隔診断は小規模な屋内設置よりも商業的価値が高くなります。
製品タイプ別
「市場規模拡大に向けたビデオウォールの大規模導入」
製品タイプに基づいて、世界のデジタル サイネージ市場は、ビデオ ウォール、キオスク、看板、デジタル ポスターなどに分類されます。
ビデオ ウォールは、指令センター、空港、企業のロビー、娯楽施設などで使用されています。薄いベゼル、高輝度、長い動作寿命を備えたシームレスなビジュアルを提供します。ファインピッチ LED ビデオ ウォールは、均一性と柔軟性の向上により、従来の LCD ウォールに取って代わりつつあります。 ビデオウォールセグメントは、予測期間中に最大の収益を生み出すことが期待されています。ビデオ ウォールには、LCD ビデオ ウォールとLEDビデオウォール。組織間で広告に LED ビデオ ウォールを使用する傾向が続いています。
これとは別に、OLED (有機発光ダイオード) の出現により、今後数年間でビデオ ウォールの需要が高まると考えられます。ビデオ ウォールは、デジタル サイネージ市場の可能性を高める上で重要な要素と考えられています。 OLED の出現など、ビデオ ウォールの進歩により、新たな市場機会がもたらされる可能性があります。
キオスクは、予測期間中に指数関数的な成長率を示すと予測されています。インタラクティブなデジタル サイネージ キオスクは、道案内、ブロードキャスト、または顧客サービスに関連する情報を提供します。デジタル サイネージ キオスクは、主に小売店、大きなショッピング モール、企業ビルなどに設置されています。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
デジタル サイネージの実装で重要な役割を果たすその他の製品には、看板、デジタル メニュー ボード、デジタル ポスターなどが含まれます。
業種別
小売り
小売業は、デジタル サイネージがマーチャンダイジング、プロモーション、顧客エクスペリエンス、小売メディアと直接結びついているため、商業的に最も重要な業種の 1 つです。店舗はディスプレイを使用して購入の決定に影響を与えると同時に、ブランドの広告在庫を作成することもできます。 導入には、在庫、価格設定、ロイヤリティ、広告システムとの統合がますます必要になります。
戦略的な機会はビジュアルマーチャンダイジングよりも大きいです。小売業者は、デジタル広告チャネルを補完する物理メディア ネットワークを構築できます。
企業向け
企業の展開では、従業員のコミュニケーション、受付エリア、会議スペース、ダッシュボード、トレーニング、社内アナウンスに重点を置いています。大企業は、オフィスやキャンパスにわたる集中ガバナンスの恩恵を受けています。
組織が分散した労働力や複数の施設を運営している場合、需要が最も大きくなります。 カレンダー、コラボレーション システム、緊急通知、企業コミュニケーション プラットフォームとの統合により、実用性が向上します。
ホスピタリティ
ホテル、レストラン、リゾート、会場では、メニュー、プロモーション、道案内、イベント情報、ゲスト サービス、ブランド コミュニケーションのために看板を使用しています。 この分野では、提供内容や運用条件が頻繁に変更されるため、コンテンツの迅速な変更を重視しています。したがって、クラウド管理は、地理的に分散した資産全体にわたって特に役立ちます。
交通機関
空港、鉄道駅、地下鉄システム、バス ネットワークは、信頼できる情報配信に依存しています。デジタル サイネージは、スケジュール、ゲート情報、障害通知、ナビゲーション、広告、緊急通信をサポートします。 動作要件は信頼性です。システムは、厳しい条件下でも利用可能であり、輸送管理データと統合されていなければなりません。
教育
大学、学校、研修機関は、アナウンス、ナビゲーション、イベントの宣伝、緊急情報、キャンパス内でのコミュニケーションに看板を使用します。 予算の制約は購入の意思決定に影響を与えるため、ライフサイクル コストと一元管理が重要になります。大規模なキャンパスは、ローカル管理を軽減する標準化されたプラットフォームの恩恵を受けます。
健康管理
病院や医療ネットワークは、道案内、患者とのコミュニケーション、待ち行列情報、教育、業務上のメッセージングにデジタル サイネージを使用しています。 この環境では、信頼性、アクセシビリティ、プライバシー、コンテンツ ガバナンスに対するより高い要件が求められます。スケジューリングおよび患者フロー システムとの統合により、運用価値が向上します。
スポーツとエンターテイメント
スタジアム、アリーナ、映画館、美術館、娯楽施設では、大型ディスプレイ、ビデオ ウォール、キオスク、屋外スクリーンを使用して、没入型体験を生み出し、観客の注目を収益化しています。
この商業モデルは、コミュニケーションとスポンサーシップおよび広告収入を組み合わせたものです。したがって、高解像度のディスプレイと同期されたコンテンツは、標準の情報画面よりも大きな価値をもたらします。
地域分析
北米デジタルサイネージ市場分析
北米は、予測期間中に世界のデジタルサイネージ市場で目覚ましい成長を遂げると予測されています。放送や印刷物などのマスメディアの減少により、この地域全体でデジタル サイネージ ソリューションの需要が生じています。さらに、デジタル サイネージの導入によるプロモーションの効率の向上により、北米ではデジタル サイネージ ソリューションの導入が促進されています。米国はこの地域の市場成長に大きく貢献しており、北米がデジタル サイネージ市場シェアをリードするのに貢献しています。
北米には、洗練された小売ネットワーク、広告インフラストラクチャ、企業のテクノロジー支出、および大型ディスプレイの導入によってサポートされた確立されたデジタル サイネージ エコシステムがあります。需要はクラウド管理、小売メディア、インタラクティブなキオスク、分析対応ネットワークへと移行しています。ソフトウェア統合、サイバーセキュリティ、リモート監視、ライフサイクル サービスに関してベンダー間の競争が激化する一方、ハードウェアの差別化だけでは企業の調達において決定的な要素が薄れてきています。
米国デジタルサイネージ市場
米国は、大規模な小売施設、空港、企業キャンパス、レストラン、スタジアム、医療ネットワークに支えられ、この地域最大の商業機会を代表しています。小売業者がデジタル広告チャネルと並行して店内スクリーンを収益化する中、小売メディアはビジネスケースを強化しています。企業の購入者は一元管理、相互運用性、分析、サイバーセキュリティをますます求めており、ディスプレイとソフトウェアやマネージドサービスを組み合わせるベンダーにチャンスが生まれています。
アジア太平洋地域のデジタルサイネージ市場分析
アジア太平洋地域では、インド、中国、その他の発展途上国でのデジタル サイネージ ソリューションの採用により、指数関数的な CAGR が見込まれると予測されています。商業、住宅、企業のトレンドの成長により、APAC ではデジタル サイネージに対する多大な需要が生み出される可能性があります。アジア太平洋地域は、電子サイネージ システムの導入価格が低いため、デジタル サイネージ ソリューションの潜在的な市場の 1 つと考えられています。
アジア太平洋地域は、急速な都市開発、小売業の近代化、交通投資、ホスピタリティの成長、スマートシティ プログラムによってコネクテッド ディスプレイの需要が増加しているため、大幅な拡大環境となっています。導入状況は国によって異なり、ローカライズされたプラットフォームとハードウェア構成の機会が生まれます。大規模な導入では集中管理とリモート監視が好まれますが、高密度の商業環境ではインタラクティブなキオスク、ビデオ ウォール、デジタル ポスター、広告アプリケーションのサポートがますます増えています。
日本のデジタルサイネージ市場
日本には、洗練された小売、交通、ホスピタリティ、公共情報インフラストラクチャによってサポートされた、技術的に高度なデジタル サイネージ環境があります。購入者は、信頼性、コンパクトな設置、見た目の品質、エネルギー効率、運用の継続性を優先します。交通ネットワークは、乗客情報や道案内に特に重要なアプリケーションを提供します。強力なハードウェア エンジニアリング、ソフトウェア統合、長期サービス能力を備えたベンダーは、要求の厳しい日本の企業調達環境において有利な立場にあります。
中国デジタルサイネージ市場
中国は、小売業の拡大、交通インフラ、スマートシティへの投資、ホスピタリティ開発、広範な商業用不動産ネットワークによって支えられた大規模な展開の機会を代表しています。国内のテクノロジーエコシステムは現地のハードウェアとソフトウェアの能力を強化し、競争の激しさを高めます。購入者は、ディスプレイ、コンテンツ管理、分析、インタラクティブ機能を組み合わせた統合プラットフォームをますます求めています。規模、現地サポート、サプライチェーンの対応性、システム統合は、依然として商業的な位置付けを決定する重要な要素です。
ヨーロッパのデジタルサイネージ市場分析
欧州は世界市場で重要な地位を占めると予想されています。製造業の継続的な発展と、サムスン電子、LGなどのビジネスリーダーによるデジタル化への多額の投資により、この地域の市場規模は拡大すると考えられます。英国、ドイツ、イタリアは、この地域全体のデジタル サイネージ市場で大きなシェアを占めると予想されています。
ヨーロッパには、小売、交通、ホスピタリティ、企業施設、公共インフラにわたる多様なデジタル サイネージ エコシステムがあります。調達では、視覚的なパフォーマンスとともに、エネルギー効率、アクセシビリティ、サイバーセキュリティ、ライフサイクル経済性がますます重視されています。クラウド プラットフォームは分散展開全体で注目を集めていますが、プライバシー要件は分析の実装に影響を与えます。さまざまな言語、規制、動作環境に対応できる相互運用可能なシステムを提供するベンダーにとって、地域的なチャンスは最も大きくなります。
ドイツのデジタルサイネージ市場
ドイツでは、小売、交通、製造施設、企業キャンパス、公共インフラにわたって B2B の強い需要があります。購入者は、エンジニアリング品質、システムの信頼性、エネルギー効率、データ保護、長期保守性を重視します。デジタル サイネージの導入は、企業情報システムや建物インフラストラクチャとの統合がますます進んでいます。強力な現地統合能力と信頼できる技術サポートを備えたベンダーは、複雑な複数サイトの調達プログラムに有利な立場にあります。
英国デジタルサイネージ市場
英国は、小売、ホスピタリティ、交通、エンターテイメント、企業コミュニケーションにわたるデジタル サイネージに強力な商業環境を提供しています。小売メディアは店内ディスプレイの戦略的価値を高め、クラウド プラットフォームは分散した施設全体の管理を簡素化します。購入者は総所有コスト、コンテンツ ガバナンス、分析、サイバーセキュリティをますます評価しています。ベンダーは、マネージド サービス、システム統合、測定可能なキャンペーン パフォーマンスを通じて差別化を図ることができます。
ラテンアメリカのデジタルサイネージ市場分析
ラテンアメリカでは、小売、銀行、交通、ホスピタリティ、エンターテインメントにわたってデジタル サイネージの機会が拡大しています。導入は、顧客対応環境の最新化と、複数の拠点にまたがるビジネス全体にわたる一元化されたコミュニケーションにますます結びついています。予算規律は引き続き重要であり、ライフサイクル コストとリモート管理が重要な調達要素となっています。ベンダーは、地域統合パートナー、ローカライズされたコンテンツ プラットフォーム、資金調達の柔軟性、分散インストールをサポートするサービス ネットワークを通じてポジショニングを強化できます。
中東およびアフリカのデジタルサイネージ市場分析
中東とアフリカは世界市場において緩やかな成長率を示すと予想されています。ここ数年、この地域の組織は、地域全体で提供されるソリューションとサービスのデジタル化に力を入れてきました。ラテンアメリカは他の市場と比べて着実な成長が見込まれています。
中東とアフリカでは、空港、ホスピタリティ開発、小売センター、スタジアム、政府施設、スマートシティ プロジェクトを通じて機会が拡大しています。大規模な宛先開発ではプレミアム ビデオ ウォールと屋外ディスプレイがサポートされていますが、企業ネットワークでは集中管理が必要です。調達では、特に厳しい気候条件下で運用される大規模な屋外配備の場合、環境耐久性、遠隔監視、サービスの可用性、エネルギー効率がますます重視されています。
デジタル サイネージ業界の競争環境
「業界の主要企業はデジタル サイネージ ハードウェアの進歩に注力」
LG、Samsung、Sony、その他の大手企業などの主要なデジタル サイネージ市場のリーダーは、ビデオ ウォール、メディア プレーヤー、プロジェクターなどを含むデジタル サイネージ ハードウェアの提供に注力していることが観察されています。
競争環境は、プラットフォーム主導のディスプレイ メーカー、専門のサイネージ テクノロジー プロバイダー、ソリューション インテグレーターに分かれており、ディスプレイ ハードウェア単体ではなく、サイネージ スタック全体の制御を中心に最も強力な地位がますます構築されています。 Samsung Electronics と LG Electronics は、商用ディスプレイとソフトウェア、デバイス管理、LED テクノロジー、企業提携を組み合わせて、ハードウェア主導の最強の地位を占めています。オムディアは、2026 年第 1 四半期の世界のサイネージおよび情報ディスプレイ出荷台数の中で、サムスンと LG がそれぞれ 43.8% と 15.3% を占めたと報告しており、既存のディスプレイ メーカーの規模の優位性が実証されています。
Sony、Panasonic、Sharp、PPDS、Barco、Leyard、Unilumin、および Daktronics は、プロ仕様のディスプレイ、LED システム、ビデオ ウォール、特殊な視覚環境で競合しています。それらの差別化は、パネル仕様のみではなく、画質、信頼性、設置の柔軟性、エネルギー性能、および垂直固有のエンジニアリングにますます依存します。
2 番目の競合グループは、BrightSign、STRATACACHE、Broadsign、Appspace、Scala、Navori Labs、SpinetiX、および関連ソフトウェア スペシャリストで構成されます。これらの企業は、コンテンツ オーケストレーション、デバイス管理、分析、広告ワークフロー、マルチベンダーの相互運用性が顧客価値を決定するコントロール プレーンに近いところで競争しています。したがって、新たな競争相手はテクノロジースタックの上位に移動しています。たとえば、SignageOS は、マルチベンダーのデバイス管理を簡素化し、エンドポイントのライフサイクルを延長するように設計されたプラットフォームを通じてハードウェアの断片化に対処しています。
エンタープライズ展開ではディスプレイ、コンテンツ プラットフォーム、広告システム、ネットワーク、センサー、ビジネス アプリケーション間の相互運用性が必要となるため、パートナーシップが戦略的に重要になってきています。 Samsung の 2026 年のエコシステム戦略は、VXT、AI Studio、Spatial Signage、およびシスコ認定のワイドフォーマット ディスプレイ ソリューションを含むエンタープライズ コラボレーションを通じてこの方向性を示しています。
競争モデルは変わりつつあります。ハードウェアがインストールに勝ちます。ソフトウェアとサービスはアカウントを守ります。定期的なコンテンツの管理、監視、分析、統合による収益を管理するベンダーは、顧客維持率と生涯価値を向上させることができます。投資家にとって重要な違いは、エンドポイントを販売するベンダーとサイネージ コントロール スタックを運用するベンダーとの間の違いです。後者には、企業の定期的な支出を獲得し、ハードウェアの価格圧縮に耐える大きなチャンスがあります。
LG Electronics は、ビデオ ウォール、LG 標準サイネージ、Ultra HD 大型ディスプレイ、その他のアクセサリを含む、さまざまなデジタル サイネージ製品を提供しています。 LG は屋内 LED 看板と屋外 LED 看板も提供しています。同様に、他のサービス プロバイダーもさまざまなデジタル サイネージ ソリューションを提供しています。
紹介されている主要企業のリスト:
- サムスン電子
- ダクトロニクス
- 卓越した 3D
- LGエレクトロニクス
- パナソニック株式会社
- ソニー株式会社
- レヤードオプトエレクトロニクス株式会社
- スカラ座
- イーインクホールディングス株式会社
- 株式会社ディープスカイコーポレーション
- オムニベックス株式会社
デジタル サイネージ業界の競争環境
- 2025 年 3 月:Samsung Electronics は、VXT デジタル サイネージ プラットフォームの拡張バージョンをリリースし、より広範なデバイス互換性、新しいアプリケーション、強化された運用ツール、およびハイブリッド クラウド展開を追加しました。戦略的な目的は、単一の導入アーキテクチャへの依存を軽減しながら、分散型 B2B スクリーン ネットワークの一元管理を強化することでした。関連する機能には、クラウドネイティブのコンテンツ管理、リモート画面管理、拡張された統合、ISO 27001 および ISO 27701 セキュリティ認証、ハイブリッド クラウド インフラストラクチャが含まれます。
- 2025 年 6 月:BrightSign は、デジタル サイネージ プレーヤーに新しい AI ツールキットを導入し、エッジ インテリジェンスをカスタマイズされたインタラクティブなビジュアル エクスペリエンスに拡張しました。戦略的な目的は、集中処理への依存を減らしながら、分析と視聴者の反応をディスプレイに近づけることでした。関連する機能には、人工知能アプリケーション、メディア プレーヤー処理、インタラクティブ コンテンツ、オブジェクト認識、BrightSign のオペレーティング システムとコンテンツ管理エコシステムとの統合が含まれます。
- 2026 年 1 月:BrightSign は、Integrated Systems Europe 2026 でエッジベースの人工知能のデモンストレーションを行い、インテリジェント サイネージ プラットフォームを拡張しました。戦略的な目的は、デバイス レベルでの処理能力を維持しながら、サイネージ システムがリアルタイムの視聴者の行動に応答できるようにすることでした。関連するテクノロジーには、ニューラル処理ユニット、動き検出、物体検出、視線検出、視聴者測定、BrightSignOS、bsn が含まれます。コントロールおよび接続されたコンテンツ管理ツール。
- 2026 年 2 月:サムスン電子は、空間サイネージを世界的に開始し、VXT による AI 支援コンテンツ作成と並行してメガネのない 3D 商用ディスプレイを導入しました。戦略的な目的は、視覚的な差別化が顧客エンゲージメントをサポートする小売、高級品、美術館、エンターテイメント、その他の影響力の大きい環境におけるデジタル ディスプレイの価値を高めることでした。関連する機能には、特許取得済みの 3D プレート テクノロジー、4K 解像度、ダイナミックなハイ ダイナミック レンジ処理、アンチグレア ディスプレイ、および静止画像をサイネージ対応ビデオに変換するための VXT AI Studio が含まれます。
- 2026 年 1 月:STRATACACHE は、アイスランドと The Food Warehouse 向けにデジタル ディスプレイとセンサー技術を使用して店舗内小売メディア展開活動を拡大し、実店舗ネットワークを測定可能な広告インフラストラクチャとして位置づけました。戦略的な目的は、小売業者が買い物客のエンゲージメントを店内のデジタル エクスペリエンスと結びつけながら、追加のメディア収益を生み出すのを支援することでした。関連する機能には、高度なディスプレイ、センサー、コンテンツ配信、小売メディア テクノロジー、視聴者数の測定、集中デジタル サイネージ管理などが含まれます。
レポート報道、
デジタル サイネージ市場レポートは、市場の徹底的な分析を提供し、主要企業、製品/サービスの種類、デジタル サイネージの主要なアプリケーションなどの重要な側面に焦点を当てています。さらに、このレポートは市場動向に関する洞察を提供し、重要な業界の発展に焦点を当てています。上記の要因に加えて、レポートには、近年の市場の成長に貢献したいくつかの要因が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
|
属性 |
詳細 |
|
学習期間 |
2021~2034年 |
|
基準年 |
2025年 |
|
予測期間 |
2026~2034年 |
|
歴史的時代 |
2026~2034年 |
|
ユニット |
価値 (10億米ドル) |
|
セグメンテーション |
コンポーネント別
|
|
展開別
|
|
|
場所別
|
|
|
製品タイプ別
|
|
|
業種別
|
|
|
地域別
|
よくある質問
Fortune Business Insights の調査によると、世界のデジタル サイネージ市場は 9.26% (2026 ~ 2034 年) の CAGR で、2034 年までに 699 億米ドルに達すると予測されています。
当社の調査によると、2025 年の世界のデジタル サイネージ市場価値は 315 億米ドルであり、予測期間 (2026 ~ 2034 年) の CAGR 9.26% で、2034 年までに 699 億米ドルに達すると予想されています。
世界的に、デジタル サイネージ ソリューションへの支出は年々増加しています。北米などの一部の地域は、2025 年に 83 億 2,000 万米ドルの収益を上げ、2034 年までに顕著な収益シェアを生み出すことが予想されています。
デジタル サイネージ ソリューションを活用するためのハードウェアとコンテンツの需要が高まっているため、デジタル サイネージ市場では、ハードウェアとコンテンツが主要なコンポーネント セグメントです。
デジタル サイネージ市場の重要な推進要因は、接続性、柔軟性、手頃な価格の強化に対する需要の高まりです。
デジタル サイネージ市場では、サムスン、LG エレクトロニクス、ソニーなどの主要企業が挙げられます。これらの企業は、デジタル サイネージ ハードウェアの進歩に焦点を当てています。
北米はデジタルサイネージ市場で最高の市場シェアを保持すると予想されています。放送や印刷物などのマスメディアの減少により、この地域全体でデジタル サイネージ ソリューションの需要が生じています。
アジア太平洋地域では、デジタルサイネージ市場が急速に成長すると予測されています。商業、住宅、企業のトレンドの成長により、APAC ではデジタル サイネージに対する多大な需要が生み出される可能性があります。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 160
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。



















