 無料サンプルをダウンロード




見積もりを依頼
ニーズに合わせた最適な価格をご提案します。
- ライセンスタイプを選択
- 複数ユーザーオプション
- 範囲とカバレッジのカスタマイズ
- 迅速な対応
"成長戦略の設計は私たちのDNAにあります"
 音声版を聴く
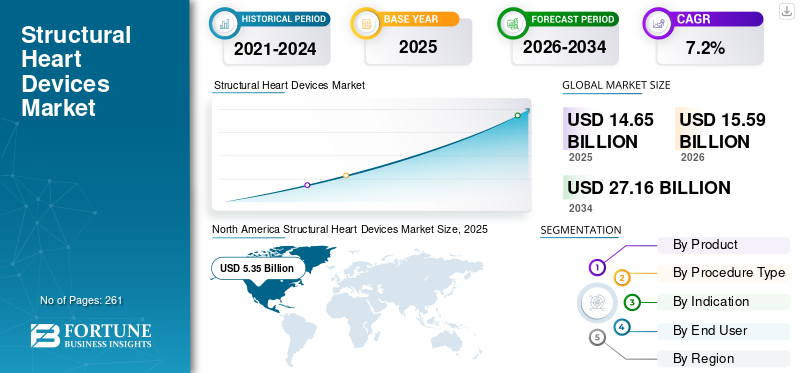
世界の構造心臓装置市場規模は2025年に146億5,000万米ドルと評価され、2026年の155億9,000万米ドルから2034年までに271億6,000万米ドルに成長すると予測されており、予測期間中に7.2%のCAGRを示します。北米は、2025年に36.52%の市場シェアを獲得し、世界の構造型心臓装置市場を独占しました。高齢化社会における心臓弁膜症と先天性心臓欠陥の負担の増大により、低侵襲の経カテーテル弁修復および交換への移行が加速しています。
構造心臓デバイス市場は、心臓弁膜症、先天性欠陥、その他の構造異常のカテーテルベースの治療への移行によって形成されています。これらの処置により、選択された患者における開胸手術の必要性が軽減されます。それらの採用は、臨床的証拠、解剖学的適合性、処置の専門知識、および長期的なデバイスの性能に依存します。
経カテーテル大動脈弁置換術 (TAVR) は、経カテーテル大動脈弁移植術 (TAVI) とも呼ばれ、依然として主要な商業分野です。その確立された臨床的役割により、重度の大動脈弁狭窄症患者の治療選択肢が拡大しました。経カテーテル僧帽弁および三尖弁介入はさらなる機会をもたらしますが、解剖学的複雑さと臨床証拠の要件は適応症によって異なります。
構造的心臓閉鎖装置は、別の重要なカテゴリーを形成します。左心耳閉鎖は、長期抗凝固療法に代わる治療を必要とする心房細動患者の脳卒中リスクを軽減することができます。卵円孔開存と心房中隔欠損閉鎖は、異なる臨床ニーズに対応し、個別の需要パターンと手術経路を生み出します。
構造用心臓装置とは、心室や壁などの問題を含む心臓構造の異常を治療するための低侵襲処置に使用される医療装置を指します。心不全、先天性心疾患などの心臓異常の有病率の増加により、臨床現場での入院患者数が増加しています。患者数の増加とこれらのシステムの技術進歩により、経カテーテル処置の採用がさらに促進され、患者集団の中で高リスクの疾患に苦しむ患者の治療が可能になります。
市場の成長は患者の罹患率以上のものに依存します。病院には、訓練を受けた学際的なチーム、画像処理能力、カテーテル検査室、信頼性の高い術後モニタリングが必要です。償還方針、紹介ネットワーク、臨床ガイドラインは、どの患者が治療を受けるかに影響を与えます。機器メーカーは、関連する代替品と比較して、安全性、手順の成功、耐久性、および意味のある結果を実証する必要があります。
さらに、高齢者人口の増加と経カテーテル治療の適応セットの拡大も、市場でのこれらのデバイスの需要の増加に寄与する主な要因です。これは、アボット、メドトロニック、ボストンサイエンティフィックコーポレーションなどの主要企業間の研究開発イニシアチブへの注目の高まりと相まって、世界の構造心臓デバイス市場の成長をサポートすると予想されます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
 市場規模と予測
 市場占有率
 主要な地域のハイライト
北米
北米は依然として主要な地域市場であり、先進的な構造的心臓介入の強力な採用に支えられ、2025年には53億5,000万米ドルに達します。
ヨーロッパ
ヨーロッパは 2025 年に 51 億米ドルに達し、低侵襲心臓手術に対する需要の増加により着実に拡大すると予測されています。
アジア太平洋地域
アジア太平洋地域は、医療インフラの改善と心血管疾患の治療選択肢に対する意識の高まりに支えられ、2025 年には 31 億 1,000 万米ドルと評価されました。
私たち。
米国の構造的心臓装置市場は、大規模な患者プールと心臓ケアにおける継続的な技術進歩により、2025 年に 49 億 8,000 万米ドルと推定されています。
日本
日本は、人口の高齢化、心臓弁膜症の有病率の増加、革新的な構造的心臓治療の採用の増加に支えられ、依然としてアジア太平洋地域の主要市場である。
続きを読む

心臓疾患の有病率の増加により構造心臓デバイスの需要が高まる
先天性心疾患などの心臓病の有病率が増加しており、その結果、患者集団の間で構造的心臓装置に対する需要が増加し、市場でのこれらの装置の採用率が高まっています。
さらに、高齢者人口の増加、診断能力の向上、およびその他の要因が、患者集団におけるこれらのデバイスの採用の増加を後押しするさらなる要因となっており、それによって構造的心臓デバイスに対する世界的な需要が高まっています。これは、革新的な製品を発売する主要企業の数の増加とともに、採用率を押し上げ、それによって世界の構造心臓デバイス市場規模に貢献すると予想されます。
構造型心臓デバイス市場は、心臓弁膜症、先天性欠損、心房細動関連の脳卒中リスクの臨床負担の増加によって支えられています。人口の高齢化により、大動脈弁狭窄症やその他の弁疾患に対処する介入の需要が増加しています。診断画像の改善は、臨床医が早期の専門家による評価から恩恵を受ける可能性のある患者を特定するのにも役立ちます。
経カテーテル処置は、高い手術リスクに直面している患者、または低侵襲性の代替手段を必要とする患者にとって治療の選択肢を広げます。経カテーテル的大動脈弁置換術は、臨床的証拠と進化する患者選択慣行によって裏付けられ、確立された介入となっています。僧帽弁および三尖弁治療の継続的な開発により、これまで投薬または手術のみで管理されていた患者にも治療が拡張される可能性があります。
技術の進歩により採用が強化されます。改善された送達システム、バルブ設計、シール機構、および処置内画像処理により、処置の制御をサポートできます。デバイスの改良により移植が簡素化され、合併症が軽減される可能性もありますが、その利点には臨床検証が必要です。
市場の成長を制限するデバイスと手順に関連する高コスト
患者集団の間で心臓異常を治療するための構造的心臓システムに対する需要が高まっています。しかし、これらの製品や手順に関連するコストが高いため、特にメキシコ、インドなどの新興国では、これらの機器の採用率が制限されることが予想されます。
これらのシステム、特に経カテーテル心臓弁や修復製品を製造するための複雑な設計と生体適合性材料の採用により、市場のコストが上昇しています。これには、規制機関間の厳しい規制要件に加えて、デバイスの継続的なアップグレードも必要となり、市場のコスト障壁がさらに高まります。
さらに、高度な画像処理や限られた償還ポリシーなどの手続き費用も、特に新興国において患者にとって大きな課題となっており、世界全体の市場の成長に影響を与えています。
構造心臓デバイス市場では、デバイスのコストが高いことが依然として大きな制約となっています。経カテーテル弁システム、閉鎖インプラント、送達カテーテル、および特殊な画像装置には、多額の投資が必要です。病院はまた、訓練を受けた人材、手術インフラストラクチャー、インプラント後のモニタリングに資金を提供する必要があります。これらの要件により、予算が限られている、または償還が一貫していない医療システムでの導入が制限される可能性があります。
臨床適合性には別の障壁があります。構造異常は、解剖学的構造、重症度、および関連疾患によって異なります。すべての患者がカテーテルによる介入に適格であるわけではなく、場合によっては依然として外科的治療または医学的管理が必要な場合もあります。複雑な解剖学的構造は処置の困難さと合併症のリスクを増大させ、医師の信頼と患者の選択に影響を与える可能性があります。
長期的な証拠の要件も採用に影響します。メーカーは、安全性、デバイスの耐久性、関連する患者グループ全体での有意義な臨床転帰を実証する必要があります。新しい僧帽弁および三尖弁技術は、弁の解剖学的構造、疾患メカニズム、および修復要件が大動脈介入とは異なるため、明確な課題に直面しています。あるデバイス カテゴリからの証拠が、別のカテゴリの利点を自動的に確立することはできません。
市場機会を創出するための買収とコラボレーションの増加
心臓弁膜症などの慢性心臓病の有病率が増加しており、その結果、市場での心臓構造製品の需要が高まっています。経カテーテル弁の修理や交換手順などの高度な技術に対する需要が高まっているため、主要企業の間では世界的な戦略的取り組みを通じて製品ポートフォリオを拡大することにますます注目が集まっています。
主要企業は、特に新興国における他社の買収や提携に投資しており、業界で事業を展開する企業にとっては有利な機会となっています。
さらに、研究機関と主要企業との連携が強化されることで、高度な臨床証拠の生成と、これらの製品の開発サイクルの短縮が可能になります。投資家らはまた、革新的な修理および交換製品を開発している初期段階の企業を重視しており、それによってこれらの製品の世界的な採用率が高まっている。
構造心臓デバイス市場は、満たされていない治療ニーズを持つ患者グループ、特に僧帽弁疾患や三尖弁疾患に影響を受けている患者グループに機会を提供します。改善された経カテーテル修復および交換技術により、高い手術リスクに直面している選択された患者への介入の選択肢が広がる可能性があります。商業的に採用されるかどうかは、臨床的証拠、解剖学的適合性、および既存の治療経路を超える明らかな利点に依存します。
送達システムとインプラント設計の進歩により、新たなチャンスが生まれます。正確な位置決め、信頼性の高い密閉、および制御された展開をサポートするデバイスは、処置の効率を向上させる可能性があります。メーカーはエンジニアリングの改良によって差別化を図ることができますが、新機能は臨床上または運用上の有意義な利点を実証する必要があります。使いやすさと確立された画像システムとの互換性も採用に影響します。
新興市場は、心臓血管の診断能力と専門家サービスの発展に伴い、拡大の可能性を秘めています。しかし、デバイスの手頃な価格、償還、訓練を受けた心臓チームへのアクセスは依然として大きな障壁となっています。メーカーは、持続可能な普及をサポートするために、地域固有の商業モデル、臨床教育プログラム、病院とのパートナーシップを必要とする場合があります。
左心耳閉鎖は、適切に選択された心房細動患者に脳卒中予防の機会を提供します。需要は、臨床評価、ガイドラインの整合性、手続きへのアクセス、および患者の選択を裏付ける証拠によって決まります。中隔閉鎖装置は個別の適応症に対応しており、異なる市場戦略が必要です。
市場の成長を妨げる新興市場へのアクセスの制限
患者集団の間で構造的心疾患を治療するための高度な装置に対する需要が高まっています。しかし、これらの高度な機器に対する需要が高まっているにもかかわらず、特にメキシコなどの発展途上国では、不適切な償還政策、医療インフラの革新の限界、訓練を受けた専門家の数の減少などにより、TAMRやTAVRなどの技術の導入は依然として大幅に制限されています。
さらに、新興国の多くの医療施設には、心臓 CT、 MRI など、これらの処置を治療するためのデバイスを正確に展開するために必要です。したがって、上記のすべての要因により、患者の医療施設へのアクセスが制限され、市場の成長がさらに妨げられることが予想されます。
次世代トランスカテーテルの技術進歩により製品需要が拡大
次世代の経カテーテル製品の進歩と、カスタマイズされたインプラント生体材料と設計の革新が進んでいます。主要企業は、回収可能で位置変更可能なバルブを備えた高度なシステムの開発と導入に注力しており、これが市場でのこれらの製品の採用率をさらに高めています。
これに伴い、患者固有の弁の形状を利用した個別の治療計画を求める傾向が高まっています。 3Dモデリング などの技術により、正確なデバイスのサイジングが可能になり、長期的な成果が向上します。これらの技術革新により、患者プールが拡大し、より若年層やリスクの低い人々が含まれるようになり、より長持ちする装置が必要とされています。
構造的心臓デバイス市場は、より低侵襲性の介入、より広範な患者評価、より洗練された処置技術に向かって進んでいます。経カテーテル的大動脈弁置換術は依然として確立された治療経路である一方、僧帽弁および三尖弁介入は、デバイス設計と臨床証拠の進化に伴い注目を集めています。
デバイスの開発は、送達システムの制御、インプラントの位置決め、シーリング、および手順の柔軟性にますます重点を置いています。再配置可能なシステムは、医師が困難な解剖学的構造を管理するのに役立ち、画像統合の向上によりデバイスの配置と評価がサポートされます。これらの機能は、手順の複雑さや合併症のリスクを増大させることなく、実際的な利点を実証する必要があります。
もう 1 つの重要な傾向は、以前は介入に適さないと考えられていた患者に対する治療選択肢の拡大です。より優れた画像処理、リスク評価、および学際的な評価により、カテーテルベースの治療の恩恵を受ける可能性のある候補者を特定できます。ただし、適格性は依然として適応症固有であり、臨床証拠と個人の解剖学的構造に依存します。
無料サンプルをダウンロード このレポートについて詳しく知るために。
製品発売数の増加により、インスツルメンツ部門の優位性が高まる
構造心臓デバイス市場は、製品、手順の種類、適応症、エンドユーザーによって分割されています。各側面は、さまざまな臨床ニーズ、購入の優先順位、導入の障壁を反映しています。製品カテゴリはデバイスの機能を決定し、処置の種類は介入経路を定義し、適応症は患者の適格性を形成し、エンドユーザーは調達と使用に影響を与えます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
楽器
機器セグメントは、2025 年には最大の市場シェアを保持しました。この成長は、心臓異常の治療のための入院患者数の増加によるものであり、その結果、世界的に先進的な構造心臓システムに対する需要が高まっています。これは、構造心臓製品の承認取得に向けた著名企業の関心の高まりと相まって、部門別の成長をさらに支援すると予想されます。
器具には、構造心臓装置の移植または展開に必要な送達システム、カテーテル、ガイドワイヤー、導入器、および処置用付属品が含まれます。その重要性は手続き上のサポートを超えて広がります。器具の設計は、アクセス、位置決めの精度、ナビゲーション、および困難な解剖学的構造を管理する能力に影響を与える可能性があります。
経カテーテル弁介入には、血管アクセス ルートを通じて標的部位に到達できる特殊な送達システムが必要です。これらのシステムは、柔軟性、追跡可能性、推進可能性、正確な展開のバランスをとる必要があります。より小さなプロファイルは、選択された患者のアクセスを容易にする可能性がありますが、工学的なトレードオフが安定性と制御に影響を与える可能性があります。
修復処置の場合、器具は弁尖の操作、インプラントの位置決め、および制御されたデバイスの解放をサポートする必要があります。弁には異なる解剖学的特徴と負荷条件があるため、僧帽弁介入と三尖弁介入では要件が異なります。閉鎖処置用の器具は別の設計経路に従い、欠損へのアクセス、安定したインプラントの位置決め、信頼性の高い展開を重視しています。
2025年9月、ジェネシス・メッドテックは、中国における大動脈弁逆流の治療を目的として、中国国家医療製品総局(NMPA)からJ-Valve経大腿経カテーテル大動脈弁置換術(TAVR)システムの承認を取得した。
付属品
アクセサリ部門は、予測期間中に 8.0% の CAGR で成長すると予想されます。付属品には、デバイスの埋め込み、手順による画像処理、閉鎖、および埋め込み後の評価をサポートするコンポーネントが含まれます。手順に応じて、これらには、配送アクセサリ、サイジングツール、ロードコンポーネント、および特殊なコネクタが含まれる場合があります。その役割はインプラント自体よりも目立たないことがよくありますが、付属品の信頼性が手順の一貫性に影響を与える可能性があります。
アクセサリは、特定のインプラント プラットフォームで使用するように設計されている場合があります。これにより、互換性要件が購入の意思決定に影響を与える可能性があるため、機器メーカーと病院の間に商業関係が生まれます。プラットフォーム固有のアクセサリは製品の統合を強化する可能性がありますが、個々のサプライヤーへの依存を高める可能性もあります。
バルブ交換手順の増加がセグメントの優位性をもたらした
手術の種類に基づいて、市場は弁置換手術、修復手術、および構造的心臓閉鎖手術に分かれます。
バルブ交換手順
弁置換術はさらに、経カテーテル大動脈弁置換術(TAVR)、経カテーテル僧帽弁置換術(TMVR)などに分かれます。修復手順は、僧帽弁エッジツーエッジ修復、三尖弁エッジツーエッジ修復などに分けられます。心臓の構造的閉鎖術は、心房中隔欠損閉鎖術、心室中隔欠損閉鎖術などに分類されます。
弁交換処置セグメントは 2025 年に市場を支配しました。2026 年には、このセグメントは 53.1% のシェアを獲得すると予想されます。支配的なシェアは、心臓弁欠損症の有病率の増加によるもので、その結果、患者集団における弁置換術の数が増加し、それによって市場のセグメント的な成長を支えています。
弁置換術は、特に大動脈弁狭窄症の主要な分野です。経カテーテル大動脈弁置換術 (TAVR) は、経カテーテル大動脈弁移植術 (TAVI) としても知られており、選択された患者が従来の開胸手術なしで弁置換術を受けることができます。
導入は疾患の有病率、患者の年齢、手術のリスク、解剖学的適合性、臨床指導、および償還によって決まります。証拠が拡大するにつれて、治療法を決定する際には、外科的リスクだけを超えた要素がますます考慮されるようになりました。しかし、資格は依然個別化されており、特に若い患者の場合、長期耐久性が決定に影響を与え続けています。
ScienceDirect が発表した統計によると、2021 年には世界中で約 300,000 件の心臓弁手術が行われました。また、この数は 2050 年までに年間 800,000 件に増加すると予測されています。
修理手順
修理手順セグメントは、予測期間中に市場で 7.7% の CAGR で成長すると予想されます。修復手順では、本来の弁を保存しながら、その構造や機能を変更します。経カテーテルによる端から端までの修復は、僧帽弁閉鎖不全症の一部の患者にとって重要なアプローチであり、三尖弁介入にも使用されます。他の修復戦略は、環状寸法または特定の構造異常を対象としています。
需要は、疾患の重症度、解剖学的構造、手術の適合性、および介入により関連する結果が改善されるという証拠によって異なります。交換により追加のリスクが生じる場合、または天然の構造を保存することで臨床上の利点が得られる場合、修復は魅力的です。それにもかかわらず、修復はすべての患者に適しているわけではなく、逆流の残存や手順の複雑さが転帰に影響を与える可能性があります。
メーカーは、インプラントの設計、リーフレットのキャプチャ、手順の制御、送達システムの柔軟性、およびさまざまな解剖学的構造にわたって効果的な修復を達成する能力を通じて競争しています。オペレーターは展開中にバルブの構造とデバイスの相互作用を評価する必要があるため、イメージングのガイダンスは特に重要です。
心臓弁膜症の有病率の増加がこのセグメントの優位性をもたらした
適応症に基づいて、市場は心臓弁膜症、先天性心臓欠陥などに分類されます。
心臓弁膜症セグメントは、2025年の世界市場を支配しました。適応症別では、心臓弁膜症セグメントは2025年に75.5%のシェアを占めました。この成長は、狭窄、逆流などの心臓弁膜症の有病率の増加によるものであり、その結果、市場の患者集団の間で弁修復システムなどの革新的な構造心臓製品の採用と需要が増加しています。
たとえば、疾病管理予防センター (CDC) が発表した 2024 年のデータによると、米国では毎年 500 万人以上が心臓弁膜症と診断されていると報告されています。
先天性心疾患の分野は、予測期間全体で 9.2% の成長率で増加すると予想されています。
病院と ASC の数の増加がセグメントの優位性をもたらした
エンドユーザーに基づいて、市場は病院と ASC、専門クリニックなどに分かれています。
病院
2025 年には、病院および ASC セグメントが市場を支配しました。心臓異常の有病率の増加、入院患者の増加、病院と外来手術センターの数の増加、その他の要因が、市場におけるこのセグメントの成長を支える重要な要因の一部です。さらに、このセグメントは2026年には80.5%のシェアを獲得する予定です。
例えば、日本の厚生労働省(MHLW)が発表した2024年の統計によると、日本には約8,122の病院があると報告されています。
心臓構造手術には専門チーム、画像システム、カテーテル検査室、手術後のモニタリングが必要なため、病院が主要な購入者となっています。大規模な心臓センターでは、いくつかのデバイス カテゴリをサポートし、専用の構造的心臓プログラムを維持している場合があります。
購入の決定には、臨床医、管理者、調達チーム、財務部門が関与します。病院は、臨床転帰、処置の効率、機器のコスト、トレーニングの必要性、供給の信頼性を評価します。確立されたプログラムでは、既存の機器やイメージング ワークフローとの互換性も考慮される場合があります。
さらに、専門クリニックのエンドユーザーは調査期間中に 8.2% の CAGR で成長すると予測されています。専門心臓センターは、複雑な心臓血管介入の専門知識を集中させています。彼らの経験は、特に患者の解剖学的構造の詳細な評価が必要な場合に、高度な修理および交換技術の採用をサポートします。
最も複雑な構造的心臓介入には、病院ベースのリソースが必要です。外来の設定では、地域の診療状況や患者のニーズに応じて、選択された手術前評価、フォローアップ画像処理、または退院後のケアをサポートできます。
地域に基づいて、市場は北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカにわたって調査されています。
North America Structural Heart Devices Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は2024年の構造心臓装置市場を支配し、その価値は51.1億米ドルとなり、2025年にも53.5億米ドルでトップシェアを獲得しました。この地域の優位性は、心臓異常の有病率の増加、心臓弁手術の件数の増加、経カテーテル弁置換術の採用の増加など、明確な要因によるものです。
北米市場は、確立された心臓センター、専門の心臓チーム、および経カテーテル処置への幅広いアクセスから恩恵を受けています。需要は弁膜症管理と脳卒中予防介入によって支えられています。病院は、導入前に臨床証拠、機器の性能、償還、トレーニングの必要性を評価します。大規模なセンターは複雑なプログラムをサポートできますが、小規模な施設は患者を地域のハブに紹介する場合があります。継続的な成長は、アクセス、成果、そして持続可能な手続き上の経済学全体にかかっています。
たとえば、ベイラー医科大学のテキサス心臓研究所が発行した 2025 年の統計によると、米国では毎年約 106,000 件の心臓弁手術が行われていると報告されています。
米国の構造的心臓デバイス市場
2025 年の米国市場は 49 億 8,000 万米ドルに達すると推定されています。 米国市場は、専門の心臓血管センター、臨床研究、確立された経カテーテル治療経路によって形成されています。大動脈弁置換術は成熟した分野ですが、僧帽弁、三尖弁、閉鎖技術は明確な機会を提供します。購入の決定には、証拠、償還、手続き上のサポート、および総治療費が反映されます。メーカーは医師のトレーニングや臨床データを通じても競争します。導入は患者の適格性、病院の収容能力、全国的な紹介パターンによって異なります。
ヨーロッパの市場では、高度な心臓ケアと、さまざまな償還システムおよび国家調達プロセスが組み合わされています。導入は、臨床指導、専門家の能力、およびカテーテルベースの介入へのアクセスに依存します。確立された大動脈処置は、発展中の僧帽弁および三尖弁治療と共存しています。メーカーは国固有の要件に対応し、臨床的価値を実証する必要があります。臨床証拠が国を超えてより広範な使用を裏付けている場合でも、資金、紹介経路、病院のリソースの違いにより、不均一な導入が生じます。
ヨーロッパは予測期間中に大幅な成長を遂げると予想されます。調査期間中、欧州地域は5.7%の成長率を記録し、2025年には評価額が51億米ドルに達すると予測されている。これは、この地域で先進的な経カテーテルベースの心臓装置の採用が増えていることと、僧帽弁や三尖弁のインターベンションなどの手術件数が増加しているためである。
ドイツの構造的心臓デバイス市場
ドイツの市場は、高度な病院インフラ、専門の心臓センター、経カテーテル介入へのアクセスによって支えられています。デバイスの選択には、臨床証拠、償還、および処置の経験が反映されます。病院は、バルブの性能、送達システムの使いやすさ、サービス サポートを評価します。大動脈弁手術は確立された基礎を提供しますが、僧帽弁、三尖弁、および閉鎖装置は適応症特有の証拠に依存します。導入には、経験豊富な学際的な心臓チームや専門家の紹介ネットワークへの地域的なアクセスも反映されています。
英国の構造的心臓デバイス市場
英国市場は、国民医療サービスの経路、専門家の紹介ネットワーク、キャパシティプランニングによって形成されています。導入は、臨床ガイダンス、コミッショニングの決定、経験豊富な心臓チームへのアクセスに依存します。大動脈介入には経路が確立されていますが、新しい弁修復および置換技術には証拠と資金の評価が必要です。病院はまた、トレーニング、フォローアップ要件、および処置能力も考慮します。紹介の遅れやリソースの制約は、治療へのアクセスに影響を与える可能性があります。
さらに、心臓欠陥の有病率の増加や、中国、韓国、日本、インドなどの国々での医療インフラの改善も、市場の成長に貢献する要因の一部です。これらの要因を背景に、英国などの国々は2025年に7億3,000万ドル、ドイツは12億9,000万ドル、フランスは8億9,000万ドルの評価額を記録すると予想されています。ヨーロッパに次いで、アジア太平洋地域の市場は2025年に31億1,000万ドルに達し、市場で3番目に大きい地域の地位を確保すると予測されています。この地域では、インドは2025年に3億6,000万米ドルに達すると推定され、中国は10億6,000万米ドルに達すると推定されています。
アジア太平洋地域には、高度な心臓センターから専門家の能力を拡大する医療システムに至るまで、多様な市場状況があります。需要は心血管疾患の負担、診断へのアクセス、介入治療への投資を反映しています。導入は、手頃な価格、償還、訓練を受けたオペレーター、および病院のインフラストラクチャに依存します。国際的な製造業者は、地域のサプライヤーと肩を並べて競争しており、地元のパートナーシップがアクセスをサポートしています。規制やケア経路の違いは、国や医療制度によって市場の成長が大きく異なることを意味します。
日本の構造的心臓デバイス市場
日本市場は先進的な病院、確立された心臓血管専門知識、人口の高齢化から恩恵を受けています。需要は、弁膜症の診断、患者の適性、専門家の治療へのアクセスによって影響されます。病院は臨床転帰、デバイスの耐久性、手術の安全性を評価します。新しい僧帽弁および三尖弁技術の採用は、証拠と現地の臨床経験に依存します。全国の適格な患者グループ全体でより広範に使用するには、トレーニング、償還、および調整されたフォローアップが引き続き重要です。
中国の構造的心臓デバイス市場
中国市場は、心臓血管ケアへの投資、病院の能力拡大、国内の医療機器開発の影響を受けています。導入状況は、大都市中心部と資源の少ない地域で異なります。購入者は、デバイスのパフォーマンス、手頃な価格、現地の承認、手順のトレーニングを考慮します。国内メーカーは価格設定と現地サービスを通じて競争する可能性がありますが、海外のサプライヤーは確立されたプラットフォームと証拠をもたらします。より幅広いアクセスが可能かどうかは、専門医の能力、償還、地域全体にわたる一貫した患者紹介経路にかかっています。
ラテンアメリカ市場は、公的医療制度と民間医療制度全体で不均一に発展しています。需要は、心臓チーム、画像処理能力、カテーテル治療インフラを備えた病院に集中しています。高額なデバイスのコスト、償還制限、専門家のアクセスの不均一により、導入が制限される可能性があります。サプライヤーは、手順プログラムをサポートするために販売代理店やトレーニング パートナーシップに依存する場合があります。長期的な拡大は、臨床的証拠、予測可能な調達、地域での適切な心臓血管介入へのアクセスの改善にかかっています。
予測期間中、ラテンアメリカ、中東、アフリカ地域はこの市場で緩やかな成長を遂げると予想されます。 2025 年のラテンアメリカ市場の評価額は 6 億 3,000 万米ドルに達すると予想されています。先進技術の採用の増加、専門的な心臓ケアへのアクセスの増加、およびその他の要因により、これらの地域での製品の採用が促進されると予想されます。中東とアフリカでは、GCC は 2025 年に 2 億 3,000 万米ドルの価値に達する予定です。
中東とアフリカの市場は、専門家の能力、医療資金、高度な心臓手術へのアクセスの面で大きく異なります。主要な紹介センターでは経カテーテル装置を採用する場合がありますが、他の地域ではコストとインフラストラクチャの障壁に直面しています。現地でのトレーニング、信頼性の高い供給、償還、紹介ネットワークが普及を促進します。経験豊富な心臓センターとのパートナーシップはサービス開発をサポートできますが、導入は国によって依然として不均一です。
市場支配を牽引する主要企業間の買収と提携の拡大
新製品の開発と導入のための研究開発活動に重点を置いていることに加え、強力な地理的存在が、これらの企業が市場で優位に立つ主な要因の 1 つです。アボット、メドトロニック、ボストン サイエンティフィック コーポレーションは、2025 年の市場で著名な企業です。さらに、ブランドの存在感を高めるために主要企業が買収や合併にますます重点を置くことで、世界の構造心臓デバイス市場シェアが下支えされると予想されます。
たとえば、2025 年 10 月、メドトロニックは、AI 主導の予測モデリングおよびデジタルツイン技術のプレーヤーである DASI Simulations と協力し、米国で経カテーテル大動脈弁置換術 (TAVR) を受ける患者の転帰を最適化する DASI 技術へのアクセスを改善しました。
Edwards Lifesciences Corporation などを含む他の主要企業も市場で成長しています。これは主に、市場での製品ポートフォリオを拡大するために新製品を発売するための研究開発活動に重点を置いているためです。
構造心臓デバイス市場は、確立されたインプラントポートフォリオ、臨床証拠、専門病院との関係を持つ多国籍心臓血管技術企業によって主導されています。競争は、経カテーテル弁置換、弁修復、構造的閉鎖装置に及びます。各セグメントには、異なる臨床要件、規制経路、導入の経済性があります。
主な参加者には、Edwards Lifesciences、Medtronic、Abbott、Boston Scientific、JenaValve Technology が含まれます。 Edwards Lifesciences は、経カテーテル大動脈弁置換術において強い地位を占めており、僧帽弁および三尖弁インターベンションにおける存在感を拡大しています。メドトロニックは、経カテーテル弁技術および関連する手術システム全体で競合しています。アボットは弁修復と左心耳閉鎖をカバーする広範な心臓構造ポートフォリオを維持しており、ボストン・サイエンティフィックは閉鎖技術やその他の心臓血管介入に参加しています。
新興の専門企業は、複雑な弁膜症における満たされていないニーズをターゲットにしています。 JenaValve テクノロジーは、大動脈弁逆流と大動脈弁狭窄症の経カテーテル治療に重点を置いています。他の開発者は、僧帽弁および三尖弁置換プラットフォームを開発しており、解剖学的複雑さが差別化されたエンジニアリングの機会を生み出しています。それらの商業的見通しは、臨床結果、規制当局の承認、製造の準備状況、および信頼できる手順ワークフローを確立する能力にかかっています。
市場レポートは、詳細な世界的な構造心臓デバイス市場分析を提供し、主要企業、製品、処置の種類、適応症、エンドユーザーなどの主要な側面に焦点を当てています。これに加えて、グローバルレポートは市場の成長傾向に関する洞察を提供し、主要な業界の発展に焦点を当てています。前述の要因に加えて、レポートには、近年の市場の成長と進歩に貢献したいくつかの要因が含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | 2026 年から 2034 年にかけて 7.2% の CAGR |
ユニット | 価値(10億米ドル) |
セグメンテーション | 製品、処置タイプ、適応症、エンドユーザー、および地域別 |
製品別 | · 楽器 o 心臓弁装置 o 閉塞および閉鎖装置 o その他 · 付属品 |
手続きの種類別 | · バルブの交換手順 o 経カテーテル大動脈弁置換術(TAVR) o 経カテーテル僧帽弁置換術(TMVR) o その他 · 修理手順 o 僧帽弁の端から端までの修復 o 三尖弁エッジツーエッジ修復 o その他 · 構造的心臓閉鎖手順 o 心房中隔欠損閉鎖 o 心室中隔欠損閉鎖 o その他 |
適応症別 | · 心臓弁膜症 · 先天性心臓欠陥 · その他 |
エンドユーザー別 | · 病院と ASC · 専門クリニック · その他 |
地域別 | · 北米 (製品別、処置タイプ別、適応症別、エンドユーザー別、および国別) o 米国 (適応症による) o カナダ (適応症による) · ヨーロッパ (製品別、処置タイプ別、適応症別、エンドユーザー別、および国/サブ地域別) o イギリス (適応症別) o ドイツ (適応症別) o フランス (適応症による) o イタリア (適応症による) o スペイン (適応症別) o スカンジナビア (適応症別) o ヨーロッパのその他の地域 (適応症別) · アジア太平洋 (製品別、処置タイプ別、適応症別、エンドユーザー別、および国/サブ地域別) o 中国 (適応症別) o 日本 (適応症別) o インド (適応症別) o オーストラリア (適応症別) o 東南アジア (適応症別) o アジア太平洋地域のその他の地域(適応症別) · ラテンアメリカ (製品別、処置タイプ別、適応症別、エンドユーザー別、および国/サブ地域別) o ブラジル (適応症による) o メキシコ (適応症別) o ラテンアメリカのその他の地域 (適応症別) · 中東およびアフリカ (製品別、処置タイプ別、適応症別、エンドユーザー別、および国/サブ地域別) o GCC (適応症別) o 南アフリカ (適応症による) o 中東およびアフリカのその他の地域 (適応症別) |
Fortune Business Insights によると、2025 年の世界市場規模は 146 億 5,000 万米ドルで、2032 年までに 271 億 6,000 万米ドルに達すると予測されています。
2025 年の北米地域の市場価値は 53 億 5,000 万米ドルでした。
市場は 7.2% の CAGR で成長しており、予測期間 (2026 ~ 2034 年) にわたって安定した成長を示すでしょう。
製品別では、機器セグメントがこの市場の主要セグメントです。
新しい構造の心臓システムの導入は、市場の成長を推進する重要な要因の1つです。
アボットとメドトロニックは世界市場の主要企業です。
2025 年には北米が市場シェアを独占しました。
心臓異常の有病率の増加、心臓弁手術の数の増加などが、これらの製品の世界中での採用を促進すると予想される主な要因の一部です。

30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)






ニーズに合わせた最適な価格をご提案します。
業界の専門家にご質問をご相談いただけます。
ご不明な点はございますか?ご購入前に迅速にお答えします。

