イソブタノール燃料市場規模、シェアおよび業界分析、燃料用途別(特殊燃料、ガソリン混合、船舶用燃料、持続可能な航空燃料など)、原料別(デンプンベース、砂糖ベース、セルロース系など)、エンドユーザー別(海洋および特殊燃料、SAF生産者、燃料流通業者、自動車、製油所など)、および地域予測、 2026~2034年
 無料サンプルをダウンロード

イソブタノール燃料の市場規模と将来展望
 音声版を聴く
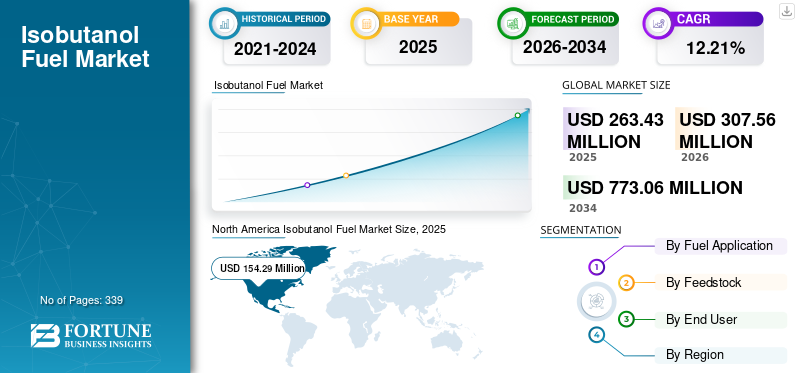
世界のイソブタノール燃料市場規模は、2025年に2億6,343万米ドルと評価されています。市場は2026年の3億756万米ドルから2034年までに7億7,306万米ドルに成長すると予測されており、予測期間中に12.21%のCAGRを示します。2025年、北米はイソブタノール燃料市場で58.57%の市場シェアを占め、同市場をリードした.
イソブタノール燃料は、ガソリン混合燃料ブレンドストックとして、または低炭素炭化水素燃料を製造するための中間体として直接使用される、再生可能または従来の方法で製造された炭素数 4 のアルコールです。エタノールと比較して、エネルギー密度が高く、吸水率が低く、既存のガソリン貯蔵および流通インフラとの互換性が優れています。ガソリンと混合したり、船舶用燃料や特殊燃料として使用したり、アルコールからジェットへの経路を通じて持続可能な航空燃料に変換したりすることができます。バイオベースのイソブタノールは、通常、デンプン、砂糖、セルロース系バイオマス、またはその他の再生可能な原料の発酵を通じて生産されます。
この市場は、低炭素ガソリン混合燃料の需要の高まり、再生可能燃料の義務化の強化、従来のエタノールの代替品への関心の高まりによって牽引されています。エネルギー密度が高く、吸水率が低く、既存の燃料インフラとの互換性があるため、ガソリン、船舶用燃料、特殊用途での採用がサポートされています。持続可能な航空燃料生産の拡大により、アルコールからジェット燃料への原料としての市場需要も増加しています。さらに、発酵技術の進歩、セルロース原料の使用、既存のセルロース原料との統合エタノールプラントは商業的な拡張性を向上させ、生産コストを削減しています。
Gevo、Butamax Advanced Biofuels、Praj Industries、Axens、LanzaJet などの市場の大手企業が業界の成長を推進しています。これらの企業は、発酵、エタノールプラントの改修、アルコールからジェットへの技術への投資を通じて成長を支援しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
イソブタノール燃料市場動向
イソブタノールからジェット燃料および低炭素炭化水素燃料へのシフトの拡大が市場の成長を加速
市場の主な傾向は、イソブタノールを直接ガソリン酸素添加剤としてだけでなく、持続可能な航空燃料やその他のエネルギー密度の高い炭化水素燃料の中間体として使用することが増えていることです。イソブタノールは、アルコールからジェットへの処理を通じて、従来の航空機および燃料供給インフラストラクチャと互換性のあるドロップイン航空燃料にアップグレードできます。航空会社や政府が直接電化が依然として困難な航空の脱炭素化のための拡張可能な代替手段を模索する中、この傾向は重要性を増しています。 IEAは、世界の持続可能な航空燃料消費量が2024年の10億リットルから2030年には90億リットルに増加すると予想しており、これは主に欧州と英国の義務化、米国の奨励金、そして日本の船舶燃料目標によって推進される。英国SAFの義務は、2025年に航空燃料需要の2%から始まり、2030年までに10%、2040年までに22%に増加する。Gevoは、イソブタノールを生産し、再生可能なアルコールから再生可能なジェット燃料、イソオクタン、およびガソリン製品を開発することによって、この経路の商業的可能性を証明した。その結果、将来のイソブタノール需要は、下流の燃料改良能力とSAFプロジェクトの商業化にますます依存することになる。
市場ダイナミクス
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場の成長を促進する優れた燃料特性とインフラ適合性
イソブタノール燃料市場の成長の主な原動力は、従来の低炭素アルコール燃料、特にエタノールと比較したその有利な性能です。イソブタノールは、エネルギー含有量が高く、水との親和性が低く、揮発性が低く、既存のガソリン貯蔵、パイプライン、分配、車両システムとの適合性が優れています。これらの特性により、燃料供給者はエタノールに関連する取り扱いやインフラの制限の一部を軽減しながら、再生可能エネルギーの含有量を増やすことができます。米国代替燃料データセンターは、EPAが承認したバイオブタノールの海洋燃料レベルは、他の酸素添加物が含まれていない限り、体積で16%に達する可能性があると述べている一方、オークリッジ国立研究所のテストでは、エタノール混合物と互換性のある機器は一般的にバイオブタノールとも互換性があることが判明しました。イソブタノールしたがって、まったく新しい燃料供給ネットワークを必要とせずに、既存の製油所およびターミナル船舶燃料システムを通じて導入できます。
例えば、Gevo は 2015 年にイソブタノール混合ガソリンの小売店での商業販売も記録しており、この製品が実験室での開発を超えて消費者向け燃料用途に移行できることを実証しています。これらの利点は、市場の長期的な成長の可能性を強化します。
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Growing demand for sustainable aviation fuel and increasing adoption of alcohol-to-jet pathways using renewable isobutanol as an intermediate. | High | 4.10% | Medium | High | High |
| 2 | Strengthening renewable-fuel mandates, transport decarbonization policies, and corporate commitments to reduce lifecycle emissions. | High | 3.20% | Medium | High | High |
| 3 | Favorable fuel properties, including higher energy density than ethanol, lower water affinity, octane enhancement, and compatibility with existing fuel infrastructure. | High | 2.70% | High | High | Medium-High |
| 4 | Advances in fermentation, engineered microorganisms, product-recovery systems, and retrofitting of existing ethanol plants for isobutanol production. | Medium-High | 2.35% | Medium | High | High |
| 5 | Increasing use of cellulosic biomass, agricultural residues, organic waste, and other non-food feedstocks for low-carbon isobutanol production. | Medium | 1.95% | Medium | Medium-High | High |
| 6 | Others, including growing adoption in marine, racing, off-road and specialty fuels, refinery blending, demonstration programs, and renewable hydrocarbon production. | Medium-Low | 1.50% | Medium-Low | Medium | High |
| Total Positive Growth Contribution | 15.80% | |||||
Source: Fortune Business Insights
市場の制約
市場の成長を制限する高い生産コストと製品回収コスト
イソブタノール燃料の広範な商業化にとって、依然として高い製造コストが最も大きな制約となっている。発酵ルートでは既存のデンプンと糖の処理インフラストラクチャを使用できますが、イソブタノールは通常、発酵ブロス中で比較的低い濃度に達するため、分離と精製にエネルギーが大量に消費されます。製品の毒性により、発酵中に微生物が阻害され、収量、生産性、植物の利用が制限される可能性があります。その結果、再生可能なイソブタノールは、従来のガソリン、エタノール、既存のガソリンよりも高価なままであることがよくあります。バイオ燃料政策インセンティブまたはプレミアム申請によってサポートされていない限り、ブレンドストック。米国エネルギー省が支援するプロジェクトは、従来の回収では大きなコストとエネルギー負担がかかるため、特に発酵統合膜溶媒抽出に焦点を当てています。このプロジェクトは、イソブタノール回収エネルギー使用量の 50% 削減と冷却水消費量の 30% 削減を目標としており、既存の効率に関する課題の規模を浮き彫りにしました。 DOE の研究では、収率 90% を超える目標を掲げて無細胞生産ルートも評価していますが、これらの技術は依然として比較的低い技術準備レベルにとどまっています。発酵力価、収量、分離効率、プラントの稼働率が大幅に向上するまで、生産者は量販用のガソリン船舶用燃料よりも高価値の化学薬品や特殊燃料を優先し、短期的な量の増加が制限される可能性があります。
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Estimated Contribution to CAGR (2026-2034) | Impact on Market Growth | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High production costs caused by low fermentation titers, microbial product inhibition, energy-intensive separation, purification requirements, and limited economies of scale. | High | -1.20% | High | High | Medium-High |
| 2 | Limited commercial production capacity, dependence on a small number of technology providers, and insufficient availability of fuel-grade isobutanol for large-volume contracts. | High | -0.95% | High | Medium-High | Medium |
| 3 | Strong competition from established alternatives such as ethanol, renewable diesel, biodiesel, methanol, and other alcohol-to-jet feedstocks. | Medium-High | -0.82% | High | Medium-High | Medium |
| 4 | Others, including feedstock-price volatility, uncertain pathway-specific incentives, certification requirements, project financing risks, and limited consumer awareness. | Medium-Low | -0.62% | Medium | Medium | Medium-Low |
| Total Negative Growth Impact | -3.59% | |||||
Source: Fortune Business Insights
市場機会
既存のエタノールプラントをイソブタノール生産用に改修し、新たな成長経路を創出
重要な市場機会は、エタノールと同時にイソブタノールを生産するために既存のエタノールプラントを改造または改造することにあります。このアプローチにより、生産者は原料処理システム、発酵資産、ユーティリティ、貯蔵タンク、物流インフラ、およびトウモロコシや砂糖の供給者と確立された関係を再利用できるため、資本要件を軽減できます。柔軟なプラントにより、市場価格と需要に応じてエタノール、イソブタノール、およびより高価値の誘導体の間で生産を移行できるため、資産利用率が向上し、商業化リスクが軽減されます。ミネソタ州ルバーンにある Gevo の施設は、このモデルを実証しています。2014 年から商業バイオベースのイソブタノール生産がエタノールと並行して運営されており、資本コストと運営コストを削減するためにいくつかの共通のプラントストリームが共有されています。このより広範な施設には、年間約 1,800 万ガロンのエタノールとイソブタノールの生産能力があり、両方の製品を開発するために特別に改造されました。この機会は、大規模な発酵とバイオエタノールのインフラがすでに存在する北米、ブラジル、ヨーロッパ、中国、インドに特に関連しています。確立されたバイオリファイナリーにイソブタノールの生産を統合することで、企業は完全にグリーンフィールドの施設を建設することなく、ガソリン・船舶用燃料、船舶用燃料、特殊燃料、アルコールからジェット機までの市場に参入でき、2026年から2034年にかけて生産能力の拡大が加速する可能性があります。
市場の課題
限られた商業規模と既存の代替品との競争により市場の成長が制限される
業界にとっての中心的な課題は、技術的に証明された生産から、信頼性が高く、大規模で、一貫して収益性の高い商業運用に移行することです。イソブタノールは、ガソリン船舶燃料におけるエタノール、重量輸送における再生可能ディーゼル、および持続可能な航空燃料におけるエタノール、廃油、バイオマス由来の中間体を含む複数の原料と競合します。これらの代替品は、すでに大規模な生産拠点、確立された供給契約、およびより強力な規制上の認識を備えています。 Gevo はイソブタノールの生産を運営し、燃料用途を実証してきましたが、商業規模の専用生産者の数は依然として限られており、供給の可用性、価格、および長期的な調達に関して不確実性が生じています。 IEA は、市販されているものを区別します。液体バイオ燃料これは、多くの先進燃料技術がまだ完全に成熟した展開に達していないことを示しています。さらに、持続可能な航空燃料は2024年時点でわずか約10億リットルに過ぎず、世界のジェット燃料需要のほんの一部であり、イソブタノールはその成長市場に参加するには他のアルコールと競合する必要がある。したがって、業界は、ニッチな用途や政策支援された用途を超えて採用が拡大する前に、長期のオフテイク契約を確保し、プラントの信頼性を向上させ、持続可能な原料供給を確立し、費用対効果を実証する必要があります。
セグメンテーション分析
燃料用途別
従来型ガソリンへのアルコール配合がガソリン混合事業の成長を牽引
この市場セグメントは、燃料用途に基づいて、特殊燃料、ガソリン混合物、船舶用燃料、持続可能な航空燃料などをカバーしています。
ガソリン混合セグメントは、2025 年にイソブタノール燃料市場シェアの 51.31% を占めました。アルコールは再生可能な含酸素化合物およびオクタン価向上成分として従来のガソリンに組み込むことができるためです。エタノールと比較して、イソブタノールはエネルギー密度が高く、揮発性が低く、吸水率が低く、保管および分配装置との適合性が優れています。米国では、大気浄化法の 2 つの条項により、体積あたり 12.5% までのバイオブタノール混合物が許可されていますが、EPA の免除により、適用される酸素含有量条件下で、最大 16% までのバイオブタノールを含む混合物が許可されています。 ASTM D7862 では、最大 12.5% の濃度でガソリンと混合することを目的としたブタノールの燃料品質要件も確立しています。これらの規制規定は、特に製油所、ターミナル、燃料販売業者を通じた商業化のための実用的な枠組みを提供します。それにもかかわらず、市場の拡大は、より高い生産コストとエタノールとの競争によって依然として制約されており、エタノールはより大きな生産能力と確立された義務の恩恵を受けています。したがって、ガソリン混合は、短期的には依然として主要な用途であり続けると予想されますが、その成長は新たな航空燃料需要よりも遅い可能性があります。
持続可能な航空燃料は、予測期間中に 13.10% の CAGR で最も急成長しているセグメントです。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
原料別
大規模な燃料ターミナル運営と船舶用燃料施設によるセルロースセグメントの優位性
原料に基づいて、市場はデンプンベース、砂糖ベース、セルロース系などに分類されます。
でんぷんベースのセグメントは、2025 年の市場シェアの 40.44% を占めました。でんぷんベースの原料は、特に北米とアジア太平洋地域の一部において、イソブタノール燃料を生産するための最も確立されたルートを表しています。トウモロコシ、小麦、キャッサバ、およびその他のデンプンが豊富な作物は、従来のエタノールプラントと同様のインフラストラクチャを使用して、微生物発酵によって発酵可能な糖に加水分解して加工できます。米国代替燃料データセンターは、初期の実証規模のバイオブタノール施設は既存のトウモロコシエタノールプラントを改修したものであり、その製造プロセスはトウモロコシベースのエタノール発酵とほぼ同等であると指摘している。これにより、でんぷんベースのイソブタノールは、原料物流、訓練を受けた労働力、発酵資産、既存の保管および流通システムの点で有利になります。しかし、この部門は同じ農業原料をめぐるエタノール生産者との競争に直面しているほか、食料と燃料の使用、作物価格の変動性、土地要件などに関する懸念もある。したがって、デンプンベースのルートは短期的には引き続き優勢であると予想されますが、政策支援によりライフサイクル排出量のより少ない燃料がますます好まれるため、その成長はセルロース系ルートよりも遅い可能性があります。
セルロースセグメントは、予測期間中に 13.11% の CAGR で最も急成長しているセグメントです。
エンドユーザー別
セグメントの成長を促進するためにイソブタノールをガソリン混合事業に統合
市場はエンドユーザーに基づいて、船舶および特殊品、SAF 生産者、燃料販売業者、自動車、精製所などに分類されます。
製油所セグメントは、2025年に26.52%の最大の市場シェアを占めました。製油所は、イソブタノールをガソリン混合操作に統合したり、イソブタノールをイソオクタン、イソブチレン由来成分、ジェット燃料などの再生可能な炭化水素を製造するための中間体として使用したりできるため、最大のエンドユーザーカテゴリーであり続けると予想されます。イソブタノールのオクタン価の寄与、比較的低い蒸気圧、および水への感受性の低下により、精製業者は一部の従来の含酸素化合物よりも配合の柔軟性が向上します。また、生産経路が適用される規制の下で適格である場合、再生可能燃料と炭素強度の要件への準拠もサポートできます。 Gevo は、イソブタノールを、商用単位操作を通じて化学的にイソブチレンに変換できるプラットフォーム分子として特定し、イソブチレンはその後、イソオクタン、ジェット燃料、潤滑剤、その他の炭化水素の生産をサポートできると考えています。製油所は、商用燃料の量を処理するために必要な混合、保管、品質管理、および流通インフラストラクチャも備えています。しかし、価格競争力、不確実な供給、エタノールや再生可能炭化水素との競争、完成燃料の仕様を維持する必要性などにより、採用は制限されています。
SAF プロデューサーは、予測期間中に CAGR 13.87% で最も急成長しているセグメントです。
イソブタノール燃料市場の地域別展望
地域ごとに、市場は北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカにわたって調査されています。
北米
North America Isobutanol Fuel Market Size, 2025 (USD Million)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は市場で主要な地域であり、2025 年には 1 億 5,429 万米ドルと評価され、世界収益の約 58.57% を占めました。北米にはイソブタノール燃料の最も発達した商業化環境があり、大規模なトウモロコシ処理能力、高度な発酵専門知識、確立された再生可能燃料流通ネットワークに支えられています。米国では、大気浄化法の 2 つの条項により、バイオブタノールとガソリンの最大 12.5 体積%の混合が許可されていますが、EPA の免除により、特定の酸素含有量条件下で最大 16% までの混合が許可されています。地域の活動は、船舶用エンジン、特殊燃料、再生可能ガソリン、アルコールからジェットへの変換に関する研究によってもサポートされています。
米国のイソブタノール燃料市場
米国市場は、2025 年に 1 億 3,309 万米ドルと評価され、2026 年には 1 億 5,471 万米ドルに達すると推定されています。米国は、トウモロコシベースの発酵能力、再生可能燃料規制、確立された燃料混合インフラによって支えられ、イソブタノール燃料の短期商業化基盤が最も強力です。連邦規定では、バイオブタノール ガソリン混合物を体積比で 12.5% まで許可していますが、EPA の免除により 16% までの混合物が許可されており、ガソリン、船舶用燃料、および特殊燃料での使用がサポートされています。
ヨーロッパ
欧州は 2025 年に 4,905 万米ドルを占め、世界の収益の約 18.62% を占めました。ヨーロッパの市場発展は、先進的なバイオ燃料規制と持続可能なエネルギーの拡大と密接に関連しています。航空燃料。 ReFuelEU Aviationは、2025年からEUの空港で供給される航空燃料の少なくとも2%をSAFが占めることを義務付けており、2030年までに6%、2050年までに70%に増加する。この枠組みは、イソブタノールを含む再生可能なアルコール中間体の需要を促進する可能性がある一方で、欧州の政策は従来の作物ベースの燃料よりも廃棄物ベースやセルロース系原料をますます支持している。
ドイツのイソブタノール燃料市場
ドイツの価値は2025年に1,244万米ドルで、2026年には1,461万米ドルに達すると推定されています。ドイツの機会は主にEUのReFuelEU航空枠組みと、同国の先進的な生物精製、化学、自動車産業によって推進されています。 EUは、対象空港で供給される燃料の2025年からSAFが2030年までに6%を占めるようSAFに義務付けており、セルロース系イソブタノールとアルコールからジェットへの変換に対する潜在的な需要を支えている。
英国イソブタノール燃料市場
英国市場は2025年に730万米ドルと評価され、2026年には855万米ドルに達すると推定されています。英国では、SAF指令が2025年1月1日に発効したため、イソブタノール由来の航空燃料の潜在力が増大しています。この政策は、航空燃料供給業者に低炭素燃料の使用を段階的に増やすことを義務付けており、アルコールからジェットへの転換の機会を生み出しています。ただし、イソブタノールはエタノールや他の SAF 原料と競合する必要があります。
アジア太平洋地域
アジア太平洋市場は2025年に3,968万米ドルと評価され、世界市場の約15.06%を占めます。アジア太平洋地域は、大規模な自動車燃料需要、確立されたデンプンおよび砂糖産業、および成長する投資により、長期的な強力な潜在力を秘めています。持続可能な航空燃料。日本は2030年までに国内航空会社が使用する燃料の10%をSAFに代替する目標を掲げ、精製業者、航空会社、空港、商社、政府機関が参加する官民協議会を設置した。中国、インド、オーストラリア、東南アジアも、将来のイソブタノール生産をサポートする可能性がある発酵資産とバイオエタノール資産を保有しています。
中国イソブタノール燃料市場
中国は依然としてアジア太平洋地域での主要な貢献国であり、その価値は2025年に1,768万米ドルに達し、2026年には2,119万米ドルに達すると推定されている。中国は、再生可能なイソブタノールの将来の需要を生み出す可能性のある、より広範なSAFと低炭素航空エコシステムを開発している。同社の国家SAFパイロットは2024年9月に中国国際航空、中国東方航空、中国南方航空が4つの空港から運航する12便で開始され、参加は2025年まで拡大された。
インドのイソブタノール燃料市場
インドの価値は 2025 年に 728 万米ドルで、2026 年には 870 万米ドルに達すると推定されています。インドは、砂糖、糖蜜、穀物、エタノール産業が大規模であるため、原料とインフラの潜在力が高いです。既存のエタノールプラントはイソブタノール生産に適応できる可能性がある一方、バイオ燃料プログラムと精製能力の拡大により、ガソリン混合と将来のSAF生産への道が提供される。しかし、市販のイソブタノールの活性は依然として限られています。
日本のイソブタノール燃料市場
日本のイソブタノールの価値は2025年に503万ドルで、2026年には599万ドルに達すると推定されています。日本のイソブタノールの機会は、持続可能な航空燃料と輸入された再生可能アルコールのサプライチェーンに集中しています。政府は2030年までに日本の航空会社が使用する燃料の10%をSAFに置き換えることを目指しており、精製業者、航空会社、航空会社との調整を進めている。空港、商社、官公庁などと協力し、国内生産・流通を確立する。
ラテンアメリカ
ラテンアメリカは 2025 年に 1,428 万米ドルを占め、世界の収益の約 5.42% を占めました。ラテンアメリカは、サトウキビ、糖蜜、トウモロコシ、エタノール産業が大規模に行われているため、砂糖ベースの総合バイオリファイナリー生産に有利な立場にあります。ブラジルの未来燃料法は、持続可能な航空燃料の研究、生産、商品化、使用を奨励するために ProBioQAV プログラムを創設しました。政府は、より広範な政策枠組みにより少なくとも2,600億レアルの民間投資を呼び込み、2037年までに7億500万トンの二酸化炭素排出を回避し、再生可能なアルコール経路の機会を支援すると期待している。
中東とアフリカ
中東およびアフリカは、2025 年に 614 万米ドルと評価されました。中東およびアフリカは依然としてイソブタノール燃料の新興市場であり、航空ハブ、精製システム、海上輸送、および特殊燃料用途に関連する最も強力な機会があります。 GCC 諸国には主要な国際空港と燃料輸出インフラがあり、将来のアルコールからジェット機や SAF へのサプライチェーンをサポートできる可能性があります。アフリカ諸国はサトウキビ、糖蜜、農業残渣、その他のバイオマス資源を提供していますが、先進的なバイオ精製能力の限界、原料収集の断片化、不十分な政策支援、より高い資金調達要件によって商業化が制約されています。
GCCイソブタノール燃料市場
GCC市場は2025年に279万米ドルと評価され、2026年には28万米ドルに達すると推定されています。GCCは、より広範なエネルギー多様化の取り組みと並行してイソブタノール燃料が発展している新興市場を代表しています。各国が再生可能燃料と低炭素燃料をガソリン混合部門に徐々に統合するにつれて、燃料ターミナル、特殊燃料、物流インフラへの投資が増加すると予想されます。
競争環境
主要な業界プレーヤー
独自のテクノロジーとパイロットおよび商用運用経験により、企業の市場シェアが急拡大
世界のイソブタノール燃料市場は、Gevo、Butamax Advanced Biofuels、Praj Industries、Axens、Green Biologics などの企業が主導しています。これらの企業は、発酵生産技術、再生可能アルコール生産、エタノールプラント改修、プロセスエンジニアリング、燃料アップグレード、アルコールからジェットへの変換など、イソブタノール燃料バリューチェーンの主要段階を集合的にカバーしているため、主要な参加者とみなされています。独自の技術、パイロットおよび商業運転の経験、戦略的パートナーシップ、イソブタノール生産と既存の生産を統合する能力バイオエタノールと製油所のインフラストラクチャが競争力を強化します。また、生産収率の向上、回収コストの削減、燃料性能の検証、ガソリン混合、船舶用燃料、特殊燃料、持続可能な航空燃料にわたる用途の開発により、市場の成長も支援しています。
レポートで紹介されている主要なイソブタノール燃料会社のリスト
- 株式会社ジーボ(私たち。)
- Butamax Advanced Biofuels LLC (米国)
- Praj Industries Limited (インド)
- コバルトテクノロジーズ社(米国)
- Green Biologics Limited(英国)
- Cathay Biotech Inc.(中国)
- Celtic Renewables Limited (英国)
- Godavari Biorefineries Limited (インド)
- Raj プロセス機器およびシステム社株式会社(インド)
- LanzaJet, Inc.(米国)
- アクセンズSA(フランス)
- ハネウェル UOP (米国)
- BASF SE(ドイツ)
- イーストマン・ケミカル・カンパニー(私たち。)
- 三菱化学グループ株式会社(日本)
主要な産業の発展
- 2026 年 7 月:アクセンズは、先進的なバイオエタノールとそのジェタノール技術に基づいたフランス初の産業規模のSAF施設であるERAプロジェクトを発表しました。計画されているプラントの生産能力は年間5万トンで、2030年の稼働開始が予定されている。このプロジェクトは再生可能エネルギーの商業需要を強化する。アルコールからジェットへ低炭素イソブタノールも処理できる技術。
- 2026 年 1 月:Praj Industries は、インドの Praj Matrix SAF 実証施設で、Axens の Jetanol 技術を使用したエタノールからジェットへの統合プロセスの実証に成功しました。このプラットフォームは以前にバイオイソブタノールを原料として実証しており、現在はイソブタノールとエタノールの両方について検証されています。これにより、原料の柔軟性が拡大し、アルコール由来の SAF 生産の商業的即応性が向上します。
- 2025 年 2 月:太陽石油は、日本の沖縄事業所で提案されている SAF 施設にハネウェル UOP のエタノールからジェットへの技術を選択しました。この施設は年間約 2 億リットルの SAF の生産を目標としており、ハネウェルのアジア太平洋地域における初の ETJ 技術ライセンスおよび基本エンジニアリング プロジェクトを表します。この開発は、再生可能なアルコールベースの航空燃料のより広範な商業化を支援します。
- 2025 年 2 月:Gevo と Axens は、アルコールからジェットおよび関連する経路を通じた再生可能炭化水素燃料の開発と商業化を加速するため、戦略的提携を拡大しました。このコラボレーションでは、Gevo の再生可能アルコールおよび炭素会計機能と、Axens の商用 Jetanol テクノロジー、触媒、およびプロセス エンジニアリングが組み合わされます。これには、再生可能燃料および化学物質のための Gevo のエタノールからオレフィンへの技術の開発も含まれます。
- 2024 年 11 月:Celtic Renewables は、持続可能な方法で生産されたバイオアセトンとバイオブタノールの最初のタンカーをスコットランドのグランジマウス生物精製所から派遣しました。この商業出荷は、8,120万米ドルを超える資金調達を受けて行われ、化学薬品販売業者カルディックとの長期契約に基づいて供給されました。このマイルストーンは、産業および農業残留物を再生可能なブタノール製品に商業規模で変換することを実証しました。
レポートの範囲
イソブタノール燃料市場レポートは、主要企業、製品プロセス、ポーターのファイブフォースなどの重要な側面に焦点を当てて、市場の包括的な分析を提供します。さらに、このレポートは市場動向に関する貴重な洞察を提供し、主要な業界の発展に焦点を当てています。上記の要因に加えて、レポートには、近年の市場の成長に貢献したいくつかの要因も含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲と分割
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 12.21% |
| ユニット | 価値 (100万米ドル) |
|
セグメンテーション |
燃料用途別
|
|
原料別
|
|
|
エンドユーザー別
|
|
|
地域別
|
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 2 億 6,343 万米ドルで、2034 年までに 7 億 7,306 万米ドルに達すると予測されています。
市場は、2026年から2034年の予測期間中に12.21%のCAGRを示すと予想されます。
製油所セグメントは、エンドユーザーの観点から市場をリードしました。
優れた燃料特性とインフラ適合性が世界市場を牽引しています。
Gevo、Butamax Advanced Biofuels、Praj Industries、Axens、LanzaJet が市場の著名なプレーヤーです。
北米は市場をリードする地域です。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 339
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。