 無料サンプルをダウンロード




見積もりを依頼
ニーズに合わせた最適な価格をご提案します。
- ライセンスタイプを選択
- 複数ユーザーオプション
- 範囲とカバレッジのカスタマイズ
- 迅速な対応
"成長戦略の設計は私たちのDNAにあります"
 音声版を聴く
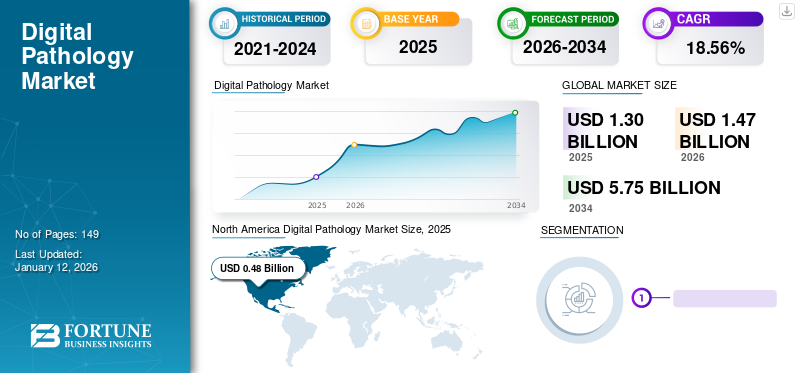
世界のデジタルパソロジー市場規模は2025年に13億米ドルと評価され、2026年の14億7000万米ドルから2034年までに57億5000万米ドルに成長すると予測されており、予測期間中に18.56%のCAGRを示しました。 2025 年には北米が 36.74% のシェアで市場を独占しました。さらに、米国のデジタル病理市場規模は、病理ワークフローのデジタル化の進展により、2032 年までに推定 13 億米ドルに達し、大幅に成長すると予測されています。
デジタルパソロジー市場は、スライドデジタル化のニッチ市場から、統合された診断および研究インフラストラクチャセグメントに進化しています。導入はスキャナの購入だけでは決まりません。研究室は、画像取得、ワークフロー ソフトウェア、ストレージ、ネットワーク容量、病理医の検査、情報システムの統合を調整する必要があります。したがって、商業的な機会はハードウェア、ソフトウェア、データ管理、分析サービスにわたって広がります。
臨床診断は依然として中心的なアプリケーションであり、特に遠隔診療、標準化された画像レビュー、および症例調整の向上を求める病理部門では重要です。製薬研究は、明確な需要の流れを追加します。デジタル スライドは、バイオマーカーの評価、トランスレーショナル 研究、毒物学的病理学、および医薬品開発のワークフローをサポートします。要件はユースケースによって異なりますが、これらの研究環境では、規制された診断研究所よりも早く新しいツールを導入する可能性があります。
画像解析ツールは、定量化、腫瘍領域の特定、細胞検出、および選択された等級付けタスクを支援できます。その価値は、検証、データ品質、臨床関連性、確立されたワークフローへの統合によって決まります。狭いデータセットでトレーニングされたアルゴリズムは、染色プロトコル、スキャナー モデル、組織の種類、患者集団間で一貫性のない動作を行う可能性があります。
市場の成長は運用経済にも依存します。高スループットのスキャナーには設備投資が必要ですが、イメージ ファイルには永続的なストレージとサイバーセキュリティの義務が生じます。研究所は、サービス契約、ソフトウェアライセンス、実装、スタッフトレーニング、システムメンテナンスを含む総所有コストを評価する必要があります。スライド処理の軽減やコンサルテーションの迅速化などの利点は、ローカルのベースライン ワークフローと比較して評価する必要があります。
デジタルパソロジーは、デジタルツールを利用して情報を収集、解釈、分析、共有する分野です。デジタル スライドは、事前に準備されたデバイスからのスライド全体のスキャン デバイスから、またはデジタル顕微鏡を使用して直接作成されます。その後、デジタル スライドは、高スループット アルゴリズムによる分析にさらに使用され、無線 (OTA) で共有されるか、将来の使用に備えて保存されます。
慢性疾患の有病率の上昇と治療のための入院の増加が、病理検査の需要を支えています。さらに、ワークロードの増加により、従来の病理エコシステムにおけるデジタル ツールの導入が促進されると予想されます。さらに、現代医学におけるこれらのデバイスの応用の増加と新しい診断に対する意識の高まりにより、診断のための患者プールが増加し、市場の成長を支援すると予想されます。
新型コロナウイルス感染症(COVID-19)のパンデミックにより、病理システムのデジタル化が大幅に進んだため、市場の進歩が加速しました。市場の成長は、これらのデバイスの採用が大幅に急増したこと、緊急ユースケースに対する有利な規制、病理医や医師への直接訪問の減少にも起因すると考えられます。世界市場の成長率は、2019年の11.6%に対し、2020年は31.2%となった。コロナウイルスの蔓延を抑制するために各国政府により頻繁なロックダウンと社会的距離のルールが施行されたため、患者の対面診療件数は大幅に減少した。
しかし、一般人口のワクチン接種率が高まったことにより、2021年には患者数がパンデミック前のレベルに回復した。市場は 2022 年に高い成長率を示すと推定されており、これらの製品やサービスの強力な採用により、予測期間中に大幅な CAGR を記録する可能性があります。
無料サンプルをダウンロード このレポートについて詳しく知るために。
 世界市場規模と予測
 市場占有率
 主要な地域のハイライト
北米
北米は 36.74% のシェアを占め、2025 年には 4 億 8,000 万米ドルに達しました。
ヨーロッパ
欧州は市場の25.47%を占め、2025年には3億3,000万米ドルに相当する。
アジア太平洋地域
アジア太平洋地域は 21.80% のシェアを占め、2025 年には 2 億 8,000 万米ドルに達しました。
私たち。
市場は2026年に5億米ドルに達すると予測されています。
日本
市場は2026年に0.9億米ドルに達すると予測されています。
続きを読む

人工知能の統合が市場を変革する
導入の増加人工知能ワークフロー管理に対する需要の高まりにより、主要消費者による ベースのデジタル ツールの使用が世界市場の重要なトレンドとなっています。革新的な技術の特許取得に携わる大手企業は、主要な利害関係者向けにカスタマイズされたプラットフォームを提供することに重点を置いており、市場での競争上の優位性をもたらしています。さらに、機械学習とAIを使用したソリューションの開発に携わる主要メーカーは、高度な病理ソリューションに対する需要の増加をサポートし、それによって市場の成長を促進すると予想されます。
デジタルパソロジー市場は、スタンドアロンのスライド スキャナから、画像取得、ワークフロー管理、分析、安全なデータ アクセスを組み合わせた統合プラットフォームに移行しています。購入者は、スキャナーの仕様を個別に比較するのではなく、これらのコンポーネントがどのように連携して動作するかを評価することが増えています。検査情報システムおよび電子医療記録との統合は、調達の重要な考慮事項になりつつあります。
人工知能はソフトウェアの差別化を再構築しています。画像解析ツールは、細胞計数、組織分類、腫瘍定量化、バイオマーカー評価などのタスクをますますサポートしています。商業的価値は、意図する臨床用途、検証証拠、および多様な検体や実験室条件で実行できる能力によって決まります。アルゴリズムが診断の決定を通知する場合、人間の監視は引き続き不可欠です。
研究室がスケーラブルなストレージ、リモートコンサルテーション、画像ライブラリへの集中アクセスを求める中、クラウドベースの導入が注目を集めています。ハイブリッド アーキテクチャは、データの常駐性、サイバーセキュリティ ポリシー、ネットワークの制限、またはローカル コンピューティングの要件によってクラウドの完全な導入が制限される場合でも、引き続き適切です。ベンダーは、スケーラビリティと信頼性の高いアクセスおよび長期的なデータ ガバナンスのバランスを取る必要があります。
さらに、いくつかの企業は、製品を市場に投入し、病理学分野での業務を強化するために、AI 統合医療機器の規制当局の承認を取得することに注力しています。
さらに、業界全体でのシームレスなデータ転送を可能にする共有プラットフォームを開発および標準化する戦略的取り組みは、病理学における人工知能の導入と、その後の市場の成長をサポートすると予想されます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場の進歩を促進する慢性疾患の負担の増加
慢性疾患の発生率の上昇とそれに伴う検査数の増加が、製品の採用を後押しすると推定されています。製品採用の増加と、高まる診断ニーズに対応するための市場関係者の努力の増加が、市場の成長を促進すると予想されます。
研究室がより柔軟な診断ワークフローと専門知識へのより良いアクセスを求める中、デジタル病理学の需要が増加しています。スライド全体のイメージングにより、組織標本をリモートでレビューできるため、病院ネットワークや地理的に分散した病理チーム全体でのコンサルテーションがサポートされます。この機能は、専門家の能力が限られている場合や作業負荷が変動する場合に役立ちます。
がん診断件数の増加も投資を後押しします。病理学部門には、複雑な検体の検査、学際的なチームの調整、増加する症例数の管理のための信頼できるプロセスが必要です。デジタル ワークフローはスライドの検索を改善し、セカンドオピニオンを容易にしますが、実際の時間の節約は実装の品質とケースの複雑さに依存します。
製薬研究は別の需要源を提供します。デジタル スライドは、組織評価、バイオマーカー研究、前臨床毒性学、トランスレーショナルリサーチをサポートします。一元化された画像リポジトリは、研究チームがサイト間で標本を比較し、レビュー記録を保存するのに役立ちます。これらの機能により、分散型研究における物流上の摩擦を軽減できます。
さらに、予測分析など、これらのプラットフォームのアプリケーションの増加により、市場の成長が拡大すると予想されます。
このような製品の発売は、追加の利点とともにこれらのシステムに対する需要の増加をサポートします。機械学習。
さらに、デジタルツールの承認の増加により、これらのデバイスの採用が促進され、それによって市場の成長が拡大すると予想されます。さらに、病理学におけるデジタルツールの革新を支援するために政府から資金提供される研究プログラムの増加が市場の成長を促進すると予想されます。
市場の進歩を促進する病理ワークフローのデジタル化の進展
病理分野におけるデジタル化への需要の高まりにより、市場の主要企業間の競争が激化しています。この要因に、市場でのハイスループットアルゴリズムの使用による創薬ニーズの高まりが加わり、大手企業はワークロードを合理化し、ソリューションをカスタマイズするための新しいツールの開発に投資するようになりました。
新しいツールを発売するための国内企業や業界関係者による投資の増加と、診断ツールのデジタル化に対する需要の高まりに応えるための製品発売数の増加が、市場の成長を支えると予想されます。
市場の成長を妨げるデバイスの設置にかかる高額な初期費用
これらのシステムを現代医学に組み込んで利用することには病理学における利点と応用がありますが、ツールのデジタル化には、ワークフローを正規化するためにそれらのシステムを使用するためのインストールとトレーニングに高額な初期費用がかかります。デジタル デバイスは高価であり、データを分析、共有、保存するためのソフトウェアが必要です。これには個別の費用が発生するか、エンドツーエンドのフルシステム製品の一部となる場合があります。
導入コストが高いことが、依然としてデジタル パソロジーの導入に対する大きな障壁となっています。スライド全体のスキャナー、画像管理ソフトウェア、コンピューティング インフラストラクチャ、および長期保存には多額の投資が必要です。研究所は、検証、メンテナンス、サイバーセキュリティ、スタッフのトレーニング、既存の研究所情報システムとの統合にも予算を計上する必要があります。事件数が少ない場合や資本予算が制限されている場合、これらのコストを正当化するのは困難な場合があります。
技術的な相互運用性により、別の課題が生じます。スキャナーのプラットフォーム、画像形式、ビューアー、分析ツールは、互換性やパフォーマンスが異なる場合があります。複数のベンダーのシステムを統合するには、追加の構成とテストが必要になる場合があります。相互運用性が低いと、ワークフローが分断され、データ交換が制限され、特定のサプライヤーへの依存が高まる可能性があります。
さらに、小規模および中規模の病理学研究室であっても、高スループット スキャナーの価格が高額であるため、スライド全体の画像 (WSI) を入手する余裕はほとんどありません。 2020 年の時点で、WSI のコストは世界中で 1 個あたり約 237,000 米ドルです。
近年、病理医の入社数に比べて退職する病理医の数が増加しています。この要因は、病理医の深刻な不足により市場に直接影響を及ぼしています。したがって、これらの病理ツールとその設置のコストが高いため、これらのシステムを採用し、トレーニングする消費者の数が減少し、それによって市場に悪影響を及ぼしています。
デジタルパソロジー市場は、遠隔診療、スケーラブルな診断能力、より一貫した画像ベースのワークフローを必要とする研究室に機会を提供します。地域の病院ネットワークでは、検体の準備を地元で維持しながら、専門家の審査を一元化できます。参考検査機関は、共有デジタルインフラストラクチャを使用して、ワークロードを調整し、セカンドオピニオンをサポートし、サブスペシャリティの専門知識へのアクセスを改善する場合があります。
人工知能は、対象を絞ったワークフロー自動化の機会を生み出します。バイオマーカーの定量化、組織領域の特定、または細胞の特徴の測定を行うツールは、適切な用途において反復的な手作業を削減できます。商業的な成功は、検証されたパフォーマンス、明確な臨床境界、および病理医のレビューとの統合にかかっています。スキャナー、染色、および患者集団全体にわたって信頼できる結果を実証する開発者は、より強力な採用を達成できる可能性があります。
製薬研究ももう 1 つの魅力的な分野です。デジタル スライド分析は、前臨床毒性学、トランスレーショナル研究、バイオマーカー評価、および多施設研究をサポートできます。ベンダーは、画像の注釈、定量的分析、監査可能性、安全なコラボレーションを通じて差別化を図ることができます。研究展開では、より要求の厳しい臨床診断アプリケーションを追求する前に、ワークフローをテストするルートも提供される場合があります。
クラウドおよびマネージド サービスは、社内の情報技術リソースが十分に不足している研究室にチャンスをもたらします。安全なホスティング、アーカイブ、システム メンテナンス、リモート アクセスにより、ローカル インフラストラクチャの必要性が軽減されます。プロバイダーは依然として、データの常駐性、サイバーセキュリティ、接続性、および予測可能な長期コストに対処する必要があります。
新興市場は、特に専門家のアクセスが不均一な地域では、地域の診断ハブや遠隔病理学ネットワークから恩恵を受ける可能性があります。病院、テクノロジーベンダー、学術機関間のパートナーシップにより、導入とトレーニングをサポートできます。
デジタルパソロジー市場は、製品、アプリケーション、エンドユーザーによって分割されています。これらのカテゴリは、さまざまな購入決定と導入要件を反映しています。製品のセグメント化により、テクノロジー インフラストラクチャが特定されます。アプリケーションのセグメンテーションにより、画像の使用目的が把握されます。エンドユーザーのセグメンテーションにより、デジタル ワークフローに誰が資金を提供し、運営し、デジタル ワークフローから利益を得ているのかが明らかになります。
タイムリーな病理学結果に対する強い需要により、デジタル病理学ハードウェアが堅調に導入される
製品に基づいて、市場はハードウェア、ソフトウェア、ストレージ システムに分類されます。
ハードウェア
ハードウェアは、スライドガラスをデジタル画像に変換するための基盤を提供します。購入の決定は、スループット、画質、自動化、標本タイプ、および検査室業務との統合によって決まります。スキャナーの能力だけでは適合性が決まりません。研究室は、スライドの準備、読み込み、画質管理、ファイル転送、レビューを含むプロセス全体を評価する必要があります。
ハードウェア部門は、2026 年に 58.10% のシェアで市場を独占すると予測されています。体外検査を実施する研究室の数の増加と、タイムリーな結果に対するニーズの高まりにより、ハードウェア製品の需要が増大しており、これがこの部門の成長を促進すると予想されています。
ハードウェアセグメントは、スキャナー、組織マイクロアレイヤーなどにさらにサブセグメント化されます。世界中で標本を保存するためのデジタルデータベースに対する需要の高まりにより、予測期間中にこの部門の成長が促進されると予想されます。
ホールスライドイメージングスキャナは、臨床および研究への導入の中心となります。それらの機能は、スキャン速度、解像度、対物レンズ構成、スライド容量、焦点管理、およびさまざまな組織準備のサポートによって異なります。高スループットのラボでは、自動ロードとバッチ処理を優先する場合があります。小規模な施設では、コンサルテーションや選択された診断ワークフローをサポートするコンパクトなシステムが好まれる場合があります。
スキャナーの経済性は使用率に依存します。大容量の機器は、ボリュームが大きい場合にはスライドあたりのコストが魅力的ですが、容量が十分に活用されていないと収益が低下する可能性があります。調達チームは、ピーク時の作業負荷、サービスの可用性、冗長性、およびスキャナーのダウンタイムがラボのターンアラウンドに及ぼす影響を評価する必要があります。
スキャナセグメントは、発売と販売における業界関係者間の協力の増加により、予測タイムライン中に最も速い成長率を記録すると予想されます。
組織マイクロアレイ機器は、複数のドナー ブロックから選択された組織コアをレシピエント ブロックに配置することで研究をサポートします。得られたスライドにより、研究者は同等の染色および画像化条件下で多くの標本を評価することができます。組織マイクロアレイ装置はスライド全体のスキャンに代わるものではありませんが、バイオマーカー研究やトランスレーショナルリサーチで使用されるデジタル病理学ワークフローを補完します。
需要は、標準化された組織比較を必要とする製薬研究、学術病理学、検査プログラムに関連しています。商業的価値は、コアの配置精度、サンプル追跡、再現性、および下流の染色および画像分析との互換性によって決まります。デジタル登録と注釈は、画像の特徴を標本のメタデータにリンクすることにより、組織マイクロアレイの有用性を強化できます。
ソフトウェア
ソフトウェアは、画像の取得をレビュー、分析、レポート、および長期管理に結び付けます。研究室では画像の閲覧以上のものを必要としているため、その役割はますます戦略的になっています。安全なアクセス、ケースの整理、診断コンテキスト、監査可能性、および既存のシステムとの互換性が必要です。
ソフトウェア部門は、病理データ処理や分析支援におけるアプリケーションの増加により、市場で人工知能(AI)ベースのアルゴリズムの需要が高まっているため、予測期間中に着実に成長すると予想されます。ソフトウェアセグメントは、病理管理、デジタル顕微鏡ビューア、画像アナライザなどにさらにサブセグメント化されています。
感染症の蔓延により、次のような需要が高まっています。体外診断用検査が必要となり、病理医の負担が増大します。顕微鏡ビューアや画像アナライザなどのソフトウェアは、病理医による病気の診断を支援し、それによって作業負荷を軽減し、診断の質を向上させることができます。
病理学管理ソフトウェアは、症例、画像、ユーザー、レビューステータス、注釈、および報告プロセスを調整します。プラットフォームによっては、研究室情報システム、検体追跡、品質管理ツールと統合される場合があります。
複数の施設や部門が診断責任を分担している場合、需要が最も大きくなります。ケースの割り当てを一元化することで、ワークロードの可視性が向上し、相談が簡素化されます。ただし、ソフトウェアにはローカルのサインアウト手順、アクセス許可、レポート ルールが反映されている必要があります。ワークフローの構成が不十分だと、効率が向上するどころか、余分な手順が発生する可能性があります。
デジタル顕微鏡ビューアを使用すると、病理学者や研究者は高解像度画像を操作し、倍率を調整し、組織に注釈を付け、リモートで共同作業することができます。パフォーマンスは、レンダリング速度、画像ナビゲーション、表示品質、およびネットワーク状態によって異なります。
臨床ユーザーは、代表的な診断ケースにわたる信頼できるレビューを必要としています。研究チームは、注釈、測定、および共有された解釈をより重視する可能性があります。また、閲覧者はメタデータへのアクセスを維持し、デジタル画像と元の標本との間の明確な関係を維持する必要があります。
さらに、規制当局の承認数の増加と主要企業によるこれらの製品の発売も、この部門の成長を推進する要因の一部となっています。
ストレージシステム
デジタル パソロジーでは、安全性、検索可能性、アクセス性を維持する必要がある大きな画像ファイルが生成されます。ストレージ インフラストラクチャには、ローカル サーバー、ネットワーク接続システム、プライベート クラウド環境、パブリック クラウド サービス、またはハイブリッド構成が含まれる場合があります。
選択は、イメージのボリューム、保持ポリシー、アクセス頻度、データの機密性、およびネットワークの信頼性に依存します。頻繁にレビューされる症例には迅速なアクセスが必要な場合がありますが、検索が実用的であれば、古いスライドは低コストのアーカイブ層に移動できます。バックアップと災害復旧では、イメージと関連するメタデータの両方を保護する必要があります。
ストレージのコストは初期容量を超えて増加します。レプリケーション、サイバーセキュリティ、移行、データ転送、および継続的な管理には、多額の費用がかかる可能性があります。研究室は、アーキテクチャを選択する前に、スライドの量と保存期間の増加をモデル化する必要があります。
ストレージ システム部門は、将来共有および分析するために重要なデータを保存し、リモートから瞬時にデータにアクセスする需要が高いため、予測期間を通じて安定したペースで成長すると予想されます。さらに、大手企業による新しいデジタルツールの導入により、市場での製品の採用が促進されています。
画像解析装置は、計算手法を適用して、組織画像内の特徴を識別、分類、または定量化します。アプリケーションには、細胞計数、腫瘍領域の測定、免疫組織化学スコアリング、および選択されたバイオマーカー評価が含まれます。人工知能モデルを使用するツールもあれば、ルールベースの画像処理に依存するツールもあります。
商業的評価は、特定の使用目的に焦点を当てる必要があります。ある組織タイプ、染色、またはスキャナーに対して検証されたモデルは、別の設定では同様に適切に機能しない可能性があります。準備、染色、患者集団の違いにより、結果が変わる可能性があります。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
創薬部門の成長は、潜在的なパイプライン薬に対する強い需要によるもの
アプリケーションに基づいて、市場は疾患診断、創薬などに分類されます。
創薬
創薬と開発は、前臨床研究、毒性病理学、バイオマーカー研究、トランスレーショナル医療にわたってデジタル病理学の需要を生み出します。製薬会社や受託研究機関はデジタル画像を使用して、分散した研究チーム全体で組織所見をレビューします。
一元化された画像リポジトリは、一貫したレビューをサポートし、後の分析のために記録を保存できます。定量的な画像ツールは、研究者が治療効果、組織反応、バイオマーカー パターンを評価するのにも役立ちます。これらのアプリケーションには、再現可能な画像取得と、画像、研究メタデータ、実験結果間の信頼性の高いリンクが必要です。
研究環境では、日常的な臨床診断よりも柔軟な実験が可能になる場合があります。それでも、規制された研究には、適切な文書化、アクセスの制御、検証されたプロセスが必要です。ベンダーは、分析機能、データ統合、監査証跡、研究システムとの互換性を通じて競争します。
創薬セグメントは、生命を脅かす疾患を治療するための潜在的なパイプライン薬に対する需要の増加により、予測期間中に最高のCAGRを記録すると予想されます。さらに、ハイスループットスクリーニングなど、創薬において病理学ツールのいくつかの用途が登場しています。
病気の診断
疾患診断セグメントは、患者集団における病理検査の負担の増大と、疾患のリスクを予測して予防措置を講じるための早期診断に対する意識の高まりにより、2026年には市場シェアの54.96%を占めると予想されています。さらに、生命を脅かす病気の診断を改善するための企業間の協力の拡大も市場の成長を支えています。
デジタルスライドは一次審査、相談、品質保証、および学際的な症例の議論をサポートできるため、疾患の診断は中核的なアプリケーションです。導入は臨床検証、規制要件、ワークフローの受け入れによって決まります。研究室は、画質が目的の診断タスクをサポートし、レポート システムがトレーサビリティを維持しているという確信を必要とします。
組織の評価には専門家の解釈、バイオマーカーの評価、治療チーム間の調整が含まれることが多いため、がんの病理は重要なユースケースです。デジタル アクセスにより、複雑なケースの共有が容易になります。しかし、診断上の利点は、標本の準備、スキャン、およびレビュープロトコルの品質に依存します。
さらに、標準化と迅速な結果を得るために日常的な診断検査を合理化することを目的として、手動の分子検査ワークフローの課題に対処するソフトウェアをいくつかの企業が発売しています。
したがって、ハイスループットスクリーニングなどの創薬や疾患診断におけるデジタルツールの応用が増加しています。ディープラーニング、がん診断などがこの分野の成長を牽引すると予想されています。
デジタル ワークフローはワークロード管理もサポートする場合があります。症例は適切な専門家に転送され、サイト間でスライドガラスを移動することなくアーカイブ画像を取得できます。ただし、研究室は導入コスト、スキャナーの能力、ネットワークのパフォーマンス、スタッフの適応を考慮する必要があります。
人工知能は、関心領域の定量化や識別など、選択された診断タスクを支援する場合があります。その貢献は、使用目的と臨床証拠によって評価される必要があります。アルゴリズムは、組織の種類や臨床上の疑問に応じて互換性があるものとして扱われるべきではありません。
デジタル病理学サービスの広範な採用と患者数の増加により、病院およびクリニック部門がリード
世界市場はエンドユーザーに基づいて、病院と診療所、臨床検査室などに分類されます。
病院とクリニック
病院およびクリニック部門は、2026 年に 62.18% の圧倒的な市場シェアを保持すると予想されます。この部門の優位性は、大病院が提供する患者の入院数と病理サービスの増加に起因しています。さらに、主要な病院との提携を通じて先進的な製品を導入する取り組みや、患者数の増加によるデジタルツールの採用の増加が、この部門の成長を促進すると予想されます。
病院と統合医療ネットワークは、診断、専門家による相談、連携したケアをサポートするためにデジタル病理学を採用しています。彼らの投資決定には、病理学、情報技術、調達、臨床指導などの複数の部門が関与することがよくあります。
大規模なネットワークでは、専門家のワークロードをサイト全体に分散し、サブスペシャリティの専門知識へのアクセスを向上させることができます。ただし、実装では、レガシー システム、臨床ガバナンス、サイバーセキュリティ、確立されたガラス スライド ワークフローからの移行を考慮する必要があります。
米国、英国、その他の先進国の主要病院は、ワークフローを強化するために病理ツールとシステムを導入しており、これが多くの患者を引き付ける上で極めて重要となっています。
臨床検査室
臨床検査部門も、デジタルツールを使用してスライドをデジタル化してデータベースを開発する検査機関の数が増加しているため、分析期間中に成長すると予想されます。さらに、主要なデジタル ソリューション プロバイダーは、カスタマイズされたソリューションを提供することで製品ポートフォリオを拡大するために相互に協力しています。これらの要因がこのセグメントの成長を促進すると推定されています。
臨床検査機関は、日常的な診断量を処理し、複数の医療提供者向けに集中サービスを運営する可能性があるため、重要な買い手です。高スループットの施設は、自動スキャン、ケースのルーティング、および一元化された画像ストレージの恩恵を受けることができます。 導入の経済性は、量、人員配置、サービスの信頼性、ワークフローの再設計に依存します。研究室は、デジタル運用コストを、スライドの輸送、物理的なアーカイブ、診察の遅れ、品質管理活動などの既存のプロセスと比較する必要があります。
認定、検証、検査室情報システムとの統合が中心的な考慮事項です。購入者は、スキャナーの冗長性、サービス契約、事業継続性も評価します。これらの要因は、ヘッドライン スキャナの仕様と同様にベンダーの選択に影響を与える可能性があります。
主要な業界関係者の中には、臨床検査室のワークフローを強化するために、新しいデジタル病理ソリューションを導入しているところもあります。
さらに、パンデミック中に遠隔診断のためのテレパソロジーの導入が進んだことは、主要な消費者の間でそのような製品に対する認知度を向上させる機会も臨床検査機関に提供しました。
地理的には、市場は北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカにわたって調査されています。
North America Digital Pathology Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
心糖尿病などの慢性疾患の発生率の増加と、そのような疾患を発症するリスクが高い高齢者人口の増加により、病理検査の需要が増加すると予想されます。検査の負担の増大と、作業負荷の合理化に対する需要の高まりにより、この地域の病理医の間でデジタルツールの導入が進むことが予想されます。米国市場は2026年までに5億米ドルに達すると予測されています。北米市場は2025年に4億8000万米ドルを生み出し、世界市場の36.74%を占め、2026年には5億4000万米ドルに達すると予想されています。
北米のデジタル病理学市場は、確立された医療インフラ、実質的な診断ワークロード、および強力な製薬研究活動の恩恵を受けています。この導入は、リモートレビューや画像ベースの分析を求める病院ネットワーク、参考検査機関、研究機関によってサポートされています。調達の決定では、規制への対応状況、相互運用性、サイバーセキュリティ、およびワークフローの価値の証拠が重視されます。予算と統合コストが不均一であるため、特に全国規模の小規模な研究室や独立した病理学診療所では、導入が遅れる可能性があります。
さらに、市場関係者は、ワークフローを管理し、カスタマイズされたソリューションに対する需要の高まりに応えるための革新的なデジタル ツールを立ち上げるためのパートナーシップやコラボレーションなど、無機的な成長戦略をますます重視しています。これらは、北米市場の成長を促進する主な要因です。
米国のデジタルパソロジー市場
米国市場は、大規模な医療システム、専門の参照研究所、および製薬研究の需要によって形成されています。購入者は、スキャナーのスループット、ソフトウェア統合、ストレージコスト、および臨床検証を一緒に評価します。人工知能ツールは定量化とワークフローのサポートに関心を集めていますが、導入は使用目的の証拠とガバナンスに依存します。償還、機関調達サイクル、および従来の検査システムは、導入速度と大規模な導入のビジネスケースに影響を与えます。
ヨーロッパは市場シェアで第 2 位を占めています。従来の病理や、業界の主要企業による独自技術の特許取得などの戦略的開発よりもデジタルツールを好む患者数の急増が、地域市場の成長を後押ししている。さらに、この地域での技術的に先進的な製品の採用の増加、規制当局の承認の増加、および製品の発売は、市場の拡大を促進する要因の一部です。
ヨーロッパのデジタル病理学市場は、強力な研究能力、多様な医療システム、コネクテッド診断サービスへの関心を反映しています。導入は、国家調達、償還の取り決め、データ保護要件、および地域の研究所の能力によって異なります。ベンダーは、組織全体にわたる相互運用性と明確なデータ ガバナンスをサポートする必要があります。大学病院や製薬研究センターは重要な需要を提供しますが、断片化した購入や異なる実装経路により、販売サイクルが長くなり、地域全体の展開が複雑になる可能性があります。
ヨーロッパは2025年に世界市場に25.47%貢献し、その評価額は3.3億米ドルとなり、2026年には3.7億米ドルに達すると予測されています。
ドイツのデジタルパソロジー市場
ドイツ市場は、2026 年までに 1 億 1,000 万米ドルに達すると予測されています。ドイツの市場は、高度な病院インフラ、確立された病理学サービス、強力なライフサイエンス研究基盤の影響を受けています。多くの場合、採用の決定には、データ セキュリティ、ワークフローの統合、臨床検証を慎重に評価する必要があります。病院や研究所は、使用を拡大する前に、相談、研究、または選択された診断経路のためにデジタル システムを導入する場合があります。ベンダーのサポート、実験室システムとの相互運用性、および明確な運用コストの証拠は、依然として調達とスケールアップにおける重要な要素です。
英国デジタルパソロジー市場
英国市場は、2026 年までに 0 億 5,000 万米ドルに達すると予測されています。英国市場は、集中化された医療サービスの優先順位、診断能力のプレッシャー、および病理ネットワークによって形成されています。デジタル プラットフォームは、施設間のレビューや専門家のコラボレーションをサポートできますが、実装には調達、臨床ガバナンス、情報セキュリティ ポリシーとの整合性が必要です。研究機関は、画像分析や共有スライド リポジトリの需要も生み出します。導入は、持続可能な資金、ワークフローの再設計、トレーニング、およびシステムが複雑さを増すことなくサービス提供を向上させるという証拠にかかっています。
アジア太平洋地域のデジタルパソロジー市場は、予測期間中に最高の成長率を記録すると予想されます。診断研究所での増加する検査量を管理するために主要企業と提携するヘルスケアチェーンの数が増加しており、地域市場の成長がさらに加速すると推定されています。さらに、公的および民間機関による投資の増加と医療インフラの成長により、主要な関係者の間でデジタルツールやソリューションの導入が加速しています。
アジア太平洋地域では、高度な研究病院からデジタルインフラを構築する医療システムに至るまで、さまざまな導入条件が存在します。需要は、がん診断のニーズ、研究室の近代化、製薬研究、および専門家の人材配置に影響されます。大規模な機関は統合プラットフォームに投資する可能性がありますが、小規模なプロバイダーは資本と接続の制約に直面することがよくあります。地域のパートナーシップ、スケーラブルなストレージ、トレーニング、地域の規制要件のサポートによって、サプライヤーが多様な市場にどれだけ効果的に拡大できるかが決まります。
さらに、患者数の増加がアジア諸国の市場成長を推進しています。インド市場は2026年までに0.5億米ドルに達すると予測されています。アジア太平洋地域は2025年に2.8億米ドルを占め、世界市場シェアの21.80%を占め、2026年には3.2億米ドルに達すると予測されています。
日本のデジタルパソロジー市場
日本市場は2026年までに0.9億米ドルに達すると予測されています。日本のデジタルパソロジー市場は、高度な医療技術、人口高齢化、強力な医学研究能力によって支えられています。病院や研究所は、画質、システムの信頼性、確立された臨床ワークフローとの統合を評価します。デジタルレビューは専門家のコラボレーションや研究に役立ちますが、導入には検証とスタッフのトレーニングが必要です。ベンダーは、実際的な利点、信頼できる技術サポート、および機関のガバナンス内での機密医療画像の安全な取り扱いを実証する必要があります。
中国デジタルパソロジー市場
中国市場は、2026年までに0.7億米ドルに達すると予測されています。中国市場は、病院のデジタル化、大幅な診断需要、国内技術開発、製薬研究の影響を受けています。導入状況は、大都市の施設とリソースの少ない施設によって異なります。購入者は、スキャナーの容量、ソフトウェアのローカリゼーション、データ ガバナンス、病院システムとの統合を考慮します。国内ベンダーは現地のサポートと価格設定を通じて競合する可能性がありますが、海外のサプライヤーは確立されたプラットフォームと専門的な機能を提供します。規制遵守と実装能力は、依然として導入の重要な決定要因となります。
2025 年、中東およびアフリカは世界市場の 7.33% を占め、その評価額は 0 億 9 億米ドルに達し、2026 年には 1 億米ドルに成長すると予測されています。中東およびアフリカの市場は、ヘルスケアへの投資、接続性、専門病理学の能力において大きく異なります。大手の病院や研究センターは、診察や高度な診断にデジタル システムを導入する場合がありますが、小規模な施設はインフラストラクチャと資金面の障壁に直面しています。スケーラブルな導入、トレーニング、安全なデータ管理、信頼できるローカル サポートが導入に影響します。専門センターとのパートナーシップは、専門知識へのアクセスを拡大するのに役立ちます。
ラテンアメリカは、2025 年に世界市場に約 1 億 1,000 万米ドルを寄与し、8.66% のシェアを占め、2026 年には 1 億 3,000 万米ドルに達すると予想されています。ラテンアメリカのデジタル病理市場は、医療投資、専門家の確保、デジタル インフラストラクチャの違いを反映して、不均等に発展しています。民間の病院グループ、参考研究所、研究センターが導入を主導する可能性があります。高額な機器コスト、接続の制限、予算の制約により、広範な導入が遅れる可能性があります。ベンダーは、地域のサービス パートナー、柔軟なインフラストラクチャ モデル、トレーニング、デジタル ワークフローがコンサルティング、品質管理、研究調整を改善するという証拠を通じて成長をサポートできます。
ラテンアメリカおよび中東・アフリカ地域は、世界市場において着実に発展しています。成長に伴う患者流入の増加医療ツーリズムデジタル化の導入の増加が、地域市場の成長を促進すると推定されています。さらに、患者による医療への支出の増加や、症例のリモートレビュー、仮想教育、応答時間の短縮、ワークフローの改善などのデジタルツールのアプリケーションの増加などの要因が、これらの地域で市場の成長を促進すると予想される主な理由のいくつかです。
幅広い製品ポートフォリオと主要企業による無機ビジネス活動の活発化が市場競争を刺激する
F. ホフマン ラ ロシュ社、コニンクライケ フィリップス N.V.、ライカ バイオシステムズ ヌスロッホ GmbH、および 3DHISTECH Ltd. が、2023 年の市場シェアで最も高いシェアを占めました。これらの企業の優位性は、デジタル ツールの強力なポートフォリオと、技術的に高度なツールを発売するための研究開発投資の増加によるものです。さらに、主要なサービスプロバイダーとの戦略的提携と確立された流通チャネルも市場を牽引する重要な要素です。市場で活動している著名な企業は、他の企業に対する競争上の優位性を獲得するために、技術的に高度な製品を導入することに重点を置いています。
デジタルパソロジー市場における競争は、スキャナーメーカー、ソフトウェア開発者、人工知能専門家、インフラプロバイダーに及びます。市場での位置付けは、画像の品質、ワークフローの統合、規制への対応、サービスの信頼性、および大規模な画像リポジトリをサポートする能力によって決まります。すべてのレイヤーを制御しているサプライヤーはほとんどなく、パートナーシップや相互運用可能なプラットフォームの機会を生み出しています。
すでに参加している企業には、Leica Biosystems、浜松ホトニクス、Roche、Evident、および 3DHISTECH が含まれます。その機能は、スライド全体のイメージング、研究室のワークフロー、および関連する病理技術に及びます。フィリップスは臨床環境向けのデジタル病理学ソリューションを開発し、ロシュは診断専門知識とデジタルおよびコンピューター病理学機能を組み合わせています。ベンダーの位置付けは、地理、臨床応用、研究の焦点、設置されているインフラストラクチャによって異なります。
ソフトウェア競争はますます重要になっています。 Sectra は病理学を含むエンタープライズ イメージング機能を提供しますが、Proscia は病理学画像管理と計算ワークフローに重点を置いています。これらのプラットフォームは、画像アクセス、症例整理、分析統合、検査システムとの互換性を通じて競合します。その価値は、単に利用可能な機能の数ではなく、日常的な操作全体にわたる信頼性の高いパフォーマンスによって決まります。
さらに、PaigeAI, Inc、PathAi、Aiforia などのいくつかの企業は、さまざまなデバイスからのデータを統合および分析するためのカスタマイズされたソリューションを市場に提供することに注力しています。
新興企業は画像分析と人工知能を専門としています。 Paige はコンピューター病理学技術を開発し、Aiforia は臨床および研究アプリケーション向けの人工知能ベースの画像分析を提供します。このような企業は、組織の分類やバイオマーカーの定量化などの特定の分析タスクを通じて差別化を図っています。それらの商業的見通しは、検証証拠、既存のプラットフォームとの統合、および多様な標本や実験室設定にわたるパフォーマンスに依存します。
スキャナー メーカー、ソフトウェア プロバイダー、クラウド インフラストラクチャ会社、製薬研究者、医療ネットワークを結び付けるパートナーシップが増えています。これらの取り決めにより、統合の負担が軽減され、分析ツールへのアクセスが広がります。ただし、メンテナンス、データの移植性、アルゴリズムの更新に対する責任が不明確であるため、長期的な運用リスクが生じる可能性があります。
世界市場調査レポートは、市場の詳細な分析を提供します。主要企業、製品、アプリケーション、エンドユーザーなどの重要な側面に焦点を当てています。さらに、最新のデジタルパソロジー市場のトレンドに関する洞察を提供し、主要な業界の発展に焦点を当てています。上記の要因に加えて、レポートには、近年の市場の成長に貢献したいくつかの要因が含まれています。
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2025年 |
予測期間 | 2026~2034年 |
歴史的時代 | 2021-2024 |
成長率 | 2026 年から 2034 年にかけて 18.56% の CAGR |
ユニット | 価値 (10億米ドル) |
セグメンテーション | 製品別
|
用途別
| |
エンドユーザー別
| |
地理別
|
Fortune Business Insights によると、2025 年の世界市場は 13 億米ドルで、2034 年までに 57 億 5,000 万米ドルに達すると予測されています。
2025 年の北米の市場規模は 4 億 8,000 万米ドルでした。
市場は 18.56% の CAGR を記録する見込みです 予測期間中。
製品別では、ハードウェア部門が市場をリードする。
慢性疾患の有病率の増加と診断におけるデジタルツールの応用の増加が、市場を牽引する主な要因です。
F. Hoffmann La Roche Ltd、Koninklijke Philips N.V.、Leica Biosystems Nussloch GmbH、および 3DHISTECH Ltd. が市場のトッププレイヤーです。

30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)






関連レポート
ニーズに合わせた最適な価格をご提案します。
業界の専門家にご質問をご相談いただけます。
ご不明な点はございますか?ご購入前に迅速にお答えします。

