血液透析サービス市場規模、シェアおよび業界分析、サービスタイプ別(センター内メンテナンス血液透析サービス、在宅血液透析サービス、急性入院患者血液透析サービス、非病院施設血液透析サービス)、アプリケーション別(末期腎疾患維持療法、急性腎損傷、腎移植関連透析サポート)、治療技術別(低流束血液透析、高流束血液透析)血液透析および血液透析濾過)、エンドユーザー別(透析センター、病院、家庭環境、および長期介護施設)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

血液透析サービスの市場規模と将来展望
 音声版を聴く
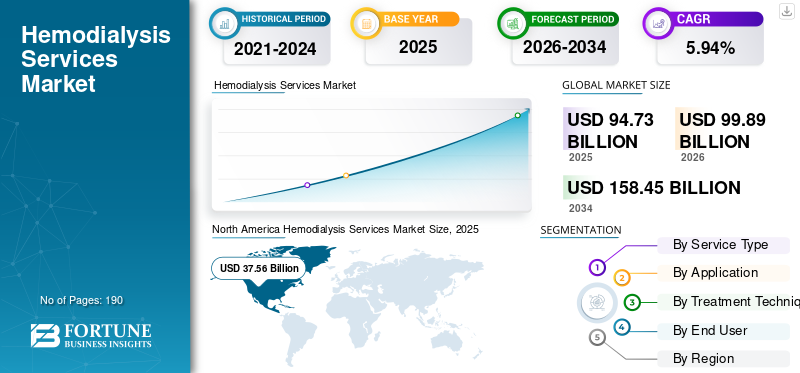
世界の血液透析サービス市場規模は、2025年に947億3,000万米ドルと評価されています。市場は2026年の998億9,000万米ドルから2034年までに1,584億5,000万米ドルに成長すると予測されており、予測期間中に5.94%のCAGRを示します。2025年、北米は39.64%の市場シェアを占め、血液透析サービス市場を主導しました。
血液透析サービスには、患者のモニタリング、バスキュラーアクセス管理、臨床検査、投薬管理、病院を通じて提供される栄養サポートが含まれます。感染症の普及に伴い市場は拡大中慢性腎臓病そして定期的な腎代替療法を必要とする患者の数は増加しています。ほとんどの患者は毎週複数回の治療セッションを必要とするため、これらの治療の繰り返しの性質により、透析サービス提供者に対する安定した需要が生まれます。また、透析センターのネットワークの拡大、償還範囲の改善、腎臓医療インフラへの投資の増加により、治療へのアクセスが強化されています。
- たとえば、2026 年 6 月、フレゼニウス メディカル ケアは、在宅透析プログラムをサポートし、接続された患者中心のケアを強化するために設計された統合デジタル プラットフォームである Kinexus を立ち上げました。
Fresenius Medical Care AG、DaVita Inc.、U.S. Renal Care, Inc.、Diaverum AB などの主要企業は、市場での存在感を拡大するために、新製品の発売、戦略的提携、買収、投資イニシアチブに積極的に参加しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
血液透析サービス市場の動向
患者の利便性向上を目的とした在宅血液透析への移行が顕著な傾向にあることが観察されている
顕著な世界市場トレンドの 1 つは、在宅透析の人気の高まりです。患者は、治療スケジュールに対するより高い柔軟性、独立性、および制御をますます求めています。在宅血液透析により、適格な患者は慣れた環境で治療を受けることができ、臨床監督の下で治療の頻度とタイミングをより柔軟に設定できるようになります。この傾向により、サービスプロバイダーは患者トレーニングプログラム、遠隔監視機能、技術サポート、透析用品の宅配サービスを強化するよう促されています。その結果、便利で患者中心の治療に対する嗜好が高まり、在宅血液透析サービスの拡大を後押しすると予想されます。
- たとえば、2025年6月にVantiveは、初期透析手段としての施設内血液透析(ICHD)と比較して、在宅腹膜透析(PD)の使用が患者の転帰の改善と医療システム全体のコストの削減に関連していることを示す、新たに委託された医療経済調査の結果を発表した。この研究は、在宅透析へのアクセスを拡大し、腎臓ケアに対するより調整された患者中心のアプローチをサポートするとともに、医療システムへの圧力を軽減し、腎臓ケアの能力を高める可能性を強調しました。
市場ダイナミクス
市場の推進力
無料サンプルをダウンロード このレポートについて詳しく知るために。
治療を受けた末期腎臓病(ESKD)人口の増加と持続的な透析依存が市場の成長を促進
世界の血液透析サービス市場の成長を牽引する主な要因は、末期腎臓病の治療を受ける患者数の増加であり、増加し続けています。 ESKD患者は一般に、腎移植が成功しない限り生涯透析を必要とするため、定期的な治療サービスに対する持続的な需要が生じています。血液透析は通常、週に 3 回行われ、継続的な臨床モニタリング、血管アクセス管理、臨床検査、投薬サポートが必要です。ドナー腎臓の利用可能量が限られており、移植待機期間が長いため、患者の透析への依存はさらに長くなります。このような要因は、病院と医療機関にとって安定した患者数を生み出すのに役立ちます。透析-センターネットワーク、市場全体の成長を推進。
- たとえば、2026 年 3 月、DaVita は、2025 年 12 月時点で世界中の 3,242 の外来透析センターを通じて約 295,000 人の患者にサービスを提供しました。このように患者数が多いため、大規模な治療インフラが必要になります。
|
ランク |
市場の推進力 |
総合影響ランク |
CAGR への貢献 (2026 ~ 2034 年) |
影響: 2026 ~ 2028 年 |
影響: 2029 ~ 2031 年 |
影響: 2032 ~ 2034 年 |
|
1 |
ESKD治療患者の増加と持続的な透析依存 |
高い |
2.45% |
高い |
高い |
高い |
|
2 |
償還適用範囲と政府資金による透析プログラムの拡大 |
高い |
1.85% |
中くらい |
高い |
高い |
|
3 |
新興市場における透析インフラの拡大 |
高い |
1.55% |
高い |
高い |
中くらい |
|
4 |
高流量血液透析とオンライン血液透析濾過の採用 |
中~高 |
1.05% |
中くらい |
高い |
高い |
|
5 |
在宅血液透析と遠隔ケアの実現 |
中くらい |
0.75% |
中くらい |
中くらい |
高い |
|
6 |
その他 |
低い |
0.35% |
低い |
低い |
低い |
|
総総成長への貢献 |
8.00% |
市場の制約
高い稼働率によりサービス能力が制限され、成長が抑制される
血液透析サービスの提供には、透析機械、水処理システム、消耗品、施設のメンテナンス、感染対策、定期的な臨床モニタリングへの継続的な投資が必要です。また、償還調整が不十分な場合、プロバイダーは上昇する人件費と投入コストを完全に回収できない可能性があります。こうした圧力により、透析椅子が十分に活用されず、追加の治療シフトが制限され、透析センターの開設や拡張が遅れる可能性があります。したがって、高い経営強度と限られた熟練人材の確保により、特に地方やサービスが十分に行き届いていない地域では市場の成長が抑制されることが予想されます。
|
ランク |
市場の制約 |
市場の成長に対する予想される影響 |
CAGR のマイナス寄与 (2026 ~ 2034 年) |
影響: 2026 ~ 2028 年 |
影響: 2029 ~ 2031 年 |
影響: 2032 ~ 2034 年 |
|
1 |
高い稼働率と持続的な労働力不足 |
高い |
0.92% |
高い |
高い |
中くらい |
|
2 |
償還圧力と支払者構成のリスク |
中~高 |
0.63% |
高い |
中くらい |
中くらい |
|
3 |
資本、水、電力、感染管理の要件 |
中くらい |
0.36% |
中くらい |
中くらい |
低い |
|
4 |
その他 |
低い |
0.15% |
低い |
低い |
低い |
|
市場総削減 |
2.06% |
市場機会
成長機会を創出するための施設および長期介護施設におけるオンサイト透析の拡大
熟練した介護施設、リハビリテーションセンター、長期介護施設に居住する高齢者や医学的に複雑なESKD患者の数が増加していることは、血液透析サービス提供者にとって大きな成長の機会となっている。これらの患者は多くの場合、週に数回の透析を必要とします。施設内に透析ユニットを設置すると、施設は腎治療とより広範な患者ケア計画を調整できるようになり、繰り返しの搬送の手配に伴う業務上の負担が軽減されます。このモデルにより、透析提供者は病院、介護施設、急性期後ケア施設との提携を通じて従来の外来センターを超えて拡張することもできます。
- たとえば、2025 年 8 月、リンカーンウッド リハビリテーション & ヘルスケア センターは、Innovative Renal Care と提携して、ロードアイランド州の熟練介護施設でオンサイト血液透析ユニットを運営しました。椅子 6 脚の透析室は最大 36 人の患者を収容でき、ESKD の入居者が施設内で調整された治療を受けることができます。
市場の課題
長期介護施設の限られた熟練労働力とインフラストラクチャがサービス拡大の課題に
長期療養施設における血液透析サービスの拡大は、訓練を受けた透析看護師、腎臓専門家、技術スタッフの確保が限られていることが課題となっています。高齢者や医療が複雑な入居者は複数の慢性疾患を抱えていることが多く、透析提供者、施設の医師、看護師、介護者間の緊密な連携の必要性が高まっています。人員配置が不十分な場合、治療の遅れ、設置された透析能力の十分な活用が行われず、外来センターへの外部交通機関への依存度が高まる可能性があります。こうした運営上およびインフラ上の制限により、特に小規模でリソースに制約のある長期介護施設では、施設内透析モデルの導入が遅れる可能性があります。
- 米国ヘルスケア協会が441の老人ホーム提供者を対象に2024年に実施した調査では、99%が空きポジションを持っており、89%が正看護師を積極的に採用しており、46%が人手不足のため新規受け入れを制限していることが判明した。こうした人員配置の制限により、施設は追加の訓練を受けた臨床スタッフと継続的なケアの調整を必要とするオンサイト血液透析などの複雑なサービスを導入することが困難になる可能性があります。
セグメンテーション分析
サービスの種類別
確立された臨床インフラと監視されたケアがセンター内メンテナンス血液透析サービスの優位性をサポート
サービスの種類に基づいて、市場は施設内メンテナンス血液透析サービス、在宅血液透析サービス、急性入院患者血液透析サービス、非病院施設血液透析サービスなどに分類されます。
2025 年には施設内メンテナンス血液透析サービス部門が市場を独占しました。透析を開始する患者のほとんどは、訓練を受けたスタッフ、計画的なバスキュラーアクセスケア、検査室モニタリング、即時の臨床サポートと治療関連合併症の管理を必要とします。介護者の確保、自宅改修、患者研修プログラムが限られているため、施設ベースの治療への依存がさらに高まっています。患者は通常、週に数回センターを訪れるため、このモデルは大量の定期的な治療セッションとサービス収入を生み出します。
- たとえば、2025年の米国保健福祉省(USRDS)年次データ報告書では、施設内血液透析が依然として米国で最も一般的な初期ESKD治療法であり、2023年にESKD治療を開始する患者の81.7%を占めていると述べています。
在宅血液透析サービスセグメントは、予測期間中に9.41%のCAGRで成長すると予想されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
用途別
大規模な慢性患者群と生涯にわたる治療要件により、末期腎疾患維持療法が市場を牽引
市場は用途に基づいて、末期腎疾患維持療法、急性腎障害、急性~慢性腎不全、毒物学的および緊急血液除去、腎移植関連透析などに分類されます。
患者は通常、透析を受けている限り週に3回以上の治療が必要となるため、2025年には末期腎疾患維持療法セグメントが最大の市場シェアを獲得した。患者は一般に血液透析セッションを繰り返し受け、腎臓移植が成功しない限り治療に依存したままになります。さらに、糖尿病、高血圧、加齢に伴う腎臓障害の発生率が増加しているため、治療を受けているESKD患者集団に新たな患者が増え続けています。
- たとえば、2025 年 3 月、NephroPlus は、同社の透析ネットワークが毎月約 32,000 人の患者を治療していると報告しました。多くの患者が繰り返し透析を受けていることは、ESKD によって引き起こされる持続的なサービス需要を示しています。これは、腎移植が成功しない限り、ほとんどの患者は長期間にわたる定期的な治療が必要であるためです。
腎臓移植関連の透析セグメントは、予測期間中に 8.28% の CAGR で成長すると予測されています。
治療法別
広範なインフラストラクチャ互換性により、高流量血液透析が市場を独占
治療技術に基づいて、市場は低流束血液透析、高流束血液透析、血液透析濾過などに分類されます。
高流量血液透析セグメントは、2025 年に最大の市場シェアを保持しました。この治療技術は、臨床で広く受け入れられ、オンライン HDF よりもインフラストラクチャの複雑さが軽減されます。高流束ダイアライザーはより高い性能を提供します膜アルブミン損失を制御しながら透過性を維持できるため、幅広い患者集団の日常的な治療に適しています。この技術は、既存の血液透析装置、臨床プロトコル、訓練を受けたスタッフ、償還システムによっても広くサポートされています。新製品の発売や規制当局の承認などの要因が総合的にこのセグメントの優位性をもたらします。
- たとえば、2025 年 4 月、Sanxin Medtec は、より効率的な血液透析を提供し、膜の完全性を向上させるために開発された湿膜高流束ダイアライザーの NMPA 承認を発表しました。この製品承認は、日常的な血液透析の実施において高流束透析装置が広く使用されているため、メーカーが高流束透析装置技術に継続的に投資していることを強調しています。
血液透析濾過セグメントは、予測期間中に10.82%のCAGRで成長すると予測されています。
エンドユーザー別
専門インフラの集中と患者数が透析センターの優位性を支えた
エンドユーザーに基づいて、市場は透析センター、病院、在宅環境、長期介護施設などに分類されます。
2025 年には、透析センター部門が血液透析サービス市場シェアを独占します。これらの施設は、メンテナンス血液透析の高頻度と運用の複雑さを管理するために特別に設計されています。専用センターでは、透析装置、浄水システム、訓練を受けた看護師、技術者、腎臓専門医の監督、検査室の調整、感染制御プロセスを 1 つの場所で組み合わせています。複数の治療シフトを運用できるため、医療提供者は多数の患者にサービスを提供し、固定インフラストラクチャと人件費を定期的なセッションに分散することができます。これらの運営上の利点により、専門の透析センターが定期的な血液透析の主要な施設となっています。
- たとえば、2025 年 2 月、NephroPlus はフィリピンの 7 つの透析センターを買収し、国内のネットワークを 36 の診療所に拡大し、約 2,000 人の患者にサービスを提供しました。この買収は、医療提供者が定期的な患者数を把握し、定期透析サービスへのアクセスを改善するために、どのように専用センター ネットワークを拡張しているかを実証しました。
ホーム設定セグメントは、予測期間中に 9.27% の CAGR で成長すると予測されています。
血液透析サービス市場の地域別展望
地理的に、市場はヨーロッパ、北アメリカ、アジア太平洋、ラテンアメリカ、中東およびアフリカに分類されます。
北米
North America Hemodialysis Services Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は2024年に359億1,000万米ドルで圧倒的なシェアを維持し、2025年も375億6,000万米ドルで首位の座を維持した。市場の成長は、治療を受けているESKD人口の多さ、糖尿病と高血圧の高い有病率、反復透析に対する強力な償還サポートに起因すると考えられます。在宅血液透析と価値に基づく腎臓ケアの拡大が、サービス需要をさらに支えています。
米国の血液透析サービス市場
北米の多大な貢献とこの地域における米国の優位性を考慮すると、2026 年の米国市場は約 370 億 2000 万米ドルと推定され、世界収益の約 37.06% を占めます。
ヨーロッパ
ヨーロッパは今後数年間で5.01%のCAGRで成長し、全地域の中で3番目に高く、2026年には評価額226億1,000万米ドルに達すると予測されています。成長は人口の高齢化、慢性腎臓病の罹患率の上昇、透析治療に対する公的医療の広範な適用によって支えられています。医療提供者はまた、高流束透析、血液透析濾過、および在宅ベースの腎臓ケア プログラムも拡大しています。
英国の血液透析サービス市場
英国市場は 2026 年に 28 億 7,000 万米ドルと推定され、世界収益の約 2.87% を占めます。
ドイツの血液透析サービス市場
ドイツの市場は、2026 年に約 52 億 4,000 万米ドルに達すると予測されており、これは世界収益の約 5.25% に相当します。
アジア太平洋地域
アジア太平洋地域は、2026 年に 289 億 6,000 万米ドルに達し、市場で 2 位を確保すると推定されています。この地域は、中国、インド、東南アジアでの患者数の多さ、腎臓病の診断の向上、透析アクセスの増加により急速に拡大しています。新しい透析センターと政府支援の治療プログラムにより、サービスの利用可能性が向上しています。
日本の血液透析サービス市場
2026 年の日本市場は約 113 億 2,000 万ドルと推定され、世界収益の約 11.33% を占めます。
中国の血液透析サービス市場
中国市場は世界最大規模の市場の一つと予測されており、2026年の収益は約99億ドルと推定され、世界売上の約9.92%を占める。
インドの血液透析サービス市場
インド市場は 2026 年に約 15 億 1,000 万米ドルと推定され、世界収益の約 1.51% を占めます。
ラテンアメリカ、中東、アフリカ
ラテンアメリカ、中東、アフリカ地域は、予測期間中にこの市場で緩やかな成長を遂げると予想されます。 2026 年にはその評価額は 47 億 4,000 万米ドルに達すると推定されています。市場の成長は、糖尿病関連の腎不全の増加、利用可能な移植の制限、民間透析ネットワークの拡大によって推進されています。官民パートナーシップにより、サービスが行き届いていない地域での維持血液透析へのアクセスも改善されています。中東とアフリカでは、GCC は 2026 年に 16 億 9,000 万米ドルに達すると予想されています。
南アフリカの血液透析サービス市場
南アフリカ市場は、2026 年に約 3 億 6,000 万米ドルに達すると予測されており、世界収益の約 0.36% を占めます。
競争環境
主要な業界プレーヤー
市場での地位を強化するためのクリニックネットワークの拡大と主要プロバイダー間の戦略的パートナーシップ
世界の血液透析サービス市場は、多国籍透析チェーン、地域の診療所ネットワーク、非営利プロバイダー、施設内透析専門会社の強い存在感が特徴です。サービスプロバイダーは、買収、提携、新規施設の開設を通じて、独立型透析センター、病院ベースの治療ユニット、在宅血液透析プログラム、長期介護透析サービスの拡大に注力しています。市場では、高流量血液透析、血液透析濾過、遠隔治療モニタリング、患者トレーニング プログラム、統合腎臓ケア モデルへの投資も増加しています。広範な診療所ネットワーク、訓練を受けた腎臓内科スタッフ、標準化された治療プロトコル、確立された支払者関係を持つ企業は、定期的な患者数を管理し、複数の拠点にわたってサービスの品質を維持するのに有利な立場にあります。
- たとえば、ディアベラムは 2025 年 9 月に、スペインのコルドバで 360 人を超える患者に外来血液透析サービスを提供する 5 年間の契約を締結しました。この協定により、同社と地域医療システムとのパートナーシップが拡大しました。スペイン南部での透析サービスの存在感を強化し、治療能力と地域市場のリーチを拡大するための長期サービス契約の利用を強調した。
Fresenius Medical Care AG、DaVita Inc.、U.S. Renal Care、Diaverum AB、B. Braun Avitum AG などの大手企業は、診療所の拡張、サービスの差別化、臨床の質の向上、労働力の育成、病院や長期介護施設との提携を通じて競争しています。大手医療提供者は幅広い治療ネットワークと運営規模から恩恵を受ける一方、地域の専門企業は地域密着型のケア、在宅透析サポート、オンサイトの施設サービスを提供することで競争しています。アクセスしやすく柔軟で患者中心の透析に対する需要の高まりにより、サービスプロバイダー間のさらなる統合と協力が促進されることが予想されます。
プロファイルされた主要な血液透析サービス会社のリスト
- フレゼニウス メディカル ケア AG(ドイツ)
- 株式会社ダヴィータ(私たち。)
- S. Renal Care, Inc.(私たち。)
- ディアベルム AB (スウェーデン)
- Braun Avitum AG (ドイツ)
- 革新的腎ケア (IRC) (米国)
- 株式会社透析クリニック(私たち。)
- KfH Kuratorium für Dialyse und Nierentransplantation e.V. (ドイツ)
- サテライト・ヘルスケア社(米国)
- PHV – Der Dialysepartner (ドイツ)
主要な産業の発展
- 2025 年 9 月:全国の患者のための透析ケアプロバイダーであるクアンタ透析テクノロジーズと革新的腎ケア (IRC) は、一部の IRC プログラム内でクアンタ透析システムへのアクセスを拡大するための複数年戦略契約を締結しました。
- 2025 年 9 月:Northwest Kidney Centers は、Outset Medical, Inc. と協力して、在宅血液透析へのアクセスを拡大するために、そのネットワーク内の患者が同社の製品にアクセスできるようにしました。ホーム プログラムに Tablo が追加されたことは、透析をよりアクセスしやすく、直感的に、そして現代のライフスタイルに合わせたものにする上での重要な前進を示しています。
- 2025 年 7 月:重要な臓器治療会社である Vantive は、全米の患者にサービスを提供する Innovative Renal Care (IRC) と協力して、在宅透析へのアクセスを拡大し、治療経験を強化し、在宅透析ケアを通じて患者とケアチームに力を与えることに重点を置いています。
- 2025 年 6 月:Fresenius Medical Care (FME) は、米国全土に大量血液透析濾過 (HVHDF) 腎臓置換療法を導入する第 2 段階を開始しました。同社は、追加機能を備えた新しい血液透析濾過対応 5008X CAREsystem の更新バージョンに対して FDA 510(k) 認可を取得しました。
- 2022 年 12 月:アジア開発銀行(ADB)は、ウズベキスタンにおける医療サービス提供を強化するための官民パートナーシップ(PPP)協定の一環として、ネフロケア・ヘルス・サービス・セントラル・アジアLLC(NephroPlus)との間で最大839万米ドルの融資パッケージに署名し、官民パートナーシップ(PPP)協定の一環として4つの透析センターを設立した。この取引はADBによるウズベキスタンにおける民間医療への初の融資であり、同国初の国際医療PPPを支援するものである。
レポートの範囲
血液透析サービス市場レポートは、すべての市場セグメントの詳細な評価を提供し、業界の成長を形成する主要な推進力、傾向、機会、制約、課題を強調しています。また、血液透析サービスにおける技術の進歩、主要な業界の発展、市場シェア分析、主要企業の包括的なプロファイルもカバーしています。このレポートでは、サービスの種類の傾向、治療技術、ブランドおよびジェネリックの採用、年齢層の動態、主要地域にわたる流通チャネルのパフォーマンスも評価しています。これには、パイプラインの開発、規制当局の承認、製品の発売、価格設定と償還の傾向、大手製薬会社が採用している競争戦略などの世界市場分析が含まれます。この調査では、北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカにわたる地域の成長パターンと、各地域での導入を支える主要な要因も強調しています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 5.94% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | サービスの種類、用途、治療技術、エンドユーザー、地域別 |
| サービスの種類別 |
|
| 用途別 |
|
| 治療技術別 |
|
| エンドユーザーによる |
|
| 地域別 |
|
研究方法
1.ボトムアップアプローチ
アプローチ 1: 主要な血液透析サービスプロバイダーの収益と市場シェア
- Fresenius Medical Care、DaVita、Diaverum、U.S. Renal Care、B. Braun Avitum、Innovative Renal Care、Diaosis Clinic, Inc.、NephroPlus、その他の地域運営会社などの主要プロバイダーの年次報告書、SEC 提出書類、投資家向けプレゼンテーション、決算リリース、企業 Web サイトからの血液透析サービス収益の収集と推定。
- サービスの種類、患者ベース、クリニックのネットワーク、地理的範囲、年間治療量、償還エクスポージャー、およびケア提供の組み合わせに基づいた企業固有の血液透析収益の推定。
- 血液透析サービスの収益を、腹膜透析、医療機器の製造、消耗品の販売、薬局サービス、バスキュラーアクセス手順、および関連のない医療業務から分離します。
- 診療所数、透析患者数、患者当たりの年間治療数、国レベルの償還率、治療当たりのプロバイダーの平均収益を使用した、非公開の地域収益の推定。
- 企業レベルの収益と地域の血液透析患者数、施設の収容能力、償還指標、および治療量を三角測量して、世界市場の推定値を導き出します。
- 独立系、非営利、政府運営、病院拠点、および大手企業に代表されない小規模な地域の透析提供者が含まれます。
アプローチ 2: 患者の治療量とセッションあたりの収益の分析
- 主要な国および地域における、維持療法患者、在宅患者、急性入院患者、および病院以外の施設患者を含む、診断および治療を受けた血液透析患者数の推定。
- 従来の週3回の血液透析、在宅血液透析、夜間透析、増分透析、および一時的な急性治療スケジュールに基づいて、治療を受けた患者集団を年間治療頻度にマッピングします。
- 政府の償還スケジュール、公的保険プログラム、病院の支払いシステム、およびプロバイダーの開示からの国レベルのネットプロバイダーの償還または治療ごとの実現収益の収集。
- 国レベルの推定値を合計して、地域および世界の市場価値を導き出します。
- 予測期間中の予想される患者の増加、治療強度、償還変更、在宅血液透析の導入、サービス設定の変化の評価。
アプローチ 3: 透析施設の能力と利用モデル
- 主要国の透析センター、病院の透析部門、透析ステーション、治療椅子、在宅血液透析プログラム、施設内透析施設の数を収集。
- 施設ごとの平均透析ステーション、1 日あたりの稼働シフト、年間の稼働日数、シフトごとの治療数、および施設稼働率の評価。
- 人員不足、メンテナンスのダウンタイム、治療のキャンセル、地方の利用率の低下、施設の飽和状態、運用モデルの違いを調整します。
- 国レベルの純収益または治療ごとの償還を適用して、施設レベルおよび国の血液透析サービス収益を導き出します。
- 在宅血液透析治療、急性ベッドサイド透析、および外来施設数では完全には把握されていない長期介護透析サービスを追加。
- 計算された治療量を、医療提供者が報告した年間治療数、患者数とステーションの割合、全国腎登録データ、および診療所の収益と照らし合わせて検証します。
- 市場の成長を予測するための透析センターの開設、能力拡大、買収、官民パートナーシップ、医療インフラ開発のマッピング。
2.トップダウンアプローチ
アプローチ 1: 全国の透析費用と償還の分析
- 国民医療支出、腎代替療法支出、政府の透析予算、公的保険支払い、民間保険適用範囲、患者の自己負担額の分析。
- 特に血液透析サービスに起因する腎不全と腎代替療法の支出の割合の推定。
- 血液透析の支出を、腹膜透析、腎移植、バスキュラーアクセス処置、腎臓内科の診察、および単独の医療機器または医薬品の収益から分離します。
- 一括償還、将来の支払いシステム、出来高払いモデル、病院での支払い、公共入札、契約透析プログラムなどの国レベルの支払いシステムの評価。
- 公的透析と民間透析の提供、保険の普及、治療へのアクセスのしやすさ、サービスの利用状況、満たされていない透析需要の評価。
- 推定血液透析シェアを全国の透析または腎代替療法の支出に適用して、国レベルの市場価値を計算します。
- 世界市場を推定するための、地域市場全体の血液透析サービスに起因する国レベルの支出の合計。
3.主要な情報源のリスト
- S. 腎臓データ システム
- 欧州腎臓協会登録
- K.腎臓協会および英国腎臓登録
- オーストラリアとニュージーランドの透析および移植登録
- 日本透析医学会
- メディケアおよびメディケイド サービス センター
- 各国の保健省および償還当局
- 世界保健機関
- 世界銀行
- 会社の年次報告書、SEC への提出書類、投資家向けプレゼンテーション、および業務開示
4.一次面接
サプライサイドインタビュー: 60%
- 主な回答者:市場規模、サービスプロバイダーの収益、施設利用状況、償還リスク、競争力学を理解するために、透析サービスプロバイダー、病院の透析運営者、腎医療会社、機器および消耗品のサプライヤー、販売代理店、業界コンサルタントとディスカッションします。
- 主な回答者には、上級幹部、事業部門責任者、透析クリニックのディレクター、運営マネージャー、財務および償還マネージャー、調達責任者、地域営業マネージャー、腎臓科医、透析看護師、技術マネージャーが含まれます。
デマンドサイドインタビュー: 40%
- 主な回答者:腎臓専門医、医療提供者、病院管理者、支払者、患者、介護者、長期介護施設、政府の腎臓プログラム代表者と話し合い、治療頻度、サービス設定の好み、手頃な価格、償還へのアクセス、在宅血液透析の導入、ケアの質の要件を分析します。
- デマンドサイドのインタビューは、患者のアクセス、治療アドヒアランス、年間セッションの頻度、ケア提供の好み、在宅治療の障壁、血液透析利用における地域差を検証するために使用されます。
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 947 億 3000 万米ドルで、2034 年までに 1,584 億 5000 万米ドルに達すると予測されています。
2025 年の北米の市場価値は 375 億 6,000 万米ドルでした。
市場は、2026年から2034年の予測期間にわたって5.94%のCAGRで成長すると予想されています。
サービスタイプ別では、施設内メンテナンス血液透析サービスセグメントが市場をリードしました。
ESKD治療人口の増加と持続的な透析依存が市場の成長を推進します。
Fresenius Medical Care AG、DaVita Inc.、U.S. Renal Care, Inc.、および Diaverum AB は、世界市場の主要企業の 1 つです。
2025 年には北米が市場を支配します。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 190
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)





