食肉、鶏肉、海産物の市場規模、シェアおよび業界分析、製品別(肉、鶏肉)、タイプ別(従来型、オーガニック)、形態別(生鮮、冷凍)、流通チャネルおよび地域別の予測、2026年から2034年
 無料サンプルをダウンロード

肉・鶏肉・海鮮市場の概要
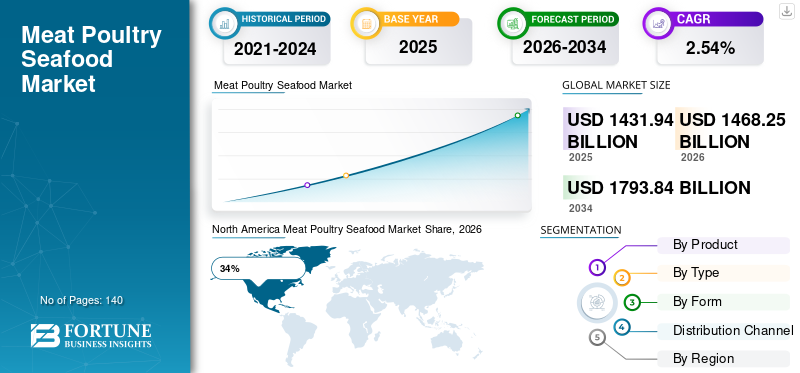
肉、家禽、魚介類の市場規模は、2025年に1,4319億4,000万米ドルと評価されました。市場は2026年の1,4682億5,000万米ドルから2034年までに1,7938億4,000万米ドルに成長すると予測されており、予測期間中に2.54%のCAGRを示します。

肉、家禽、魚介類の市場は、世界の食品およびタンパク質産業の重要なセグメントを代表しており、生鮮、冷凍、加工された付加価値のあるタンパク質製品を小売、フードサービス、ホスピタリティ、産業のバイヤーに供給しています。都市化の進行、食の好みの変化、タンパク質消費量の増加、コールドチェーンインフラの拡大が市場の拡大を支え続けています。加工、包装、トレーサビリティ、食品安全監視における技術の進歩により、業界の運営は再構築されています。高級部位、コンビニエンス製品、調理済み商品、持続可能な方法で調達された魚介類に対する需要は、先進国と新興国全体で増加しています。食肉・家禽・海産物市場レポートは、世界中の機関バイヤー、レストラン、スーパーマーケット、食品加工会社からの強い需要を示しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
重要なポイント
市場規模と成長
- 2025年の世界市場規模:14,319億4,000万ドル
- 2034 年の世界市場規模: 17,938 億 4,000 万ドル
- CAGR (2026 ~ 2034 年): 2.54%
市場シェア – 地域別
- 北米: 34%
- ヨーロッパ: 27%
- アジア太平洋: 31%
- その他の国: 8%
国レベルのシェア
- ドイツ: ヨーロッパ市場の 24%
- 英国: ヨーロッパ市場の 18%
- 日本: アジア太平洋市場の14%
- 中国: アジア太平洋市場の 39%
米国の食肉、鶏肉、シーフード市場
米国は、肉、家禽、魚介類市場において依然として最大の生産者および消費者の1つです。先進的な畜産システム、広範な家禽生産ネットワーク、高度に統合された水産物流通チャネルが市場の強さに貢献しています。たんぱく質が豊富な食事を求める消費者の嗜好により、牛肉、豚肉、鶏肉、七面鳥、魚介類のカテゴリー全体で需要が高まり続けています。この国は、高度な冷蔵施設、大規模な加工工場、効率的な輸送ネットワークの恩恵を受けています。有機肉、抗生物質を含まない家禽、持続可能な方法で収穫された魚介類に対する需要の高まりにより、メーカーは製品ポートフォリオを多様化するようになっています。米国の食肉・鶏肉・水産物産業分析では、フードサービス事業者、スーパーマーケット、クイックサービスのレストランチェーンが依然として主要な購入者となっている。
肉・家禽・水産物市場の最新動向
肉、鶏肉、魚介類の市場動向は、利便性を重視した消費パターンの影響をますます受けています。調理済みの肉製品、鶏肉のマリネ品、冷凍シーフードミールは、手軽な食事ソリューションを求める消費者の間で人気が高まっています。真空シールや改質雰囲気包装などの高度な包装技術により、鮮度を維持しながら賞味期限が延長されます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
もう 1 つの重要な傾向は、持続可能性とトレーサビリティへの注目が高まっていることです。生産者は、調達、動物福祉の実践、環境への影響に関する透明性を提供するために、デジタル追跡システムに投資しています。健康志向の消費者の間で、高級水産物、有機鶏肉、牧草で育てられた肉に対する需要が高まり続けています。食肉処理場、加工施設、包装工場の自動化により業務効率が向上し、企業が労働力不足に対処できるようになりました。肉、家禽、魚介類の市場の見通しは、電子商取引プラットフォームプロテイン製品の販売において、消費者への直接流通モデルを可能にし、市場へのアクセスを拡大します。
肉、家禽、海産物市場のダイナミクス
ドライバ
動物性タンパク質の世界的な需要の高まり
肉、家禽、魚介類市場の成長の主な推進力は、高品質のタンパク質源に対する需要の増加です。人口増加、都市の拡大、食生活の変化により、世界中で肉、鶏肉、魚介類の消費が大幅に増加しています。発展途上国では可処分所得水準が向上しており、消費者は毎日の食事にタンパク質が豊富な食品をより多く取り入れることが奨励されています。
外食サービス施設、ホテル、施設内厨房、レストラン チェーンは、顧客の需要の高まりに応えるために調達量を増やし続けています。鶏肉は手頃な価格と栄養価により依然として特に魅力的ですが、魚介類はオメガ 3 脂肪酸やその他の健康上の利点に対する意識の高まりから恩恵を受けています。農業、飼料管理、病気の管理、加工効率における技術の向上が、生産の成長をさらに支えています。食肉・家禽・海産物市場調査報告書によると、小売チャネルの拡大とコールドチェーン物流の改善により、サプライヤーはこれまでサービスが十分に行き届いていなかった地域に到達できるようになり、市場全体の需要が強化されています。
拘束
飼料と原材料の価格の変動
肉・家禽・海産物市場に影響を与える主な制約の 1 つは、飼料価格と投入コストの変動です。家畜および家禽の生産者は、トウモロコシ、大豆粕、その他の穀物などの飼料原料に大きく依存しています。気象条件、供給の混乱、地政学的な出来事によって引き起こされる農業生産の変動は、生産コストに大きな影響を与える可能性があります。
水産物生産者は、燃料費の高騰、漁業制限、漁業制限などにより同様の課題に直面しています。水産養殖餌代。こうしたコスト圧力により、多くの場合、収益性が低下し、サプライチェーン全体で価格の不確実性が生じます。さらに、食品の安全性、環境コンプライアンス、動物福祉に関連する規制要件の増加により、運営コストが増加します。中小規模の生産者は、こうした追加コストを吸収するのに苦労することがよくあります。食肉、家禽、魚介類の市場分析では、安定した利益率を求める製造業者、流通業者、加工業者にとって、持続的な投入コストの変動が依然として重大な課題であることが示されています。
機会
プレミアム・付加価値商品の拡充
プレミアム、健康的、便利なプロテイン製品に対する消費者の関心の高まりは、肉・家禽・海産物市場に大きなチャンスをもたらしています。有機肉、放し飼いの家禽、持続可能な方法で調達された魚介類、最小限に加工されたタンパク質製品の需要は、複数の地域にわたって拡大し続けています。
味付け肉カット、調理済み鶏肉ミール、冷凍シーフードキット、分量管理製品などの付加価値商品は、多忙な消費者や外食事業者を魅了しています。メーカーは、賞味期限が長く利便性が向上した差別化された製品を開発するために、高度な加工技術への投資を増やしています。新興国市場がタンパク質の消費を拡大するにつれて、輸出の機会も増加しています。食肉・家禽・海産物市場の機会は、包装の革新、デジタルトレーサビリティシステム、生産者がより価値の高い市場セグメントを獲得し、競争力を高めることを可能にするプレミアムブランド戦略によってさらに支えられています。
チャレンジ
食品の安全性とサプライチェーンの複雑さ
食品の安全管理は、依然として肉・家禽・海産物市場が直面する最も重要な課題の 1 つです。この業界は、農業、収穫、加工、保管、輸送、小売流通を含む複雑なサプライチェーンを通じて運営されています。品質管理に何らかの欠陥があれば、汚染のリスク、製品のリコール、風評被害が生じる可能性があります。
魚介類は傷みやすく、温度に敏感なため、特に脆弱です。食肉および鶏肉加工業者は、検査システム、試験プロトコル、および法規制順守プログラムに継続的に投資する必要があります。加工施設における労働力不足は、業務効率や製品の入手可能性にも影響を与えます。さらに、世界のサプライチェーンは、輸送の混乱、気候関連の出来事、貿易制限にますますさらされています。食肉・鶏肉・水産食品産業レポートは、製品の品質、規制遵守、サプライチェーンの回復力の維持が長期的な競争力にとって引き続き不可欠であることを強調しています。
肉、家禽、魚介類の市場セグメンテーション
製品別
食肉部門は、肉・家禽・魚介類市場シェアの約57%を占めています。牛肉、豚肉、子羊肉、および肉加工品は、小売消費者や外食業者からの強い需要を生み出し続けています。成長はタンパク質消費量の増加、レストランチェーンの拡大、プレミアムカットに対する需要の増加によって支えられている。高度な家畜育種技術、飼料の最適化、加工の革新により、生産効率と製品の品質が向上しました。
この部門は、高級肉製品や特殊肉製品への関心の高まりからも恩恵を受けています。消費者はグラスフェッドビーフ、赤身の豚肉のオプション、追跡可能な調達情報をますます求めています。食品メーカーは、惣菜、スナック、インスタント食品などに肉原料を幅広く活用しています。強力な流通ネットワークとコールドチェーンへの投資により、市場への浸透がさらに高まります。一貫した消費者の需要と食品サービスと小売業界にわたる広範な用途により、食肉は引き続き肉・家禽・水産物市場予測の中で主要な要素となっています。
家禽部門は、肉・家禽・海産物市場シェアの約 43% を占めています。鶏肉と七面鳥の製品は、手頃な価格、多用途性、良好な栄養プロファイルにより、依然として高い人気を誇っています。鶏肉の消費は、脂肪分の少ないタンパク質の代替品を求める健康志向の消費者の間で増加し続けています。
産業規模の養鶏、高度な遺伝学、自動処理システム、効率的な飼料変換率は、競争力のある価格設定と大規模生産能力に貢献しています。抗生物質不使用、オーガニック、放し飼いの家禽製品に対する需要は、先進国市場全体で増加しています。外食チェーンは、安定した供給と消費者の受け入れのため、メニュー提供に鶏肉製品に大きく依存しています。すぐに調理できる付加価値のある家禽製品の継続的な革新により、小売チャネルと商業チャネルの両方にわたるセグメントの拡大がさらにサポートされます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
タイプ別
従来のカテゴリーは、肉、家禽、魚介類の市場規模の約 74% を占めています。従来の肉、鶏肉、魚介類製品は、広く入手可能であり、確立された生産システムであり、競争力のある価格構造であるため、世界の消費の大半を占めています。大規模な農業と漁業の経営により、メーカーはスーパーマーケット、レストラン、機関投資家からの大量の需要に応えることができます。
サプライ チェーンの効率性と広範な処理インフラストラクチャにより、一貫した製品の可用性がサポートされます。従来の製品は、手頃な価格が購入の意思決定に大きな影響を与える新興国で特に重要なままです。フードサービス事業者も、コスト管理と供給の信頼性を考慮して従来のプロテイン製品を好みます。プレミアム代替品への関心が高まっているにもかかわらず、従来の製品が市場需要の大部分を占め続けています。
オーガニック部門は、肉、家禽、魚介類の市場シェアのほぼ 26% を占めています。健康意識の高まりと自然な生産方法に対する消費者の嗜好が、有機肉、鶏肉、魚介類製品の成長を支えています。購入者は、合成添加物、抗生物質、人工成長促進剤を含まない製品をますます求めています。
オーガニック認証基準は透明性を促進し、消費者の信頼を強化します。小売業者は需要の増加に対応するため、有機タンパク質製品専用の棚スペースを拡大しています。プレミアム価格構造により、生産者はニッチな消費者の好みに対応しながら魅力的な利益を得ることができます。食肉、鶏肉、魚介類の市場に関する洞察は、オーガニック製品が大手メーカーにとって重要な差別化戦略になりつつあることを示しています。
フォーム別
生鮮食品は市場全体の需要の約 63% を占めています。新鮮な肉、鶏肉、魚介類は、最適な味、食感、栄養価を求める消費者の間で依然として好まれています。小売店、精肉店、魚市場、外食サービス施設は、生鮮食品の主要な流通チャネルです。
冷蔵輸送および保管インフラの進歩がこの部門の成長を支えています。消費者は生鮮食品をより高品質でより柔軟な料理と結び付けることがよくあります。高級レストランや接客業経営者は、製品基準と顧客満足度を維持するために、新鮮なタンパク質の調達を引き続き優先しています。
冷凍製品は市場需要の約 37% を占めています。冷凍肉、鶏肉、魚介類製品は、保存期間が長くなり、廃棄物が減り、保管が便利になります。このセグメントは、在庫の柔軟性を求める家庭、機関バイヤー、食品サービス事業者の間で人気を集めています。
冷凍方法の技術の進歩により、製品の品質と栄養価の維持が可能になります。冷凍水産物製品は長距離輸送が容易なため、国際貿易にとって特に重要です。インスタント食品や調理済み食品に対する需要の高まりにより、世界市場における冷凍製品の採用が引き続き促進されています。
流通チャネル
小売チャネルは肉・家禽・魚介類の市場シェアの約 61% を占め、フードサービスと機関チャネルを合わせて残りの市場ボリュームを占めます。スーパーマーケット、ハイパーマーケット、専門店、オンライン食料品プラットフォームは、主要な小売流通ポイントとして機能します。
レストランネットワーク、ケータリングビジネス、ホスピタリティ事業の拡大により、フードサービスの需要は依然として大きい。学校、病院、企業のカフェテリアなどの機関バイヤーも市場の需要に大きく貢献しています。デジタル注文システムと消費者直販モデルは、流通ネットワーク内にさらなる成長の機会を生み出しています。
肉、家禽、魚介類市場の地域展望
North America Meat Poultry Seafood Market Share, 2026 (%)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米
北米は世界の肉・家禽・魚介類市場シェアの34%を占めています。この地域は、先進的な農業システム、統合されたサプライチェーン、タンパク質が豊富な食品に対する消費者の強い需要の恩恵を受けています。米国とカナダは、洗練された加工インフラに支えられた広範な家畜と家禽の生産能力を維持しています。高級肉製品、持続可能な魚介類、付加価値の高い鶏肉製品に対する需要は増加し続けています。食品安全技術、自動化、コールドチェーン物流への投資により、地域の競争力がさらに強化されます。強力な小売ネットワークと食品サービスの需要が引き続き地域の拡大を支えている一方、パッケージングとトレーサビリティ システムの革新により業務効率が向上しています。
ヨーロッパ
ヨーロッパは世界の食肉・家禽・魚介類市場シェアの約27%を占めています。この地域は食品の安全性、持続可能性、動物福祉基準を重視しています。高級製品、オーガニック製品、追跡可能な魚介類に対する消費者の需要は増え続けています。主要な加工施設と高度な流通ネットワークが効率的な市場運営をサポートします。小売業者は、透明性と持続可能な調達慣行をますます重視しています。調理済み鶏肉や冷凍シーフードミールなどの利便性を重視した製品に対する需要は、欧州市場全体で依然として強い。包装技術と品質保証技術の革新は、地域の発展に大きく貢献します。
ドイツの肉、鶏肉、魚介類の市場
ドイツはヨーロッパの食肉、家禽、魚介類市場の約 24% を占めています。この国には、高度な物流と小売インフラに支えられた高度に発達した食品加工部門があります。小売と食品サービスの両方のチャネルにわたって、豚肉、鶏肉、加工肉製品に対する強い需要が存在します。オーガニックおよびプレミアムプロテイン製品に対する消費者の関心は拡大し続けています。
食品メーカーは、持続可能な生産方法と高度な包装技術に積極的に投資しています。スーパーマーケットは製品の流通において重要な役割を果たしており、一方、外食事業者はかなりの調達量に貢献しています。トレーサビリティ、食品の品質、規制順守は、依然としてドイツの生産者にとっての中心的な優先事項です。利便性を重視したタンパク質製品への需要の高まりが、市場の発展をさらに後押ししています。
英国の肉、家禽、海鮮市場
英国は、ヨーロッパの肉・家禽・魚介類市場の約 18% を占めています。鶏肉は依然として最も多く消費されるタンパク質のカテゴリーである一方、魚介類の需要は健康を意識した消費パターンの恩恵を受け続けています。小売店チェーンとオンライン食料品プラットフォームは、流通において重要な役割を果たしています。
市場では、倫理的に調達された製品や高級魚介類に対する需要が高まっています。食品サービス事業者は、都市中心部全体で調達量を増加させ続けています。冷蔵倉庫、パッケージングの革新、デジタル サプライ チェーン管理への投資は、業務の改善に貢献します。すぐに調理できる、すぐに食べられるプロテイン製品に対する消費者の好みは、引き続き全国の購買パターンに影響を与えています。
アジア太平洋地域
アジア太平洋地域は、世界の食肉・家禽・魚介類市場シェアの約31%を占めています。人口増加、都市化、可処分所得の増加が主要な需要要因となっています。この地域には、世界最大の肉と魚介類の消費国がいくつか含まれています。鶏肉と魚介類の製品は、手頃な価格と文化的な食生活の好みにより、特に重要です。
小売インフラの拡大、食品加工施設の近代化、電子商取引チャネルの成長が市場の発展を支え続けています。この地域の政府は、食料安全保障への取り組みや農業近代化プログラムに投資しています。都市部の消費者の間では、冷凍プロテイン製品や利便性重視のプロテイン製品の需要も着実に増加しています。
ジャパンミート鶏肉海鮮市場
日本はアジア太平洋地域の食肉・家禽・魚介類市場の約14%を占めている。鶏肉の消費量は大幅に増加していますが、魚介類は依然として日本人の食生活の中心的な要素です。高度な加工技術と厳しい食品安全基準が市場の特徴です。
消費者は製品の品質、鮮度、トレーサビリティを優先します。高級魚介類と高品質の肉は高い需要を維持しています。小売業者は、鮮度を保ち、賞味期限を延ばすために、高度な包装技術をますます活用しています。利便性を重視した製品や調理済み食事ソリューションは、都市部の家庭の間で人気を集め続けています。
中国肉鶏肉海鮮市場
中国はアジア太平洋地域の食肉・家禽・海産物市場の約39%を占めている。この国の人口の多さとタンパク質消費量の増加により、肉、鶏肉、魚介類のカテゴリー全体で大きな需要が生まれています。家禽の生産は、手頃な価格と消費者の好意的な認識により拡大し続けています。
食品加工施設の急速な近代化、コールドチェーンインフラの開発、小売の拡大が市場の成長を支えています。中間所得層の消費者の間では、高級輸入魚介類やブランドタンパク質製品に対する需要が増え続けています。食品の安全性の向上とデジタルトレーサビリティシステムは、依然として業界の重要な優先事項です。電子商取引プラットフォームは、全国的にますます重要な流通チャネルとなっています。
世界のその他の地域
その他の地域は、世界の食肉、鶏肉、魚介類の市場シェアの約 8% を占めています。成長は、ラテンアメリカ、中東、アフリカ全体での都市化の進行、食品サービス部門の拡大、タンパク質消費量の増加によって支えられています。鶏肉製品は、手頃な価格と製造の容易さから、依然として特に人気があります。
政府と民間投資家はコールドチェーンインフラと食品加工能力を拡大し続けています。水産物の輸出は、いくつかの国の経済活動に大きく貢献しています。現代の小売チャネルが拡大するにつれて、パッケージ化された冷凍の付加価値のあるプロテイン製品の需要が徐々に増加しています。食品の安全性と物流インフラへの継続的な投資により、地域市場への参加が強化されることが予想されます。
肉、家禽、水産物のトップ企業のリスト
- コナグラ ブランズ株式会社
- ホーメルフーズ社
- タイソン・フーズ
- クレモニーニ グループ
- サンダーソン ファームズ
- ジェイ・エム・サッカー
- カーギル株式会社
- 北京アオシユン肉食品
- 日本ハム株式会社
- バイアダ Pty. Ltd.
市場シェア上位 2 社
- タイソン・フーズ – 12.8%
- カーギル株式会社 – 9.6%
投資分析と機会
食肉・家禽・水産物市場における投資活動は、引き続き自動化、加工効率、コールドチェーンインフラ、持続可能な生産システムに重点を置いています。メーカーは高度な屠殺装置、ロボット包装技術、デジタルトレーサビリティプラットフォームに多額の資本を投入しています。これらの投資は、企業がますます厳しくなる食品安全要件を満たすのに役立ちながら、業務の生産性を向上させます。
有機鶏肉、牧草で育てられた肉、持続可能な方法で調達された魚介類などのプレミアム製品カテゴリーにチャンスが生まれています。都市人口の拡大とインスタント食品の需要の高まりにより、調理済みの冷凍プロテイン製品への投資が促進されています。電子商取引流通チャネルも魅力的な成長の機会を提供し、消費者との直接的な関わりを可能にします。企業がサプライチェーンの効率化とより広範な市場アクセスを求める中、生産者、加工業者、小売業者間の戦略的パートナーシップがますます一般的になってきています。水産養殖技術、持続可能な飼料開発、環境に配慮した生産方法への投資は、引き続き業界の重点分野となることが予想されます。
新製品開発
製品の革新は、肉、家禽、魚介類の市場における主要な競争戦略であり続けています。メーカーは、利便性、栄養価、最高品質に対する消費者の進化する嗜好を満たすように設計された付加価値のある製品を導入しています。すぐに調理できる家禽ミール、マリネした肉製品、分量を管理したシーフード製品は、引き続き市場で受け入れられ続けています。
高度な包装ソリューションにより、鮮度保持が向上し、保存期間が延長されます。鮮度インジケーターとデジタルトレーサビリティ機能を組み込んだスマートパッケージングテクノロジーがさらに普及してきています。企業はまた、透明性と持続可能性を求める消費者の需要の高まりに対応するために、オーガニックで抗生物質を含まないプロテイン製品を開発しています。冷凍シーフードミールキット、プレミアムプロテインスナック、小売用コンビニエンス製品など、製品ポートフォリオが拡大しています。これらのイノベーションは、製造業者が小売市場や食品サービス市場全体で変化する購買行動に対処しながら、自社を差別化するのに役立ちます。
最近の 5 つの動向 (2023 ~ 2025 年)
- タイソン・フーズは、業務効率と労働生産性を向上させるために、複数の加工施設にわたる自動化投資を拡大しました。
- カーギルは、持続可能なタンパク質調達の取り組みを強化し、選択されたサプライチェーン全体にわたるトレーサビリティ プログラムを強化しました。
- NHフーズは、利便性を重視する消費者をターゲットとした新しいプレミアム鶏肉製品ラインを導入しました。
- Hormel Foods は、小売および食品サービス用途向けに設計された付加価値のある肉製品の提供を拡大しました。
- コナグラ ブランドは、すぐに調理できる食事ソリューションの革新を通じて、冷凍プロテイン製品のポートフォリオを強化しました。
レポートの対象範囲
肉家禽海産物市場レポートは、生産傾向、消費パターン、サプライチェーンの発展、競争環境、技術の進歩の包括的な分析を提供します。レポートは、業界のパフォーマンスに影響を与える推進力、制約、機会、課題などの市場ダイナミクスを評価します。商品カテゴリー、生産方法、商品形態、流通チャネルなどを詳細にセグメンテーション分析します。
カスタマイズのご要望 広範な市場洞察を得るため。
地域評価では、主要経済国の国レベルの発展に焦点を当てながら、北米、ヨーロッパ、アジア太平洋、および世界のその他の市場全体の需要パターンを調査します。この調査では、主要メーカーの競争上の地位、投資活動、製品イノベーション戦略、サプライチェーンの近代化の取り組みについてもレビューされています。持続可能性への取り組み、食品安全基準、パッケージングの進歩、消費者の好みの進化には特別な注意が払われています。このレポートは、食肉家禽シーフード市場の洞察、食肉家禽シーフード産業分析、および食肉家禽シーフード市場の機会を求めるメーカー、投資家、流通業者、小売業者、および業界関係者にとって貴重なリソースとして機能します。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(有効期限 15th Nov 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。