2026-2034年冷轧卷钢市场规模、份额和行业分析,按应用(汽车、建筑、机械设备、消费电器、包装等)以及区域预测
 下载免费样本

主要市场见解
 收听音频版本
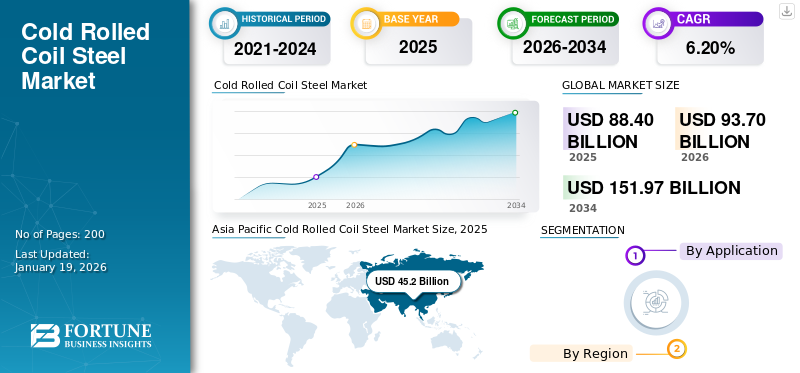
2025年全球冷轧卷钢市场规模为835.1亿美元,预计将从2026年的883.5亿美元增长到2034年的1347.1亿美元,预测期内复合年增长率为6.2%。亚太地区在冷轧卷钢市场上占据主导地位,到 2025 年,其市场份额将达到 51%。
冷轧卷钢(CRC)是热轧后在室温下加工的一种钢材,可提高其表面光洁度、尺寸精度和机械强度。由于其强度高、成型性好、美观,被广泛应用于汽车、家电、家具和建筑行业。由于电子和汽车行业对低密度和高强度材料的需求不断增长,该市场正在不断增长。新兴经济体建筑活动的增加进一步促进了产品的采用。此外,不断增加的投资可再生能源预计电动汽车将在预测期内推动市场发展。市场上运营的主要制造商包括塔塔钢铁公司、安赛乐米塔尔公司、浦项制铁公司、JFE 钢铁公司和新日铁公司。
下载免费样品 了解更多关于本报告的信息。
市场动态
市场驱动因素
工业化和城市扩张的不断发展推动产品需求
工业增长和城市基础设施发展的步伐加快,特别是在发展中经济体,推动了对冷轧卷钢 (CRC) 的需求。该材料具有高强度、光滑的表面光洁度和出色的成型性。这使得这种钢非常适合用于汽车零部件、电器和建筑材料。增加对城市住房、交通和制造设施的投资支持其采用。现代工业对轻质耐用材料不断增长的需求也促进了市场的增长。钢铁加工技术的进步正在提高产品质量和效率。对可持续和节能材料的日益关注进一步推动了冷轧卷钢市场的增长。
市场限制
原材料价格波动阻碍市场增长
由于铁矿石、煤炭和废钢。这些变化增加了生产成本,并对制造商的利润率造成压力。价格突然上涨可能会降低产品的价格,而意外价格下跌可能会扰乱供应链运营。为了解决这个问题,公司必须采取具有成本效益的措施并探索替代来源。然而,原材料成本的这种不可预测性对一致定价和长期规划造成了障碍,预计将限制预测期内的市场增长。
市场机会
不断增长的电动汽车产量和转向绿色制造以创造增长机会
对电动汽车 (EV) 生产的日益关注为市场创造了巨大的机遇。 CRC钢因其轻质、高强度和优异的成型性而广泛应用于电动汽车零部件,有助于提高能源效率和性能。随着全球电动汽车产量的扩大,对此类钢材的需求预计将会增加。此外,向绿色制造的转变,包括使用电弧炉和回收材料,正在引起人们的关注。这些可持续实践有助于减少碳排放并符合全球环境目标。这些因素可能会支持未来几年的市场增长。
- 根据世界主要出口国的数据,全球增长电动车由于冷轧卷钢在电动汽车制造中的强度和效率方面发挥着关键作用,预计到 2024 年需求量将达到 1,415 亿美元,预计将增加冷轧卷钢的使用量。
市场挑战
严格的环境法规和替代材料挑战市场增长
冷轧卷钢的生产属于能源密集型行业,会产生碳排放,因此成为环境法规的重点关注点。随着减少工业排放的压力越来越大,生产商必须投资于更清洁的技术和更可持续的生产方法。这些升级通常涉及高成本和复杂的实施。此外,铝和复合材料等替代材料的日益使用给冷轧卷钢带来了挑战。这些替代品具有相似的强度,但重量更轻,对环境的影响更小。因此,监管限制和不断增加的材料替代品预计将在未来几年挑战市场增长。
冷轧卷钢市场趋势
冷轧卷钢铁行业越来越多地采用回收和可持续生产
市场正在见证回收和循环经济方法的日益增长的趋势。随着环境问题和可持续发展目标变得更加突出,制造商正在转向回收废钢,以减少对原材料的依赖并最大限度地减少碳排放。这种趋势正在加速,特别是在环境法规严格的地区。领养电弧炉闭环生产系统正在帮助企业降低能源使用、减少浪费并提高资源效率。这些努力预计将增强冷轧卷钢铁市场的供应稳定性、降低生产成本并支持长期环保目标。
下载免费样品 了解更多关于本报告的信息。
细分分析
按申请
对轻质和高强度材料的需求推动汽车领域占据主导地位
根据应用,市场分为汽车、建筑、机械设备、消费电器、包装等。
由于对轻质和高强度材料的需求不断增长,以提高燃油效率和车辆安全性,到 2024 年,汽车领域将在全球冷轧卷钢市场中占据主导地位。由于其优异的成型性和表面光洁度,CRC 钢广泛应用于车身面板、车门、底盘部件和结构增强件。电动汽车产量的激增和更严格的排放标准进一步促进了其使用,特别是在发达和新兴汽车市场。
在建筑领域,CRC 钢因其强度高、厚度均匀且易于制造而广泛用于结构框架、屋顶、墙壁系统和内部组件。快速的城市化、智慧城市的发展以及住宅和商业基础设施的增长极大地促进了该行业冷轧卷钢材的需求。其耐腐蚀性和美观的表面处理也使其适合建筑应用。
消费电器领域也在稳步增长,冷轧卷钢是冰箱、冰箱等产品的首选材料。洗衣机、烤箱和空调。其光滑的表面、耐磨性和优异的涂漆性使其成为内部和外部电器零件的理想选择。消费者对节能耐用家用电器的需求不断增长,推动了该领域的稳定增长。
冷轧卷钢 市场区域展望
按地域划分,市场分为亚太地区、北美、欧洲、拉丁美洲、中东和非洲。
亚太地区
[丁基0q0t]
2025年,亚太地区占据全球市场的51.00%,估值达到452亿美元,预计在中国、印度、韩国和日本等国家快速工业化、城市化和不断扩大的制造基地的推动下,到2026年将增长至480亿美元。强劲的汽车、建筑和消费电器需求继续推动市场增长。政府对基础设施发展、电动汽车采用和智能制造的支持进一步加速了钢铁消费。此外,外国投资的增加和出口活动的增加巩固了该地区作为冷轧卷钢铁生产和使用主要中心的地位。
北美
2025年北美市场规模为165亿美元,占全球市场份额的19.00%,预计2026年将达到175亿美元。在工业进步、基础设施升级和汽车行业强劲的推动下,北美冷轧卷钢铁市场正在稳步增长。政府对电动汽车生产和节能建筑的投资是支撑需求的关键因素。美国和加拿大在汽车零部件中越来越多地采用高性能钢, 家电和结构应用。此外,对可持续生产的日益关注与该地区完善的制造基地相一致,对先进钢铁技术的投资继续推动冷轧卷钢铁消费。
欧洲
2025年欧洲市场价值为200亿美元,占全球收入的23.00%,预计到2026年将达到211亿美元。在欧洲,市场受到严格的环境法规和先进的制造实践的影响。该地区在汽车轻量化、节能电器和绿色建筑领域越来越多地使用冷轧卷钢。德国、法国和英国等国家正在大力投资电动汽车生产、智能基础设施和可持续制造,推动了冷轧卷钢材的需求。凭借其发达的工业基础和对循环经济的高度重视,该地区仍然是主要的消费地区。
拉美
拉丁美洲地区到 2025 年将占据全球市场的 3.00%,产生 25 亿美元的收入,预计到 2026 年将达到 26 亿美元。在拉丁美洲,由于汽车产量的增长、基础设施项目和消费电器需求的不断增长,该市场正在扩大。建筑、运输和制造业投资的增加推动了巴西和墨西哥等国家的钢铁使用量。此外,向电动汽车和现代生产技术的转变进一步支持了该地区的市场增长。
中东和非洲
2025年,中东和非洲为全球市场贡献了约42亿美元,占5.00%的份额,预计2026年将达到44亿美元。在中东和非洲,由于基础设施项目不断增加、工业扩张和汽车产量增加,市场不断增长。阿联酋、沙特阿拉伯和南非等国家通过建筑和运输发展引领了对这种钢材的需求。推动电动汽车采用和本地制造也支持了市场增长。
竞争格局
主要行业参与者
重点企业持续投入研发推出新产品保持主导地位
全球主要公司包括塔塔钢铁公司、安赛乐米塔尔公司、浦项制铁公司、JFE 钢铁公司和新日本制铁公司。这些公司根据纯度水平、具有成本效益的加工技术、供应链整合和区域主导地位进行竞争,同时投资可持续提取技术以解决环境问题。尽管全球领先企业在发达市场占据主导地位,但区域企业正在新兴经济体积极扩张,加剧了行业竞争。
关键清单 冷轧卷钢公司
- 塔塔钢铁公司(印度)
- 安赛乐米塔尔(卢森堡)
- 浦项制铁(韩国)
- 现代制铁(韩国)
- JSW 钢铁(印度)
- 美国钢铁公司(美国)
- 新日铁公司(日本)
- 蒂森克虏伯钢铁欧洲公司(德国)
- JFE钢铁公司(日本)
- 奥林匹克钢铁(美国)
报告范围
定制请求 获取广泛的市场洞察。
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2021-2034 |
|
基准年 |
2025年 |
|
预计年份 |
2025年 |
|
预测期 |
2026-2034 |
|
历史时期 |
2021-2024 |
|
增长率 |
2026 年至 2034 年复合年增长率为 6.2% |
|
单元 |
价值(十亿美元)和数量(百万吨) |
|
分割 |
按申请 · 汽车 · 建造 · 机械设备 · 消费电器 · 包装 · 其他的 |
|
按地区 · 北美(按应用程序和国家/地区) o 美国(按申请) o 加拿大(按申请) · 欧洲(按应用程序和国家/地区) o 德国(按申请) o 英国(按申请) o 法国(按申请) o 意大利(按申请) o 欧洲其他地区(按申请) · 亚太地区(按应用和国家/地区) o 中国(按申请) o 印度(按申请) o 日本(按申请) o 韩国(按申请) o 亚太地区其他地区(按申请) · 拉丁美洲(按应用程序和国家/地区) o 巴西(按申请) o 墨西哥(按申请) o 拉丁美洲其他地区(按申请) · 中东和非洲(按应用程序和国家/地区) o 南阿拉伯(按申请) o 南非(按申请) o 中东和非洲其他地区(按申请) |
常见问题
全球冷轧卷钢市场预计将从2026年的937亿美元增长到2034年的1519.7亿美元,预测期内复合年增长率为6.2%。
2025年,市场价值为452亿美元。
预计该市场在预测期内的复合年增长率为 6.2%。
推动市场的关键因素是建筑行业对基础设施项目和城市扩张的需求不断增长。
塔塔钢铁公司、安赛乐米塔尔公司、浦项制铁公司、JFE 钢铁公司和新日铁公司是市场上的顶级参与者。
2025 年,亚太地区将主导市场。
对轻质和高强度材料的需求不断增长、汽车和建筑行业的增长以及对节能制造的日益关注是预计有利于采用的关键因素。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 200
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。

















