泌尿生殖药物市场规模、份额和行业分析,按药物类别(雄激素受体途径抑制剂、GnRH 激动剂/GnRH 拮抗剂等)、按疾病适应症(前列腺癌、良性前列腺增生 (BPH)、勃起功能障碍等)、按年龄组(儿童、成人等)、按类型(品牌和仿制药)、按给药途径(口服、阴道、注射/肠胃外、外用/透皮等)、按性别(男性和女性)、分销渠道(医院药房、药店和零售药房等)以及区域预测,2026-2034 年
 下载免费样本

泌尿生殖药物市场规模及未来展望
 收听音频版本
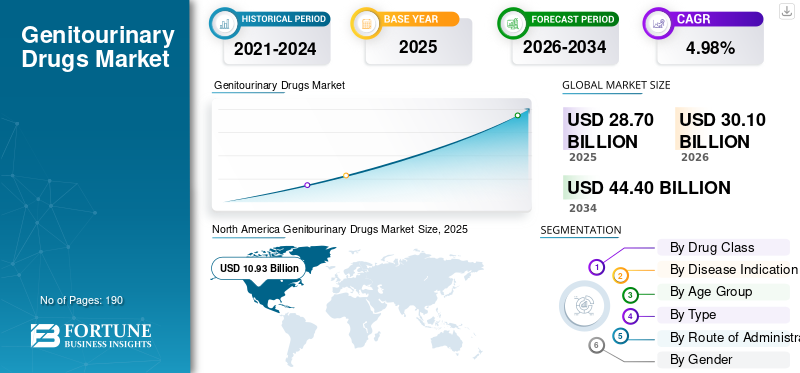
2025年,全球泌尿生殖药物市场规模为287亿美元。预计该市场将从2026年的301亿美元增长到2034年的444亿美元,预测期内复合年增长率为4.98%。北美主导泌尿生殖药物市场,2025年市场份额为38.08%。
全球市场包括用于治疗影响泌尿道和生殖系统疾病的药物,例如膀胱过度活动症、良性前列腺增生、尿失禁、勃起功能障碍、尿路感染和泌尿生殖系统癌症等。随着这些疾病、人口老龄化、生活方式的改变以及主要国家疾病诊断的改进等带来的负担不断增加,市场正在见证增长。此外,制药公司正在推出更多的靶向疗法、联合疗法和特殊治疗,以及创新药物的监管批准,这些都扩大了治疗选择并改善了患者的治疗结果。
- 例如,2025 年 9 月,强生公司的 INLEXZO(吉西他滨膀胱灌注系统)获得美国 FDA 批准,用于治疗某些卡介苗无反应的高危非肌层浸润性膀胱癌患者。该产品旨在将癌症药物局部持续输送到膀胱中。这些进展加强了膀胱癌治疗的创新,并表明市场如何转向更有针对性和差异化的泌尿生殖治疗。
此外,安斯泰来制药公司、辉瑞公司、默克公司和强生公司等主要参与者正在建立战略合作伙伴关系,以加强其市场地位。
下载免费样品 了解更多关于本报告的信息。
泌尿生殖药物市场要点
 全球市场规模及预测
- 2025年市场规模:287亿美元
- 2026年市场规模:301亿美元
- 2034 年预测市场规模:444 亿美元
- 复合年增长率:2026-2034 年 4.98%
 市场份额
- 2025年,北美以38.08%的份额主导泌尿生殖药物市场。
- β-3 肾上腺素能激动剂细分市场预计在预测期内复合年增长率为 7.18%。
- 在预测期内,膀胱/尿路上皮癌细分市场预计将以 6.49% 的复合年增长率增长。
 主要区域亮点
北美
北美地区2025年市值达109.3亿美元,继续保持领先地位。
亚太地区
预计 2026 年亚太地区市场价值将达到 74.9 亿美元。
欧洲
预计 2026 年欧洲市场价值将达到 82.5 亿美元。
我们。
预计2026年美国市场将达到106亿美元。
日本
预计2026年日本市场规模将达到15.1亿美元。
阅读更多

泌尿生殖药物市场趋势
泌尿肿瘤治疗专用药物的扩展是一个突出的趋势
全球市场的一个显着趋势是泌尿肿瘤领域向特种药物的转变,例如膀胱癌、前列腺癌和肾癌。这些癌症类型通常需要比传统疗法更有针对性、针对疾病的治疗。随着越来越多的患者在疾病的不同阶段被诊断出来,对能够提高生存率、延缓进展并在难以治疗的环境中提供更好结果的疗法的产品需求不断增加。此外,制药公司正在加大对抗体药物偶联物、免疫治疗组合和泌尿系统癌症局部药物输送平台的投资。因此,特殊药物正在成为一个重要的市场趋势,扩大了治疗选择并改变了泌尿生殖肿瘤学的护理标准。
- 例如,2026 年 3 月,强生公司宣布了 Erda-iDRS 的结果,这是一种研究性膀胱内药物释放系统,使用 erdafitinib 用于治疗某些非肌层浸润性膀胱癌患者。据称,该产品有潜力成为第一个针对早期膀胱癌的靶向治疗药物,突显了市场正在向更专业和差异化的泌尿肿瘤治疗方法转变。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
泌尿和生殖系统疾病患病率上升推动市场增长
推动全球泌尿生殖药物市场增长的关键因素之一是影响更大患者群体的泌尿和生殖系统疾病的增加,特别是在成人和老年人群中。随着患有良性前列腺增生、下尿路症状、膀胱疾病和相关泌尿生殖系统疾病的患者数量增加,长期药物治疗的需求也随之增加。这增加了对常规症状管理药物和针对更严重或进行性疾病的先进疗法的需求。因此,制药公司正在扩大其产品组合,重点关注该领域的监管审批,而医疗保健提供者正在使用更多基于药物的治疗方案来管理日益增长的疾病负担。
- 例如,2025 年 6 月,拜耳公司的 NUBEQA(darolutamide)获得美国 FDA 批准,用于治疗转移性激素敏感性前列腺癌患者,无论是否接受化疗。这一进展扩大了庞大且不断增长的前列腺癌患者群体的治疗范围,表明不断上升的疾病负担如何创造了对先进泌尿生殖疗法的更强劲需求。
市场限制
泌尿生殖药物的副作用和耐受性差限制了长期治疗的采用
限制全球市场增长的关键因素之一是副作用风险,这会降低患者的舒适度和长期依从性。当患者出现口干、便秘、认知负担、头晕、性副作用或其他耐受性问题时,他们更有可能推迟治疗、更换药物或完全停止治疗。这降低了现实世界的治疗持久性,并限制了市售疗法的全部商业潜力,特别是在需要长期用药的情况下。因此,耐受性差仍然是市场增长的重要障碍,因为它影响处方连续性和患者对治疗的信心。
- 例如,2023 年 9 月,NIH 发表了一篇题为“抗胆碱能分步疗法治疗膀胱过度活动症的患者和临床医生面临的挑战:叙述性评论”的评论,其中报道的抗胆碱能疗法因耐受性差和抗胆碱能相关副作用而受到限制。膀胱过度活动症是泌尿生殖护理中的主要治疗领域之一,依从性较低会直接减少治疗持续时间和药品制造商的收入。
市场机会
开发新型给药系统以创造新的增长机会
由于传统的泌尿生殖系统治疗经常面临重复手术、药物暴露时间短或患者便利性差等限制,新型药物输送系统市场正在经历强劲的增长机会。当公司开发缓释、局部或膀胱内给药平台时,他们可以延长疾病部位的药物暴露持续时间,并减少对更具侵入性的治疗方法的需求。这为提高患者依从性、更广泛的医生采用以及在高价值泌尿科和膀胱癌领域增强产品差异化创造了机会。因此,新型药物输送技术通过提高治疗效果和患者体验开辟了新的商业机会。
- 例如,2025 年 6 月,UroGen Pharma Ltd. 报告了 UGN-102 的新数据,UGN-102 是一种用于治疗复发性低度中危非肌层浸润性膀胱癌的研究性膀胱内丝裂霉素制剂。该产品采用其专有的RTGel缓释剂水凝胶技术允许膀胱组织更长时间地接触药物并支持非手术手段的治疗。这样的发展展示了创新的药物输送系统如何在泌尿生殖保健中创造新的治疗途径。
市场挑战
定价和报销障碍阻碍了先进泌尿生殖疗法的广泛采用
市场面临重大挑战,因为许多先进的泌尿生殖药物,特别是膀胱癌和前列腺癌药物,价格昂贵,需要强有力的报销支持才能覆盖更广泛的患者群体。当治疗成本很高时,付款人会变得更加挑剔,卫生技术评估审查需要更长的时间,并且不同国家甚至地区的获取情况可能会存在很大差异。这减慢了商业应用的速度,因为医生的资金选择可能较少,而且即使临床需求很高,患者也可能无法及时获得服务。因此,定价和报销压力仍然是一个重要的市场挑战,特别是对于具有临床价值但卫生系统在经济上难以大规模吸收的新型肿瘤疗法。
- 例如,2025 年 9 月,一篇发表的文章报道称,爱尔兰的 HSE 没有为治疗前列腺癌的 Lu-PSMA-617 提供资金,并将该案例描述为显示新癌症治疗的获取和负担能力之间的紧张关系。这些例子凸显出,当报销系统与定价预期不一致时,即使是有前途的泌尿生殖疗法也可能面临延迟采用。
细分分析
按药物类别
大型门诊治疗基地推动 PDE5 抑制剂细分市场增长
根据药物类别,市场分为雄激素受体途径抑制剂、GnRH 激动剂/GnRH 拮抗剂、PDE5 抑制剂、α 阻滞剂、抗毒蕈碱药/抗胆碱能药、β-3 肾上腺素能激动剂等。
其中,PDE5抑制剂在2025年占据最大份额。勃起功能障碍仍然是最明显和最常治疗的泌尿生殖系统疾病之一,该类药物因其强大的功效、便利性以及处方者和患者对此类适应症的熟悉程度而被广泛接受。这些疗法还得到知名品牌、多种配方以及在成年男性患者中的广泛使用的支持,这使得处方需求很高。此外,PDE5 抑制剂受益于庞大的门诊治疗基础,支持重复使用和强大的零售市场存在。结果,该细分市场继续占据主导地位。
- 例如,2025年1月,Opella宣布美国FDA取消了对其计划的实际使用试验的临床搁置,以支持西力士(他达拉非)从处方药转向非处方药。人们对最著名的 PDE5 抑制剂品牌之一的持续商业信心凸显了该类药物正在如何走向更广泛的消费者接触和更广泛的主流采用。
β-3 肾上腺素能激动剂细分市场预计在预测期内复合年增长率为 7.18%。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按疾病适应症
男性良性前列腺增生 (BPH) 患病率不断上升,推动该领域的主导地位
根据疾病适应症,市场分为前列腺癌、良性前列腺增生(BPH)、勃起功能障碍、膀胱过度活动症(OAB)、尿路感染(UTI)、膀胱/尿路上皮癌等。
其中,良性前列腺增生(BPH)部分在2025年占据最大份额。它影响着非常大的男性患者群体,尤其是中老年人,并且往往需要长期的症状管理。患者通常需要针对尿频、尿流微弱、尿急和相关下尿路症状进行持续治疗,从而随着时间的推移产生稳定的处方需求。这些因素鼓励主要参与者投资新产品发布和研发。
- 例如,2024 年 12 月,住友制药美国公司宣布美国 FDA 批准 GEMTESA (vibegron) 用于治疗患有膀胱过度活动症状并接受 BPH 药物治疗的男性。
膀胱/尿路上皮癌领域预计在预测期内复合年增长率为 6.49%。
按年龄段
扩大成人细分市场的患者群体以促进细分市场的增长
根据年龄组,市场分为儿科、成人和老年。
到2025年,成人细分市场将占据最大的泌尿生殖药物市场份额,因为大多数泌尿生殖疾病,包括勃起功能障碍、前列腺增生、膀胱功能障碍和前列腺相关疾病,主要在成年人中诊断和治疗。成人细分市场还提供最广泛的治疗选择,包括慢性泌尿科疾病和肿瘤相关的泌尿生殖治疗。因此,成人细分市场占据了市场主导地位,因为它代表了市场上最广泛、商业最活跃的患者群体,并且已经推出了创新产品。
- 例如,2025年6月,拜耳公司宣布美国FDA批准NUBEQA(darolutamide)用于治疗转移性去势敏感前列腺癌成年患者。这种领先的泌尿生殖疗法是为成年患者群体设计的,尤其是前列腺癌,这将继续推动全球产品需求。
预测期内,老年医学市场预计将以 5.78% 的复合年增长率增长。
按类型
品牌疗法提供的新颖机制可提高需求并推动细分市场增长
根据类型,市场分为品牌和仿制药。
2025年,品牌药细分市场占据最大份额。泌尿生殖市场包括许多专科、肿瘤学和差异化疗法,这些疗法仍然具有较高的定价和更强的医生偏好。在膀胱癌和晚期前列腺癌等领域,品牌产品通常处于领先地位,因为它们提供新颖的机制、标签扩展机会和更强的临床差异化。这些疗法还受益于公司主导的商业化、患者支持计划和更大的宣传知名度。因此,鉴于市场的大部分价值仍然集中在创新的高价疗法而不是销量驱动的仿制药上,品牌产品继续占据主导地位。
- 例如,2025年9月,强生公司宣布美国FDA批准INLEXZO(吉西他滨膀胱灌注系统)用于治疗某些膀胱癌患者。这些发展展示了品牌创新如何通过仿制药不易复制的差异化产品继续获取市场价值。
预计仿制药市场在预测期内将以 4.36% 的复合年增长率增长。
按给药途径
口服疗法的易于管理以支持该细分市场的主导地位
根据给药途径,市场分为口服、阴道、注射/肠胃外、局部/透皮等。
到 2025 年,口服疗法将占据最高份额,因为与注射疗法或基于手术的疗法相比,它们更容易开处方,更易于患者使用,并且更适合长期门诊管理。许多高容量泌尿生殖系统疾病均采用口服药物治疗,这支持了更广泛的医生接受度和更好的患者便利性。口服疗法还可以减少对医院的依赖,并很好地适应慢性治疗环境,帮助他们覆盖更广泛的患者群体。为了强调这些优势,主要公司正在开发治疗泌尿生殖系统疾病的口服疗法。
- 例如,2024 年 3 月,住友制药宣布 ORGOVYX (relugolix) 在加拿大上市,并将其确定为第一个也是唯一一个针对晚期前列腺癌男性的口服雄激素剥夺疗法。
其他细分市场预计在分析期内复合年增长率为 7.42%。
按性别
大量泌尿生殖系统疾病促进男性节段生长
根据性别,市场分为男性和女性。
到 2025 年,男性细分市场将占据最大份额,因为几种价值最高、数量最多的泌尿生殖疾病是男性特有的,尤其是勃起功能障碍、前列腺增生症和前列腺癌。这些疾病对慢性症状管理药物和先进肿瘤治疗产生了持续的治疗需求。此外,以男性为主的泌尿生殖系统疾病与老龄化密切相关,随着人口结构的上升,治疗人群进一步扩大。因此,男性细分市场占据主导地位,因为它占据了市场上最集中的商业重要适应症。
- 例如,2025年5月,安斯泰来与辉瑞合作公布了XTANDI治疗转移性激素敏感性前列腺癌的长期总体生存数据。两家公司指出,全球已有超过 100 万患者接受 XTANDI 治疗。
预计女性市场在预测期内将以 5.41% 的复合年增长率增长。
按分销渠道
消费者对药店和零售药店的熟悉程度推动了细分市场的主导地位
根据分销渠道,市场分为医院药房、药店和零售药房、网上药房和专科药房。
鉴于许多领先的泌尿生殖疗法是在门诊开处方和补充药物,而不是仅在医院进行,因此药店和零售药房部门占据了最大份额。勃起功能障碍、前列腺增生和膀胱过度活动症等疾病通常需要方便的获取、重复配药和邻近的可用性,所有这些都支持零售渠道的主导地位。零售药店还受益于消费者的熟悉度、医生的处方模式以及向自我管理或长期慢性治疗的日益转变。因此,该渠道占据主导地位,因为它是大部分常规泌尿生殖处方最实用、最容易获得的途径。
- 例如,2025年9月,Boots宣布推出自有品牌西地那非口腔分散薄膜50mg,据称这是英国首款用于治疗勃起功能障碍的快速溶解口腔薄膜。这些例子表明零售业如何药店连锁店正在分发泌尿生殖疗法,并积极扩大该市场的消费者准入和产品供应。
在线药店领域预计在分析期间将以 7.53% 的复合年增长率增长。
泌尿生殖药物市场区域展望
按地域划分,市场分为欧洲、北美、亚太地区、拉丁美洲、中东和非洲。
北美
North America Genitourinary Drugs Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
北美地区在 2024 年以 98.3 亿美元的估值占据主导地位,并在 2025 年保持领先地位,估值达到 109.3 亿美元。北美市场正在增长,因为该地区前列腺癌、前列腺增生症、膀胱过度活动症和勃起功能障碍的诊断率很高,这使得治疗需求保持强劲。此外,品牌药物、专业疗法和先进肿瘤治疗的广泛获取支持更高的处方价值,推动产品创新和广泛的报销范围。
美国泌尿生殖药物市场
鉴于北美的巨大贡献以及美国在该地区的主导地位,预计2026年美国市场规模将达到106亿美元左右,约占全球市场的35.23%。
欧洲
预计欧洲在预测期内的复合年增长率为 4.59%,在所有地区中排名第二,到 2026 年估值将达到 82.5 亿美元。鉴于该地区人口老龄化严重,慢性泌尿生殖系统疾病和泌尿系统癌症的负担增加,欧洲市场正在不断增长。
英国泌尿生殖药物市场
预计到2026年,英国市场将达到16.4亿美元左右,约占全球市场的5.46%。
德国泌尿生殖药物市场
预计到2026年,德国市场将达到约18.9亿美元,相当于全球市场的6.29%左右。
亚太地区
预计2026年亚太地区将达到74.9亿美元,稳坐第三大市场地位。亚太地区的市场正在不断增长,因为患者群体庞大,而且随着主要国家医疗保健服务范围的扩大,诊断率也在不断提高。
日本泌尿生殖药物市场
预计2026年日本市场规模将达到15.1亿美元左右,约占全球市场的5.03%。
中国泌尿生殖药物市场
中国市场预计将成为全球最大的市场之一,预计到 2026 年收入将达到约 26.4 亿美元,约占全球销售额的 8.76%。
印度泌尿生殖药物市场
预计2026年印度市场规模将达到11.1亿美元左右,约占全球收入的3.68%。
拉丁美洲、中东和非洲
预计拉丁美洲、中东和非洲地区的市场在预测期内将出现温和增长。拉丁美洲市场估值预计将达到16.6亿美元。由于人们对慢性泌尿科疾病和泌尿生殖系统癌症的认识不断提高,拉丁美洲的市场正在不断增长,从而导致诊断和治疗率提高。在中东和非洲,海湾合作委员会预计到 2026 年将达到 5.6 亿美元。
南非泌尿生殖药物市场
南非市场预计到2026年将达到约2.6亿美元,约占全球收入的0.86%。
竞争格局
主要行业参与者
主要参与者重视监管批准以推动市场进步
全球泌尿生殖药物市场处于半整合状态,安斯泰来制药公司、辉瑞公司、默克公司、强生公司、拜耳公司和阿斯利康公司等公司占据了相当大的份额。这些公司因其在前列腺癌、膀胱癌、膀胱过度活动症和其他慢性泌尿科疾病等主要治疗领域的成熟地位以及在主要医疗保健市场的广泛商业影响力而占据强势地位。持续的战略合作伙伴关系、产品发布、标签扩展和监管审批正在进一步帮助这些公司加强其市场占有率并提高其在该行业的份额。
- 例如,2025 年 9 月,强生公司的 INLEXZO(吉西他滨膀胱灌注系统)获得美国 FDA 批准,适用于某些对卡介苗无反应的高危非肌层浸润性膀胱癌患者。该开发引入了差异化的品牌疗法。它还支持品牌产品在市场上的价值份额。
全球市场的其他著名参与者包括住友制药有限公司、Organon & Co. 和 Ferring Pharmaceuticals。预计这些公司将在预测期内重点关注战略合作、区域许可协议、扩大女性健康产品组合、膀胱癌创新和新产品发布,以加强其市场地位。市场的其余部分仍然分散在其他跨国公司、区域制造商和为大批量慢性泌尿生殖治疗领域提供服务的仿制药供应商中。
主要泌尿生殖药物公司名单简介
- 安斯泰来制药公司(日本)
- 辉瑞公司(美国)
- 默克公司(我们。)
- 强生公司(我们。)
- 拜耳公司(德国)
- 阿斯利康公司(英国。)
- 住友制药株式会社(日本)
- 欧加农公司(美国)
- 辉凌制药(瑞士)
- 远藤公司(美国)
主要行业发展
- 2026 年 3 月:UroGen Pharma Ltd. 报告称,用于治疗成人复发性低度、中度风险非肌层浸润性膀胱癌的 ZUSDURI 的商业上市正在按计划进行。
- 2026 年 2 月:Organon 与 Sebela Pharmaceuticals 合作,获得 MIUDELLA(一种不含激素的铜)的独家权利宫内节育器(宫内节育器)避孕。
- 2025 年 11 月:辉瑞公司获得美国 FDA 批准 PADCEV(enfortumab vedotin-ejfv),一种 Nectin-4 定向抗体药物偶联物(ADC),与 Keytruda QLEX(pembrolizumab 和 berahyaluronidase alfa-pmph)或 PD-1 抑制剂 Keytruda(pembrolizumab)联合作为新辅助治疗。对于不适合接受含顺铂化疗的 MIBC(肌层浸润性膀胱癌)成年患者,在膀胱切除术(手术)后可以继续使用该药物作为辅助治疗。
- 2025 年 6 月:Knight Therapeutics Inc. 与 Sumitomo Pharma America Inc. 合作,在加拿大将 MYFEMBREE(relugolix/雌二醇/醋酸炔诺酮)、ORGOVYX(relugolix)和 vibegron 商业化。
- 2025 年 3 月:GSK plc 获得美国 FDA 批准 Blujepa(gepotidacin)用于治疗因敏感微生物引起的单纯性尿路感染(uUTI)的儿童患者(≥12 岁,≥40 公斤)和成年女性(≥40 公斤)。
报告范围
该报告对全球泌尿生殖药物市场进行了全面分析。它涵盖了药物类别、疾病适应症、年龄组、类型、给药途径、性别和分销渠道的详细市场分析。它调查了良性前列腺增生、勃起功能障碍、膀胱过度活动症、尿路感染、膀胱癌和前列腺癌以及其他泌尿生殖系统疾病的治疗需求,同时还评估了 PDE5 抑制剂、雄激素受体途径抑制剂、α 受体阻滞剂、抗毒蕈碱剂、β-3 肾上腺素能激动剂和其他药物类别在当前治疗实践中的作用。该研究进一步提供了关键地区的区域见解、竞争格局分析、公司概况、近期发展以及对驱动、限制和塑造市场未来机会的主要因素的评估。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026年至2034年复合年增长率为4.98% |
| 单元 | 价值(十亿美元) |
| 分割 | 按药品类别、疾病适应症、年龄组、类型、给药途径、性别、分销渠道和地区 |
| 按药物类别 |
|
| 按疾病指示 |
|
| 按年龄段 |
|
| 按类型 |
|
| 按给药途径 |
|
| 按性别 |
|
| 按分销渠道 |
|
| 按地区 |
|
常见问题
根据财富商业洞察,2025 年全球市场价值为 287 亿美元,预计到 2034 年将达到 444 亿美元。
2025年,市场价值为109.3亿美元。
预计 2026 年至 2034 年期间,该市场将以 4.98% 的复合年增长率增长。
按药物类别划分,PDE5 抑制剂细分市场将在 2025 年引领市场。
泌尿和生殖系统疾病的高患病率是推动市场增长的关键因素。
安斯泰来制药公司、辉瑞公司、默克公司、强生公司和拜耳公司是全球市场的主要参与者。
就份额而言,北美将在 2025 年占据市场主导地位。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 190
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)





